
Tamanho e Participação do Mercado de Logística Farmacêutica da Itália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 8.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.47 % |
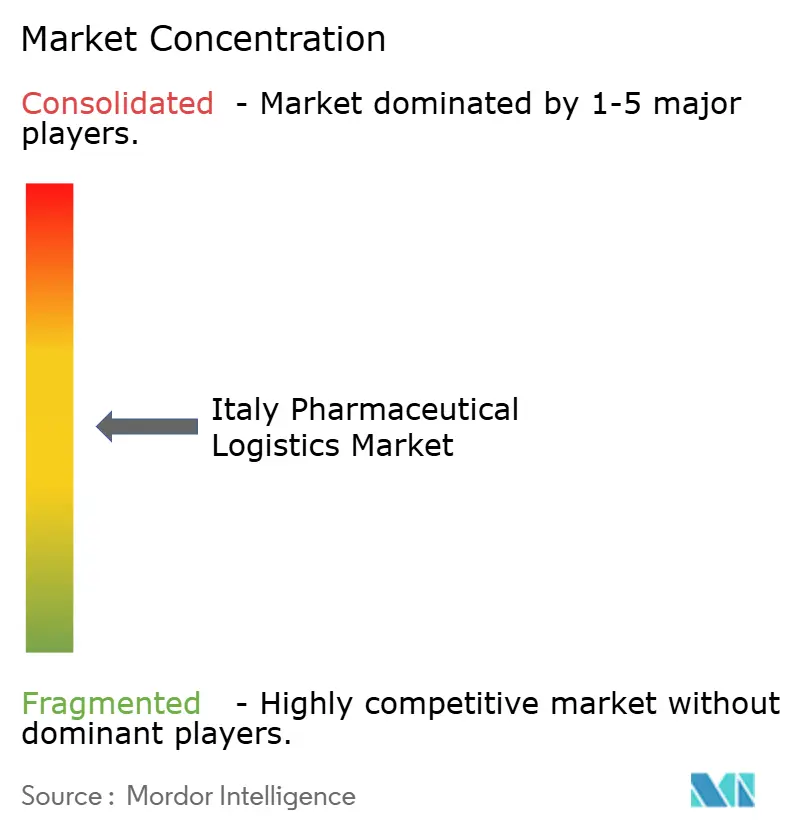
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Farmacêutica da Itália por Mordor Intelligence
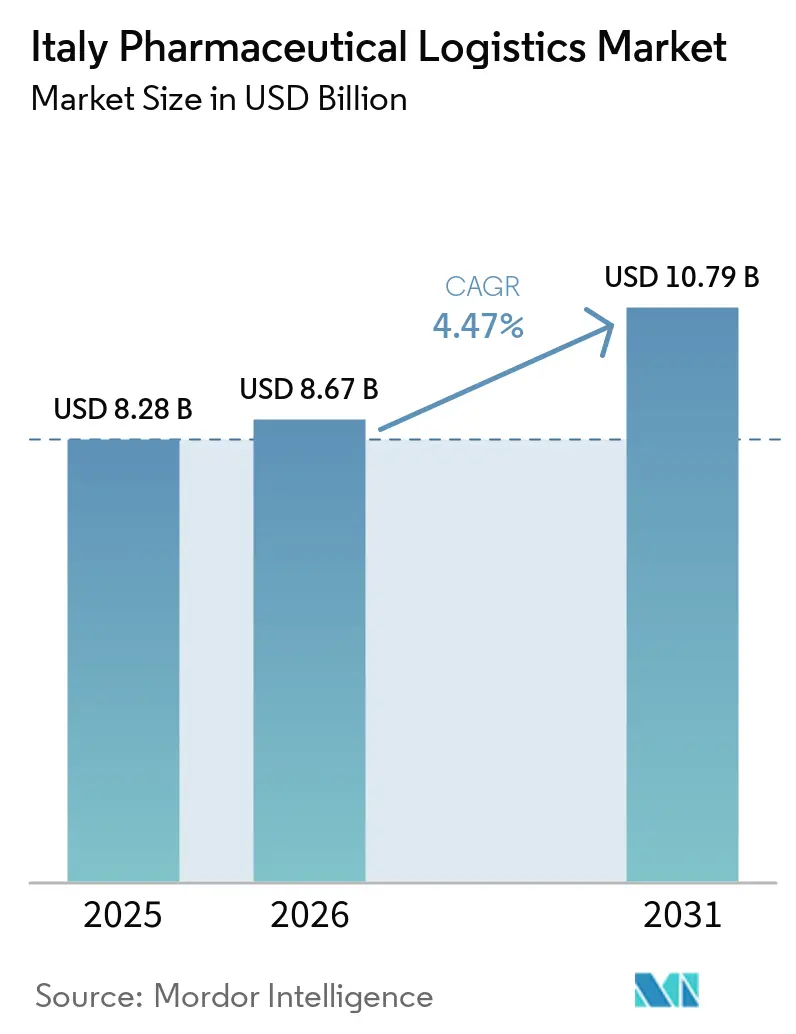
O tamanho do mercado de logística farmacêutica da Itália foi avaliado em 8,28 bilhões de USD em 2025 e estima-se que cresça de 8,67 bilhões de USD em 2026 para atingir 10,79 bilhões de USD até 2031, a um CAGR de 4,47% durante o período de previsão (2026-2031).
A base de produção farmacêutica da Itália gera fluxos recorrentes de entrada de ingredientes farmacêuticos ativos e fluxos de saída de medicamentos acabados. O país detinha 24% da produção das organizações de desenvolvimento e fabricação por contrato da UE na BIO 2026, sustentando a demanda por serviços especializados de transporte e distribuição. Biológicos, vacinas e terapias avançadas requerem manuseio controlado e supervisão mais rigorosa da temperatura ao longo da cadeia de suprimentos. Os maiores prestadores de serviços logísticos estão investindo em automação, rastreabilidade e capacidade de cadeia fria, enquanto especialistas locais competem por meio de cobertura regional e conhecimento regulatório. A demanda também está se movendo em direção a remessas menores e mais frequentes, o que aumenta a importância do planejamento confiável de rotas e do desempenho documentado dos serviços.
Principais Conclusões do Relatório
- Por função logística, o transporte detinha 48,29% da participação do mercado de logística farmacêutica da Itália em 2025, enquanto o segmento de serviços de valor agregado e outros tem previsão de crescer a um CAGR de 7,30% até 2031.
- Por modo de operação, a logística sem cadeia fria detinha 55,51% do tamanho do mercado de logística farmacêutica da Itália em 2025, enquanto a logística de cadeia fria tem previsão de crescer a um CAGR de 6,47% até 2031.
- Por tipo de produto, os medicamentos com prescrição detinham 52,13% da participação do mercado de logística farmacêutica da Itália em 2025, enquanto o segmento de terapias celulares e gênicas tem previsão de crescer a um CAGR de 7,61% até 2031.
- Por região, o Norte da Itália detinha 55,01% do tamanho do mercado de logística farmacêutica da Itália em 2025, enquanto o Sul da Itália e as Ilhas têm previsão de crescer a um CAGR de 9,85% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística Farmacêutica da Itália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de Biológicos, Vacinas e Terapias Avançadas | +1.4% | Global, com impacto concentrado no Norte e Centro da Itália | Médio prazo (2 a 4 anos) |
| Expansão da Logística Especializada e com Controle de Temperatura | +0.9% | Nacional, com investimento em hubs concentrado no Norte da Itália | Médio prazo (2 a 4 anos) |
| Concentração de Fabricação e Exportação Farmacêutica | +0.8% | Norte e Centro da Itália, com efeitos secundários no Sul da Itália | Curto prazo (≤ 2 anos) |
| Terceirização para Prestadores de Logística Terceirizados em Conformidade com as GDP | +0.7% | Nacional | Médio prazo (2 a 4 anos) |
| Fluxos de Terapias Celulares e Gênicas de Alto Valor e Urgência Temporal | +0.5% | Hubs primários no Norte da Itália, com demanda emergente de última milha no Sul da Itália | Longo prazo (≥ 4 anos) |
| Regionalização de Redes de Ensaios Clínicos e Diretas ao Paciente | +0.4% | Nacional, com atividade inicial de ensaios clínicos na Lombardia, Lácio e Campânia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Biológicos, Vacinas e Terapias Avançadas
A fabricação italiana gera uma parcela substancial da necessidade do país por logística farmacêutica especializada. As instalações farmacêuticas na Itália produziram EUR 74 bilhões (USD 87,04 bilhões) de produção em 2025[1]Farmindustria, "Farmaceutica Italiana, Export a Oltre 69 Miliardi nel 2025," FarmaciaVirtuale, farmaciavirtuale.it. Biológicos e vacinas necessitam de embalagens validadas, monitoramento contínuo de temperatura e registros completos de transporte. Esses requisitos se aplicam desde a liberação da fabricação até o armazenamento, transporte e entrega. O mercado de logística farmacêutica da Itália, portanto, se beneficia de maior intensidade de serviço à medida que a produção se desloca para terapias sensíveis. As terapias celulares e gênicas ampliam essa necessidade porque cada remessa requer controles rigorosos de cadeia de custódia e etapas de entrega cuidadosamente planejadas.
Expansão da Logística Especializada e com Controle de Temperatura
Pedidos de menor volume estão mudando o modelo operacional para a distribuição farmacêutica. As encomendas por remessa no canal de farmácias italiano aumentaram 17% em 2025[2]Optivo Logistics, "DIF Shipment Fragmentation 2026, Polimi Data and Route Impact," Optivo Logistics, optivologistics.com. Mais entregas exigem mais preparação de veículos, verificações de embalagem, registros de temperatura e controles de rota. Essas atividades são necessárias mesmo quando a remessa contém um pequeno volume de produtos. Esse padrão sustenta a demanda por serviços especializados e com controle de temperatura no mercado de logística farmacêutica da Itália. Também aumenta o valor dos centros de distribuição automatizados que podem processar pedidos frequentes com padrões de manuseio consistentes. A DHL Supply Chain Italy inaugurou um sistema robótico em seu Health Logistics Campus em Livraga em julho de 2025, refletindo o foco em produtividade e rastreabilidade de armazéns.
Terceirização para Prestadores de Logística Terceirizados em Conformidade com as GDP
Os fabricantes estão transferindo mais trabalho de armazenagem e distribuição para prestadores de logística terceirizados qualificados. A mudança reflete o custo de manter procedimentos documentados, sistemas de temperatura validados e pessoal treinado. Prestadores com operações em conformidade com as GDP podem distribuir esses custos fixos entre vários contratos de clientes. Isso torna os modelos de serviço terceirizados mais atrativos quando os fabricantes precisam concentrar a capacidade das instalações na produção. A Lei Orçamentária Italiana de 2025 elevou a margem do atacadista farmacêutico para 3,7%, após um período em que a estrutura de margem anterior limitava o investimento em infraestrutura. O setor de logística farmacêutica da Itália se beneficia quando prestadores especializados assumem as responsabilidades rotineiras de conformidade e distribuição para clientes fabricantes.
Regionalização de Redes de Ensaios Clínicos e Diretas ao Paciente
Os ensaios clínicos e os programas diretos ao paciente requerem um modelo de serviço diferente da distribuição farmacêutica padrão. As remessas podem precisar chegar à residência de um paciente ou a um hospital remoto em uma base programada. Essas entregas podem exigir embalagens de cadeia fria, documentação específica do paciente e coordenação rigorosa da entrega. Os 20 sistemas regionais de saúde da Itália adicionam complexidade porque as práticas de aquisição e distribuição diferem em todo o país. Os operadores precisam de capacidades de execução regional em vez de um único plano de roteamento nacional. O mercado de logística farmacêutica da Itália também se beneficia dessa complexidade operacional porque a cobertura verificada de última milha se torna um requisito de serviço significativo. Os fluxos diretos ao paciente e os trabalhos de ensaios clínicos podem apoiar prestadores especializados que mantêm desempenho consistente em várias regiões italianas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo da Infraestrutura de Cadeia Fria Validada | -0.4% | Nacional, mais agudo no Sul da Itália e nas Ilhas | Longo prazo (≥ 4 anos) |
| Rigoroso Ônus de Conformidade com GDP, GMP e AIFA | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fragmentação da Prestação Regional de Saúde e Complexidade da Última Milha | -0.2% | Sul da Itália e as Ilhas, com efeitos secundários no Centro da Itália | Longo prazo (≥ 4 anos) |
| Viabilidade Limitada de Rotas Ultracongeladas e Criogênicas de Baixo Volume | -0.1% | Sul da Itália e as Ilhas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Infraestrutura de Cadeia Fria Validada
Um site de cadeia fria em conformidade com as GDP requer mais investimento do que um armazém padrão. Os operadores precisam de zonas de temperatura controlada, monitoramento contínuo, resfriamento de backup, equipamentos calibrados e processos de qualificação documentados. As margens operacionais de logística de saúde italiana foram registradas em 3% em 2025, em comparação com 6% para o setor de logística italiano mais amplo[3]MM Operations, "Logistica Pharma e Cosmoceutica 2026," MM Operations, mmoperations.it. Isso limita a capacidade dos prestadores menores de financiar nova capacidade de cadeia fria com recursos internos. Os maiores prestadores integrados podem investir mais prontamente em ativos controlados e sistemas digitais. A lacuna resultante é mais visível fora do principal corredor logístico do Norte da Itália. As entregas de terapias celulares e gênicas para o Sul da Itália e a Sicília também requerem embalagens criogênicas e coordenação especializada de courier local.
Rigoroso Ônus de Conformidade com GDP, GMP e AIFA
A distribuição farmacêutica na Itália envolve obrigações em cada etapa, desde a liberação do fabricante até a entrega na farmácia. Os requisitos de GDP e GMP necessitam de procedimentos formais, gestão verificada de temperatura, pessoal qualificado e registros contínuos. Os sistemas de verificação eletrônica e as medidas antiviolação também adicionam custos de equipamentos, software e treinamento. Esses custos pesam mais sobre os prestadores menores que não conseguem distribuir os investimentos por uma ampla base de clientes. Os gastos com conformidade podem limitar os fundos disponíveis para expansão de armazéns e cobertura de serviços regionais. O mercado de logística farmacêutica da Itália permanece dependente de prestadores que possam manter os padrões de autorização enquanto constroem capacidade. Isso reforça o papel dos operadores estabelecidos que já possuem sistemas validados e equipes de qualidade experientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Logística: O Transporte Ancora a Receita Enquanto os Serviços de Valor Agregado Aceleram
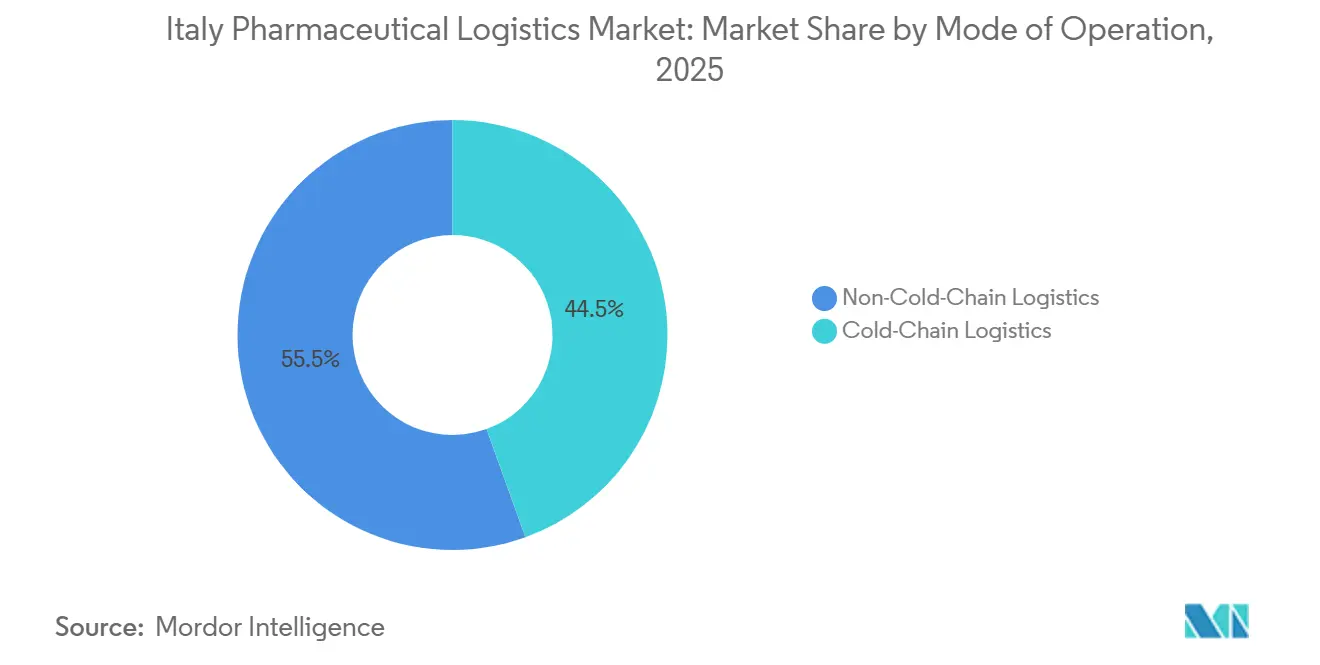
O transporte detinha 48,29% da participação do mercado de logística farmacêutica da Itália em 2025. A escala do segmento reflete a necessidade de movimentar medicamentos entre locais de produção, depósitos atacadistas, hospitais, farmácias e gateways de exportação. O frete rodoviário permanece a base da distribuição farmacêutica doméstica porque atende redes de entrega rotineiras com múltiplas paradas. Frotas refrigeradas certificadas pelas GDP apoiam produtos que requerem condições de temperatura controlada. O frete aéreo transporta volumes menores, mas tem maior valor de serviço para biológicos, materiais de ensaios clínicos e terapias avançadas. Milão e Roma fornecem conexões importantes para fluxos farmacêuticos internacionais. Os serviços ferroviários, marítimos e de vias navegáveis interiores têm papéis menores, embora o ferroviário apoie movimentos intermodais selecionados com controle de temperatura no corredor industrial do Norte.
O segmento de serviços de valor agregado e outros tem previsão de expandir a um CAGR de 7,30% entre 2026 e 2031. Esta categoria inclui embalagem secundária, verificação de código de serialização, documentação de qualidade e reembalagem de cadeia fria. Os fabricantes utilizam esses serviços quando redirecionam a capacidade interna para atividades de produção. O tamanho do mercado de logística farmacêutica da Itália para esta função é sustentado pela crescente necessidade de tarefas relacionadas à conformidade após a fabricação. A armazenagem e distribuição também se beneficiam à medida que os clientes terceirizam a gestão de estoque e o armazenamento controlado. Hubs certificados pelas GDP no Centro e Norte da Itália adicionam capacidade para estoque em temperatura ambiente e controlada. O transporte permanecerá essencial para a receita, enquanto os pacotes de serviços podem aumentar o papel dos contratos de logística especializada. O padrão favorece prestadores que combinam operações de frete com qualidade documentada e capacidades de manuseio.


Por Modo de Operação: A Logística de Cadeia Fria Supera os Volumes Ambientes em um Mercado Impulsionado por Biológicos
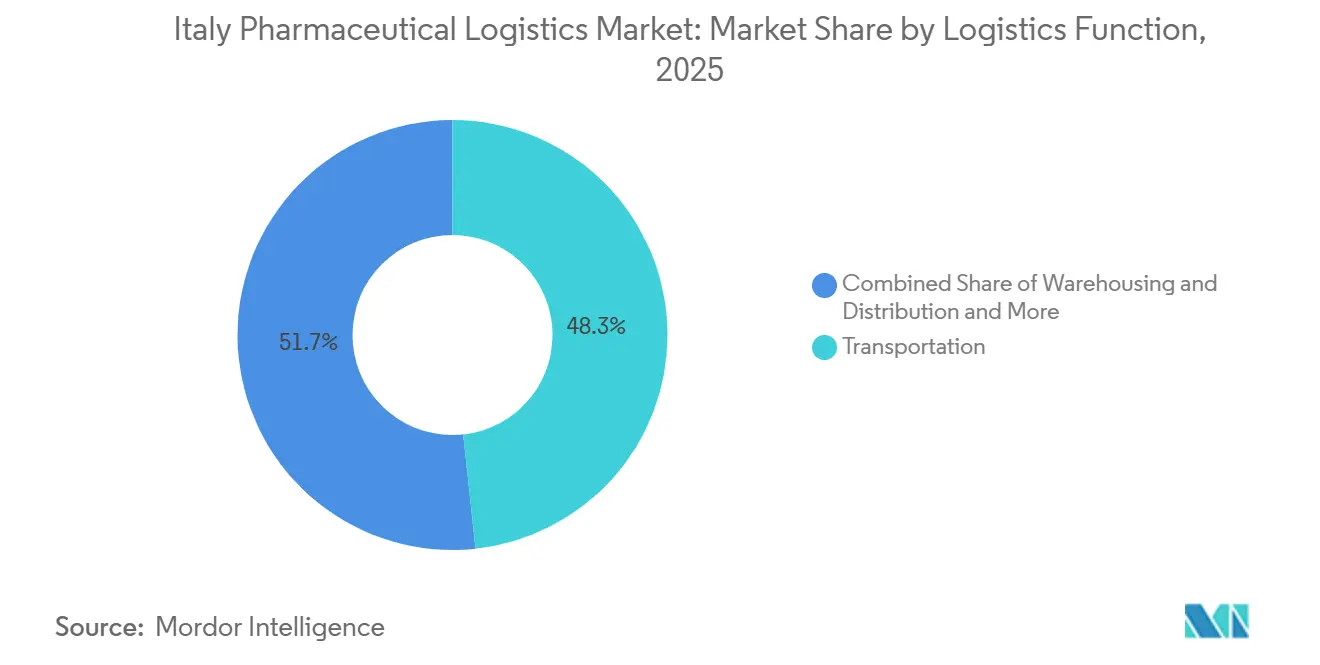
A logística sem cadeia fria detinha 55,51% do tamanho do mercado de logística farmacêutica da Itália em 2025. O segmento inclui medicamentos com prescrição em temperatura ambiente, produtos de venda livre e produtos que se movem sob condições de temperatura ambiente controlada. Sua grande base de receita reflete o volume contínuo de medicamentos padrão distribuídos por meio de redes hospitalares e de farmácias. As rotas de entrega com múltiplas paradas permanecem centrais para este modelo operacional. Os operadores ainda precisam de controle rigoroso de rotas à medida que os pedidos se tornam menores e a frequência de entrega aumenta. Os produtos em temperatura ambiente não eliminam a necessidade de registros precisos e pontualidade confiável no despacho. O segmento também fornece volumes estáveis que sustentam as redes de distribuição nacional dos grandes prestadores.
A logística de cadeia fria tem previsão de crescer a um CAGR de 6,47% de 2026 a 2031. A produção das CDMOs italianas cria demanda por armazenamento e transporte validados a 2 °C a 8 °C. Biológicos, vacinas e medicamentos especializados dependem dessas condições controladas durante a distribuição. As terapias ultracongeladas e criogênicas requerem um nível adicional de equipamentos, planejamento e monitoramento. A participação do mercado de logística farmacêutica da Itália nos serviços de cadeia fria deve se beneficiar do uso comercial crescente de terapias avançadas. Prestadores especializados desenvolveram redes dedicadas de armazenamento ultracongelado para atender esses produtos em toda a Europa. O Norte da Itália possui a infraestrutura existente mais robusta, mas a demanda está aumentando em todo o país. Isso cria a necessidade de prestadores que possam conectar hubs especializados com serviços de entrega final confiáveis.
Por Tipo de Produto: Medicamentos com Prescrição Mantêm a Base de Receita Enquanto as Terapias Celulares e Gênicas Impulsionam o Crescimento de Fronteira
Os medicamentos com prescrição detinham 52,13% do tamanho do mercado de logística farmacêutica da Itália em 2025. As rotas de distribuição do serviço nacional de saúde movimentam medicamentos reembolsáveis para hospitais e farmácias comunitárias em todo o país. Isso cria uma ampla base de trabalho de distribuição recorrente para operadores certificados pelas GDP. Uma parcela significativa desses produtos requer manuseio de temperatura validado porque a Itália fabrica vacinas e anticorpos monoclonais. Medicamentos de venda livre e medicamentos veterinários fornecem volumes adicionais em temperatura ambiente. Esses fluxos ajudam a sustentar a atividade regular de rotas nacionais. Dispositivos médicos e diagnósticos também utilizam infraestrutura de distribuição hospitalar relacionada. Seu papel apoia uma combinação mais ampla de trabalho logístico nas cadeias de suprimentos de saúde.
O segmento de terapias celulares e gênicas tem previsão de crescer a um CAGR de 7,61% entre 2026 e 2031. Esses produtos requerem condições ultracongeladas ou criogênicas, dados de temperatura em tempo real, planos de reabastecimento de emergência e documentação de cadeia de custódia. O mercado de logística farmacêutica da Itália para essas terapias é moldado pelo trabalho operacional necessário para cada remessa individual. Os procedimentos de entrega continuam até o ponto de administração ao paciente, o que aumenta a importância da coordenação precisa. Biológicos e biossimilares, vacinas e hemoderivados também requerem armazenamento e transporte de cadeia fria validados. Os materiais de ensaios clínicos adicionam demanda adicional à medida que os patrocinadores de estudos precisam de distribuição controlada e urgente. Os prestadores precisam de equipes treinadas e equipamentos adequados para cada classe de produto. O mix de produtos favorece redes que podem operar serviços de distribuição convencionais e fluxos especializados de alta complexidade.
Análise Geográfica
O Norte da Itália detinha 55,01% da participação do mercado de logística farmacêutica da Itália em 2025. O corredor de Milão, Lodi, Pavia e Bérgamo contém uma alta concentração de atividade de fabricação e distribuição farmacêutica. Essa localização sustenta uma densa base de prestadores de cadeia fria certificados pelas GDP. Os hubs do Norte também servem como os principais pontos de preparação nacionais para remessas de terapias celulares e gênicas. Os couriers especializados frequentemente utilizam a região antes de mover produtos sensíveis em direção a destinos centrais e meridionais. Os aeroportos de Milão Malpensa e Bolonha fortalecem o papel da região no frete aéreo farmacêutico. Esses aeroportos conectam os clusters de fabricação com os fluxos de exportação para os Estados Unidos, a Suíça e a Bélgica.
O Centro da Itália possui o segundo maior cluster de fabricação farmacêutica do país. As exportações farmacêuticas da Toscana, do Lácio e dos Abruzos atingiram EUR 41,8 bilhões (USD 49,2 bilhões) em 2025. Os distritos de Fiano Romano e Latina combinam produção farmacêutica com infraestrutura de distribuição certificada pelas GDP. O site de Fiano Romano da Logista Pharma recebeu certificação GDP em dezembro de 2025. Roma também apoia atividades de coordenação para estudos clínicos farmacêuticos recrutados em todo o país. O Centro da Itália, portanto, conecta a atividade de distribuição nacional com os principais requisitos de fabricação e fornecimento clínico.
O Sul da Itália e as Ilhas têm previsão de crescer a um CAGR de 9,85% de 2026 a 2031. O tamanho do mercado de logística farmacêutica da Itália nessa área é sustentado pelo desenvolvimento de nova infraestrutura e pela expansão da atividade de fabricação. A Campânia e os Abruzos registraram maior atividade de exportação farmacêutica em 2025. A região historicamente teve menos capacidade de cadeia fria do que o principal corredor do Norte. As entregas para a Sicília e a Sardenha podem exigir arranjos de courier personalizados e embalagens de contingência. A Healthcare anunciou uma nova instalação de saúde em Roma em junho de 2026 como parte de uma expansão europeia com controle de temperatura. Novas instalações podem melhorar o acesso a produtos especializados, mas a entrega final permanece uma parte exigente do modelo operacional regional.
Cenário Competitivo
O mercado de logística farmacêutica da Itália tem concentração moderada entre integradores globais e prestadores italianos especializados. As empresas internacionais detêm funções de logística contratada em vários fabricantes farmacêuticos. Os operadores italianos competem na distribuição hospitalar, no fornecimento para ensaios clínicos e nos serviços de terapias avançadas. Os grandes prestadores utilizam investimentos em tecnologia para melhorar a consistência e gerenciar fluxos de pedidos mais fragmentados. A DHL Supply Chain Italy instalou um sistema de automação robótica em seu campus de Livraga em julho de 2025. A instalação utiliza tecnologia de armazenamento e recuperação automatizados e rastreamento habilitado por RFID. Isso apoia um processamento mais rápido enquanto mantém os controles de manuseio farmacêutico.
Os operadores especializados competem por meio de densidade de rede local, conhecimento do produto e procedimentos de conformidade estabelecidos. A cobertura de cadeia fria no Sul da Itália e a entrega de terapias avançadas diretamente ao paciente permanecem áreas com espaço para capacidade de serviço adicional. A distribuição criogênica também requer equipamentos e procedimentos que não estão disponíveis em todas as redes regionais. A PHSE adquiriu uma participação de 80% na L.S. Logistica Sanitaria em Verona em julho de 2026[4]PHSE Group, "PHSE Acquires L.S. Logistica Sanitaria to Expand Operations," PHSE Group, phse.com. A aquisição combina a gestão de estoque de enfermaria hospitalar com a distribuição farmacêutica com controle de temperatura. Essa movimentação expande o alcance da PHSE na logística hospitalar e demonstra o valor da integração de serviços próximos ao cuidado do paciente.
A rastreabilidade digital, o armazenamento automatizado e os registros eletrônicos de temperatura estão se tornando requisitos operacionais rotineiros. Os prestadores que não conseguem manter essas capacidades enfrentam maiores riscos de conformidade e serviço. O setor de logística farmacêutica da Itália também requer forte execução de última milha para hospitais, farmácias e entregas específicas ao paciente. A escala global é útil para o frete aéreo internacional e os fluxos de cadeia fria em múltiplos países. A especialização local é importante quando os serviços precisam refletir as práticas regionais de saúde ou requisitos clínicos urgentes. A Movianto desenvolveu capacidades de armazenamento farmacêutico ultracongelado para produtos de vacinas e biotecnologia em toda a Europa.
Líderes do Setor de Logística Farmacêutica da Itália
DHL Group
United Parcel Service, Inc.
Kuehne + Nagel International AG
CEVA Logistics SA
DSV A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: O PHSE Group adquiriu uma participação de 80% na L.S. Logistica Sanitaria S.r.l. em Verona, ampliando a cobertura de logística hospitalar da PHSE no Vêneto e na Lombardia. O hub de Verona possui certificação GMP da AIFA com rastreabilidade farmacêutica integrada ao WMS.
- Junho de 2026: A UPS Healthcare anunciou uma expansão de 48 milhões de USD em suas operações de logística com controle de temperatura na Europa, incluindo uma nova instalação de saúde em Roma. A instalação foi projetada como um ponto final regional para produtos farmacêuticos especializados e de grau clínico, com capacidades de armazenamento sub-zero e em temperatura ambiente controlada.
- Dezembro de 2025: O hub de 25.000 m² da Logista Pharma em Fiano Romano, atendendo hospitais, farmácias e clientes atacadistas do Centro da Itália, recebeu certificação GDP do Bureau Veritas Italia, confirmando a conformidade com as diretrizes GDP da UE e os padrões da AIFA italiana para distribuição farmacêutica.
- Julho de 2025: A DHL Supply Chain Italy inaugurou um sistema de automação robótica de EUR 14 milhões (USD 16,5 milhões) em seu Health Logistics Campus em Livraga (Lodi). Descrita como o primeiro armazém de ciências da vida totalmente automatizado da Itália, a instalação implanta o ASRS Exotec Skypod com rastreamento farmacêutico em tempo real habilitado por RFID.


Escopo do Relatório do Mercado de Logística Farmacêutica da Itália
| Transporte | Rodoviário |
| Aéreo | |
| Marítimo e Vias Navegáveis Interiores | |
| Ferroviário | |
| Armazenagem e Distribuição | |
| Serviços de Valor Agregado e Outros |
| Logística de Cadeia Fria |
| Logística sem Cadeia Fria |
| Medicamentos com Prescrição |
| Medicamentos OTC |
| Biológicos e Biossimilares |
| Vacinas e Hemoderivados |
| Materiais de Ensaios Clínicos |
| Terapias Celulares e Gênicas |
| Dispositivos Médicos e Diagnósticos |
| Medicina Veterinária |
| Outros |
| Norte da Itália |
| Centro da Itália |
| Sul da Itália (incl. as Ilhas) |
| Por Função Logística | Transporte | Rodoviário |
| Aéreo | ||
| Marítimo e Vias Navegáveis Interiores | ||
| Ferroviário | ||
| Armazenagem e Distribuição | ||
| Serviços de Valor Agregado e Outros | ||
| Por Modo de Operação | Logística de Cadeia Fria | |
| Logística sem Cadeia Fria | ||
| Por Tipo de Produto | Medicamentos com Prescrição | |
| Medicamentos OTC | ||
| Biológicos e Biossimilares | ||
| Vacinas e Hemoderivados | ||
| Materiais de Ensaios Clínicos | ||
| Terapias Celulares e Gênicas | ||
| Dispositivos Médicos e Diagnósticos | ||
| Medicina Veterinária | ||
| Outros | ||
| Por Região | Norte da Itália | |
| Centro da Itália | ||
| Sul da Itália (incl. as Ilhas) |


Principais Questões Respondidas no Relatório
Qual é o valor projetado da logística farmacêutica na Itália até 2031?
O mercado de logística farmacêutica da Itália tem previsão de atingir 10,79 bilhões de USD até 2031, crescendo a um CAGR de 4,47% a partir de 2026.
Qual função logística detinha a maior participação na Itália durante 2025?
O transporte liderou as funções logísticas com uma participação de 48,29% em 2025, sustentado pelas necessidades de distribuição nacional e entrega para exportação.
Por que a logística de cadeia fria está crescendo mais rapidamente do que a distribuição farmacêutica em temperatura ambiente?
A logística de cadeia fria tem previsão de crescer a um CAGR de 6,47% porque biológicos, vacinas e terapias avançadas necessitam de manuseio validado com controle de temperatura.
Qual grupo de produtos farmacêuticos tem previsão de crescer mais rapidamente até 2031?
As terapias celulares e gênicas têm previsão de crescer a um CAGR de 7,61%, sustentadas pelo complexo manuseio criogênico e pelos requisitos de entrega específicos ao paciente.
Qual região tem expectativa de crescer mais rapidamente na Itália até 2031?
O Sul da Itália e as Ilhas têm previsão de crescer a um CAGR de 9,85% à medida que a capacidade de logística farmacêutica se expande a partir de uma base menor.
Qual é o grau de concentração do mercado de logística farmacêutica italiano?
O mercado recebe uma pontuação de concentração de 5 em 10 porque integradores internacionais e especialistas italianos competem entre si.
Página atualizada pela última vez em:



