
Taille et part du marché de la logistique pharmaceutique en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 8.28 Milliards de dollars |
| Taille du Marché (2026) | 8.67 Milliards de dollars |
| Taille du Marché (2031) | 10.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.47 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique pharmaceutique en Italie par Mordor Intelligence
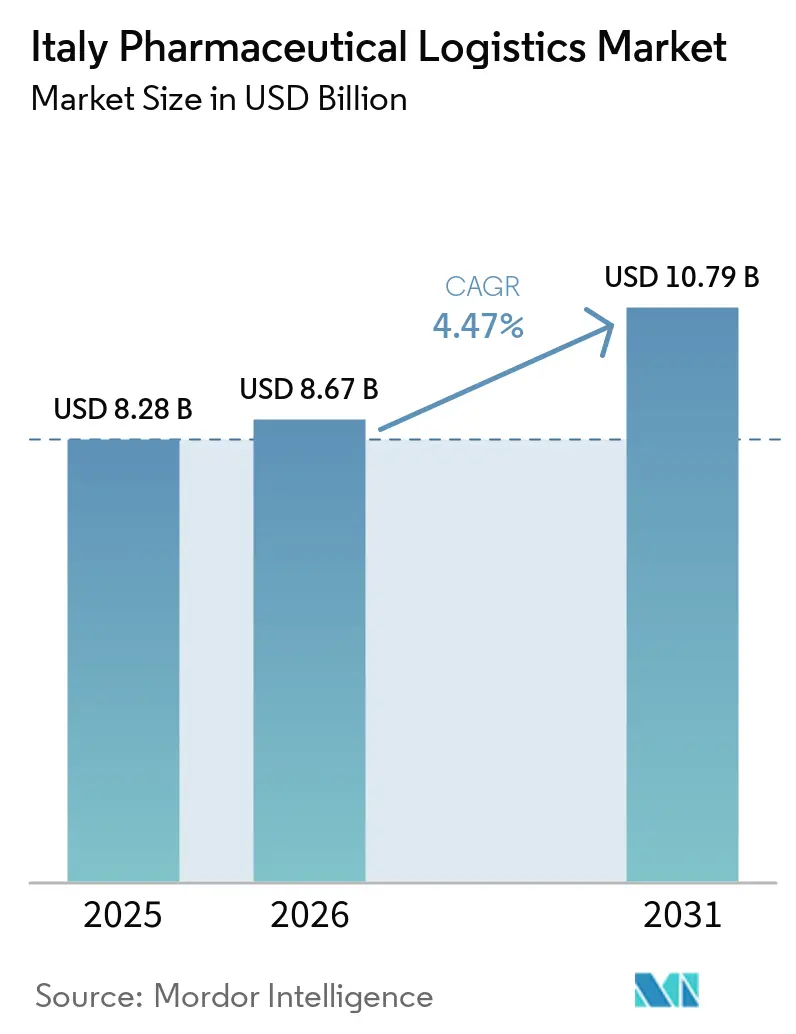
La taille du marché de la logistique pharmaceutique en Italie était évaluée à 8,28 milliards USD en 2025 et devrait croître de 8,67 milliards USD en 2026 pour atteindre 10,79 milliards USD d'ici 2031, à un CAGR de 4,47 % durant la période de prévision (2026-2031).
La base de production pharmaceutique italienne génère des flux entrants récurrents de substances pharmaceutiques actives et des flux sortants de médicaments finis. Le pays détenait 24 % de la production des organisations de développement et de fabrication sous contrat de l'UE lors du BIO 2026, soutenant la demande de services de transport et de distribution spécialisés. Les produits biologiques, les vaccins et les thérapies avancées nécessitent une manipulation contrôlée et une surveillance plus étroite de la température tout au long de la chaîne d'approvisionnement. Les grands prestataires logistiques investissent dans l'automatisation, la traçabilité et les capacités de chaîne du froid, tandis que les spécialistes locaux se démarquent par leur couverture régionale et leur connaissance réglementaire. La demande évolue également vers des expéditions plus petites et plus fréquentes, ce qui accroît l'importance d'une planification fiable des itinéraires et d'une performance de service documentée.
Points clés du rapport
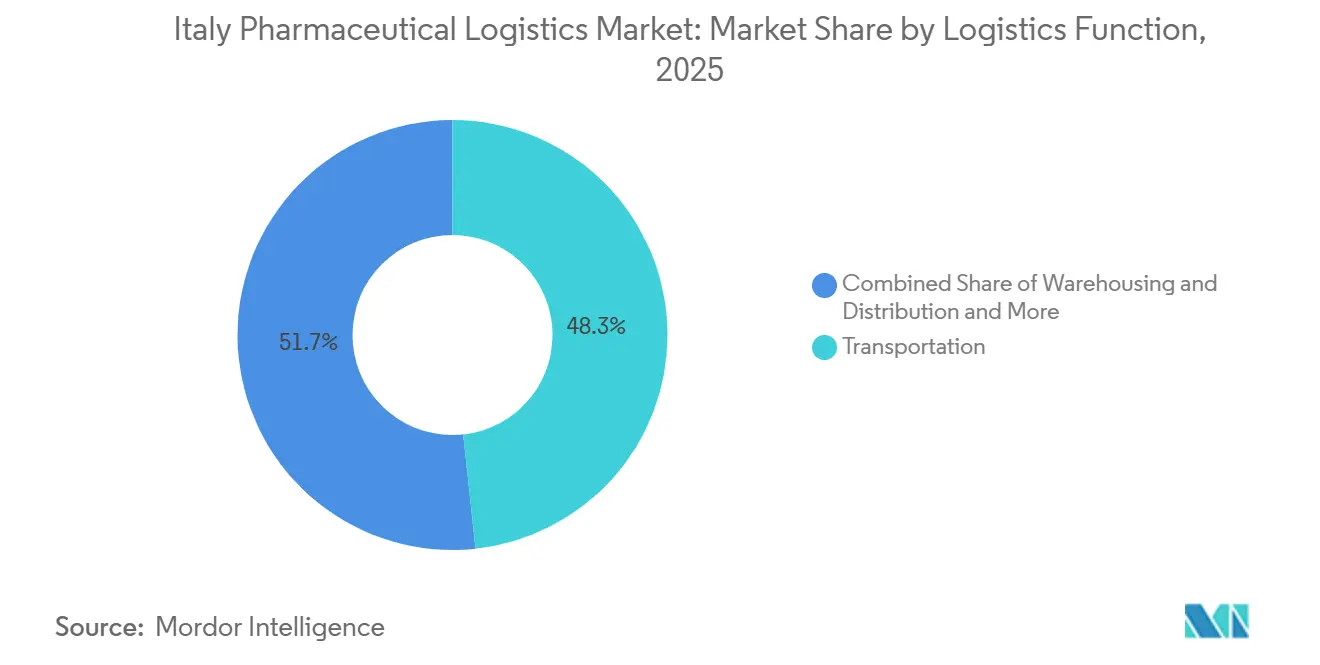
- Par fonction logistique, le transport détenait 48,29 % de la part du marché de la logistique pharmaceutique en Italie en 2025, tandis que le segment des services à valeur ajoutée et autres devrait croître à un CAGR de 7,30 % jusqu'en 2031.
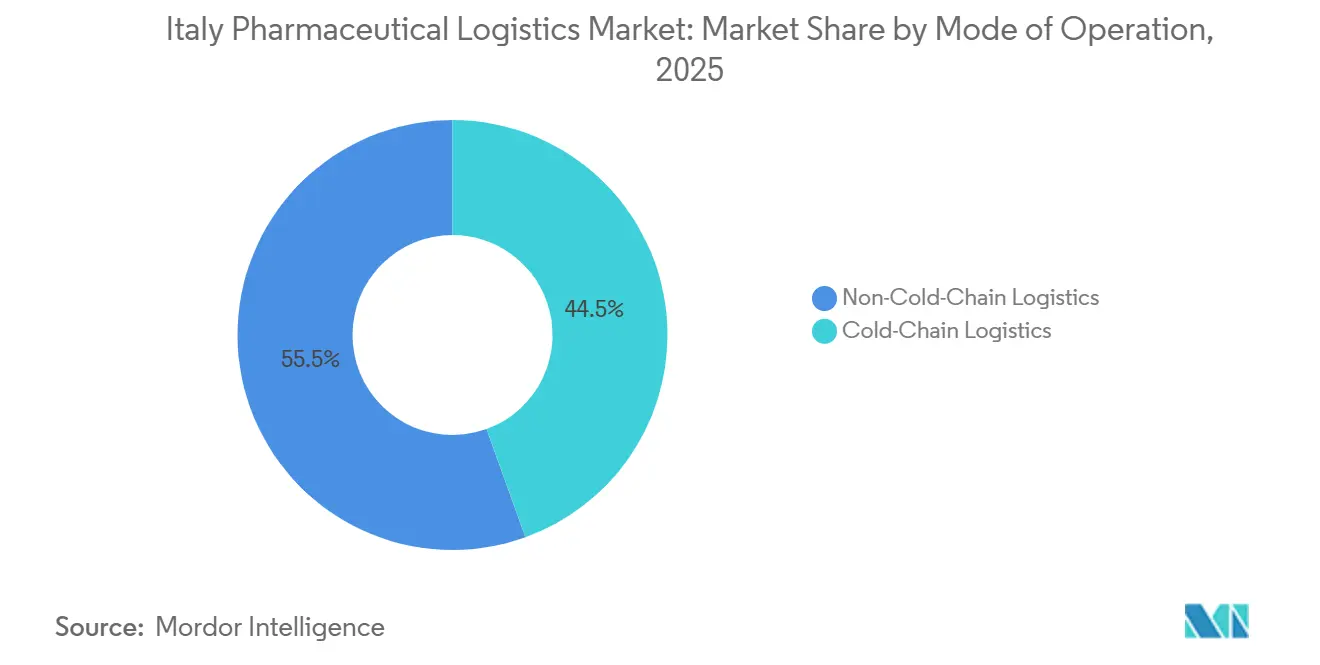
- Par mode d'exploitation, la logistique hors chaîne du froid détenait 55,51 % de la taille du marché de la logistique pharmaceutique en Italie en 2025, tandis que la logistique en chaîne du froid devrait croître à un CAGR de 6,47 % jusqu'en 2031.
- Par type de produit, les médicaments sur ordonnance détenaient 52,13 % de la part du marché de la logistique pharmaceutique en Italie en 2025, tandis que le segment des thérapies cellulaires et géniques devrait croître à un CAGR de 7,61 % jusqu'en 2031.
- Par région, l'Italie du Nord détenait 55,01 % de la taille du marché de la logistique pharmaceutique en Italie en 2025, tandis que l'Italie du Sud et les îles devraient croître à un CAGR de 9,85 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique pharmaceutique en Italie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des produits biologiques, des vaccins et des thérapies avancées | +1.4% | Mondial, avec un impact concentré en Italie du Nord et en Italie centrale | Moyen terme (2 à 4 ans) |
| Expansion de la logistique à température contrôlée et de la logistique spécialisée | +0.9% | National, avec des investissements en plateformes concentrés en Italie du Nord | Moyen terme (2 à 4 ans) |
| Concentration de la fabrication et des exportations pharmaceutiques | +0.8% | Italie du Nord et Italie centrale, avec des effets secondaires en Italie du Sud | Court terme (≤ 2 ans) |
| Externalisation vers des prestataires logistiques tiers conformes aux BPD | +0.7% | National | Moyen terme (2 à 4 ans) |
| Flux de thérapies cellulaires et géniques à haute valeur et à délai critique | +0.5% | Plateformes principales en Italie du Nord, avec une demande de livraison intermédiaire émergente en Italie du Sud | Long terme (≥ 4 ans) |
| Régionalisation des réseaux d'essais cliniques et de distribution directe au patient | +0.4% | National, avec une activité précoce d'essais cliniques en Lombardie, dans le Latium et en Campanie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des produits biologiques, des vaccins et des thérapies avancées
La fabrication italienne génère une part substantielle des besoins du pays en logistique pharmaceutique spécialisée. Les installations pharmaceutiques en Italie ont produit 74 milliards EUR (87,04 milliards USD) de production en 2025[1]Farmindustria, "Farmaceutica Italiana, Export a Oltre 69 Miliardi nel 2025," FarmaciaVirtuale, farmaciavirtuale.it. Les produits biologiques et les vaccins nécessitent un emballage validé, une surveillance continue de la température et des enregistrements de transport complets. Ces exigences s'appliquent depuis la libération en fabrication jusqu'au stockage, au transport et à la livraison. Le marché de la logistique pharmaceutique en Italie bénéficie donc d'une intensité de service plus élevée à mesure que la production se tourne vers des thérapies sensibles. Les thérapies cellulaires et géniques étendent ce besoin car chaque expédition nécessite des contrôles stricts de la chaîne de traçabilité et des étapes de livraison soigneusement planifiées.
Expansion de la logistique à température contrôlée et de la logistique spécialisée
La réduction de la taille des commandes modifie le modèle opérationnel de la distribution pharmaceutique. Le nombre de colis par expédition dans le circuit des pharmacies italiennes a augmenté de 17 % en 2025[2]Optivo Logistics, "DIF Shipment Fragmentation 2026, Polimi Data and Route Impact," Optivo Logistics, optivologistics.com. Un plus grand nombre de livraisons nécessite davantage de préparation des véhicules, de contrôles d'emballage, d'enregistrements de température et de contrôles d'itinéraires. Ces activités sont nécessaires même lorsque l'expédition contient un faible volume de produits. Ce schéma soutient la demande de services à température contrôlée et de services spécialisés sur le marché de la logistique pharmaceutique en Italie. Il accroît également la valeur des centres de distribution automatisés capables de traiter des commandes fréquentes avec des normes de manutention cohérentes. DHL Supply Chain Italy a inauguré un système robotisé sur son campus de logistique de santé de Livraga en juillet 2025, reflétant l'accent mis sur la productivité des entrepôts et la traçabilité.
Externalisation vers des prestataires logistiques tiers conformes aux BPD
Les fabricants transfèrent davantage de travaux d'entreposage et de distribution à des prestataires logistiques tiers qualifiés. Ce changement reflète le coût du maintien de procédures documentées, de systèmes de température validés et de personnel formé. Les prestataires dont les opérations sont conformes aux BPD peuvent répartir ces coûts fixes sur plusieurs contrats clients. Cela rend les modèles de services externalisés plus attractifs lorsque les fabricants doivent concentrer la capacité de leurs installations sur la production. La loi de finances italienne 2025 a relevé la marge des grossistes pharmaceutiques à 3,7 %, après une période durant laquelle la structure de marge antérieure limitait les investissements en infrastructure. Le secteur de la logistique pharmaceutique en Italie bénéficie lorsque des prestataires spécialisés assument les responsabilités courantes de conformité et de distribution pour les clients fabricants.
Régionalisation des réseaux d'essais cliniques et de distribution directe au patient
Les essais cliniques et les programmes de distribution directe au patient nécessitent un modèle de service différent de celui de la distribution pharmaceutique standard. Les expéditions peuvent devoir parvenir au domicile d'un patient ou à un hôpital éloigné selon un calendrier défini. Ces livraisons peuvent nécessiter un emballage en chaîne du froid, une documentation spécifique au patient et une coordination étroite de la livraison. Les 20 systèmes de santé régionaux italiens ajoutent de la complexité car les pratiques d'approvisionnement et de distribution diffèrent d'une région à l'autre. Les opérateurs ont besoin de capacités d'exécution régionales plutôt que d'un plan de routage national unique. Le marché de la logistique pharmaceutique en Italie bénéficie également de cette complexité opérationnelle car une couverture de livraison intermédiaire vérifiée devient une exigence de service significative. Les flux de distribution directe au patient et les travaux d'essais cliniques peuvent soutenir des prestataires spécialisés qui maintiennent des performances cohérentes dans plusieurs régions italiennes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des infrastructures de chaîne du froid validées | -0.4% | National, le plus aigu en Italie du Sud et dans les îles | Long terme (≥ 4 ans) |
| Charge de conformité stricte aux BPD, BPF et aux exigences de l'AIFA | -0.3% | National | Long terme (≥ 4 ans) |
| Fragmentation de la prestation de soins de santé régionale et complexité de la livraison intermédiaire | -0.2% | Italie du Sud et îles, avec des effets secondaires en Italie centrale | Long terme (≥ 4 ans) |
| Viabilité limitée des itinéraires ultra-froids et cryogéniques à faible volume | -0.1% | Italie du Sud et îles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des infrastructures de chaîne du froid validées
Un site de chaîne du froid conforme aux BPD nécessite un investissement plus important qu'un entrepôt standard. Les opérateurs ont besoin de zones à température contrôlée, d'une surveillance continue, d'un refroidissement de secours, d'équipements calibrés et de processus de qualification documentés. Les marges opérationnelles de la logistique de santé italienne ont été enregistrées à 3 % en 2025, contre 6 % pour le secteur logistique italien au sens large[3]MM Operations, "Logistica Pharma e Cosmoceutica 2026," MM Operations, mmoperations.it. Cela limite la capacité des petits prestataires à financer de nouvelles capacités de chaîne du froid à partir de ressources internes. Les grands prestataires intégrés peuvent investir plus facilement dans des actifs contrôlés et des systèmes numériques. L'écart qui en résulte est le plus visible en dehors du principal corridor logistique du nord de l'Italie. Les livraisons de thérapies cellulaires et géniques vers l'Italie du Sud et la Sicile nécessitent également un emballage cryogénique et une coordination spécialisée avec des coursiers locaux.
Charge de conformité stricte aux BPD, BPF et aux exigences de l'AIFA
La distribution pharmaceutique en Italie implique des obligations à chaque étape, depuis la libération par le fabricant jusqu'à la livraison en pharmacie. Les exigences des BPD et des BPF nécessitent des procédures formelles, une gestion vérifiée de la température, du personnel qualifié et des enregistrements continus. Les systèmes de vérification électronique et les mesures anti-falsification ajoutent également des coûts en équipements, logiciels et formation. Ces coûts pèsent davantage sur les petits prestataires qui ne peuvent pas répartir les investissements sur une large base de clients. Les dépenses de conformité peuvent limiter les fonds disponibles pour l'expansion des entrepôts et la couverture des services régionaux. Le marché de la logistique pharmaceutique en Italie reste dépendant de prestataires capables de maintenir les normes d'autorisation tout en développant leurs capacités. Cela renforce le rôle des opérateurs établis qui disposent déjà de systèmes validés et d'équipes qualité expérimentées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction logistique : le transport ancre les revenus tandis que les services à valeur ajoutée s'accélèrent
Le transport détenait 48,29 % de la part du marché de la logistique pharmaceutique en Italie en 2025. L'ampleur de ce segment reflète la nécessité de déplacer les médicaments entre les sites de production, les dépôts de gros, les hôpitaux, les pharmacies et les points d'exportation. Le fret routier reste le fondement de la distribution pharmaceutique nationale car il dessert des réseaux de livraison multi-arrêts habituels. Les flottes réfrigérées certifiées BPD soutiennent les produits nécessitant des conditions de température contrôlée. Le fret aérien transporte des volumes plus faibles mais présente une valeur de service plus élevée pour les produits biologiques, les matériaux d'essais cliniques et les thérapies avancées. Milan et Rome offrent des connexions importantes pour les flux pharmaceutiques internationaux. Les services ferroviaires, maritimes et par voies navigables intérieures jouent un rôle plus modeste, bien que le rail soutienne certains mouvements intermodaux à température contrôlée dans le corridor industriel du Nord.
Le segment des services à valeur ajoutée et autres devrait se développer à un CAGR de 7,30 % entre 2026 et 2031. Cette catégorie comprend le conditionnement secondaire, la vérification des codes de sérialisation, la documentation qualité et le reconditionnement en chaîne du froid. Les fabricants ont recours à ces services lorsqu'ils réorientent leur capacité interne vers des activités de production. La taille du marché de la logistique pharmaceutique en Italie pour cette fonction est soutenue par le besoin croissant de tâches liées à la conformité après la fabrication. L'entreposage et la distribution bénéficient également de l'externalisation par les clients de la gestion des stocks et du stockage contrôlé. Les plateformes certifiées BPD en Italie centrale et du Nord ajoutent des capacités pour les stocks en température ambiante et à température contrôlée. Le transport restera essentiel pour les revenus, tandis que les offres de services groupés peuvent accroître le rôle des contrats logistiques spécialisés. Ce schéma favorise les prestataires qui combinent des opérations de fret avec des capacités documentées de qualité et de manutention.


Par mode d'exploitation : la logistique en chaîne du froid dépasse les volumes ambiants dans un marché porté par les produits biologiques
La logistique hors chaîne du froid détenait 55,51 % de la taille du marché de la logistique pharmaceutique en Italie en 2025. Ce segment comprend les médicaments sur ordonnance à température ambiante, les produits en vente libre et les produits acheminés dans des conditions de température ambiante contrôlée. Sa large base de revenus reflète le volume continu de médicaments standard distribués via les réseaux hospitaliers et pharmaceutiques. Les itinéraires de livraison multi-arrêts restent au cœur de ce modèle opérationnel. Les opérateurs ont toujours besoin d'un contrôle étroit des itinéraires à mesure que les commandes deviennent plus petites et que la fréquence de livraison augmente. Les produits ambiants ne suppriment pas la nécessité d'enregistrements précis et d'une planification fiable des expéditions. Ce segment fournit également des volumes stables qui soutiennent les réseaux de distribution nationaux des grands prestataires.
La logistique en chaîne du froid devrait croître à un CAGR de 6,47 % de 2026 à 2031. La production des CDMO italiens crée une demande de stockage et de transport validés entre 2 °C et 8 °C. Les produits biologiques, les vaccins et les médicaments spécialisés dépendent de ces conditions contrôlées lors de la distribution. Les thérapies ultra-froides et cryogéniques nécessitent un niveau supplémentaire d'équipements, de planification et de surveillance. La part du marché de la logistique pharmaceutique en Italie pour les services en chaîne du froid devrait bénéficier de l'utilisation commerciale croissante des thérapies avancées. Des prestataires spécialisés ont développé des réseaux de stockage ultra-froid dédiés pour desservir ces produits à travers l'Europe. L'Italie du Nord dispose de l'infrastructure existante la plus solide, mais la demande augmente dans tout le pays. Cela crée un besoin de prestataires capables de connecter des plateformes spécialisées avec des services de livraison finale fiables.
Par type de produit : les médicaments sur ordonnance constituent la base des revenus tandis que les thérapies cellulaires et géniques stimulent la croissance de pointe
Les médicaments sur ordonnance détenaient 52,13 % de la taille du marché de la logistique pharmaceutique en Italie en 2025. Les circuits de distribution du service national de santé acheminent les médicaments remboursables vers les hôpitaux et les pharmacies communautaires dans tout le pays. Cela crée une large base de travaux de distribution récurrents pour les opérateurs certifiés BPD. Une part significative de ces produits nécessite une manutention à température validée car l'Italie fabrique des vaccins et des anticorps monoclonaux. Les médicaments en vente libre et les médicaments vétérinaires fournissent des volumes supplémentaires à température ambiante. Ces flux contribuent à maintenir une activité régulière sur les itinéraires nationaux. Les dispositifs médicaux et les diagnostics utilisent également une infrastructure de distribution hospitalière connexe. Leur rôle soutient un éventail plus large de travaux logistiques dans les chaînes d'approvisionnement en soins de santé.
Le segment des thérapies cellulaires et géniques devrait croître à un CAGR de 7,61 % entre 2026 et 2031. Ces produits nécessitent des conditions ultra-froides ou cryogéniques, des données de température en temps réel, des plans de réapprovisionnement d'urgence et une documentation de la chaîne de traçabilité. Le marché de la logistique pharmaceutique en Italie pour ces thérapies est façonné par le travail opérationnel requis pour chaque expédition individuelle. Les procédures de livraison se poursuivent jusqu'au point d'administration au patient, ce qui accroît l'importance d'une coordination précise. Les produits biologiques et biosimilaires, les vaccins et les produits sanguins nécessitent également un stockage et un transport en chaîne du froid validés. Les matériaux d'essais cliniques ajoutent une demande supplémentaire car les promoteurs d'études ont besoin d'une distribution contrôlée et urgente. Les prestataires ont besoin d'équipes formées et d'équipements adaptés pour chaque classe de produits. Le mix de produits favorise les réseaux capables d'assurer des services de distribution conventionnels et des flux spécialisés à haute complexité.
Analyse géographique
L'Italie du Nord détenait 55,01 % de la part du marché de la logistique pharmaceutique en Italie en 2025. Le corridor Milan, Lodi, Pavie et Bergame concentre une forte densité d'activités de fabrication et de distribution pharmaceutiques. Cette localisation soutient une base dense de prestataires de chaîne du froid certifiés BPD. Les plateformes du Nord servent également de principaux points de transit nationaux pour les expéditions de thérapies cellulaires et géniques. Les coursiers spécialisés utilisent souvent la région avant d'acheminer des produits sensibles vers des destinations du centre et du sud. Les aéroports de Milan Malpensa et de Bologne renforcent le rôle de la région dans le fret aérien pharmaceutique. Ces aéroports connectent les clusters de fabrication avec les flux d'exportation vers les États-Unis, la Suisse et la Belgique.
L'Italie centrale abrite le deuxième plus grand cluster de fabrication pharmaceutique du pays. Les exportations pharmaceutiques de Toscane, du Latium et des Abruzzes ont atteint 41,8 milliards EUR (49,2 milliards USD) en 2025. Les districts de Fiano Romano et de Latina combinent la production pharmaceutique avec une infrastructure de distribution certifiée BPD. Le site de Fiano Romano de Logista Pharma a reçu la certification BPD en décembre 2025. Rome soutient également les activités de coordination pour les études cliniques pharmaceutiques recrutées dans tout le pays. L'Italie centrale relie donc l'activité de distribution nationale avec les principales exigences de fabrication et d'approvisionnement clinique.
L'Italie du Sud et les îles devraient croître à un CAGR de 9,85 % de 2026 à 2031. La taille du marché de la logistique pharmaceutique en Italie dans cette zone est soutenue par le développement de nouvelles infrastructures et l'expansion des activités de fabrication. La Campanie et les Abruzzes ont signalé une activité d'exportation pharmaceutique plus soutenue en 2025. La région a historiquement disposé de moins de capacités de chaîne du froid que le principal corridor du Nord. Les livraisons en Sicile et en Sardaigne peuvent nécessiter des arrangements de coursiers sur mesure et des emballages de contingence. UPS Healthcare a annoncé une nouvelle installation de santé à Rome en juin 2026 dans le cadre d'une expansion européenne à température contrôlée. De nouvelles installations peuvent améliorer l'accès aux produits spécialisés, mais la livraison finale reste une partie exigeante du modèle opérationnel régional.
Paysage concurrentiel
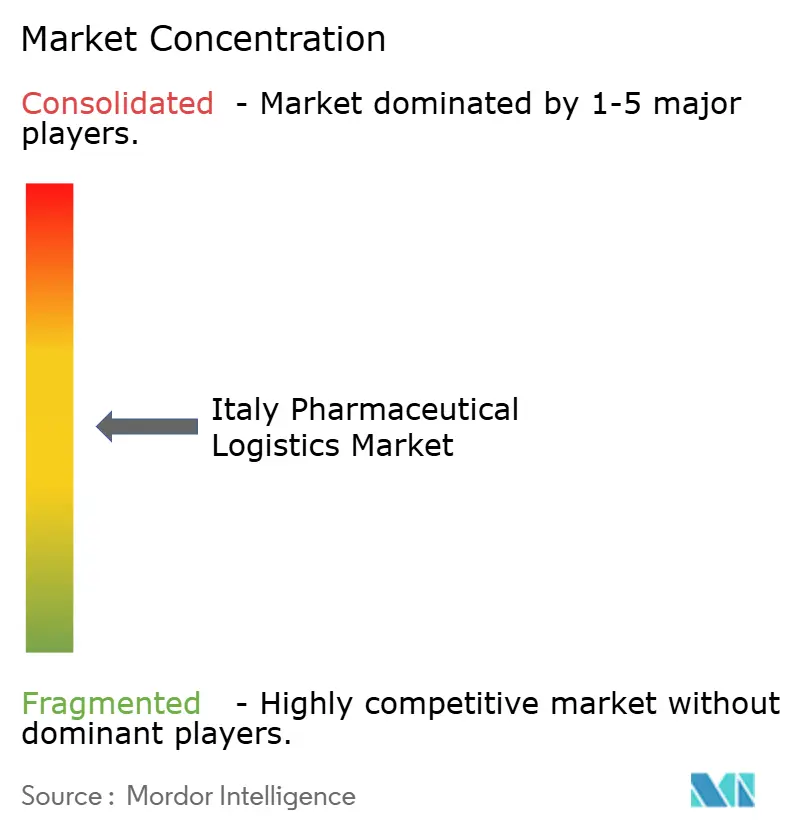
Le marché de la logistique pharmaceutique en Italie présente une concentration modérée entre les intégrateurs mondiaux et les prestataires italiens spécialisés. Les entreprises internationales occupent des rôles de logistique contractuelle auprès de plusieurs fabricants pharmaceutiques. Les opérateurs italiens se démarquent dans la distribution hospitalière, l'approvisionnement en essais cliniques et les services de thérapies avancées. Les grands prestataires utilisent les investissements technologiques pour améliorer la cohérence et gérer des flux de commandes plus fragmentés. DHL Supply Chain Italy a installé un système d'automatisation robotisée sur son campus de Livraga en juillet 2025. L'installation utilise une technologie de stockage et de récupération automatisés et un suivi par RFID. Cela permet un traitement plus rapide tout en maintenant les contrôles de manutention pharmaceutique.
Les opérateurs spécialisés se démarquent par la densité de leur réseau local, leur connaissance des produits et leurs procédures de conformité établies. La couverture de la chaîne du froid en Italie du Sud et la livraison de thérapies avancées directement au patient restent des domaines offrant des possibilités de capacité de service supplémentaire. La distribution cryogénique nécessite également des équipements et des procédures qui ne sont pas disponibles dans tous les réseaux régionaux. PHSE a acquis une participation de 80 % dans L.S. Logistica Sanitaria à Vérone en juillet 2026[4]PHSE Group, "PHSE Acquires L.S. Logistica Sanitaria to Expand Operations," PHSE Group, phse.com. L'acquisition combine la gestion des stocks dans les services hospitaliers avec la distribution pharmaceutique à température contrôlée. Cette opération étend la présence de PHSE dans la logistique hospitalière et illustre la valeur de l'intégration de services proches des soins aux patients.
La traçabilité numérique, le stockage automatisé et les enregistrements électroniques de température deviennent des exigences opérationnelles courantes. Les prestataires qui ne peuvent pas maintenir ces capacités font face à des risques de conformité et de service plus élevés. Le secteur de la logistique pharmaceutique en Italie exige également une exécution solide de la livraison intermédiaire pour les hôpitaux, les pharmacies et les livraisons spécifiques aux patients. L'envergure mondiale est utile pour le fret aérien international et les flux de chaîne du froid multi-pays. La spécialisation locale est importante lorsque les services doivent refléter les pratiques régionales de soins de santé ou des exigences cliniques urgentes. Movianto a développé des capacités de stockage pharmaceutique ultra-froid pour les produits vaccinaux et biotechnologiques à travers l'Europe.
Leaders du secteur de la logistique pharmaceutique en Italie
DHL Group
United Parcel Service, Inc.
Kuehne + Nagel International AG
CEVA Logistics SA
DSV A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : PHSE Group a acquis une participation de 80 % dans L.S. Logistica Sanitaria S.r.l. à Vérone, étendant la couverture logistique hospitalière de PHSE en Vénétie et en Lombardie. La plateforme de Vérone est certifiée BPF AIFA avec une traçabilité pharmaceutique intégrée au WMS.
- Juin 2026 : UPS Healthcare a annoncé une expansion de 48 millions USD de ses opérations logistiques européennes à température contrôlée, incluant une nouvelle installation de santé à Rome. L'installation est conçue comme un point d'accès régional pour les produits pharmaceutiques spécialisés et de qualité clinique, avec des capacités de stockage en dessous de zéro et en température ambiante contrôlée.
- Décembre 2025 : La plateforme de 25 000 m² de Fiano Romano de Logista Pharma, desservant les hôpitaux, les pharmacies et les clients grossistes d'Italie centrale, a reçu la certification BPD de Bureau Veritas Italia, confirmant la conformité aux lignes directrices BPD de l'UE et aux normes AIFA italiennes pour la distribution pharmaceutique.
- Juillet 2025 : DHL Supply Chain Italy a inauguré un système d'automatisation robotisée d'une valeur de 14 millions EUR (16,5 millions USD) sur son campus de logistique de santé de Livraga (Lodi). Décrite comme le premier entrepôt de sciences de la vie entièrement automatisé d'Italie, l'installation déploie le système ASRS Exotec Skypod avec un suivi pharmaceutique en temps réel par RFID.


Périmètre du rapport sur le marché de la logistique pharmaceutique en Italie
| Transport | Route |
| Aérien | |
| Maritime et voies navigables intérieures | |
| Ferroviaire | |
| Entreposage et distribution | |
| Services à valeur ajoutée et autres |
| Logistique en chaîne du froid |
| Logistique hors chaîne du froid |
| Médicaments sur ordonnance |
| Médicaments en vente libre |
| Produits biologiques et biosimilaires |
| Vaccins et produits sanguins |
| Matériaux d'essais cliniques |
| Thérapies cellulaires et géniques |
| Dispositifs médicaux et diagnostics |
| Médicaments vétérinaires |
| Autres |
| Italie du Nord |
| Italie centrale |
| Italie du Sud (îles comprises) |
| Par fonction logistique | Transport | Route |
| Aérien | ||
| Maritime et voies navigables intérieures | ||
| Ferroviaire | ||
| Entreposage et distribution | ||
| Services à valeur ajoutée et autres | ||
| Par mode d'exploitation | Logistique en chaîne du froid | |
| Logistique hors chaîne du froid | ||
| Par type de produit | Médicaments sur ordonnance | |
| Médicaments en vente libre | ||
| Produits biologiques et biosimilaires | ||
| Vaccins et produits sanguins | ||
| Matériaux d'essais cliniques | ||
| Thérapies cellulaires et géniques | ||
| Dispositifs médicaux et diagnostics | ||
| Médicaments vétérinaires | ||
| Autres | ||
| Par région | Italie du Nord | |
| Italie centrale | ||
| Italie du Sud (îles comprises) |


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de la logistique pharmaceutique en Italie d'ici 2031 ?
Le marché de la logistique pharmaceutique en Italie devrait atteindre 10,79 milliards USD d'ici 2031, avec un CAGR de 4,47 % à partir de 2026.
Quelle fonction logistique détenait la plus grande part en Italie en 2025 ?
Le transport a dominé les fonctions logistiques avec une part de 48,29 % en 2025, soutenu par les besoins de distribution nationale et de livraison à l'exportation.
Pourquoi la logistique en chaîne du froid croît-elle plus vite que la distribution pharmaceutique ambiante ?
La logistique en chaîne du froid devrait croître à un CAGR de 6,47 % car les produits biologiques, les vaccins et les thérapies avancées nécessitent une manutention à température contrôlée validée.
Quel groupe de produits pharmaceutiques devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les thérapies cellulaires et géniques devraient croître à un CAGR de 7,61 %, soutenues par des exigences complexes de manutention cryogénique et de livraison spécifique au patient.
Quelle région devrait connaître la croissance la plus rapide en Italie jusqu'en 2031 ?
L'Italie du Sud et les îles devraient croître à un CAGR de 9,85 % à mesure que les capacités logistiques pharmaceutiques se développent à partir d'une base plus faible.
Quel est le niveau de concentration du marché de la logistique pharmaceutique italien ?
Le marché reçoit un score de concentration de 5 sur 10 car les intégrateurs internationaux et les spécialistes italiens sont tous deux en concurrence.
Dernière mise à jour de la page le:



