
イタリア医薬品物流市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 8.28 十億米ドル |
| 市場規模 (2026) | 8.67 十億米ドル |
| 市場規模 (2031) | 10.79 十億米ドル |
| Growth Rate (2026 - 2031) | 4.47 % |
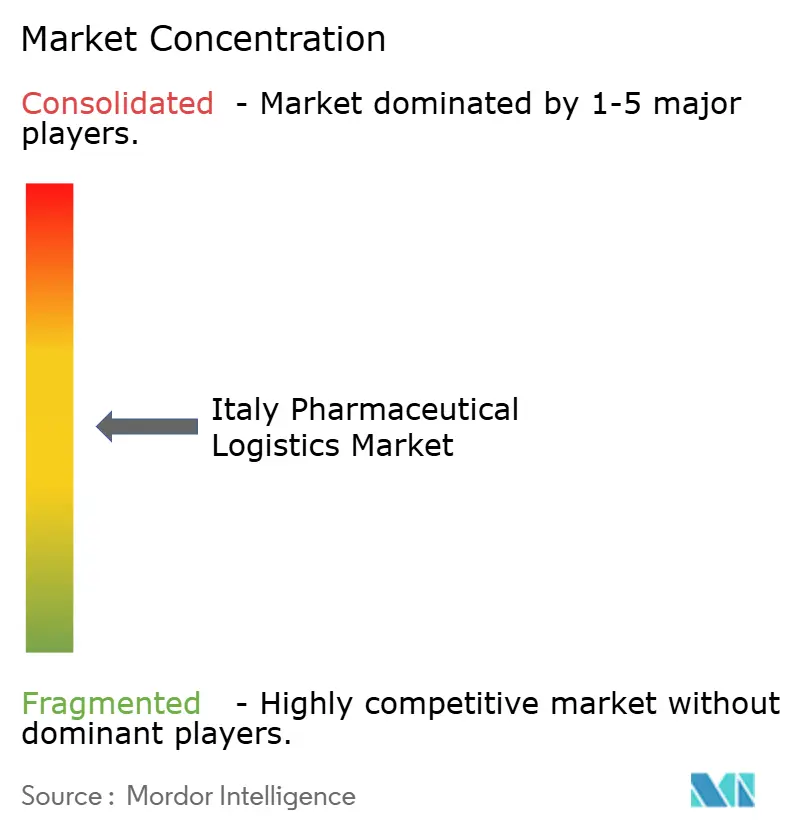
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア医薬品物流市場分析
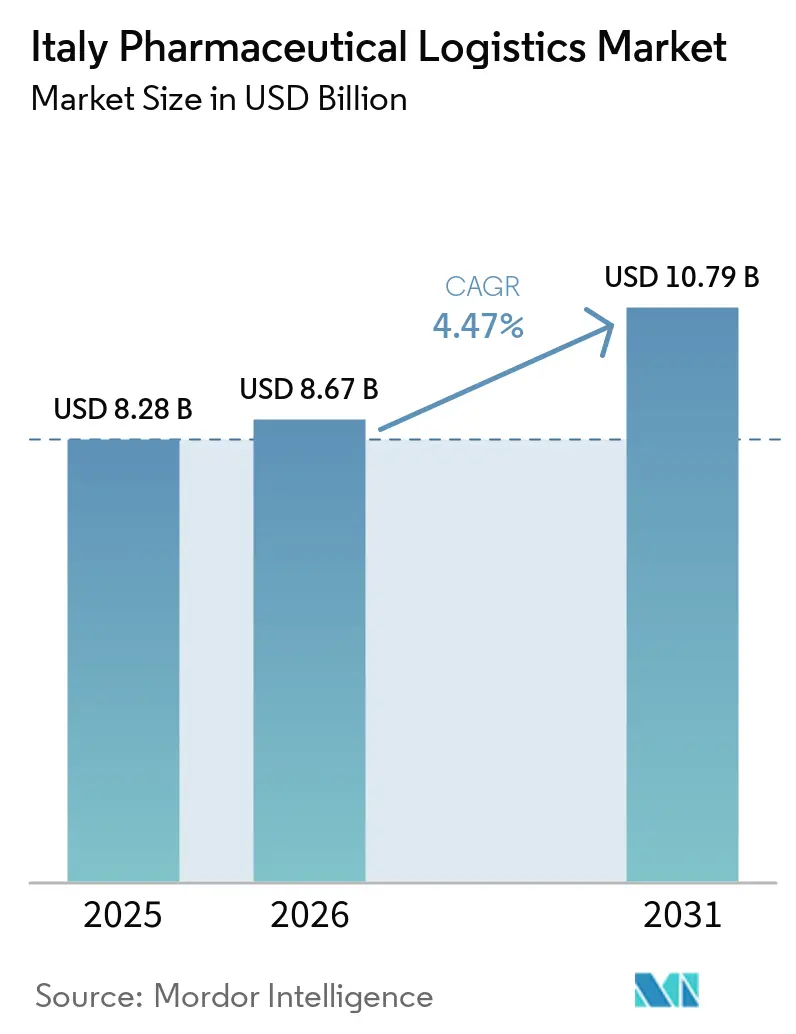
イタリア医薬品物流市場規模は2025年に82.8億米ドル(8.28 ビリオン 米ドル)と評価され、2026年の86.7億米ドル(8.67 ビリオン 米ドル)から2031年には107.9億米ドル(10.79 ビリオン 米ドル)に達すると推定され、予測期間(2026年~2031年)においてCAGR 4.47%で成長する見込みです。
イタリアの医薬品製造基盤は、原薬の継続的な入荷フローと完成医薬品の出荷フローを生み出しています。同国はBIO 2026においてEUの医薬品受託開発製造機関(CDMO)生産量の24%を占め、専門的な輸送・流通サービスへの需要を支えています。バイオ医薬品、ワクチン、先進治療薬はサプライチェーン全体にわたって管理された取り扱いと厳密な温度管理を必要とします。大手物流プロバイダーは自動化、トレーサビリティ、コールドチェーン能力への投資を進める一方、地域の専門業者は地域カバレッジと規制知識を通じて競争しています。また、需要はより小規模で頻繁な出荷へと移行しており、信頼性の高いルート計画と文書化されたサービスパフォーマンスの重要性が高まっています。
主要レポートのポイント
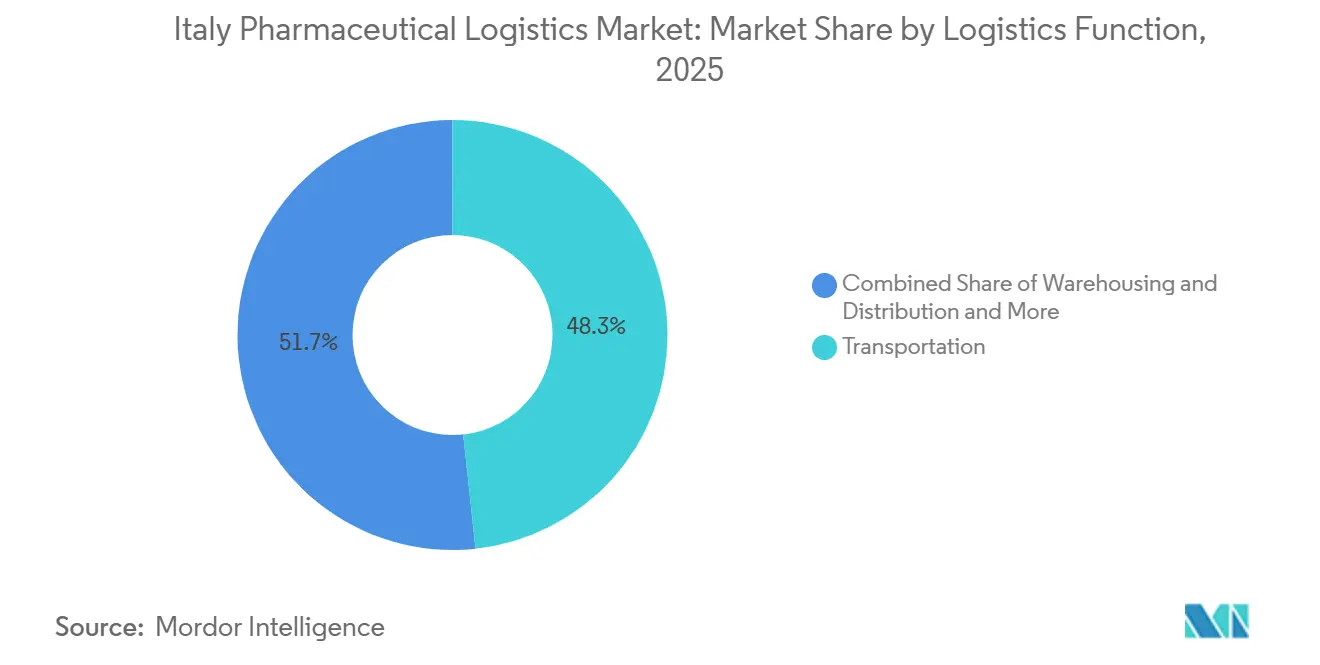
- 物流機能別では、輸送が2025年のイタリア医薬品物流市場シェアの48.29%を占め、付加価値サービスおよびその他のセグメントは2031年にかけてCAGR 7.30%で成長すると予測されています。
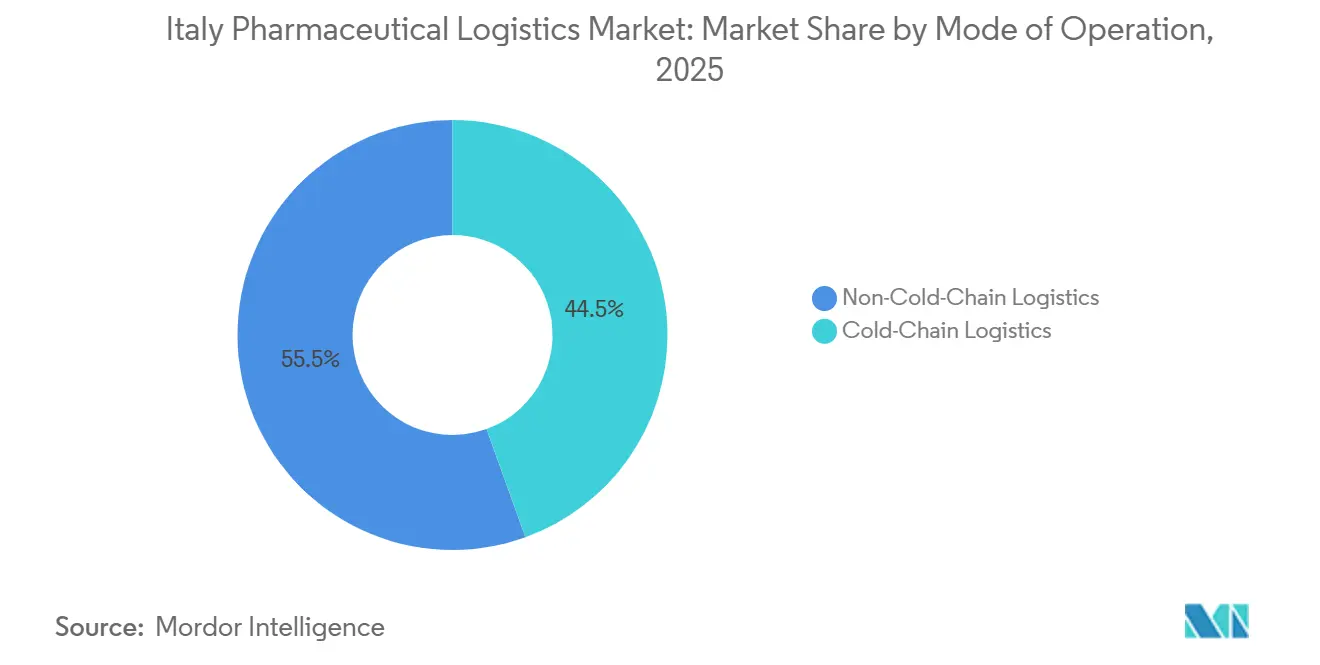
- 運営モード別では、非コールドチェーン物流が2025年のイタリア医薬品物流市場規模の55.51%を占め、コールドチェーン物流は2031年にかけてCAGR 6.47%で成長すると予測されています。
- 製品タイプ別では、処方薬が2025年のイタリア医薬品物流市場シェア52.13%を占め、細胞・遺伝子治療薬セグメントは2031年にかけてCAGR 7.61%で成長すると予測されています。
- 地域別では、北部イタリアが2025年のイタリア医薬品物流市場規模の55.01%を占め、南部イタリアおよび島嶼部は2031年にかけてCAGR 9.85%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
イタリア医薬品物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオ医薬品、ワクチン、先進治療薬の成長 | +1.4% | 北部および中部イタリアに集中した影響を持つグローバル | 中期(2〜4年) |
| 温度管理型・専門物流の拡大 | +0.9% | 北部イタリアにハブ投資が集中した全国規模 | 中期(2〜4年) |
| 医薬品製造および輸出の集中 | +0.8% | 北部および中部イタリア、南部イタリアへの二次的影響を伴う | 短期(2年以内) |
| GDP準拠サードパーティ物流プロバイダーへのアウトソーシング | +0.7% | 全国規模 | 中期(2〜4年) |
| 高付加価値・時間的制約のある細胞・遺伝子治療薬フロー | +0.5% | 北部イタリアの主要ハブ、南部イタリアにおけるラストマイル需要の拡大 | 長期(4年以上) |
| 臨床試験および患者直送ネットワークの地域化 | +0.4% | 全国規模、ロンバルディア州、ラツィオ州、カンパニア州における早期臨床試験活動を含む | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオ医薬品、ワクチン、先進治療薬の成長
イタリアの製造業は、専門的な医薬品物流に対する国内需要の相当な割合を生み出しています。イタリアの医薬品施設は2025年に740億ユーロ(870.4億米ドル、87.04 ビリオン 米ドル)の生産高を記録しました[1]Farmindustria、「Farmaceutica Italiana, Export a Oltre 69 Miliardi nel 2025」、FarmaciaVirtuale、farmaciavirtuale.it。バイオ医薬品とワクチンは、検証済みの包装、継続的な温度モニタリング、完全な輸送記録を必要とします。これらの要件は、製造出荷から保管、輸送、納品まで適用されます。したがって、イタリア医薬品物流市場は、生産が感受性の高い治療薬へとシフトするにつれて、より高いサービス強度から恩恵を受けます。細胞・遺伝子治療薬はこの必要性をさらに拡大させます。なぜなら、各出荷には厳格な保管連鎖管理と慎重に計画された納品手順が必要だからです。
温度管理型・専門物流の拡大
小口注文の増加が医薬品流通の運営モデルを変えています。イタリアの薬局チャネルにおける1出荷あたりの小包数は2025年に17%増加しました[2]Optivo Logistics、「DIF Shipment Fragmentation 2026, Polimi Data and Route Impact」、Optivo Logistics、optivologistics.com。配送回数の増加は、車両準備、包装確認、温度記録、ルート管理の増加を必要とします。これらの活動は、出荷に含まれる製品量が少ない場合でも必要です。このパターンは、イタリア医薬品物流市場における温度管理型・専門サービスへの需要を支えています。また、一貫した取り扱い基準で頻繁な注文を処理できる自動化された流通センターの価値を高めます。DHL Supply Chain Italyは2025年7月にリヴラガのヘルスロジスティクスキャンパスにロボットシステムを導入し、倉庫の生産性とトレーサビリティへの注力を示しました。
GDP準拠サードパーティ物流プロバイダーへのアウトソーシング
製造業者は倉庫保管・流通業務をより多く資格を持つサードパーティ物流プロバイダーに移管しています。この移行は、文書化された手順、検証済みの温度システム、訓練されたスタッフを維持するコストを反映しています。GDP準拠の運営を持つプロバイダーは、これらの固定費を複数の顧客契約に分散させることができます。これにより、製造業者が施設能力を生産に集中させる必要がある場合、アウトソーシングサービスモデルがより魅力的になります。2025年のイタリア予算法は、医薬品卸売業者のマージンを3.7%に引き上げました。これは、以前のマージン構造がインフラ投資を制限していた時期に続くものです。専門プロバイダーが製造クライアントのための日常的なコンプライアンスおよび流通責任を担う場合、イタリア医薬品物流産業は恩恵を受けます。
臨床試験および患者直送ネットワークの地域化
臨床試験および患者直送プログラムは、標準的な薬局流通とは異なるサービスモデルを必要とします。出荷は、スケジュールに基づいて患者の自宅や遠隔地の病院に届ける必要がある場合があります。これらの配送には、コールドチェーン包装、患者固有の文書、緊密な配送調整が必要な場合があります。イタリアの20の地域医療システムは、調達・流通慣行が全国で異なるため、複雑さを加えています。事業者は単一の全国ルーティング計画ではなく、地域的な実行能力を必要とします。イタリア医薬品物流市場は、検証済みのラストマイルカバレッジが重要なサービス要件となるため、この運営上の複雑さからも恩恵を受けます。患者直送フローと臨床試験業務は、複数のイタリア地域にわたって一貫したパフォーマンスを維持する専門プロバイダーを支援することができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 検証済みコールドチェーンインフラの高コスト | -0.4% | 全国規模、南部イタリアおよび島嶼部で最も深刻 | 長期(4年以上) |
| 厳格なGDP、GMP、AIFAコンプライアンス負担 | -0.3% | 全国規模 | 長期(4年以上) |
| 地域医療提供の断片化とラストマイルの複雑性 | -0.2% | 南部イタリアおよび島嶼部、中部イタリアへの二次的影響を伴う | 長期(4年以上) |
| 低量超低温・極低温ルートの限られた実行可能性 | -0.1% | 南部イタリアおよび島嶼部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
検証済みコールドチェーンインフラの高コスト
GDP準拠のコールドチェーン施設は、標準的な倉庫よりも多くの投資を必要とします。事業者は、管理された温度ゾーン、継続的なモニタリング、バックアップ冷却、校正済み機器、文書化された資格認定プロセスを必要とします。イタリアのヘルスケア物流の営業利益率は2025年に3%と記録され、イタリアの物流セクター全体の6%と比較されました[3]MM Operations、「Logistica Pharma e Cosmoceutica 2026」、MM Operations、mmoperations.it。これにより、小規模プロバイダーが内部リソースから新たなコールドチェーン能力に資金を提供する能力が制限されます。大規模な統合プロバイダーは、管理された資産とデジタルシステムにより積極的に投できます。この結果生じるギャップは、北部イタリアの主要物流回廊の外で最も顕著です。南部イタリアおよびシチリアへの細胞・遺伝子治療薬の配送には、極低温包装と専門的な地域クーリエ調整も必要です。
厳格なGDP、GMP、AIFAコンプライアンス負担
イタリアにおける医薬品流通は、製造出荷から薬局配送まで、すべての段階で義務を伴います。GDPおよびGMPの要件には、正式な手順、検証済みの温度管理、資格を持つ人員、継続的な記録が必要です。電子検証システムおよび改ざん防止措置も、機器、ソフトウェア、トレーニングコストを追加します。これらのコストは、幅広い顧客基盤に投資を分散できない小規模プロバイダーにより重くのしかかります。コンプライアンス支出は、倉庫拡張や地域サービスカバレッジに利用可能な資金を制限する可能性があります。イタリア医薬品物流市場は、能力を構築しながら認可基準を維持できるプロバイダーに依存し続けています。これにより、検証済みシステムと経験豊富な品質チームをすでに持つ確立された事業者の役割が強化されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物流機能別:輸送が収益を支え、付加価値サービスが加速
輸送は2025年のイタリア医薬品物流市場シェアの48.29%を占めました。このセグメントの規模は、生産拠点、卸売デポ、病院、薬局、輸出ゲートウェイ間で医薬品を移動させる必要性を反映しています。道路フレートは、定期的な複数停留所配送ネットワークに対応するため、国内医薬品流通の基盤であり続けています。GDP認定の冷蔵フリートは、管理された温度条件を必要とする製品を支援します。航空フレートは少量を運びますが、バイオ医薬品、臨床試験材料、先進治療薬に対してより高いサービス価値を持ちます。ミラノとローマは、国際的な医薬品フローの重要な接続点を提供しています。鉄道、海上、内陸水路サービスは小さな役割を持ちますが、鉄道は北部産業回廊における選択された温度管理型インターモーダル輸送を支援しています。
付加価値サービスおよびその他のセグメントは、2026年から2031年にかけてCAGR 7.30%で拡大すると予測されています。このカテゴリには、二次包装、シリアライゼーションコード検証、品質文書、コールドチェーン再包装が含まれます。製造業者は、内部能力を生産活動に向けて再配分する際にこれらのサービスを利用します。この機能に対するイタリア医薬品物流市場規模は、製造後のコンプライアンス関連タスクへの需要の高まりによって支えられています。倉庫保管・流通も、顧客が在庫管理と管理保管をアウトソーシングするにつれて恩恵を受けます。中部および北部イタリアのGDP認定ハブは、常温および温度管理型在庫の能力を追加しています。輸送は収益にとって不可欠であり続ける一方、サービスバンドルは専門物流契約における役割を高めることができます。このパターンは、フレート業務と文書化された品質・取り扱い能力を組み合わせるプロバイダーに有利です。
注記: 各セグメントのシェアはレポート購入後に入手可能


運営モード別:バイオ医薬品主導の市場においてコールドチェーン物流が常温量を上回る成長
非コールドチェーン物流は2025年のイタリア医薬品物流市場規模の55.51%を占めました。このセグメントには、常温処方薬、市販薬、管理された室温条件下で流通する製品が含まれます。その大きな収益基盤は、病院・薬局ネットワークを通じて流通する標準的な医薬品の継続的な量を反映しています。複数停留所配送ルートはこの運営モデルの中心であり続けています。注文が小口化し配送頻度が増加するにつれて、事業者は依然として厳密なルート管理を必要とします。常温製品は、正確な記録と信頼性の高い出荷タイミングの必要性を排除しません。このセグメントはまた、大手プロバイダーの全国流通ネットワークを支える安定した量を提供します。
コールドチェーン物流は2026年から2031年にかけてCAGR 6.47%で成長すると予測されています。イタリアのCDMO生産は、2℃から8℃での検証済み保管・輸送への需要を生み出しています。バイオ医薬品、ワクチン、専門医薬品は流通中にこれらの管理された条件に依存しています。超低温・極低温治療薬は、追加レベルの機器、計画、モニタリングを必要とします。コールドチェーンサービスのイタリア医薬品物流市場シェアは、先進治療薬の商業利用の拡大から恩恵を受けると予想されています。専門プロバイダーは、欧州全体でこれらの製品に対応するための専用超低温保管ネットワークを開発しています。北部イタリアは最も強固な既存インフラを持ちますが、全国的に需要が増加しています。これにより、専門ハブと信頼性の高い最終配送サービスを結びつけることができるプロバイダーへの需要が生まれています。
製品タイプ別:処方薬が収益基盤を維持し、細胞・遺伝子治療薬がフロンティア成長を牽引
処方薬は2025年のイタリア医薬品物流市場規模の52.13%を占めました。国民健康サービスの流通ルートは、全国の病院および地域薬局に償還対象医薬品を届けます。これにより、GDP認定事業者に対して幅広い定期的な流通業務の基盤が生まれます。イタリアがワクチンおよびモノクローナル抗体を製造しているため、これらの製品の相当な割合が検証済みの温度管理を必要とします。市販薬および動物用医薬品は追加の常温量を提供します。これらのフローは定期的な全国ルート活動を維持するのに役立ちます。医療機器および診断薬も関連する病院流通インフラを使用します。それらの役割は、ヘルスケアサプライチェーン全体にわたる物流業務のより幅広い組み合わせを支援します。
細胞・遺伝子治療薬セグメントは2026年から2031年にかけてCAGR 7.61%で成長すると予測されています。これらの製品は、超低温または極低温条件、リアルタイム温度データ、緊急再供給計画、保管連鎖文書を必要とします。これらの治療薬に対するイタリア医薬品物流市場は、個々の出荷ごとに必要な運営業務によって形成されています。配送手順は患者への投与時点まで継続し、精密な調整の重要性が高まりますバイオ医薬品・バイオシミラー、ワクチン、血液製剤も検証済みのコールドチェーン保管・輸送を必要とします。臨床試験材料は、試験スポンサーが管理された時間的制約のある流通を必要とするため、さらなる需要を追加します。プロバイダーは各製品クラスに対して訓練されたチームと適切な機器を必要とします。製品ミックスは、従来の流通サービスと高度な専門フローの両方を運営できるネットワークに有利です。
地域分析
北部イタリアは2025年のイタリア医薬品物流市場シェアの55.01%を占めました。ミラノ、ロディ、パヴィア、ベルガモの回廊には、医薬品製造・流通活動の高い集積があります。この立地は、GDP認定コールドチェーンプロバイダーの密な基盤を支えています。北部ハブはまた、細胞・遺伝子治療薬出荷の主要な全国ステージングポイントとしても機能しています。専門クーリエは、感受性の高い製品を中部・南部の目的地に向けて移動させる前に、この地域を利用することが多いです。ミラノ・マルペンサ空港とボローニャ空港は、医薬品航空フレートにおける同地域の役割を強化しています。これらの空港は、製造クラスターを米国、スイス、ベルギーへの輸出フローと結びつけています。
中部イタリアは国内第2位の医薬品製造クラスターを有しています。トスカーナ州、ラツィオ州、アブルッツォ州からの医薬品輸出は2025年に418億ユーロ(492億米ドル、49.2 ビリオン 米ドル)に達しました。フィアーノ・ロマーノおよびラティーナ地区は、医薬品生産とGDP認定流通インフラを組み合わせています。Logista PharmaのフィアーノロマーノサイトはGDP認定を2025年12月に取得しました。ローマはまた、全国で募集された医薬品臨床試験の調整活動を支援しています。したがって、中部イタリアは全国流通活動と主要な製造・臨床供給要件を結びつけています。
南部イタリアおよび島嶼部は2026年から2031年にかけてCAGR 9.85%で成長すると予測されています。この地域のイタリア医薬品物流市場規模は、新たなインフラ開発と拡大する製造活動によって支えられています。カンパニア州とアブルッツォ州は2025年に医薬品輸出活動の強化を報告しました。この地域は歴史的に北部の主要回廊よりもコールドチェーン能力が低い状況にありました。シチリアおよびサルデーニャへの配送には、専用のクーリエ手配と緊急時包装が必要な場合があります。ヘルスケア部門は2026年6月に欧州温度管理型拡張の一環として新たなローマのヘルスケア施設を発表しました。新施設は専門製品へのアクセスを改善できますが、最終配送は地域の運営モデルにおいて依然として要求の高い部分であり続けます。
競合環境
イタリア医薬品物流市場は、グローバルインテグレーターとイタリアの専門プロバイダーの間で中程度の集中度を示しています。国際企業は複数の医薬品製造業者にわたって契約物流の役割を担っています。イタリアの事業者は病院流通、臨床試験供給、先進治療薬サービスで競争しています。大手プロバイダーは技術投資を活用して一貫性を向上させ、より断片化した注文フローを管理しています。DHL Supply Chain Italyは2025年7月にリヴラガキャンパスにロボット自動化システムを導入しました。この施設は自動保管・取り出し技術とRFID対応トラッキングを使用しています。これにより、医薬品取り扱い管理を維持しながら処理速度を向上させています。
専門事業者は、域ネットワーク密度、製品知識、確立されたコンプライアンス手順を通じて競争しています。南部イタリアのコールドチェーンカバレッジと患者直送先進治療薬配送は、追加のサービス能力の余地がある分野であり続けています。極低温流通も、すべての地域ネットワークで利用できるわけではない機器と手順を必要とします。PHSEは2026年7月にヴェローナのL.S. Logistica Sanitariaの80%の株式を取得しました[4]PHSE Group、「PHSE Acquires L.S. Logistica Sanitaria to Expand Operations」、PHSE Group、phse.com。この買収は、病院病棟在庫管理と温度管理型医薬品流通を組み合わせています。この動きはPHSEの病院物流における展開を拡大し、患者ケアに近いサービスを統合する価値を示しています。
デジタルトレーサビリティ、自動化保管、電子温度記録は、日常的な運営要件となりつつあります。これらの能力を維持できないプロバイダーは、より高いコンプライアンスおよびサービスリスクに直面します。イタリア医薬品物流産業はまた、病院、薬局、患者固有の配送に対して強力なラストマイル実行を必要とします。グローバルスケールは国際航空フレートおよび多国間コールドチェーンフローに有用です。地域の専門化は、サービスが地域の医療慣行や緊急の臨床要件を反映する必要がある場合に重要です。Movianoは欧州全体でワクチンおよびバイオテクノロジー製品向けの超低温医薬品保管能力を開発しています。
イタリア医薬品物流産業リーダー
DHL Group
United Parcel Service, Inc.
Kuehne + Nagel International AG
CEVA Logistics SA
DSV A/S
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:PHSE Groupはヴェローナのベネト州およびロンバルディア州における病院物流カバレッジを拡大するため、L.S. Logistica Sanitaria S.r.l.の80%の株式を取得しました。ヴェローナハブはAIFA GMP認定を受け、WMS統合型医薬品トレーサビリティを備えています。
- 2026年6月:UPS Healthcareは欧州温度管理型物流業務の4,800万米ドル(48 ミリオン 米ドル)の拡張を発表し、ローマに新たなヘルスケア施設を含みます。この施設は専門・臨床グレードの医薬品製品の地域エンドポイントとして設計されており、零下および管理された常温保管能力を備えています。
- 2025年12月:中部イタリアの病院、薬局、卸売顧客に対応するLogista Pharmaの25,000平方メートルのフィアーノ・ロマーノハブが、Bureau Veritas ItaliaからGDP認定を取得し、EU GDPガイドラインおよびイタリアAIFAの医薬品流通基準への準拠を確認しました。
- 2025年7月:DHL Supply Chain Italyはリヴラガ(ロディ)のヘルスロジスティクスキャンパスに1,400万ユーロ(1,650万米ドル、16.5 ミリオン 米ドル)のロボット自動化システムを開設しました。イタリア初の完全自動化ライフサイエンス倉庫として説明されており、RFID対応リアルタイム医薬品トラッキングを備えたExotec Skypod ASRSを導入しています。


イタリア医薬品物流市場レポートの範囲
| 輸送 | 道路 |
| 航空 | |
| 海上および内陸水路 | |
| 鉄道 | |
| 倉庫保管・流通 | |
| 付加価値サービスおよびその他 |
| コールドチェーン物流 |
| 非コールドチェーン物流 |
| 処方薬 |
| OTC医薬品 |
| バイオ医薬品・バイオシミラー |
| ワクチンおよび血液製剤 |
| 臨床試験材料 |
| 細胞・遺伝子治療薬 |
| 医療機器および診断薬 |
| 動物用医薬品 |
| その他 |
| 北部イタリア |
| 中部イタリア |
| 南部イタリア(島嶼部を含む) |
| 物流機能別 | 輸送 | 道路 |
| 航空 | ||
| 海上および内陸水路 | ||
| 鉄道 | ||
| 倉庫保管・流通 | ||
| 付加価値サービスおよびその他 | ||
| 運営モード別 | コールドチェーン物流 | |
| 非コールドチェーン物流 | ||
| 製品タイプ別 | 処方薬 | |
| OTC医薬品 | ||
| バイオ医薬品・バイオシミラー | ||
| ワクチンおよび血液製剤 | ||
| 臨床試験材料 | ||
| 細胞・遺伝子治療薬 | ||
| 医療機器および診断薬 | ||
| 動物用医薬品 | ||
| その他 | ||
| 地域別 | 北部イタリア | |
| 中部イタリア | ||
| 南部イタリア(島嶼部を含む) |


レポートで回答される主要な質問
2031年までのイタリアにおける医薬品物流の予測値は?
イタリア医薬品物流市場は2026年からCAGR 4.47%で成長し、2031年までに107.9億米ドル(10.79 ビリオン 米ドル)に達すると予測されています。
2025年のイタリアで最大のシェアを持つ物流機能は何ですか?
輸送は2025年に48.29%のシェアで物流機能をリードし、全国流通および輸出配送ニーズによって支えられています。
コールドチェーン物流が常温医薬品流通よりも速く成長している理由は何ですか?
コールドチェーン物流は、バイオ医薬品、ワクチン、先進治療薬が検証済みの温度管理された取り扱いを必要とするため、CAGR 6.47%で成長すると予測されています。
2031年にかけて最も速く成長すると予測される医薬品製品グループはどれですか?
細胞・遺伝子治療薬は、複雑な極低温取り扱いと患者固有の配送要件に支えられ、CAGR 7.61%で成長すると予測されています。
2031年にかけてイタリアで最も速く成長すると予測される地域はどこですか?
南部イタリアおよび島嶼部は、医薬品物流能力が低い基盤から拡大するにつれて、CAGR 9.85%で成長すると予測されいます。
イタリア医薬品物流市場の集中度はどの程度ですか?
国際インテグレーターとイタリアの専門業者の両方が競争しているため、市場は10点満点中5点の集中度スコアを受けています。
最終更新日:



