
Marktgröße und Marktanteil der pharmazeutischen Logistik in Italien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.28 Milliarden US-Dollar |
| Marktgröße (2026) | 8.67 Milliarden US-Dollar |
| Marktgröße (2031) | 10.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.47 % |
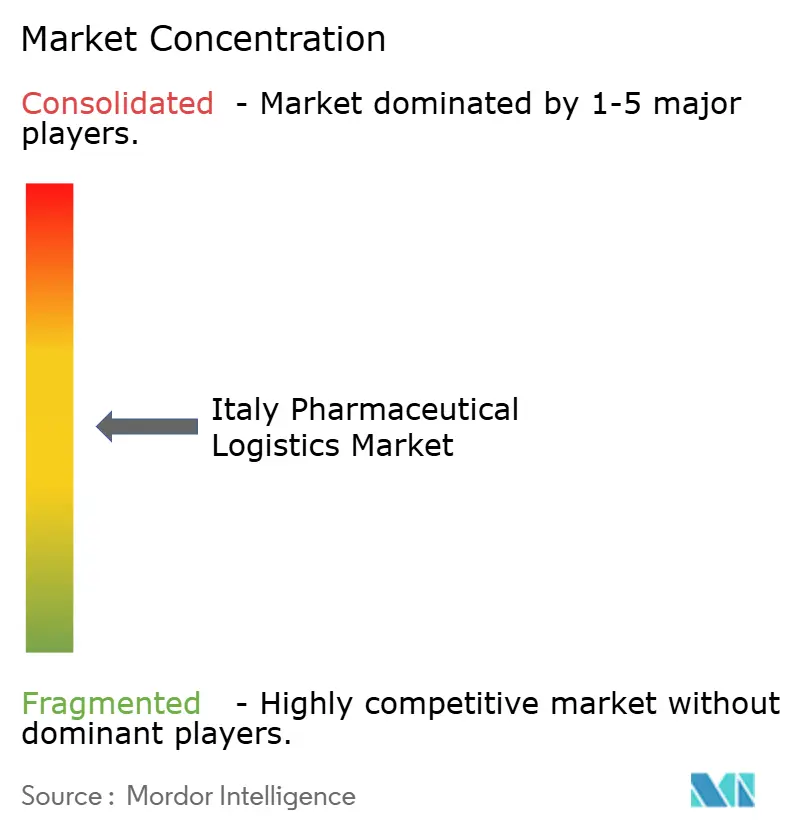
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der pharmazeutischen Logistik in Italien von Mordor Intelligence
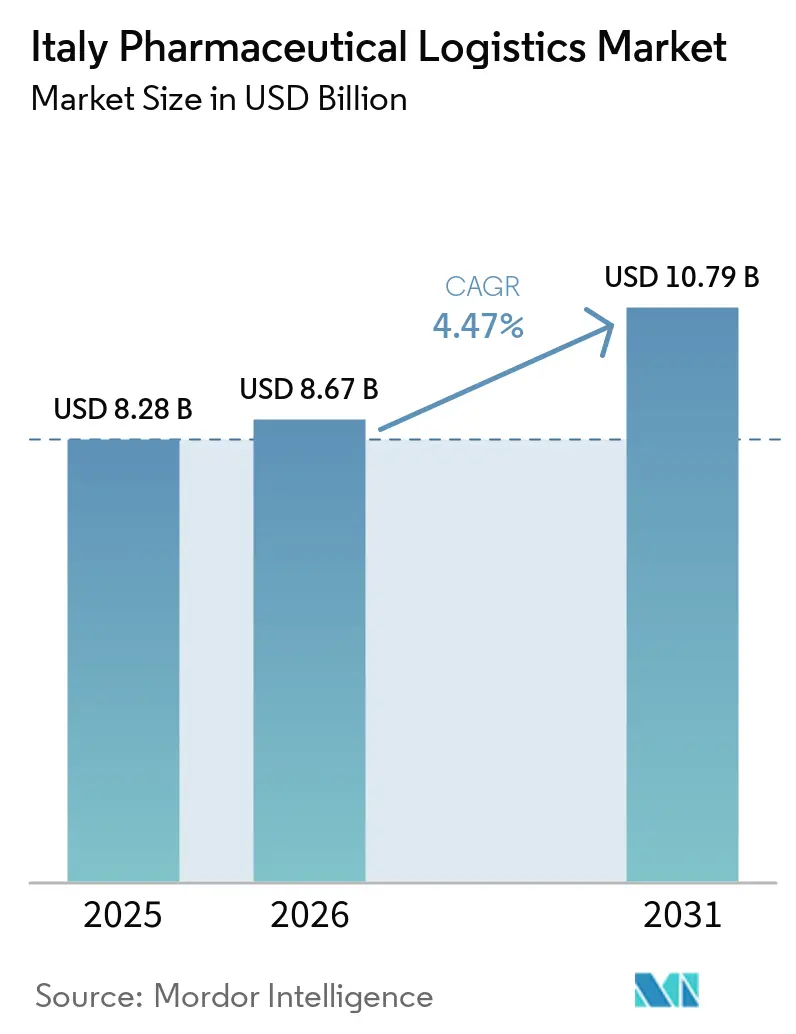
Der Markt für pharmazeutische Logistik in Italien wurde im Jahr 2025 auf 8,28 Milliarden USD geschätzt und soll von 8,67 Milliarden USD im Jahr 2026 auf 10,79 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,47 % während des Prognosezeitraums (2026–2031).
Die pharmazeutische Produktionsbasis Italiens erzeugt wiederkehrende eingehende Ströme von pharmazeutischen Wirkstoffen und ausgehende Ströme von Fertigarzneimitteln. Das Land hielt bei BIO 2026 einen Anteil von 24 % an der Produktion der Auftragsforschungs- und Auftragsfertigungsorganisationen der EU und unterstützt damit die Nachfrage nach spezialisierten Transport- und Distributionsdienstleistungen. Biologika, Impfstoffe und fortschrittliche Therapien erfordern eine kontrollierte Handhabung und eine engere Temperaturüberwachung entlang der gesamten Lieferkette. Größere Logistikanbieter investieren in Automatisierung, Rückverfolgbarkeit und Kühlkettenkapazität, während lokale Spezialisten durch regionale Abdeckung und regulatorisches Fachwissen konkurrieren. Die Nachfrage verlagert sich auch hin zu kleineren, häufigeren Lieferungen, was die Bedeutung einer zuverlässigen Routenplanung und einer dokumentierten Serviceleistung erhöht.
Wichtigste Erkenntnisse des Berichts
- Nach Logistikfunktion hielt der Transport im Jahr 2025 einen Anteil von 48,29 % am Markt für pharmazeutische Logistik in Italien, während das Segment der Mehrwertdienste und sonstigen Leistungen bis 2031 voraussichtlich mit einer CAGR von 7,30 % wachsen wird.
- Nach Betriebsart hielt die Nicht-Kühlkettenlogistik im Jahr 2025 einen Anteil von 55,51 % an der Marktgröße der pharmazeutischen Logistik in Italien, während die Kühlkettenlogistik bis 2031 voraussichtlich mit einer CAGR von 6,47 % wachsen wird.
- Nach Produkttyp hielten verschreibungspflichtige Arzneimittel im Jahr 2025 einen Anteil von 52,13 % am Markt für pharmazeutische Logistik in Italien, während das Segment der Zell- und Gentherapien bis 2031 voraussichtlich mit einer CAGR von 7,61 % wachsen wird.
- Nach Region hielt Norditalien im Jahr 2025 einen Anteil von 55,01 % an der Marktgröße der pharmazeutischen Logistik in Italien, während Süditalien und die Inseln bis 2031 voraussichtlich mit einer CAGR von 9,85 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für pharmazeutische Logistik in Italien
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von Biologika, Impfstoffen und fortschrittlichen Therapien | +1.4% | Global, mit konzentrierter Auswirkung in Nord- und Mittelitalien | Mittelfristig (2–4 Jahre) |
| Ausbau der temperaturkontrollierten und spezialisierten Logistik | +0.9% | National, mit Hubinvestitionen konzentriert in Norditalien | Mittelfristig (2–4 Jahre) |
| Pharmazeutische Produktion und Exportkonzentration | +0.8% | Nord- und Mittelitalien, mit sekundären Auswirkungen in Süditalien | Kurzfristig (≤ 2 Jahre) |
| Auslagerung an GDP-konforme Drittlogistikanbieter | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Hochwertige, zeitkritische Zell- und Gentherapieströme | +0.5% | Primäre Hubs in Norditalien, mit aufkommender Nachfrage nach letzter Meile in Süditalien | Langfristig (≥ 4 Jahre) |
| Regionalisierung klinischer Studien und direkter Patientenversorgungsnetzwerke | +0.4% | National, mit früher klinischer Studienaktivität in der Lombardei, Latium und Kampanien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Biologika, Impfstoffen und fortschrittlichen Therapien
Die italienische Fertigung erzeugt einen erheblichen Anteil des Bedarfs des Landes an spezialisierter pharmazeutischer Logistik. Pharmazeutische Anlagen in Italien produzierten im Jahr 2025 einen Output von 74 Milliarden EUR (87,04 Milliarden USD)[1]Farmindustria, "Farmaceutica Italiana, Export a Oltre 69 Miliardi nel 2025," FarmaciaVirtuale, farmaciavirtuale.it. Biologika und Impfstoffe benötigen validierte Verpackungen, kontinuierliche Temperaturüberwachung und vollständige Transportaufzeichnungen. Diese Anforderungen gelten von der Freigabe durch den Hersteller über Lagerung und Transport bis hin zur Auslieferung. Der Markt für pharmazeutische Logistik in Italien profitiert daher von einer höheren Dienstleistungsintensität, da sich die Produktion auf sensible Therapien verlagert. Zell- und Gentherapien erweitern diesen Bedarf, da jede Lieferung strenge Rückverfolgungskontrollen und sorgfältig geplante Lieferschritte erfordert.
Ausbau der temperaturkontrollierten und spezialisierten Logistik
Kleinere Bestellmengen verändern das Betriebsmodell für die pharmazeutische Distribution. Die Pakete pro Sendung im italienischen Apothekenkanal stiegen im Jahr 2025 um 17 %[2]Optivo Logistics, "DIF Shipment Fragmentation 2026, Polimi Data and Route Impact," Optivo Logistics, optivologistics.com. Mehr Lieferungen erfordern mehr Fahrzeugvorbereitung, Verpackungskontrollen, Temperaturaufzeichnungen und Streckenkontrollen. Diese Aktivitäten sind auch dann erforderlich, wenn die Sendung ein geringes Produktvolumen enthält. Dieses Muster unterstützt die Nachfrage nach temperaturkontrollierten und spezialisierten Dienstleistungen im Markt für pharmazeutische Logistik in Italien. Es erhöht auch den Wert automatisierter Distributionszentren, die häufige Bestellungen mit einheitlichen Handhabungsstandards verarbeiten können. DHL Supply Chain Italy eröffnete im Juli 2025 ein Robotersystem an seinem Health Logistics Campus in Livraga und spiegelt damit den Fokus auf Lagerproduktivität und Rückverfolgbarkeit wider.
Auslagerung an GDP-konforme Drittlogistikanbieter
Hersteller übertragen mehr Lager- und Distributionsaufgaben an qualifizierte Drittlogistikanbieter. Der Wandel spiegelt die Kosten für die Aufrechterhaltung dokumentierter Verfahren, validierter Temperatursysteme und geschulten Personals wider. Anbieter mit GDP-konformen Betrieben können diese Fixkosten auf mehrere Kundenverträge verteilen. Dies macht ausgelagerte Servicemodelle attraktiver, wenn Hersteller ihre Anlagenkapazität auf die Produktion konzentrieren müssen. Das italienische Haushaltsgesetz 2025 erhöhte die Marge der pharmazeutischen Großhändler auf 3,7 %, nachdem die frühere Margenstruktur über einen Zeitraum Infrastrukturinvestitionen begrenzt hatte. Die Branche der pharmazeutischen Logistik in Italien profitiert, wenn Spezialanbieter routinemäßige Compliance- und Distributionsaufgaben für Fertigungskunden übernehmen.
Regionalisierung klinischer Studien und direkter Patientenversorgungsnetzwerke
Klinische Studien und Programme zur direkten Patientenversorgung erfordern ein anderes Servicemodell als die Standard-Apothekendistribution. Sendungen müssen möglicherweise planmäßig das Zuhause eines Patienten oder ein entferntes Krankenhaus erreichen. Diese Lieferungen können Kühlkettenverpackungen, patientenspezifische Dokumentation und eine enge Lieferkoordination erfordern. Die 20 regionalen Gesundheitssysteme Italiens erhöhen die Komplexität, da sich Beschaffungs- und Distributionspraktiken im ganzen Land unterscheiden. Betreiber benötigen regionale Ausführungskapazitäten anstelle eines einzigen nationalen Routenplans. Der Markt für pharmazeutische Logistik in Italien profitiert auch von dieser betrieblichen Komplexität, da eine verifizierte Abdeckung der letzten Meile zu einer bedeutenden Serviceanforderung wird. Direkte Patientenversorgungsströme und klinische Studienarbeit können spezialisierte Anbieter unterstützen, die eine konsistente Leistung in mehreren italienischen Regionen aufrechterhalten.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für validierte Kühlketteninfrastruktur | -0.4% | National, am stärksten ausgeprägt in Süditalien und auf den Inseln | Langfristig (≥ 4 Jahre) |
| Strenge GDP-, GMP- und AIFA-Compliance-Belastung | -0.3% | National | Langfristig (≥ 4 Jahre) |
| Fragmentierte regionale Gesundheitsversorgung und Komplexität der letzten Meile | -0.2% | Süditalien und die Inseln, mit sekundären Auswirkungen in Mittelitalien | Langfristig (≥ 4 Jahre) |
| Begrenzte Rentabilität von Routen mit geringem Volumen für Ultra-Kalt- und Kryogenlieferungen | -0.1% | Süditalien und die Inseln | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für validierte Kühlketteninfrastruktur
Ein GDP-konformer Kühlkettenstandort erfordert mehr Investitionen als ein Standardlager. Betreiber benötigen kontrollierte Temperaturzonen, kontinuierliche Überwachung, Notkühlung, kalibrierte Ausrüstung und dokumentierte Qualifizierungsprozesse. Die operativen Margen der italienischen Gesundheitslogistik wurden im Jahr 2025 mit 3 % verzeichnet, verglichen mit 6 % für den breiteren italienischen Logistiksektor[3]MM Operations, "Logistica Pharma e Cosmoceutica 2026," MM Operations, mmoperations.it. Dies schränkt die Fähigkeit kleinerer Anbieter ein, neue Kühlkettenkapazitäten aus internen Ressourcen zu finanzieren. Größere integrierte Anbieter können leichter in kontrollierte Anlagen und digitale Systeme investieren. Die daraus resultierende Lücke ist außerhalb des wichtigsten norditalienischen Logistikkorridors am deutlichsten sichtbar. Kryogene Lieferungen von Zell- und Gentherapien nach Süditalien und Sizilien erfordern ebenfalls kryogene Verpackungen und eine spezialisierte lokale Kurierkoordination.
Strenge GDP-, GMP- und AIFA-Compliance-Belastung
Die pharmazeutische Distribution in Italien umfasst Verpflichtungen auf jeder Stufe von der Freigabe durch den Hersteller bis zur Apothekenlieferung. GDP- und GMP-Anforderungen erfordern formale Verfahren, verifiziertes Temperaturmanagement, qualifiziertes Personal und kontinuierliche Aufzeichnungen. Elektronische Verifizierungssysteme und Manipulationsschutzmaßnahmen erhöhen ebenfalls die Ausrüstungs-, Software- und Schulungskosten. Diese Kosten belasten kleinere Anbieter stärker, die Investitionen nicht auf eine breite Kundenbasis verteilen können. Compliance-Ausgaben können die für Lagererweiterungen und regionale Serviceabdeckung verfügbaren Mittel begrenzen. Der Markt für pharmazeutische Logistik in Italien bleibt auf Anbieter angewiesen, die Zulassungsstandards aufrechterhalten und gleichzeitig Kapazitäten aufbauen können. Dies stärkt die Rolle etablierter Betreiber, die bereits über validierte Systeme und erfahrene Qualitätsteams verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion: Transport verankert den Umsatz, während Mehrwertdienste an Fahrt gewinnen
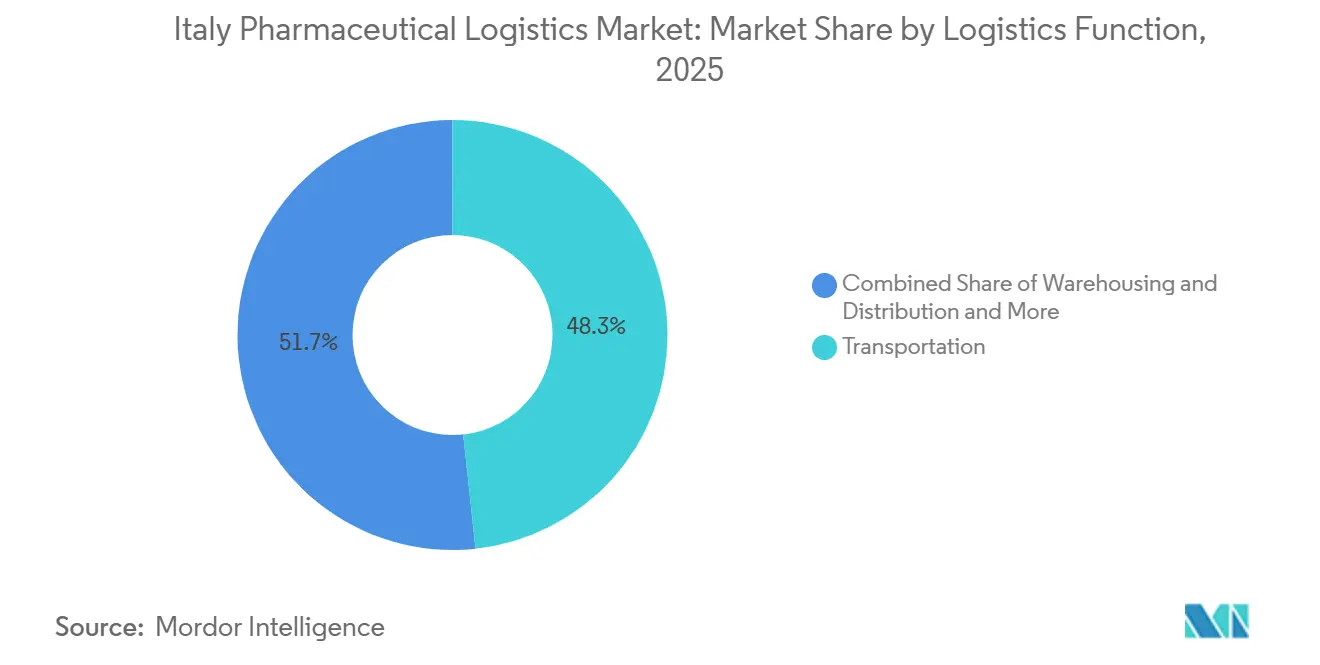
Der Transport hielt im Jahr 2025 einen Anteil von 48,29 % am Markt für pharmazeutische Logistik in Italien. Das Ausmaß des Segments spiegelt die Notwendigkeit wider, Arzneimittel zwischen Produktionsstätten, Großhandelsdepots, Krankenhäusern, Apotheken und Exportgateways zu bewegen. Der Straßengüterverkehr bleibt das Fundament der inländischen pharmazeutischen Distribution, da er routinemäßige Mehrhalte-Liefernetzwerke bedient. GDP-zertifizierte Kühlfahrzeugflotten unterstützen Produkte, die kontrollierte Temperaturbedingungen erfordern. Der Luftfrachtverkehr befördert kleinere Volumina, hat aber einen höheren Servicewert für Biologika, klinische Studienmaterialien und fortschrittliche Therapien. Mailand und Rom bieten wichtige Verbindungen für internationale pharmazeutische Ströme. Schienen-, See- und Binnenwasserstraßendienste spielen eine geringere Rolle, obwohl die Schiene ausgewählte temperaturkontrollierte intermodale Bewegungen im nördlichen Industriekorridor unterstützt.
Das Segment der Mehrwertdienste und sonstigen Leistungen soll zwischen 2026 und 2031 mit einer CAGR von 7,30 % wachsen. Diese Kategorie umfasst Sekundärverpackung, Verifizierung von Serialisierungscodes, Qualitätsdokumentation und Kühlketten-Umverpackung. Hersteller nutzen diese Dienste, wenn sie interne Kapazitäten auf Produktionsaktivitäten umlenken. Die Marktgröße der pharmazeutischen Logistik in Italien für diese Funktion wird durch den wachsenden Bedarf an compliance-bezogenen Aufgaben nach der Herstellung unterstützt. Lagerung und Distribution profitieren ebenfalls, da Kunden das Bestandsmanagement und die kontrollierte Lagerung auslagern. GDP-zertifizierte Hubs in Mittel- und Norditalien bauen Kapazitäten für Umgebungstemperatur- und temperaturkontrollierte Bestände auf. Der Transport bleibt für den Umsatz unverzichtbar, während Servicepakete die Rolle spezialisierter Logistikverträge stärken können. Das Muster begünstigt Anbieter, die Frachtoperationen mit dokumentierten Qualitäts- und Handhabungsfähigkeiten kombinieren.


Nach Betriebsart: Kühlkettenlogistik übertrifft Umgebungsvolumina in einem von Biologika getriebenen Markt
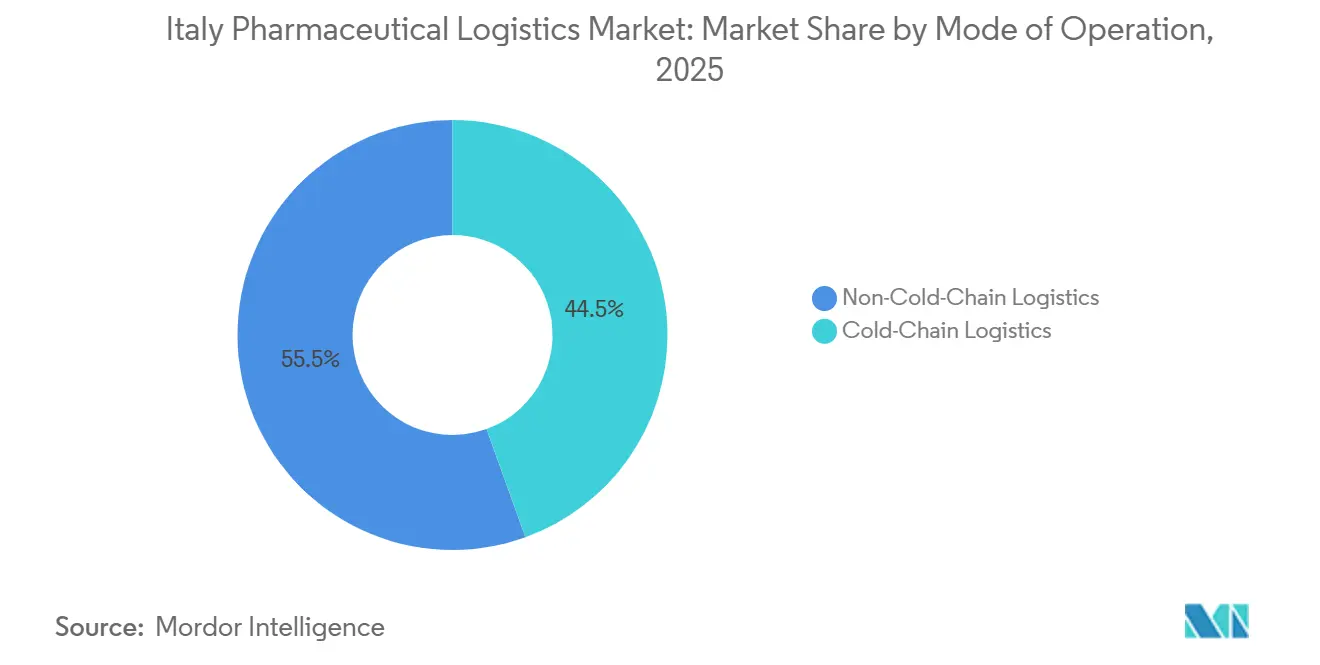
Die Nicht-Kühlkettenlogistik hielt im Jahr 2025 einen Anteil von 55,51 % an der Marktgröße der pharmazeutischen Logistik in Italien. Das Segment umfasst verschreibungspflichtige Arzneimittel bei Umgebungstemperatur, OTC-Produkte und Produkte, die unter kontrollierten Raumtemperaturbedingungen transportiert werden. Seine große Umsatzbasis spiegelt das anhaltende Volumen an Standardarzneimitteln wider, die über Krankenhaus- und Apothekennetzwerke vertrieben werden. Mehrhalte-Lieferrouten bleiben für dieses Betriebsmodell zentral. Betreiber benötigen weiterhin eine enge Streckenkontrolle, da Bestellungen kleiner und die Lieferhäufigkeit zunimmt. Umgebungsprodukte beseitigen nicht die Notwendigkeit für genaue Aufzeichnungen und zuverlässige Versandzeiten. Das Segment bietet auch stabile Volumina, die die nationalen Distributionsnetzwerke großer Anbieter unterstützen.
Die Kühlkettenlogistik soll von 2026 bis 2031 mit einer CAGR von 6,47 % wachsen. Die italienische CDMO-Produktion schafft Nachfrage nach validierter Lagerung und Transport bei 2 °C bis 8 °C. Biologika, Impfstoffe und Spezialarzneimittel sind während der Distribution auf diese kontrollierten Bedingungen angewiesen. Ultra-Kalt- und Kryotherapien erfordern ein zusätzliches Maß an Ausrüstung, Planung und Überwachung. Der Marktanteil der Kühlkettendienstleistungen im Markt für pharmazeutische Logistik in Italien soll von der wachsenden kommerziellen Nutzung fortschrittlicher Therapien profitieren. Spezialanbieter haben dedizierte Ultra-Kalt-Lagernetzwerke entwickelt, um diese Produkte in ganz Europa zu bedienen. Norditalien verfügt über die stärkste bestehende Infrastruktur, aber die Nachfrage nimmt im ganzen Land zu. Dies schafft einen Bedarf an Anbietern, die Spezialhubs mit zuverlässigen Endlieferdienstleistungen verbinden können.
Nach Produkttyp: Verschreibungspflichtige Arzneimittel halten die Umsatzbasis, während Zell- und Gentherapien das Grenzwachstum vorantreiben
Verschreibungspflichtige Arzneimittel hielten im Jahr 2025 einen Anteil von 52,13 % an der Marktgröße der pharmazeutischen Logistik in Italien. Die Distributionsrouten des nationalen Gesundheitsdienstes bewegen erstattungsfähige Arzneimittel zu Krankenhäusern und Gemeinschaftsapotheken im ganzen Land. Dies schafft eine breite Basis wiederkehrender Distributionsarbeit für GDP-zertifizierte Betreiber. Ein bedeutender Anteil dieser Produkte erfordert eine validierte Temperaturhandhabung, da Italien Impfstoffe und monoklonale Antikörper herstellt. OTC-Arzneimittel und Tierarzneimittel liefern zusätzliche Volumina bei Umgebungstemperatur. Diese Ströme helfen, regelmäßige nationale Routenaktivitäten aufrechtzuerhalten. Medizinprodukte und Diagnostika nutzen ebenfalls die damit verbundene Krankenhausdistributionsinfrastruktur. Ihre Rolle unterstützt eine breitere Mischung von Logistikarbeiten in den Lieferketten des Gesundheitswesens.
Das Segment der Zell- und Gentherapien soll zwischen 2026 und 2031 mit einer CAGR von 7,61 % wachsen. Diese Produkte erfordern Ultra-Niedrig- oder Kryobedingungen, Echtzeit-Temperaturdaten, Notversorgungspläne und Rückverfolgungsdokumentation. Der Markt für pharmazeutische Logistik in Italien für diese Therapien wird durch den operativen Aufwand geprägt, der für jede einzelne Sendung erforderlich ist. Die Lieferverfahren setzen sich bis zum Zeitpunkt der Patientenverabreichung fort, was die Bedeutung einer präzisen Koordination erhöht. Biologika und Biosimilars, Impfstoffe und Blutprodukte erfordern ebenfalls validierte Kühlkettenlagerung und -transport. Klinische Studienmaterialien schaffen weiteren Bedarf, da Studiensponsoren eine kontrollierte, zeitkritische Distribution benötigen. Anbieter benötigen geschulte Teams und geeignete Ausrüstung für jede Produktklasse. Der Produktmix begünstigt Netzwerke, die konventionelle Distributionsdienstleistungen und hochspezialisierte Spezialströme betreiben können.
Geografische Analyse
Norditalien hielt im Jahr 2025 einen Anteil von 55,01 % am Markt für pharmazeutische Logistik in Italien. Der Korridor Mailand, Lodi, Pavia und Bergamo weist eine hohe Konzentration pharmazeutischer Fertigungs- und Distributionsaktivitäten auf. Dieser Standort unterstützt eine dichte Basis GDP-zertifizierter Kühlkettenanbieter. Nordhubs dienen auch als wichtigste nationale Umschlagpunkte für Zell- und Gentherapiesendungen. Spezialkuriere nutzen die Region häufig, bevor sie sensible Produkte in Richtung zentraler und südlicher Ziele bewegen. Die Flughäfen Mailand Malpensa und Bologna stärken die Rolle der Region im pharmazeutischen Luftfrachtverkehr. Diese Flughäfen verbinden Fertigungscluster mit Exportströmen in die Vereinigten Staaten, die Schweiz und Belgien.
Mittelitalien beherbergt den zweitgrößten pharmazeutischen Fertigungscluster des Landes. Pharmazeutische Exporte aus der Toskana, Latium und den Abruzzen erreichten im Jahr 2025 41,8 Milliarden EUR (49,2 Milliarden USD). Die Bezirke Fiano Romano und Latina kombinieren pharmazeutische Produktion mit GDP-zertifizierter Distributionsinfrastruktur. Der Standort Fiano Romano von Logista Pharma erhielt im Dezember 2025 die GDP-Zertifizierung. Rom unterstützt auch Koordinationsaktivitäten für pharmazeutische klinische Studien, die im ganzen Land rekrutiert werden. Mittelitalien verbindet daher nationale Distributionsaktivitäten mit wichtigen Fertigungs- und klinischen Versorgungsanforderungen.
Süditalien und die Inseln sollen von 2026 bis 2031 mit einer CAGR von 9,85 % wachsen. Die Marktgröße der pharmazeutischen Logistik in Italien in diesem Gebiet wird durch neue Infrastrukturentwicklungen und expandierende Fertigungsaktivitäten unterstützt. Kampanien und die Abruzzen verzeichneten im Jahr 2025 eine stärkere pharmazeutische Exportaktivität. Die Region verfügte historisch gesehen über weniger Kühlkettenkapazität als der wichtigste Nordkorridor. Lieferungen nach Sizilien und Sardinien können maßgeschneiderte Kuriervereinbarungen und Notfallverpackungen erfordern. UPS Healthcare kündigte im Juni 2026 eine neue Gesundheitseinrichtung in Rom als Teil einer europäischen temperaturkontrollierten Expansion an. Neue Einrichtungen können den Zugang zu Spezialprodukten verbessern, aber die Endlieferung bleibt ein anspruchsvoller Teil des regionalen Betriebsmodells.
Wettbewerbslandschaft
Der Markt für pharmazeutische Logistik in Italien weist eine moderate Konzentration unter globalen Integratoren und spezialisierten italienischen Anbietern auf. Internationale Unternehmen halten Vertragslogistikrollen bei mehreren Pharmaunternehmen. Italienische Betreiber konkurrieren in der Krankenhausdistribution, der klinischen Studienversorgung und den Dienstleistungen für fortschrittliche Therapien. Große Anbieter nutzen Technologieinvestitionen, um die Konsistenz zu verbessern und fragmentiertere Auftragsströme zu verwalten. DHL Supply Chain Italy installierte im Juli 2025 ein robotergestütztes Automatisierungssystem an seinem Livraga-Campus. Die Anlage nutzt automatisierte Lager- und Abruftechnologie sowie RFID-gestützte Verfolgung. Dies unterstützt eine schnellere Verarbeitung bei gleichzeitiger Aufrechterhaltung der pharmazeutischen Handhabungskontrollen.
Spezialanbieter konkurrieren durch lokale Netzwerkdichte, Produktkenntnisse und etablierte Compliance-Verfahren. Die Kühlkettenabdeckung in Süditalien und die Lieferung fortschrittlicher Therapien direkt an Patienten bleiben Bereiche mit Raum für zusätzliche Servicekapazitäten. Die Kryogenverteilung erfordert ebenfalls Ausrüstung und Verfahren, die nicht in jedem regionalen Netzwerk verfügbar sind. PHSE erwarb im Juli 2026 einen Anteil von 80 % an L.S. Logistica Sanitaria in Verona[4]PHSE Group, "PHSE Acquires L.S. Logistica Sanitaria to Expand Operations," PHSE Group, phse.com. Die Übernahme kombiniert das Bestandsmanagement auf Krankenhausstationen mit der temperaturkontrollierten pharmazeutischen Distribution. Dieser Schritt erweitert die Reichweite von PHSE in der Krankenhauslogistik und zeigt den Wert der Integration von Dienstleistungen, die nahe an der Patientenversorgung sind.
Digitale Rückverfolgbarkeit, automatisierte Lagerung und elektronische Temperaturaufzeichnungen werden zu routinemäßigen Betriebsanforderungen. Anbieter, die diese Fähigkeiten nicht aufrechterhalten können, sind mit höheren Compliance- und Servicerisiken konfrontiert. Die Branche der pharmazeutischen Logistik in Italien erfordert auch eine starke Ausführung der letzten Meile für Krankenhäuser, Apotheken und patientenspezifische Lieferungen. Globale Größe ist nützlich für den internationalen Luftfrachtverkehr und länderübergreifende Kühlkettenströme. Lokale Spezialisierung ist wichtig, wenn Dienstleistungen regionale Gesundheitspraktiken oder dringende klinische Anforderungen widerspiegeln müssen. Movianto hat Ultra-Kalt-Pharmalagerkapazitäten für Impfstoff- und Biotechnologieprodukte in ganz Europa entwickelt.
Marktführer der pharmazeutischen Logistik in Italien
DHL Group
United Parcel Service, Inc.
Kuehne + Nagel International AG
CEVA Logistics SA
DSV A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: PHSE Group erwarb einen Anteil von 80 % an L.S. Logistica Sanitaria S.r.l. in Verona und erweiterte damit die Krankenhauslogistikabdeckung von PHSE in Venetien und der Lombardei. Der Hub in Verona ist AIFA GMP-zertifiziert mit WMS-integrierter pharmazeutischer Rückverfolgbarkeit.
- Juni 2026: UPS Healthcare kündigte eine Erweiterung seiner europäischen temperaturkontrollierten Logistikoperationen im Wert von 48 Millionen USD an, einschließlich einer neuen Gesundheitseinrichtung in Rom. Die Einrichtung ist als regionaler Endpunkt für Spezial- und klinisch-pharmazeutische Produkte konzipiert, mit Tiefkühl- und kontrollierter Umgebungstemperaturlagerung.
- Dezember 2025: Der 25.000 m² große Hub von Logista Pharma in Fiano Romano, der Krankenhäuser, Apotheken und Großhandelskunden in Mittelitalien bedient, erhielt die GDP-Zertifizierung von Bureau Veritas Italia, was die Konformität mit den EU-GDP-Leitlinien und den italienischen AIFA-Standards für die pharmazeutische Distribution bestätigt.
- Juli 2025: DHL Supply Chain Italy eröffnete ein robotergestütztes Automatisierungssystem im Wert von 14 Millionen EUR (16,5 Millionen USD) an seinem Health Logistics Campus in Livraga (Lodi). Als Italiens erstes vollautomatisiertes Life-Sciences-Lager beschrieben, setzt die Anlage Exotec Skypod ASRS mit RFID-gestützter Echtzeit-Pharmaverfolgung ein.


Berichtsumfang des Marktes für pharmazeutische Logistik in Italien
| Transport | Straße |
| Luft | |
| See- und Binnenwasserstraßen | |
| Schiene | |
| Lagerung und Distribution | |
| Mehrwertdienste und sonstige Leistungen |
| Kühlkettenlogistik |
| Nicht-Kühlkettenlogistik |
| Verschreibungspflichtige Arzneimittel |
| OTC-Arzneimittel |
| Biologika und Biosimilars |
| Impfstoffe und Blutprodukte |
| Klinische Studienmaterialien |
| Zell- und Gentherapien |
| Medizinprodukte und Diagnostika |
| Tierarzneimittel |
| Sonstige |
| Norditalien |
| Mittelitalien |
| Süditalien (einschließlich der Inseln) |
| Nach Logistikfunktion | Transport | Straße |
| Luft | ||
| See- und Binnenwasserstraßen | ||
| Schiene | ||
| Lagerung und Distribution | ||
| Mehrwertdienste und sonstige Leistungen | ||
| Nach Betriebsart | Kühlkettenlogistik | |
| Nicht-Kühlkettenlogistik | ||
| Nach Produkttyp | Verschreibungspflichtige Arzneimittel | |
| OTC-Arzneimittel | ||
| Biologika und Biosimilars | ||
| Impfstoffe und Blutprodukte | ||
| Klinische Studienmaterialien | ||
| Zell- und Gentherapien | ||
| Medizinprodukte und Diagnostika | ||
| Tierarzneimittel | ||
| Sonstige | ||
| Nach Region | Norditalien | |
| Mittelitalien | ||
| Süditalien (einschließlich der Inseln) |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die pharmazeutische Logistik in Italien bis 2031 erreichen?
Der Markt für pharmazeutische Logistik in Italien soll bis 2031 10,79 Milliarden USD erreichen und von 2026 an mit einer CAGR von 4,47 % wachsen.
Welche Logistikfunktion hielt im Jahr 2025 in Italien den größten Anteil?
Der Transport führte die Logistikfunktionen mit einem Anteil von 48,29 % im Jahr 2025 an, unterstützt durch nationale Distributions- und Exportlieferanforderungen.
Warum wächst die Kühlkettenlogistik schneller als die Umgebungstemperatur-Pharmadistribution?
Die Kühlkettenlogistik soll mit einer CAGR von 6,47 % wachsen, da Biologika, Impfstoffe und fortschrittliche Therapien eine validierte temperaturkontrollierte Handhabung benötigen.
Welche pharmazeutische Produktgruppe soll bis 2031 am schnellsten wachsen?
Zell- und Gentherapien sollen mit einer CAGR von 7,61 % wachsen, unterstützt durch komplexe kryogene Handhabung und patientenspezifische Lieferanforderungen.
Welche Region in Italien soll bis 2031 am schnellsten wachsen?
Süditalien und die Inseln sollen mit einer CAGR von 9,85 % wachsen, da die Kapazität der pharmazeutischen Logistik von einer niedrigeren Basis aus ausgebaut wird.
Wie konzentriert ist der italienische Markt für pharmazeutische Logistik?
Der Markt erhält einen Konzentrationsgrad von 5 von 10, da sowohl internationale Integratoren als auch italienische Spezialisten konkurrieren.
Seite zuletzt aktualisiert am:



