
Tamaño y Participación del Mercado de Logística Farmacéutica en Italia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 8.28 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.47 % |
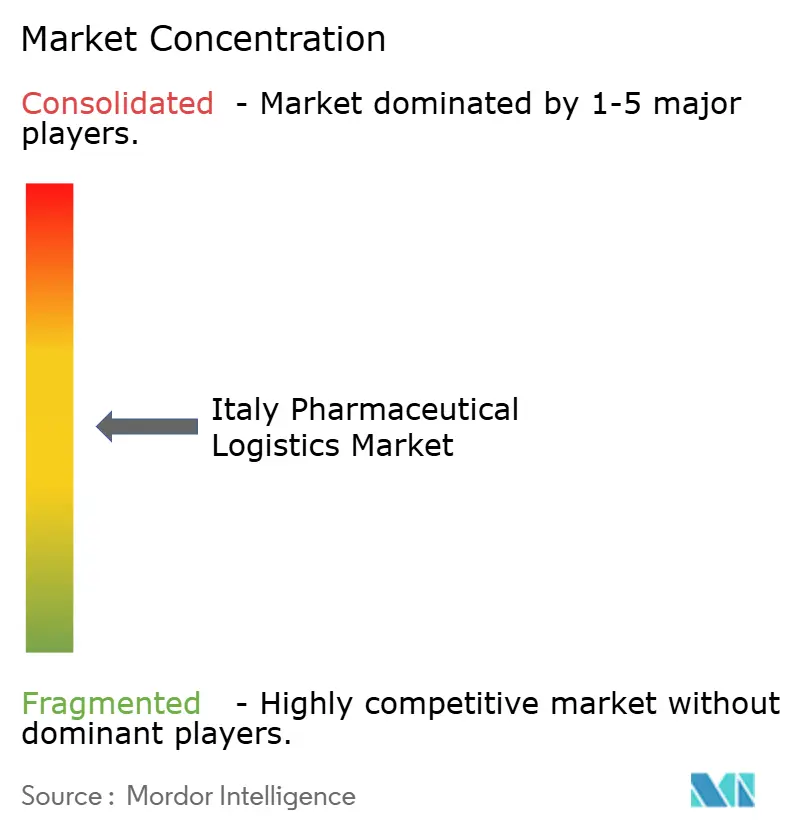
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Farmacéutica en Italia por Mordor Intelligence
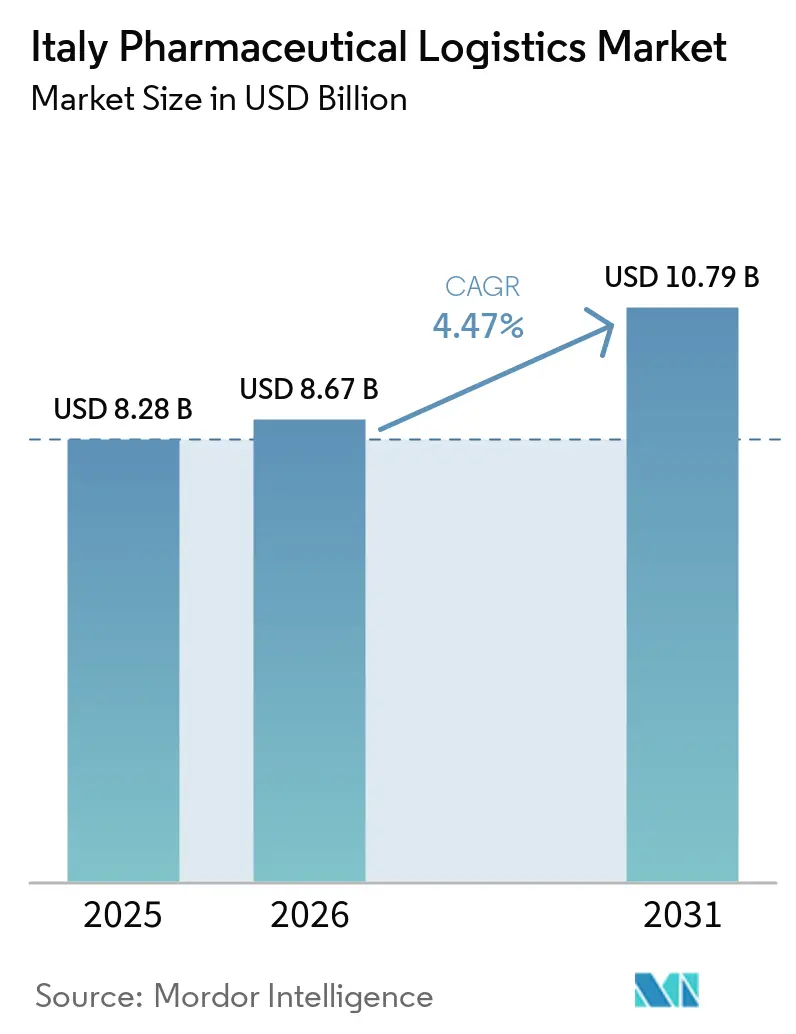
El tamaño del mercado de logística farmacéutica en Italia fue valorado en 8,28 mil millones de USD en 2025 y se estima que crecerá desde 8,67 mil millones de USD en 2026 hasta alcanzar los 10,79 mil millones de USD en 2031, a una CAGR del 4,47% durante el período de pronóstico (2026-2031).
La base de producción farmacéutica de Italia genera flujos de entrada recurrentes de ingredientes farmacéuticos activos y flujos de salida de medicamentos terminados. El país concentró el 24% de la producción de organizaciones de desarrollo y fabricación por contrato de la UE en BIO 2026, lo que sustenta la demanda de servicios especializados de transporte y distribución. Los biológicos, las vacunas y las terapias avanzadas requieren una manipulación controlada y una supervisión más estrecha de la temperatura a lo largo de la cadena de suministro. Los grandes proveedores de logística están invirtiendo en automatización, trazabilidad y capacidad de cadena de frío, mientras que los especialistas locales compiten a través de la cobertura regional y el conocimiento regulatorio. La demanda también se está orientando hacia envíos más pequeños y frecuentes, lo que incrementa la importancia de una planificación de rutas fiable y un desempeño de servicio documentado.
Conclusiones Clave del Informe
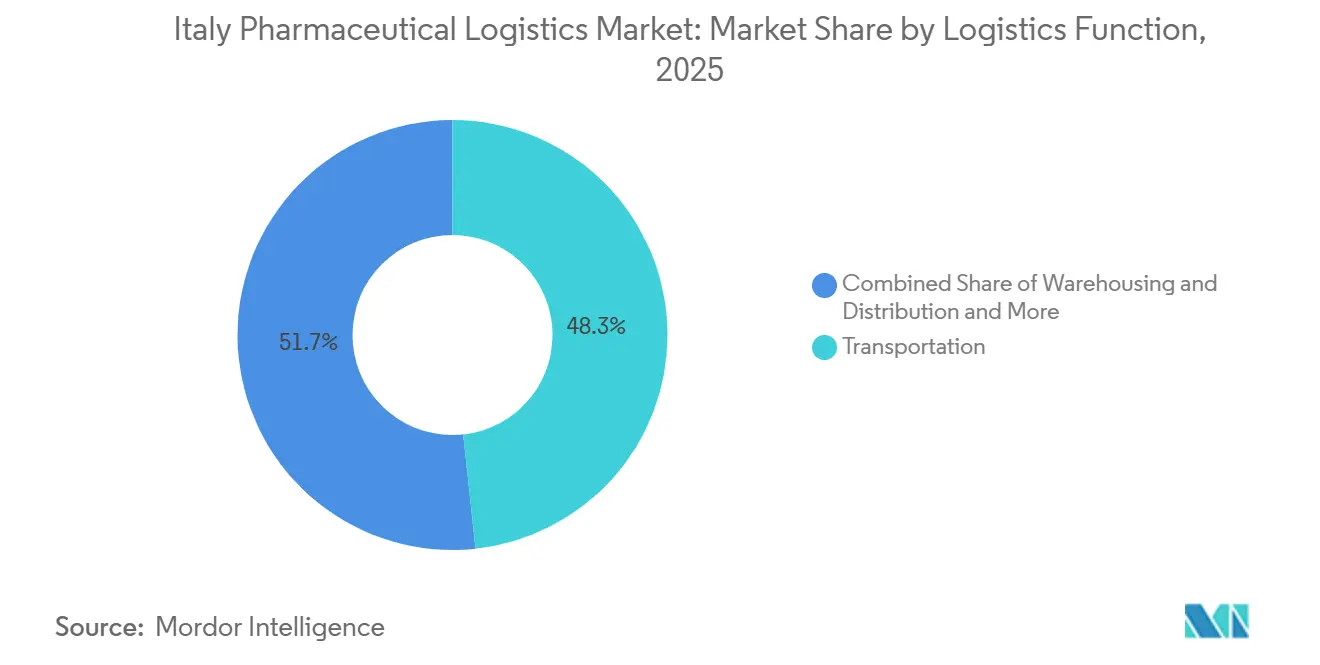
- Por función logística, el transporte representó el 48,29% de la participación del mercado de logística farmacéutica en Italia en 2025, mientras que se prevé que el segmento de servicios de valor añadido y otros crezca a una CAGR del 7,30% hasta 2031.
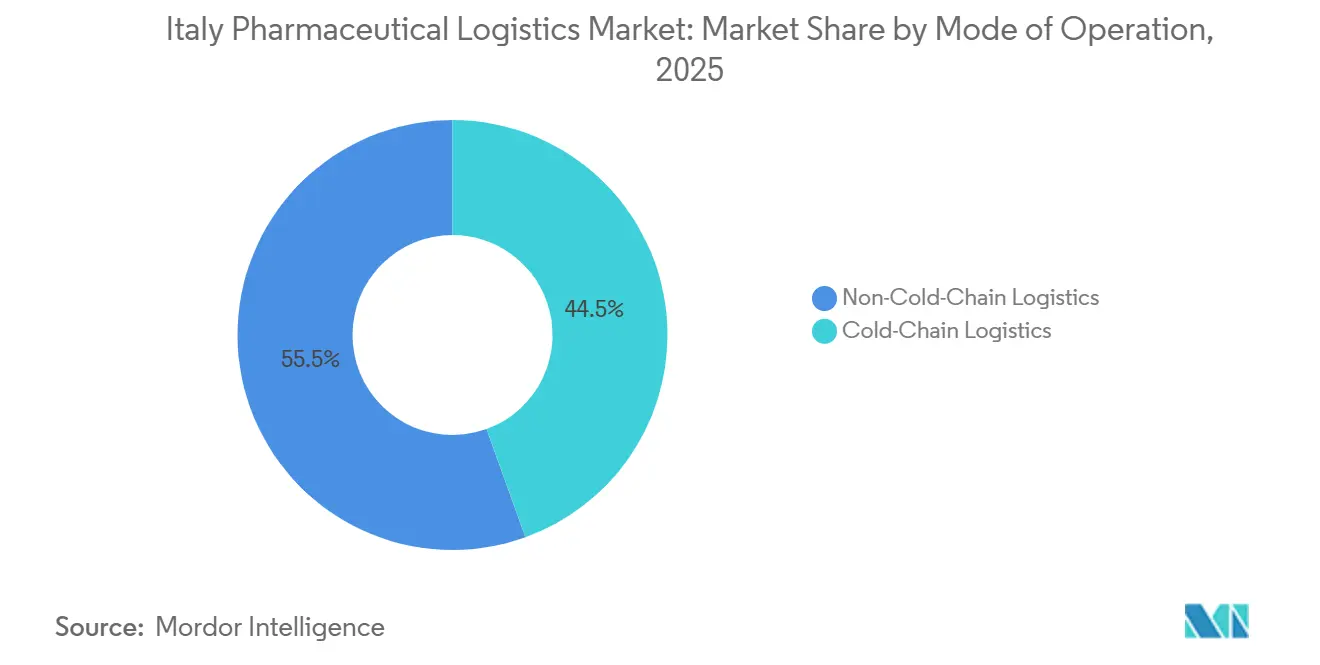
- Por modo de operación, la logística sin cadena de frío representó el 55,51% del tamaño del mercado de logística farmacéutica en Italia en 2025, mientras que se prevé que la logística de cadena de frío crezca a una CAGR del 6,47% hasta 2031.
- Por tipo de producto, los medicamentos con receta representaron el 52,13% de la participación del mercado de logística farmacéutica en Italia en 2025, mientras que se prevé que el segmento de terapias celulares y génicas crezca a una CAGR del 7,61% hasta 2031.
- Por región, el Norte de Italia representó el 55,01% del tamaño del mercado de logística farmacéutica en Italia en 2025, mientras que se prevé que el Sur de Italia y las Islas crezcan a una CAGR del 9,85% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Farmacéutica en Italia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de Biológicos, Vacunas y Terapias Avanzadas | +1.4% | Global, con impacto concentrado en el Norte y Centro de Italia | Mediano plazo (2-4 años) |
| Expansión de la Logística Especializada y con Control de Temperatura | +0.9% | Nacional, con inversión en centros concentrada en el Norte de Italia | Mediano plazo (2-4 años) |
| Concentración de Fabricación y Exportación Farmacéutica | +0.8% | Norte y Centro de Italia, con efectos secundarios en el Sur de Italia | Corto plazo (≤ 2 años) |
| Externalización a Proveedores de Logística de Terceros Conformes con las BPD | +0.7% | Nacional | Mediano plazo (2-4 años) |
| Flujos de Terapias Celulares y Génicas de Alto Valor y Tiempo Crítico | +0.5% | Centros principales del Norte de Italia, con demanda emergente de última milla en el Sur de Italia | Largo plazo (≥ 4 años) |
| Regionalización de Redes de Ensayos Clínicos y Atención Directa al Paciente | +0.4% | Nacional, con actividad temprana de ensayos clínicos en Lombardía, Lacio y Campania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de Biológicos, Vacunas y Terapias Avanzadas
La fabricación italiana genera una parte sustancial de la necesidad del país de logística farmacéutica especializada. Las instalaciones farmacéuticas en Italia produjeron una producción de 74 mil millones de EUR (87,04 mil millones de USD) en 2025[1]Farmindustria, "Farmaceutica Italiana, Export a Oltre 69 Miliardi nel 2025," FarmaciaVirtuale, farmaciavirtuale.it. Los biológicos y las vacunas requieren embalaje validado, monitoreo continuo de temperatura y registros completos de transporte. Estos requisitos se aplican desde la liberación en fabricación hasta el almacenamiento, el transporte y la entrega. El mercado de logística farmacéutica en Italia se beneficia, por tanto, de una mayor intensidad de servicio a medida que la producción se orienta hacia terapias sensibles. Las terapias celulares y génicas amplían esta necesidad porque cada envío requiere controles estrictos de cadena de custodia y pasos de entrega cuidadosamente planificados.
Expansión de la Logística Especializada y con Control de Temperatura
Los pedidos de menor tamaño están cambiando el modelo operativo de la distribución farmacéutica. Los paquetes por envío en el canal de farmacia italiano aumentaron un 17% en 2025[2]Optivo Logistics, "DIF Shipment Fragmentation 2026, Polimi Data and Route Impact," Optivo Logistics, optivologistics.com. Un mayor número de entregas requiere más preparación de vehículos, controles de embalaje, registros de temperatura y controles de ruta. Estas actividades son necesarias incluso cuando el envío contiene un volumen reducido de producto. Este patrón sustenta la demanda de servicios especializados y con control de temperatura en el mercado de logística farmacéutica en Italia. También incrementa el valor de los centros de distribución automatizados que pueden procesar pedidos frecuentes con estándares de manipulación consistentes. DHL Supply Chain Italy inauguró un sistema robótico en su campus de Logística de Salud de Livraga en julio de 2025, lo que refleja el enfoque en la productividad del almacén y la trazabilidad.
Externalización a Proveedores de Logística de Terceros Conformes con las BPD
Los fabricantes están transfiriendo más trabajo de almacenamiento y distribución a proveedores de logística de terceros cualificados. El cambio refleja el coste de mantener procedimientos documentados, sistemas de temperatura validados y personal capacitado. Los proveedores con operaciones conformes con las BPD pueden distribuir estos costes fijos entre varios contratos de clientes. Esto hace que los modelos de servicio externalizados sean más atractivos cuando los fabricantes necesitan concentrar la capacidad de sus instalaciones en la producción. La Ley de Presupuestos Italiana de 2025 elevó el margen del mayorista farmacéutico al 3,7%, tras un período en el que la estructura de margen anterior limitaba la inversión en infraestructura. La industria de logística farmacéutica en Italia se beneficia cuando los proveedores especializados asumen las responsabilidades rutinarias de cumplimiento normativo y distribución para los clientes fabricantes.
Regionalización de Redes de Ensayos Clínicos y Atención Directa al Paciente
Los ensayos clínicos y los programas de atención directa al paciente requieren un modelo de servicio diferente al de la distribución farmacéutica estándar. Los envíos pueden necesitar llegar al domicilio de un paciente o a un hospital remoto de forma programada. Estas entregas pueden requerir embalaje de cadena de frío, documentación específica del paciente y una coordinación estrecha de la entrega. Los 20 sistemas regionales de salud de Italia añaden complejidad porque las prácticas de adquisición y distribución difieren en todo el país. Los operadores necesitan capacidades de ejecución regional en lugar de un único plan de enrutamiento nacional. El mercado de logística farmacéutica en Italia también se beneficia de esta complejidad operativa porque la cobertura verificada de última milla se convierte en un requisito de servicio significativo. Los flujos de atención directa al paciente y el trabajo de ensayos clínicos pueden apoyar a proveedores especializados que mantienen un desempeño consistente en varias regiones italianas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste de la Infraestructura de Cadena de Frío Validada | -0.4% | Nacional, más agudo en el Sur de Italia y las Islas | Largo plazo (≥ 4 años) |
| Estricta Carga de Cumplimiento de BPD, BPF y AIFA | -0.3% | Nacional | Largo plazo (≥ 4 años) |
| Fragmentación de la Prestación Regional de Atención Sanitaria y Complejidad de la Última Milla | -0.2% | Sur de Italia y las Islas, con efectos secundarios en el Centro de Italia | Largo plazo (≥ 4 años) |
| Viabilidad Limitada de Rutas Ultrafrías y Criogénicas de Bajo Volumen | -0.1% | Sur de Italia y las Islas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste de la Infraestructura de Cadena de Frío Validada
Un sitio de cadena de frío conforme con las BPD requiere una inversión mayor que un almacén estándar. Los operadores necesitan zonas de temperatura controlada, monitoreo continuo, refrigeración de respaldo, equipos calibrados y procesos de cualificación documentados. Los márgenes operativos de la logística sanitaria italiana se registraron en el 3% en 2025, frente al 6% del sector logístico italiano en general[3]MM Operations, "Logistica Pharma e Cosmoceutica 2026," MM Operations, mmoperations.it. Esto limita la capacidad de los proveedores más pequeños para financiar nueva capacidad de cadena de frío con recursos internos. Los grandes proveedores integrados pueden invertir con mayor facilidad en activos controlados y sistemas digitales. La brecha resultante es más visible fuera del principal corredor logístico del Norte de Italia. Las entregas de terapias celulares y génicas al Sur de Italia y Sicilia también requieren embalaje criogénico y coordinación especializada con mensajeros locales.
Estricta Carga de Cumplimiento de BPD, BPF y AIFA
La distribución farmacéutica en Italia implica obligaciones en cada etapa, desde la liberación por parte del fabricante hasta la entrega en farmacia. Los requisitos de BPD y BPF exigen procedimientos formales, gestión verificada de la temperatura, personal cualificado y registros continuos. Los sistemas de verificación electrónica y las medidas antifalsificación también añaden costes de equipos, software y formación. Estos costes pesan más sobre los proveedores más pequeños que no pueden distribuir las inversiones entre una amplia base de clientes. El gasto en cumplimiento normativo puede limitar los fondos disponibles para la expansión del almacén y la cobertura de servicio regional. El mercado de logística farmacéutica en Italia sigue dependiendo de proveedores que puedan mantener los estándares de autorización mientras amplían su capacidad. Esto refuerza el papel de los operadores establecidos que ya cuentan con sistemas validados y equipos de calidad experimentados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Logística: El Transporte Ancla los Ingresos Mientras los Servicios de Valor Añadido se Aceleran
El transporte representó el 48,29% de la participación del mercado de logística farmacéutica en Italia en 2025. La escala del segmento refleja la necesidad de trasladar medicamentos entre sitios de producción, depósitos mayoristas, hospitales, farmacias y puntos de salida para exportación. El transporte por carretera sigue siendo la base de la distribución farmacéutica doméstica porque sirve a redes de entrega rutinarias con múltiples paradas. Las flotas refrigeradas con certificación BPD apoyan los productos que requieren condiciones de temperatura controlada. El transporte aéreo mueve volúmenes menores, pero tiene un mayor valor de servicio para biológicos, materiales de ensayos clínicos y terapias avanzadas. Milán y Roma proporcionan conexiones importantes para los flujos farmacéuticos internacionales. Los servicios ferroviarios, marítimos y de vías navegables interiores tienen roles menores, aunque el ferrocarril apoya determinados movimientos intermodales con control de temperatura en el corredor industrial del Norte.
Se prevé que el segmento de servicios de valor añadido y otros se expanda a una CAGR del 7,30% entre 2026 y 2031. Esta categoría incluye el envasado secundario, la verificación de códigos de serialización, la documentación de calidad y el reenvasado en cadena de frío. Los fabricantes utilizan estos servicios cuando redirigen su capacidad interna hacia actividades de producción. El tamaño del mercado de logística farmacéutica en Italia para esta función está respaldado por la creciente necesidad de tareas relacionadas con el cumplimiento normativo tras la fabricación. El almacenamiento y la distribución también se benefician a medida que los clientes externalizan la gestión de inventarios y el almacenamiento controlado. Los centros con certificación BPD en el Centro y Norte de Italia añaden capacidad para inventario a temperatura ambiente y con control de temperatura. El transporte seguirá siendo esencial para los ingresos, mientras que los paquetes de servicios pueden incrementar el papel de los contratos de logística especializada. El patrón favorece a los proveedores que combinan operaciones de flete con capacidades documentadas de calidad y manipulación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Operación: La Logística de Cadena de Frío Supera los Volúmenes Ambientales en un Mercado Impulsado por los Biológicos
La logística sin cadena de frío representó el 55,51% del tamaño del mercado de logística farmacéutica en Italia en 2025. El segmento incluye medicamentos con receta a temperatura ambiente, productos de venta libre y productos que se transportan en condiciones de temperatura ambiente controlada. Su amplia base de ingresos refleja el volumen continuo de medicamentos estándar distribuidos a través de redes hospitalarias y de farmacias. Las rutas de entrega con múltiples paradas siguen siendo fundamentales para este modelo operativo. Los operadores aún necesitan un control estrecho de las rutas a medida que los pedidos se vuelven más pequeños y la frecuencia de entrega aumenta. Los productos a temperatura ambiente no eliminan la necesidad de registros precisos y tiempos de despacho fiables. El segmento también proporciona volúmenes estables que sustentan las redes de distribución nacional de los grandes proveedores.
Se prevé que la logística de cadena de frío crezca a una CAGR del 6,47% de 2026 a 2031. La producción italiana de organizaciones de desarrollo y fabricación por contrato genera demanda de almacenamiento y transporte validados a 2 °C - 8 °C. Los biológicos, las vacunas y los medicamentos especializados dependen de estas condiciones controladas durante la distribución. Las terapias ultrafrías y criogénicas requieren un nivel adicional de equipos, planificación y monitoreo. Se espera que la participación del mercado de logística farmacéutica en Italia correspondiente a los servicios de cadena de frío se beneficie del creciente uso comercial de las terapias avanzadas. Los proveedores especializados han desarrollado redes de almacenamiento ultrafrío dedicadas para atender estos productos en toda Europa. El Norte de Italia cuenta con la infraestructura existente más sólida, pero la demanda está aumentando en todo el país. Esto crea la necesidad de proveedores que puedan conectar centros especializados con servicios de entrega final fiables.
Por Tipo de Producto: Los Medicamentos con Receta Mantienen la Base de Ingresos Mientras las Terapias Celulares y Génicas Impulsan el Crecimiento Fronterizo
Los medicamentos con receta representaron el 52,13% del tamaño del mercado de logística farmacéutica en Italia en 2025. Las rutas de distribución del servicio nacional de salud trasladan medicamentos reembolsables a hospitales y farmacias comunitarias de todo el país. Esto crea una amplia base de trabajo de distribución recurrente para operadores con certificación BPD. Una parte significativa de estos productos requiere manipulación con temperatura validada porque Italia fabrica vacunas y anticuerpos monoclonales. Los medicamentos de venta libre y los medicamentos veterinarios proporcionan volúmenes adicionales a temperatura ambiente. Estos flujos ayudan a sostener la actividad regular de rutas nacionales. Los dispositivos médicos y los diagnósticos también utilizan infraestructura de distribución hospitalaria relacionada. Su papel apoya una combinación más amplia de trabajo logístico en las cadenas de suministro sanitarias.
Se prevé que el segmento de terapias celulares y génicas crezca a una CAGR del 7,61% entre 2026 y 2031. Estos productos requieren condiciones ultrafrías o criogénicas, datos de temperatura en tiempo real, planes de reabastecimiento de emergencia y documentación de cadena de custodia. El mercado de logística farmacéutica en Italia para estas terapias está determinado por el trabajo operativo requerido para cada envío individual. Los procedimientos de entrega continúan hasta el punto de administración al paciente, lo que incrementa la importancia de una coordinación precisa. Los biológicos y biosimilares, las vacunas y los hemoderivados también requieren almacenamiento y transporte en cadena de frío validados. Los materiales de ensayos clínicos añaden una demanda adicional a medida que los patrocinadores de estudios necesitan una distribución controlada y sensible al tiempo. Los proveedores necesitan equipos capacitados y equipamiento adecuado para cada clase de producto. La combinación de productos favorece a las redes que pueden operar servicios de distribución convencionales y flujos especializados de alta complejidad.
Análisis Geográfico
El Norte de Italia representó el 55,01% de la participación del mercado de logística farmacéutica en Italia en 2025. El corredor de Milán, Lodi, Pavía y Bérgamo concentra una alta densidad de actividad de fabricación y distribución farmacéutica. Esta ubicación sustenta una densa base de proveedores de cadena de frío con certificación BPD. Los centros del Norte también sirven como principales puntos de preparación nacionales para los envíos de terapias celulares y génicas. Los mensajeros especializados suelen utilizar la región antes de trasladar productos sensibles hacia destinos del centro y sur del país. Los aeropuertos de Milán Malpensa y Bolonia refuerzan el papel de la región en el flete aéreo farmacéutico. Estos aeropuertos conectan los clústeres de fabricación con los flujos de exportación hacia Estados Unidos, Suiza y Bélgica.
El Centro de Italia alberga el segundo mayor clúster de fabricación farmacéutica del país. Las exportaciones farmacéuticas de Toscana, Lacio y Abruzos alcanzaron los 41,8 mil millones de EUR (49,2 mil millones de USD) en 2025. Los distritos de Fiano Romano y Latina combinan producción farmacéutica con infraestructura de distribución con certificación BPD. El centro de Fiano Romano de Logista Pharma recibió la certificación BPD en diciembre de 2025. Roma también apoya las actividades de coordinación para estudios clínicos farmacéuticos reclutados en todo el país. El Centro de Italia, por tanto, vincula la actividad de distribución nacional con los principales requisitos de fabricación y suministro clínico.
Se prevé que el Sur de Italia y las Islas crezcan a una CAGR del 9,85% de 2026 a 2031. El tamaño del mercado de logística farmacéutica en esta área está respaldado por el desarrollo de nueva infraestructura y la expansión de la actividad manufacturera. Campania y Abruzos registraron una mayor actividad de exportación farmacéutica en 2025. La región ha tenido históricamente menos capacidad de cadena de frío que el principal corredor del Norte. Las entregas a Sicilia y Cerdeña pueden requerir acuerdos de mensajería a medida y embalaje de contingencia. Healthcare anunció una nueva instalación sanitaria en Roma en junio de 2026 como parte de una expansión europea de logística con control de temperatura. Las nuevas instalaciones pueden mejorar el acceso a productos especializados, pero la entrega final sigue siendo una parte exigente del modelo operativo regional.
Panorama Competitivo
El mercado de logística farmacéutica en Italia presenta una concentración moderada entre integradores globales y proveedores italianos especializados. Las empresas internacionales ocupan roles de logística por contrato con varios fabricantes farmacéuticos. Los operadores italianos compiten en distribución hospitalaria, suministro para ensayos clínicos y servicios de terapias avanzadas. Los grandes proveedores utilizan la inversión tecnológica para mejorar la consistencia y gestionar flujos de pedidos más fragmentados. DHL Supply Chain Italy instaló un sistema de automatización robótica en su campus de Livraga en julio de 2025. La instalación utiliza tecnología de almacenamiento y recuperación automatizados y seguimiento habilitado por RFID. Esto permite un procesamiento más rápido manteniendo los controles de manipulación farmacéutica.
Los operadores especializados compiten a través de la densidad de la red local, el conocimiento del producto y los procedimientos de cumplimiento establecidos. La cobertura de cadena de frío en el Sur de Italia y la entrega de terapias avanzadas directamente al paciente siguen siendo áreas con margen para capacidad de servicio adicional. La distribución criogénica también requiere equipos y procedimientos que no están disponibles en todas las redes regionales. PHSE adquirió una participación del 80% en L.S. Logistica Sanitaria en Verona en julio de 2026[4]PHSE Group, "PHSE Acquires L.S. Logistica Sanitaria to Expand Operations," PHSE Group, phse.com. La adquisición combina la gestión de existencias en salas hospitalarias con la distribución farmacéutica con control de temperatura. Este movimiento amplía el alcance de PHSE en la logística hospitalaria y muestra el valor de integrar servicios próximos a la atención al paciente.
La trazabilidad digital, el almacenamiento automatizado y los registros electrónicos de temperatura se están convirtiendo en requisitos operativos habituales. Los proveedores que no puedan mantener estas capacidades se enfrentan a mayores riesgos de cumplimiento normativo y de servicio. La industria de logística farmacéutica en Italia también requiere una sólida ejecución de última milla para hospitales, farmacias y entregas específicas para cada paciente. La escala global es útil para el flete aéreo internacional y los flujos de cadena de frío en múltiples países. La especialización local es importante cuando los servicios deben reflejar las prácticas sanitarias regionales o los requisitos clínicos urgentes. Movianto ha desarrollado capacidades de almacenamiento farmacéutico ultrafrío para productos de vacunas y biotecnología en toda Europa.
Líderes de la Industria de Logística Farmacéutica en Italia
DHL Group
United Parcel Service, Inc.
Kuehne + Nagel International AG
CEVA Logistics SA
DSV A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: PHSE Group adquirió una participación del 80% en L.S. Logistica Sanitaria S.r.l. en Verona, ampliando la cobertura de logística hospitalaria de PHSE en Véneto y Lombardía. El centro de Verona cuenta con certificación BPF de AIFA y trazabilidad farmacéutica integrada con WMS.
- Junio de 2026: UPS Healthcare anunció una expansión de 48 millones de USD en sus operaciones europeas de logística con control de temperatura, incluyendo una nueva instalación sanitaria en Roma. La instalación está diseñada como punto final regional para productos farmacéuticos especializados y de grado clínico, con capacidades de almacenamiento bajo cero y a temperatura ambiente controlada.
- Diciembre de 2025: El centro de Fiano Romano de Logista Pharma, de 25.000 m², que atiende a hospitales, farmacias y clientes mayoristas del Centro de Italia, recibió la certificación BPD de Bureau Veritas Italia, confirmando el cumplimiento de las directrices de BPD de la UE y los estándares de AIFA para la distribución farmacéutica.
- Julio de 2025: DHL Supply Chain Italy inauguró un sistema de automatización robótica de 14 millones de EUR (16,5 millones de USD) en su Campus de Logística de Salud en Livraga (Lodi). Descrito como el primer almacén de ciencias de la vida totalmente automatizado de Italia, la instalación despliega el sistema ASRS Exotec Skypod con seguimiento farmacéutico en tiempo real habilitado por RFID.


Alcance del Informe del Mercado de Logística Farmacéutica en Italia
| Transporte | Carretera |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Ferroviario | |
| Almacenamiento y Distribución | |
| Servicios de Valor Añadido y Otros |
| Logística de Cadena de Frío |
| Logística sin Cadena de Frío |
| Medicamentos con Receta |
| Medicamentos de Venta Libre |
| Biológicos y Biosimilares |
| Vacunas y Hemoderivados |
| Materiales de Ensayos Clínicos |
| Terapias Celulares y Génicas |
| Dispositivos Médicos y Diagnósticos |
| Medicina Veterinaria |
| Otros |
| Norte de Italia |
| Centro de Italia |
| Sur de Italia (incluidas las Islas) |
| Por Función Logística | Transporte | Carretera |
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Ferroviario | ||
| Almacenamiento y Distribución | ||
| Servicios de Valor Añadido y Otros | ||
| Por Modo de Operación | Logística de Cadena de Frío | |
| Logística sin Cadena de Frío | ||
| Por Tipo de Producto | Medicamentos con Receta | |
| Medicamentos de Venta Libre | ||
| Biológicos y Biosimilares | ||
| Vacunas y Hemoderivados | ||
| Materiales de Ensayos Clínicos | ||
| Terapias Celulares y Génicas | ||
| Dispositivos Médicos y Diagnósticos | ||
| Medicina Veterinaria | ||
| Otros | ||
| Por Región | Norte de Italia | |
| Centro de Italia | ||
| Sur de Italia (incluidas las Islas) |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la logística farmacéutica en Italia para 2031?
Se prevé que el mercado de logística farmacéutica en Italia alcance los 10,79 mil millones de USD en 2031, creciendo a una CAGR del 4,47% desde 2026.
¿Qué función logística tuvo la mayor participación en Italia durante 2025?
El transporte lideró las funciones logísticas con una participación del 48,29% en 2025, respaldado por las necesidades de distribución nacional y entrega para exportación.
¿Por qué la logística de cadena de frío crece más rápido que la distribución farmacéutica a temperatura ambiente?
Se proyecta que la logística de cadena de frío crezca a una CAGR del 6,47% porque los biológicos, las vacunas y las terapias avanzadas requieren una manipulación con temperatura controlada y validada.
¿Qué grupo de productos farmacéuticos se proyecta que crezca más rápido hasta 2031?
Se proyecta que las terapias celulares y génicas crezcan a una CAGR del 7,61%, respaldadas por la compleja manipulación criogénica y los requisitos de entrega específicos para cada paciente.
¿Qué región se espera que crezca más rápido en Italia hasta 2031?
Se prevé que el Sur de Italia y las Islas crezcan a una CAGR del 9,85% a medida que la capacidad de logística farmacéutica se expande desde una base menor.
¿Qué tan concentrado está el mercado de logística farmacéutica italiano?
El mercado recibe una puntuación de concentración de 5 sobre 10 porque tanto los integradores internacionales como los especialistas italianos compiten en él.
Última actualización de la página el:



