
Tamanho e Participação do Mercado de Construção do Iraque
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
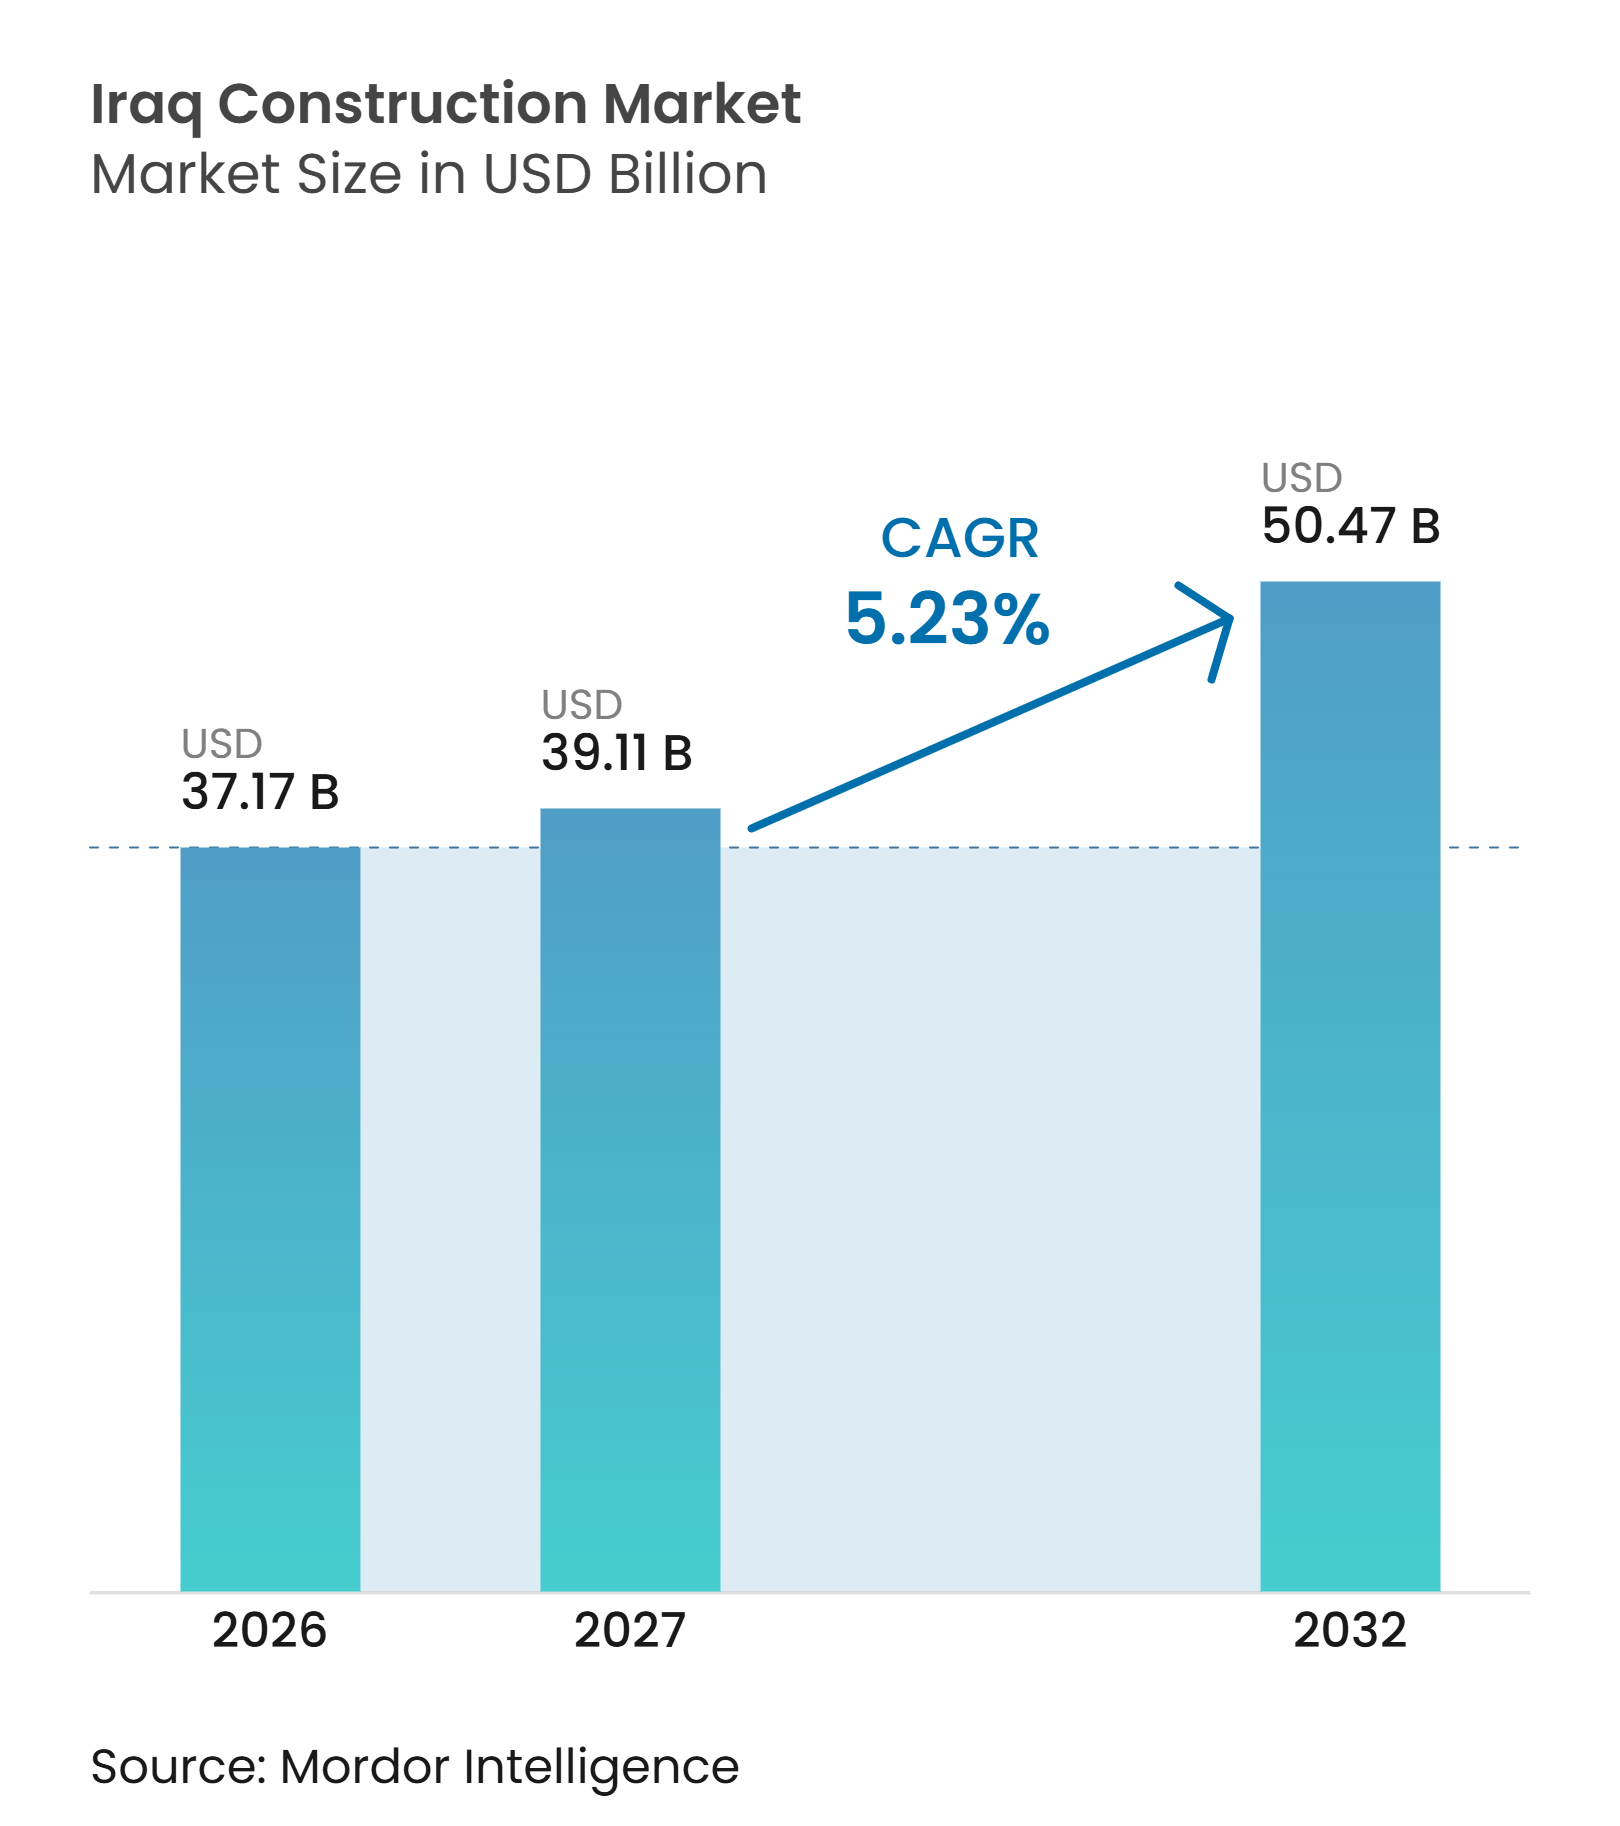
| Tamanho do mercado no ano base (2026) | 37.17 Bilhões de dólares |
| Tamanho do Mercado (2027) | 39.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 50.47 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.23 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção do Iraque por Mordor Intelligence
O tamanho do Mercado de Construção do Iraque foi avaliado em 37,17 bilhões de USD em 2026 e estima-se que cresça de 39,11 bilhões de USD em 2027 para atingir 50,47 bilhões de USD até 2032, a um CAGR de 5,23% durante o período de previsão (2027-2032).
O mercado de construção do Iraque está sendo apoiado por um grande acúmulo de demanda em estradas, energia, água e habitação após muitos anos de subinvestimento, o que mantém a demanda ampla mesmo quando projetos individuais avançam em velocidades diferentes. Os gastos públicos ainda definem o ritmo, mas o financiamento está se tornando mais equilibrado à medida que credores multilaterais e parceiros bilaterais adicionam uma camada mais estável para a entrega de transporte e infraestrutura. Os projetos ligados à energia também estão ampliando o mix de trabalho, pois grandes compromissos de petróleo e gás criam demanda subsequente por obras civis, serviços públicos, estradas de acesso e ativos de suporte industrial. A demanda por habitação permanece estruturalmente forte porque o país ainda enfrenta um déficit de 2,3 milhões a 2,4 milhões de unidades, o que mantém a entrega residencial em alta prioridade na agenda nacional. O principal freio no mercado de construção iraquiano não é a falta de projetos anunciados. Ainda assim, a lacuna entre aprovações e execução persiste, pois mudanças em processos de aquisição, preocupações com segurança e logística de materiais continuam a afetar o cronograma e os preços dos empreiteiros.
Principais Conclusões do Relatório
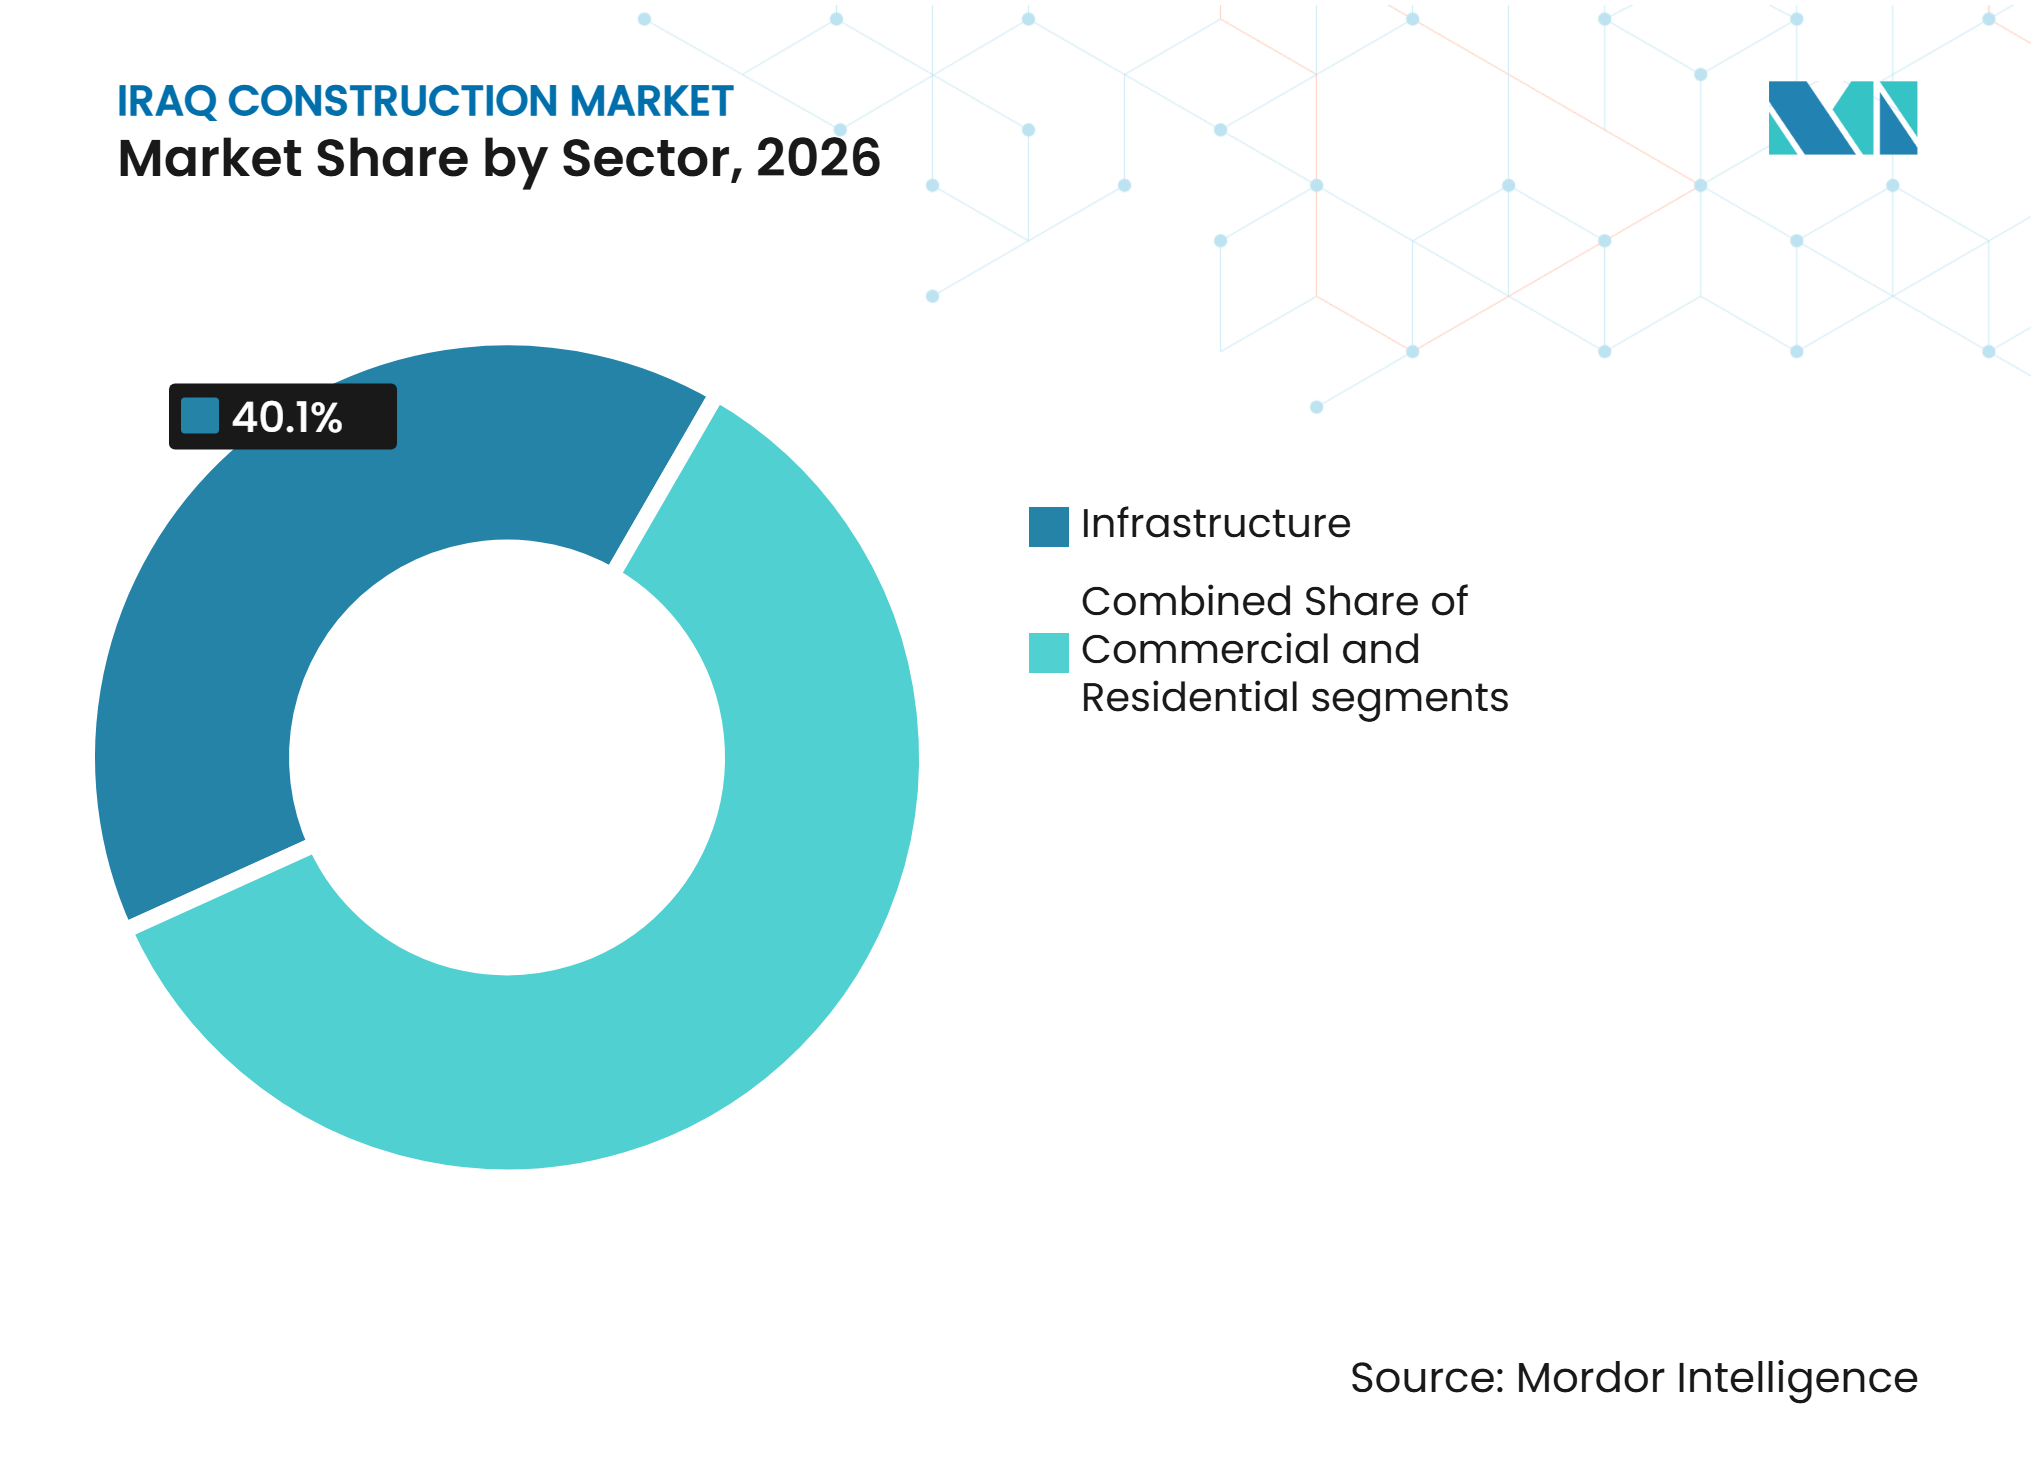
- Por setor, a infraestrutura detinha 40,1% da participação do mercado de construção do Iraque em 2026, enquanto o setor comercial deve crescer a um CAGR de 5,94% entre 2027 e 2032.
- Por tipo de construção, a nova construção capturou 69,7% do tamanho do mercado de construção do Iraque em 2026, enquanto a renovação deve crescer a um CAGR de 5,67% entre 2027 e 2032.
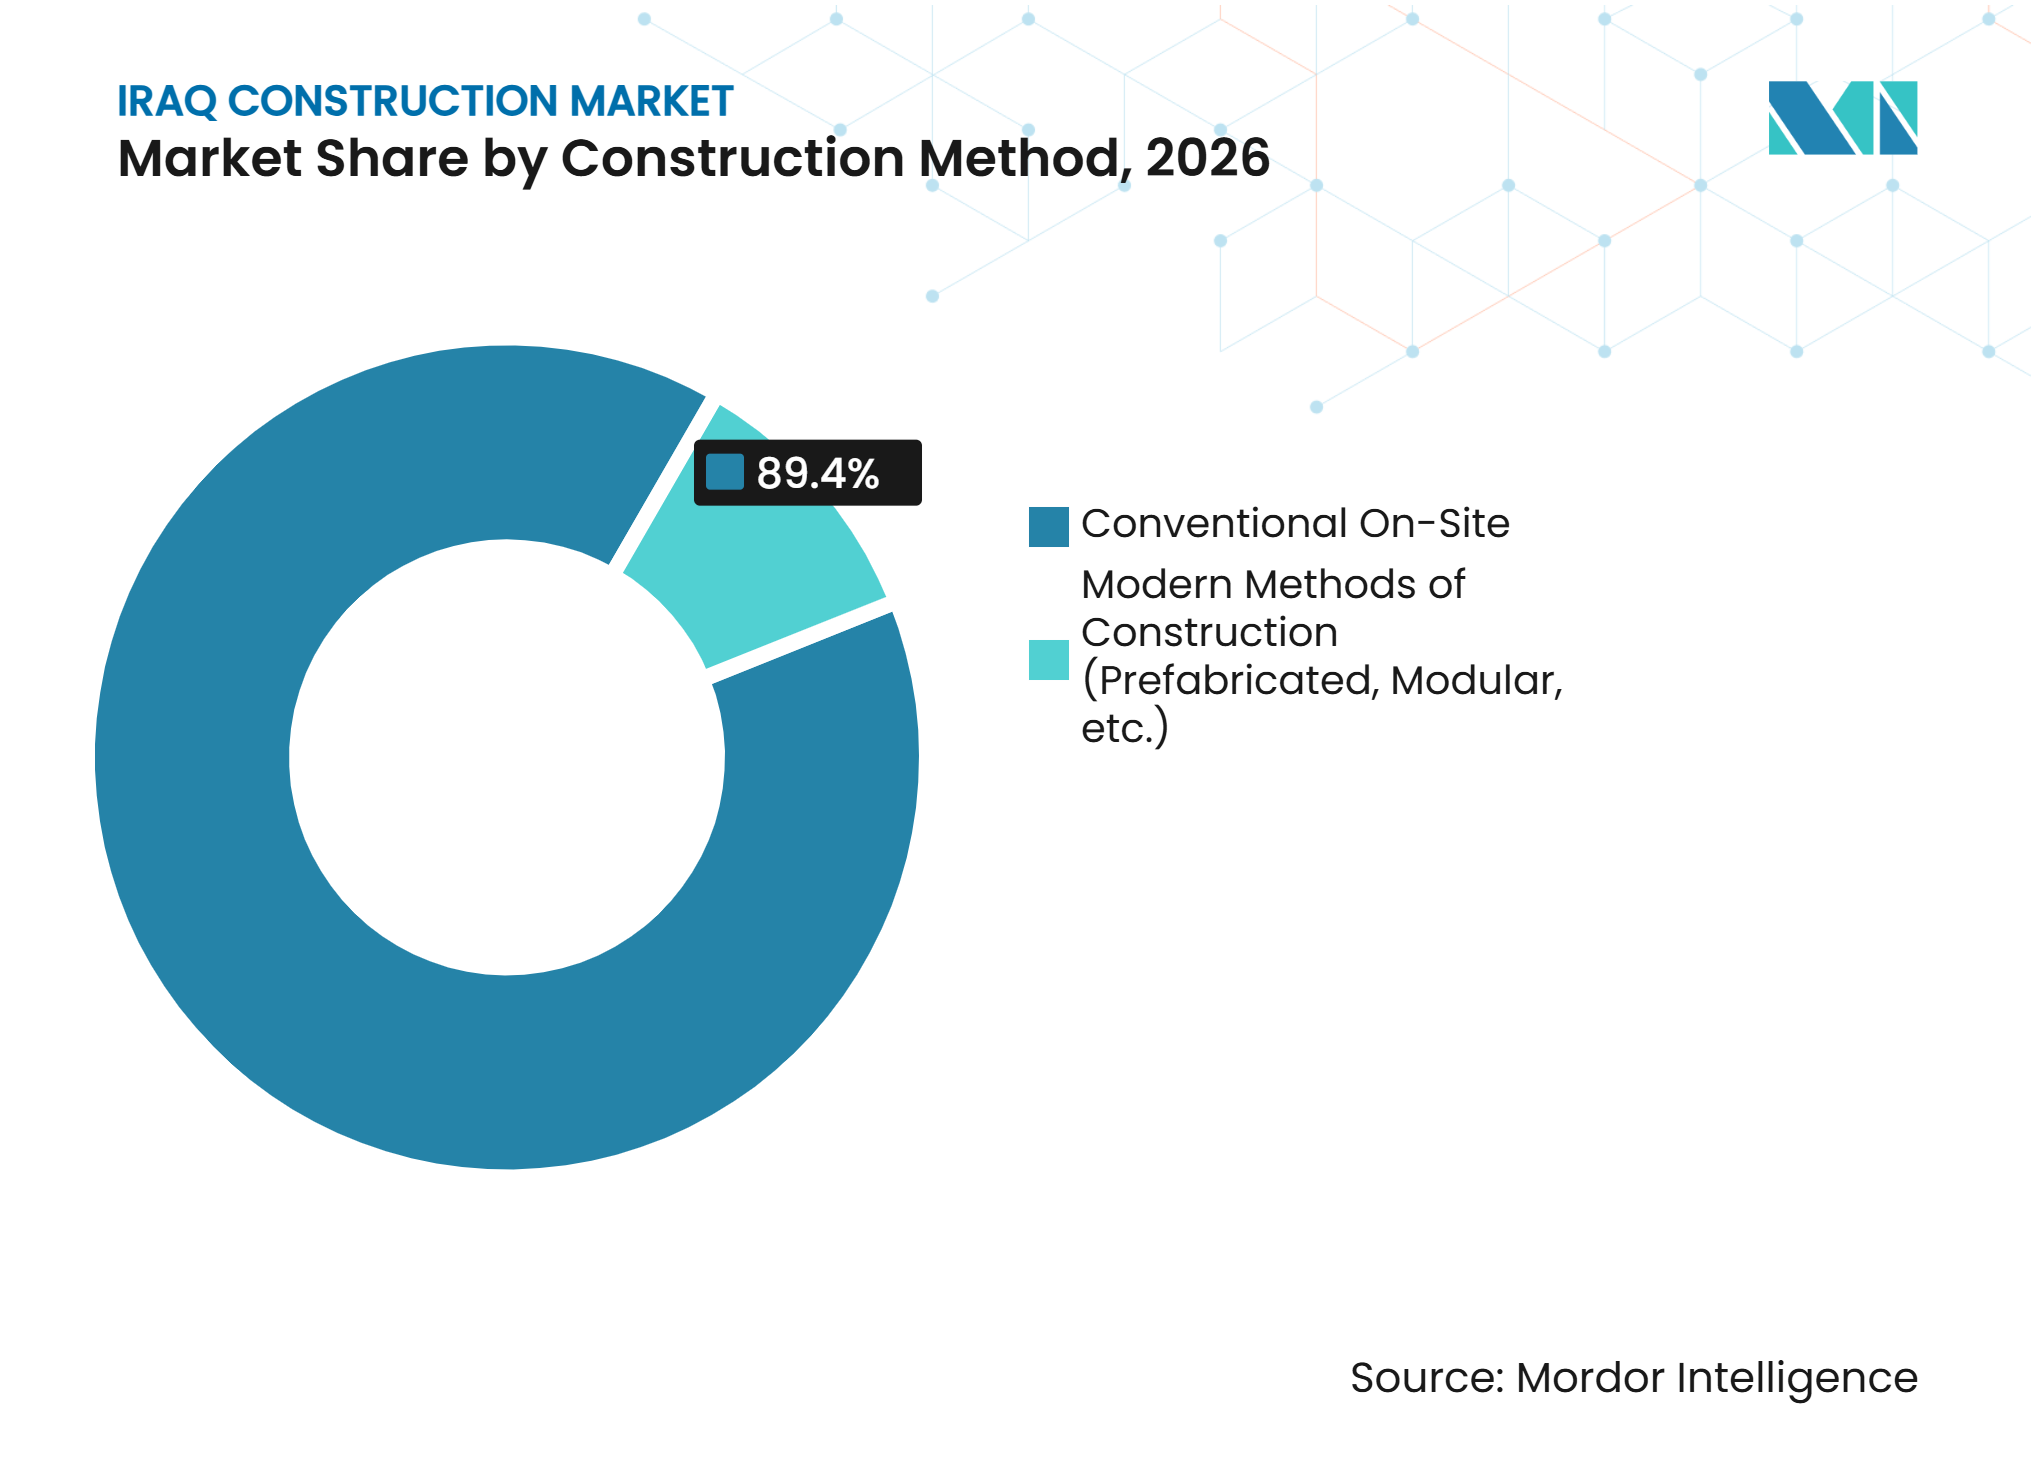
- Por método de construção, os métodos convencionais no local detinham 89,4% do mercado em 2026, enquanto os métodos modernos de construção devem crescer a um CAGR de 5,85% entre 2027 e 2032.
- Por fonte de investimento, o investimento público detinha 76,2% do mercado em 2026, enquanto o investimento privado deve crescer a um CAGR de 6,08% entre 2027 e 2032.
- Por geografia, Bagdá detinha 32,5% da participação do mercado de construção do Iraque em 2026, enquanto Erbil deve crescer a um CAGR de 6,22% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento Governamental em Reconstrução Pós-Conflito e Infraestrutura Pública | +1.5% | Nacional, com ganhos primários em Bagdá, Basra e Mossul | Longo prazo (≥ 4 anos) |
| Expansão da Produção de Petróleo e Gás Apoiando Infraestrutura Industrial e Energética | +1.2% | Basra, com repercussão em Kirkuk e Wasit | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Habitação Residencial e Desenvolvimento Urbano | +0.9% | Nacional, com maior intensidade em Bagdá, Erbil e Sulaymaniyah | Médio prazo (2-4 anos) |
| Aumento do Investimento Estrangeiro em Transporte, Serviços Públicos e Infraestrutura Industrial | +0.7% | Nacional, com impulso inicial em Bagdá, Basra e Erbil | Médio prazo (2-4 anos) |
| Desenvolvimento de Corredores Logísticos e Projetos de Conectividade Comercial Regional | +0.5% | Corredor de Basra até a fronteira turca, incluindo Al-Faw e o interior conectado | Longo prazo (≥ 4 anos) |
| Investimento em Infraestrutura de Saúde e Educação | +0.4% | Nacional, com demanda aguda em Bagdá, Basra e governadorias do sul com menor cobertura de serviços | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Gastos Governamentais Reformulam o Pipeline de Projetos do Iraque
O investimento governamental permanece a principal base de demanda para o mercado de construção do Iraque, pois as obras públicas ainda respondem pela maior parcela de contratos, pelo mais amplo pipeline de projetos e pelos maiores compromissos de financiamento em transporte, serviços públicos e ativos sociais. A aprovação de 900 milhões de USD em junho de 2026 para o projeto de Corredores Econômicos de Transporte do Iraque, cobrindo a reabilitação prioritária de estradas e nova construção ao longo de ligações nacionais que conectam Bagdá com a fronteira turca e rotas para o oeste, marcou um dos compromissos de infraestrutura mais importantes do ciclo atual. Isso seguiu o apoio de junho de 2025 à modernização ferroviária, que manteve a construção de transporte ativa em várias classes de ativos em vez de um único ciclo exclusivo de estradas[1]. Os programas de transporte de longo prazo também incluem pontes, depósitos de manutenção, nós logísticos, sistemas de sinalização e interfaces de serviços públicos, que estendem a cadeia de valor para os empreiteiros além do primeiro pacote civil. Isso também eleva a disciplina de execução, pois o financiamento multilateral vem acompanhado de controles de aquisição, ambientais e de desembolso que os ministérios devem seguir. Como resultado, o mercado de construção do Iraque não está sendo impulsionado apenas pelo volume orçamentário, mas também por uma mudança gradual em direção a um financiamento e supervisão mais estruturados.
Capex de Petróleo e Gás Irradiando para a Demanda de Construção
O investimento em energia continua a moldar o mercado de construção do Iraque, pois projetos de upstream e midstream criam pacotes de trabalho densos que se estendem muito além dos equipamentos de campo petrolífero para ativos civis, de serviços públicos, transporte e acomodação. O Projeto Integrado de Crescimento de Gás da TotalEnergies é um programa multienergético de 10 bilhões de USD, e sua fase de capital intensivo em 2025 e 2026 está apoiando a construção em ativos de tratamento de água do mar, processamento de gás e geração solar[2]. A ENKA também iniciou as obras em novembro de 2025 na instalação de processamento central para a Fase 2 do Projeto de Upstream de Gás Associado em Basra, sob um contrato avaliado em cerca de 3 bilhões de USD, o que demonstra a escala dos tamanhos de pacotes que agora tramitam pelo sistema[3]. Grandes esquemas de energia raramente se limitam ao contrato principal, pois cada um cria demanda subsequente por fundações, infraestrutura de acampamentos, estradas internas, áreas de montagem mecânica, estruturas de suporte a dutos e conexões à rede elétrica. É por isso que Basra permanece central para o mercado de construção do Iraque, mesmo quando a habitação ou a atividade comercial recebe mais atenção pública, pois a indústria pesada continua a adicionar projetos plurianuais que podem sustentar a utilização dos empreiteiros. O mesmo padrão também apoia os subempreiteiros locais, pois as empresas internacionais de engenharia ainda dependem de parceiros domésticos para mão de obra, preparação de terrenos, manuseio de materiais e obras de suporte.
O Déficit Habitacional Impulsiona um Mercado Residencial Estruturalmente Subabastecido
O mercado de construção do Iraque também é apoiado por uma grande escassez habitacional, que mantém a entrega residencial próxima ao centro das decisões de política, financiamento e alocação de terras. A Política Nacional de Habitação 2025-2030 estima o déficit habitacional em 2,3 a 2,4 milhões de unidades, confirmando que a demanda não atendida é estrutural e não temporária. Essa lacuna está sendo abordada por meio de novos programas de cidades residenciais, incluindo Ali al-Wardi, Jawahiri e Ward City, onde as transferências de terras e a execução de projetos avançaram durante 2026. A escala importa porque grandes esquemas urbanos trazem estradas, sistemas de água, escolas, clínicas e áreas de varejo, juntamente com unidades habitacionais, o que multiplica o efeito sobre o mercado de construção do Iraque como um todo. A pressão demográfica também apoia a absorção, pois Bagdá deve ultrapassar 11 milhões de habitantes até 2040, mantendo a demanda de longo ciclo mesmo que a oferta acelere a partir dos níveis atuais. Isso torna o trabalho residencial uma das âncoras de crescimento mais duradouras, pois a demanda está ligada à demografia e à formação urbana, e não a gastos discricionários de curta duração.
O Capital Estrangeiro Está Diversificando o Financiamento da Construção Além das Receitas do Petróleo
O capital estrangeiro está se tornando mais importante para o mercado de construção do Iraque porque adiciona projetos que não dependem totalmente do orçamento estatal anual e também amplia a demanda em logística, imóveis comerciais, turismo e indústria. Mais de 100 bilhões de USD em investimentos foram comprometidos entre o início de 2023 e meados de 2025, enquanto a Comissão Nacional de Investimentos processou mais de 850 solicitações em 2025 e reportou investimentos acumulados acima de 102 bilhões de USD ao longo de três anos. O direcionamento setorial também está se expandindo na Região do Curdistão, onde licenças foram emitidas não apenas para energia, mas também para indústria, turismo e agricultura, criando um mix de projetos mais variado em todo o mercado de construção do Iraque. Essa mudança é importante porque uma base de financiamento mais diversificada reduz o risco de que um único gargalo orçamentário paralise todo o ciclo de construção. Ela também altera o perfil da demanda futura, pois projetos de varejo, escritórios, hotelaria e comunidades integradas com respaldo estrangeiro tendem a exigir níveis de serviço mais elevados, estruturas de entrega mais formais e maior coordenação entre empreiteiros. Com o tempo, isso pode elevar o padrão de qualidade para a execução de projetos, ao mesmo tempo em que amplia o conjunto de oportunidades endereçáveis para empresas que conseguem atuar tanto em mandatos públicos quanto privados.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Instabilidade Geopolítica e Desafios de Segurança Regional | -0.7% | Nacional, com maior sensibilidade em Basra e Bagdá | Curto prazo (≤ 2 anos) |
| Forte Dependência das Receitas do Petróleo | -0.6% | Nacional, com maior exposição nas governadorias financiadas pelo orçamento federal | Médio prazo (2-4 anos) |
| Fraca Capacidade Institucional e Longos Processos de Aquisição | -0.5% | Nacional, com efeito mais forte nos ministérios federais do que na Região do Curdistão | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada e Materiais de Construção | -0.4% | Nacional, com pressão sobre materiais mais aguda no sul do Iraque devido à logística vinculada ao Estreito de Ormuz | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Risco Geopolítico Continua a Restringir a Confiança dos Empreiteiros
O risco geopolítico permanece uma restrição clara ao mercado de construção do Iraque, pois eventos de segurança afetam a alocação de pessoal, os preços das propostas, os custos de seguro e o movimento de suprimentos antes de se refletirem nos dados de conclusão de projetos. Durante 2025 e 2026, conflitos regionais levaram várias empresas internacionais de engenharia a reduzir sua presença em campo ou evacuar funcionários, gerando atrasos e uma postura operacional mais cautelosa. O problema é mais amplo do que a perturbação física, pois os empreiteiros também adicionam margens de risco a cronogramas e preços contratuais quando a visibilidade regional se enfraquece. A pressão sobre o frete pelo Estreito de Ormuz adicionou uma camada de custo, com os custos de transporte de bobinas de aço em 2026 aumentando materialmente em relação aos níveis anteriores à crise, comprimindo as margens em trabalhos de preço fixo. Essa combinação de inflação de custos e risco de confiança não impede o crescimento do mercado de construção do Iraque, mas amplia a lacuna entre o valor anunciado e a entrega prática. O resultado é um mercado onde as oportunidades de projetos permanecem grandes, mas os prêmios de execução se tornam uma parte importante da estratégia dos empreiteiros.
A Dependência das Receitas do Petróleo Deixa o Financiamento da Construção Exposto a Ciclos de Preços
A forte dependência das receitas do petróleo cria incerteza para os orçamentos públicos de construção e o financiamento de projetos de infraestrutura. O petróleo responde por 90% da receita estatal, o que deixa os gastos de capital expostos quando as receitas de exportação enfraquecem ou os preços caem. O preço do petróleo necessário para equilibrar o orçamento subiu para 84 USD por barril em 2024, ante 54 USD por barril em 2020, aumentando a pressão fiscal sobre os programas governamentais. A receita de exportação de petróleo bruto deve cair de 99,2 bilhões de USD em 2024 para 79,2 bilhões de USD em 2026, enquanto o déficit fiscal deve atingir 9,2% do produto interno bruto. Salários e pensões devem absorver 24,5% do produto interno bruto em 2026, o que pode deixar os gastos de capital como o primeiro grande item orçamentário a enfrentar reduções. Esse padrão de financiamento pode interromper contratos de infraestrutura plurianuais e dificultar o planejamento dos empreiteiros em torno de fluxos de caixa de projetos confiáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
Infraestrutura Ancora os Gastos, Setor Comercial AceleraA infraestrutura detinha 40,1% da participação do mercado de construção do Iraque em 2026, tornando-a o maior setor. Os requisitos contínuos para estradas, ferrovias, aeroportos, portos, sistemas de energia, ativos hídricos e redes municipais sustentam o segmento. Investimentos em transporte, como o corredor da Estrada do Desenvolvimento, a modernização ferroviária, as melhorias em aeroportos e a construção do porto de Al-Faw, criam um longo pipeline de projetos para obras civis. Esses programas também exigem sistemas relacionados, incluindo pontes, drenagem, conexões elétricas, instalações logísticas e ativos de manutenção. Os projetos de energia acrescentam necessidades adicionais de infraestrutura por meio de estradas de acesso, dutos, sistemas de tratamento de água e conexões à rede elétrica. A infraestrutura permanecerá a principal base do mercado de construção do Iraque porque muitos ativos essenciais ainda estão abaixo do nível exigido para o crescimento populacional e a expansão do setor privado.
A construção comercial deve crescer a um CAGR de 5,94% entre 2027 e 2032, tornando-a o setor de crescimento mais rápido. A demanda está ligada ao varejo organizado, desenvolvimentos urbanos de uso misto, espaços de escritório, ativos de hotelaria e serviços para uma economia de consumo em crescimento. O Iraq Mall foi inaugurado em Bagdá em fevereiro de 2026 com mais de 550.000 m² de espaço de varejo e mais de 1.000 lojas. O empreendimento do Talaat Moustafa Group em Bagdá aloca 2,3 milhões de m² de seu plano diretor para usos não residenciais, como varejo, escritórios, hotelaria e educação. Esses projetos indicam que a demanda comercial está se tornando mais visível fora das obras públicas tradicionais. A construção residencial permanece grande em volume, mas o crescimento comercial mostra que os incorporadores privados estão cada vez mais buscando ativos urbanos geradores de receita.



Por Tipo de Construção:
Nova Construção Domina, Renovação Ganhando TerrenoA nova construção capturou 69,7% do tamanho do mercado de construção do Iraque em 2026. O Iraque necessita de novas comunidades habitacionais, ligações de transporte, serviços públicos, portos, instalações de energia e locais industriais porque seu estoque existente não consegue atender à demanda atual. As novas cidades residenciais, o Grande Porto de Al-Faw, o corredor da Estrada do Desenvolvimento e os grandes projetos de energia em Basra são todos grandes compromissos em áreas não desenvolvidas. Esses programas necessitam de preparação de terrenos, novas conexões de rede, estradas de acesso e serviços públicos de apoio antes que o ativo principal possa operar. O investimento público desempenha um papel importante porque essas obras de habilitação iniciais requerem planejamento coordenado e capital de longo prazo. As licenças de construção concedidas ao setor privado totalizaram 25.934 em 2025, mostrando que a atividade privada menor pode permanecer irregular mesmo enquanto o desenvolvimento em áreas não desenvolvidas com respaldo governamental continua.
A renovação deve crescer a um CAGR de 5,67% entre 2027 e 2032. O segmento é apoiado pela necessidade de modernizar aeroportos, estradas, edifícios públicos e infraestrutura restaurada durante ciclos anteriores de reconstrução. A modernização do Aeroporto Internacional de Bagdá, avaliada em 400-600 milhões de USD, mostra que os projetos de reabilitação estão avançando para programas de desenvolvimento maiores e mais estruturados. As melhorias em estradas também estão se tornando mais técnicas porque os novos marcos de projetos exigem padrões de engenharia mais rigorosos e gestão de ativos resiliente ao clima. O trabalho de renovação pode criar demanda por empreiteiros especializados em substituição de sistemas, melhorias em edificações, reabilitação de ativos e modernizações operacionais. A nova construção permanecerá muito maior, mas a crescente base de renovação oferece aos empreiteiros uma segunda fonte de trabalho à medida que instalações mais antigas exigem mais do que manutenção de rotina.
Por Método de Construção:
Métodos Convencionais no Local Persistem, Métodos Modernos de Construção Ganhando Apoio PolíticoOs métodos convencionais no local detinham 89,4% do mercado em 2026. Esses métodos permanecem dominantes porque os empreiteiros locais estão familiarizados com a entrega em campo, e a cadeia de suprimentos de cimento, agregados e vergalhões é mais estabelecida do que a logística de fabricação fora do local. A construção convencional também oferece flexibilidade quando os locais de projeto enfrentam condições de infraestrutura irregulares ou requisitos de serviço em mudança. A entrega intensiva em mão de obra permanece prática para muitos projetos residenciais, municipais e civis de menor porte. Essa abordagem continuará a representar a maior parcela do mercado de construção do Iraque durante o período de previsão. No entanto, o Ministério da Construção, Habitação e Municípios Públicos indicou que os futuros programas habitacionais utilizarão mais sistemas pré-fabricados e abordagens de construção rápida.
Os métodos modernos de construção devem crescer a um CAGR de 5,85% entre 2027 e 2032. O segmento inclui elementos pré-fabricados, sistemas modulares e soluções de concreto pré-moldado. Esses métodos podem ajudar a acelerar a entrega de habitações, reduzir o desperdício de materiais e melhorar o controle de qualidade em projetos repetitivos. A adoção permanece limitada porque o Iraque tem poucos empreiteiros experientes, estruturas de suporte fracas e altos requisitos de investimento inicial para a produção fora do local. A contratação pública provavelmente será um fator-chave, pois os contratos habitacionais podem criar um pipeline confiável que justifique o investimento em capacidade de construção moderna. Os métodos modernos de construção permanecerão menores do que os métodos convencionais. Ainda assim, oferecem uma clara oportunidade de crescimento para empresas que desenvolvam capacidade técnica e capacidade de entrega local com antecedência.

Por Fonte de Investimento:
Capital Público Lidera, Setor Privado Pronto para EscalarO investimento público detinha 76,2% do mercado em 2026, tornando-o a maior fonte de financiamento no mercado de construção do Iraque. As receitas do petróleo fluem pelo orçamento estatal, o que mantém o governo central nas decisões sobre transporte, energia, água, habitação e investimento municipal. Os programas públicos também financiam ativos habilitadores que os incorporadores privados necessitam antes de se comprometerem com esquemas habitacionais, comerciais e industriais. O cofinanciamento multilateral adiciona suporte adicional para grandes obras públicas e introduz controles de governança mais rigorosos na entrega de projetos. Em Basra, os programas de energia liderados pelo Estado geram demanda relacionada por estradas de acesso, habitação para trabalhadores, sistemas de água e serviços públicos. O capital público permanecerá a principal fonte de valor de construção até 2032, mesmo com o investimento privado se tornando mais ativo.
O investimento privado deve crescer a um CAGR de 6,08% entre 2027 e 2032. O plano nacional de desenvolvimento do Iraque tem como meta 84 trilhões de IQD (57 bilhões de USD) em formação de capital privado. A Comissão Nacional de Investimentos processou mais de 850 solicitações durante 2025, o que indica maior interesse em empreendimentos formalmente licenciados. O capital privado está migrando para varejo, hotelaria, logística, comunidades integradas e projetos industriais selecionados. Uma população jovem e cada vez mais urbana sustenta a demanda por imóveis voltados ao consumidor e serviços privados. O setor de construção do Iraque se beneficiará se os incorporadores privados conseguirem acessar terrenos, licenças, conexões de infraestrutura e estruturas de financiamento claras sem longos atrasos.
Análise Geográfica
Bagdá
Bagdá detinha 32,5% da participação do mercado de construção do Iraque em 2026, tornando-a o maior segmento geográfico. A cidade combina projetos do governo central, grandes obras públicas, desenvolvimento de cidades residenciais, gestão de inundações, expansão de estradas e crescente investimento comercial. O projeto de 18,8 bilhões de USD do Talaat Moustafa Group e a transferência das cidades residenciais Ali al-Wardi e Jawahiri para investidores privados mostram a escala do desenvolvimento urbano planejado. Bagdá também está atraindo mais varejo organizado e desenvolvimento de uso misto após a inauguração do Iraq Mall em fevereiro de 2026. A concentração de agências governamentais, necessidades de infraestrutura e locais de desenvolvimento privado confere à cidade a base de construção atual mais ampla. Seu desempenho permanecerá importante para o mercado de construção do Iraque como um todo, pois conecta os gastos públicos com o maior conjunto de demanda urbana.
Basra
Basra é o principal polo de construção industrial e energética do Iraque. O Projeto Integrado de Crescimento de Gás de 10 bilhões de USD está criando trabalho de construção em tratamento de água do mar, processamento de gás, dutos e geração solar. O Grande Projeto de Dessalinização de Água do Mar de Basra, de 2,4 bilhões de USD, adiciona um grande investimento em serviços públicos ao pipeline da governadoria. Basra também se beneficia do programa de dutos Basra-Haditha e de outros trabalhos de infraestrutura petrolífera vinculados à exportação. Os grandes projetos criam demanda relacionada por estradas, acomodação para trabalhadores, sistemas de água, pátios de equipamentos e serviços de fornecimento local. A geografia está exposta a perturbações no frete e às condições do mercado de petróleo, mas sua alta concentração de projetos industriais sustenta uma carga de trabalho constante para empresas de engenharia e construção.
Erbil e Restante do Iraque
Erbil deve crescer a um CAGR de 6,22% entre 2027 e 2032, tornando-a a geografia de crescimento mais rápido. A Região do Curdistão oferece um ambiente de investimento comparativamente estável e um cenário mais previsível para o desenvolvimento privado licenciado. Seu conselho de investimentos emitiu 210 licenças no valor de 3 bilhões de USD em 2025 e tinha como meta 200 novas licenças para 2026. A habitação privada e a atividade de uso misto em Erbil se beneficiam da demanda de compradores em Bagdá, Mossul e Kirkuk que buscam uma localização mais estável. Sulaymaniyah e o restante do Iraque também têm necessidades significativas em infraestrutura de transporte e serviços públicos, embora a ativação de projetos possa ser limitada pela disponibilidade orçamentária local e pela capacidade institucional. O padrão regional confere ao mercado de construção do Iraque uma base diversificada, com Bagdá liderando pela escala atual, Basra liderando em projetos industriais e Erbil liderando no crescimento previsto.
Cenário Competitivo
Concentração do Mercado
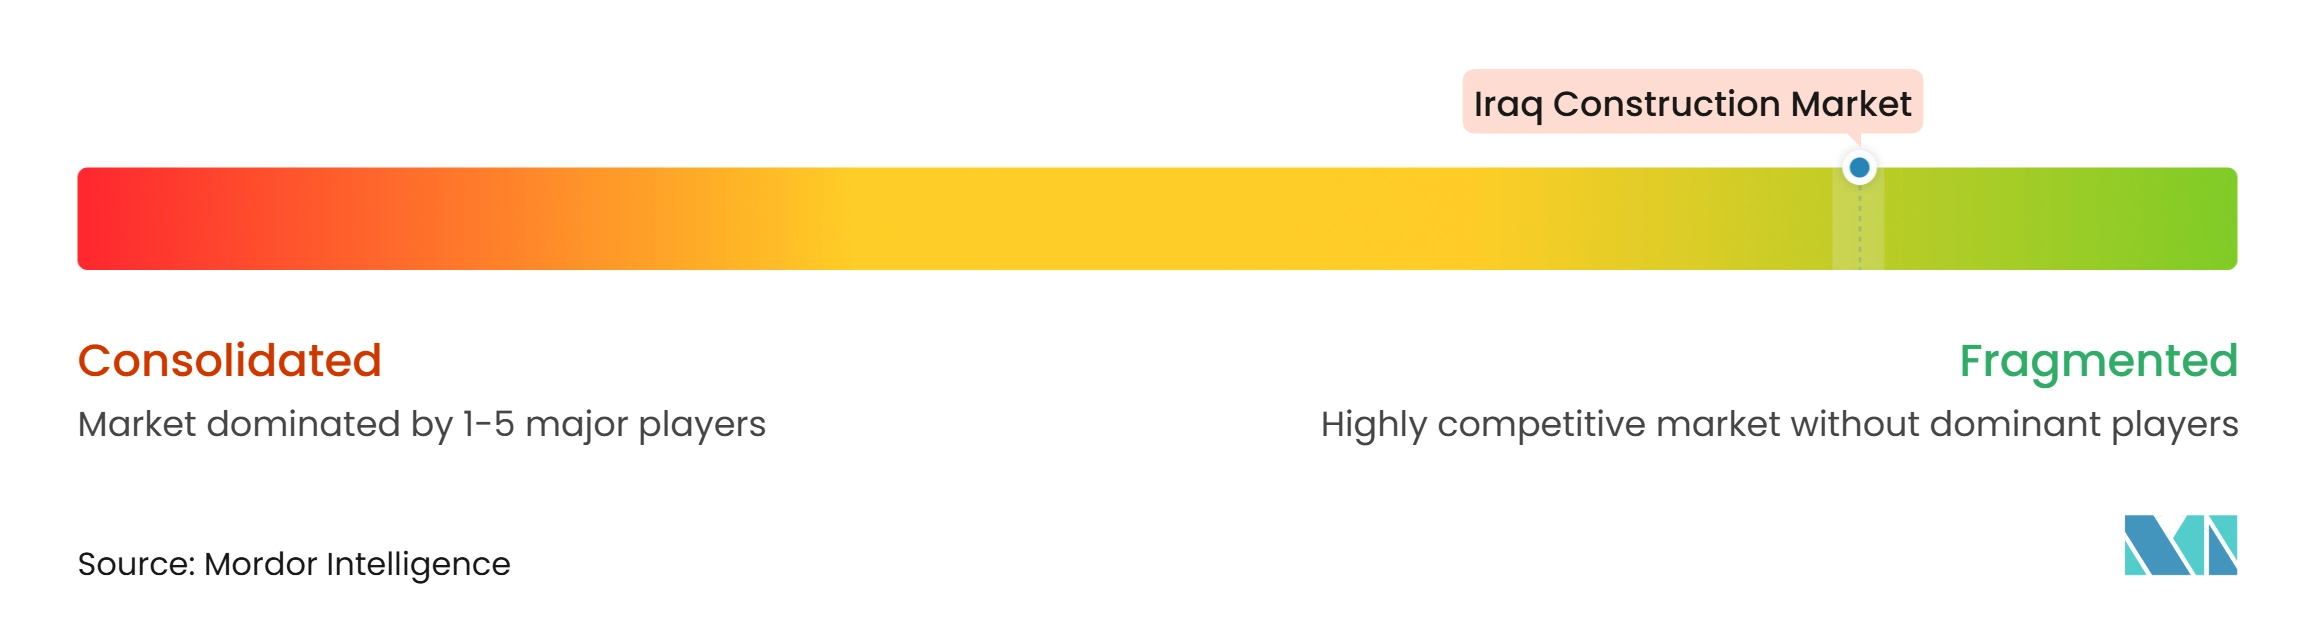
O mercado de construção do Iraque é fragmentado por natureza, com a atividade competitiva distribuída entre empreiteiros internacionais de engenharia, aquisição e construção (EPC), empresas regionais e empresas iraquianas locais. Os empreiteiros internacionais lideram grandes pacotes de energia, transporte e água que exigem profundos recursos técnicos e forte capacidade de financiamento. As empresas iraquianas locais e regionais competem de forma mais ativa em obras residenciais, municipais, civis e de suporte, onde relacionamentos locais, licenciamento e redes de subempreiteiros são importantes. ENKA, Hyundai Engineering and Construction, China Petroleum Pipeline Engineering e Daewoo garantiram grandes pacotes de energia, água, dutos e portos. Os empreiteiros locais frequentemente participam como subempreiteiros, fornecedores, prestadores de serviços em campo e parceiros de entrega nesses projetos. Empresas egípcias de construção e imóveis também aumentaram sua atividade no Iraque, adicionando concorrência em obras civis e incorporação imobiliária.
O posicionamento competitivo varia por tipo de projeto e está cada vez mais baseado na capacidade de entrega, e não apenas no preço. Empreiteiros que conseguem gerenciar estruturas de parceria público-privada, entrega integrada de projetos, gestão digital de projetos e manutenção baseada em desempenho podem estar melhor posicionados para projetos complexos. O contrato de engenharia, aquisição, fornecimento, construção e comissionamento da ENKA para a Fase 2 do Projeto de Upstream de Gás Associado é um exemplo de estratégia técnica e de entrega integrada. O contrato de planta de tratamento de água do mar da Hyundai Engineering and Construction é outro exemplo de um movimento estratégico para a infraestrutura de suporte energético. O contrato de dutos de 2,524 bilhões de USD da China Petroleum Pipeline Engineering destaca o papel contínuo da capacidade de engenharia chinesa em grandes projetos no sul do Iraque. Esses contratos mostram que o escopo técnico, o histórico de execução e a confiança do cliente influenciam as adjudicações juntamente com o custo.
O cenário competitivo fragmentado também deixa oportunidades em habitação modular, padrões de construção sustentável para projetos comerciais e manutenção baseada em desempenho para estradas e serviços públicos. Esses campos permanecem menos estabelecidos do que as obras civis tradicionais ou os grandes pacotes de engenharia de energia. Grupos locais como Mass Group Holding e Al-Burhan Group poderiam se beneficiar se a contratação habitacional concedesse maior escopo às empresas domésticas com métodos modernos de construção. As empresas internacionais provavelmente manterão vantagem nos maiores pacotes de EPC. Ainda assim, continuarão a depender de parceiros locais para licenças, fornecimento de mão de obra, logística em campo, manuseio de materiais e coordenação comunitária. No geral, a concorrência permanece dispersa entre os tipos de projetos, com diferentes empresas detendo vantagens em grandes projetos industriais, infraestrutura pública, incorporação imobiliária e entrega municipal.
Líderes do Setor de Construção do Iraque
-
Baghdad Engineering Company for Construction Investments and Trade
-
Builton Global
-
Bawabet Al Iraq Group
-
Mass Group Holding
-
Haris Al-Aqeelah Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção do Iraque Empresas cobertas neste relatório
- Baghdad Engineering Company for Construction Investments and Trade
- Builton Global
- Bawabet Al Iraq Group
- Mass Group Holding
- Haris Al-Aqeelah Group
- Al-Burhan Group
- Shamara Holding
- Ibn-Yakteen
- JGC Corporation
- Daewoo Engineering and Construction Co. Ltd.
- Hyundai Engineering and Construction Co. Ltd.
- Bechtel Corporation
- China State Construction Engineering Corporation
- Samsung C and T Corporation
- Larsen and Toubro Limited
- Orascom Construction PLC
- CCC (Consolidated Contractors Company)
- Hill International, Inc.
- AECOM
- KBR, Inc.
Desenvolvimentos industriais recentes em Mercado de Construção do Iraque
- Junho de 2026: O Talaat Moustafa Group do Egito recebeu a licença de investimento nº 2026/515 da Comissão Nacional de Investimentos do Iraque para um desenvolvimento urbano integrado no sudoeste de Bagdá, cobrindo 12,8 milhões de m² com vendas projetadas de 18,8 bilhões de USD e aproximadamente 43.000 unidades residenciais. O projeto sinaliza um novo patamar de capital imobiliário estrangeiro comprometido com o Iraque em longos ciclos de desenvolvimento.
- Junho de 2026: O Conselho de Diretores Executivos do Banco Mundial aprovou 900 milhões de USD em financiamento para o projeto de Corredores Econômicos de Transporte do Iraque, financiando a reabilitação estratégica de estradas e nova construção nos corredores da Autoestrada 1 e da Autoestrada 2. O projeto tem como alvo 7,9 milhões de beneficiários e marca o segundo grande compromisso de infraestrutura do Banco Mundial no Iraque em 12 meses.
- Janeiro de 2026: PowerChina International e o Grupo Al-Ridha do Iraque assinaram um contrato de engenharia, aquisição e construção no valor de 2,4 bilhões de USD com a província de Basra para o Grande Projeto de Dessalinização de Água do Mar de Basra em Al-Faw, um dos maiores contratos de infraestrutura hídrica da história do Iraque.
Escopo do Relatório do Mercado de Construção do Iraque
Visão geral da segmentação
| Residencial | Apartamentos / Condomínios |
| Vilas / Casas em Terreno Próprio | |
| Comercial | Escritórios |
| Varejo | |
| Industrial e Logística | |
| Outros | |
| Infraestrutura | Infraestrutura de Transporte (Rodovias, Ferrovias, Vias Aéreas, Outros) |
| Energia e Serviços Públicos | |
| Outros |
| Nova Construção |
| Renovação |
| Convencional no Local |
| Métodos Modernos de Construção (Pré-fabricado, Modular, etc.) |
| Público |
| Privado |
| Bagdá |
| Basra |
| Erbil |
| Sulaymaniyah |
| Restante do Iraque |
| Por Setor | Residencial | Apartamentos / Condomínios |
| Vilas / Casas em Terreno Próprio | ||
| Comercial | Escritórios | |
| Varejo | ||
| Industrial e Logística | ||
| Outros | ||
| Infraestrutura | Infraestrutura de Transporte (Rodovias, Ferrovias, Vias Aéreas, Outros) | |
| Energia e Serviços Públicos | ||
| Outros | ||
| Por Tipo de Construção | Nova Construção | |
| Renovação | ||
| Por Método de Construção | Convencional no Local | |
| Métodos Modernos de Construção (Pré-fabricado, Modular, etc.) | ||
| Por Fonte de Investimento | Público | |
| Privado | ||
| Por Geografia | Bagdá | |
| Basra | ||
| Erbil | ||
| Sulaymaniyah | ||
| Restante do Iraque | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho da atividade de construção do Iraque em 2027?
O mercado de construção do Iraque é avaliado em 39,11 bilhões de USD em 2027 e deve atingir 50,47 bilhões de USD até 2032 a um CAGR de 5,23%.
Qual segmento detém a maior participação no Iraque?
A infraestrutura é o maior segmento, detendo 40,1% do mercado de construção do Iraque em 2026.
Qual setor de construção está crescendo mais rapidamente?
A construção comercial é o setor de crescimento mais rápido, com um CAGR projetado de 5,94% entre 2027 e 2032.
Por que o investimento público é importante no Iraque?
O investimento público detinha 76,2% do mercado em 2026 porque o governo permanece o principal financiador de projetos de transporte, água, energia, habitação e municipais.
Qual localidade possui a maior base de construção no Iraque?
Bagdá detinha 32,5% do mercado em 2026, apoiada por sua concentração de programas governamentais, necessidades de infraestrutura e desenvolvimento urbano privado.
Qual localidade deve crescer mais rapidamente?
Erbil deve crescer a um CAGR de 6,22% entre 2027 e 2032, apoiada pelo investimento privado, estabilidade comparativa e atividade de desenvolvimento licenciado.