
Tamaño y Participación del Mercado de Construcción de Irak
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
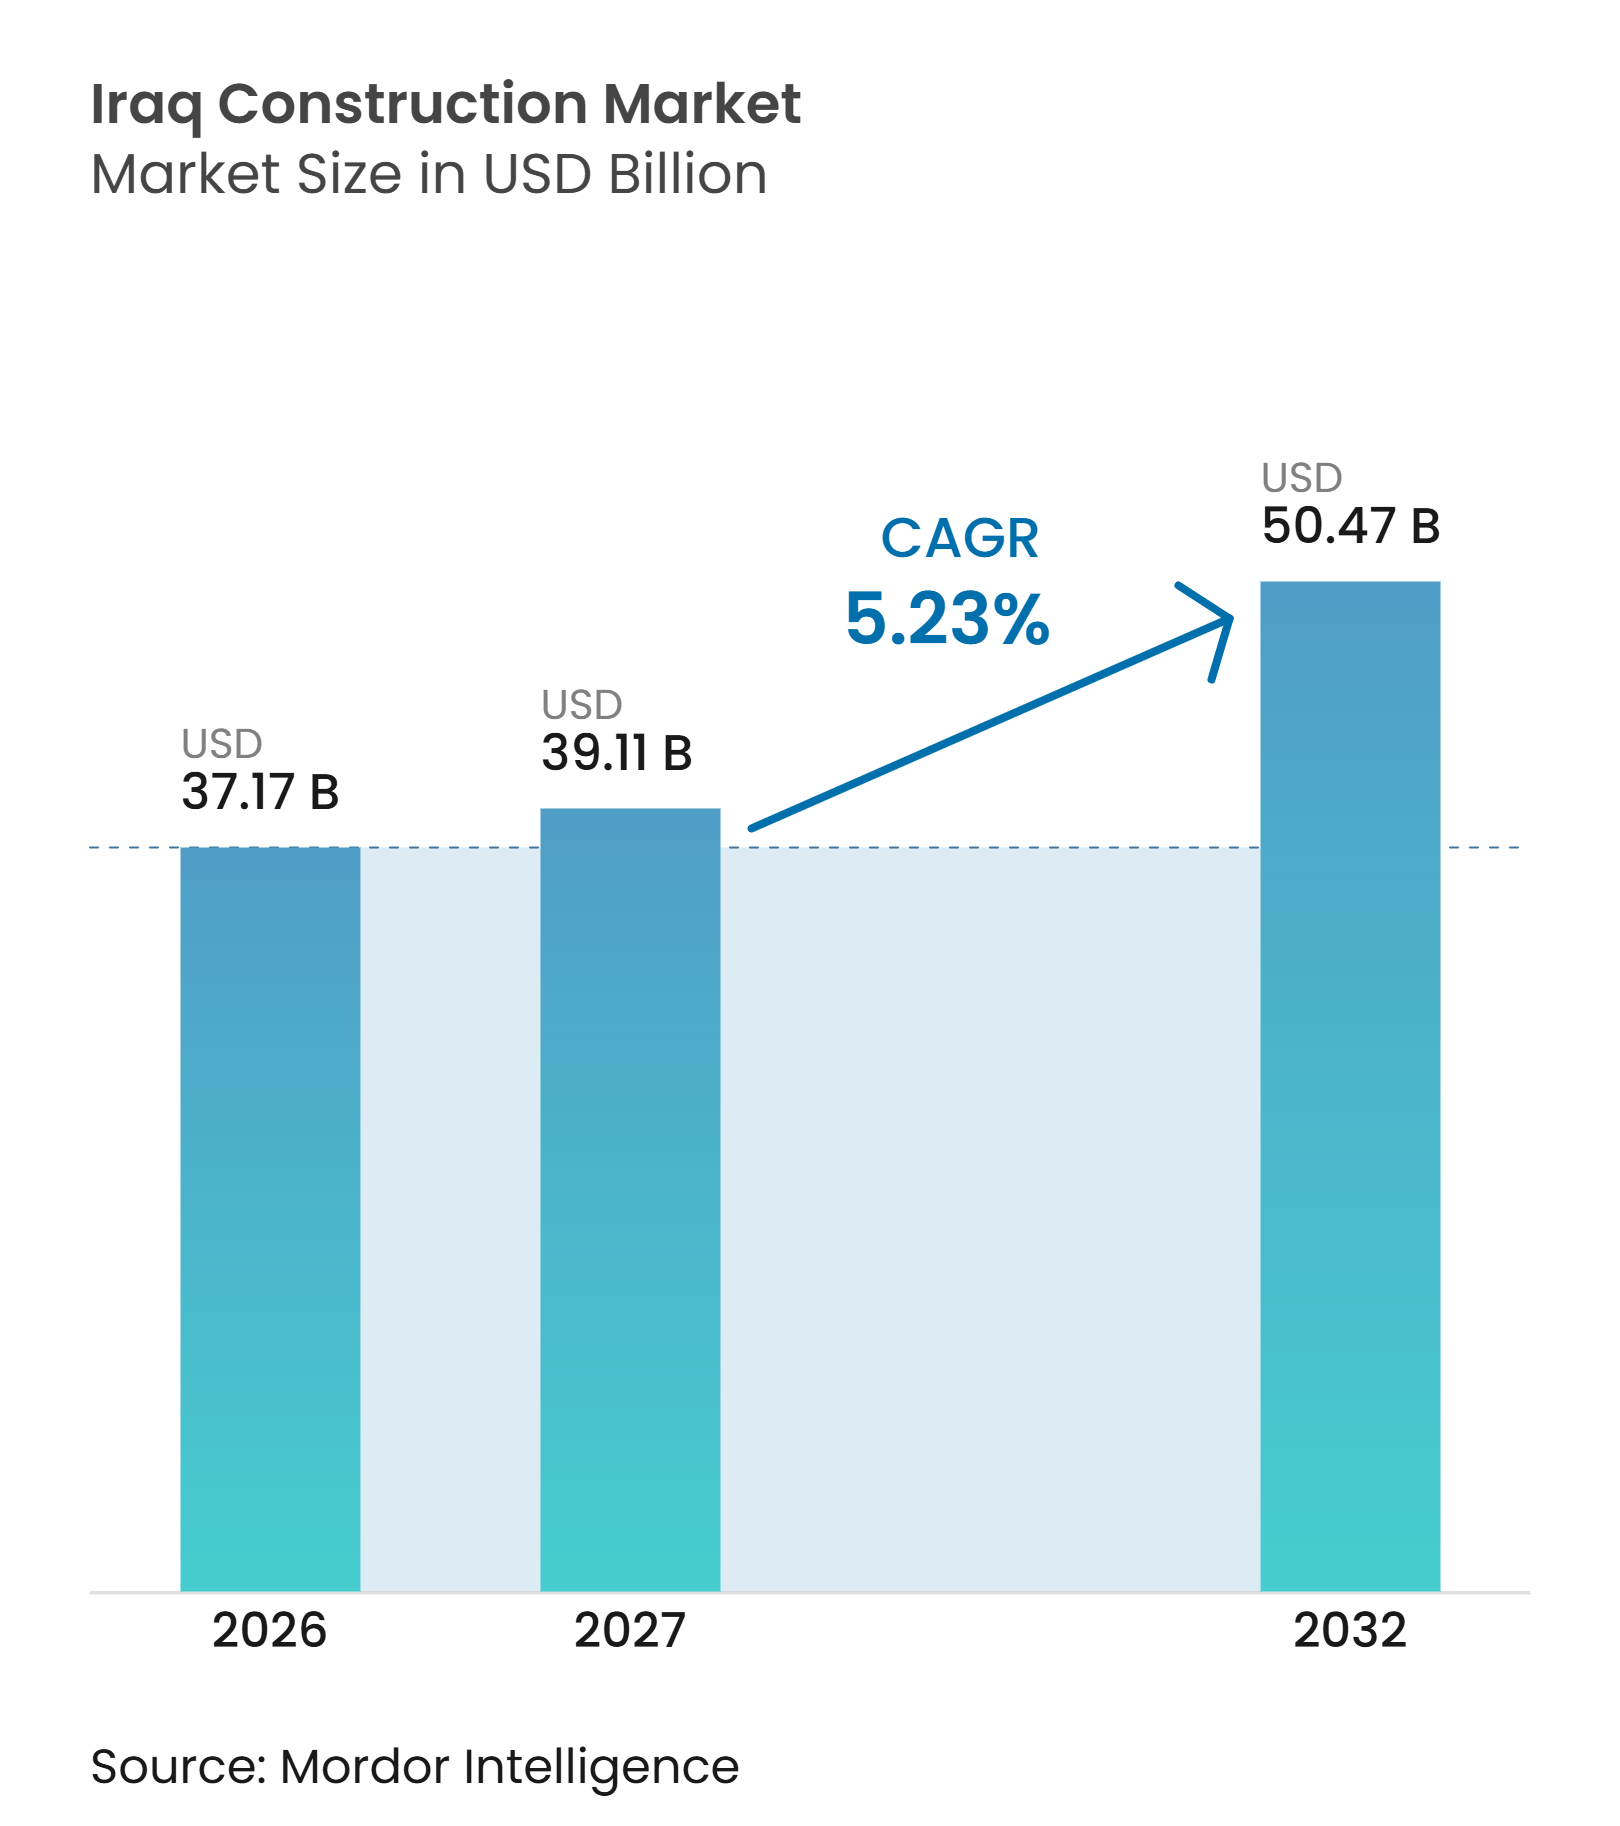
| Tamaño del mercado en el año base (2026) | 37.17 Mil millones de dólares |
| Tamaño del Mercado (2027) | 39.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 50.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.23 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Irak por Mordor Intelligence
El tamaño del Mercado de Construcción de Irak fue valorado en 37,17 mil millones de USD en 2026 y se estima que crecerá desde 39,11 mil millones de USD en 2027 hasta alcanzar 50,47 mil millones de USD para 2032, a una CAGR del 5,23% durante el período de pronóstico (2027-2032).
El mercado de construcción de Irak está siendo respaldado por un gran retraso en carreteras, energía, agua y vivienda tras muchos años de subinversión, lo que mantiene la demanda amplia incluso cuando los proyectos individuales avanzan a diferentes velocidades. El gasto público sigue marcando el ritmo, aunque la financiación se está equilibrando más a medida que los prestamistas multilaterales y los socios bilaterales añaden una capa más estable para la entrega de transporte e infraestructura. Los proyectos vinculados a la energía también están ampliando la combinación de trabajo, ya que los grandes compromisos de petróleo y gas crean demanda derivada de obras civiles, servicios públicos, vías de acceso y activos de apoyo industrial. La demanda de vivienda sigue siendo estructuralmente sólida porque el país aún enfrenta un déficit de 2,3 a 2,4 millones de unidades, lo que mantiene la entrega residencial en un lugar destacado de la agenda nacional. El principal freno del mercado de construcción iraquí no es la falta de proyectos anunciados. Sin embargo, persiste la brecha entre las aprobaciones y la ejecución, ya que los cambios en la contratación, las preocupaciones de seguridad y la logística de materiales continúan afectando los plazos y los precios de los contratistas.
Conclusiones Clave del Informe
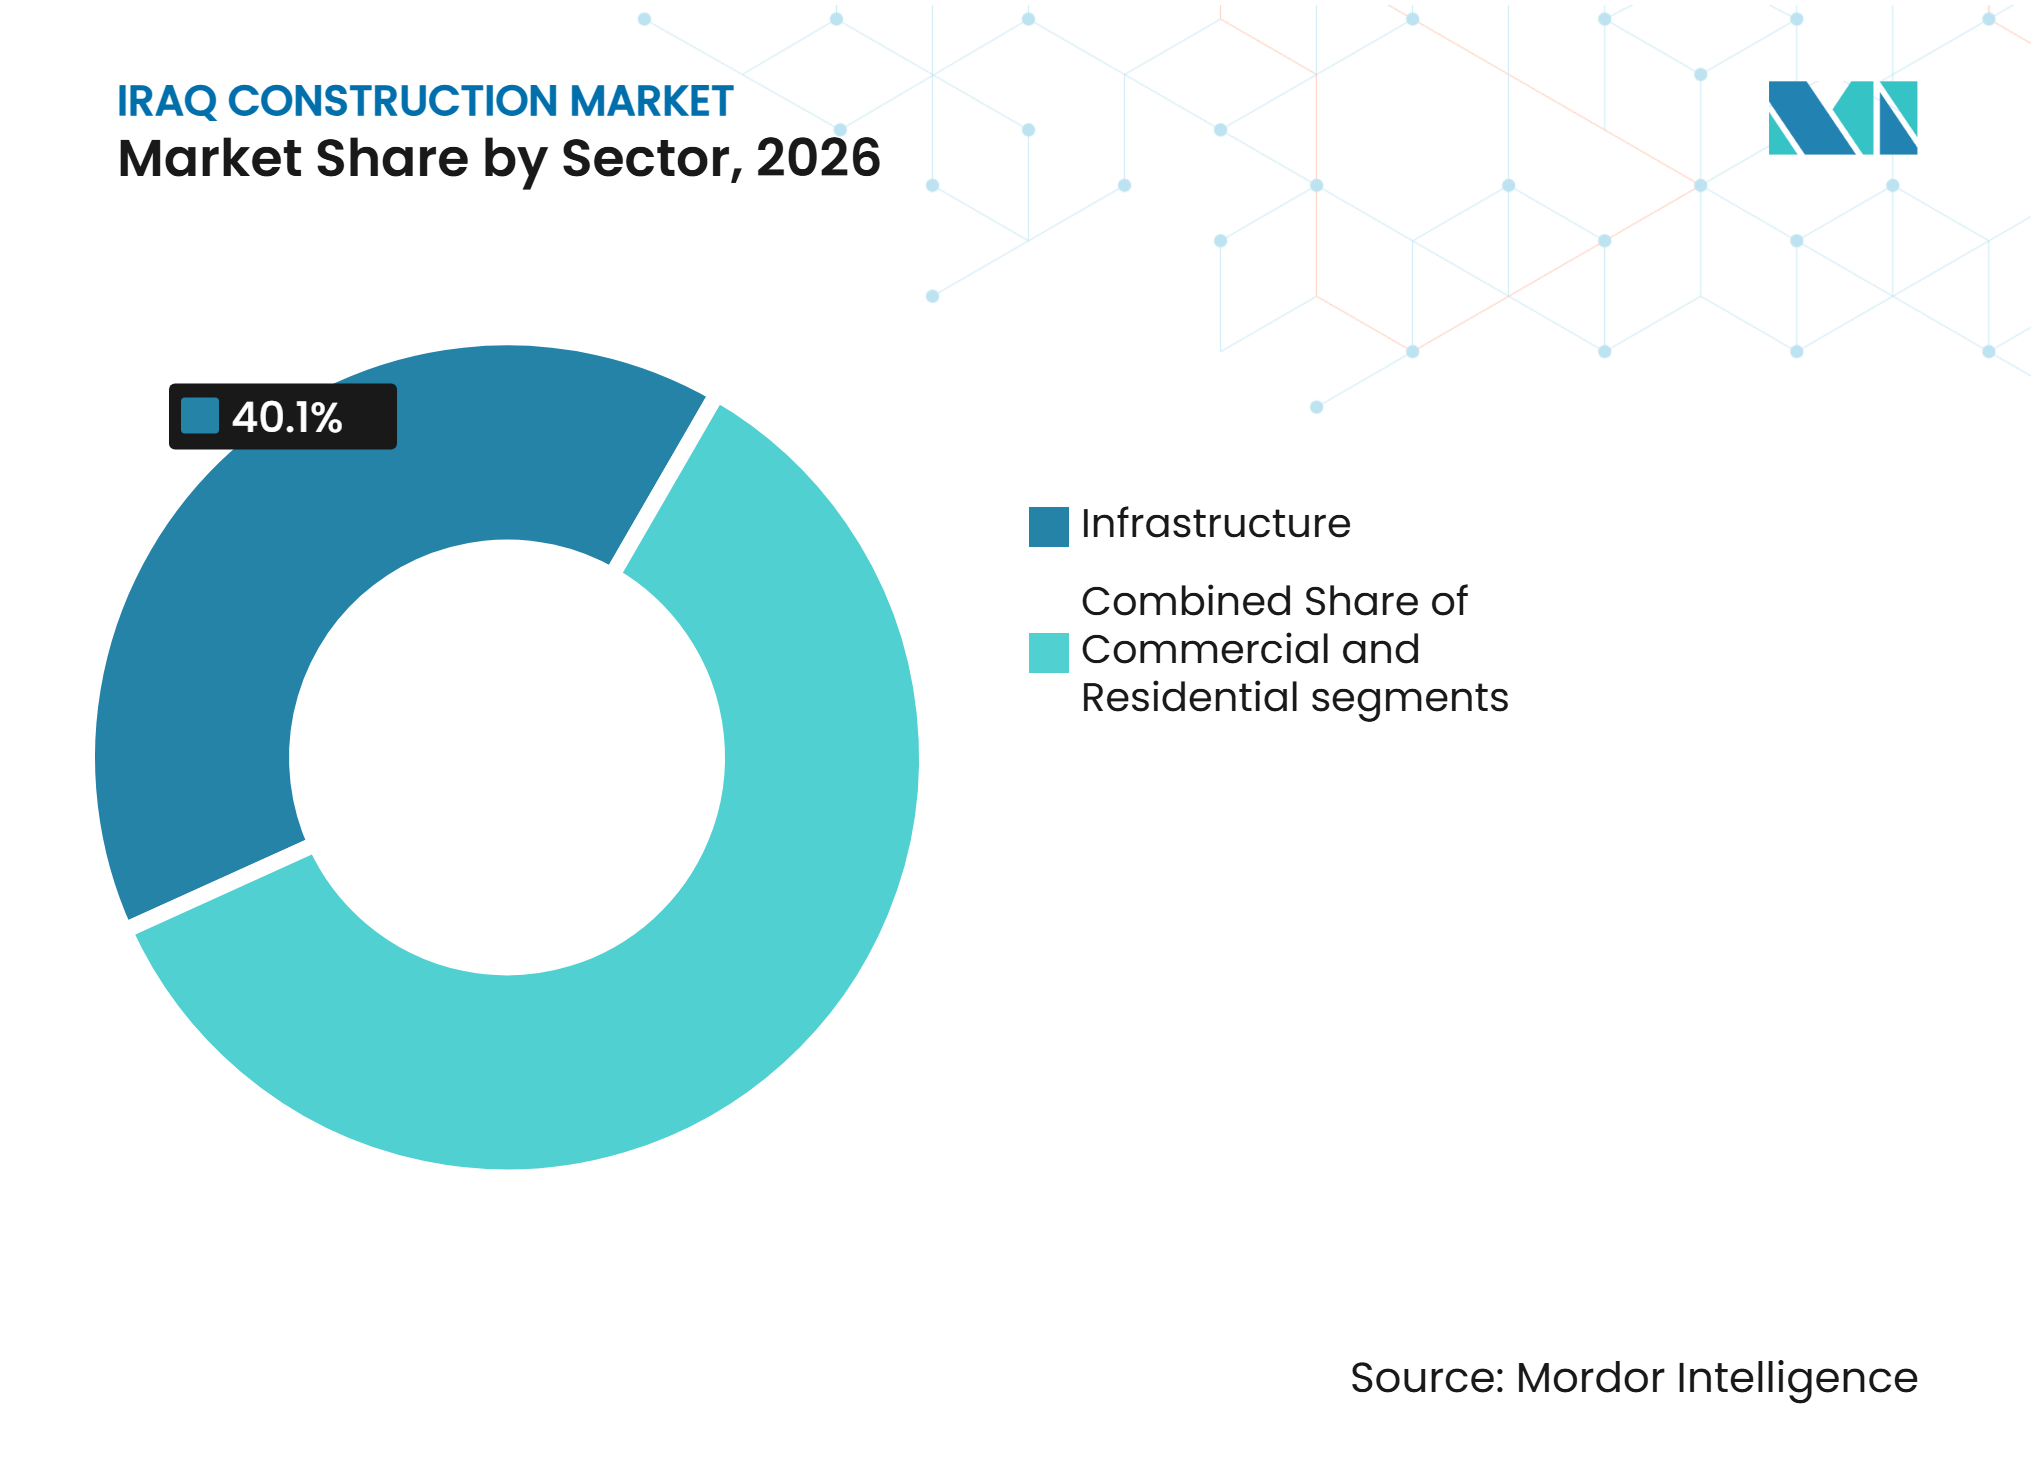
- Por sector, la infraestructura representó el 40,1% de la participación del mercado de construcción de Irak en 2026, mientras que se proyecta que el sector comercial crecerá a una CAGR del 5,94% entre 2027 y 2032.
- Por tipo de construcción, la nueva construcción capturó el 69,7% del tamaño del mercado de construcción de Irak en 2026, mientras que se proyecta que la renovación crecerá a una CAGR del 5,67% entre 2027 y 2032.
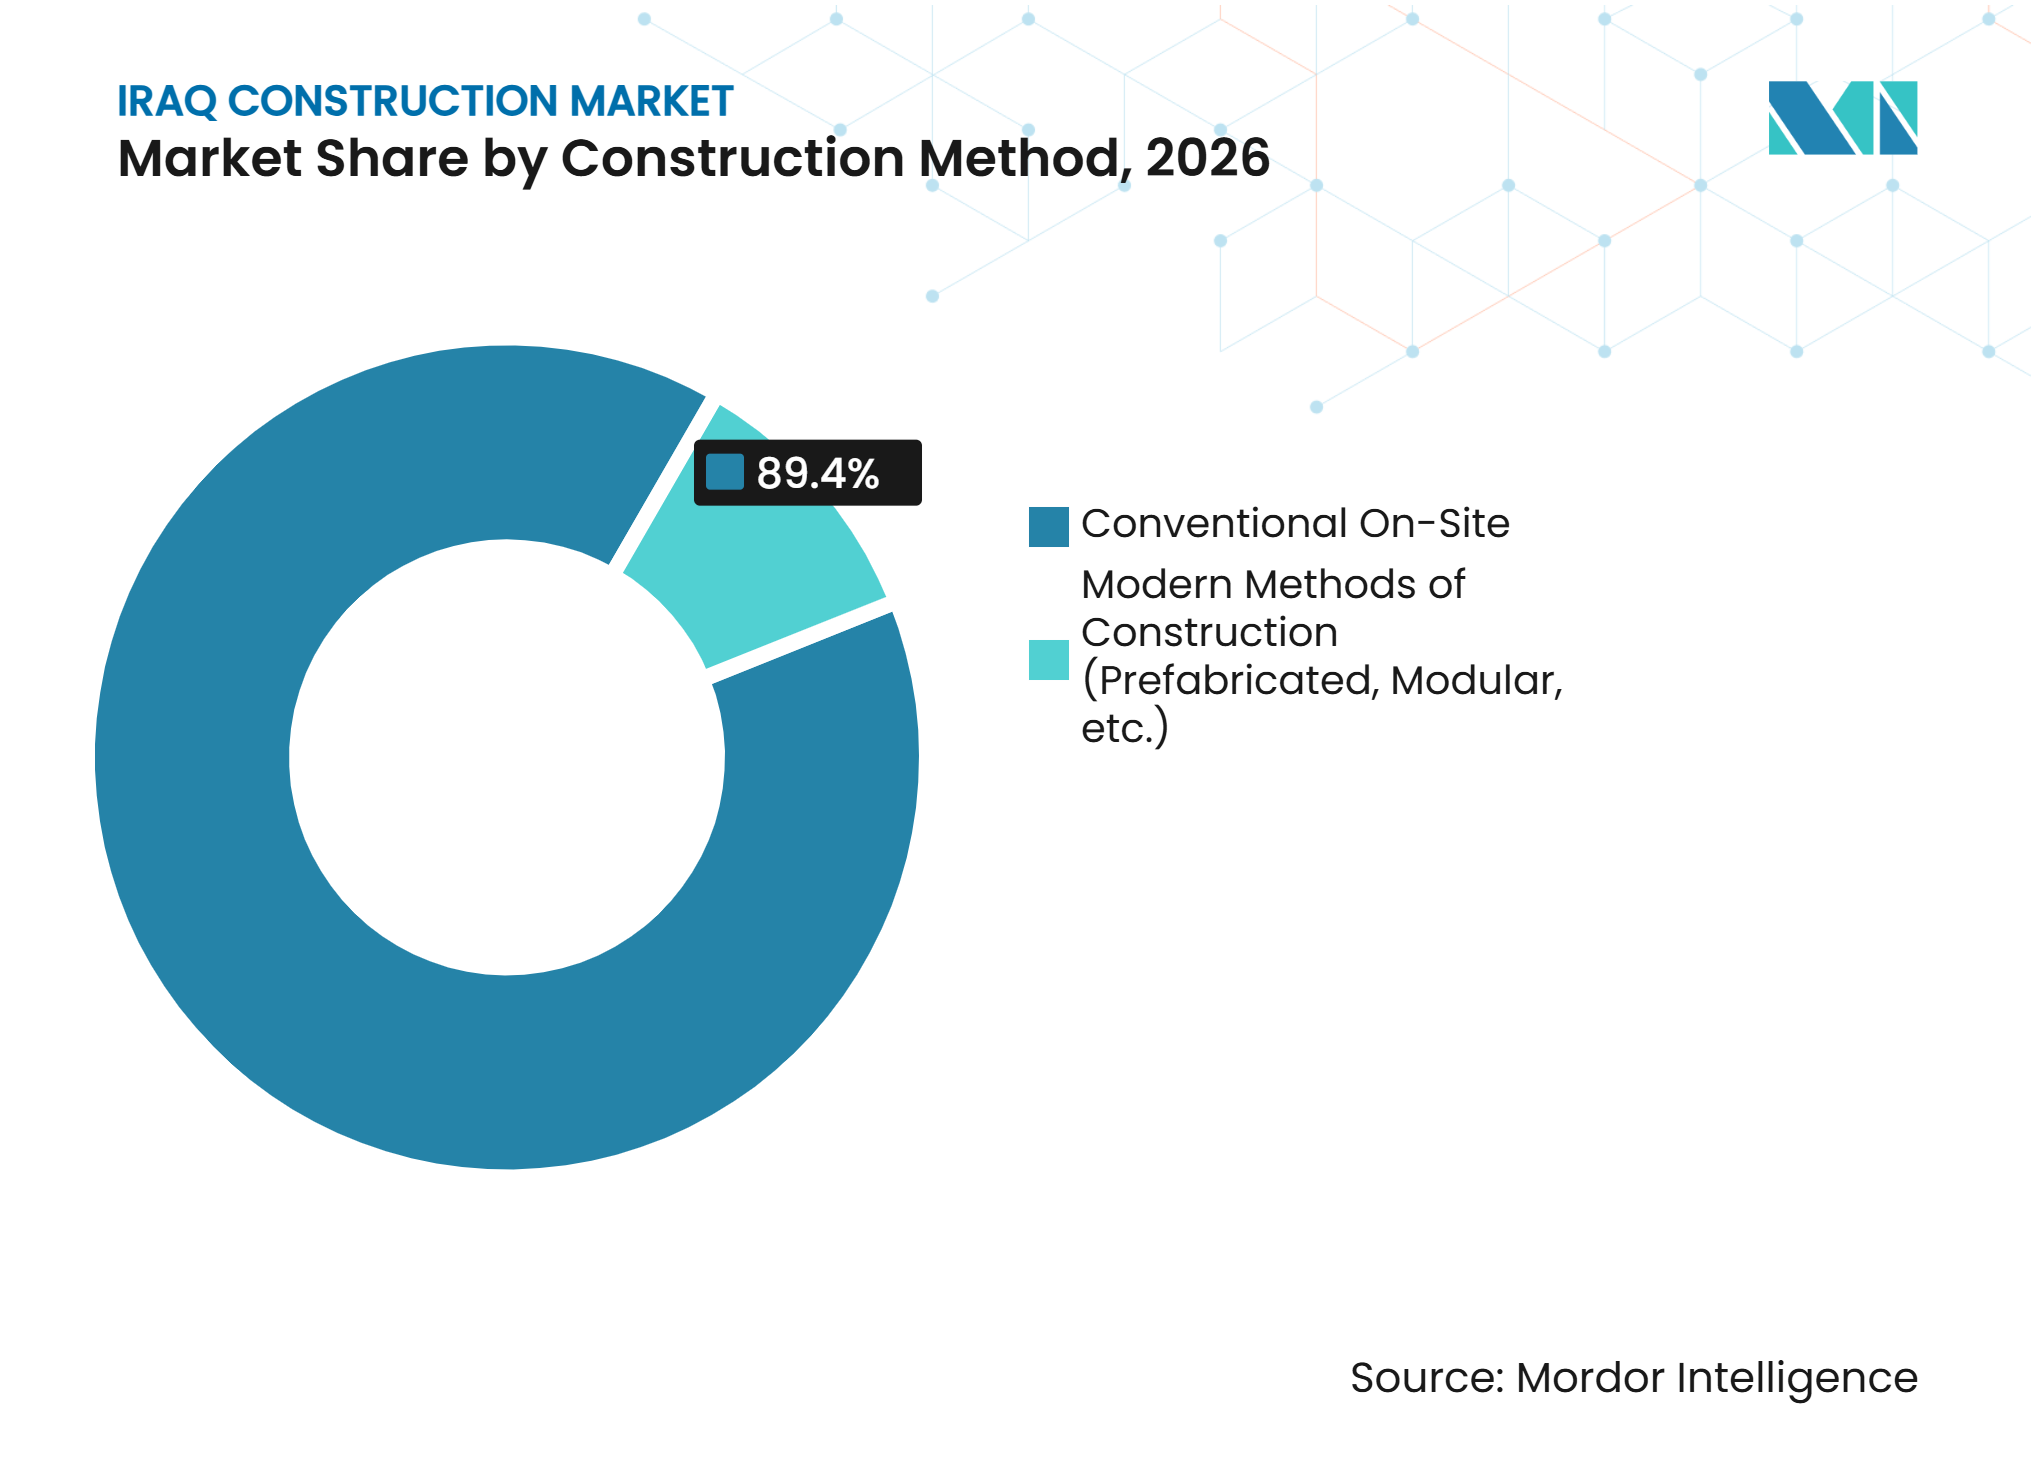
- Por método de construcción, los métodos convencionales en obra representaron el 89,4% del mercado en 2026, mientras que se proyecta que los métodos modernos de construcción crecerán a una CAGR del 5,85% entre 2027 y 2032.
- Por fuente de inversión, la inversión pública representó el 76,2% del mercado en 2026, mientras que se proyecta que la inversión privada crecerá a una CAGR del 6,08% entre 2027 y 2032.
- Por geografía, Bagdad representó el 32,5% de la participación del mercado de construcción de Irak en 2026, mientras que se proyecta que Erbil crecerá a una CAGR del 6,22% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión Gubernamental en Reconstrucción Posconflicto e Infraestructura Pública | +1.5% | Nacional, con ganancias primarias en Bagdad, Basora y Mosul | Largo plazo (≥ 4 años) |
| Expansión de la Producción de Petróleo y Gas que Respalda la Infraestructura Industrial y Energética | +1.2% | Basora, con efectos secundarios en Kirkuk y Wasit | Largo plazo (≥ 4 años) |
| Creciente Demanda de Vivienda Residencial y Desarrollo Urbano | +0.9% | Nacional, con mayor intensidad en Bagdad, Erbil y Sulaymaniyah | Mediano plazo (2-4 años) |
| Aumento de la Inversión Extranjera en Transporte, Servicios Públicos e Infraestructura Industrial | +0.7% | Nacional, con impulso inicial en Bagdad, Basora y Erbil | Mediano plazo (2-4 años) |
| Desarrollo de Corredores Logísticos y Proyectos de Conectividad Comercial Regional | +0.5% | Corredor de Basora a la frontera turca, incluido Al-Faw y el hinterland conectado | Largo plazo (≥ 4 años) |
| Inversión en Infraestructura Sanitaria y Educativa | +0.4% | Nacional, con demanda aguda en Bagdad, Basora y las gobernaciones del sur desatendidas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Gasto Público Remodela la Cartera de Proyectos de Irak
La inversión gubernamental sigue siendo la principal base de demanda del mercado de construcción de Irak, ya que las obras públicas siguen representando la mayor parte de los contratos, la cartera de proyectos más amplia y los mayores compromisos de financiación en transporte, servicios públicos y activos sociales. La aprobación de 900 millones de USD en junio de 2026 para el proyecto de Corredores Económicos de Transporte de Irak, que cubre la rehabilitación prioritaria de carreteras y la nueva construcción a lo largo de los enlaces nacionales que conectan Bagdad con la frontera turca y las rutas hacia el oeste, marcó uno de los compromisos de infraestructura más importantes del ciclo actual. Esto siguió al apoyo de junio de 2025 para la modernización ferroviaria, que mantuvo la construcción de transporte activa en varias clases de activos en lugar de un único ciclo exclusivo de carreteras[1]. Los programas de transporte de larga duración también incluyen puentes, depósitos de mantenimiento, nodos logísticos, sistemas de señalización e interfaces de servicios públicos, que amplían la cadena de valor para los contratistas más allá del primer paquete civil. También eleva la disciplina de ejecución porque la financiación multilateral viene acompañada de controles de contratación, medioambientales y de desembolso que los ministerios deben cumplir. Como resultado, el mercado de construcción de Irak no está siendo impulsado únicamente por el volumen presupuestario, sino también por un cambio gradual hacia una financiación y supervisión más estructuradas.
El Gasto de Capital en Petróleo y Gas Irradia hacia la Demanda de Construcción
La inversión energética continúa dando forma al mercado de construcción de Irak, ya que los proyectos de upstream y midstream crean paquetes de trabajo densos que se extienden mucho más allá del equipamiento de campos petrolíferos hacia activos civiles, de servicios públicos, transporte y alojamiento. El Proyecto Integrado de Crecimiento del Gas de TotalEnergies es un programa multienergético de 10 mil millones de USD, y su fase de uso intensivo de capital en 2025 y 2026 está respaldando la construcción en activos de tratamiento de agua de mar, procesamiento de gas y generación solar[2]. ENKA también inició obras en noviembre de 2025 en la instalación de procesamiento central para la Fase 2 del Proyecto Upstream de Gas Asociado en Basora bajo un contrato valorado en aproximadamente 3 mil millones de USD, lo que muestra la escala de los tamaños de los paquetes que ahora se procesan en el sistema[3]. Los grandes esquemas energéticos rara vez se detienen en la adjudicación principal, ya que cada uno crea demanda derivada de cimentaciones, infraestructura de campamentos, vías internas, áreas de montaje mecánico, estructuras de soporte de tuberías y conexiones a la red eléctrica. Por eso Basora sigue siendo central para el mercado de construcción de Irak, incluso cuando la actividad residencial o comercial recibe más atención pública, ya que la industria pesada continúa añadiendo proyectos plurianuales que pueden sostener la utilización de los contratistas. El mismo patrón también apoya a los subcontratistas locales porque las empresas internacionales de ingeniería siguen dependiendo de socios nacionales para la mano de obra, la preparación del terreno, el manejo de materiales y las obras de apoyo.
El Déficit de Vivienda Impulsa un Mercado Residencial con Oferta Estructuralmente Insuficiente
El mercado de construcción de Irak también está respaldado por una gran escasez de vivienda, que mantiene la entrega residencial cerca del centro de las decisiones de política, financiación y asignación de tierras. La Política Nacional de Vivienda 2025-2030 estima el déficit habitacional en 2,3 a 2,4 millones de unidades, confirmando que la demanda insatisfecha es estructural y no temporal. Esa brecha se está abordando a través de nuevos programas de ciudades residenciales, incluidos Ali al-Wardi, Jawahiri y Ward City, donde las transferencias de tierras y la ejecución de proyectos avanzaron durante 2026. La escala importa porque los grandes esquemas urbanos traen carreteras, sistemas de agua, escuelas, clínicas y áreas comerciales, junto con unidades de vivienda, lo que multiplica el efecto sobre el mercado de construcción de Irak en general. La presión demográfica también respalda la absorción, ya que se proyecta que Bagdad supere los 11 millones de habitantes para 2040, manteniendo la demanda de largo ciclo incluso si la oferta se acelera desde los niveles actuales. Esto convierte al trabajo residencial en uno de los anclajes de crecimiento más duraderos, ya que la demanda está vinculada a la demografía y la formación urbana en lugar del gasto discrecional de corta duración.
El Capital Extranjero Está Diversificando la Financiación de la Construcción Más Allá de los Ingresos Petroleros
El capital extranjero se está volviendo más importante para el mercado de construcción de Irak porque añade proyectos que no dependen completamente del presupuesto estatal anual y también amplía la demanda en logística, bienes raíces comerciales, turismo e industria. Se comprometieron más de 100 mil millones de USD en inversiones entre principios de 2023 y mediados de 2025, mientras que la Comisión Nacional de Inversiones gestionó más de 850 solicitudes en 2025 e informó inversiones acumuladas superiores a 102 mil millones de USD en tres años. La focalización sectorial también se está expandiendo en la Región del Kurdistán, donde se han emitido licencias no solo para energía sino también para industria, turismo y agricultura, creando una combinación de proyectos más variada en el mercado de construcción de Irak. Este cambio importa porque una base de financiación más diversa reduce el riesgo de que un único cuello de botella presupuestario pause todo el ciclo de construcción. También cambia el perfil de la demanda futura, ya que los proyectos de comercio minorista, oficinas, hostelería y comunidades integradas respaldados por capital extranjero tienden a requerir niveles de servicio más altos, marcos de entrega más formales y una coordinación más sólida de los contratistas. Con el tiempo, eso puede elevar el umbral de calidad para la ejecución de proyectos al tiempo que amplía el conjunto de oportunidades disponibles para las empresas que pueden trabajar tanto en mandatos públicos como privados.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inestabilidad Geopolítica y Desafíos de Seguridad Regional | -0.7% | Nacional, con mayor sensibilidad en Basora y Bagdad | Corto plazo (≤ 2 años) |
| Alta Dependencia de los Ingresos Petroleros | -0.6% | Nacional, con mayor exposición en las gobernaciones financiadas por el presupuesto federal | Mediano plazo (2-4 años) |
| Débil Capacidad Institucional y Prolongados Procesos de Contratación | -0.5% | Nacional, con mayor efecto en los ministerios federales que en la Región del Kurdistán | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada y Materiales de Construcción | -0.4% | Nacional, con mayor presión de materiales en el sur de Irak debido a la logística vinculada al estrecho de Ormuz | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Riesgo Geopolítico Continúa Limitando la Confianza de los Contratistas
El riesgo geopolítico sigue siendo una restricción clara para el mercado de construcción de Irak porque los eventos de seguridad afectan la dotación de personal, los precios de las licitaciones, los costos de seguros y el movimiento de suministros antes de que se reflejen en los datos de finalización de proyectos. Durante 2025 y 2026, el conflicto regional llevó a varias empresas internacionales de ingeniería a reducir su presencia en obra o evacuar al personal, generando retrasos y una postura operativa más cautelosa. El problema es más amplio que la interrupción física, ya que los contratistas también añaden márgenes de riesgo a los cronogramas y precios de los contratos cuando la visibilidad regional se debilita. La presión sobre el flete a través del estrecho de Ormuz ha añadido una capa de costos, con los costos de transporte de bobinas de acero en 2026 aumentando materialmente respecto a los niveles previos a la crisis, comprimiendo los márgenes en los trabajos de precio fijo. Esa combinación de inflación de costos y riesgo de confianza no impide que el mercado de construcción de Irak crezca, pero sí amplía la brecha entre el valor anunciado y la entrega práctica. El resultado es un mercado donde las oportunidades de proyectos siguen siendo grandes, pero las primas de ejecución se convierten en una parte importante de la estrategia de los contratistas.
La Dependencia de los Ingresos Petroleros Deja la Financiación de la Construcción Expuesta a los Ciclos de Precios
La alta dependencia de los ingresos petroleros genera incertidumbre para los presupuestos de construcción pública y la financiación de proyectos de infraestructura. El petróleo representa el 90% de los ingresos del Estado, lo que deja el gasto de capital expuesto cuando los ingresos por exportaciones se debilitan o los precios caen. El precio del petróleo necesario para equilibrar el presupuesto aumentó a 84 USD por barril en 2024 desde 54 USD por barril en 2020, incrementando la presión fiscal sobre los programas gubernamentales. Se proyecta que los ingresos por exportaciones de crudo caigan de 99,2 mil millones de USD en 2024 a 79,2 mil millones de USD en 2026, mientras que se proyecta que el déficit fiscal alcance el 9,2% del producto interior bruto. Se proyecta que los salarios y pensiones absorban el 24,5% del producto interior bruto en 2026, lo que puede dejar al gasto de capital como la primera partida presupuestaria importante en enfrentar reducciones. Este patrón de financiación puede interrumpir los contratos de infraestructura plurianuales y dificultar que los contratistas planifiquen en torno a flujos de caja de proyectos confiables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
La Infraestructura Ancla el Gasto, el Sector Comercial se AceleraLa infraestructura representó el 40,1% de la participación del mercado de construcción de Irak en 2026, convirtiéndola en el sector más grande. Los requisitos continuos de carreteras, ferrocarriles, aeropuertos, puertos, sistemas de energía, activos hídricos y redes municipales respaldan el segmento. Las inversiones en transporte, como el corredor de la Carretera de Desarrollo, la modernización ferroviaria, las mejoras aeroportuarias y la construcción del puerto de Al-Faw, crean una larga cartera de proyectos para obras civiles. Estos programas también requieren sistemas relacionados, incluidos puentes, drenaje, conexiones eléctricas, instalaciones logísticas y activos de mantenimiento. Los proyectos energéticos añaden necesidades adicionales de infraestructura a través de vías de acceso, tuberías, sistemas de tratamiento de agua y conexiones a la red eléctrica. La infraestructura seguirá siendo la principal base del mercado de construcción de Irak porque muchos activos fundamentales siguen por debajo del nivel requerido para el crecimiento demográfico y la expansión del sector privado.
Se proyecta que la construcción comercial crezca a una CAGR del 5,94% entre 2027 y 2032, convirtiéndola en el sector de más rápido crecimiento. La demanda está vinculada al comercio minorista organizado, los desarrollos urbanos de uso mixto, los espacios de oficinas, los activos de hostelería y los servicios para una economía de consumo en crecimiento. Iraq Mall abrió en Bagdad en febrero de 2026 con más de 550.000 m² de espacio comercial y más de 1.000 tiendas. El desarrollo del Grupo Talaat Moustafa en Bagdad asigna 2,3 millones de m² de su plan maestro a usos no residenciales como comercio minorista, oficinas, hostelería y educación. Estos proyectos indican que la demanda comercial se está volviendo más visible fuera de las obras públicas tradicionales. La construcción residencial sigue siendo grande en volumen, pero el crecimiento comercial muestra que los promotores privados persiguen cada vez más activos urbanos generadores de ingresos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Nueva Construcción Domina, la Renovación Gana TerrenoLa nueva construcción capturó el 69,7% del tamaño del mercado de construcción de Irak en 2026. Irak requiere nuevas comunidades residenciales, enlaces de transporte, servicios públicos, puertos, instalaciones energéticas y sitios industriales porque su stock existente no puede satisfacer la demanda actual. Las nuevas ciudades residenciales, el Gran Puerto de Al-Faw, el corredor de la Carretera de Desarrollo y los grandes proyectos energéticos de Basora son todos compromisos importantes de campo verde. Estos programas necesitan preparación del terreno, nuevas conexiones de red, vías de acceso y servicios públicos de apoyo antes de que el activo principal pueda operar. La inversión pública juega un papel importante porque estas obras habilitadoras tempranas requieren planificación coordinada y capital a largo plazo. Los permisos de construcción otorgados al sector privado totalizaron 25.934 en 2025, lo que muestra que la actividad privada más pequeña puede seguir siendo irregular incluso mientras continúa el desarrollo de campo verde respaldado por el gobierno.
Se proyecta que la renovación crezca a una CAGR del 5,67% entre 2027 y 2032. El segmento está respaldado por la necesidad de modernizar aeropuertos, carreteras, edificios públicos e infraestructura restaurada durante ciclos de reconstrucción anteriores. La mejora del Aeropuerto Internacional de Bagdad, valorada en 400-600 millones de USD, muestra que los proyectos de rehabilitación avanzan hacia programas de desarrollo más grandes y estructurados. Las mejoras de carreteras también se están volviendo más técnicas porque los nuevos marcos de proyectos exigen estándares de ingeniería más sólidos y una gestión de activos resiliente al clima. El trabajo de renovación puede crear demanda de contratistas especializados en reemplazo de sistemas, mejoras de edificios, rehabilitación de activos y actualizaciones operativas. La nueva construcción seguirá siendo mucho más grande, pero la creciente base de renovación ofrece a los contratistas una segunda fuente de trabajo a medida que las instalaciones más antiguas requieren más que un mantenimiento rutinario.
Por Método de Construcción:
Los Métodos Convencionales en Obra Persisten, los Métodos Modernos de Construcción Ganan Apoyo PolíticoLos métodos convencionales en obra representaron el 89,4% del mercado en 2026. Estos métodos siguen siendo dominantes porque los contratistas locales están familiarizados con la entrega en obra, y la cadena de suministro de cemento, áridos y barras de refuerzo está más establecida que la logística de fabricación fuera de obra. La construcción convencional también ofrece flexibilidad cuando los sitios de proyectos enfrentan condiciones de infraestructura irregulares o requisitos de servicio cambiantes. La entrega intensiva en mano de obra sigue siendo práctica para muchos proyectos residenciales, municipales y civiles más pequeños. Este enfoque continuará representando la mayor parte del mercado de construcción de Irak durante el período de pronóstico. Sin embargo, el Ministerio de Construcción, Vivienda y Municipalidades Públicas ha indicado que los futuros programas de vivienda utilizarán más sistemas prefabricados y enfoques de construcción rápida.
Se proyecta que los métodos modernos de construcción crezcan a una CAGR del 5,85% entre 2027 y 2032. El segmento incluye elementos prefabricados, sistemas modulares y soluciones de hormigón prefabricado. Estos métodos pueden ayudar a acelerar la entrega de viviendas, reducir el desperdicio de materiales y mejorar el control de calidad en proyectos repetibles. La adopción sigue siendo limitada porque Irak tiene pocos contratistas con experiencia, estructuras de apoyo débiles y altos requisitos de inversión inicial para la producción fuera de obra. La contratación pública probablemente será un factor clave porque los contratos de vivienda pueden crear una cartera confiable que justifique la inversión en capacidad de construcción moderna. Los métodos modernos de construcción seguirán siendo menores que los métodos convencionales. Sin embargo, ofrecen una clara oportunidad de crecimiento para las empresas que desarrollen capacidad técnica y capacidad de entrega local de manera temprana.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
El Capital Público Lidera, el Sector Privado Listo para EscalarLa inversión pública representó el 76,2% del mercado en 2026, convirtiéndola en la mayor fuente de financiación del mercado de construcción de Irak. Los ingresos petroleros fluyen a través del presupuesto estatal, lo que mantiene al gobierno en el centro de las decisiones sobre transporte, energía, agua, vivienda e inversión municipal. Los programas públicos también financian activos habilitadores que los promotores privados necesitan antes de comprometerse con esquemas de vivienda, comerciales e industriales. La cofinanciación multilateral añade apoyo adicional para las grandes obras públicas e introduce controles de gobernanza más sólidos en la entrega de proyectos. En Basora, los programas energéticos liderados por el Estado generan demanda relacionada de vías de acceso, vivienda para trabajadores, sistemas de agua y servicios públicos. El capital público seguirá siendo la principal fuente de valor de construcción hasta 2032, incluso a medida que la inversión privada se vuelva más activa.
Se proyecta que la inversión privada crezca a una CAGR del 6,08% entre 2027 y 2032. El plan nacional de desarrollo de Irak tiene como objetivo 84 billones de IQD (57 mil millones de USD) en formación de capital privado. La Comisión Nacional de Inversiones gestionó más de 850 solicitudes durante 2025, lo que indica un mayor interés en los desarrollos con licencia formal. El capital privado se está moviendo hacia el comercio minorista, la hostelería, la logística, las comunidades integradas y proyectos industriales seleccionados. Una población joven y cada vez más urbana respalda la demanda de bienes raíces orientados al consumidor y servicios privados. La industria de la construcción de Irak se beneficiará si los promotores privados pueden acceder a tierras, permisos, conexiones de infraestructura y estructuras de financiación claras sin demoras prolongadas.
Análisis Geográfico
Bagdad
Bagdad representó el 32,5% de la participación del mercado de construcción de Irak en 2026, convirtiéndola en el segmento geográfico más grande. La ciudad combina proyectos del gobierno central, grandes obras públicas, desarrollo de ciudades residenciales, gestión de inundaciones, expansión de carreteras y creciente inversión comercial. El proyecto del Grupo Talaat Moustafa de 18,8 mil millones de USD y la transferencia de las ciudades residenciales Ali al-Wardi y Jawahiri a inversores privados muestran la escala del desarrollo urbano planificado. Bagdad también está atrayendo más comercio minorista organizado y desarrollo de uso mixto tras la apertura de Iraq Mall en febrero de 2026. La concentración de agencias gubernamentales, necesidades de infraestructura y sitios de desarrollo privado le otorga a la ciudad la base de construcción actual más amplia. Su desempeño seguirá siendo importante para el mercado de construcción de Irak en general porque conecta el gasto público con el mayor conjunto de demanda urbana.
Basora
Basora es el principal centro de construcción industrial y energética de Irak. El Proyecto Integrado de Crecimiento del Gas de 10 mil millones de USD está generando trabajo de construcción en tratamiento de agua de mar, procesamiento de gas, tuberías y generación solar. El Gran Proyecto de Desalinización de Agua de Mar de Basora de 2,4 mil millones de USD añade una importante inversión en servicios públicos a la cartera de la gobernación. Basora también se beneficia del programa de oleoducto Basora-Haditha y otros trabajos de infraestructura petrolera vinculados a la exportación. Los grandes proyectos crean demanda relacionada de carreteras, alojamiento para trabajadores, sistemas de agua, patios de equipos y servicios de suministro local. La geografía está expuesta a la interrupción del flete y las condiciones del mercado petrolero, pero su alta concentración de proyectos industriales respalda una carga de trabajo constante para las empresas de ingeniería y construcción.
Erbil y Resto de Irak
Se proyecta que Erbil crezca a una CAGR del 6,22% entre 2027 y 2032, convirtiéndola en la geografía de más rápido crecimiento. La Región del Kurdistán ofrece un entorno de inversión comparativamente estable y un entorno más predecible para el desarrollo privado con licencia. Su junta de inversiones emitió 210 licencias por valor de 3 mil millones de USD en 2025 y apuntó a 200 nuevas licencias para 2026. La actividad de vivienda privada y uso mixto en Erbil se beneficia de la demanda de compradores en Bagdad, Mosul y Kirkuk que buscan una ubicación más estable. Sulaymaniyah y el resto de Irak también tienen necesidades significativas en infraestructura de transporte y servicios públicos, aunque la activación de proyectos puede estar limitada por la disponibilidad del presupuesto local y la capacidad institucional. El patrón regional le otorga al mercado de construcción de Irak una base diversificada, con Bagdad liderando en escala actual, Basora liderando en proyectos industriales y Erbil liderando en crecimiento previsto.
Panorama Competitivo
Concentración del Mercado
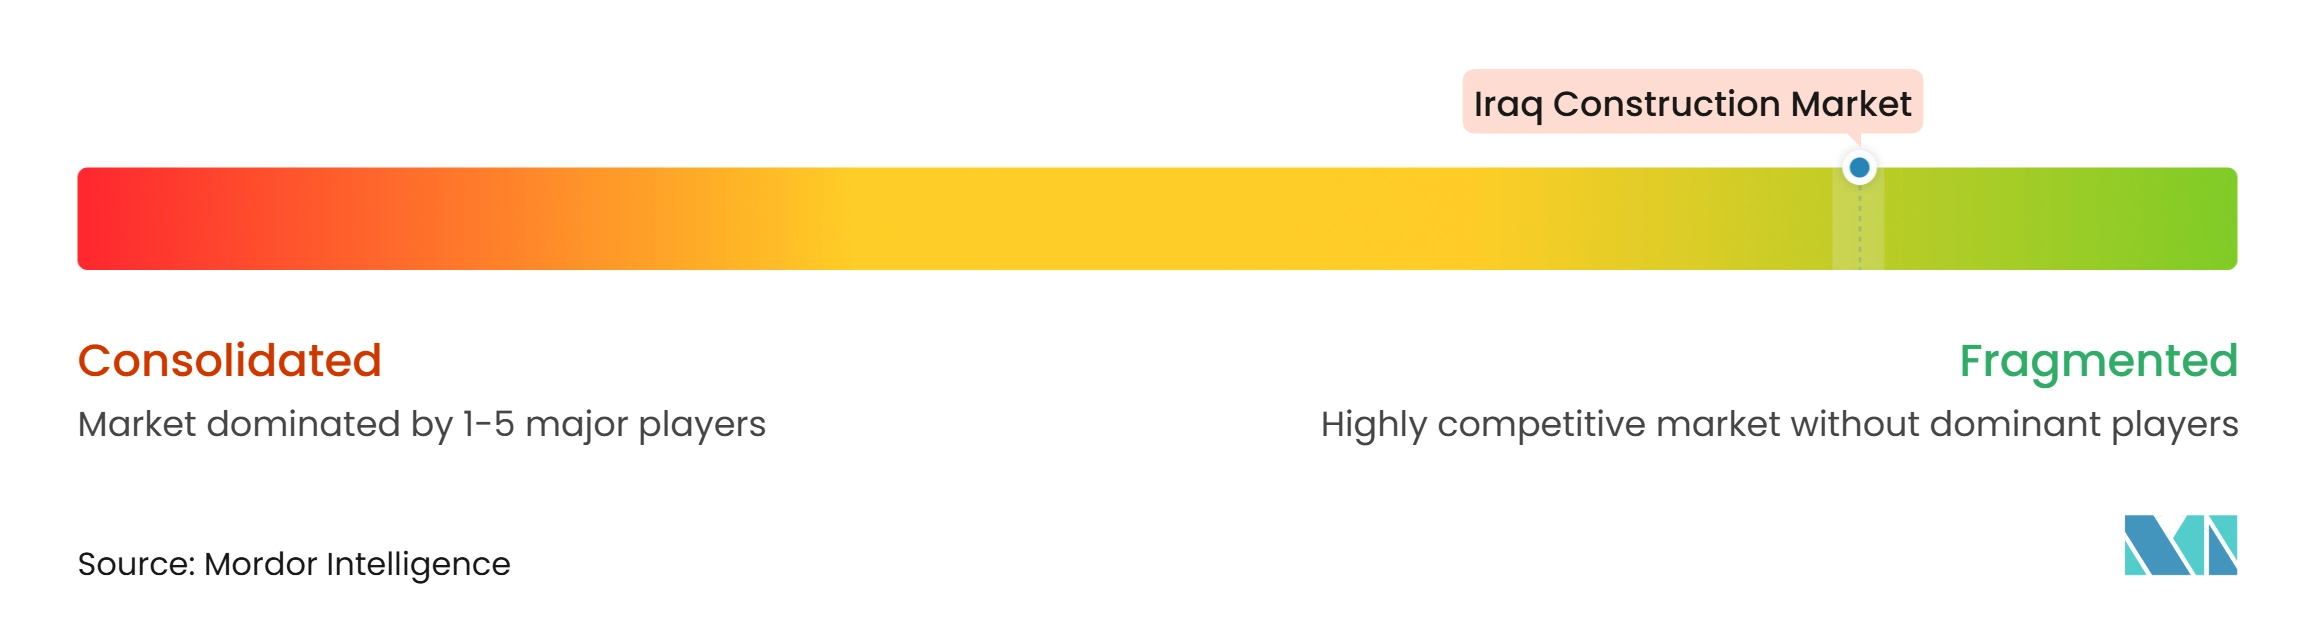
El mercado de construcción de Irak está fragmentado por naturaleza, con actividad competitiva distribuida entre contratistas internacionales de ingeniería, adquisición y construcción (EPC), empresas regionales y firmas iraquíes locales. Los contratistas internacionales lideran los grandes paquetes de energía, transporte y agua que requieren profundos recursos técnicos y una sólida capacidad de financiación. Las empresas iraquíes locales y regionales compiten más activamente en obras residenciales, municipales, civiles y de apoyo, donde las relaciones locales, las licencias y las redes de subcontratistas son importantes. ENKA, Hyundai Engineering and Construction, China Petroleum Pipeline Engineering y Daewoo han asegurado importantes paquetes de energía, agua, tuberías y puertos. Los contratistas locales a menudo participan como subcontratistas, proveedores, prestadores de servicios en obra y socios de entrega en estos proyectos. Las empresas egipcias de construcción e inmobiliarias también han aumentado su actividad en Irak, añadiendo competencia en obras civiles y desarrollo inmobiliario.
El posicionamiento competitivo varía según el tipo de proyecto y se basa cada vez más en la capacidad de entrega en lugar del precio únicamente. Los contratistas que pueden gestionar estructuras de asociación público-privada, entrega integrada de proyectos, gestión digital de proyectos y mantenimiento basado en el desempeño pueden estar mejor posicionados para proyectos complejos. El contrato de ingeniería, adquisición, suministro, construcción y puesta en marcha de ENKA para la Fase 2 del Proyecto Upstream de Gas Asociado es un ejemplo de una estrategia técnica y de entrega integrada. La adjudicación de la planta de tratamiento de agua de mar a Hyundai Engineering and Construction es otro ejemplo de un movimiento estratégico hacia la infraestructura de apoyo energético. La adjudicación del oleoducto de 2,524 mil millones de USD a China Petroleum Pipeline Engineering destaca el papel continuo de la capacidad de ingeniería china en los grandes proyectos del sur de Irak. Estos contratos muestran que el alcance técnico, el historial de ejecución y la confianza del cliente influyen en las adjudicaciones junto con el costo.
El panorama competitivo fragmentado también deja oportunidades en vivienda modular, estándares de construcción sostenible para proyectos comerciales y mantenimiento basado en el desempeño para carreteras y servicios públicos. Estos campos siguen siendo menos establecidos que las obras civiles tradicionales o los grandes paquetes de ingeniería energética. Los grupos locales como Mass Group Holding y Al-Burhan Group podrían beneficiarse si la contratación de vivienda otorga mayor alcance a las empresas nacionales con métodos modernos de construcción. Las empresas internacionales probablemente mantendrán una ventaja en los paquetes EPC más grandes. Sin embargo, seguirán dependiendo de socios locales para permisos, suministro de mano de obra, logística en obra, manejo de materiales y coordinación comunitaria. En general, la competencia sigue dispersa entre los tipos de proyectos, con diferentes empresas manteniendo ventajas en grandes proyectos industriales, infraestructura pública, desarrollo inmobiliario y entrega municipal.
Líderes de la Industria de la Construcción de Irak
-
Baghdad Engineering Company for Construction Investments and Trade
-
Builton Global
-
Bawabet Al Iraq Group
-
Mass Group Holding
-
Haris Al-Aqeelah Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de Irak Empresas cubiertas en este informe
- Baghdad Engineering Company for Construction Investments and Trade
- Builton Global
- Bawabet Al Iraq Group
- Mass Group Holding
- Haris Al-Aqeelah Group
- Al-Burhan Group
- Shamara Holding
- Ibn-Yakteen
- JGC Corporation
- Daewoo Engineering and Construction Co. Ltd.
- Hyundai Engineering and Construction Co. Ltd.
- Bechtel Corporation
- China State Construction Engineering Corporation
- Samsung C and T Corporation
- Larsen and Toubro Limited
- Orascom Construction PLC
- CCC (Consolidated Contractors Company)
- Hill International, Inc.
- AECOM
- KBR, Inc.
Desarrollos recientes de la industria en Mercado de Construcción de Irak
- Junio de 2026: El Grupo Talaat Moustafa de Egipto recibió la licencia de inversión N.° 2026/515 de la Comisión Nacional de Inversiones de Irak para un desarrollo urbano integrado en el suroeste de Bagdad, que abarca 12,8 millones de m² con ventas proyectadas de 18,8 mil millones de USD y aproximadamente 43.000 unidades residenciales. El proyecto señala un nuevo nivel de capital inmobiliario extranjero comprometido con Irak en ciclos de desarrollo a largo plazo.
- Junio de 2026: El Directorio Ejecutivo del Banco Mundial aprobó 900 millones de USD en financiación para el proyecto de Corredores Económicos de Transporte de Irak, financiando la rehabilitación estratégica de carreteras y la nueva construcción en los corredores de la Autopista 1 y la Autopista 2. El proyecto tiene como objetivo 7,9 millones de beneficiarios y marca el segundo gran compromiso de infraestructura del Banco Mundial en Irak en 12 meses.
- Enero de 2026: PowerChina International y el Grupo Al-Ridha de Irak firmaron un contrato de ingeniería, adquisición y construcción por valor de 2,4 mil millones de USD con la provincia de Basora para el Gran Proyecto de Desalinización de Agua de Mar de Basora en Al-Faw, uno de los contratos de infraestructura hídrica más grandes en la historia de Irak.
Alcance del Informe del Mercado de Construcción de Irak
Resumen de la segmentación
| Residencial | Apartamentos / Condominios |
| Villas / Casas Unifamiliares | |
| Comercial | Oficinas |
| Comercio Minorista | |
| Industrial y Logística | |
| Otros | |
| Infraestructura | Infraestructura de Transporte (Carreteras, Ferrocarriles, Vías Aéreas, Otros) |
| Energía y Servicios Públicos | |
| Otros |
| Nueva Construcción |
| Renovación |
| Convencional en Obra |
| Métodos Modernos de Construcción (Prefabricado, Modular, etc.) |
| Pública |
| Privada |
| Bagdad |
| Basora |
| Erbil |
| Sulaymaniyah |
| Resto de Irak |
| Por Sector | Residencial | Apartamentos / Condominios |
| Villas / Casas Unifamiliares | ||
| Comercial | Oficinas | |
| Comercio Minorista | ||
| Industrial y Logística | ||
| Otros | ||
| Infraestructura | Infraestructura de Transporte (Carreteras, Ferrocarriles, Vías Aéreas, Otros) | |
| Energía y Servicios Públicos | ||
| Otros | ||
| Por Tipo de Construcción | Nueva Construcción | |
| Renovación | ||
| Por Método de Construcción | Convencional en Obra | |
| Métodos Modernos de Construcción (Prefabricado, Modular, etc.) | ||
| Por Fuente de Inversión | Pública | |
| Privada | ||
| Por Geografía | Bagdad | |
| Basora | ||
| Erbil | ||
| Sulaymaniyah | ||
| Resto de Irak | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño de la actividad de construcción de Irak en 2027?
El mercado de construcción de Irak está valorado en 39,11 mil millones de USD en 2027 y se proyecta que alcance 50,47 mil millones de USD para 2032 a una CAGR del 5,23%.
¿Qué segmento tiene la mayor participación en Irak?
La infraestructura es el segmento más grande, con el 40,1% del mercado de construcción de Irak en 2026.
¿Qué sector de la construcción crece más rápido?
La construcción comercial es el sector de más rápido crecimiento, con una CAGR proyectada del 5,94% entre 2027 y 2032.
¿Por qué es importante la inversión pública en Irak?
La inversión pública representó el 76,2% del mercado en 2026 porque el gobierno sigue siendo el principal financiador de proyectos de transporte, agua, energía, vivienda y municipales.
¿Qué ubicación tiene la mayor base de construcción en Irak?
Bagdad representó el 32,5% del mercado en 2026, respaldado por su concentración de programas gubernamentales, necesidades de infraestructura y desarrollo urbano privado.
¿Qué ubicación se espera que crezca más rápido?
Se proyecta que Erbil crezca a una CAGR del 6,22% entre 2027 y 2032, respaldado por la inversión privada, la estabilidad comparativa y la actividad de desarrollo con licencia.