
イラク建設市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
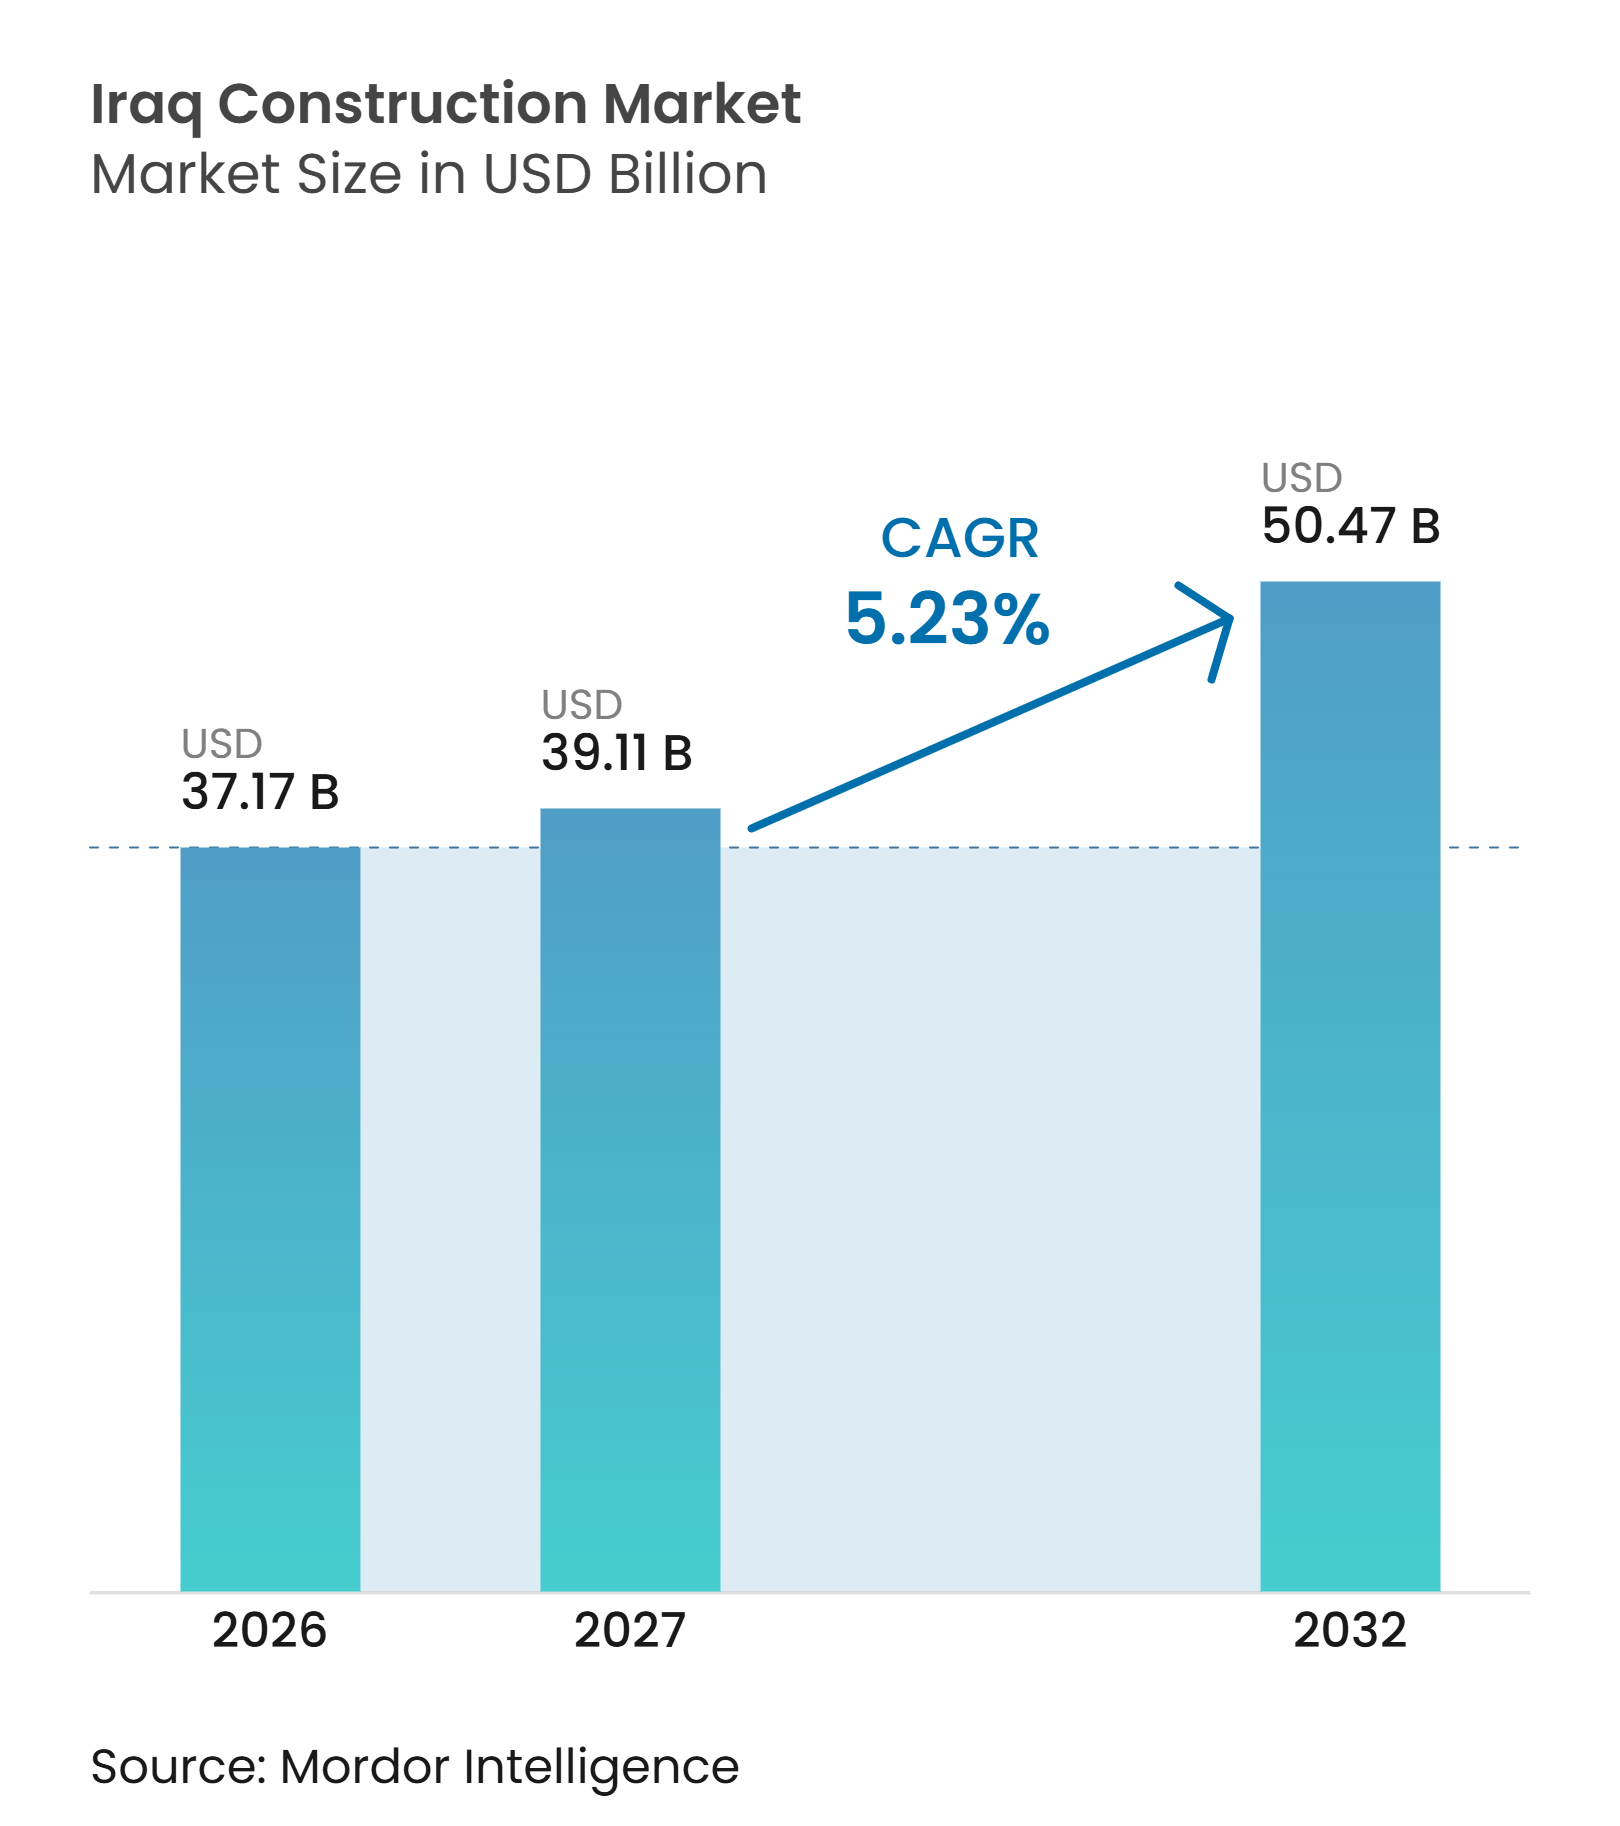
| 基準年の市場規模 (2026) | 37.17 十億米ドル |
| 市場規模 (2027) | 39.11 十億米ドル |
| 市場規模 (2032) | 50.47 十億米ドル |
| 成長率 (2027 - 2032) | 5.23 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイラク建設市場分析
イラク建設市場規模は2026年に37.17 ビリオン 米ドルと評価され、2027年の39.11 ビリオン 米ドルから2032年には50.47 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に5.23%のCAGRで成長します。
イラク建設市場は、長年にわたる投資不足による道路、電力、水道、住宅の大規模な積み残し需要に支えられており、個々のプロジェクトの進捗速度が異なる場合でも、需要は幅広く維持されています。公共支出が依然としてペースを設定していますが、多国間融資機関や二国間パートナーが輸送・インフラ整備に対してより安定した資金層を加えることで、資金調達はよりバランスの取れたものになりつつあります。大規模な石油・ガスのコミットメントが土木工事、公共施設、アクセス道路、産業支援資産への後続需要を生み出すことで、エネルギー関連プロジェクトも業務の多様化に貢献しています。住宅需要は構造的に強く、同国は依然として230万~240万戸の不足に直面しており、住宅供給は国家アジェンダの最重要課題であり続けています。イラク建設市場の主な制約は、発表されたプロジェクトの不足ではありません。しかし、調達の変更、安全保障上の懸念、資材物流が引き続きタイミングと請負業者の価格設定に影響を与えているため、承認と実行の間のギャップは依然として残っています。
主要レポートのポイント
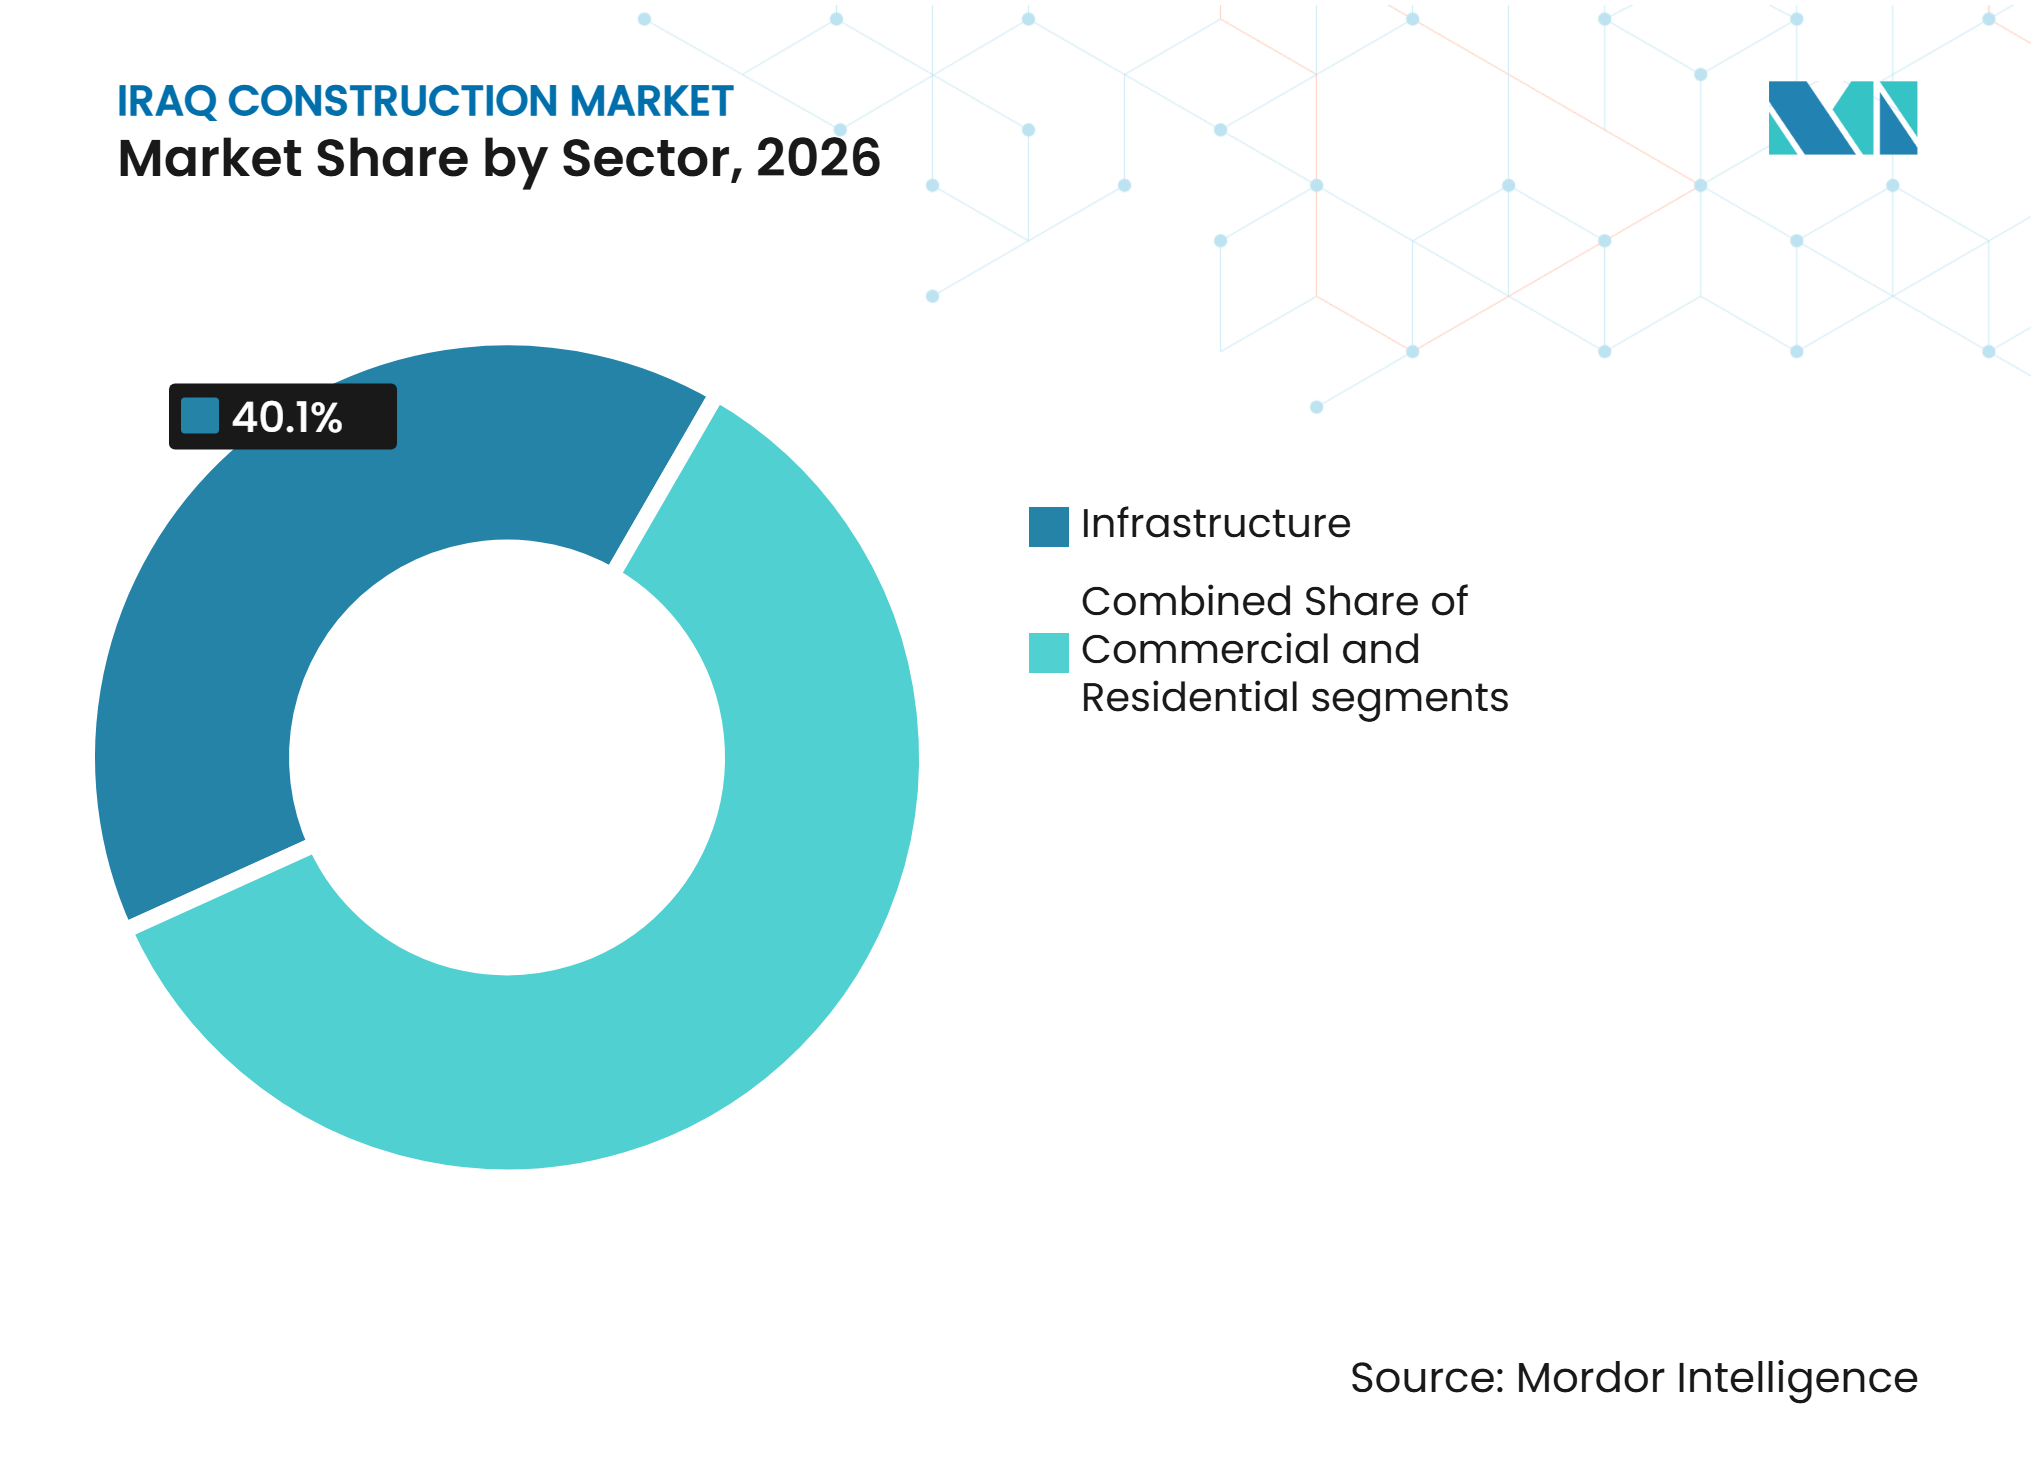
- セクター別では、インフラが2026年のイラク建設市シェアの40.1%を占め、商業は2027年から2032年にかけて5.94%のCAGRで成長すると予測されています。
- 建設タイプ別では、新規建設が2026年のイラク建設市場規模の69.7%を占め、リノベーションは2027年から2032年にかけて5.67%のCAGRで成長すると予測されています。
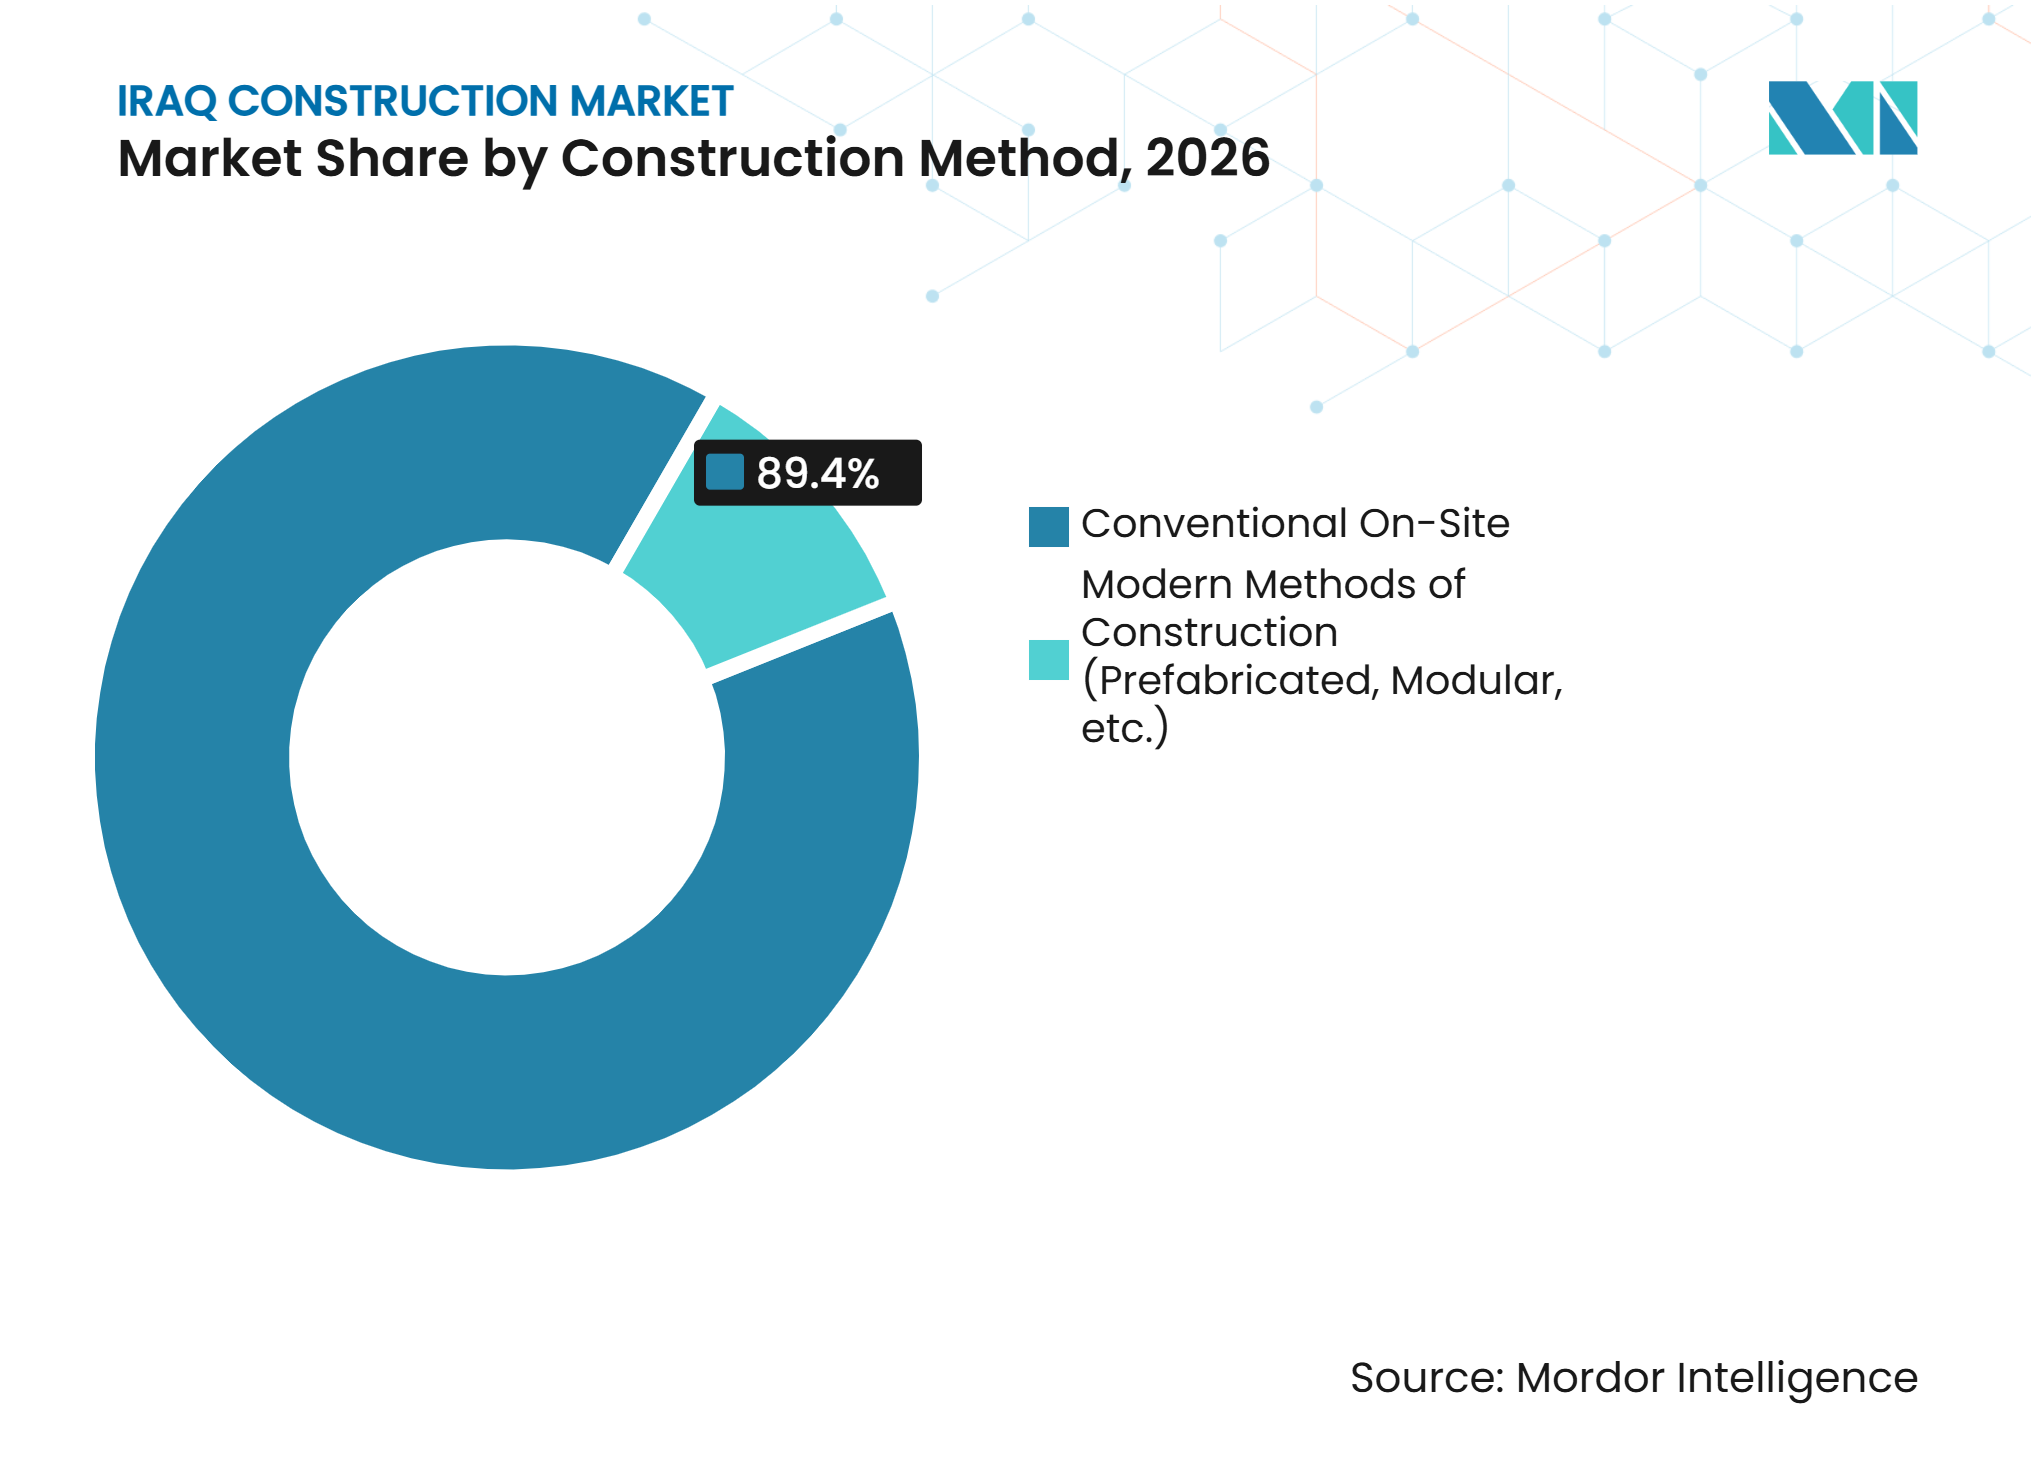
- 建設工法別では、従来型現場施工工法が2026年の市場の89.4%を占め、現代的建設工法は2027年から2032年にかけて5.85%のCAGRで成長すると予測されています。
- 投資源別では、公共投資が2026年の市場の76.2%を占め、民間投資は2027年から2032年にかけて6.08%のCAGRで成長すると予測されています。
- 地域別では、バグダッドが2026年のイラク建設市場シェアの32.5%を占め、エルビルは2027年から2032年にかけて6.22%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 紛争後の復興および公共インフラへの政府投資 | +1.5% | 全国規模、バグダッド、バスラ、モスルで主要な恩恵 | 長期(4年以上) |
| 石油・ガス生産の拡大による産業・エネルギーインフラへの投資支援 | +1.2% | バスラ、キルクークおよびワシットへの波及効果あり | 長期(4年以上) |
| 住宅需要の増加と都市開発 | +0.9% | 全国規模、バグダッド、エルビル、スレイマニヤで最も高い強度 | 中期(2~4年) |
| 輸送、公共施設、産業インフラへの外国投資の増加 | +0.7% | 全国規模、バグダッド、バスラ、エルビルで早期の勢い | 中期(2~4年) |
| 物流回廊および地域貿易連結プロジェクトの開発 | +0.5% | バスラからトルコ国境回廊(アル・ファウおよび関連後背地を含む) | 長期(4年以上) |
| 医療・教育インフラへの投資 | +0.4% | 全国規模、バグダッド、バスラ、および南部の未整備県で急性需要 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
政府支出がイラクのプロジェクトパイプラインを再形成
政府投資はイラク建設市場の主要な需要基盤であり続けています。公共事業は依然として最大の契約シェア、最も広範なプロジェクトパイプライン、および輸送、公共施設、社会資産にわたる最大の資金コミットメントを占めているためです。2026年6月に承認された9億 米ドルのイラク輸送経済回廊プロジェクトは、バグダッドとトルコ国境および西方ルートを結ぶ国道沿いの優先道路改修と新規建設をカバーしており、現在のサイクルにおける最も重要なインフラコミットメントの一つとなりました。これは、2025年6月の鉄道近代化支援に続くものであり、単一の道路のみのサイクルではなく、複数の資産クラスにわたって輸送建設を活発に維持しました[1]。長期輸送プログラムには、橋梁、保守デポ、物流ノード、信号システム、および公共施設インターフェースも含まれており、最初の土木パッケージを超えて請負業者のバリューチェーンを拡大します。また、多国間融資には省庁が遵守しなければならない調達、環境、および資金執行管理が伴うため、実行規律も向上します。その結果、イラク建設市場は予算規模だけでなく、より構造化された資金調達と監督への段階的な移行によっても推進されています。
石油・ガスの設備投資が建設需要に波及
エネルギー投資はイラク建設市場を形成し続けており、上流・中流プロジェクトが油田設備を大きく超えて土木、公共施設、輸送、宿泊施設資産にまで及ぶ密度の高い業務パッケージを生み出しています。TotalEnergiesのガス成長統合プロジェクトは10 ビリオン 米ドルのマルチエネルギープログラムであり、2025年および2026年の資本集約的フェーズは海水処理、ガス処理、および太陽光発電資産にわたる建設を支援しています[2]。ENKAも2025年11月に、約3 ビリオン 米ドルの契約のもとバスラで関連ガス上流プロジェクトフェーズ2の中央処理施設の着工式を行い、現在システムを通過しているパッケージサイズの規模を示しました[3]。大規模エネルギー計画は主要な発注で終わることはほとんどなく、それぞれが基礎工事、キャンプインフラ、内部道路、機械組立エリア、パイプライン支持構造物、および系統連系への後続需要を生み出します。これが、住宅や商業活動がより多くの注目を集める場合でも、重工業が複数年にわたるプロジェクトを追加し続けて請負業者の稼働率を維持できるため、バスラがイラク建設市場の中心であり続ける理由です。同じパターンが地元の下請け業者も支援しており、国際エンジニアリング会社は依然として労働力、現場準備、資材取り扱い、および支援業務のために国内パートナーに依存しています。
住宅不足が構造的に供給不足の住宅市場を牽引
イラク建設市場は大規模な住宅不足にも支えられており、住宅供給は政策、資金調達、土地配分の決定の中心近くに位置し続けています。2025年~2030年国家住宅政策は住宅不足を230万~240万戸と推定しており、未充足需要が一時的なものではなく構造的なものであることを確認しています。このギャップは、アリ・アル・ワルディ、ジャワヒリ、ワード・シティを含む新しい住宅都市プログラムを通じて対処されており、2026年中に土地移転とプロジェクト実行が進展しました。大規模な都市計画は住宅ユニットとともに道路、水道システム、学校、診療所、小売エリアをもたらすため、その規模はイラク建設市場全体への影響を倍増させます。バグダッドは2040年までに1,100万人を超える居住者を抱えると予測されており、供給が現在の水準から加速しても長期的な需要が維持されるため、人口圧力も吸収を支援します。これにより、宅工事は需要が短命な裁量的支出ではなく人口動態と都市形成に結びついているため、より耐久性のある成長の柱の一つとなっています。
外国資本が建設資金調達を石油収入以外に多様化
外国資本は、年間国家予算に完全に依存しないプロジェクトを追加し、物流、商業用不動産、観光、産業にわたる需要を広げるため、イラク建設市場においてより重要になっています。2023年初頭から2025年半ばにかけて100 ビリオン 米ドルを超える投資が誓約され、国家投資委員会は2025年に850件以上の申請を処理し、3年間の累積投資が102 ビリオン 米ドルを超えたと報告しました。クルディスタン地域でもセクター別ターゲティングが拡大しており、エネルギーだけでなく産業、観光、農業にもライセンスが発行され、イラク建設市場全体でより多様なプロジェクトミックスが生まれています。この変化は、より多様な資金調達基盤が単一の予算ボトルネックによって建設サイクル全体が停止するリスクを低減するため重要です。また、外国資本による小売、オフィス、ホスピタリティ、統合コミュニティプロジェクトはより高いサービスレベル、より正式な納品フレームワーク、より強力な請負業者調整を必要とする傾向があるため、将来の需要プロファイルも変化します。長期的には、公共および民間の両方の委託にわたって業務を行える企業の対応可能な機会セットを拡大しながら、プロジェクト実行の品質基準を引き上げることができます。
制約の影響分析*
| 制約 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地政学的不安定性と地域の安全保障上の課題 | -0.7% | 全国規模、バスラとバグダッドで最も高い感度 | 短期(2年以内) |
| 石油収入への過度な依存 | -0.6% | 全国規模、連邦予算で資金調達される県で最も強い影響 | 中期(2~4年) |
| 脆弱な制度的能力と長期にわたる調達プロセス | -0.5% | 全国規模、クルディスタン地域よりも連邦省庁でより強い影響 | 中期(2~4年) |
| 熟練労働力と建設資材の不足 | -0.4% | 全国規模、ホルムズ関連物流によって南部イラクで資材圧力が最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
地政学的リスクが引き続き請負業者の信頼を制約
地政学的リスクはイラク建設市場の明確な制約であり続けています。安全保障上の事象は、プロジェクト完了データに現れる前に、人員配置、入札価格、保険コスト、および供給移動に影響を与えるためです。2025年および2026年中、地域紛争により複数の国際エンジニアリング会社が現場での存在を縮小するか、スタッフを避難させ、遅延とより慎重な業務姿勢をもたらしました。この問題は物理的な混乱にとどまらず、地域の視界が弱まると請負業者はスケジュールと契約価格にリスクバッファーを追加します。ホルムズ海峡を通じたフレート圧力がコスト層を追加しており、2026年の鋼板コイル輸送コストは危機前の水準から大幅に上昇し、固定価格業務のマージンを圧迫しています。コストインフレと信頼リスクの組み合わせはイラク建設市場の成長を止めませんが、発表された価値と実際の納品の間のギャップを広げます。その結果、プロジェクトの機会は依然として大きいものの、実行プレミアムが請負業者戦略の重要な部分となる市場となっています。
石油収入依存が建設資金調達を価格サイクルにさらす
石油収入への過度な依存は、公共建設予算とインフラプロジェクト資金調達に不確実性をもたらしす。石油は国家収入の90%を占めており、輸出収入が弱まるか価格が下落すると資本支出が影響を受けます。予算均衡に必要な石油価格は2020年の1バレル54米ドルから2024年には84米ドルに上昇し、政府プログラムへの財政圧力が増大しています。原油輸出収入は2024年の99.2 ビリオン 米ドルから2026年には79.2 ビリオン 米ドルに減少すると予測され、財政赤字は国内総生産の9.2%に達すると予測されています。賃金と年金は2026年に国内総生産の24.5%を吸収すると予測されており、資本支出が最初に削減に直面する主要な予算項目となる可能性があります。この資金調達パターンは複数年にわたるインフラ契約を中断させ、請負業者が信頼性の高いプロジェクトキャッシュフローを計画することを困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
インフラが支出を固定し、商業が加速インフラは2026年のイラク建設市場シェアの40.1%を占め、最大のセクターとなっています。道路、鉄道、空港、港湾、電力システム、水道資産、および市営ネットワークに対する継続的な需要がこのセグメントを支えています。開発道路回廊、鉄道近代化、空港アップグレード、アル・ファウ港建設などの輸送投資は、土木工事のための長いプロジェクトパイプラインを生み出します。これらのプログラムには、橋梁、排水、電気接続、物流施設、保守資産などの関連システムも必要です。エネルギープロジェクトは、アクセス道路、パイプライン、水処理システム、および系統連系を通じてさらなるインフラニーズを追加します。多くのコア資産が人口増加と民間セクター拡大に必要なレベルを下回っているため、インフラはイラク建設市場の主要な基盤であり続けます。
商業建設は2027年から2032年にかけて5.94%のCAGRで成長すると予測され、最も成長の速いセクターとなっています。需要は組織化された小売、複合用途都市開発、オフィススペース、ホスピタリティ資産、および成長する消費者経済向けサービスに関連しています。イラク・モールは2026年2月にバグダッドで開業し、55万m²を超える小売スペースと1,000店舗以上を擁しています。バグダッドのタラート・ムスタファ・グループ開発は、マスタープランの230万m²を小売、オフィス、ホスピタリティ、教育などの非住宅用途に割り当てています。これらのプロジェクトは、商業需要が従来の公共事業以外でもより目に見えるようになっていることを示しています。住宅建設は量的には依然として大きいですが、商業の成長は民間デベロッパーが収益を生む都市資産をますます追求していることを示しています。


注記: 個々のセグメントのシェアはレポート購入時に入手可能
建設タイプ別:
新規建設が優位、リノベーションが地位を確立新規建設は2026年のイラク建設市場規模の69.7%を占めました。イラクは既存のストックが現在の需要を満たせないため、新しい住宅コミュニティ、輸送リンク、公共施設、港湾、エネルギー施設、および産業サイトを必要としています。新しい住宅都市、アル・ファウ・ランドポート、開発道路回廊、および大規模なバスラエネルギープロジェクトはすべて主要なグリーンフィールドコミットメントです。これらのプログラムは、コア資産が稼働する前に土地整備、新しいネットワーク接続、アクセス道路、および支援公共サービスを必要とします。これらの初期の実現可能化工事は調整された計画と長期資本を必要とするため、公共投資が大きな役割を果たします。民間セクターに付与された建設許可は2025年に25,934件に達し、政府支援のグリーンフィールド開発が継続する中でも、より小規模な民間活動が不均一なままである可能性があることを示しています。
リノベーションは2027年から2032年にかけて5.67%のCAGRで成長すると予測されています。このセグメントは、以前の復興サイクルで修復された空港、道路、公共建物、およびインフラのアップグレードの必要性に支えられています。4億~6億米ドルと評価されるバグダッド国際空港のアップグレードは、改修プロジェクトがより大規模で構造化された開発プログラムに向かっていることを示しています。新しいプロジェクトフレームワークがより強力なエンジニアリング基準と気候に強い資産管理を求めているため、道路アップグレードも技術的に高度になっています。リノベーション工事は、システム交換、建物改善、資産改修、および運用アップグレードにおける専門請負業者の需要を生み出す可能性があります。新規建設は依然としてはるかに大きいですが、古い施設が定期的なメンテナンス以上のものを必要とするにつれて、成長するリノベーション基盤は請負業者に第二の業務源を提供します。
建設工法別:
従来型現場施工工法が継続、現代的建設工法が政策支援を獲得従来型現場施工工法は2026年の市場の89.4%を占めました。地元の請負業者が現場ベースの納品に精通しており、セメント、骨材、鉄筋の供給チェーンがオフサイト製造物流よりも確立されているため、これらの工法は依然として優位を保っています。従来型建設は、プロジェクトサイトが不均一なインフラ条件や変化するサービス要件に直面する場合にも柔軟性を提供します。労働集約型の納品は、多くの住宅、市営、および小規模土木プロジェクトにとって実用的なままです。このアプローチは予測期間を通じてイラク建設市場の最大シェアを代表し続けます。ただし、建設・住宅・公共自治体省は、将来の住宅プログラムがより多くのプレハブシステムと迅速建設アプローチを使用することを示しています。
現代的建設工法は2027年から2032年にかけて5.85%のCAGRで成長すると予測されています。このセグメントにはプレハブ要素、モジュラーシステム、およびプレキャストコンクリートソリューションが含まれます。これらの工法は住宅供給の加速、資材廃棄物の削減、および繰り返しプロジェクトにおける品質管理の改善に役立ちます。イラクには経験豊富な請負業者が少なく、支援構造が弱く、オフサイト生産への初期投資要件が高いため、普及は依然として限られています。住宅契約が現代的建設能力への投資を正当化する信頼性の高いパイプラインを生み出すことができるため、公共調達が重要な要因となる可能性があります。現代的建設工法は従来型工法よりも小さいままです。しかし、技術的能力と地域納品能力を早期に構築する企業にとって明確な成長機会を提供しま。

注記: 個々のセグメントのシェアはレポート購入時に入手可能
投資源別:
公共資本が主導、民間セクターが拡大へ公共投資は2026年の市場の76.2%を占め、イラク建設市場における最大の資金源となっています。石油収入は国家予算を通じて流れ、政府が輸送、エネルギー、水道、住宅、および市営投資に関する決定の中心に位置し続けています。公共プログラムはまた、民間デベロッパーが住宅、商業、産業計画にコミットする前に必要とする実現可能化資産にも資金を提供します。多国間共同融資は主要な公共事業への追加支援を提供し、プロジェクト納品により強力なガバナンス管理を導入します。バスラでは、国家主導のエネルギープログラムがアクセス道路、労働者住宅、水道システム、および公共施設への関連需要を生み出します。公共資本は、民間投資がより活発になるにつれても、2032年まで建設価値の主要な源泉であり続けます。
民間投資は2027年から2032年にかけて6.08%のCAGRで成長すると予測されています。イラクの国家開発計画は84兆イラクディナール(57 ビリオン 米ドル)の民間資本形成を目標としています。国家投資委員会は2025年中に850件以上の申請を処理しており、正式にライセンスされた開発への関心の高まりを示しています。民間資本は小売、ホスピタリティ、物流、統合コミュニティ、および選択された産業プロジェクトに移行しています。若く、ますます都市化する人口が消費者向け不動産と民間サービスへの需要を支えています。民間デベロッパーが長期的な遅延なしに土地、許可、インフラ接続、および明確な資金調達構造にアクセスできれば、イラク建設産業は恩恵を受けるでしょう。
地域分析
バグダッド
バグダッドは2026年のイラク建設市場シェアの32.5%を占め、最大の地理的セグメントとなっています。この都市は、中央政府プロジェクト、大規模公共事業、住宅都市開発、洪水管理、道路拡張、および成長する商業投資を組み合わせています。18.8 ビリオン 米ドルのタラート・ムスタファ・グループプロジェクトと、アリ・アル・ワルディおよびジャワヒリ住宅都市の民間投資家への移転は、計画された都市開発の規模を示しています。バグダッドはまた、2026年2月のイラク・モール開業後、より組織化された小売と複合用途開発を引き付けています。政府機関、インフラニーズ、民間開発サイトの集中により、この都市は現在最も広範な建設基盤を持っています。その実績は、公共支出と最大の都市需要プールを結びつけるため、より広いイラク建設市場にとって引き続き重要です。
バスラ
バスラはイラクの主要な産業・エネルギー建設ハブです。10 ビリオン 米ドルのガス成長統合プロジェクトは、海水処理、ガス処理、パイプライン、および太陽光発電にわたる建設業務を生み出しています。2.4 ビリオン 米ドルのグランド・バスラ海水淡水化プロジェクトは、県のパイプラインに主要な公共施設投資を追加します。バスラはまた、バスラ・ハディーサパイプラインプログラムおよびその他の輸出関連石油インフラ工事からも恩恵を受けています。主要プロジェクトは道路、労働者宿泊施設、水道システム、機器ヤード、および地域供給サービスへの関連需要を生み出します。この地域はフレート混乱と石油市場の状況にさらされていますが、産業プロジェクトの高い集中がエンジニアリングおよび建設会社の安定した業務量を支えています。
エルビルおよびイラクその他地域
エルビルは2027年から2032年にかけて6.22%のCAGRで成長すると予測され、最も成長の速い地域となっています。クルディスタン地域は比較的安定した投資環境と、ライセンスされた民間開発にとってより予測可能な環境を提供しています。同地域の投資委員会は2025年に3 ビリオン 米ドル相当の210件のライセンスを発行し、2026年には200件の新規ライセンスを目標としました。エルビルの民間住宅と複合用途活動は、より安定した場所を求めるバグダッド、モスル、キルクークのバイヤーからの需要から恩恵を受けています。スレイマニヤとイラクその他地域も輸送・公共施設インフラに重大なニーズを抱えていますが、プロジェクトの活性化は地域の予算可用性と制度的能力によって制限される可能性があります。地域パターンはイラク建設市場に多様化した基盤を与えており、バグダッドが現在の規模でリードし、バスラが産業プロジェクトでリードし、エルビルが予測成長でリードしています。
競争環境
市場集中度
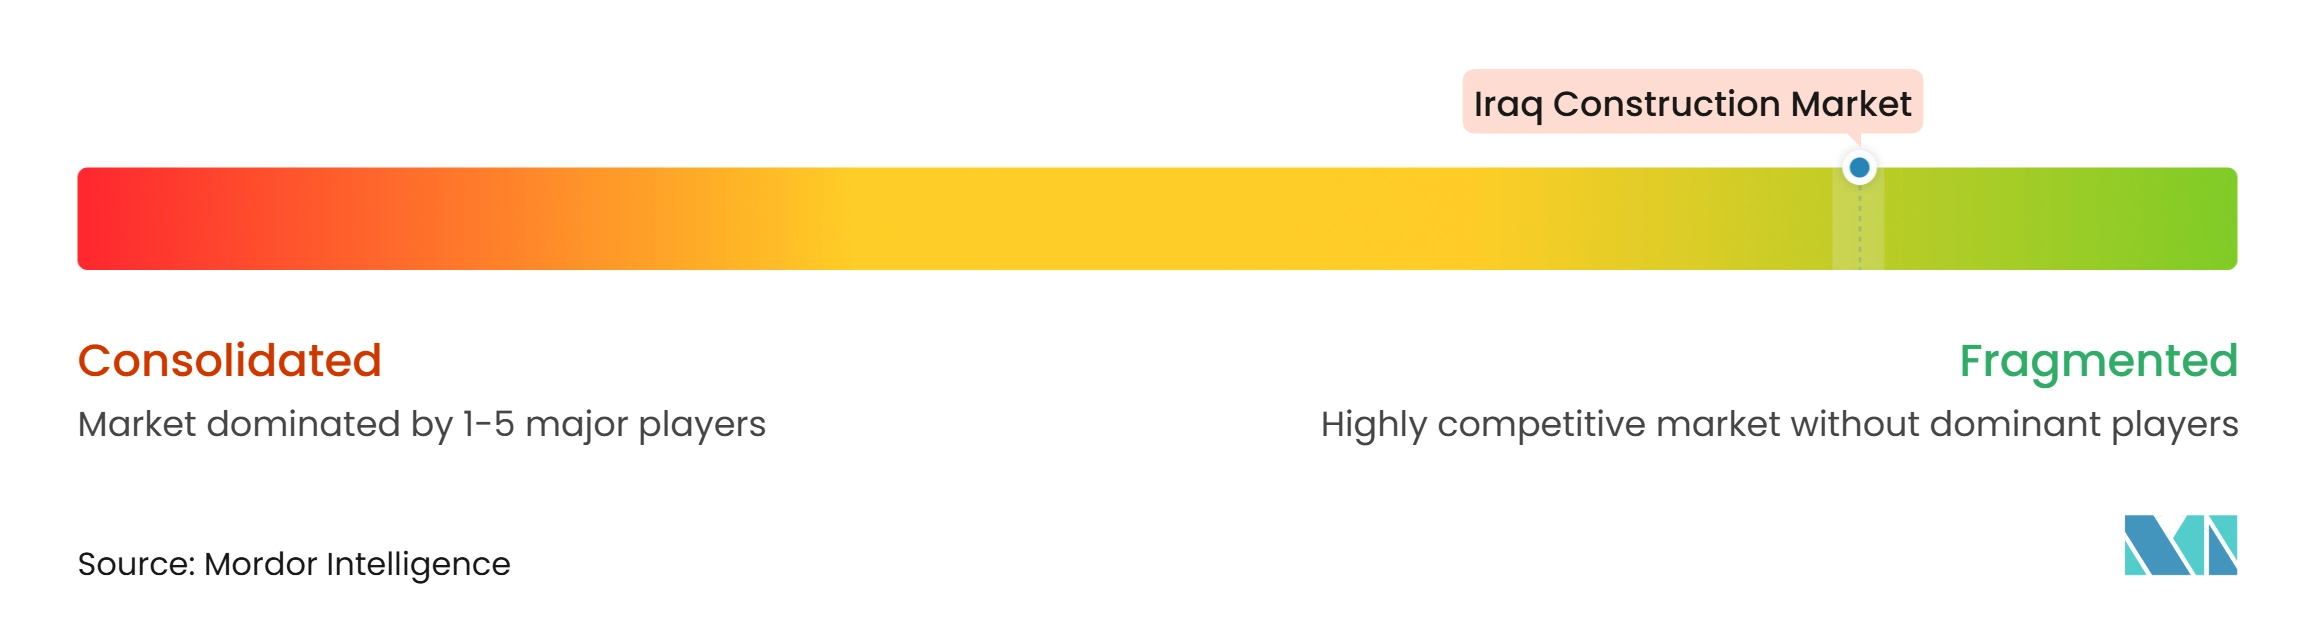
イラク建設市場は断片化した性質を持ち、競争活動は国際的なエンジニアリング・調達・建設(EPC)請負業者、地域企業、およびイラク地元企業に分散しています。国際請負業者は深い技術リソースと強力な資金調達能力を必要とする大規模なエネルギー、輸送、水道パッケージをリードしています。イラク地元および地域企業は、地元の関係、ライセンス、および下請け業者ネットワークが重要な住宅、市営、土木、および支援工事においてより積極的に競争しています。ENKA、Hyundai Engineering and Construction、中国石油管道工程、およびDaewooは主要なエネルギー、水道、パイプライン、および港湾パッケージを確保しています。地元の請負業者はこれらのプロジェクトで下請け業者、サプライヤー、現場サービスプロバイダー、および納品パートナーとして参加することが多いです。エジプトの建設・不動産会社もイラクでの活動を増やしており、土木工事と不動産開発における競争を激化させています。
競争上のポジショニングはプロジェクトタイプによって異なり、価格だけでなく納品能力に基づくようになっています。官民連携構造、統合プロジェクト納品、デジタルプロジェクト管理、およびパフォーマンスベースのメンテナンスを管理できる請負業者は、複雑なプロジェクトにおいてより有利な立場に置かれる可能性があります。ENKAの関連ガス上流プロジェクトフェーズ2に対するエンジニアリング・調達・供給・建設・試運転契約は、統合された技術・納品戦略の例です。Hyundai Engineering and Constructionの海水処理プラント受注は、エネルギー支援インフラへの戦略的参入のもう一つの例です。中国石油管道工程の2.524 ビリオン 米ドルのパイプライン受注は、イラク南部の主要プロジェクトにおける中国のエンジニアリング能力の継続的な役割を強調しています。これらの契約は、技術的範囲、実行実績、およびクライアントの信頼がコストとともに受注に影響することを示しています。
断片化した競争環境はまた、モジュラー住宅、商業プロジェクトのグリーンビルディング基準、および道路・公共施設のパフォーマンスベースメンテナンスにおける機会も残しています。これらの分野は、従来の土木工事や大規模エネルギーエンジニアリングパッケージよりも確立度が低いままです。Mass Group HoldingやAl-Burhan Groupなどの地元グループは、住宅調達が現代的建設工法を持つ国内企業により大きな範囲を与えれば恩恵を受ける可能性があります。国際企業は最大のEPCパッケージで優位性を維持する可能性が高いです。しかし、許可、労働力供給、現場物流、資材取り扱い、およびコミュニティ調整のために地元パートナーに依存し続けるでしょう。全体として、競争はプロジェクトタイプ全体に分散しており、大規模産業プロジェクト、公共インフラ、不動産開発、および市営納品において異なる企業が優位性を持っています。
イラク建設産業リーダー
-
Baghdad Engineering Company for Construction Investments and Trade
-
Builton Global
-
Bawabet Al Iraq Group
-
Mass Group Holding
-
Haris Al-Aqeelah Group
- 注:主要企業の掲載順は順位を示すものではありません。
イラク建設市場 このレポートでカバーされる企業
- Baghdad Engineering Company for Construction Investments and Trade
- Builton Global
- Bawabet Al Iraq Group
- Mass Group Holding
- Haris Al-Aqeelah Group
- Al-Burhan Group
- Shamara Holding
- Ibn-Yakteen
- JGC Corporation
- Daewoo Engineering and Construction Co. Ltd.
- Hyundai Engineering and Construction Co. Ltd.
- Bechtel Corporation
- China State Construction Engineering Corporation
- Samsung C and T Corporation
- Larsen and Toubro Limited
- Orascom Construction PLC
- CCC (Consolidated Contractors Company)
- Hill International, Inc.
- AECOM
- KBR, Inc.
最近の産業開発事情 イラク建設市場
- 2026年6月:エジプトのTalaat Moustafa Groupは、イラク国家投資委員会から投資ライセンス第2026/515号を受領し、バグダッド南西部に1,280万m²をカバーし、18.8 ビリオン 米ドルの予測売上と約43,000戸の住宅ユニットを持つ統合都市開発を行います。このプロジェクトは、長い開発サイクルでイラクにコミットする外国不動産資本の新たな層を示しています。
- 2026年6月:世界銀行の理事会は、イラク輸送経済回廊プロジェクトへの900 ミリオン 米ドルの融資を承認し、高速道路1号線および高速道路2号線回廊の戦略的道路改修と新規建設に資金を提供します。このプロジェクトは790万人の受益者を対象とし、12ヶ月間でイラクにおける世界銀行の2番目の主要インフラコミットメントとなります。
- 2026年1月:PowerChina InternationalとイラクのAl-Ridha Groupは、アル・ファウのグランド・バスラ海水淡水化プロジェクトのためにバスラ州と2.4 ビリオン 米ドル相当のエンジニアリング・調達・建設契約を締結し、イラク史上最大の水インフラ契約の一つとなりました。
イラク建設市場レポートの範囲
セグメンテーション概要
| 住宅 | アパート・コンドミニアム |
| ヴィラ・戸建住宅 | |
| 商業 | オフィス |
| 小売 | |
| 産業・物流 | |
| その他 | |
| インフラ | 輸送インフ(道路、鉄道、航空、その他) |
| エネルギー・公共施設 | |
| その他 |
| 新規建設 |
| リノベーション |
| 従来型現場施工 |
| 現代的建設工法(プレハブ、モジュラー等) |
| 公共 |
| 民間 |
| バグダッド |
| バスラ |
| エルビル |
| スレイマニヤ |
| イラクその他地域 |
| セクター別 | 住宅 | アパート・コンドミニアム |
| ヴィラ・戸建住宅 | ||
| 商業 | オフィス | |
| 小売 | ||
| 産業・物流 | ||
| その他 | ||
| インフラ | 輸送インフ(道路、鉄道、航空、その他) | |
| エネルギー・公共施設 | ||
| その他 | ||
| 建設タイプ別 | 新規建設 | |
| リノベーション | ||
| 建設工法別 | 従来型現場施工 | |
| 現代的建設工法(プレハブ、モジュラー等) | ||
| 投資源別 | 公共 | |
| 民間 | ||
| 地域別 | バグダッド | |
| バスラ | ||
| エルビル | ||
| スレイマニヤ | ||
| イラクその他地域 | ||
レポートで回答される主要な質問
2027年のイラク建設活動の規模はどのくらいですか?
イラク建設市場は2027年に39.11 ビリオン 米ドルと評価され、5.23%のCAGRで2032年までに50.47 ビリオン 米ドルに達すると予測されています。
イラクで最大のシェアを持つセグメントはどれですか?
インフラが最大のセグメントであり、2026年のイラク建設市場の40.1%を占めています。
最も成長の速い建設セクターはどれですか?
商業建設が最も成長の速いセクターであり、2027年から2032年にかけて5.94%のCAGRが予測されています。
イラクにおいて公共投資が重要な理由は何ですか?
政府が輸送、水道、エネルギー、住宅、および市営プロジェクトの主要な資金提供者であり続けているため、公共投資は2026年の市場の76.2%を占めました。
イラクで最大の建設基盤を持つ地域はどこですか?
バグダッドは2026年の市場の32.5%を占め、政府プログラム、インフラニーズ、および民間都市開発の集中によって支えられています。
最も成長が速いと予測される地域はどこですか?
エルビルは民間投資、比較的安定性、およびライセンスされた開発活動に支えられ、2027年から2032年にかけて6.22%のCAGRで成長すると予測されています。