
Taille et part du marché de la construction en Irak
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
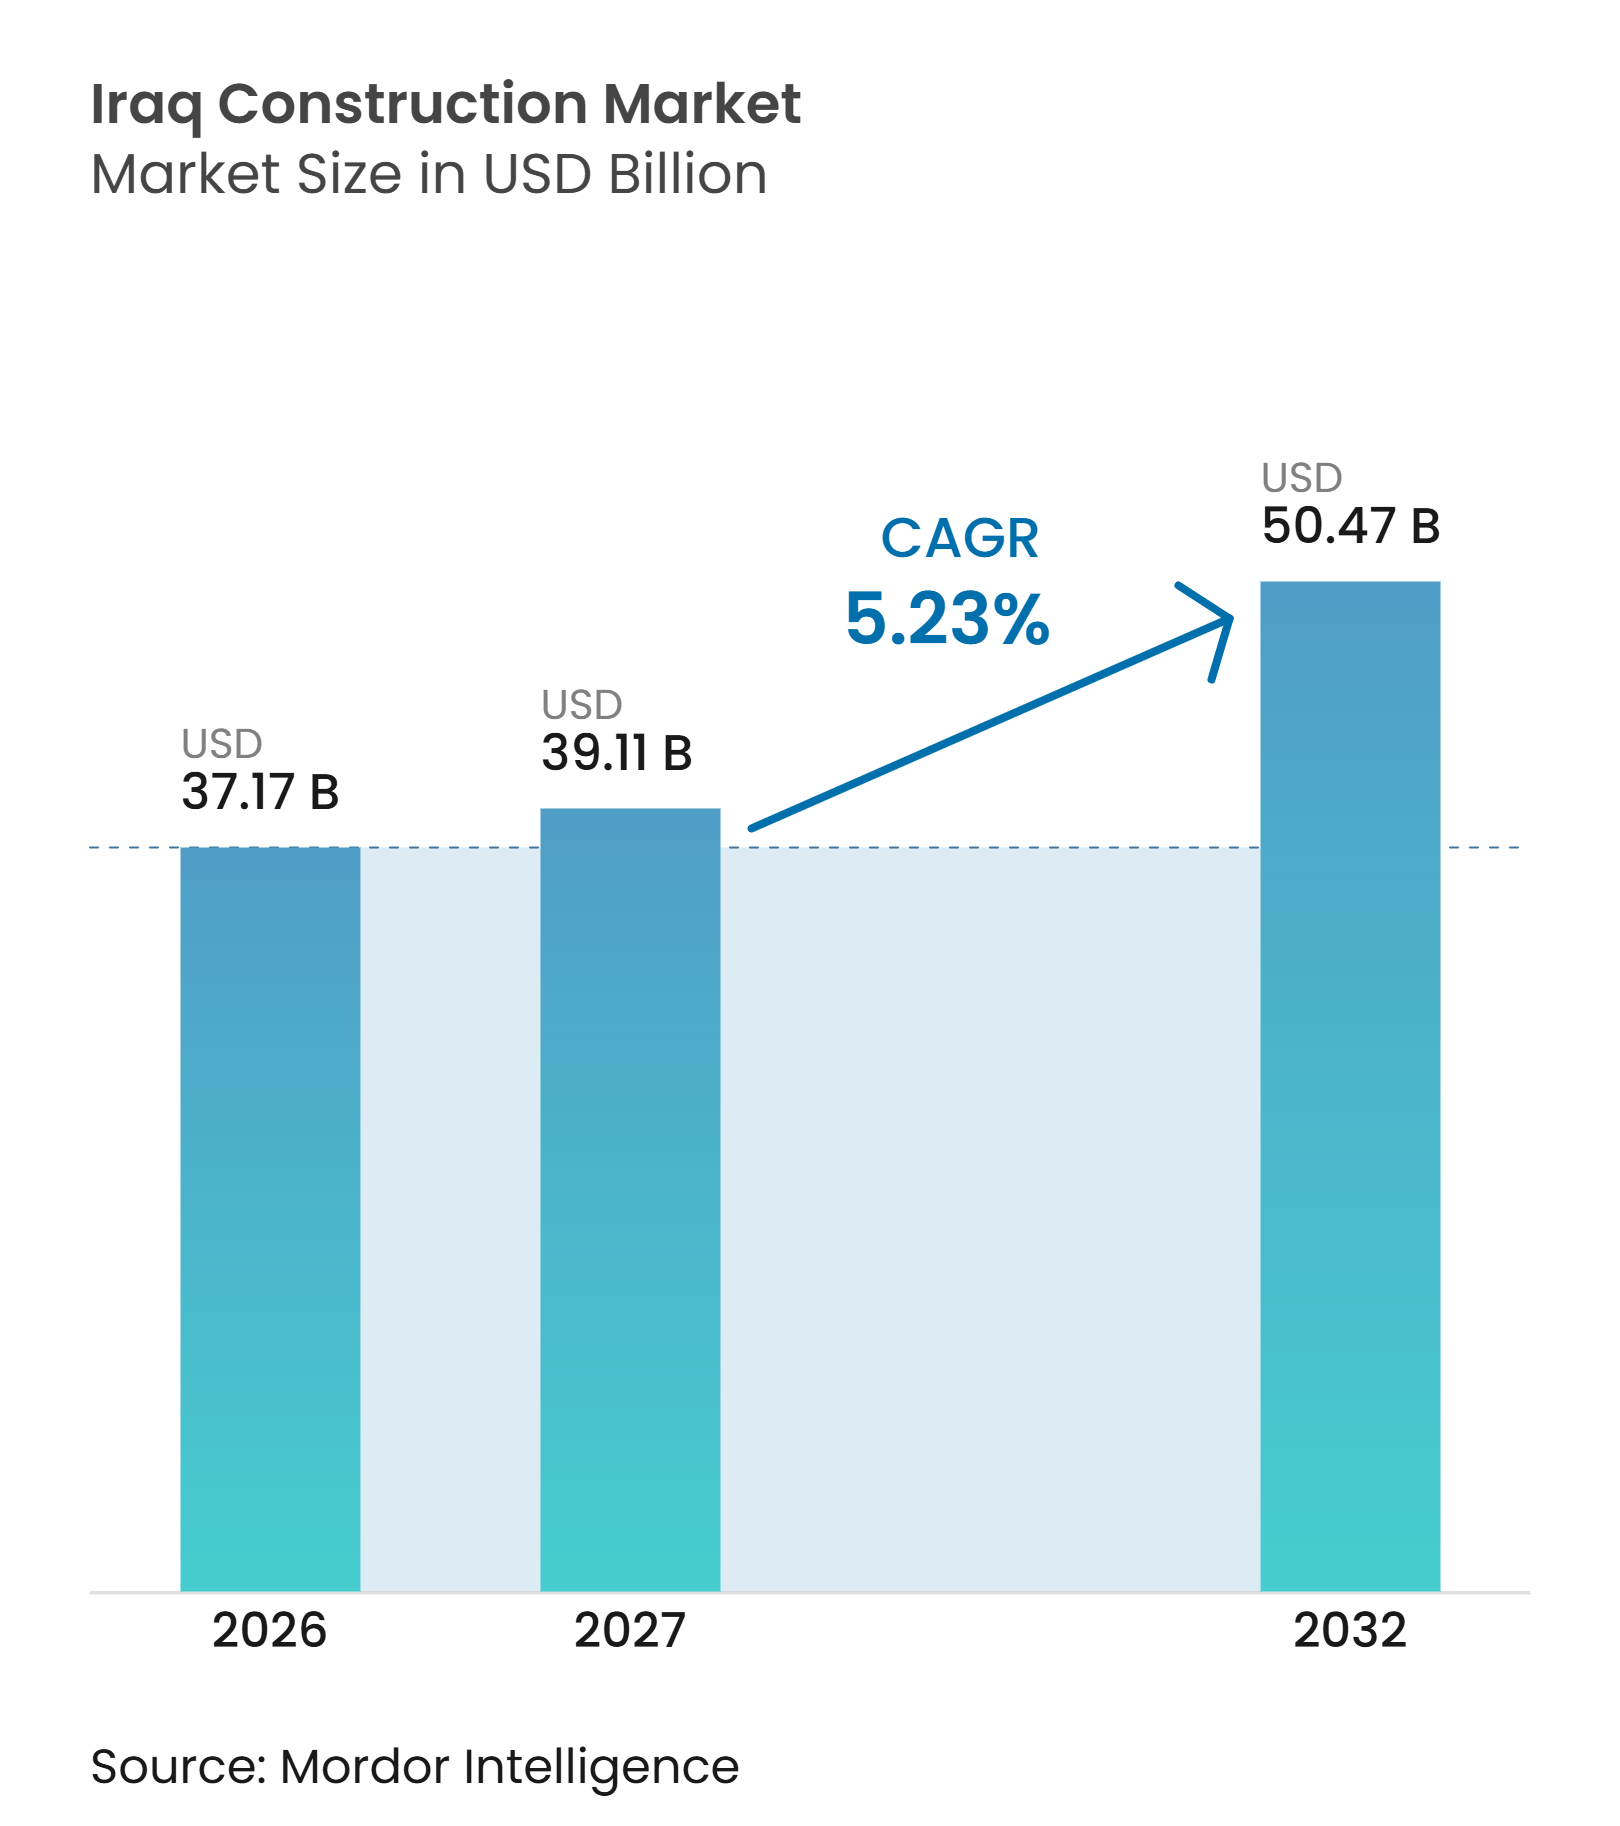
| Taille du marché de l'année de base (2026) | 37.17 Milliards de dollars |
| Taille du Marché (2027) | 39.11 Milliards de dollars |
| Taille du Marché (2032) | 50.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.23 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction en Irak par Mordor Intelligence
La taille du marché de la construction en Irak était évaluée à 37,17 milliards USD en 2026 et devrait croître de 39,11 milliards USD en 2027 pour atteindre 50,47 milliards USD d'ici 2032, à un CAGR de 5,23 % durant la période de prévision (2027-2032).
Le marché de la construction en Irak est soutenu par un important retard accumulé dans les domaines des routes, de l'énergie, de l'eau et du logement après de nombreuses années de sous-investissement, ce qui maintient une demande large même lorsque les projets individuels avancent à des rythmes différents. Les dépenses publiques donnent encore le ton, mais le financement devient plus équilibré à mesure que les prêteurs multilatéraux et les partenaires bilatéraux apportent une couche plus stable pour la livraison des transports et des infrastructures. Les projets liés à l'énergie élargissent également la composition des travaux, car les grands engagements pétroliers et gaziers créent une demande induite pour les travaux de génie civil, les services publics, les voies d'accès et les actifs de soutien industriel. La demande de logements reste structurellement forte car le pays fait toujours face à un déficit de 2,3 à 2,4 millions d'unités, ce qui maintient la livraison de logements résidentiels en tête de l'agenda national. Le principal frein au marché de la construction irakien n'est pas un manque de projets annoncés. Cependant, l'écart entre les approbations et l'exécution persiste, car les changements de procédures d'appel d'offres, les préoccupations sécuritaires et la logistique des matériaux continuent d'affecter les délais et la tarification des entrepreneurs.
Points clés du rapport
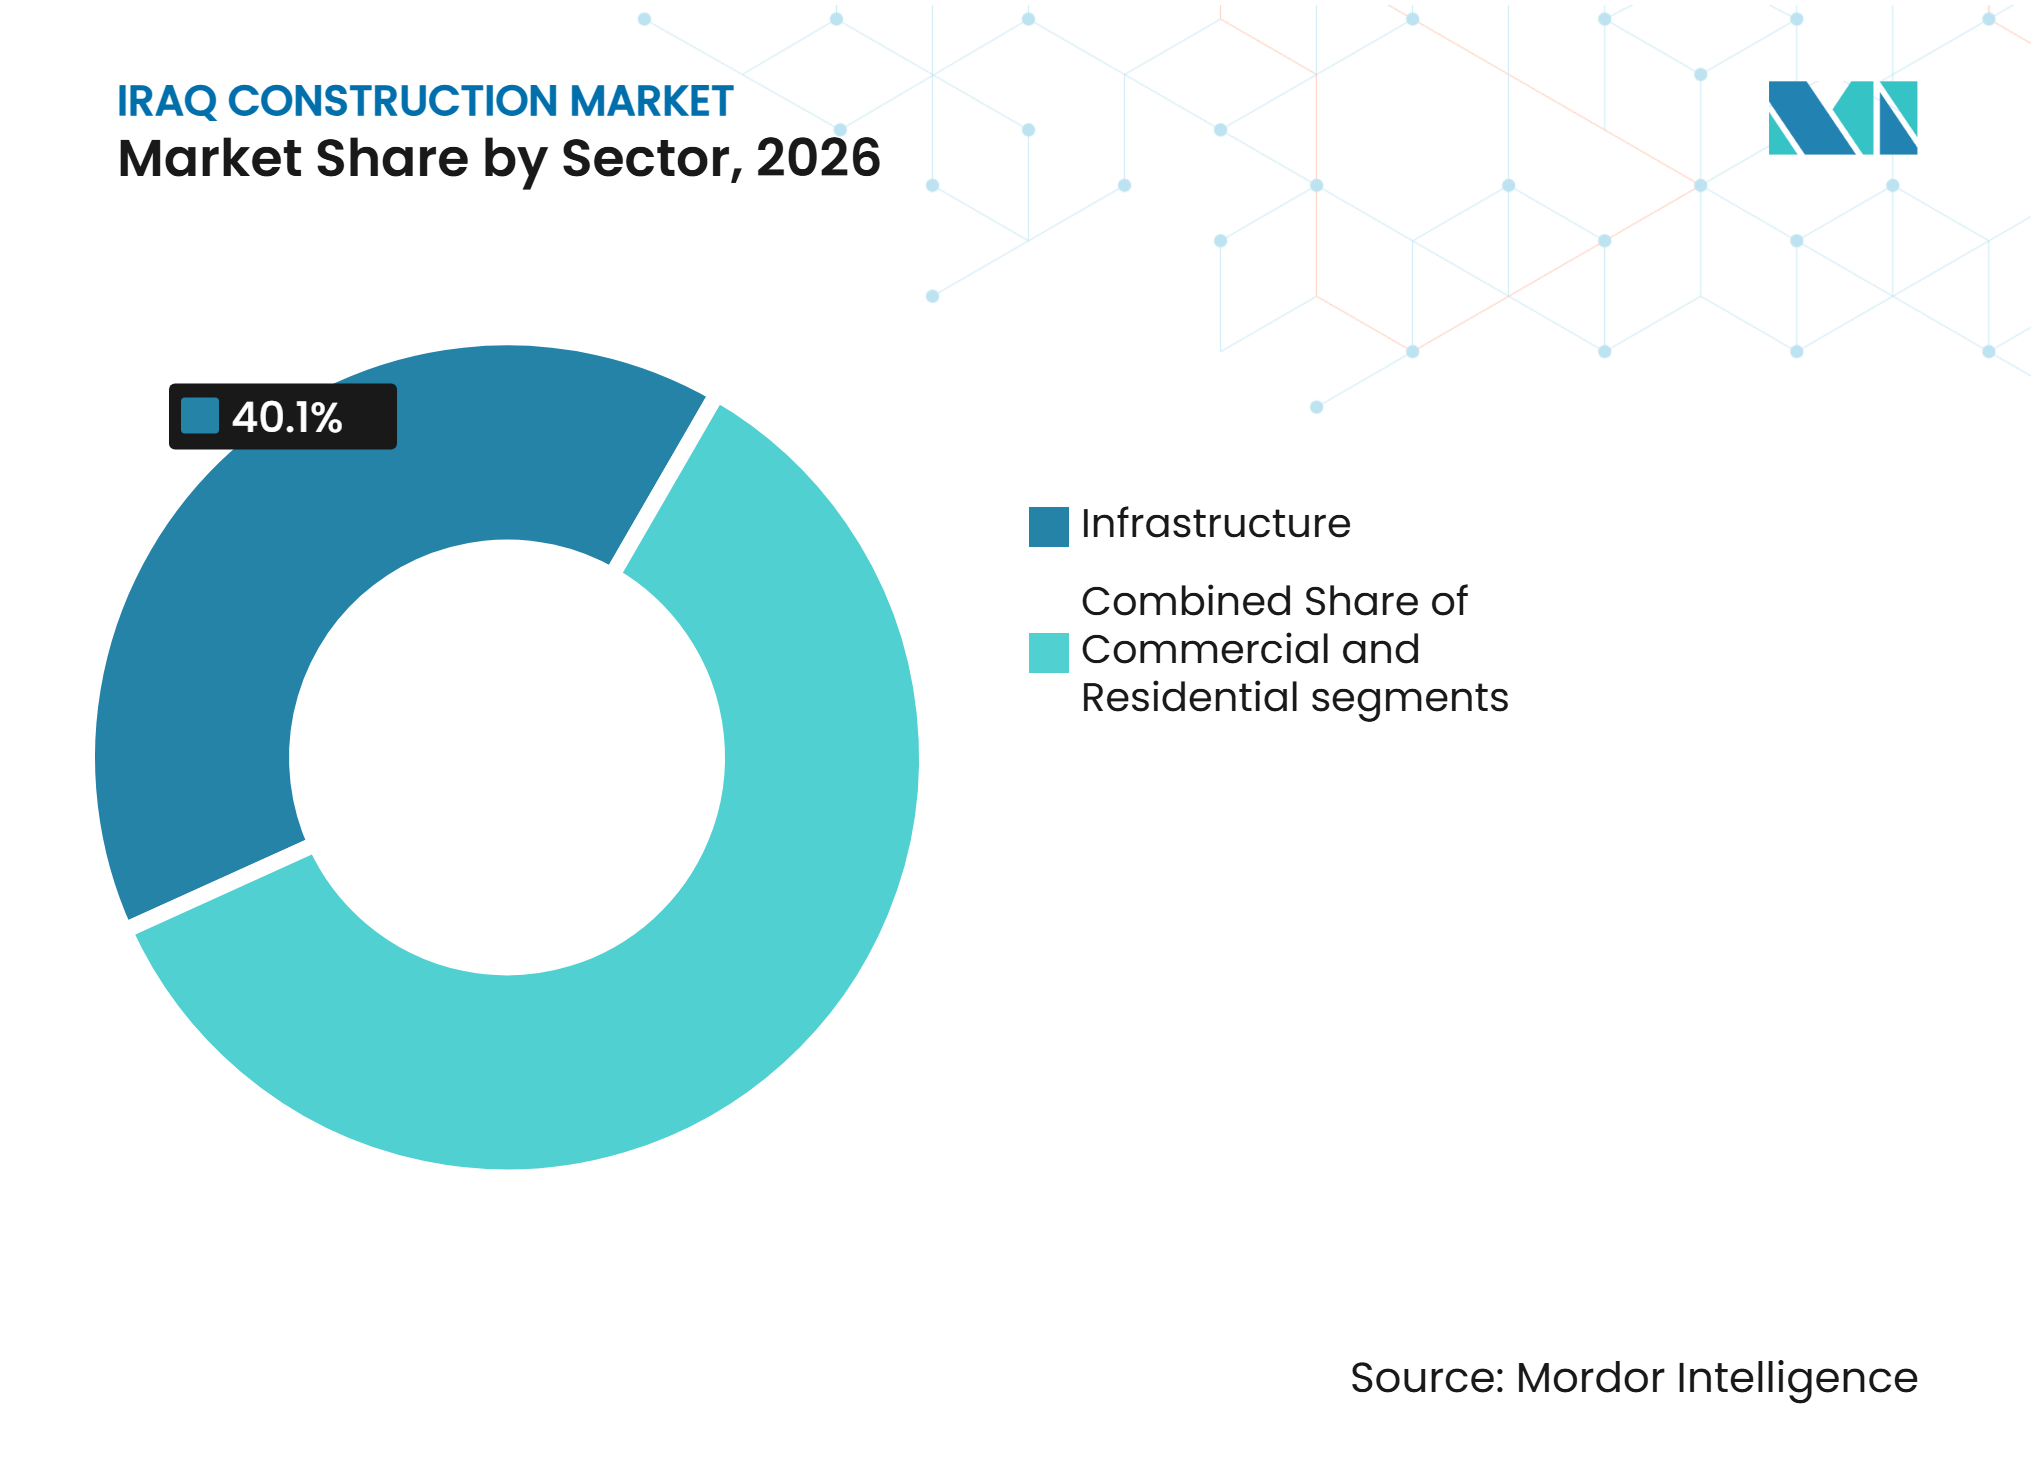
- Par secteur, les infrastructures détenaient 40,1 % de la part du marché de la construction en Irak en 2026, tandis que le secteur commercial devrait croître à un CAGR de 5,94 % entre 2027 et 2032.
- Par type de construction, la nouvelle construction représentait 69,7 % de la taille du marché de la construction en Irak en 2026, tandis que la rénovation devrait croître à un CAGR de 5,67 % entre 2027 et 2032.
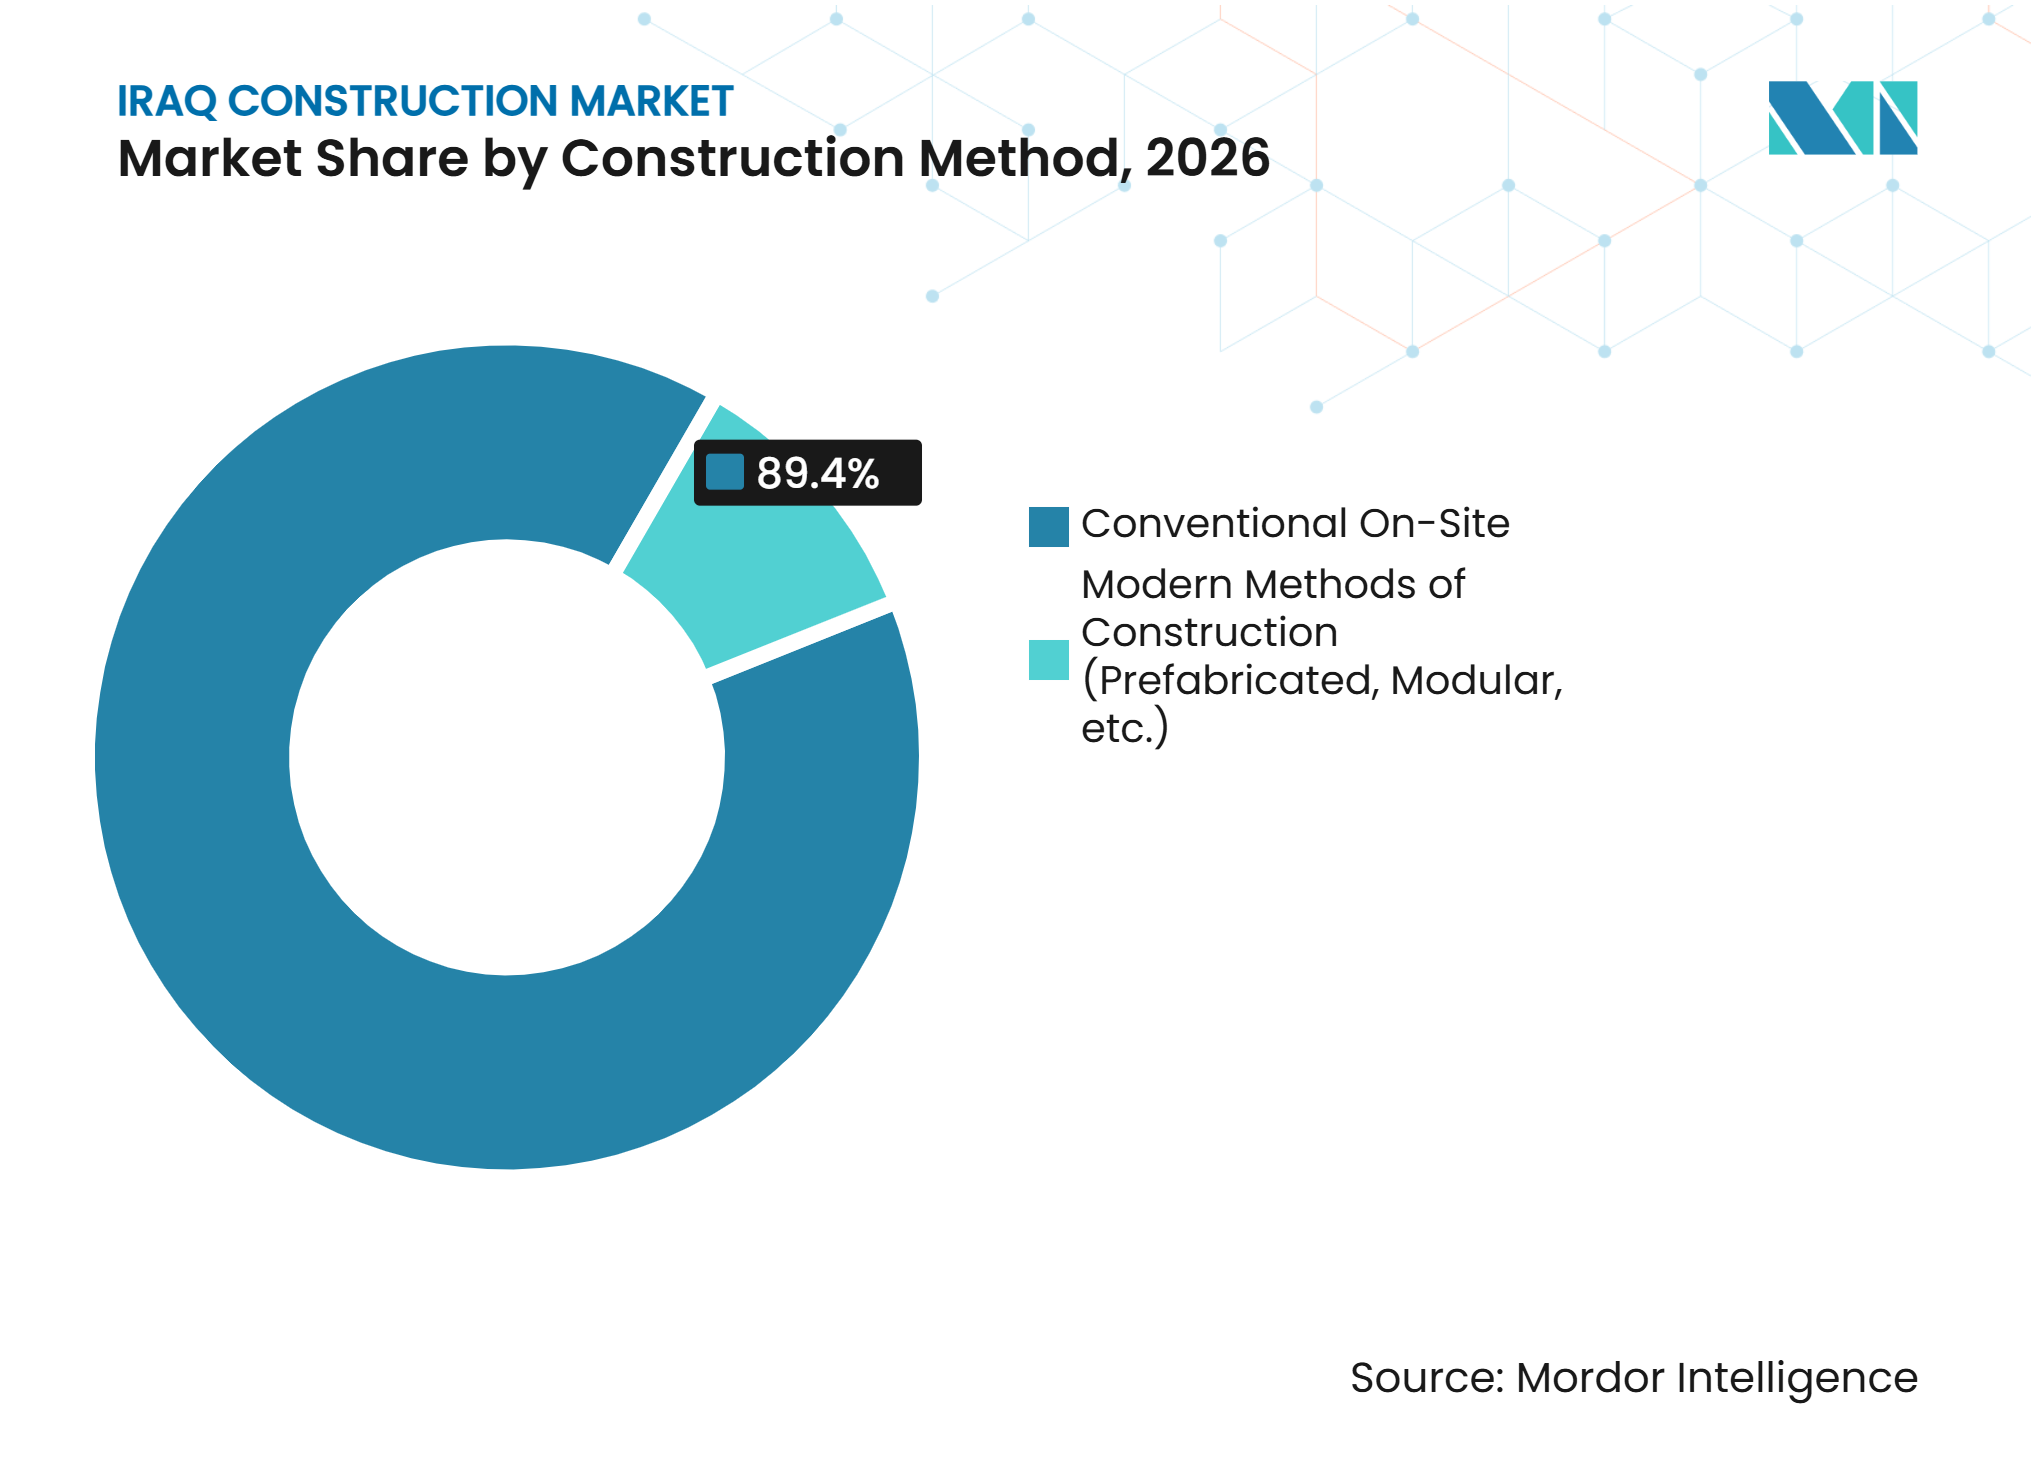
- Par méthode de construction, les méthodes conventionnelles sur site détenaient 89,4 % du marché en 2026, tandis que les méthodes modernes de construction devraient croître à un CAGR de 5,85 % entre 2027 et 2032.
- Par source d'investissement, l'investissement public détenait 76,2 % du marché en 2026, tandis que l'investissement privé devrait croître à un CAGR de 6,08 % entre 2027 et 2032.
- Par géographie, Bagdad détenait 32,5 % de la part du marché de la construction en Irak en 2026, tandis qu'Erbil devrait croître à un CAGR de 6,22 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement public dans la reconstruction post-conflit et les infrastructures publiques | +1.5% | National, avec des gains principaux à Bagdad, Bassora et Mossoul | Long terme (≥ 4 ans) |
| Expansion de la production pétrolière et gazière soutenant les infrastructures industrielles et énergétiques | +1.2% | Bassora, avec des retombées vers Kirkouk et Wasit | Long terme (≥ 4 ans) |
| Demande croissante de logements résidentiels et de développement urbain | +0.9% | National, avec la plus forte intensité à Bagdad, Erbil et Souleimaniyeh | Moyen terme (2-4 ans) |
| Augmentation des investissements étrangers dans les transports, les services publics et les infrastructures industrielles | +0.7% | National, avec une dynamique précoce à Bagdad, Bassora et Erbil | Moyen terme (2-4 ans) |
| Développement de corridors logistiques et de projets de connectivité commerciale régionale | +0.5% | Corridor de Bassora jusqu'à la frontière turque, incluant Al-Faw et l'arrière-pays connecté | Long terme (≥ 4 ans) |
| Investissement dans les infrastructures de santé et d'éducation | +0.4% | National, avec une demande aiguë à Bagdad, Bassora et dans les gouvernorats du sud mal desservis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les dépenses publiques reconfigurent le pipeline de projets en Irak
L'investissement public reste la principale base de demande pour le marché de la construction en Irak, car les travaux publics représentent encore la plus grande part des contrats, le pipeline de projets le plus large et les engagements de financement les plus importants dans les domaines des transports, des services publics et des actifs sociaux. L'approbation de 900 millions USD en juin 2026 pour le projet de corridors économiques de transport en Irak, couvrant la réhabilitation prioritaire des routes et la nouvelle construction le long des liaisons nationales reliant Bagdad à la frontière turque et aux routes vers l'ouest, a marqué l'un des engagements d'infrastructure les plus importants du cycle actuel. Cela a fait suite au soutien de juin 2025 à la modernisation ferroviaire, qui a maintenu la construction de transports active dans plusieurs catégories d'actifs plutôt que dans un seul cycle axé sur les routes[1]. Les grands programmes de transport comprennent également des ponts, des dépôts de maintenance, des nœuds logistiques, des systèmes de signalisation et des interfaces de services publics, qui étendent la chaîne de valeur pour les entrepreneurs au-delà du premier lot de génie civil. Cela renforce également la discipline d'exécution, car le financement multilatéral s'accompagne de contrôles en matière de passation de marchés, d'environnement et de décaissement que les ministères doivent respecter. En conséquence, le marché de la construction en Irak n'est pas uniquement porté par le volume budgétaire, mais aussi par une évolution progressive vers un financement et une supervision plus structurés.
Les dépenses d'investissement pétrolières et gazières se répercutent sur la demande de construction
L'investissement énergétique continue de façonner le marché de la construction en Irak, car les projets en amont et en milieu de chaîne créent des lots de travaux denses qui s'étendent bien au-delà des équipements pétroliers vers les actifs civils, les services publics, les transports et l'hébergement. Le projet intégré de croissance gazière de TotalEnergies est un programme multi-énergies de 10 milliards USD, et sa phase à forte intensité capitalistique en 2025 et 2026 soutient la construction dans les domaines du traitement de l'eau de mer, du traitement du gaz et des actifs de production solaire[2]. ENKA a également lancé les travaux en novembre 2025 sur l'installation centrale de traitement pour la phase 2 du projet en amont de gaz associé à Bassora, dans le cadre d'un contrat évalué à environ 3 milliards USD, ce qui illustre l'ampleur des lots désormais en cours dans le système[3]. Les grands projets énergétiques ne s'arrêtent que rarement au lot principal, car chacun crée une demande induite pour les fondations, les infrastructures de camp, les routes internes, les zones d'assemblage mécanique, les structures de soutien des pipelines et les raccordements au réseau. C'est pourquoi Bassora reste au cœur du marché de la construction en Irak, même lorsque l'activité résidentielle ou commerciale reçoit plus d'attention publique, car l'industrie lourde continue d'ajouter des projets pluriannuels susceptibles de maintenir l'utilisation des entrepreneurs. Ce même schéma soutient également les sous-traitants locaux, car les sociétés d'ingénierie internationales continuent de s'appuyer sur des partenaires nationaux pour la main-d'œuvre, la préparation des sites, la manutention des matériaux et les travaux de soutien.
Le déficit de logements alimente un marché résidentiel structurellement sous-approvisionné
Le marché de la construction en Irak est également soutenu par un important déficit de logements, qui maintient la livraison résidentielle au centre des décisions de politique, de financement et d'attribution des terrains. La politique nationale du logement 2025-2030 estime le déficit de logements à 2,3 à 2,4 millions d'unités, confirmant que la demande non satisfaite est structurelle plutôt que temporaire. Cet écart est comblé par de nouveaux programmes de villes résidentielles, notamment Ali al-Wardi, Jawahiri et Ward City, où les transferts de terrains et l'exécution des projets ont progressé au cours de 2026. L'ampleur est importante car les grands projets urbains apportent des routes, des réseaux d'eau, des écoles, des cliniques et des zones commerciales, en plus des logements, ce qui multiplie l'effet sur le marché de la construction en Irak dans son ensemble. La pression démographique soutient également l'absorption, car Bagdad devrait dépasser 11 millions d'habitants d'ici 2040, maintenant une demande à long cycle même si l'offre s'accélère par rapport aux niveaux actuels. Cela fait du secteur résidentiel l'un des moteurs de croissance les plus durables, car la demande est liée à la démographie et à la formation urbaine plutôt qu'à des dépenses discrétionnaires de courte durée.
Les capitaux étrangers diversifient le financement de la construction au-delà des revenus pétroliers
Les capitaux étrangers deviennent plus importants pour le marché de la construction en Irak car ils ajoutent des projets qui ne dépendent pas entièrement du budget annuel de l'État et élargissent également la demande dans les domaines de la logistique, de l'immobilier commercial, du tourisme et de l'industrie. Plus de 100 milliards USD d'investissements ont été promis entre début 2023 et mi-2025, tandis que la Commission nationale des investissements a traité plus de 850 demandes en 2025 et a signalé des investissements cumulés supérieurs à 102 milliards USD sur trois ans. Le ciblage sectoriel s'élargit également dans la région du Kurdistan, où des licences ont été délivrées non seulement pour l'énergie, mais aussi pour l'industrie, le tourisme et l'agriculture, créant un mix de projets plus varié sur le marché de la construction en Irak. Ce changement est important car une base de financement plus diversifiée réduit le risque qu'un seul goulot d'étranglement budgétaire ne mette en pause l'ensemble du cycle de construction. Il modifie également le profil de la demande future, car les projets de commerce de détail, de bureaux, d'hôtellerie et de communautés intégrées soutenus par des capitaux étrangers tendent à exiger des niveaux de service plus élevés, des cadres de livraison plus formels et une meilleure coordination des entrepreneurs. À terme, cela peut relever le seuil de qualité pour l'exécution des projets tout en élargissant l'ensemble des opportunités adressables pour les entreprises capables de travailler à la fois sur des mandats publics et privés.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Instabilité géopolitique et défis sécuritaires régionaux | -0.7% | National, avec la plus forte sensibilité à Bassora et Bagdad | Court terme (≤ 2 ans) |
| Forte dépendance aux revenus pétroliers | -0.6% | National, avec la plus forte exposition dans les gouvernorats financés par le budget fédéral | Moyen terme (2-4 ans) |
| Faible capacité institutionnelle et longueur des procédures de passation de marchés | -0.5% | National, avec un effet plus marqué dans les ministères fédéraux que dans la région du Kurdistan | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée et de matériaux de construction | -0.4% | National, avec une pression sur les matériaux la plus aiguë dans le sud de l'Irak en raison de la logistique liée au détroit d'Ormuz | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le risque géopolitique continue de freiner la confiance des entrepreneurs
Le risque géopolitique reste un frein évident au marché de la construction en Irak, car les événements sécuritaires affectent les effectifs, la tarification des offres, les coûts d'assurance et les mouvements d'approvisionnement avant même qu'ils n'apparaissent dans les données d'achèvement des projets. Au cours de 2025 et 2026, les conflits régionaux ont conduit plusieurs sociétés d'ingénierie internationales à réduire leur présence sur site ou à évacuer leur personnel, entraînant des retards et une posture opérationnelle plus prudente. Le problème va au-delà de la perturbation physique, car les entrepreneurs ajoutent également des marges de risque aux calendriers et à la tarification des contrats lorsque la visibilité régionale se détériore. La pression sur le fret à travers le détroit d'Ormuz a ajouté une couche de coûts, les coûts de transport des bobines d'acier en 2026 ayant augmenté de manière significative par rapport aux niveaux d'avant la crise, comprimant les marges sur les travaux à prix fixe. Ce mélange d'inflation des coûts et de risque de confiance n'empêche pas le marché de la construction en Irak de croître, mais il élargit l'écart entre la valeur annoncée et la livraison pratique. Il en résulte un marché où les opportunités de projets restent importantes, mais où les primes d'exécution deviennent une partie importante de la stratégie des entrepreneurs.
La dépendance aux revenus pétroliers expose le financement de la construction aux cycles de prix
La forte dépendance aux revenus pétroliers crée une incertitude pour les budgets de construction publics et le financement des projets d'infrastructure. Le pétrole représente 90 % des recettes de l'État, ce qui expose les dépenses en capital lorsque les recettes d'exportation s'affaiblissent ou que les prix baissent. Le prix du pétrole nécessaire pour équilibrer le budget est passé à 84 USD le baril en 2024 contre 54 USD le baril en 2020, augmentant la pression budgétaire sur les programmes gouvernementaux. Les recettes d'exportation de brut devraient passer de 99,2 milliards USD en 2024 à 79,2 milliards USD en 2026, tandis que le déficit budgétaire devrait atteindre 9,2 % du produit intérieur brut. Les salaires et les pensions devraient absorber 24,5 % du produit intérieur brut en 2026, ce qui peut faire des dépenses en capital le premier poste budgétaire majeur à faire face à des réductions. Ce schéma de financement peut interrompre les contrats d'infrastructure pluriannuels et rendre plus difficile pour les entrepreneurs de planifier autour de flux de trésorerie de projets fiables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur :
les infrastructures ancrent les dépenses, le commercial s'accélèreLes infrastructures détenaient 40,1 % de la part du marché de la construction en Irak en 2026, ce qui en fait le secteur le plus important. Les besoins continus en routes, voies ferrées, aéroports, ports, systèmes énergétiques, actifs hydrauliques et réseaux municipaux soutiennent le segment. Les investissements dans les transports tels que le corridor de la Route du développement, la modernisation ferroviaire, les mises à niveau des aéroports et la construction du port d'Al-Faw créent un long pipeline de projets pour les travaux de génie civil. Ces programmes nécessitent également des systèmes connexes, notamment des ponts, des systèmes de drainage, des raccordements électriques, des installations logistiques et des actifs de maintenance. Les projets énergétiques ajoutent d'autres besoins en infrastructure à travers les voies d'accès, les pipelines, les systèmes de traitement de l'eau et les raccordements au réseau. Les infrastructures resteront le principal fondement du marché de la construction en Irak car de nombreux actifs essentiels restent en deçà du niveau requis pour la croissance démographique et l'expansion du secteur privé.
La construction commerciale devrait croître à un CAGR de 5,94 % entre 2027 et 2032, ce qui en fait le secteur à la croissance la plus rapide. La demande est liée au commerce de détail organisé, aux développements urbains à usage mixte, aux espaces de bureaux, aux actifs hôteliers et aux services pour une économie de consommation en croissance. Iraq Mall a ouvert à Bagdad en février 2026 avec plus de 550 000 m² de surface commerciale et plus de 1 000 magasins. Le développement du Talaat Moustafa Group à Bagdad alloue 2,3 millions m² de son plan directeur à des usages non résidentiels tels que le commerce de détail, les bureaux, l'hôtellerie et l'éducation. Ces projets indiquent que la demande commerciale devient plus visible en dehors des travaux publics traditionnels. La construction résidentielle reste importante en volume, mais la croissance commerciale montre que les promoteurs privés poursuivent de plus en plus des actifs urbains générateurs de revenus.



Par type de construction :
la nouvelle construction domine, la rénovation gagne du terrainLa nouvelle construction représentait 69,7 % de la taille du marché de la construction en Irak en 2026. L'Irak a besoin de nouvelles communautés résidentielles, de liaisons de transport, de services publics, de ports, d'installations énergétiques et de sites industriels car son parc existant ne peut pas répondre à la demande actuelle. Les nouvelles villes résidentielles, le Grand Port d'Al-Faw, le corridor de la Route du développement et les grands projets énergétiques de Bassora sont tous des engagements importants en matière de construction sur terrain vierge. Ces programmes nécessitent la préparation des terrains, de nouveaux raccordements aux réseaux, des voies d'accès et des services publics de soutien avant que l'actif principal puisse fonctionner. L'investissement public joue un rôle important car ces premiers travaux d'activation nécessitent une planification coordonnée et des capitaux à long terme. Les permis de construire accordés au secteur privé s'élevaient à 25 934 en 2025, montrant que la petite activité privée peut rester inégale même pendant que le développement sur terrain vierge soutenu par l'État se poursuit.
La rénovation devrait croître à un CAGR de 5,67 % entre 2027 et 2032. Le segment est soutenu par la nécessité de moderniser les aéroports, les routes, les bâtiments publics et les infrastructures restaurées lors des cycles de reconstruction antérieurs. La mise à niveau de l'aéroport international de Bagdad, évaluée à 400-600 millions USD, montre que les projets de réhabilitation évoluent vers des programmes de développement plus importants et plus structurés. Les mises à niveau routières deviennent également plus techniques car les nouveaux cadres de projets exigent des normes d'ingénierie plus solides et une gestion des actifs résiliente au climat. Les travaux de rénovation peuvent créer une demande pour des entrepreneurs spécialisés dans le remplacement de systèmes, l'amélioration des bâtiments, la réhabilitation des actifs et les mises à niveau opérationnelles. La nouvelle construction restera beaucoup plus importante, mais la base de rénovation croissante offre aux entrepreneurs une deuxième source de travail à mesure que les installations plus anciennes nécessitent plus qu'une maintenance de routine.
Par méthode de construction :
les méthodes conventionnelles sur site persistent, les méthodes modernes de construction gagnent le soutien des politiquesLes méthodes conventionnelles sur site détenaient 89,4 % du marché en 2026. Ces méthodes restent dominantes car les entrepreneurs locaux sont familiers avec la livraison sur site, et la chaîne d'approvisionnement en ciment, granulats et barres d'armature est plus établie que la logistique de fabrication hors site. La construction conventionnelle offre également une flexibilité lorsque les sites de projet font face à des conditions d'infrastructure inégales ou à des exigences de service changeantes. La livraison à forte intensité de main-d'œuvre reste pratique pour de nombreux projets résidentiels, municipaux et de génie civil de moindre envergure. Cette approche continuera de représenter la plus grande part du marché de la construction en Irak tout au long de la période de prévision. Cependant, le ministère de la Construction, du Logement et des Municipalités publiques a indiqué que les futurs programmes de logement utiliseront davantage de systèmes préfabriqués et d'approches de construction rapide.
Les méthodes modernes de construction devraient croître à un CAGR de 5,85 % entre 2027 et 2032. Le segment comprend les éléments préfabriqués, les systèmes modulaires et les solutions en béton préfabriqué. Ces méthodes peuvent contribuer à accélérer la livraison de logements, à réduire les déchets de matériaux et à améliorer le contrôle de la qualité dans les projets répétitifs. L'adoption reste limitée car l'Irak compte peu d'entrepreneurs expérimentés, des structures de soutien insuffisantes et des exigences d'investissement initial élevées pour la production hors site. La passation de marchés publics sera probablement un facteur clé car les contrats de logement peuvent créer un pipeline fiable qui justifie l'investissement dans les capacités de construction modernes. Les méthodes modernes de construction resteront moins importantes que les méthodes conventionnelles. Elles offrent néanmoins une opportunité de croissance claire pour les entreprises qui développent tôt leurs capacités techniques et leur capacité de livraison locale.

Par source d'investissement :
le capital public en tête, le secteur privé en voie de montée en puissanceL'investissement public détenait 76,2 % du marché en 2026, ce qui en fait la principale source de financement du marché de la construction en Irak. Les revenus pétroliers transitent par le budget de l'État, ce qui maintient le gouvernement au centre des décisions en matière de transport, d'énergie, d'eau, de logement et d'investissement municipal. Les programmes publics financent également les actifs facilitateurs dont les promoteurs privés ont besoin avant de s'engager dans des projets résidentiels, commerciaux et industriels. Le cofinancement multilatéral apporte un soutien supplémentaire aux grands travaux publics et introduit des contrôles de gouvernance plus solides dans la livraison des projets. À Bassora, les programmes énergétiques pilotés par l'État génèrent une demande connexe pour les voies d'accès, les logements des travailleurs, les systèmes d'eau et les services publics. Le capital public restera la principale source de valeur de construction jusqu'en 2032, même si l'investissement privé devient plus actif.
L'investissement privé devrait croître à un CAGR de 6,08 % entre 2027 et 2032. Le plan national de développement de l'Irak cible 84 000 milliards IQD (57 milliards USD) en formation de capital privé. La Commission nationale des investissements a traité plus de 850 demandes au cours de 2025, ce qui indique un intérêt accru pour les développements sous licence formelle. Le capital privé se dirige vers le commerce de détail, l'hôtellerie, la logistique, les communautés intégrées et certains projets industriels. Une population jeune et de plus en plus urbaine soutient la demande d'immobilier orienté vers les consommateurs et de services privés. Le secteur de la construction en Irak bénéficiera si les promoteurs privés peuvent accéder aux terrains, aux permis, aux raccordements aux infrastructures et à des structures de financement claires sans délais excessifs.
Analyse géographique
Bagdad
Bagdad détenait 32,5 % de la part du marché de la construction en Irak en 2026, ce qui en fait le plus grand segment géographique. La ville combine des projets du gouvernement central, de grands travaux publics, le développement de villes résidentielles, la gestion des inondations, l'expansion routière et un investissement commercial croissant. Le projet de 18,8 milliards USD du Talaat Moustafa Group et le transfert des villes résidentielles Ali al-Wardi et Jawahiri à des investisseurs privés illustrent l'ampleur du développement urbain planifié. Bagdad attire également davantage de commerce de détail organisé et de développements à usage mixte après l'ouverture d'Iraq Mall en février 2026. La concentration d'agences gouvernementales, de besoins en infrastructure et de sites de développement privé donne à la ville la base de construction actuelle la plus large. Ses performances resteront importantes pour le marché de la construction en Irak dans son ensemble car elle relie les dépenses publiques au plus grand bassin de demande urbaine.
Bassora
Bassora est le principal pôle de construction industrielle et énergétique en Irak. Le projet intégré de croissance gazière de 10 milliards USD crée des travaux de construction dans les domaines du traitement de l'eau de mer, du traitement du gaz, des pipelines et de la production solaire. Le Grand projet de dessalement d'eau de mer de Bassora, d'une valeur de 2,4 milliards USD, ajoute un investissement majeur dans les services publics au pipeline du gouvernorat. Bassora bénéficie également du programme de pipeline Bassora-Haditha et d'autres travaux d'infrastructure pétrolière liés à l'exportation. Les grands projets créent une demande connexe pour les routes, les logements des travailleurs, les systèmes d'eau, les parcs à équipements et les services d'approvisionnement locaux. La géographie est exposée aux perturbations du fret et aux conditions du marché pétrolier, mais sa forte concentration de projets industriels soutient une charge de travail régulière pour les entreprises d'ingénierie et de construction.
Erbil et reste de l'Irak
Erbil devrait croître à un CAGR de 6,22 % entre 2027 et 2032, ce qui en fait la géographie à la croissance la plus rapide. La région du Kurdistan offre un cadre d'investissement comparativement stable et un environnement plus prévisible pour le développement privé sous licence. Son conseil d'investissement a délivré 210 licences d'une valeur de 3 milliards USD en 2025 et visait 200 nouvelles licences pour 2026. L'activité résidentielle privée et à usage mixte à Erbil bénéficie de la demande d'acheteurs de Bagdad, Mossoul et Kirkouk à la recherche d'un emplacement plus stable. Souleimaniyeh et le reste de l'Irak ont également des besoins importants en matière d'infrastructure de transport et de services publics, bien que l'activation des projets puisse être limitée par la disponibilité des budgets locaux et la capacité institutionnelle. Le schéma régional donne au marché de la construction en Irak une base diversifiée, avec Bagdad en tête par l'échelle actuelle, Bassora en tête dans les projets industriels et Erbil en tête dans les prévisions de croissance.
Paysage concurrentiel
Concentration du Marché
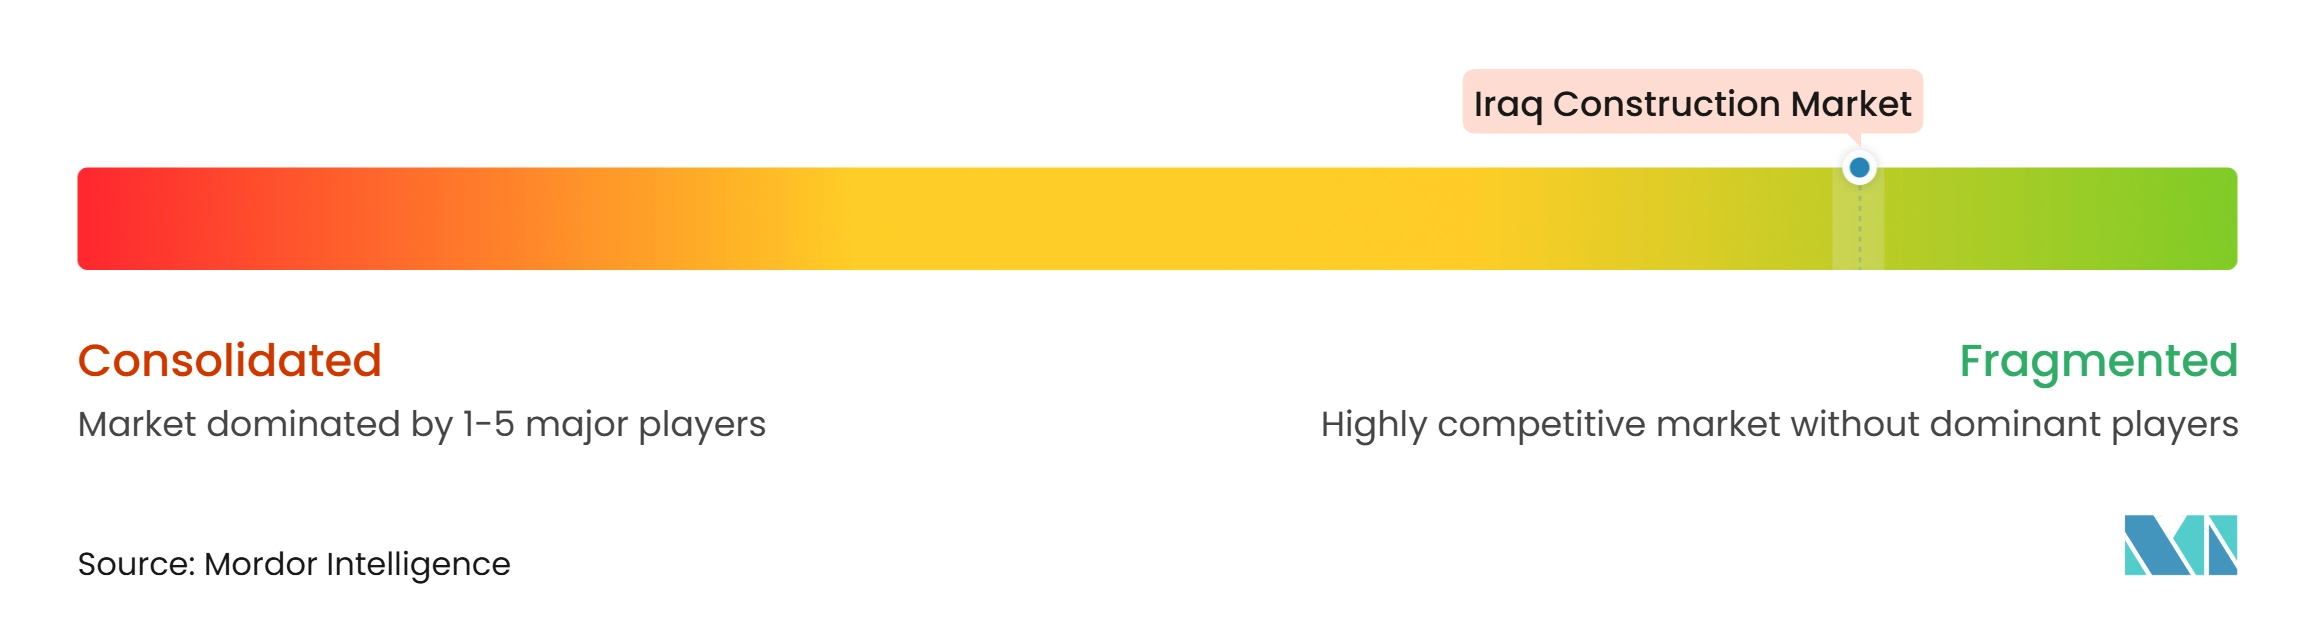
Le marché de la construction en Irak est de nature fragmentée, avec une activité concurrentielle répartie entre les entrepreneurs internationaux en ingénierie, approvisionnement et construction (EPC), les entreprises régionales et les entreprises irakiennes locales. Les entrepreneurs internationaux dirigent les grands lots énergétiques, de transport et hydrauliques qui nécessitent des ressources techniques approfondies et une forte capacité de financement. Les entreprises irakiennes locales et régionales sont plus actives dans les travaux résidentiels, municipaux, de génie civil et de soutien, où les relations locales, les licences et les réseaux de sous-traitants sont importants. ENKA, Hyundai Engineering and Construction, China Petroleum Pipeline Engineering et Daewoo ont remporté d'importants lots dans les domaines de l'énergie, de l'eau, des pipelines et des ports. Les entrepreneurs locaux participent souvent en tant que sous-traitants, fournisseurs, prestataires de services sur site et partenaires de livraison sur ces projets. Les entreprises égyptiennes de construction et d'immobilier ont également accru leur activité en Irak, ajoutant de la concurrence dans les travaux de génie civil et le développement immobilier.
Le positionnement concurrentiel varie selon le type de projet et repose de plus en plus sur la capacité de livraison plutôt que sur le seul prix. Les entrepreneurs capables de gérer des structures de partenariat public-privé, la livraison intégrée de projets, la gestion numérique de projets et la maintenance basée sur la performance peuvent être mieux positionnés pour les projets complexes. Le contrat d'ingénierie, d'approvisionnement, de fourniture, de construction et de mise en service d'ENKA pour la phase 2 du projet en amont de gaz associé est un exemple de stratégie technique et de livraison intégrée. L'attribution à Hyundai Engineering and Construction d'une usine de traitement d'eau de mer est un autre exemple de mouvement stratégique vers les infrastructures de soutien énergétique. L'attribution à China Petroleum Pipeline Engineering d'un pipeline d'une valeur de 2,524 milliards USD souligne le rôle continu de la capacité d'ingénierie chinoise dans les grands projets du sud de l'Irak. Ces contrats montrent que la portée technique, le bilan d'exécution et la confiance des clients influencent les attributions au même titre que les coûts.
Le paysage concurrentiel fragmenté laisse également des opportunités dans le logement modulaire, les normes de construction écologique pour les projets commerciaux et la maintenance basée sur la performance pour les routes et les services publics. Ces domaines restent moins établis que les travaux de génie civil traditionnels ou les grands lots d'ingénierie énergétique. Les groupes locaux tels que Mass Group Holding et Al-Burhan Group pourraient en bénéficier si la passation de marchés de logements accorde une plus grande portée aux entreprises nationales dotées de méthodes modernes de construction. Les entreprises internationales conserveront probablement un avantage dans les plus grands lots EPC. Elles continueront néanmoins de s'appuyer sur des partenaires locaux pour les permis, l'approvisionnement en main-d'œuvre, la logistique de site, la manutention des matériaux et la coordination communautaire. Dans l'ensemble, la concurrence reste dispersée selon les types de projets, avec différentes entreprises détenant des avantages dans les grands projets industriels, les infrastructures publiques, le développement immobilier et la livraison municipale.
Leaders du secteur de la construction en Irak
-
Baghdad Engineering Company for Construction Investments and Trade
-
Builton Global
-
Bawabet Al Iraq Group
-
Mass Group Holding
-
Haris Al-Aqeelah Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la construction en Irak Entreprises couvertes dans ce rapport
- Baghdad Engineering Company for Construction Investments and Trade
- Builton Global
- Bawabet Al Iraq Group
- Mass Group Holding
- Haris Al-Aqeelah Group
- Al-Burhan Group
- Shamara Holding
- Ibn-Yakteen
- JGC Corporation
- Daewoo Engineering and Construction Co. Ltd.
- Hyundai Engineering and Construction Co. Ltd.
- Bechtel Corporation
- China State Construction Engineering Corporation
- Samsung C and T Corporation
- Larsen and Toubro Limited
- Orascom Construction PLC
- CCC (Consolidated Contractors Company)
- Hill International, Inc.
- AECOM
- KBR, Inc.
Développements industriels récents dans Marché de la construction en Irak
- Juin 2026 : le groupe égyptien Talaat Moustafa a reçu la licence d'investissement n° 2026/515 de la Commission nationale des investissements d'Irak pour un développement urbain intégré dans le sud-ouest de Bagdad, couvrant 12,8 millions de m² avec des ventes projetées de 18,8 milliards USD et environ 43 000 unités résidentielles. Le projet signale un nouveau niveau de capital immobilier étranger s'engageant en Irak sur de longs cycles de développement.
- Juin 2026 : le Conseil des administrateurs de la Banque mondiale a approuvé 900 millions USD de financement pour le projet de corridors économiques de transport en Irak, finançant la réhabilitation stratégique des routes et la nouvelle construction sur les corridors de l'autoroute 1 et de l'autoroute 2. Le projet cible 7,9 millions de bénéficiaires et marque le deuxième engagement majeur de la Banque mondiale en matière d'infrastructure en Irak en 12 mois.
- Janvier 2026 : PowerChina International et le groupe irakien Al-Ridha ont signé un contrat d'ingénierie, d'approvisionnement et de construction d'une valeur de 2,4 milliards USD avec la province de Bassora pour le Grand projet de dessalement d'eau de mer de Bassora à Al-Faw, l'un des plus grands contrats d'infrastructure hydraulique de l'histoire de l'Irak.
Périmètre du rapport sur le marché de la construction en Irak
Aperçu de la segmentation
| Résidentiel | Appartements / Copropriétés |
| Villas / Maisons individuelles | |
| Commercial | Bureaux |
| Commerce de détail | |
| Industrie et logistique | |
| Autres | |
| Infrastructure | Infrastructure de transport (routes, voies ferrées, voies aériennes, autres) |
| Énergie et services publics | |
| Autres |
| Nouvelle construction |
| Rénovation |
| Méthodes conventionnelles sur site |
| Méthodes modernes de construction (préfabriquées, modulaires, etc.) |
| Public |
| Privé |
| Bagdad |
| Bassora |
| Erbil |
| Souleimaniyeh |
| Reste de l'Irak |
| Par secteur | Résidentiel | Appartements / Copropriétés |
| Villas / Maisons individuelles | ||
| Commercial | Bureaux | |
| Commerce de détail | ||
| Industrie et logistique | ||
| Autres | ||
| Infrastructure | Infrastructure de transport (routes, voies ferrées, voies aériennes, autres) | |
| Énergie et services publics | ||
| Autres | ||
| Par type de construction | Nouvelle construction | |
| Rénovation | ||
| Par méthode de construction | Méthodes conventionnelles sur site | |
| Méthodes modernes de construction (préfabriquées, modulaires, etc.) | ||
| Par source d'investissement | Public | |
| Privé | ||
| Par géographie | Bagdad | |
| Bassora | ||
| Erbil | ||
| Souleimaniyeh | ||
| Reste de l'Irak | ||
Questions clés auxquelles répond le rapport
Quelle est la taille de l'activité de construction en Irak en 2027 ?
Le marché de la construction en Irak est évalué à 39,11 milliards USD en 2027 et devrait atteindre 50,47 milliards USD d'ici 2032 à un CAGR de 5,23 %.
Quel segment détient la plus grande part en Irak ?
Les infrastructures constituent le segment le plus important, détenant 40,1 % du marché de la construction en Irak en 2026.
Quel secteur de la construction connaît la croissance la plus rapide ?
La construction commerciale est le secteur à la croissance la plus rapide, avec un CAGR projeté de 5,94 % entre 2027 et 2032.
Pourquoi l'investissement public est-il important en Irak ?
L'investissement public détenait 76,2 % du marché en 2026 car le gouvernement reste le principal financeur des projets de transport, d'eau, d'énergie, de logement et de projets municipaux.
Quel emplacement dispose de la plus grande base de construction en Irak ?
Bagdad détenait 32,5 % du marché en 2026, soutenu par sa concentration de programmes gouvernementaux, de besoins en infrastructure et de développement urbain privé.
Quel emplacement devrait connaître la croissance la plus rapide ?
Erbil devrait croître à un CAGR de 6,22 % entre 2027 et 2032, soutenu par l'investissement privé, la stabilité comparative et l'activité de développement sous licence.