
Irak Baumarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 37.17 Milliarden US-Dollar |
| Marktgröße (2027) | 39.11 Milliarden US-Dollar |
| Marktgröße (2032) | 50.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.23 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Irak Baumarkt Analyse von Mordor Intelligence
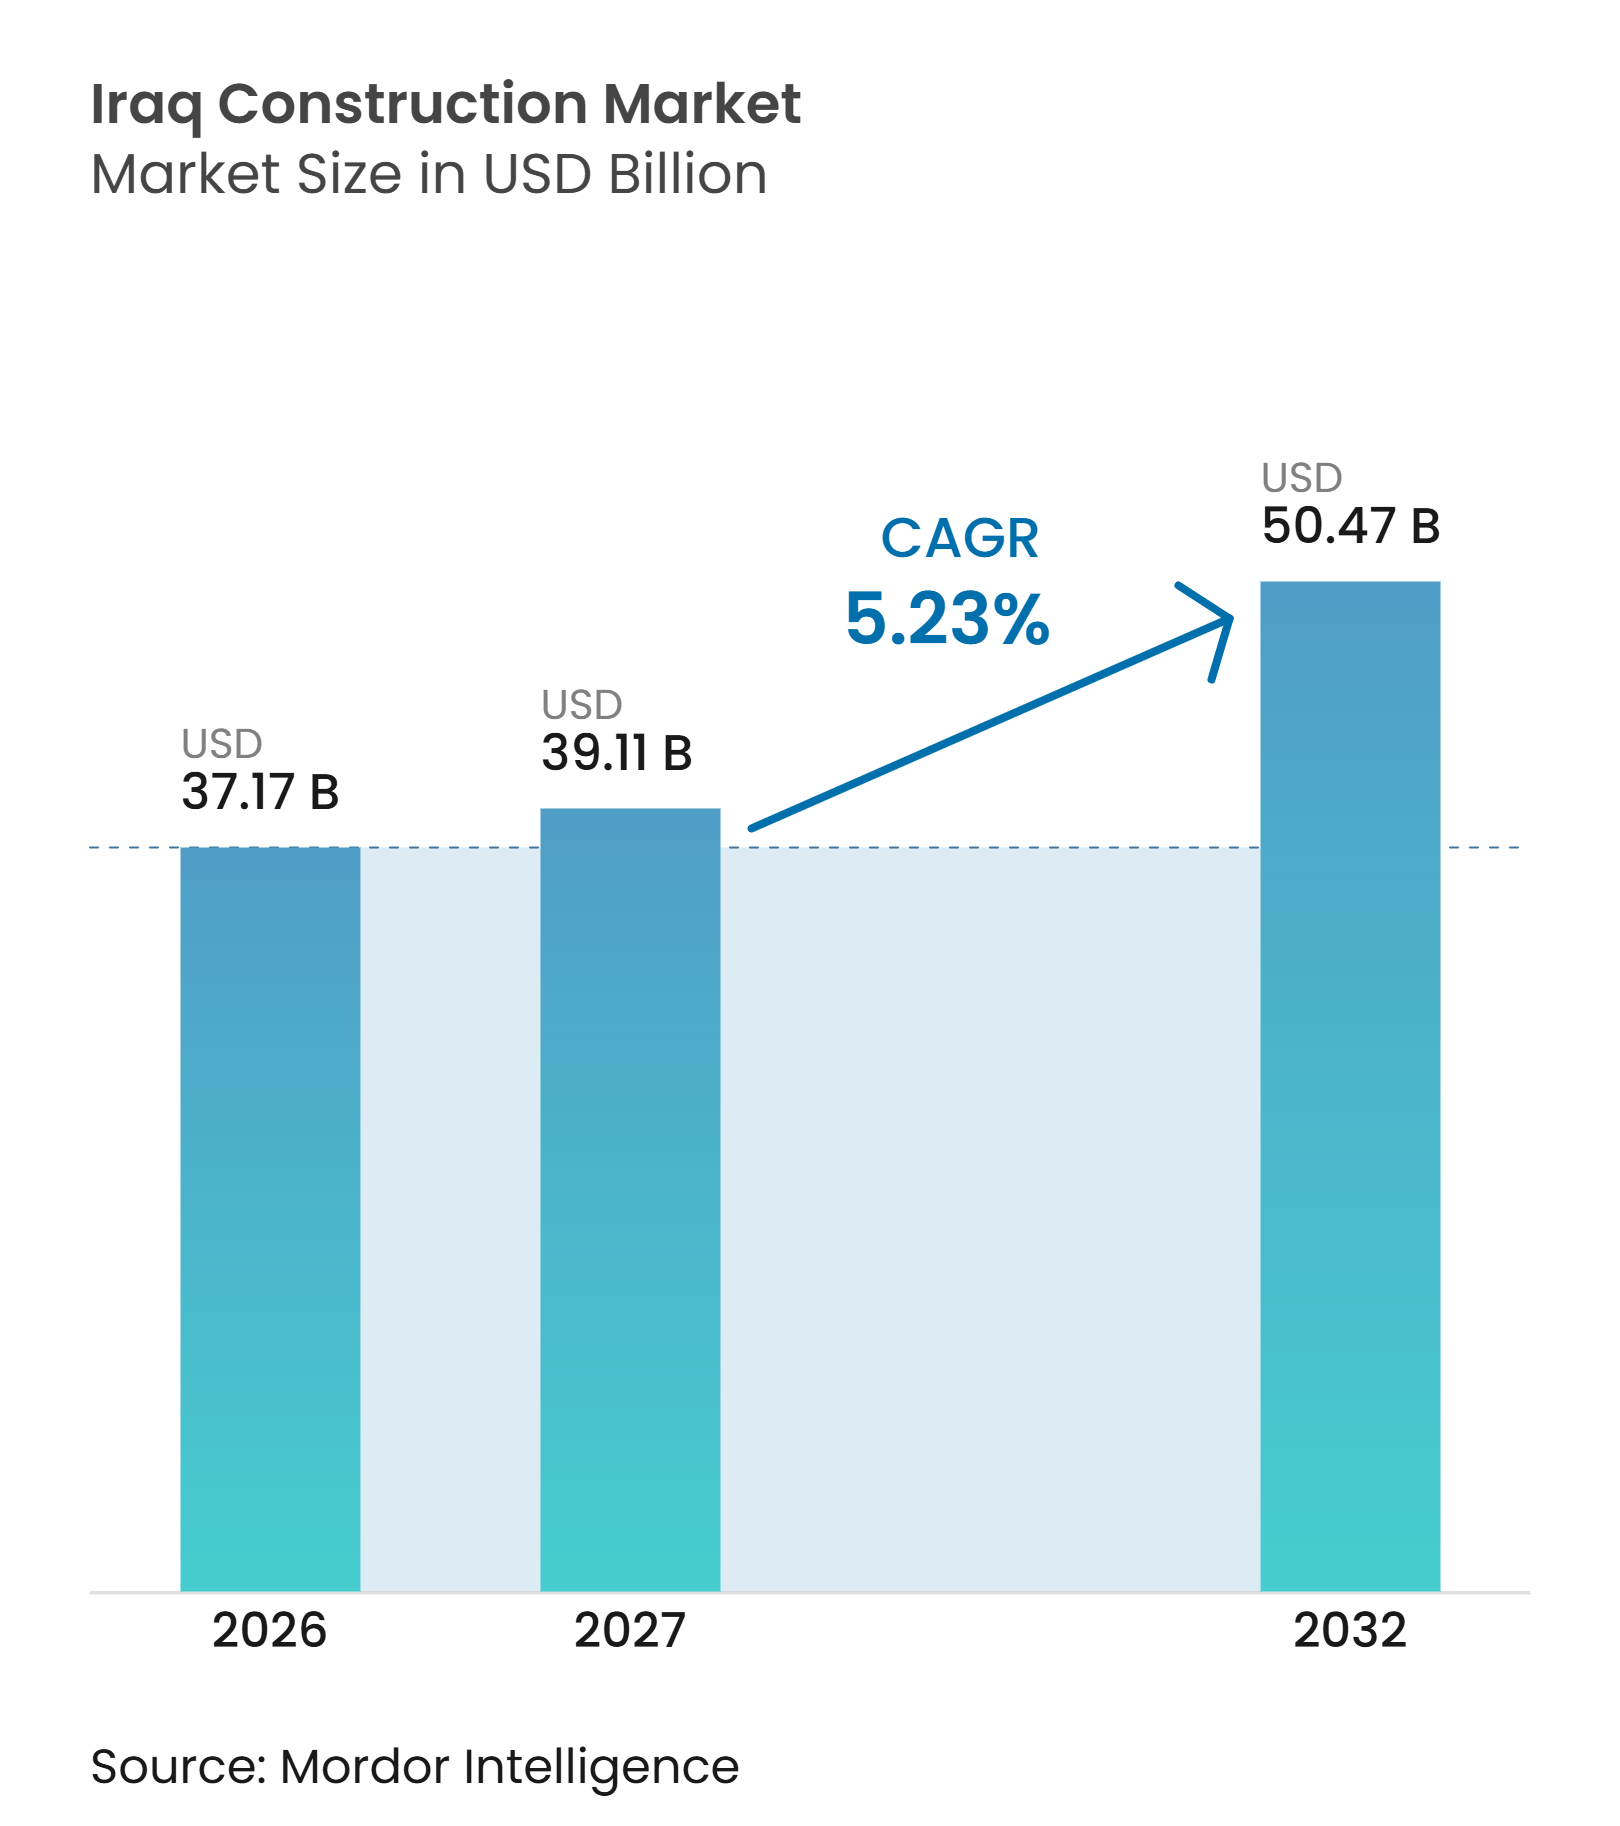
Die Irak Baumarktgröße wurde im Jahr 2026 auf 37,17 Milliarden USD geschätzt und wird voraussichtlich von 39,11 Milliarden USD im Jahr 2027 auf 50,47 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,23 % während des Prognosezeitraums (2027–2032).
Der Irak Baumarkt wird durch einen großen Nachholbedarf bei Straßen, Strom, Wasser und Wohnraum nach vielen Jahren unzureichender Investitionen gestützt, was die Nachfrage breit hält, selbst wenn einzelne Projekte unterschiedlich schnell voranschreiten. Die öffentlichen Ausgaben bestimmen nach wie vor das Tempo, doch die Finanzierung wird ausgewogener, da multilaterale Kreditgeber und bilaterale Partner eine stabilere Schicht für Transport- und Infrastrukturlieferungen hinzufügen. Energiebezogene Projekte diversifizieren den Arbeitsmix ebenfalls, da große Öl- und Gasverpflichtungen eine Folgenachfrage nach Tiefbauarbeiten, Versorgungseinrichtungen, Zufahrtsstraßen und industriellen Unterstützungsanlagen erzeugen. Die Wohnungsnachfrage bleibt strukturell stark, da das Land nach wie vor ein Defizit von 2,3 bis 2,4 Millionen Einheiten aufweist, was die Wohnraumversorgung auf der nationalen Agenda weit oben hält. Die Hauptbremse für den irakischen Baumarkt ist nicht ein Mangel an angekündigten Projekten. Dennoch bleibt die Lücke zwischen Genehmigungen und Ausführung bestehen, da Beschaffungsänderungen, Sicherheitsbedenken und Materiallogistik weiterhin Zeitplanung und Auftragnehmerpreise beeinflussen.
Wichtigste Erkenntnisse des Berichts
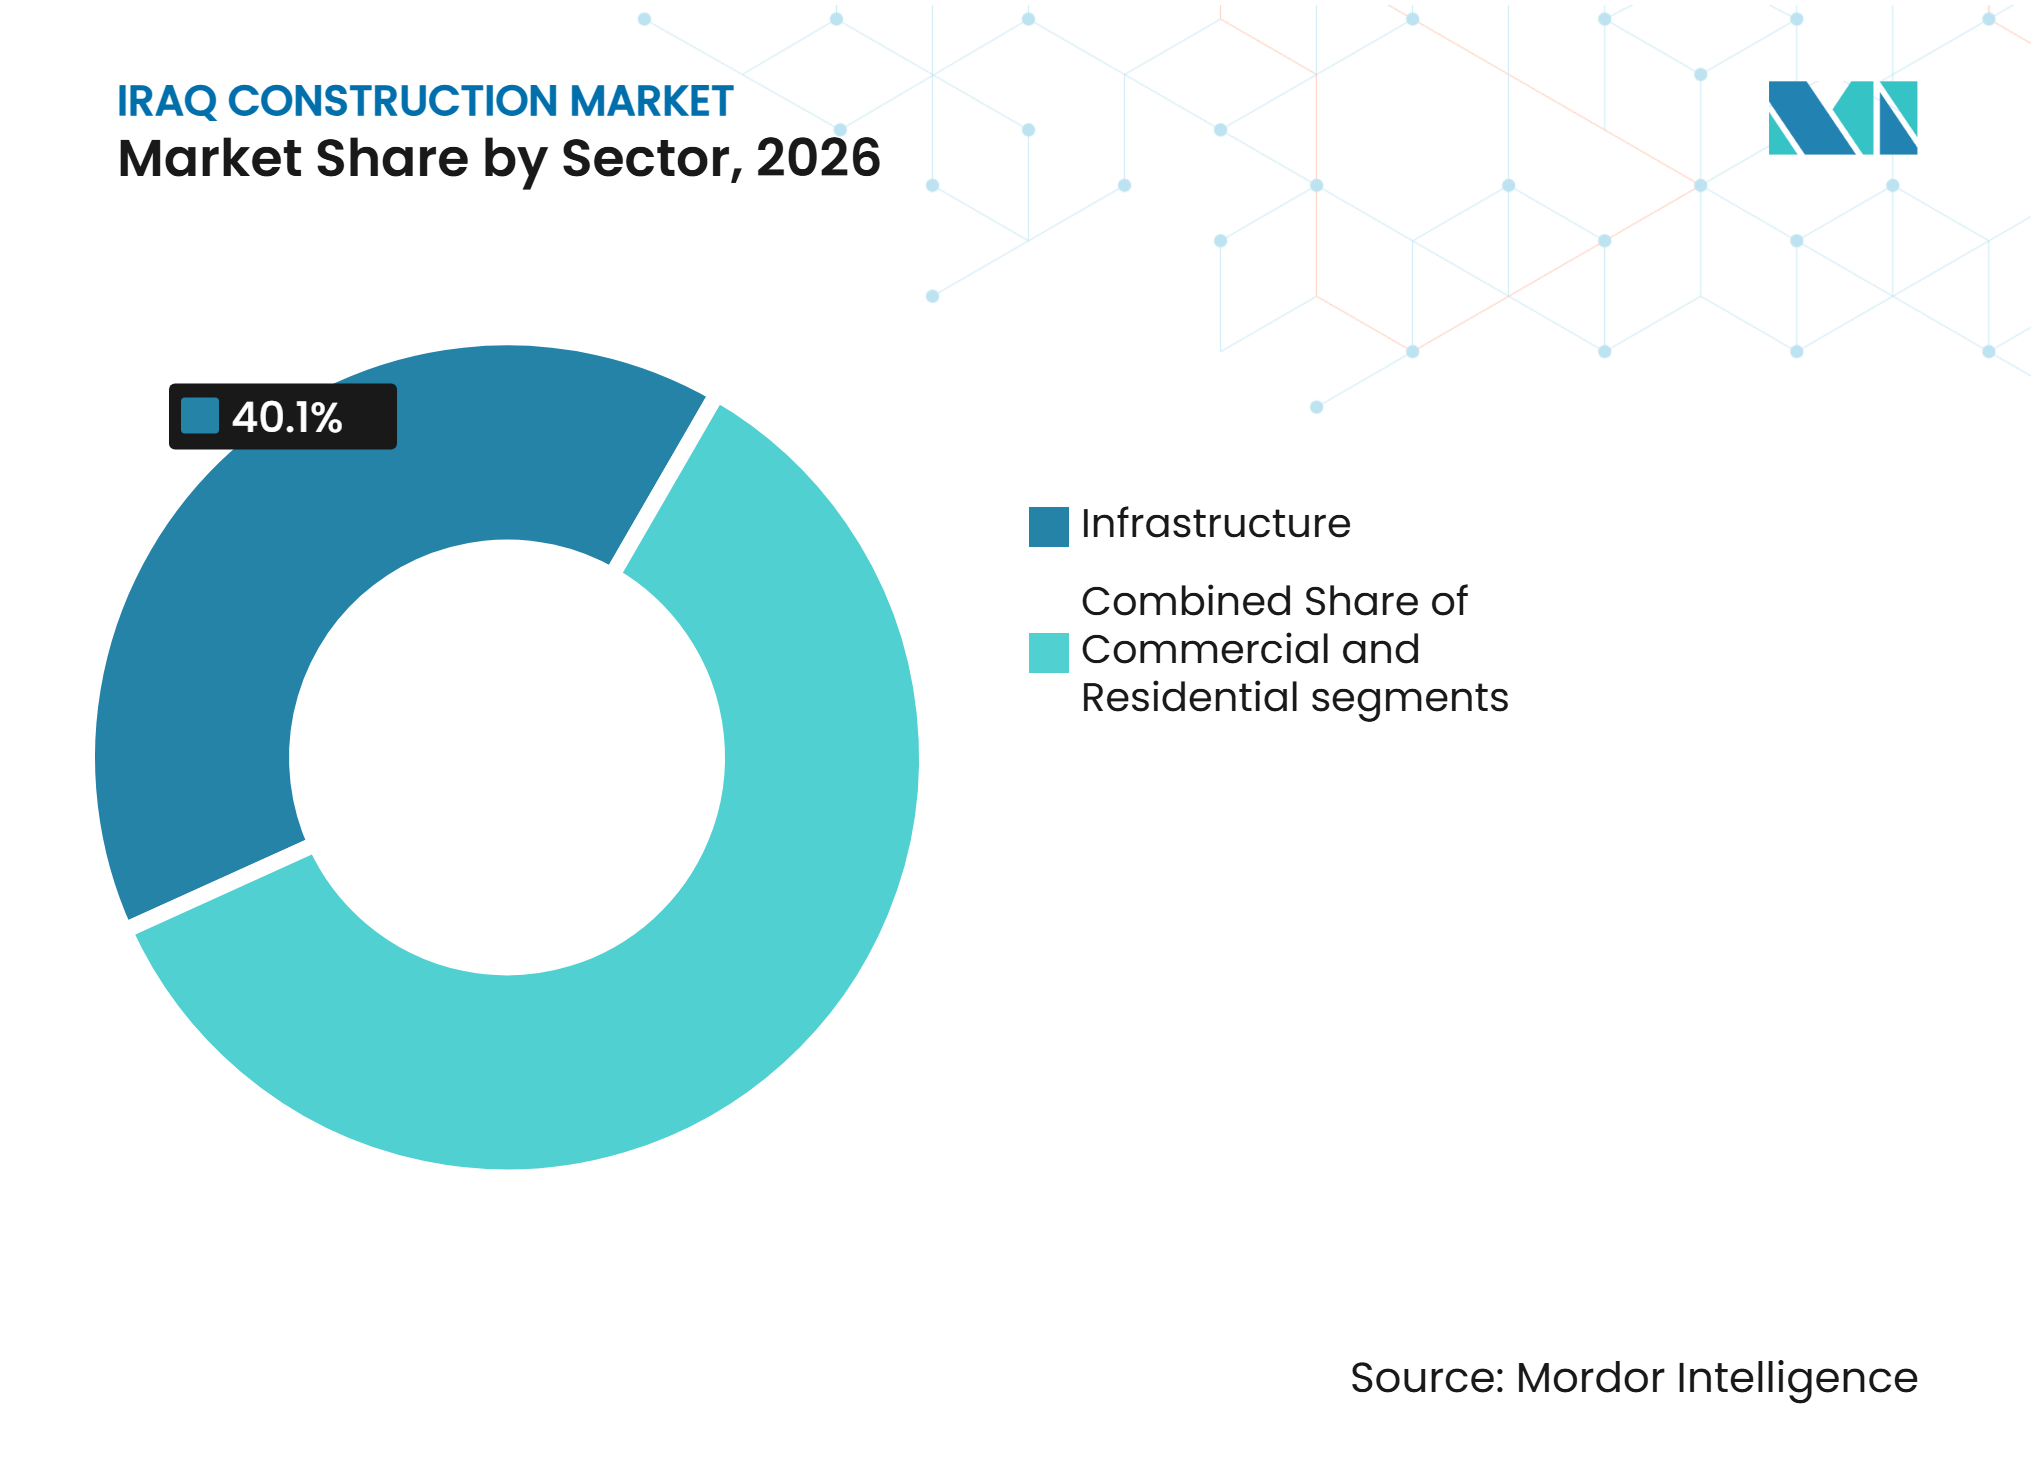
- Nach Sektor hielt Infrastruktur im Jahr 2026 einen Anteil von 40,1 % am Irak Baumarkt, während Gewerbe zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 5,94 % wachsen wird.
- Nach Bauart erfasste Neubau im Jahr 2026 69,7 % der Irak Baumarktgröße, während Renovierung zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 5,67 % wachsen wird.
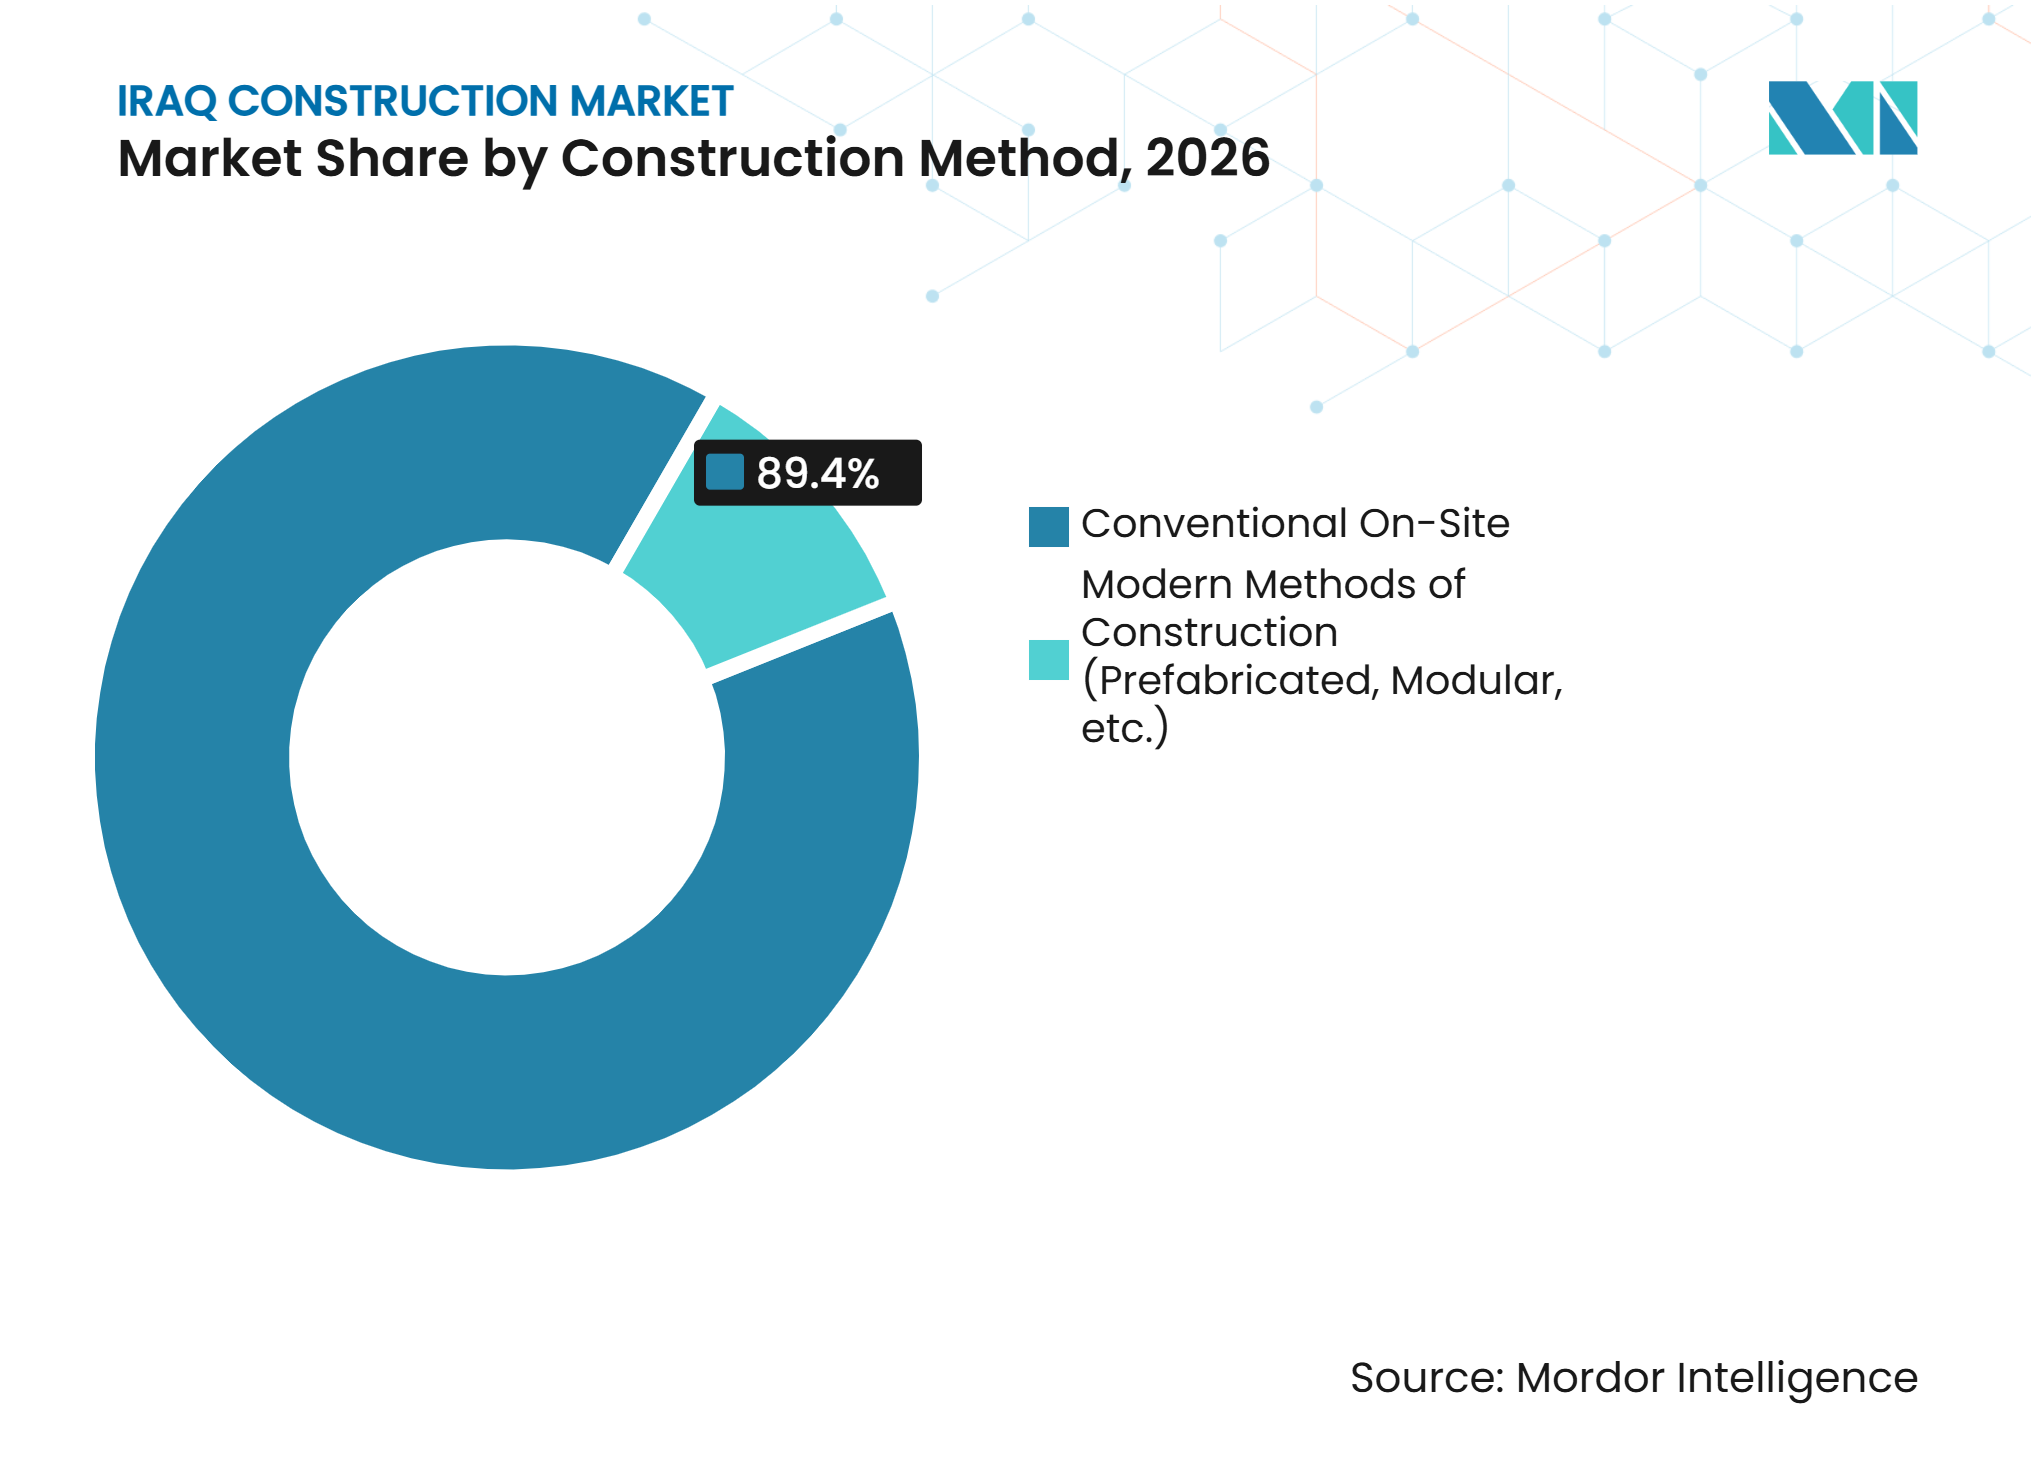
- Nach Baumethode hielten konventionelle Vor-Ort-Methoden im Jahr 2026 einen Anteil von 89,4 % am Markt, während moderne Baumethoden zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 5,85 % wachsen werden.
- Nach Investitionsquelle hielt öffentliche Investition im Jahr 2026 einen Anteil von 76,2 % am Markt, während private Investition zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 6,08 % wachsen wird.
- Nach Geografie hielt Bagdad im Jahr 2026 einen Anteil von 32,5 % am Irak Baumarkt, während Erbil zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 6,22 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Investitionen in den Wiederaufbau nach Konflikten und öffentliche Infrastruktur | +1.5% | National, mit primären Gewinnen in Bagdad, Basra und Mossul | Langfristig (≥ 4 Jahre) |
| Ausweitung der Öl- und Gasproduktion zur Unterstützung industrieller und energiebezogener Infrastruktur | +1.2% | Basra, mit Ausstrahlungseffekten auf Kirkuk und Wasit | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Wohnraum und Stadtentwicklung | +0.9% | National, mit höchster Intensität in Bagdad, Erbil und Sulaimaniyya | Mittelfristig (2–4 Jahre) |
| Zunehmende ausländische Investitionen in Transport, Versorgungseinrichtungen und industrielle Infrastruktur | +0.7% | National, mit frühem Schwung in Bagdad, Basra und Erbil | Mittelfristig (2–4 Jahre) |
| Entwicklung von Logistikkorridoren und regionalen Handelsverbindungsprojekten | +0.5% | Korridor von Basra bis zur türkischen Grenze, einschließlich Al-Faw und verbundenem Hinterland | Langfristig (≥ 4 Jahre) |
| Investitionen in Gesundheits- und Bildungsinfrastruktur | +0.4% | National, mit akutem Bedarf in Bagdad, Basra und unterversorgten südlichen Gouvernoraten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Ausgaben gestalten die Projektpipeline des Irak neu
Staatliche Investitionen bleiben die wichtigste Nachfragebasis für den Irak Baumarkt, da öffentliche Arbeiten nach wie vor den größten Anteil an Aufträgen, die breiteste Projektpipeline und die größten Finanzierungsverpflichtungen in den Bereichen Transport, Versorgungseinrichtungen und soziale Anlagen ausmachen. Die Genehmigung von 900 Millionen USD im Juni 2026 für das Projekt Irak Transport Wirtschaftskorridore, das vorrangige Straßensanierungen und Neubauten entlang nationaler Verbindungen umfasst, die Bagdad mit der türkischen Grenze und westlichen Routen verbinden, markierte eine der wichtigsten Infrastrukturverpflichtungen im aktuellen Zyklus. Darauf folgte im Juni 2025 die Unterstützung für die Eisenbahnmodernisierung, die den Transportbau über mehrere Anlageklassen hinweg aktiv hielt, anstatt auf einen einzigen straßenbasierten Zyklus beschränkt zu bleiben[1]. Langfristige Transportprogramme umfassen auch Brücken, Wartungsdepots, Logistikknoten, Signalsysteme und Versorgungsschnittstellen, die die Wertschöpfungskette für Auftragnehmer über das erste Tiefbaupaket hinaus verlängern. Dies erhöht auch die Ausführungsdisziplin, da multilaterale Finanzierungen mit Beschaffungs-, Umwelt- und Auszahlungskontrollen verbunden sind, die die Ministerien einhalten müssen. Infolgedessen wird der Irak Baumarkt nicht allein durch das Budgetvolumen angetrieben, sondern auch durch eine schrittweise Verlagerung hin zu strukturierteren Finanzierungs- und Aufsichtsmechanismen.
Öl- und Gas-Investitionsausgaben strahlen in die Baunachfrage aus
Energieinvestitionen prägen weiterhin den Irak Baumarkt, da Upstream- und Midstream-Projekte dichte Arbeitspakete schaffen, die weit über Ölfelausrüstungen hinaus in Tief-, Versorgungs-, Transport- und Unterkunftsanlagen reichen. Das Gas Growth Integrated Project von TotalEnergies ist ein 10 Milliarden USD umfassendes Multi-Energie-Programm, und seine kapitalintensive Phase in 2025 und 2026 unterstützt den Bau von Meerwasseraufbereitungs-, Gasverarbeitungs- und Solarenergieanlagen[2]. ENKA begann im November 2025 auch mit dem Bau der zentralen Verarbeitungsanlage für das Assoziierte Gas Upstream-Projekt Phase 2 in Basra im Rahmen eines Vertrags im Wert von rund 3 Milliarden USD, was den Umfang der derzeit im System befindlichen Paketgrößen verdeutlicht[3]. Große Energieprojekte enden selten mit dem Hauptauftrag, da jedes eine Folgenachfrage nach Fundamenten, Lagerinfrastruktur, internen Straßen, mechanischen Montagebereichen, Rohrleitungsstützstrukturen und Netzanschlüssen erzeugt. Deshalb bleibt Basra zentral für den Irak Baumarkt, selbst wenn Wohnungs- oder Gewerbeaktivitäten mehr öffentliche Aufmerksamkeit erhalten, da die Schwerindustrie weiterhin mehrjährige Projekte hinzufügt, die die Auslastung der Auftragnehmer aufrechterhalten können. Dasselbe Muster unterstützt auch lokale Subunternehmer, da internationale Ingenieurbüros nach wie vor auf inländische Partner für Arbeitskräfte, Standortvorbereitung, Materialhandhabung und Unterstützungsarbeiten angewiesen sind.
Wohnungsdefizit treibt einen strukturell unterversorgten Wohnungsmarkt an
Der Irak Baumarkt wird auch durch einen großen Wohnungsmangel gestützt, der die Wohnraumversorgung nahe dem Mittelpunkt von Politik-, Finanzierungs- und Landnutzungsentscheidungen hält. Die Nationale Wohnungspolitik 2025–2030 schätzt das Wohnungsdefizit auf 2,3 bis 2,4 Millionen Einheiten und bestätigt, dass die ungedeckte Nachfrage struktureller und nicht vorübergehender Natur ist. Diese Lücke wird durch neue Wohnstadtprogramme angegangen, darunter Ali al-Wardi, Jawahiri und Ward City, wo Landübertragungen und Projektausführungen im Jahr 2026 voranschritten. Das Ausmaß ist bedeutsam, da große Stadtprojekte Straßen, Wassersysteme, Schulen, Kliniken und Einzelhandelsflächen neben Wohneinheiten bringen, was den Effekt auf den weiteren Irak Baumarkt vervielfacht. Der Bevölkerungsdruck unterstützt auch die Absorption, da Bagdad bis 2040 voraussichtlich 11 Millionen Einwohner überschreiten wird, was die langfristige Nachfrage aufrechterhalten wird, selbst wenn das Angebot gegenüber dem aktuellen Niveau beschleunigt. Dies macht Wohnbauarbeiten zu einem der dauerhafteren Wachstumsanker, da die Nachfrage an Demografie und Stadtentwicklung gebunden ist und nicht an kurzlebige diskretionäre Ausgaben.
Ausländisches Kapital diversifiziert die Baufinanzierung über Öleinnahmen hinaus
Ausländisches Kapital gewinnt für den Irak Baumarkt an Bedeutung, da es Projekte hinzufügt, die nicht vollständig vom jährlichen Staatshaushalt abhängig sind, und die Nachfrage in den Bereichen Logistik, Gewerbeimmobilien, Tourismus und Industrie verbreitert. Zwischen Anfang 2023 und Mitte 2025 wurden Investitionen von mehr als 100 Milliarden USD zugesagt, während die Nationale Investitionskommission im Jahr 2025 mehr als 850 Anträge bearbeitete und kumulative Investitionen von über 102 Milliarden USD über drei Jahre meldete. Die sektorale Ausrichtung weitet sich auch in der Region Kurdistan aus, wo Lizenzen nicht nur für Energie, sondern auch für Industrie, Tourismus und Landwirtschaft ausgestellt wurden, was einen vielfältigeren Projektmix im Irak Baumarkt schafft. Diese Verschiebung ist bedeutsam, da eine diversifiziertere Finanzierungsbasis das Risiko verringert, dass ein einzelner Haushaltsengpass den gesamten Baukonstruktionszyklus unterbricht. Sie verändert auch das Profil der künftigen Nachfrage, da ausländisch finanzierte Einzelhandels-, Büro-, Gastgewerbe- und integrierte Gemeinschaftsprojekte tendenziell höhere Serviceniveaus, formalere Lieferrahmen und eine stärkere Auftragnehmerkoordination erfordern. Langfristig kann dies die Qualitätsschwelle für die Projektausführung anheben und gleichzeitig die adressierbare Chance für Unternehmen erweitern, die sowohl öffentliche als auch private Mandate bearbeiten können.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geopolitische Instabilität und regionale Sicherheitsherausforderungen | -0.7% | National, mit höchster Empfindlichkeit in Basra und Bagdad | Kurzfristig (≤ 2 Jahre) |
| Starke Abhängigkeit von Öleinnahmen | -0.6% | National, mit der stärksten Exposition in durch den Bundeshaushalt finanzierten Gouvernoraten | Mittelfristig (2–4 Jahre) |
| Schwache institutionelle Kapazität und langwierige Beschaffungsprozesse | -0.5% | National, mit stärkerem Effekt in Bundesministerien als in der Region Kurdistan | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften und Baumaterialien | -0.4% | National, mit dem stärksten Materialdruck im Südirak aufgrund der Hormuz-bezogenen Logistik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geopolitisches Risiko schränkt das Vertrauen der Auftragnehmer weiterhin ein
Geopolitisches Risiko bleibt ein klares Hemmnis für den Irak Baumarkt, da Sicherheitsereignisse Personalbesetzung, Angebotspreise, Versicherungskosten und Lieferbewegungen beeinflussen, bevor sie sich in Projektabschlussdaten niederschlagen. In den Jahren 2025 und 2026 veranlassten regionale Konflikte mehrere internationale Ingenieurbüros, ihre Präsenz vor Ort zu reduzieren oder Personal zu evakuieren, was zu Verzögerungen und einer vorsichtigeren Betriebshaltung führte. Das Problem geht über physische Störungen hinaus, da Auftragnehmer auch Risikopuffer in Zeitpläne und Vertragspreise einbauen, wenn die regionale Sichtbarkeit nachlässt. Der Frachtdruck durch die Straße von Hormus hat eine Kostenschicht hinzugefügt, wobei die Transportkosten für Stahlcoils im Jahr 2026 gegenüber dem Vorkrisenniveau erheblich gestiegen sind und die Margen bei Festpreisarbeiten belasten. Diese Kombination aus Kosteninflation und Vertrauensrisiko stoppt das Wachstum des Irak Baumarkts nicht, vergrößert aber die Lücke zwischen angekündigtem Wert und praktischer Lieferung. Das Ergebnis ist ein Markt, in dem Projektmöglichkeiten groß bleiben, Ausführungsprämien jedoch zu einem wichtigen Teil der Auftragnehmerstrategie werden.
Abhängigkeit von Öleinnahmen setzt die Baufinanzierung Preiszyklen aus
Die starke Abhängigkeit von Öleinnahmen schafft Unsicherheit für öffentliche Baubudgets und die Finanzierung von Infrastrukturprojekten. Öl macht 90 % der Staatseinnahmen aus, was die Kapitalausgaben gefährdet, wenn die Exporterlöse schwächer werden oder die Preise fallen. Der zur Haushaltsausgleich erforderliche Ölpreis stieg von 54 USD pro Barrel im Jahr 2020 auf 84 USD pro Barrel im Jahr 2024, was den Haushaltsdruck auf Regierungsprogramme erhöht. Die Rohölexporterlöse werden voraussichtlich von 99,2 Milliarden USD im Jahr 2024 auf 79,2 Milliarden USD im Jahr 2026 sinken, während das Haushaltsdefizit voraussichtlich 9,2 % des Bruttoinlandsprodukts erreichen wird. Löhne und Renten werden voraussichtlich 24,5 % des Bruttoinlandsprodukts im Jahr 2026 absorbieren, was die Kapitalausgaben zum ersten großen Haushaltsposten machen kann, der Kürzungen ausgesetzt ist. Dieses Finanzierungsmuster kann mehrjährige Infrastrukturverträge unterbrechen und es für Auftragnehmer schwieriger machen, auf der Grundlage zuverlässiger Projektzahlungsströme zu planen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Infrastruktur verankert die Ausgaben, Gewerbe beschleunigt sichInfrastruktur hielt im Jahr 2026 einen Anteil von 40,1 % am Irak Baumarkt und ist damit der größte Sektor. Anhaltende Anforderungen an Straßen, Schienen, Flughäfen, Häfen, Energiesysteme, Wasseranlagen und kommunale Netze stützen das Segment. Transportinvestitionen wie der Entwicklungsstraßenkorridor, die Eisenbahnmodernisierung, Flughafenausbauten und der Bau des Al-Faw-Hafens schaffen eine lange Projektpipeline für Tiefbauarbeiten. Diese Programme erfordern auch verwandte Systeme, darunter Brücken, Entwässerung, elektrische Anschlüsse, Logistikeinrichtungen und Wartungsanlagen. Energieprojekte fügen weitere Infrastrukturbedürfnisse durch Zufahrtsstraßen, Pipelines, Wasseraufbereitungssysteme und Netzanschlüsse hinzu. Infrastruktur wird die Hauptgrundlage für den Irak Baumarkt bleiben, da viele Kernanlagen noch unter dem für Bevölkerungswachstum und Privatwirtschaft erforderlichen Niveau liegen.
Gewerbebau wird zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 5,94 % wachsen und ist damit der am schnellsten wachsende Sektor. Die Nachfrage ist mit organisiertem Einzelhandel, gemischt genutzten Stadtentwicklungen, Büroflächen, Gastgewerbeimmobilien und Dienstleistungen für eine wachsende Konsumwirtschaft verbunden. Das Iraq Mall eröffnete im Februar 2026 in Bagdad mit mehr als 550.000 m² Einzelhandelsfläche und über 1.000 Geschäften. Das Entwicklungsprojekt der Talaat Moustafa Group in Bagdad widmet 2,3 Millionen m² seines Masterplans nicht-wohnbaulichen Nutzungen wie Einzelhandel, Büros, Gastgewerbe und Bildung. Diese Projekte zeigen, dass die gewerbliche Nachfrage außerhalb traditioneller öffentlicher Arbeiten sichtbarer wird. Der Wohnungsbau bleibt volumenmäßig groß, aber das gewerbliche Wachstum zeigt, dass private Entwickler zunehmend einkommensgenerierende städtische Anlagen verfolgen.



Nach Bauart:
Neubau dominiert, Renovierung gewinnt an BodenNeubau erfasste im Jahr 2026 69,7 % der Irak Baumarktgröße. Der Irak benötigt neue Wohngemeinschaften, Transportverbindungen, Versorgungseinrichtungen, Häfen, Energieanlagen und Industriestandorte, da der bestehende Bestand die aktuelle Nachfrage nicht decken kann. Die neuen Wohnstädte, der Al-Faw Grand Port, der Entwicklungsstraßenkorridor und große Basra-Energieprojekte sind allesamt bedeutende Greenfield-Verpflichtungen. Diese Programme benötigen Landvorbereitung, neue Netzanschlüsse, Zufahrtsstraßen und unterstützende öffentliche Dienste, bevor die Kernanlage in Betrieb gehen kann. Öffentliche Investitionen spielen eine große Rolle, da diese frühen Erschließungsarbeiten koordinierte Planung und langfristiges Kapital erfordern. Die dem Privatsektor erteilten Baugenehmigungen beliefen sich im Jahr 2025 auf 25.934, was zeigt, dass kleinere private Aktivitäten ungleichmäßig bleiben können, selbst wenn staatlich geförderte Greenfield-Entwicklungen fortgesetzt werden.
Renovierung wird zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 5,67 % wachsen. Das Segment wird durch den Bedarf an der Modernisierung von Flughäfen, Straßen, öffentlichen Gebäuden und Infrastruktur gestützt, die in früheren Wiederaufbauzyklen restauriert wurde. Der Ausbau des Internationalen Flughafens Bagdad mit einem Wert von 400–600 Millionen USD zeigt, dass Sanierungsprojekte auf größere und strukturiertere Entwicklungsprogramme zusteuern. Straßenausbauten werden auch technisch anspruchsvoller, da neue Projektrahmen stärkere Ingenieursstandards und klimaresistentes Anlagenmanagement fordern. Renovierungsarbeiten können Nachfrage nach spezialisierten Auftragnehmern in den Bereichen Systemersatz, Gebäudeverbesserungen, Anlagensanierung und Betriebsaufrüstungen schaffen. Neubau wird deutlich größer bleiben, doch die wachsende Renovierungsbasis gibt Auftragnehmern eine zweite Arbeitsquelle, da ältere Einrichtungen mehr als routinemäßige Wartung erfordern.
Nach Baumethode:
Konventionelle Vor-Ort-Methoden bleiben bestehen, Moderne Baumethoden gewinnen politische UnterstützungKonventionelle Vor-Ort-Methoden hielten im Jahr 2026 einen Anteil von 89,4 % am Markt. Diese Methoden bleiben dominant, da lokale Auftragnehmer mit standortbasierter Lieferung vertraut sind und die Lieferkette für Zement, Zuschlagstoffe und Bewehrungsstahl besser etabliert ist als die Logistik für die Vorfertigung außerhalb des Standorts. Konventioneller Bau bietet auch Flexibilität, wenn Projektstandorte mit ungleichmäßigen Infrastrukturbedingungen oder sich ändernden Serviceanforderungen konfrontiert sind. Arbeitsintensive Lieferung bleibt für viele Wohn-, kommunale und kleinere Tiefbauprojekte praktikabel. Dieser Ansatz wird weiterhin den größten Anteil am Irak Baumarkt im Prognosezeitraum repräsentieren. Das Ministerium für Bau, Wohnungswesen und öffentliche Gemeinden hat jedoch angedeutet, dass künftige Wohnungsprogramme mehr vorgefertigte Systeme und schnelle Bauansätze verwenden werden.
Moderne Baumethoden werden zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 5,85 % wachsen. Das Segment umfasst vorgefertigte Elemente, modulare Systeme und Fertigbetonlösungen. Diese Methoden können dazu beitragen, die Wohnraumlieferung zu beschleunigen, Materialabfall zu reduzieren und die Qualitätskontrolle bei wiederholbaren Projekten zu verbessern. Die Einführung bleibt begrenzt, da der Irak nur wenige erfahrene Auftragnehmer, schwache Unterstützungsstrukturen und hohe anfängliche Investitionsanforderungen für die Produktion außerhalb des Standorts hat. Die öffentliche Beschaffung wird wahrscheinlich ein Schlüsselfaktor sein, da Wohnungsverträge eine zuverlässige Pipeline schaffen können, die Investitionen in moderne Baukapazitäten rechtfertigt. Moderne Baumethoden werden kleiner als konventionelle Methoden bleiben. Sie bieten jedoch eine klare Wachstumschance für Unternehmen, die frühzeitig technische Kompetenz und lokale Lieferkapazität aufbauen.

Nach Investitionsquelle:
Öffentliches Kapital führt, Privatsektor bereit zur SkalierungÖffentliche Investitionen hielten im Jahr 2026 einen Anteil von 76,2 % am Markt und sind damit die größte Finanzierungsquelle im Irak Baumarkt. Öleinnahmen fließen durch den Staatshaushalt, was die Regierung bei Entscheidungen über Transport, Energie, Wasser, Wohnungsbau und kommunale Investitionen zentral hält. Öffentliche Programme finanzieren auch Erschließungsanlagen, die private Entwickler benötigen, bevor sie sich zu Wohnungs-, Gewerbe- und Industrieprojekten verpflichten. Multilaterale Kofinanzierung bietet zusätzliche Unterstützung für große öffentliche Arbeiten und führt stärkere Governance-Kontrollen in die Projektabwicklung ein. In Basra erzeugen staatlich geführte Energieprogramme verwandte Nachfrage nach Zufahrtsstraßen, Arbeitnehmerunterkünften, Wassersystemen und Versorgungseinrichtungen. Öffentliches Kapital wird bis 2032 die Hauptquelle des Bauwerts bleiben, auch wenn private Investitionen aktiver werden.
Private Investitionen werden zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 6,08 % wachsen. Der nationale Entwicklungsplan des Irak zielt auf 84 Billionen IQD (57 Milliarden USD) an privater Kapitalbildung ab. Die Nationale Investitionskommission bearbeitete im Jahr 2025 mehr als 850 Anträge, was auf ein größeres Interesse an formal lizenzierten Entwicklungen hinweist. Privates Kapital fließt in Einzelhandel, Gastgewerbe, Logistik, integrierte Gemeinschaften und ausgewählte Industrieprojekte. Eine junge und zunehmend städtische Bevölkerung unterstützt die Nachfrage nach verbraucherorientierten Immobilien und privaten Dienstleistungen. Die Irak Bauindustrie wird profitieren, wenn private Entwickler ohne lange Verzögerungen auf Land, Genehmigungen, Infrastrukturanschlüsse und klare Finanzierungsstrukturen zugreifen können.
Geografische Analyse
Bagdad
Bagdad hielt im Jahr 2026 einen Anteil von 32,5 % am Irak Baumarkt und ist damit das größte geografische Segment. Die Stadt kombiniert zentrale Regierungsprojekte, große öffentliche Arbeiten, Entwicklung von Wohnstädten, Hochwasserschutzmanagement, Straßenausbau und wachsende gewerbliche Investitionen. Das 18,8 Milliarden USD umfassende Projekt der Talaat Moustafa Group und die Übertragung der Wohnstädte Ali al-Wardi und Jawahiri an private Investoren zeigen das Ausmaß der geplanten Stadtentwicklung. Bagdad zieht nach der Eröffnung des Iraq Mall im Februar 2026 auch mehr organisierten Einzelhandel und gemischt genutzte Entwicklungen an. Die Konzentration von Regierungsbehörden, Infrastrukturbedarf und privaten Entwicklungsstandorten gibt der Stadt die breiteste aktuelle Baubasis. Ihre Leistung wird für den weiteren Irak Baumarkt wichtig bleiben, da sie öffentliche Ausgaben mit dem größten Pool städtischer Nachfrage verbindet.
Basra
Basra ist das wichtigste Industrie- und Energiebau-Zentrum im Irak. Das 10 Milliarden USD umfassende Gas Growth Integrated Project schafft Bauarbeiten in den Bereichen Meerwasseraufbereitung, Gasverarbeitung, Pipelines und Solarenergieerzeugung. Das 2,4 Milliarden USD umfassende Grand Basra Meerwasserentsalzungsprojekt fügt der Projektpipeline des Gouvernorats eine bedeutende Versorgungsinvestition hinzu. Basra profitiert auch vom Basra-Haditha-Pipeline-Programm und anderen exportbezogenen Ölinfrastrukturarbeiten. Große Projekte erzeugen verwandte Nachfrage nach Straßen, Arbeitnehmerunterkünften, Wassersystemen, Ausrüstungsgeländen und lokalen Versorgungsdienstleistungen. Die Geografie ist Frachtunterbrechungen und Ölmarktbedingungen ausgesetzt, aber die hohe Konzentration von Industrieprojekten unterstützt eine stetige Arbeitsbelastung für Ingenieur- und Bauunternehmen.
Erbil und Rest des Irak
Erbil wird zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 6,22 % wachsen und ist damit die am schnellsten wachsende Geografie. Die Region Kurdistan bietet ein vergleichsweise stabiles Investitionsumfeld und ein besser vorhersehbares Umfeld für lizenzierte private Entwicklungen. Ihr Investitionsrat erteilte im Jahr 2025 210 Lizenzen im Wert von 3 Milliarden USD und zielte auf 200 neue Lizenzen für 2026 ab. Privater Wohnungsbau und gemischt genutzte Aktivitäten in Erbil profitieren von der Nachfrage von Käufern in Bagdad, Mossul und Kirkuk, die einen stabileren Standort suchen. Sulaimaniyya und der Rest des Irak haben ebenfalls erheblichen Bedarf an Transport- und Versorgungsinfrastruktur, obwohl die Projektaktivierung durch lokale Haushaltsverfügbarkeit und institutionelle Kapazität begrenzt sein kann. Das regionale Muster gibt dem Irak Baumarkt eine diversifizierte Basis, wobei Bagdad nach aktuellem Umfang führt, Basra bei Industrieprojekten führt und Erbil beim prognostizierten Wachstum führt.
Wettbewerbslandschaft
Marktkonzentration
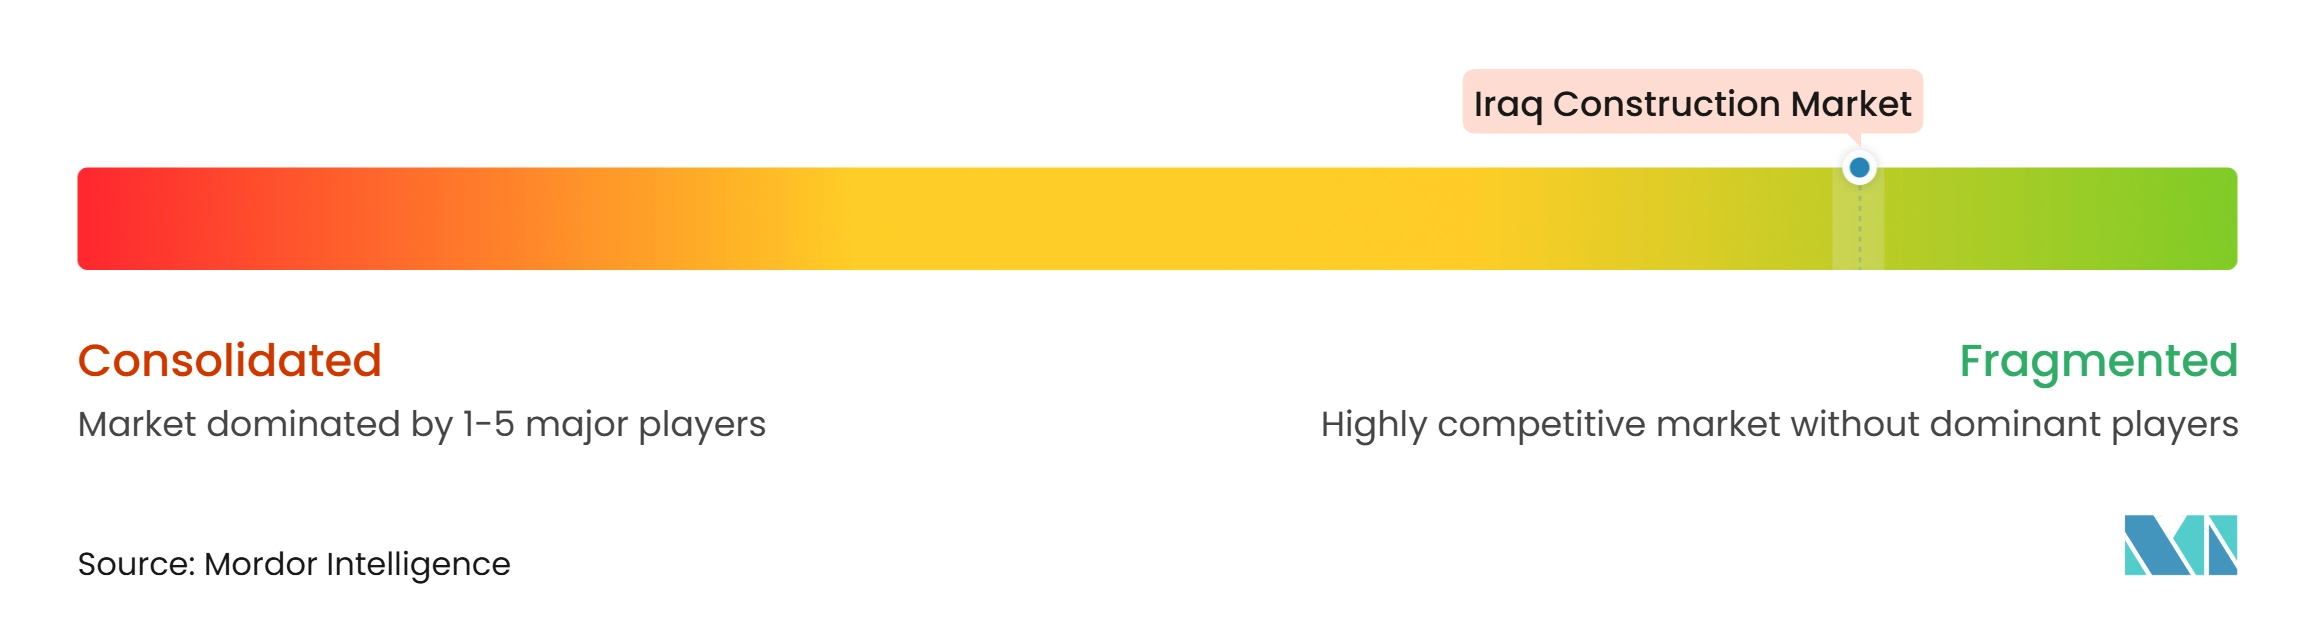
Der Irak Baumarkt ist fragmentierter Natur, wobei die Wettbewerbsaktivität auf internationale Ingenieur-, Beschaffungs- und Bau-Auftragnehmer, regionale Unternehmen und lokale irakische Firmen verteilt ist. Internationale Auftragnehmer führen große Energie-, Transport- und Wasserpakete an, die tiefe technische Ressourcen und starke Finanzierungskapazität erfordern. Lokale irakische und regionale Unternehmen konkurrieren aktiver im Wohnungs-, kommunalen, Tief- und Unterstützungsbereich, wo lokale Beziehungen, Lizenzen und Subunternehmernetzwerke wichtig sind. ENKA, Hyundai Engineering and Construction, China Petroleum Pipeline Engineering und Daewoo haben bedeutende Energie-, Wasser-, Pipeline- und Hafenpakete gesichert. Lokale Auftragnehmer nehmen häufig als Subunternehmer, Lieferanten, Standortdienstleister und Lieferpartner an diesen Projekten teil. Ägyptische Bau- und Immobilienunternehmen haben ihre Aktivitäten im Irak ebenfalls ausgeweitet und fügen dem Tiefbau und der Immobilienentwicklung Wettbewerb hinzu.
Die Wettbewerbspositionierung variiert je nach Projekttyp und basiert zunehmend auf Lieferfähigkeit statt allein auf dem Preis. Auftragnehmer, die öffentlich-private Partnerschaftsstrukturen, integrierte Projektabwicklung, digitales Projektmanagement und leistungsbasierte Wartung verwalten können, können für komplexe Projekte besser positioniert sein. ENKAs Ingenieur-, Beschaffungs-, Liefer-, Bau- und Inbetriebnahmevertrag für das Assoziierte Gas Upstream-Projekt Phase 2 ist ein Beispiel für eine integrierte technische und Lieferstrategie. Die Vergabe des Meerwasseraufbereitungswerks an Hyundai Engineering and Construction ist ein weiteres Beispiel für einen strategischen Schritt in die energieunterstützende Infrastruktur. Die Vergabe einer Pipeline im Wert von 2,524 Milliarden USD an China Petroleum Pipeline Engineering unterstreicht die anhaltende Rolle chinesischer Ingenieurkapazität bei großen Projekten im Südirak. Diese Verträge zeigen, dass technischer Umfang, Ausführungshistorie und Kundenvertrauen die Vergaben neben den Kosten beeinflussen.
Die fragmentierte Wettbewerbslandschaft lässt auch Chancen im modularen Wohnungsbau, bei grünen Baustandards für Gewerbeprojekte und bei leistungsbasierter Wartung für Straßen und Versorgungseinrichtungen. Diese Bereiche sind weniger etabliert als traditionelle Tiefbauarbeiten oder große Energieingenieurpakete. Lokale Gruppen wie Mass Group Holding und Al-Burhan Group könnten profitieren, wenn die Wohnungsbeschaffung inländischen Unternehmen mit modernen Baumethoden mehr Spielraum gibt. Internationale Unternehmen werden wahrscheinlich einen Vorteil bei den größten EPC-Paketen behalten. Sie werden jedoch weiterhin auf lokale Partner für Genehmigungen, Arbeitskräfteversorgung, Standortlogistik, Materialhandhabung und Gemeinschaftskoordination angewiesen sein. Insgesamt bleibt der Wettbewerb über Projekttypen hinweg verteilt, wobei verschiedene Unternehmen Vorteile bei großen Industrieprojekten, öffentlicher Infrastruktur, Immobilienentwicklung und kommunaler Lieferung haben.
Irak Bauindustrie Marktführer
-
Baghdad Engineering Company for Construction Investments and Trade
-
Builton Global
-
Bawabet Al Iraq Group
-
Mass Group Holding
-
Haris Al-Aqeelah Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Irak Baumarkt Unternehmen in diesem Bericht
- Baghdad Engineering Company for Construction Investments and Trade
- Builton Global
- Bawabet Al Iraq Group
- Mass Group Holding
- Haris Al-Aqeelah Group
- Al-Burhan Group
- Shamara Holding
- Ibn-Yakteen
- JGC Corporation
- Daewoo Engineering and Construction Co. Ltd.
- Hyundai Engineering and Construction Co. Ltd.
- Bechtel Corporation
- China State Construction Engineering Corporation
- Samsung C and T Corporation
- Larsen and Toubro Limited
- Orascom Construction PLC
- CCC (Consolidated Contractors Company)
- Hill International, Inc.
- AECOM
- KBR, Inc.
Neueste Industrielle Entwicklungen in Irak Baumarkt
- Juni 2026: Die ägyptische Talaat Moustafa Group erhielt von der Nationalen Investitionskommission des Irak die Investitionslizenz Nr. 2026/515 für eine integrierte Stadtentwicklung im Südwesten Bagdads, die 12,8 Millionen m² umfasst, mit prognostizierten Verkäufen von 18,8 Milliarden USD und rund 43.000 Wohneinheiten. Das Projekt signalisiert eine neue Ebene ausländischen Immobilienkapitals, das sich auf langen Entwicklungszyklen im Irak engagiert.
- Juni 2026: Der Vorstand der Weltbank genehmigte 900 Millionen USD Finanzierung für das Projekt Irak Transport Wirtschaftskorridore, das strategische Straßensanierungen und Neubauten auf den Korridoren Schnellstraße 1 und Schnellstraße 2 finanziert. Das Projekt zielt auf 7,9 Millionen Begünstigte ab und markiert die zweite große Infrastrukturverpflichtung der Weltbank im Irak innerhalb von 12 Monaten.
- Januar 2026: PowerChina International und die irakische Al-Ridha Group unterzeichneten mit der Provinz Basra einen Ingenieur-, Beschaffungs- und Bauvertrag im Wert von 2,4 Milliarden USD für das Grand Basra Meerwasserentsalzungsprojekt in Al-Faw, einen der größten Wasserinfrastrukturverträge in der Geschichte des Irak.
Irak Baumarkt Berichtsumfang
Segmentierungsübersicht
| Wohnungsbau | Wohnungen / Eigentumswohnungen |
| Villen / Einfamilienhäuser | |
| Gewerbe | Büro |
| Einzelhandel | |
| Industrie & Logistik | |
| Sonstige | |
| Infrastruktur | Transportinfrastruktur (Straßen, Schienen, Luftwege, Sonstige) |
| Energie & Versorgungseinrichtungen | |
| Sonstige |
| Neubau |
| Renovierung |
| Konventionelle Vor-Ort-Methoden |
| Moderne Baumethoden (Vorgefertigt, Modular, usw.) |
| Öffentlich |
| Privat |
| Bagdad |
| Basra |
| Erbil |
| Sulaimaniyya |
| Rest des Irak |
| Nach Sektor | Wohnungsbau | Wohnungen / Eigentumswohnungen |
| Villen / Einfamilienhäuser | ||
| Gewerbe | Büro | |
| Einzelhandel | ||
| Industrie & Logistik | ||
| Sonstige | ||
| Infrastruktur | Transportinfrastruktur (Straßen, Schienen, Luftwege, Sonstige) | |
| Energie & Versorgungseinrichtungen | ||
| Sonstige | ||
| Nach Bauart | Neubau | |
| Renovierung | ||
| Nach Baumethode | Konventionelle Vor-Ort-Methoden | |
| Moderne Baumethoden (Vorgefertigt, Modular, usw.) | ||
| Nach Investitionsquelle | Öffentlich | |
| Privat | ||
| Nach Geografie | Bagdad | |
| Basra | ||
| Erbil | ||
| Sulaimaniyya | ||
| Rest des Irak | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die Irak Bautätigkeit im Jahr 2027?
Der Irak Baumarkt wird im Jahr 2027 auf 39,11 Milliarden USD geschätzt und wird voraussichtlich bis 2032 bei einem CAGR von 5,23 % auf 50,47 Milliarden USD wachsen.
Welches Segment hält den größten Anteil im Irak?
Infrastruktur ist das größte Segment mit einem Anteil von 40,1 % am Irak Baumarkt im Jahr 2026.
Welcher Bausektor wächst am schnellsten?
Gewerbebau ist der am schnellsten wachsende Sektor mit einem prognostizierten CAGR von 5,94 % zwischen 2027 und 2032.
Warum sind öffentliche Investitionen im Irak wichtig?
Öffentliche Investitionen hielten im Jahr 2026 einen Anteil von 76,2 % am Markt, da die Regierung der Hauptfinanzierer von Transport-, Wasser-, Energie-, Wohnungs- und kommunalen Projekten bleibt.
Welcher Standort hat die größte Baubasis im Irak?
Bagdad hielt im Jahr 2026 einen Anteil von 32,5 % am Markt, gestützt durch die Konzentration von Regierungsprogrammen, Infrastrukturbedarf und privater Stadtentwicklung.
Welcher Standort wird voraussichtlich am schnellsten wachsen?
Erbil wird zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 6,22 % wachsen, gestützt durch private Investitionen, vergleichsweise Stabilität und lizenzierte Entwicklungsaktivitäten.