
Tamanho e Participação do Mercado de Gerenciamento de Fatias de Rede IoT
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
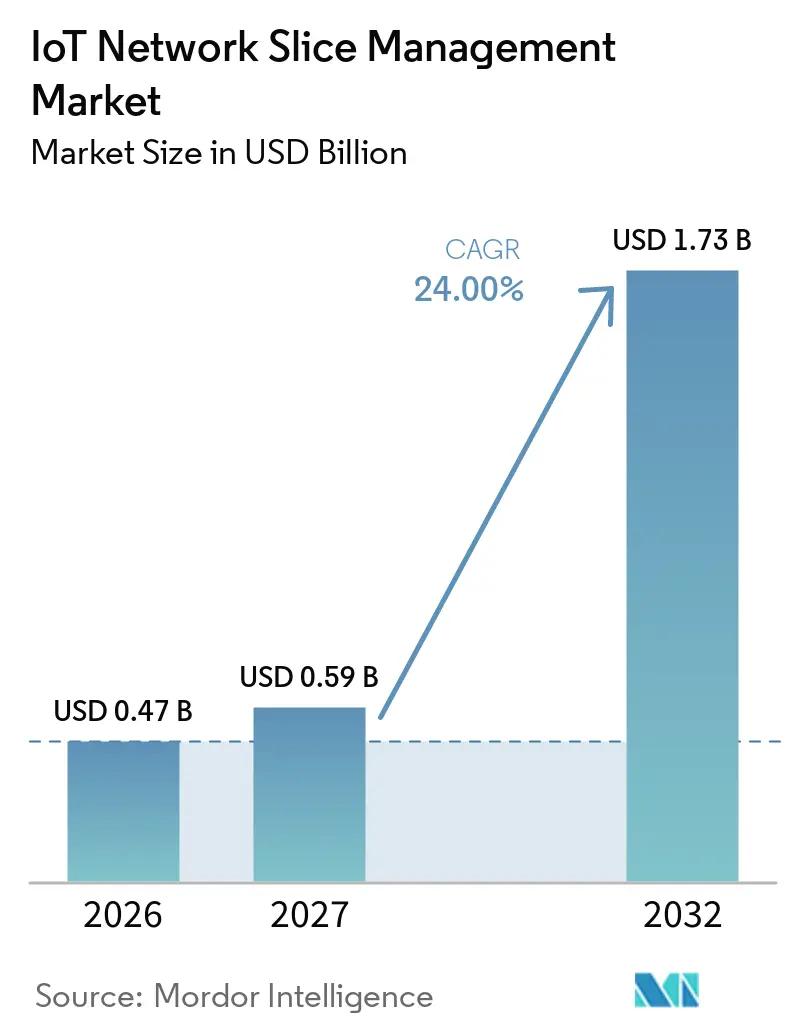
| Tamanho do Mercado (2027) | 0.59 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.00 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | América do Norte |
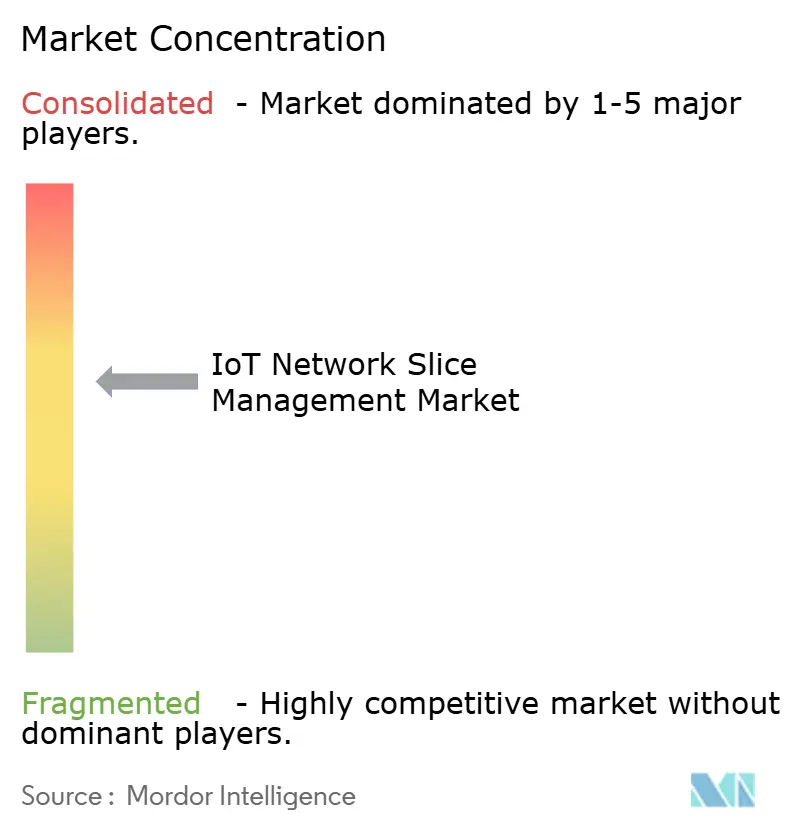
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gerenciamento de Fatias de Rede IoT pela Mordor Intelligence
O tamanho do mercado de gerenciamento de fatias de rede IoT está projetado para expandir de 0,47 bilhões de USD em 2026 e 0,59 bilhões de USD em 2027 para 1,73 bilhões de USD até 2032, registrando um CAGR de 24,00% entre 2027 e 2032. O mercado de gerenciamento de fatias de rede IoT está migrando da conectividade celular de melhor esforço para partições de rede isoladas com compromissos definidos de latência, confiabilidade e largura de banda. Os núcleos autônomos 5G comerciais estão tornando as funções nativas de gerenciamento de fatias de rede disponíveis, enquanto as redes não autônomas ainda limitam as opções de implantação em várias regiões. Essa mudança oferece aos operadores um caminho para empacotar a conectividade como um serviço orientado por software, em vez de um produto de infraestrutura fixo, com definições de serviço que se alinham mais estreitamente com aplicações empresariais específicas e suas condições operacionais. A demanda é mais forte onde sistemas industriais, veículos e serviços públicos requerem controle de tráfego que as redes celulares convencionais não conseguem fornecer, especialmente onde um atraso ou interrupção tem consequências diretas operacionais, de segurança ou de prestação de serviços. Os fornecedores que simplificam a implantação em nuvem, borda e sites empresariais estão mais bem posicionados para converter testes técnicos em contratos de serviço recorrentes.
Principais Conclusões do Relatório
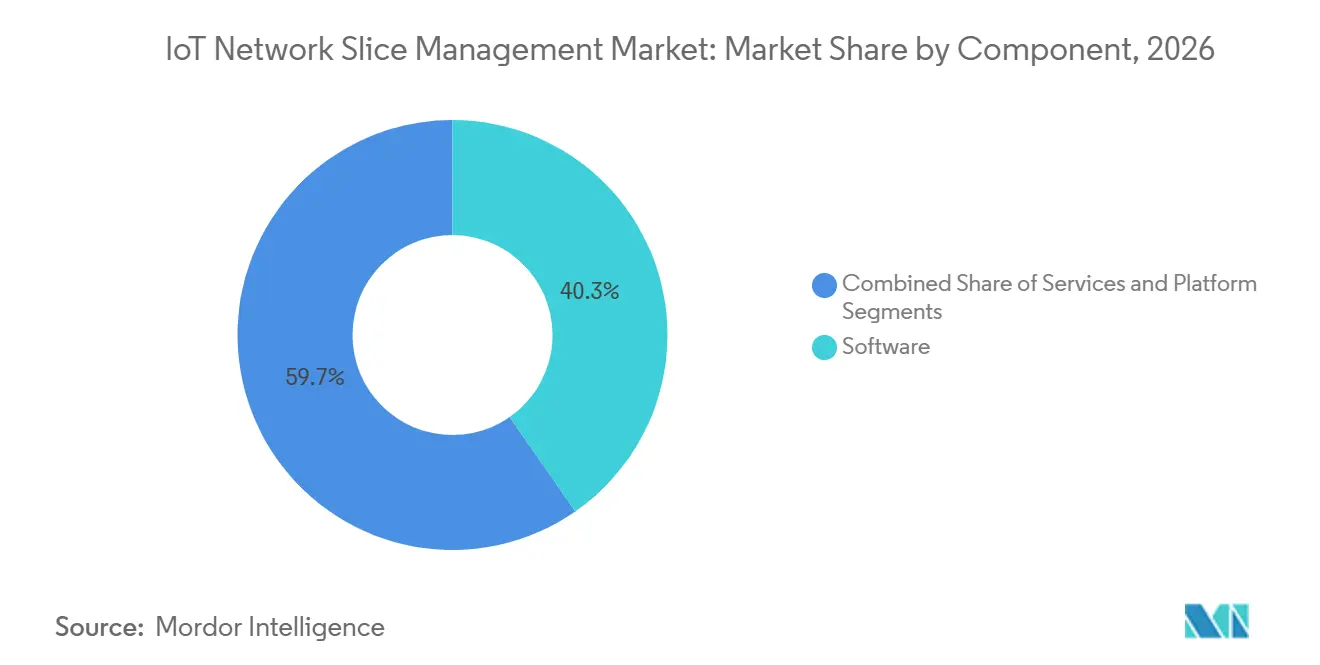
- Por componente, o software deteve 40,32% da receita em 2026, enquanto os serviços devem expandir a um CAGR de 25,13% até 2032 no mercado de gerenciamento de fatias de rede IoT.
- Por modo de implantação, a nuvem representou 44,87% da receita em 2026 e deve expandir a um CAGR de 26,74% até 2032.
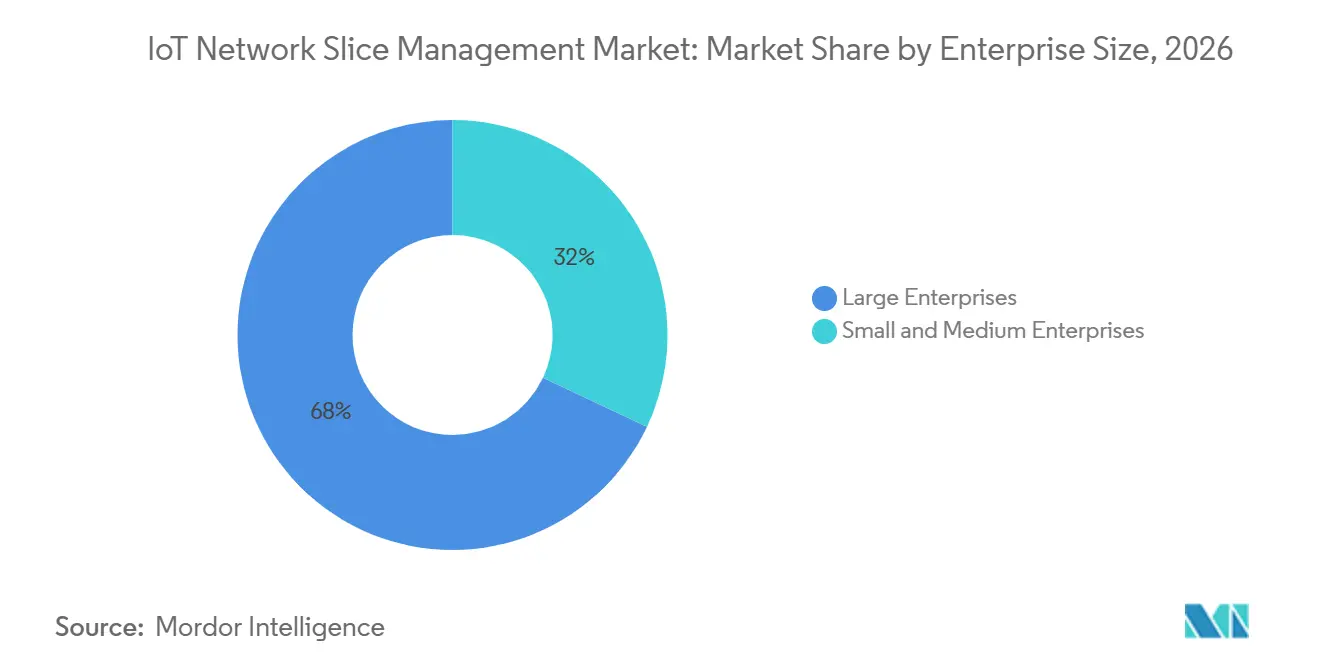
- Por tamanho de empresa, as grandes empresas detiveram 67,98% da receita em 2026, enquanto as pequenas e médias empresas devem expandir a um CAGR de 25,65% até 2032 no mercado de gerenciamento de fatias de rede IoT.
- Por aplicação, a banda larga móvel aprimorada deteve 25,66% da receita em 2026, enquanto as comunicações ultra-confiáveis de baixa latência devem expandir a um CAGR de 26,48% até 2032.
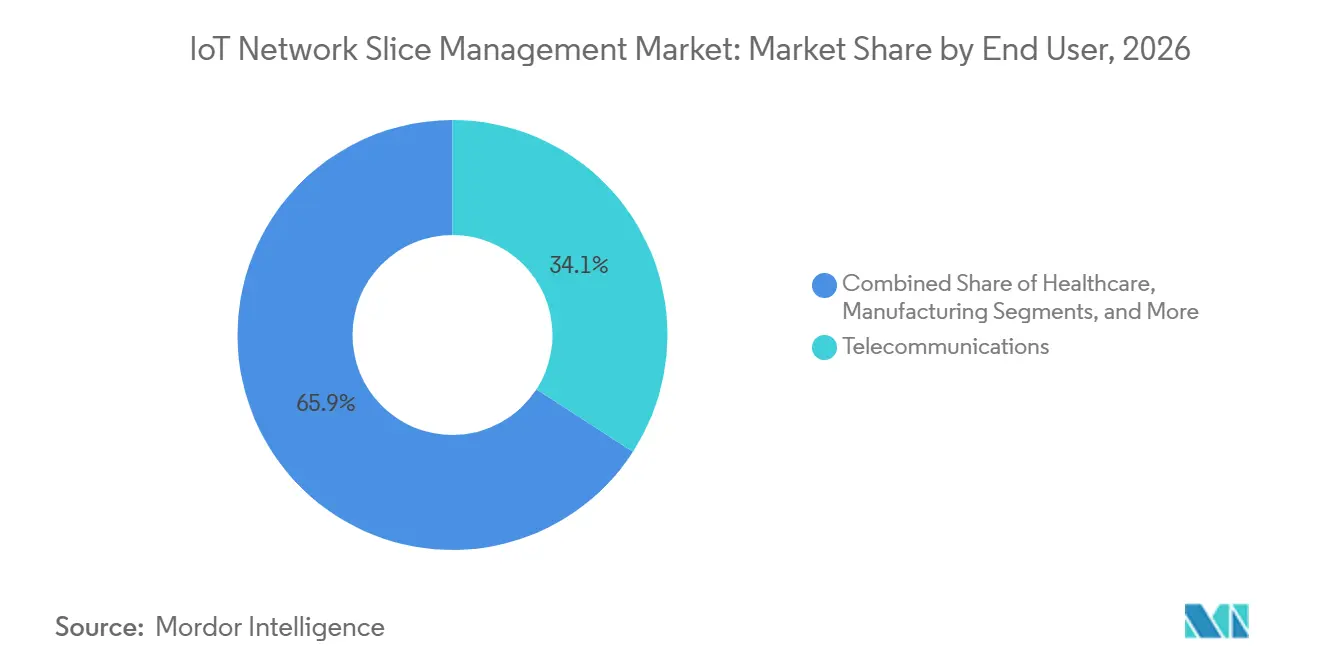
- Por usuário final, as telecomunicações representaram 34,14% da receita em 2026, enquanto o setor automotivo deve expandir a um CAGR de 25,88% até 2032 no mercado de gerenciamento de fatias de rede IoT.
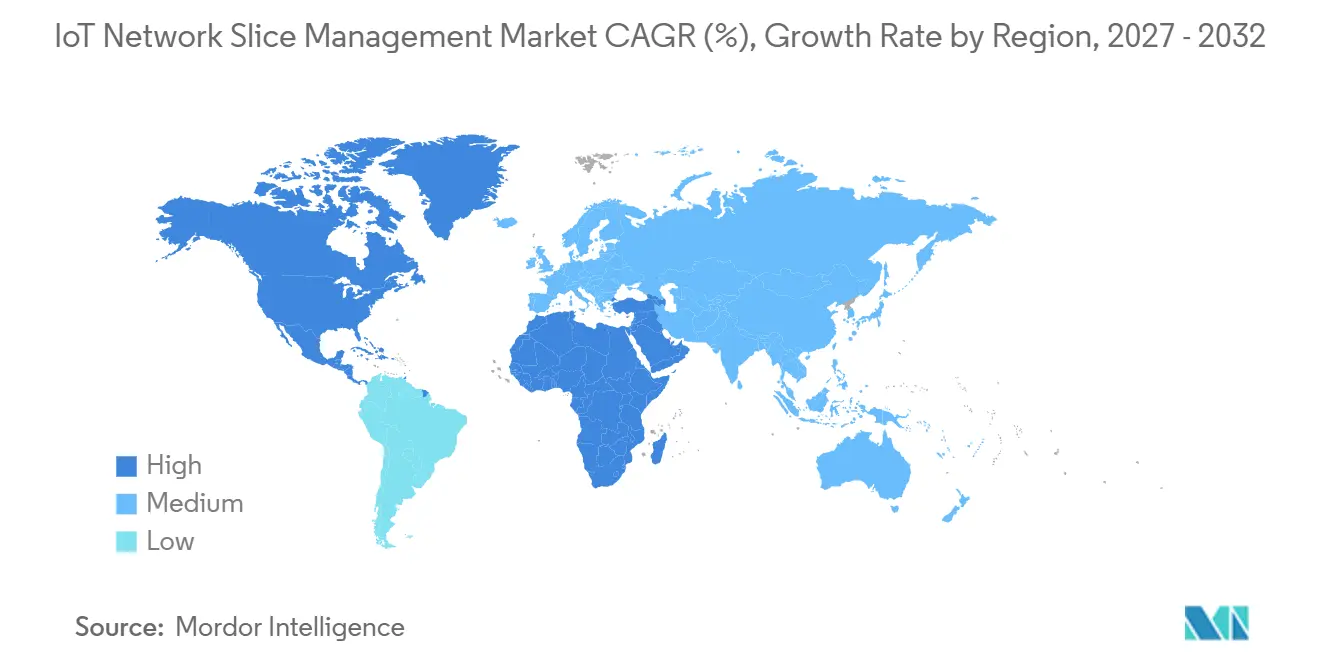
- Por geografia, a América do Norte deteve 29,99% da receita em 2026, enquanto o Oriente Médio deve expandir a um CAGR de 26,21% até 2032 no mercado de gerenciamento de fatias de rede IoT.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Implantações de 5G Autônomo Habilitando Controle Nativo de Fatias | +4.8% | Global | Curto prazo (≤ 2 anos) |
| Crescente Demanda Industrial de IoT por Conectividade Determinística | +4.3% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2–4 anos) |
| Demanda Empresarial por Conectividade Baseada em SLA e Rede como Serviço | +3.6% | América do Norte e Europa, com ganhos iniciais nos mercados do Golfo | Médio prazo (2–4 anos) |
| Crescimento da Computação de Borda e Funções de Plano de Usuário Distribuídas | +2.7% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2–4 anos) |
| Seleção de Fatias com Reconhecimento de Aplicação para Veículos Conectados e IoT Móvel | +2.1% | América do Norte e Europa, com adoção na Coreia do Sul e Japão | Médio prazo (2–4 anos) |
| Garantia de Fatias em Circuito Fechado Assistida por IA e Otimização de Recursos | +1.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações de 5G Autônomo Habilitam Controle Nativo de Fatias
A implantação comercial do 5G autônomo habilita o controle de fatias que as arquiteturas não autônomas não conseguem oferecer, pois expõe funções de núcleo nativas em nuvem e interfaces de gerenciamento. A Telia lançou a Conectividade IoT Crítica na Suécia em junho de 2026 como um serviço comercial 5G autônomo para serviços de emergência, energia e usos industriais de IoT que requerem fatiamento e baixa latência.[1] O Release 16 do 3GPP e versões posteriores fornecem interfaces de gerenciamento que suportam orquestração em domínios de rede e sistemas de fornecedores. A Nokia afirma que a automação pode reduzir o trabalho de criação de fatias de centenas de horas para execução em tempo quase real em uma rede com 10.000 gNodeBs. O mercado de gerenciamento de fatias de rede IoT, portanto, favorece os operadores que concluem a modernização do núcleo autônomo e expõem interfaces de programação de aplicações para serviços empresariais. Os operadores que atrasam essa migração correm o risco de ter menos opções de serviço diferenciadas à medida que os compradores industriais começam a solicitar compromissos de serviço definidos.
Crescente Demanda Industrial de IoT por Conectividade Determinística
O controle robótico, os veículos guiados automatizados e a inspeção de qualidade em tempo real precisam de conectividade previsível que o serviço celular de melhor esforço não consegue garantir. A IEC PAS 63595:2025 vincula a rede sensível ao tempo 5G e o fatiamento a estruturas de segurança e proteção industrial, incluindo IEC 61508 e IEC 62443. Essa estrutura é relevante para fábricas existentes porque uma fatia ultra-confiável 5G pode atuar como uma ponte sem fio para redes sensíveis ao tempo sem obras civis extensas. O plano de IoT da China para 2026-2028 identifica o fatiamento de rede 5G como infraestrutura habilitadora e tem como meta conexões de terminais IoT em escala de centenas de bilhões. O plano também estabelece uma meta de escala da indústria central de IoT acima de CNY 3,5 trilhões (USD 482 bilhões).[2] Essas condições apoiam o mercado de gerenciamento de fatias de rede IoT à medida que a automação industrial se expande além dos projetos greenfield.
Demanda Empresarial por Conectividade Baseada em SLA e Rede como Serviço
As empresas estão migrando da compra de largura de banda bruta para camadas de serviço com compromissos contratuais de latência, confiabilidade e isolamento de tráfego. A AT&T e a Cisco ativaram uma plataforma IoT nativa de 5G autônomo em fevereiro de 2026 que combina o núcleo autônomo nacional da AT&T com o Cisco IoT Control Center e o Converged Core.[3] A plataforma suporta fatiamento programável para veículos conectados, cidades inteligentes e saúde digital em escala nacional. A conectividade entregue por meio de uma interface de programação de aplicações pode mover as decisões de compra para orçamentos operacionais e reduzir a necessidade de as empresas possuírem infraestrutura especializada. A NTT lançou seu serviço de Fatiamento 5G em março de 2026 com opções de reserva de largura de banda sempre ativa e baseada em eventos para usuários industriais, de radiodifusão e de infraestrutura. Esses lançamentos tornam o mercado de gerenciamento de fatias de rede IoT mais dependente de definições claras de serviço e monitoramento confiável de SLA.
Crescimento da Computação de Borda e Funções de Plano de Usuário Distribuídas
As funções de plano de usuário distribuídas na borda da rede deslocam onde as regras de fatias são aplicadas e aumentam o número de pontos que os sistemas de gerenciamento devem coordenar. Pesquisa apresentada na IEEE WCNC 2025 constatou que o posicionamento conjunto de funções de plano de usuário e aplicações melhorou a aceitação do usuário em até 17% e reduziu os custos de provisionamento em 23,4% em comparação com os esquemas de referência do estudo.[4] Um estudo de 2026 constatou que o posicionamento das funções de rede 5G precisa de reavaliação contínua à medida que os padrões de tráfego mudam, fortalecendo o argumento para o gerenciamento automatizado em vez da configuração estática. Cada nó de borda adicional expande o estado de orquestração que a função de gerenciamento de fatias de rede deve reconciliar. Isso cria demanda por gerenciamento hierárquico e seleção automatizada de plano de usuário no mercado de gerenciamento de fatias de rede IoT. As implantações baseadas em borda são particularmente relevantes quando o tráfego crítico ao tempo não pode absorver o atraso do roteamento por meio de um núcleo distante.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Complexidade de Orquestração em Múltiplos Domínios e Múltiplos Fornecedores | -2.9% | Global | Curto prazo (≤ 2 anos) |
| Altos Custos de Transformação e Força de Trabalho Qualificada Limitada | -2.0% | América do Sul, África e Sudeste Asiático | Médio prazo (2–4 anos) |
| Segurança entre Locatários e Risco de Isolamento de Fatias | -1.5% | Global | Médio prazo (2–4 anos) |
| Comercialização Inconsistente de SLAs e APIs em Nível de Fatia | -1.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Orquestração em Múltiplos Domínios e Múltiplos Fornecedores
Uma fatia que abrange redes de acesso por rádio, transporte e núcleo de diferentes fornecedores requer coordenação em muitos objetos gerenciados. A Nokia relata que criar uma única fatia em uma rede de 10.000 nós pode exigir centenas de comandos de configuração e centenas de horas de trabalho sem automação. Pesquisa do IEEE publicada em fevereiro de 2026 descreve a decomposição de SLA em múltiplos domínios como um problema de orquestração federada que ainda está em padronização ativa. Essa complexidade incentiva os compradores empresariais a selecionar um fornecedor de pilha completa, mesmo quando um software especializado pode oferecer um conjunto de recursos atraente. A estrutura de gerenciamento de toque zero da ETSI e as interfaces do 3GPP fornecem um caminho para a interoperabilidade, mas não eliminam o ônus prático da integração. A restrição limita as oportunidades para ferramentas independentes no mercado de gerenciamento de fatias de rede IoT até que níveis mais altos de automação se tornem mais comuns.
Altos Custos de Transformação e Força de Trabalho Qualificada Limitada
A adoção do 5G nativo em nuvem requer investimento em atualizações de núcleo, licenças de orquestração, serviços de integração e mudanças operacionais. Esses custos afetam mais intensamente os operadores e empresas menores em mercados onde a cobertura autônoma 5G ainda é limitada. O gerenciamento de fatias também requer pessoas que entendam funções de rede nativas em nuvem, interfaces do 3GPP e engenharia de SLA. Essa combinação é menos comum nas equipes tradicionais de telecomunicações, que historicamente se concentraram na infraestrutura de rede em vez de operações de software. A América do Sul, a África e partes do Sudeste Asiático enfrentam um caminho mais longo porque os cronogramas de implantação autônoma ficam atrás dos da América do Norte e Europa. Os serviços gerenciados podem reduzir o ônus de habilidades internas, mas também podem estender o processo de vendas e atrasar a conversão de receita para o mercado de gerenciamento de fatias de rede IoT.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software Detém a Maior Posição de Receita, Enquanto os Serviços AceleramO software está projetado para representar 40,32% do mercado de gerenciamento de fatias de rede IoT em 2026, pois os mecanismos de orquestração, conjuntos de políticas e implementações de funções de gerenciamento de fatias de rede formam o núcleo da entrega comercial de fatias. As plataformas de software coordenam a criação, modificação, garantia e desativação de fatias de rede em domínios de rede de acesso por rádio, transporte, núcleo e empresarial. Esses domínios devem operar juntos para manter a usabilidade do serviço. Os fornecedores que suportam interfaces de gerenciamento do 3GPP Release 17 e Release 18 podem atender melhor aos requisitos dos operadores para ambientes de múltiplos fornecedores. Os consoles de gerenciamento unificados reduzem o número de ferramentas que as equipes de operações usam para resolver problemas de SLA, ao mesmo tempo em que fornecem à equipe técnica maior visibilidade sobre a relação entre políticas de serviço e desempenho experimentado pelo cliente. Esses consoles também permitem que os operadores visualizem políticas, métricas de desempenho e alarmes por meio de uma única interface operacional.
Espera-se que os serviços se expandam a um CAGR de 25,13% até 2032, refletindo a preferência das empresas por contratos que transferem a complexidade operacional para fornecedores especializados. Muitas empresas carecem das equipes internas necessárias para projetar, operar e garantir políticas de fatias em sites e redes públicas, especialmente quando essas políticas devem se integrar à tecnologia operacional existente, aplicações em nuvem e procedimentos de segurança. Os acordos de serviços gerenciados permitem que os fornecedores assumam a responsabilidade pela integração, operações de ciclo de vida e resultados de desempenho acordados. Em março de 2026, a Ericsson e a Nokia devem anunciar a portabilidade de rApp entre ecossistemas, permitindo que as aplicações operem nos marketplaces de orquestração de ambas as empresas. No setor de gerenciamento de fatias de rede IoT, os serviços fornecem aos fornecedores um meio de apoiar clientes que carecem de capacidades internas de automação de rede.

Por Modo de Implantação:
A Nuvem Combina Escala com a Maior Taxa de ExpansãoA implantação em nuvem está projetada para representar 44,87% da receita em 2026 e expandir a um CAGR de 26,74% até 2032. As funções de rede nativas em nuvem se alinham naturalmente com orquestração centralizada, controle de políticas e gerenciamento de ciclo de vida. Essa abordagem permite que os operadores apliquem processos comuns ao introduzir novos tipos de serviço ou ajustar a capacidade em locais de clientes geograficamente dispersos. As plataformas hospedadas podem provisionar e modificar configurações de fatias mais rapidamente do que as implantações locais tradicionais quando as cargas de trabalho de IoT mudam. O modelo também reduz o ônus inicial de infraestrutura para os operadores ao introduzir ofertas de rede como serviço, permitindo-lhes construir serviços em recursos de nuvem compartilhados em vez de duplicar a infraestrutura de gerenciamento para cada implantação de cliente. Além disso, a implantação em nuvem suporta visibilidade centralizada para empresas que gerenciam ativos conectados em múltiplos sites.
A implantação local permanece relevante para usuários em defesa, infraestrutura crítica e serviços financeiros que requerem operações de plano de controle local ou residência estrita de dados. As arquiteturas híbridas atendem a grupos industriais que requerem controle local do plano de usuário em plantas específicas enquanto usam orquestração centralizada em nuvem em outros lugares. Esses arranjos podem preservar o desempenho de baixa latência enquanto mantêm o gerenciamento centralizado de políticas. O serviço de Fatiamento 5G da NTT demonstra como a reserva de largura de banda gerenciada em nuvem pode suportar sistemas industriais e operações de locais de eventos. Portanto, o mercado de gerenciamento de fatias de rede IoT suporta modelos de implantação em nuvem, local e híbrido, em vez de uma única abordagem de implantação.
Por Tamanho de Empresa:
Grandes Empresas Lideram, Enquanto Empresas Menores Ganham AcessoAs grandes empresas estão projetadas para representar 67,98% da receita do mercado de gerenciamento de fatias de rede IoT em 2026, pois possuem a escala e as capacidades de governança necessárias para gerenciar a integração complexa de fatias. Seus relacionamentos estabelecidos com operadores também facilitam negociações de contratos plurianuais com compromissos de serviço definidos, incluindo arranjos de relatórios, processos de escalonamento e provisões financeiras que compradores menores podem achar difícil de estabelecer. A automação de manufatura e a transmissão de dados de saúde podem justificar o investimento quando altos volumes de tráfego requerem níveis de desempenho definidos. As grandes organizações frequentemente usam acordos de serviços gerenciados que atribuem responsabilidades de conformidade com SLA aos fornecedores. Essa estrutura reflete a capacidade de equipes maiores de definir, monitorar e aplicar requisitos detalhados de desempenho.
Espera-se que as pequenas e médias empresas se expandam a um CAGR de 25,65% até 2032, à medida que as plataformas nativas em nuvem e as ofertas de 5G privado pré-configuradas reduzem a complexidade de gerenciamento. A adoção é mais visível em manufatura e logística, onde os requisitos de automação são altos, mas os recursos internos de tecnologia são limitados. Os operadores podem agrupar conectividade, software de gerenciamento e serviços de suporte em ofertas mais simples para esses clientes, reduzindo a necessidade de equipes internas interpretarem configurações de políticas de rede ou coordenarem múltiplos fornecedores especializados. Os requisitos de isolamento de dados também podem fortalecer o argumento para uma fatia dedicada em vez de um serviço de melhor esforço compartilhado. O mercado de gerenciamento de fatias de rede IoT pode atender a uma base de clientes mais ampla se os provedores simplificarem a implementação e os preços.
Por Aplicação:
A Banda Larga Móvel Aprimorada Lidera, Enquanto as URLLC Entram em Uso de ProduçãoA banda larga móvel aprimorada está projetada para representar 25,66% da receita do mercado de gerenciamento de fatias de rede IoT em 2026, tornando-a o maior segmento de aplicação. As fatias de alto rendimento suportam vigilância por vídeo, monitoramento remoto de ativos e aplicações de backhaul de IoT de banda larga, onde a largura de banda previsível representa o requisito principal. Os operadores introduziram essas fatias cedo porque suas configurações de rádio são menos complexas do que as exigidas para comunicações ultra-confiáveis de baixa latência (URLLC). Esse sequenciamento permitiu que os operadores ganhassem experiência prática em provisionamento e garantia de fatias. Também criou uma base de clientes que pode posteriormente adotar classes de serviço mais exigentes, fornecendo aos fornecedores um caminho comercial estabelecido da garantia de largura de banda para ofertas de conectividade de baixa latência e de missão crítica.
Espera-se que as URLLC se expandam a um CAGR de 26,48% até 2032, à medida que a automação de fábricas e as implantações de veículo para tudo avançam além da fase de testes. Pesquisas do IEEE indicam que as aplicações industriais de IoT podem exigir latência abaixo de um milissegundo e confiabilidade de cinco noves. As comunicações massivas de tipo máquina suportam implantações densas de sensores em cidades inteligentes e agricultura de precisão, onde numerosos dispositivos de baixa potência podem transmitir pequenos pacotes de dados enquanto a rede deve manter visibilidade e controle de políticas. As implantações industriais alinham cada vez mais os identificadores de qualidade de serviço 5G com os tempos de ciclo de rede sensível ao tempo. O setor de gerenciamento de fatias de rede IoT dependerá da capacidade dos operadores de demonstrar que podem manter esses compromissos em redes em produção.
Por Usuário Final:
As Telecomunicações Lideram a Implantação, Enquanto o Setor Automotivo Tem a Perspectiva Mais RápidaAs telecomunicações estão projetadas para representar 34,14% da receita do mercado de gerenciamento de fatias de rede IoT em 2026, pois os operadores são os principais compradores de plataformas de gerenciamento e provedores de conectividade fatiada. Esse duplo papel dá aos operadores um incentivo de controle de custos para investir internamente e um incentivo de geração de receita para vender serviços a outros setores. Isso vincula diretamente o investimento em tecnologia à sua capacidade de desenvolver ofertas diferenciadas de conectividade empresarial. Os provedores de saúde usam fatias de baixa latência para assistência remota e telemetria de sinais vitais. Os fabricantes usam conectividade isolada para controle de linha de produção, enquanto as concessionárias separam o tráfego de tecnologia operacional do tráfego de tecnologia da informação. Os operadores de transporte e logística também estão começando a usar conectividade dedicada para automação portuária e rastreamento de cargas intermodais.
Espera-se que o setor automotivo se expanda a um CAGR de 25,88% até 2032, à medida que os serviços de veículo para tudo requerem conectividade consistente em áreas de cobertura em mudança. O 3GPP Release 20 deve especificar aprimoramentos arquiteturais para serviços de veículo para tudo. A migração de fatias assistida por IA pode ajudar a manter a continuidade do serviço à medida que os veículos se movem pelas zonas de cobertura. Esse caso de uso aumenta a importância das decisões de política com reconhecimento de aplicação e do monitoramento consistente de desempenho. Esses requisitos criam oportunidades no mercado de gerenciamento de fatias de rede IoT à medida que operadores e fornecedores automotivos colaboram além dos limites da rede.
Análise Geográfica
Mercado de Gestão de Fatias de Rede IoT nas Américas
A América do Norte deverá representar 29,99% do mercado de gestão de fatias de rede IoT em 2026, impulsionada por implantações maduras de 5G autônomo e pela aquisição de rede como serviço por empresas. Em fevereiro de 2026, a AT&T e a Cisco deverão ativar comercialmente uma plataforma IoT nativa autônoma para veículos conectados, cidades inteligentes e aplicações de saúde. Espera-se que esse lançamento demonstre como as operadoras podem integrar a gestão de fatias com plataformas de controle empresarial, permitindo que os clientes solicitem, monitorem e modifiquem serviços de conectividade por meio de interfaces operacionais familiares. A América do Sul permanece em um estágio mais inicial de adoção, com o Brasil atendendo a organizações maiores dos setores de mineração, agricultura e logística que conseguem justificar contratos de serviços gerenciados.
Mercado de Gestão de Fatias de Rede IoT na Europa e na Ásia-Pacífico
A Europa está testemunhando a adoção da gestão de fatias de rede IoT, particularmente na Alemanha, no Reino Unido e na França, onde as iniciativas da Indústria 4.0 e os requisitos de soberania de dados apoiam o isolamento de tráfego. O Código Europeu das Comunicações Eletrónicas e a Lei de Resiliência Cibernética da UE apoiam uma conectividade mais controlada em ambientes regulamentados. No entanto, o fatiamento nativo depende de uma arquitetura autônoma, que ainda é limitada em toda a Europa. Como resultado, algumas empresas enfrentam uma lacuna entre a sua demanda por garantias de serviço e as capacidades comercialmente disponíveis nos seus mercados locais. A Telia deverá lançar serviços comerciais de fatias autônomas na Suécia em junho de 2026, indicando que esses serviços estão se expandindo pelos mercados europeus. A Ásia-Pacífico possui uma grande base de dispositivos IoT industriais, enquanto o apoio político da China posiciona os fornecedores domésticos de forma favorável.
Mercado de Gestão de Fatias de Rede IoT no Oriente Médio e África
Espera-se que o Oriente Médio se expanda a um CAGR de 26,21% até 2032, a taxa mais alta entre as regiões no mercado de gestão de fatias de rede IoT. As iniciativas da Visão 2030 da Arábia Saudita e as implantações de telecomunicações dos Emirados Árabes Unidos apoiam esse crescimento, à medida que operadoras e programas do setor público incorporam redes sem fio privadas, digitalização industrial e serviços empresariais avançados em planos de investimento em infraestrutura mais amplos. Em dezembro de 2025, a Nokia e a du deverão implantar uma solução autônoma de fatiamento 5G Avançado nos Emirados Árabes Unidos. Em fevereiro de 2025, a Nokia, a Cisco e a ACES deverão assinar um memorando de entendimento na Arábia Saudita para desenvolver redes sem fio privadas. A África permanece em seus estágios iniciais, mas seus setores de agricultura, energia e logística apresentam oportunidades de longo prazo à medida que a cobertura autônoma melhora.
Cenário Competitivo
O mercado de gerenciamento de fatias de rede IoT é moderadamente concentrado na camada de plataforma e orquestração, onde a Ericsson, a Nokia, a Cisco e a Huawei oferecem amplos portfólios de 5G. Suas pilhas de tecnologia integradas reduzem o risco do cliente ao selecionar fornecedores separados para rádio, transporte, núcleo e gerenciamento. Um único fornecedor pode assumir responsabilidade mais clara pela integração, garantia e resolução de problemas em toda a cadeia de serviços. Em março de 2026, a Ericsson e a Nokia devem anunciar a disponibilidade de rApps nos marketplaces de orquestração de ambas as empresas. Espera-se que essa iniciativa aumente o valor prático das aplicações de automação em ambientes de múltiplos fornecedores e eleve o limiar competitivo para fornecedores menores focados exclusivamente em orquestração.
A implantação planejada da Nokia com a du em dezembro de 2025 deve combinar estações base AirScale, orquestração MantaRay e rApps orientados por aprendizado de máquina para ajustar políticas de fatias de rádio. O projeto destaca a automação e a garantia em circuito fechado como principais diferenciais, pois os operadores precisam ajustar recursos e políticas em resposta à demanda em mudança sem depender de longos processos de configuração manual. A colaboração planejada da Cisco com a AT&T em fevereiro de 2026 deve combinar um núcleo autônomo nacional com o IoT Control Center e o Converged Core. A IBM e a Microsoft estão abordando análises e tradução de intenções por meio de parcerias com operadores, refletindo a importância das capacidades de análise de dados e garantia em torno da plataforma central.
Oportunidades de espaço em branco permanecem em ferramentas nativas em nuvem para pequenas e médias empresas, bem como em soluções híbridas que coordenam fatias 5G públicas e locais. Essas oportunidades são particularmente relevantes para clientes que requerem implantação simplificada enquanto mantêm controle local sobre cargas de trabalho sensíveis. A Aarna Networks, a Mavenir e a Celona competem nesses segmentos oferecendo arquiteturas abertas e nativas em nuvem. O trabalho de gerenciamento de toque zero da ETSI fornece uma referência de padrões para reivindicações de interoperabilidade entre múltiplos fornecedores. O setor de gerenciamento de fatias de rede IoT continua a oferecer oportunidades para provedores especializados; no entanto, os fornecedores integrados têm vantagem quando os clientes priorizam a responsabilidade pelos resultados do serviço, a propriedade comercial clara e o suporte previsível ao longo do ciclo de vida da rede.
Líderes do Setor de Gerenciamento de Fatias de Rede IoT
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
ZTE Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Fatias de Rede IoT Empresas cobertas neste relatório
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Cisco Systems, Inc.
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- NEC Corporation
- Amdocs Limited
- Mavenir Systems, Inc.
- Hewlett Packard Enterprise Company
- Ciena Corporation
- Juniper Networks, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
- NTT DOCOMO, INC.
- BT Group plc
- Orange S.A.
- Türk Telekomünikasyon A.Ş.
- Aarna Networks, Inc.
- Parallel Wireless, Inc.
- Celona, Inc.
- Keysight Technologies, Inc.
- NetScout Systems, Inc.
Desenvolvimentos industriais recentes em Mercado de Gestão de Fatias de Rede IoT
- Junho de 2026: A Telia Suécia lançou a Conectividade IoT Crítica, o primeiro serviço comercialmente disponível de fatiamento de rede 5G autônomo na Suécia, voltado para serviços de emergência, energia, transporte, indústria e saúde com largura de banda dedicada e respaldada por SLA. O lançamento marca um marco de comercialização nórdica e sinaliza a confiança dos operadores na maturidade operacional do gerenciamento de fatias para implantações de IoT em produção.
- Março de 2026: A NTT DOCOMO Business e a NTT DOCOMO lançaram o "5G Slicing" sob a plataforma "docomo business Private 5G", oferecendo reserva de largura de banda sempre ativa para sistemas de manufatura e controle e reserva baseada em eventos para estádios e grandes locais de eventos. O primeiro serviço comercial de fatia autônoma 5G B2B em larga escala do Japão estabelece uma referência de precificação e design de serviço de Rede como Serviço que os operadores da Ásia-Pacífico estão ativamente comparando.
- Março de 2026: A Ericsson e a Nokia anunciaram uma colaboração entre ecossistemas, colocando a Ericsson no SMO Marketplace da Nokia e a Nokia no rApp Ecosystem da Ericsson, permitindo que os provedores de serviços de comunicação implantem aplicações de automação em ambas as plataformas com padrões de interface R1 compartilhados. A colaboração tem como alvo específico o ambiente SMO de múltiplos fornecedores e avança o mercado em direção à operação de rede autônoma de Nível 4.
- Fevereiro de 2026: A AT&T e a Cisco ativaram comercialmente uma plataforma IoT nativa de 5G autônomo que integra o núcleo 5G autônomo nacional da AT&T com a Plataforma de Serviços de Mobilidade da Cisco, o IoT Control Center e o Converged Core, habilitando o fatiamento de rede programável para veículos conectados, cidades inteligentes e saúde digital em escala nacional. A implantação representa uma das primeiras ativações comerciais de gerenciamento de fatias de IoT empresarial em escala nacional nos Estados Unidos.
Escopo do Relatório do Mercado Global de Gerenciamento de Fatias de Rede IoT
O Relatório do Mercado de Gerenciamento de Fatias de Rede IoT é Segmentado por Componente (Software, Serviços e Plataforma), Modo de Implantação (Nuvem, Local e Híbrido), Tamanho de Empresa (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Comunicações Massivas de Tipo Máquina, Comunicações Ultra-Confiáveis de Baixa Latência, Banda Larga Móvel Aprimorada, Internet Industrial das Coisas e Cidades Inteligentes), Usuário Final (Telecomunicações, Saúde, Manufatura, Automotivo, Energia e Serviços Públicos e Transporte e Logística) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Valor (USD).
Visão geral da segmentação
| Software |
| Serviços |
| Plataforma |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Comunicações Massivas de Tipo Máquina |
| Comunicações Ultra-Confiáveis de Baixa Latência |
| Banda Larga Móvel Aprimorada |
| Internet Industrial das Coisas |
| Cidades Inteligentes |
| Telecomunicações |
| Saúde |
| Manufatura |
| Automotivo |
| Energia e Serviços Públicos |
| Transporte e Logística |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Plataforma | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Comunicações Massivas de Tipo Máquina | |
| Comunicações Ultra-Confiáveis de Baixa Latência | ||
| Banda Larga Móvel Aprimorada | ||
| Internet Industrial das Coisas | ||
| Cidades Inteligentes | ||
| Por Usuário Final | Telecomunicações | |
| Saúde | ||
| Manufatura | ||
| Automotivo | ||
| Energia e Serviços Públicos | ||
| Transporte e Logística | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gerenciamento de fatias de rede IoT?
O mercado de gerenciamento de fatias de rede IoT está projetado para ser de 0,59 bilhões de USD em 2027 e deve atingir 1,73 bilhões de USD até 2032 a um CAGR de 24,00%. A estimativa reflete o uso crescente das capacidades do núcleo 5G autônomo para conectividade empresarial gerenciada.
O que está impulsionando a demanda por gerenciamento de fatias de rede IoT?
A implantação de 5G autônomo, a automação industrial, os serviços baseados em SLA e a computação de borda estão aumentando a demanda por conectividade controlada. Esses fatores ajudam os usuários a separar o tráfego crítico dos fluxos de dados menos sensíveis.
Qual componente lidera a receita do gerenciamento de fatias de rede IoT?
O software deteve a maior participação de componente com 40,32% em 2026, pois as ferramentas de orquestração e políticas são centrais para a entrega de fatias. O segmento inclui funções para controle de ciclo de vida, garantia de serviço e coordenação de políticas.
Qual modelo de implantação tem a perspectiva mais forte?
A nuvem liderou com 44,87% da receita em 2026 e deve expandir a um CAGR de 26,74% até 2032. A entrega em nuvem suporta gerenciamento centralizado em sites e configuração de serviço mais rápida.
Qual aplicação de gerenciamento de fatias de rede IoT deve expandir mais rapidamente?
Espera-se que as comunicações ultra-confiáveis de baixa latência cresçam a um CAGR de 26,48% até 2032, à medida que a automação e a conectividade de veículos entram em produção. O caso de uso requer latência e confiabilidade definidas para operações críticas ao tempo.
Qual região tem a perspectiva de crescimento mais forte?
Espera-se que o Oriente Médio se expanda a um CAGR de 26,21% até 2032, apoiado por programas de telecomunicações na Arábia Saudita e nos Emirados Árabes Unidos. O investimento em infraestrutura digital apoiado pelo governo suporta redes sem fio privadas e ofertas de serviços avançados.