
IoT Netzwerk-Slice-Management Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.59 Milliarden US-Dollar |
| Marktgröße (2032) | 1.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.00 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
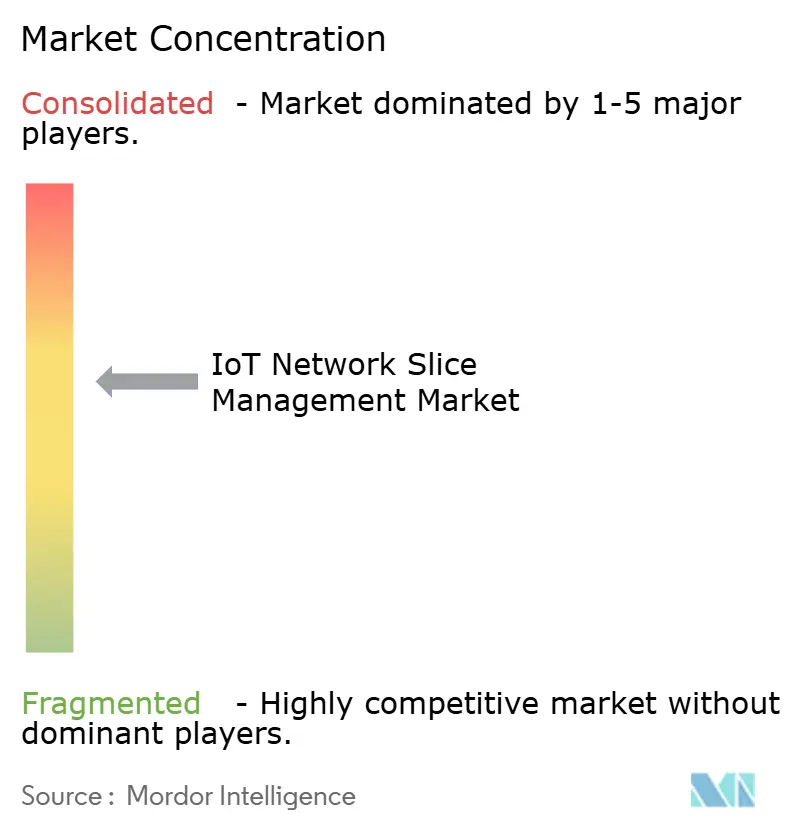
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IoT Netzwerk-Slice-Management Marktanalyse von Mordor Intelligence
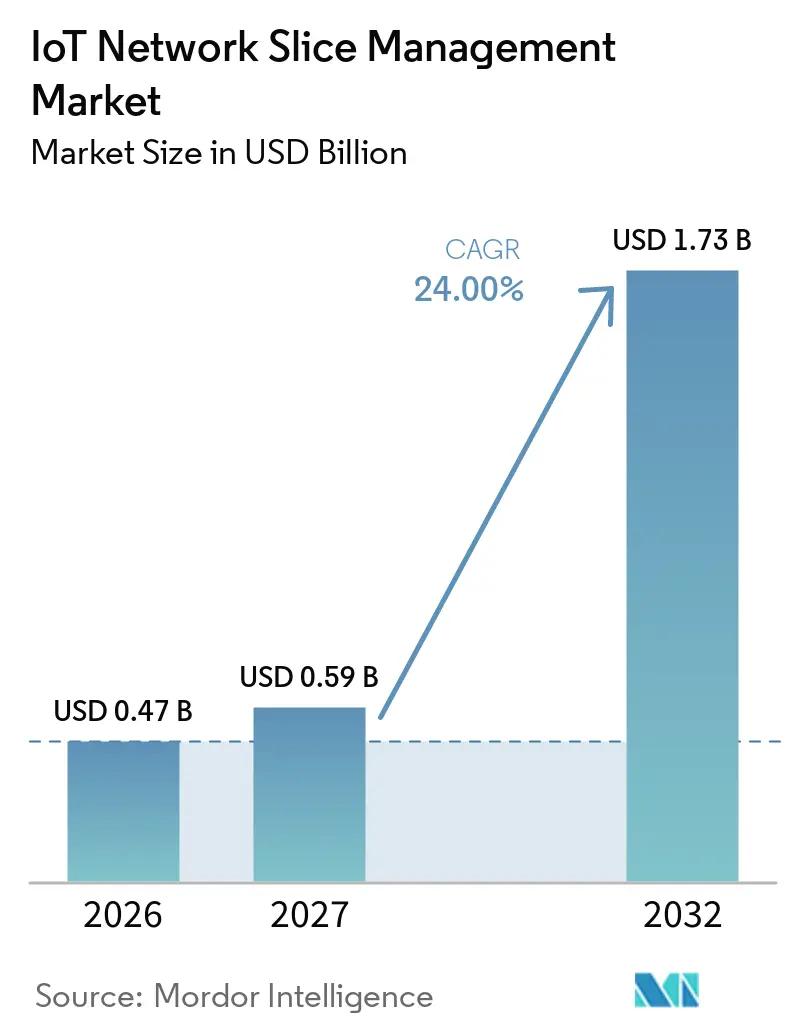
Die Marktgröße für IoT Netzwerk-Slice-Management wird voraussichtlich von 0,47 Milliarden USD im Jahr 2026 und 0,59 Milliarden USD im Jahr 2027 auf 1,73 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 24,00 % zwischen 2027 und 2032. Der IoT Netzwerk-Slice-Management Markt entwickelt sich von einer Best-Effort-Mobilfunkkonnektivität hin zu isolierten Netzwerkpartitionen mit definierten Latenz-, Zuverlässigkeits- und Bandbreitenzusagen. Kommerzielle 5G-Standalone-Kerne machen native Netzwerk-Slice-Management-Funktionen verfügbar, während Nicht-Standalone-Netzwerke die Bereitstellungsoptionen in einigen Regionen weiterhin einschränken. Diese Veränderung gibt Betreibern einen Weg, Konnektivität als softwaregeführten Dienst statt als festes Infrastrukturprodukt anzubieten, mit Servicedefinitionen, die enger auf spezifische Unternehmensanwendungen und deren Betriebsbedingungen abgestimmt sind. Die Nachfrage ist am stärksten dort, wo Industriesysteme, Fahrzeuge und öffentliche Dienste eine Verkehrssteuerung benötigen, die herkömmliche Mobilfunknetze nicht bieten können, insbesondere wenn eine Verzögerung oder Unterbrechung direkte betriebliche, sicherheitstechnische oder dienstleistungsbezogene Folgen hat. Anbieter, die die Bereitstellung über Cloud-, Edge- und Unternehmensstandorte hinweg vereinfachen, sind besser positioniert, um technische Versuche in wiederkehrende Serviceverträge umzuwandeln.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2026 einen Umsatzanteil von 40,32 %, während Dienstleistungen bis 2032 mit einer CAGR von 25,13 % im IoT Netzwerk-Slice-Management Markt wachsen sollen.
- Nach Bereitstellungsmodus entfiel auf Cloud im Jahr 2026 ein Umsatzanteil von 44,87 % und soll bis 2032 mit einer CAGR von 26,74 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 67,98 %, während kleine und mittlere Unternehmen bis 2032 mit einer CAGR von 25,65 % im IoT Netzwerk-Slice-Management Markt wachsen sollen.
- Nach Anwendung hielt Enhanced Mobile Broadband im Jahr 2026 einen Umsatzanteil von 25,66 %, während Ultra-Reliable Low-Latency Communications bis 2032 mit einer CAGR von 26,48 % wachsen sollen.
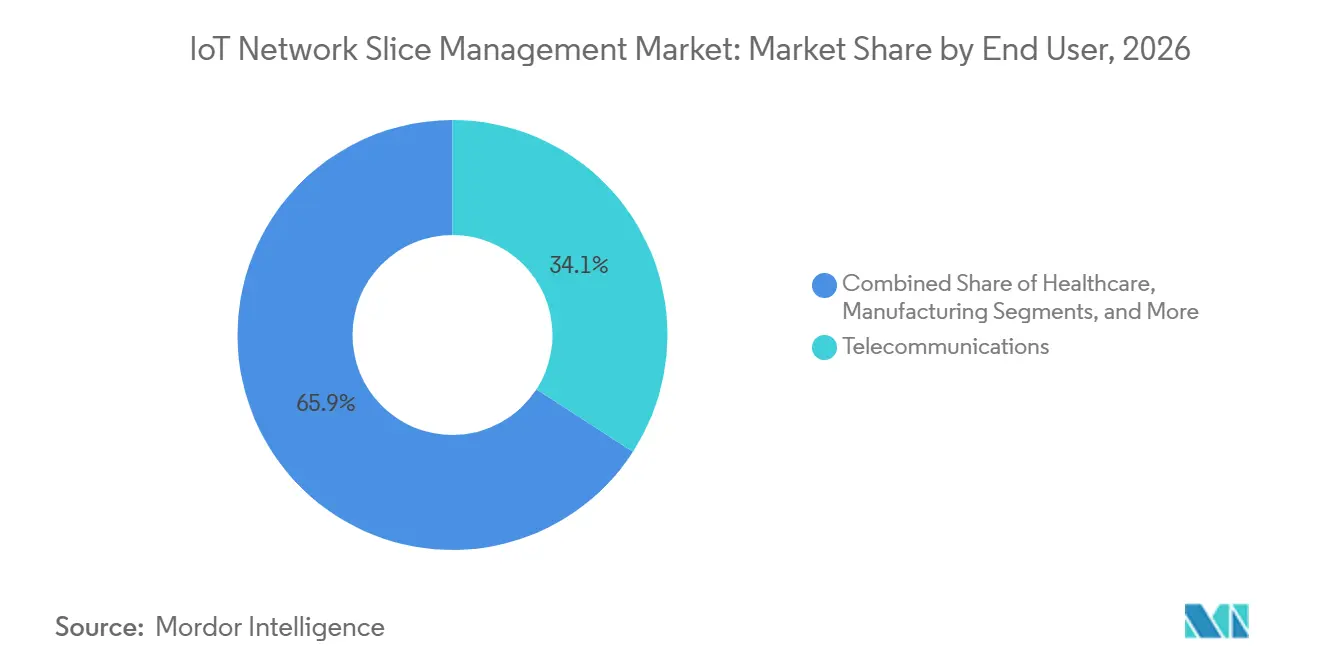
- Nach Endnutzer entfiel auf Telekommunikation im Jahr 2026 ein Umsatzanteil von 34,14 %, während der Automobilsektor bis 2032 mit einer CAGR von 25,88 % im IoT Netzwerk-Slice-Management Markt wachsen soll.
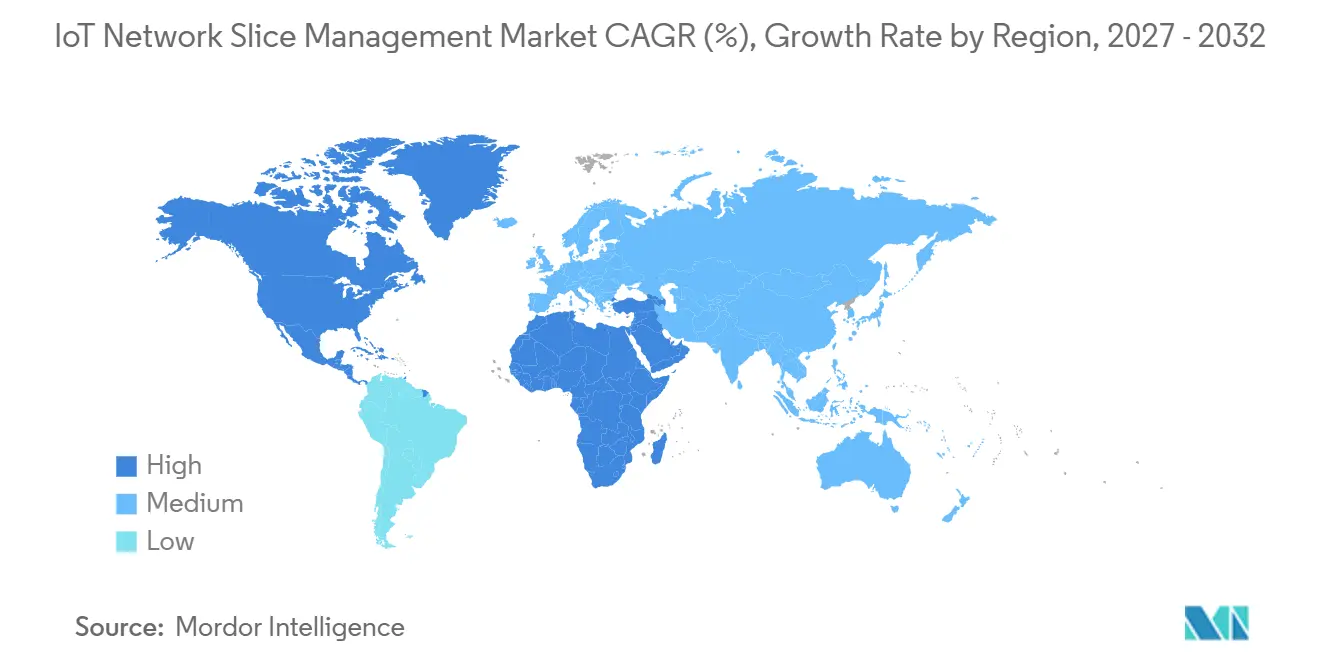
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 29,99 %, während der Nahe Osten bis 2032 mit einer CAGR von 26,21 % im IoT Netzwerk-Slice-Management Markt wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| 5G-Standalone-Rollouts ermöglichen native Slice-Steuerung | +4.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende industrielle IoT-Nachfrage nach deterministischer Konnektivität | +4.3% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Unternehmensnachfrage nach SLA-basierter Konnektivität und Network-as-a-Service | +3.6% | Nordamerika und Europa, mit frühen Gewinnen in Golfmärkten | Mittelfristig (2–4 Jahre) |
| Wachstum von Edge Computing und verteilten User-Plane-Funktionen | +2.7% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anwendungsbewusste Slice-Auswahl für vernetzte Fahrzeuge und mobiles IoT | +2.1% | Nordamerika und Europa, mit Übernahme in Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| KI-gestützte Closed-Loop-Slice-Absicherung und Ressourcenoptimierung | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Standalone-Rollouts ermöglichen native Slice-Steuerung
Der kommerzielle Einsatz von 5G-Standalone ermöglicht eine Slice-Steuerung, die Nicht-Standalone-Architekturen nicht bieten können, da sie cloud-native Kernfunktionen und Managementschnittstellen bereitstellt. Telia startete im Juni 2026 Critical IoT Connectivity in Schweden als kommerziellen 5G-Standalone-Dienst für Notfalldienste, Energie und industrielle IoT-Anwendungen, die Slicing und geringe Latenz erfordern.[1] 3GPP Release 16 und spätere Releases bieten Managementschnittstellen, die die Orchestrierung über Netzwerkdomänen und Anbietersysteme hinweg unterstützen. Nokia gibt an, dass Automatisierung den Aufwand für die Slice-Erstellung in einem Netzwerk mit 10.000 gNodeBs von Hunderten von Stunden auf nahezu Echtzeit reduzieren kann. Der IoT Netzwerk-Slice-Management Markt begünstigt daher Betreiber, die die Modernisierung des Standalone-Kerns abschließen und Programmierschnittstellen für Unternehmensdienste bereitstellen. Betreiber, die diese Migration verzögern, riskieren weniger differenzierte Serviceoptionen, wenn Industriekäufer beginnen, definierte Servicezusagen zu fordern.
Steigende industrielle IoT-Nachfrage nach deterministischer Konnektivität
Robotersteuerung, automatisch geführte Fahrzeuge und Echtzeit-Qualitätsprüfung benötigen eine vorhersehbare Konnektivität, die ein Best-Effort-Mobilfunkdienst nicht garantieren kann. IEC PAS 63595:2025 verknüpft zeitkritische 5G-Netzwerke und Slicing mit industriellen Sicherheits- und Schutzrahmen, einschließlich IEC 61508 und IEC 62443. Dieser Rahmen ist für bestehende Fabriken relevant, da ein 5G-Ultra-Reliable-Slice als drahtlose Brücke für zeitkritische Netzwerke ohne umfangreiche Bauarbeiten fungieren kann. Chinas IoT-Plan 2026–2028 identifiziert 5G-Netzwerk-Slicing als ermöglichende Infrastruktur und zielt auf IoT-Terminalverbindungen im Hundert-Milliarden-Maßstab ab. Der Plan setzt auch ein Kernziel für die IoT-Industriegröße von über 3,5 Billionen CNY (482 Milliarden USD).[2] Diese Bedingungen unterstützen den IoT Netzwerk-Slice-Management Markt, da sich die Industrieautomatisierung über Greenfield-Projekte hinaus ausbreitet.
Unternehmensnachfrage nach SLA-basierter Konnektivität und Network-as-a-Service
Unternehmen verlagern sich vom Kauf roher Bandbreite hin zu Dienststufen mit vertraglichen Zusagen zu Latenz, Zuverlässigkeit und Verkehrsisolierung. AT&T und Cisco aktivierten im Februar 2026 eine native 5G-Standalone-IoT-Plattform, die AT&Ts landesweiten Standalone-Kern mit Cisco IoT Control Center und Converged Core kombiniert.[3] Die Plattform unterstützt programmierbares Slicing für vernetzte Fahrzeuge, Smart Cities und digitales Gesundheitswesen im nationalen Maßstab. Konnektivität, die über eine Programmierschnittstelle bereitgestellt wird, kann Kaufentscheidungen in Richtung Betriebsbudgets verlagern und den Bedarf von Unternehmen, spezialisierte Infrastruktur zu besitzen, reduzieren. NTT startete seinen 5G-Slicing-Dienst im März 2026 mit Always-on- und ereignisbasierten Bandbreitenreservierungsoptionen für Industrie-, Rundfunk- und Infrastrukturnutzer. Diese Markteinführungen machen den IoT Netzwerk-Slice-Management Markt stärker abhängig von klaren Servicedefinitionen und zuverlässigem SLA-Monitoring.
Wachstum von Edge Computing und verteilten User-Plane-Funktionen
Verteilte User-Plane-Funktionen am Netzwerkrand verlagern den Ort, an dem Slice-Regeln angewendet werden, und erhöhen die Anzahl der Punkte, die Managementsysteme koordinieren müssen. Auf der IEEE WCNC 2025 vorgestellte Forschungsergebnisse zeigten, dass die gemeinsame Platzierung von User-Plane-Funktionen und Anwendungen die Benutzerakzeptanz um bis zu 17 % verbesserte und die Bereitstellungskosten um 23,4 % im Vergleich zu den Basisszenarien der Studie reduzierte.[4] Eine Studie aus dem Jahr 2026 ergab, dass die Platzierung von 5G-Netzwerkfunktionen einer laufenden Neubewertung bedarf, wenn sich Verkehrsmuster ändern, was den Fall für automatisiertes Management anstelle statischer Konfiguration stärkt. Jeder zusätzliche Edge-Knoten erweitert den Orchestrierungszustand, den die Netzwerk-Slice-Management-Funktion abgleichen muss. Dies schafft Nachfrage nach hierarchischem Management und automatisierter User-Plane-Auswahl im IoT Netzwerk-Slice-Management Markt. Edge-basierte Bereitstellungen sind besonders relevant, wenn zeitkritischer Datenverkehr die Verzögerung durch die Weiterleitung über einen entfernten Kern nicht absorbieren kann.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Komplexität der Multi-Domain- und Multi-Vendor-Orchestrierung | -2.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Transformationskosten und begrenztes Fachpersonal | -2.0% | Südamerika, Afrika und Südostasien | Mittelfristig (2–4 Jahre) |
| Cross-Tenant-Sicherheit und Slice-Isolierungsrisiko | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Inkonsistente Kommerzialisierung von Slice-Level-SLAs und APIs | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Multi-Domain- und Multi-Vendor-Orchestrierung
Ein Slice, der Radio-Access-, Transport- und Kernnetzwerke verschiedener Anbieter umspannt, erfordert die Koordination über viele verwaltete Objekte hinweg. Nokia berichtet, dass die Erstellung eines einzelnen Slices über ein 10.000-Knoten-Netzwerk ohne Automatisierung Hunderte von Konfigurationsbefehlen und Hunderte von Arbeitsstunden erfordern kann. Im Februar 2026 veröffentlichte IEEE-Forschung beschreibt die Multi-Domain-SLA-Dekomposition als ein föderiertes Orchestrierungsproblem, das noch aktiv standardisiert wird. Diese Komplexität veranlasst Unternehmenskäufer, einen Full-Stack-Anbieter zu wählen, selbst wenn spezialisierte Software ein attraktives Funktionsangebot bieten kann. ETSIs Zero-Touch-Management-Framework und 3GPP-Schnittstellen bieten einen Weg zur Interoperabilität, beseitigen jedoch nicht die praktische Integrationslast. Das Hemmnis begrenzt die Möglichkeiten für eigenständige Tools im IoT Netzwerk-Slice-Management Markt, bis höhere Automatisierungsgrade verbreiteter werden.
Hohe Transformationskosten und begrenztes Fachpersonal
Die Einführung cloud-nativer 5G-Technologie erfordert Investitionen in Kern-Upgrades, Orchestrierungslizenzen, Integrationsdienste und betriebliche Veränderungen. Diese Kosten treffen kleinere Betreiber und Unternehmen in Märkten, in denen die 5G-Standalone-Abdeckung noch begrenzt ist, stärker. Slice-Management erfordert auch Fachleute, die cloud-native Netzwerkfunktionen, 3GPP-Schnittstellen und SLA-Engineering verstehen. Diese Kombination ist in traditionellen Telekommunikationsteams, die sich historisch auf Netzwerkinfrastruktur statt auf Softwarebetrieb konzentriert haben, weniger verbreitet. Südamerika, Afrika und Teile Südostasiens stehen vor einem längeren Weg, da die Standalone-Rollout-Zeitpläne hinter denen in Nordamerika und Europa zurückbleiben. Managed Services können die interne Qualifikationslast reduzieren, können aber auch den Verkaufsprozess verlängern und die Umsatzrealisierung für den IoT Netzwerk-Slice-Management Markt verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
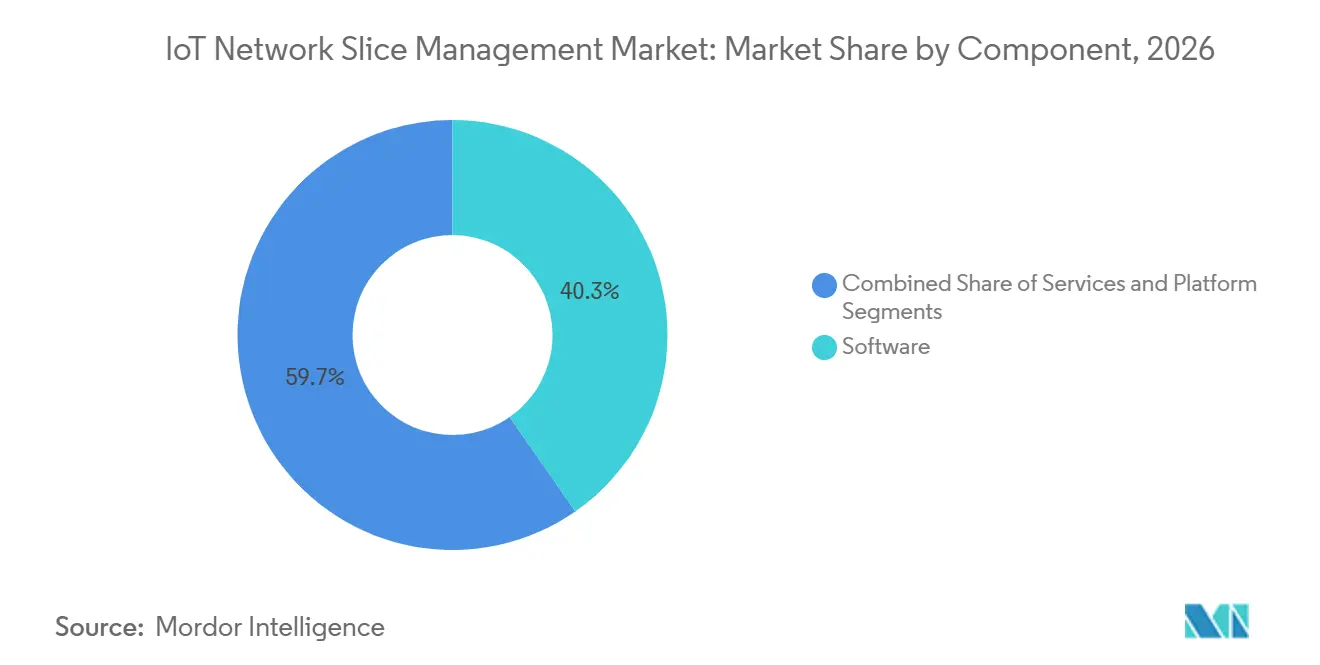
Software hält die größte Umsatzposition, während Dienstleistungen sich beschleunigenSoftware wird voraussichtlich 40,32 % des IoT Netzwerk-Slice-Management Marktes im Jahr 2026 ausmachen, da Orchestrierungsmaschinen, Richtlinien-Suiten und Implementierungen von Netzwerk-Slice-Management-Funktionen den Kern der kommerziellen Slice-Bereitstellung bilden. Softwareplattformen koordinieren die Erstellung, Änderung, Absicherung und Außerbetriebnahme von Netzwerk-Slices über Radio-Access-, Transport-, Kern- und Unternehmensnetzwerkdomänen hinweg. Diese Domänen müssen zusammenarbeiten, um die Dienstnutzbarkeit aufrechtzuerhalten. Anbieter, die 3GPP Release 17 und Release 18 Managementschnittstellen unterstützen, können die Anforderungen der Betreiber für Multi-Vendor-Umgebungen besser erfüllen. Einheitliche Managementkonsolen reduzieren die Anzahl der Tools, die Betriebsteams zur Behebung von SLA-Problemen verwenden, und bieten technischem Personal eine klarere Sicht auf die Beziehung zwischen Servicerichtlinien und der vom Kunden erlebten Leistung. Diese Konsolen ermöglichen es Betreibern auch, Richtlinien, Leistungsmetriken und Alarme über eine einzige Betriebsschnittstelle einzusehen.
Dienstleistungen sollen bis 2032 mit einer CAGR von 25,13 % wachsen, was die Präferenz der Unternehmen für Verträge widerspiegelt, die die betriebliche Komplexität auf Spezialanbieter übertragen. Vielen Unternehmen fehlen die internen Teams, die erforderlich sind, um Slice-Richtlinien über Standorte und öffentliche Netzwerke hinweg zu entwerfen, zu betreiben und abzusichern, insbesondere wenn diese Richtlinien mit bestehender Betriebstechnologie, Cloud-Anwendungen und Sicherheitsverfahren integriert werden müssen. Managed-Service-Vereinbarungen ermöglichen es Anbietern, die Verantwortung für Integration, Lebenszyklusbetrieb und vereinbarte Leistungsergebnisse zu übernehmen. Im März 2026 sollen Ericsson und Nokia die Cross-Ecosystem-rApp-Portabilität ankündigen, die es Anwendungen ermöglicht, über die Orchestrierungsmarktplätze beider Unternehmen hinweg zu operieren. Innerhalb der IoT Netzwerk-Slice-Management Branche bieten Dienstleistungen Anbietern ein Mittel, Kunden zu unterstützen, denen interne Netzwerkautomatisierungsfähigkeiten fehlen.

Nach Bereitstellungsmodus:
Cloud kombiniert Skalierbarkeit mit der höchsten WachstumsrateDie Cloud-Bereitstellung wird voraussichtlich 44,87 % des Umsatzes im Jahr 2026 ausmachen und bis 2032 mit einer CAGR von 26,74 % wachsen. Cloud-native Netzwerkfunktionen passen natürlich zu zentralisierter Orchestrierung, Richtlinienkontrolle und Lebenszyklusmanagement. Dieser Ansatz ermöglicht es Betreibern, gemeinsame Prozesse anzuwenden, wenn neue Diensttypen eingeführt oder Kapazitäten über geografisch verteilte Kundenstandorte hinweg angepasst werden. Gehostete Plattformen können Slice-Einstellungen schneller bereitstellen und ändern als herkömmliche On-Premises-Bereitstellungen, wenn sich IoT-Workloads ndern. Das Modell reduziert auch die anfängliche Infrastrukturlast für Betreiber durch die Einführung von Network-as-a-Service-Angeboten, die es ihnen ermöglichen, Dienste auf gemeinsam genutzten Cloud-Ressourcen aufzubauen, anstatt die Managementinfrastruktur für jede Kundenbereitstellung zu duplizieren. Darüber hinaus unterstützt die Cloud-Bereitstellung eine zentralisierte Sichtbarkeit für Unternehmen, die vernetzte Assets über mehrere Standorte hinweg verwalten.
Die On-Premises-Bereitstellung bleibt für Nutzer in den Bereichen Verteidigung, kritische Infrastruktur und Finanzdienstleistungen relevant, die lokale Control-Plane-Operationen oder strenge Datenhaltungsanforderungen benötigen. Hybride Architekturen dienen Industriegruppen, die eine lokale User-Plane-Steuerung an bestimmten Werken benötigen, während sie anderswo eine zentralisierte Cloud-Orchestrierung nutzen. Diese Anordnungen können eine latenzarme Leistung aufrechterhalten und gleichzeitig ein zentralisiertes Richtlinienmanagement beibehalten. NTTs 5G-Slicing-Dienst zeigt, wie cloud-verwaltete Bandbreitenreservierung Industriesysteme und Veranstaltungsbetriebe unterstützen kann. Daher unterstützt der IoT Netzwerk-Slice-Management Markt Cloud-, On-Premises- und hybride Bereitstellungsmodelle statt eines einzigen Bereitstellungsansatzes.
Nach Unternehmensgröße:
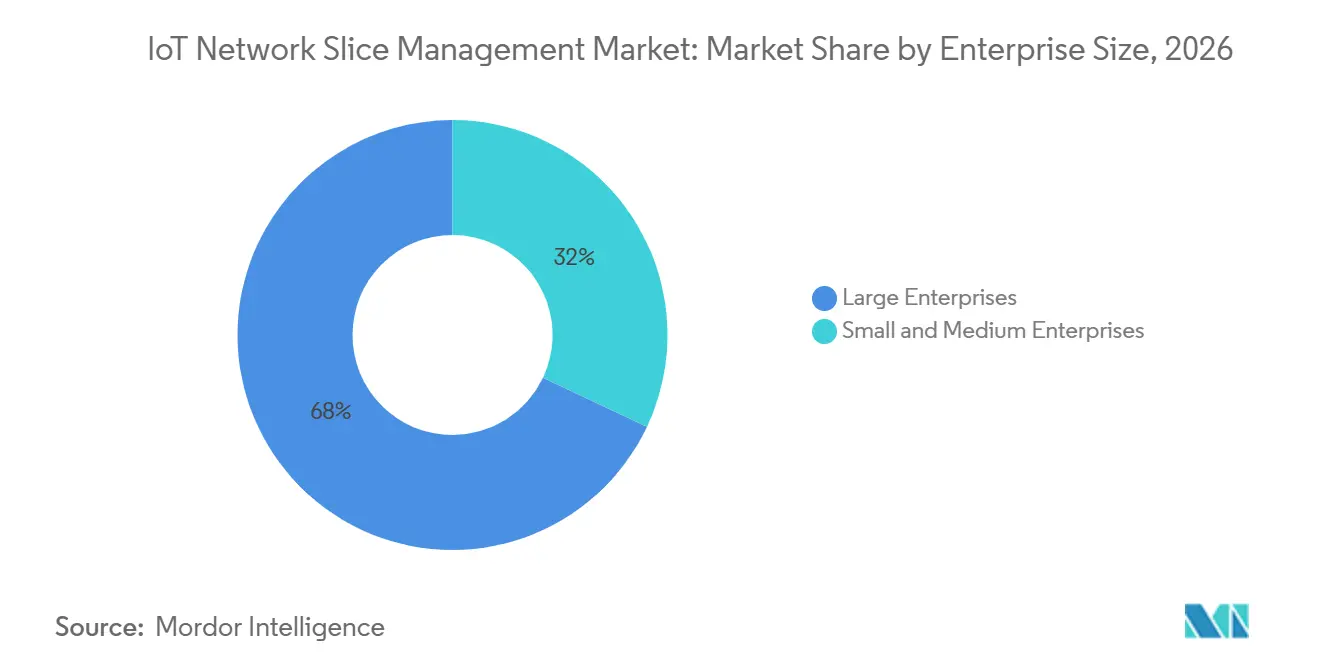
Großunternehmen führen, während kleinere Unternehmen Zugang gewinnenGroßunternehmen werden voraussichtlich 67,98 % des IoT Netzwerk-Slice-Management Marktumsatzes im Jahr 2026 ausmachen, da sie über die Skalierung und Governance-Fähigkeiten verfügen, die für die Verwaltung komplexer Slice-Integration erforderlich sind. Ihre etablierten Beziehungen zu Betreibern erleichtern auch mehrjährige Vertragsverhandlungen mit definierten Servicezusagen, einschließlich Berichtsvereinbarungen, Eskalationsprozessen und finanziellen Regelungen, die kleinere Käufer möglicherweise schwer zu etablieren finden. Fertigungsautomatisierung und Gesundheitsdatenübertragung können Investitionen rechtfertigen, wenn hohe Verkehrsvolumina definierte Leistungsniveaus erfordern. Große Organisationen nutzen häufig Managed-Service-Vereinbarungen, die SLA-Compliance-Verantwortlichkeiten auf Anbieter übertragen. Diese Struktur spiegelt die Fähigkeit größerer Teams wider, detaillierte Leistungsanforderungen zu definieren, zu überwachen und durchzusetzen.
Kleine und mittlere Unternehmen sollen bis 2032 mit einer CAGR von 25,65 % wachsen, da cloud-native Plattformen und vorkonfigurierte private 5G-Angebote die Managementkomplexität reduzieren. Die Übernahme ist am deutlichsten in der Fertigung und Logistik, wo die Automatisierungsanforderungen hoch sind, aber interne Technologieressourcen begrenzt sind. Betreiber können Konnektivität, Managementsoftware und Supportdienste in einfachere Angebote für diese Kunden bündeln, wodurch der Bedarf interner Teams, Netzwerkrichtlinieneinstellungen zu interpretieren oder mehrere Spezialanbieter zu koordinieren, reduziert wird. Datenisolierungsanforderungen können auch den Fall für einen dedizierten Slice statt eines gemeinsam genutzten Best-Effort-Dienstes stärken. Der IoT Netzwerk-Slice-Management Markt kann eine breitere Kundenbasis ansprechen, wenn Anbieter Implementierung und Preisgestaltung vereinfachen.
Nach Anwendung:
Enhanced Mobile Broadband führt, während URLLC in den Produktionseinsatz übergehtEnhanced Mobile Broadband wird voraussichtlich 25,66 % des IoT Netzwerk-Slice-Management Marktumsatzes im Jahr 2026 ausmachen und ist damit das größte Anwendungssegment. Hochdurchsatz-Slices unterstützen Videoüberwachung, Remote-Asset-Monitoring und Breitband-IoT-Backhaul-Anwendungen, bei denen vorhersehbare Bandbreite die primäre Anforderung darstellt. Betreiber führten diese Slices früh ein, da ihre Funkkonfigurationen weniger komplex sind als die für Ultra-Reliable Low-Latency Communications (URLLC) erforderlichen. Diese Reihenfolge ermöglichte es Betreibern, praktische Erfahrungen in der Slice-Bereitstellung und -Absicherung zu sammeln. Sie schuf auch eine Kundenbasis, die anschließend anspruchsvollere Serviceklassen übernehmen kann, und bietet Anbietern einen etablierten kommerziellen Weg von der Bandbreitenabsicherung zu latenzarmen und geschäftskritischen Konnektivitätsangeboten.
URLLC soll bis 2032 mit einer CAGR von 26,48 % wachsen, da Fabrikautomatisierung und Vehicle-to-Everything-Bereitstellungen über die Testphase hinausgehen. IEEE-Forschung zeigt, dass industrielle IoT-Anwendungen möglicherweise eine Latenz unter einer Millisekunde und eine Fünf-Neunen-Zuverlässigkeit erfordern. Massive Machine-Type Communications unterstützen dichte Sensoreinsätze in Smart Cities und Präzisionslandwirtschaft, wo zahlreiche energiearme Geräte kleine Datenpakete übertragen können, während das Netzwerk Sichtbarkeit und Richtlinienkontrolle aufrechterhalten muss. Industrielle Bereitstellungen richten 5G-Quality-of-Service-Identifikatoren zunehmend an zeitkritischen Netzwerk-Zykluszeiten aus. Die IoT Netzwerk-Slice-Management Branche wird von der Fähigkeit der Betreiber abhängen, nachzuweisen, dass sie diese Zusagen in Live-Netzwerken einhalten können.
Nach Endnutzer:
Telekommunikation führt die Bereitstellung an, während Automotive die schnellste Perspektive hatTelekommunikation wird voraussichtlich 34,14 % des IoT Netzwerk-Slice-Management Marktumsatzes im Jahr 2026 ausmachen, da Betreiber die primären Käufer von Managementplattformen und Anbieter von Slice-Konnektivität sind. Diese Doppelrolle gibt Betreibern einen Kostenkontrollanreiz, intern zu investieren, und einen Umsatzgenerierungsanreiz, Dienste an andere Sektoren zu verkaufen. Es verknüpft Technologieinvestitionen direkt mit ihrer Fähigkeit, differenzierte Unternehmenskonnektivitätsangebote zu entwickeln. Gesundheitsdienstleister nutzen latenzarme Slices für Fernunterstützung und Vitalzeichen-Telemetrie. Hersteller nutzen isolierte Konnektivität für die Produktionsliniensteuerung, während Versorgungsunternehmen den Betriebstechnologieverkehr vom Informationstechnologieverkehr trennen. Transport- und Logistikbetreiber beginnen auch, dedizierte Konnektivität für die Hafenautomatisierung und intermodale Frachterfassung zu nutzen.
Automotive soll bis 2032 mit einer CAGR von 25,88 % wachsen, da Vehicle-to-Everything-Dienste eine konsistente Konnektivität über wechselnde Versorgungsbereiche hinweg erfordern. 3GPP Release 20 soll architektonische Verbesserungen für Vehicle-to-Everything-Dienste spezifizieren. KI-gestützte Slice-Migration kann dazu beitragen, die Dienstkontinuität aufrechtzuerhalten, wenn Fahrzeuge sich über Versorgungszonen bewegen. Dieser Anwendungsfall erhöht die Bedeutung anwendungsbewusster Richtlinienentscheidungen und konsistenter Leistungsüberwachung. Diese Anforderungen schaffen Chancen im IoT Netzwerk-Slice-Management Markt, da Betreiber und Automobilzulieferer über Netzwerkgrenzen hinweg zusammenarbeiten.
Geografische Analyse
IoT-Netzwerk-Slice-Management-Markt in Amerika
Nordamerika wird voraussichtlich im Jahr 2026 einen Anteil von 29,99 % am IoT-Netzwerk-Slice-Management-Markt ausmachen, angetrieben durch ausgereifte 5G-Standalone-Deployments und die Beschaffung von Netzwerk-als-Dienst für Unternehmen. Im Februar 2026 werden AT&T und Cisco voraussichtlich eine native Standalone-IoT-Plattform für vernetzte Fahrzeuge, Smart Cities und Gesundheitsanwendungen kommerziell aktivieren. Dieser Rollout soll zeigen, wie Betreiber das Slice-Management mit unternehmenseigenen Steuerungsplattformen integrieren können, sodass Kunden Konnektivitätsdienste über vertraute Betriebsschnittstellen bestellen, überwachen und anpassen können. Südamerika befindet sich noch in einem früheren Stadium der Einführung, wobei Brasilien größere Bergbau-, Landwirtschafts- und Logistikunternehmen bedient, die Managed-Service-Verträge rechtfertigen können.
IoT-Netzwerk-Slice-Management-Markt in Europa und im asiatisch-pazifischen Raum
Europa erlebt die Einführung des IoT-Netzwerk-Slice-Managements, insbesondere in Deutschland, dem Vereinigten Königreich und Frankreich, wo Industrie-4.0-Initiativen und Anforderungen an die Datensouveränität die Verkehrsisolierung unterstützen. Der Europäische Kodex für die elektronische Kommunikation und der EU-Cyberresilienzakt unterstützen eine stärker kontrollierte Konnektivität in regulierten Umgebungen. Das native Slicing ist jedoch auf eine Standalone-Architektur angewiesen, die in Europa noch begrenzt verbreitet ist. Infolgedessen besteht bei einigen Unternehmen eine Lücke zwischen ihrer Nachfrage nach Servicegarantien und den kommerziell verfügbaren Möglichkeiten in ihren lokalen Märkten. Telia wird voraussichtlich im Juni 2026 kommerzielle Standalone-Slice-Dienste in Schweden einführen, was darauf hindeutet, dass sich diese Dienste auf den europäischen Märkten ausweiten. Der asiatisch-pazifische Raum verfügt über eine große Basis industrieller IoT-Geräte, während Chinas politische Unterstützung inländische Anbieter begünstigt.
IoT-Netzwerk-Slice-Management-Markt im Nahen Osten und in Afrika
Der Nahe Osten wird voraussichtlich bis 2032 mit einer CAGR von 26,21 % wachsen, der höchsten Rate unter allen Regionen im IoT-Netzwerk-Slice-Management-Markt. Die Vision-2030-Initiativen Saudi-Arabiens und die Telekommunikationsdeployments der Vereinigten Arabischen Emirate unterstützen dieses Wachstum, da Betreiber und Programme des öffentlichen Sektors private drahtlose Netzwerke, industrielle Digitalisierung und fortschrittliche Unternehmensdienste in umfassendere Infrastrukturinvestitionspläne integrieren. Im Dezember 2025 werden Nokia und du voraussichtlich eine autonome 5G-Advanced-Slicing-Lösung in den Vereinigten Arabischen Emiraten einsetzen. Im Februar 2025 werden Nokia, Cisco und ACES voraussichtlich ein Memorandum of Understanding in Saudi-Arabien unterzeichnen, um private drahtlose Netzwerke zu entwickeln. Afrika befindet sich noch in einem frühen Stadium, doch seine Landwirtschafts-, Energie- und Logistikbranchen bieten langfristige Chancen, wenn sich die Standalone-Abdeckung verbessert.
Wettbewerbslandschaft
Der IoT Netzwerk-Slice-Management Markt ist auf der Plattform- und Orchestrierungsebene mäßig konzentriert, wo Ericsson, Nokia, Cisco und Huawei umfassende 5G-Portfolios anbieten. Ihre integrierten Technologie-Stacks reduzieren das Kundenrisiko bei der Auswahl separater Anbieter für Funk, Transport, Kern und Management. Ein einzelner Anbieter kann eine klarere Verantwortung für Integration, Absicherung und Problemlösung in der gesamten Servicekette übernehmen. Im März 2026 sollen Ericsson und Nokia die Verfügbarkeit von rApps über die Orchestrierungsmarktplätze beider Unternehmen ankündigen. Diese Initiative soll den praktischen Wert von Automatisierungsanwendungen in Multi-Vendor-Umgebungen erhöhen und die Wettbewerbsschwelle für kleinere Anbieter anheben, die sich ausschließlich auf Orchestrierung konzentrieren.
Nokias geplante Bereitstellung im Dezember 2025 mit du soll AirScale-Basisstationen, MantaRay-Orchestrierung und durch maschinelles Lernen gesteuerte rApps zur Anpassung von Funk-Slice-Richtlinien kombinieren. Das Projekt hebt Closed-Loop-Automatisierung und -Absicherung als wichtige Differenzierungsmerkmale hervor, da Betreiber Ressourcen und Richtlinien als Reaktion auf sich ändernde Nachfrage anpassen müssen, ohne sich auf langwierige manuelle Konfigurationsprozesse zu verlassen. Ciscos geplante Zusammenarbeit im Februar 2026 mit AT&T soll einen landesweiten Standalone-Kern mit IoT Control Center und Converged Core kombinieren. IBM und Microsoft befassen sich mit Analysen und Intent-Übersetzung durch Betreiberpartnerschaften, was die Bedeutung von Datenanalyse- und Absicherungsfähigkeiten rund um die Kernplattform widerspiegelt.
White-Space-Chancen verbleiben bei cloud-nativen Tools für kleine und mittlere Unternehmen sowie bei hybriden Lösungen, die öffentliche und On-Premises-5G-Slices koordinieren. Diese Chancen sind besonders relevant für Kunden, die eine vereinfachte Bereitstellung benötigen und gleichzeitig die lokale Kontrolle über sensible Workloads behalten möchten. Aarna Networks, Mavenir und Celona konkurrieren in diesen Segmenten durch offene, cloud-native Architekturen. ETSIs Zero-Touch-Management-Arbeit bietet eine Standardsreferenz für Multi-Vendor-Interoperabilitätsansprüche. Die IoT Netzwerk-Slice-Management Branche bietet weiterhin Chancen für Spezialanbieter; integrierte Anbieter haben jedoch einen Vorteil, wenn Kunden der Verantwortlichkeit für Serviceergebnisse, einem klaren kommerziellen Eigentum und einem vorhersehbaren Support während des gesamten Netzwerklebenszyklus Priorität einräumen.
IoT Netzwerk-Slice-Management Branchenführer
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
ZTE Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IoT-Netzwerk-Slice-Management-Markt Unternehmen in diesem Bericht
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Cisco Systems, Inc.
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- NEC Corporation
- Amdocs Limited
- Mavenir Systems, Inc.
- Hewlett Packard Enterprise Company
- Ciena Corporation
- Juniper Networks, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
- NTT DOCOMO, INC.
- BT Group plc
- Orange S.A.
- Türk Telekomünikasyon A.Ş.
- Aarna Networks, Inc.
- Parallel Wireless, Inc.
- Celona, Inc.
- Keysight Technologies, Inc.
- NetScout Systems, Inc.
Neueste Industrielle Entwicklungen in IoT-Netzwerk-Slice-Management-Markt
- Juni 2026: Telia Schweden startete Critical IoT Connectivity, den ersten kommerziell verfügbaren 5G-Standalone-Netzwerk-Slicing-Dienst in Schweden, der auf Notfalldienste, Energie, Transport, Industrie und Gesundheitswesen mit dedizierter, SLA-gesicherter Bandbreite abzielt. Der Start markiert einen nordischen Kommerzialisierungsmeilenstein und signalisiert das Vertrauen der Betreiber in die betriebliche Reife des Slice-Managements für Produktions-IoT-Bereitstellungen.
- März 2026: NTT DOCOMO Business und NTT DOCOMO starteten „5G Slicing” unter der Plattform „docomo business Private 5G” und bieten Always-on-Bandbreitenreservierung für Fertigungs- und Steuerungssysteme sowie ereignisbasierte Reservierung für Stadien und große Veranstaltungsorte an. Japans erster groß angelegter kommerzieller B2B-5G-Standalone-Slice-Dienst setzt eine NaaS-Preis- und Servicedesign-Referenz, die Betreiber im Asien-Pazifik-Raum aktiv als Benchmark nutzen.
- März 2026: Ericsson und Nokia kündigten eine Cross-Ecosystem-Zusammenarbeit an, bei der Ericsson in Nokias SMO Marketplace und Nokia in Ericssons rApp Ecosystem aufgenommen wird, sodass CSPs Automatisierungsanwendungen über beide Plattformen mit gemeinsamen R1-Schnittstellenstandards einsetzen können. Die Zusammenarbeit zielt speziell auf die Multi-Vendor-SMO-Umgebung ab und treibt den Markt in Richtung Level-4-autonomen Netzwerkbetriebs voran.
- Februar 2026: AT&T und Cisco aktivierten kommerziell eine native 5G-Standalone-IoT-Plattform, die AT&Ts landesweiten 5G-Standalone-Kern mit Ciscos Mobility Services Platform, IoT Control Center und Converged Core integriert und programmierbares Netzwerk-Slicing für vernetzte Fahrzeuge, Smart Cities und digitales Gesundheitswesen im nationalen Maßstab ermöglicht. Die Bereitstellung stellt eine der ersten national skalierten kommerziellen Aktivierungen des Unternehmens-IoT-Slice-Managements in den Vereinigten Staaten dar.
Globaler IoT Netzwerk-Slice-Management Marktbericht Umfang
Der IoT Netzwerk-Slice-Management Marktbericht ist segmentiert nach Komponente (Software, Dienstleistungen und Plattform), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Anwendung (Massive Machine-Type Communications, Ultra-Reliable Low-Latency Communications, Enhanced Mobile Broadband, Industrielles Internet der Dinge und Smart Cities), Endnutzer (Telekommunikation, Gesundheitswesen, Fertigung, Automotive, Energie und Versorgungsunternehmen sowie Transport und Logistik) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Plattform |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Massive Machine-Type Communications |
| Ultra-Reliable Low-Latency Communications |
| Enhanced Mobile Broadband |
| Industrielles Internet der Dinge |
| Smart Cities |
| Telekommunikation |
| Gesundheitswesen |
| Fertigung |
| Automotive |
| Energie und Versorgungsunternehmen |
| Transport und Logistik |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Plattform | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Massive Machine-Type Communications | |
| Ultra-Reliable Low-Latency Communications | ||
| Enhanced Mobile Broadband | ||
| Industrielles Internet der Dinge | ||
| Smart Cities | ||
| Nach Endnutzer | Telekommunikation | |
| Gesundheitswesen | ||
| Fertigung | ||
| Automotive | ||
| Energie und Versorgungsunternehmen | ||
| Transport und Logistik | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IoT Netzwerk-Slice-Management Markt?
Der IoT Netzwerk-Slice-Management Markt wird voraussichtlich 0,59 Milliarden USD im Jahr 2027 betragen und soll bis 2032 bei einer CAGR von 24,00 % 1,73 Milliarden USD erreichen. Die Schätzung spiegelt die zunehmende Nutzung von Standalone-5G-Kernfähigkeiten für verwaltete Unternehmenskonnektivität wider.
Was treibt die Nachfrage nach IoT Netzwerk-Slice-Management an?
Standalone-5G-Bereitstellung, Industrieautomatisierung, SLA-basierte Dienste und Edge Computing erhöhen die Nachfrage nach kontrollierter Konnektivität. Diese Faktoren helfen Nutzern, kritischen Datenverkehr von weniger sensiblen Datenflüssen zu trennen.
Welche Komponente führt den IoT Netzwerk-Slice-Management Umsatz an?
Software hielt im Jahr 2026 mit 40,32 % den größten Komponentenanteil, da Orchestrierungs- und Richtlinientools zentral für die Slice-Bereitstellung sind. Das Segment umfasst Funktionen für Lebenszyklussteuerung, Serviceabsicherung und Richtlinienkoordination.
Welches Bereitstellungsmodell hat die stärkste Perspektive?
Cloud führte im Jahr 2026 mit 44,87 % des Umsatzes und soll bis 2032 mit einer CAGR von 26,74 % wachsen. Die Cloud-Bereitstellung unterstützt ein zentralisiertes Management über Standorte hinweg und eine schnellere Servicekonfiguration.
Welche IoT Netzwerk-Slice-Management Anwendung soll am schnellsten wachsen?
Ultra-Reliable Low-Latency Communications sollen bis 2032 mit einer CAGR von 26,48 % wachsen, da Automatisierung und Fahrzeugkonnektivität in die Produktion übergehen. Der Anwendungsfall erfordert eine definierte Latenz und Zuverlässigkeit für zeitkritische Operationen.
Welche Region hat die stärkste Wachstumsperspektive?
Der Nahe Osten soll bis 2032 mit einer CAGR von 26,21 % wachsen, unterstützt durch Telekommunikationsprogramme in Saudi-Arabien und den VAE. Staatlich geförderte Investitionen in digitale Infrastruktur unterstützen private drahtlose Netzwerke und fortschrittliche Serviceangebote.