
IoTネットワークスライス管理市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
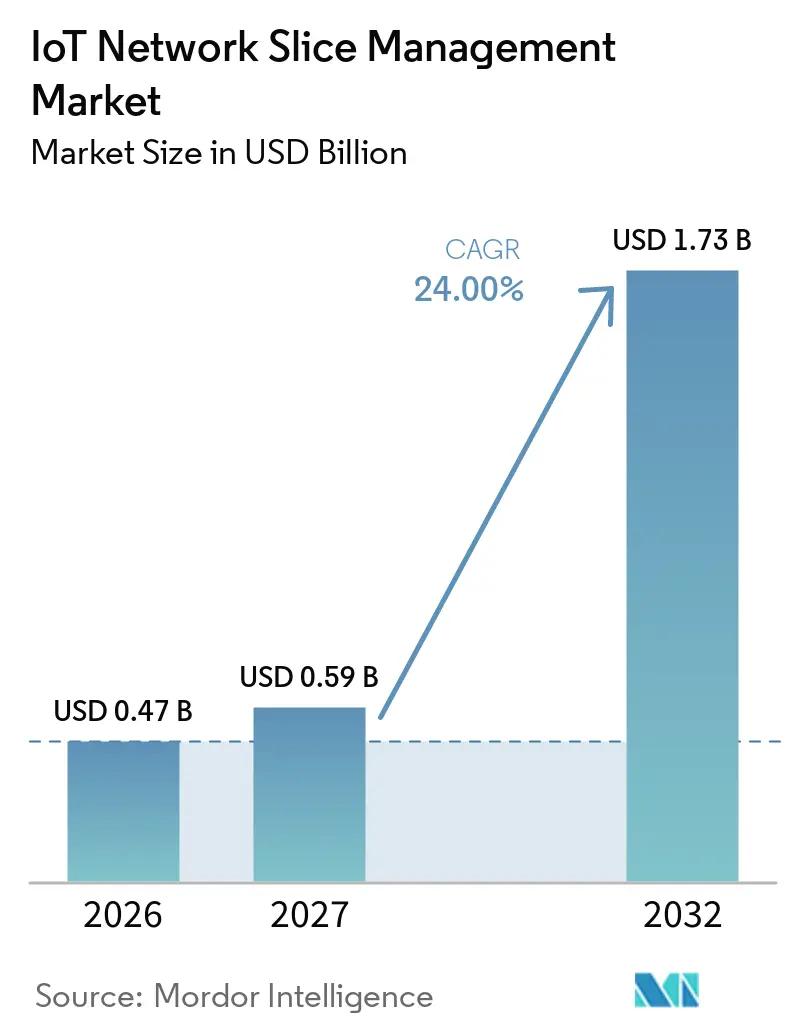
| 市場規模 (2027) | 0.59 十億米ドル |
| 市場規模 (2032) | 1.73 十億米ドル |
| 成長率 (2027 - 2032) | 24.00 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるIoTネットワークスライス管理市場分析
IoTネットワークスライス管理市場規模は、2026年の0.47 ビリオン 米ドルおよび2027年の0.59 ビリオン 米ドルら、2032年までに1.73 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 24.00%を記録すると予測されます。IoTネットワークスライス管理市場は、ベストエフォート型のセルラー接続から、遅延・信頼性・帯域幅のコミットメントが定義された独立したネットワークパーティションへと移行しつつあります。商用5Gスタンドアローンコアはネイティブなネットワークスライス管理機能を利用可能にしている一方、ノンスタンドアローンネットワークは一部の地域において依然として展開オプションを制限しています。この変化により、オペレーターは固定インフラ製品ではなくソフトウェア主導のサービスとして接続性をパッケージ化する手段を得ており、サービス定義は特定のエンタープライズアプリケーションとその運用条件により密接に対応しています。需要が最も強いのは、産業システム、車両、公共サービスが従来のセルラーネットワークでは提供できないトラフィック制御を必要とする分野であり、特に遅延や中断が業務・安全・サービス提供に直接的な影響を及ぼす場面においてその向が顕著です。クラウド、エッジ、エンタープライズサイトにわたる展開を簡素化するベンダーは、技術的なトライアルを継続的なサービス契約へと転換する上で有利な立場にあります。
レポートの主要ポイント
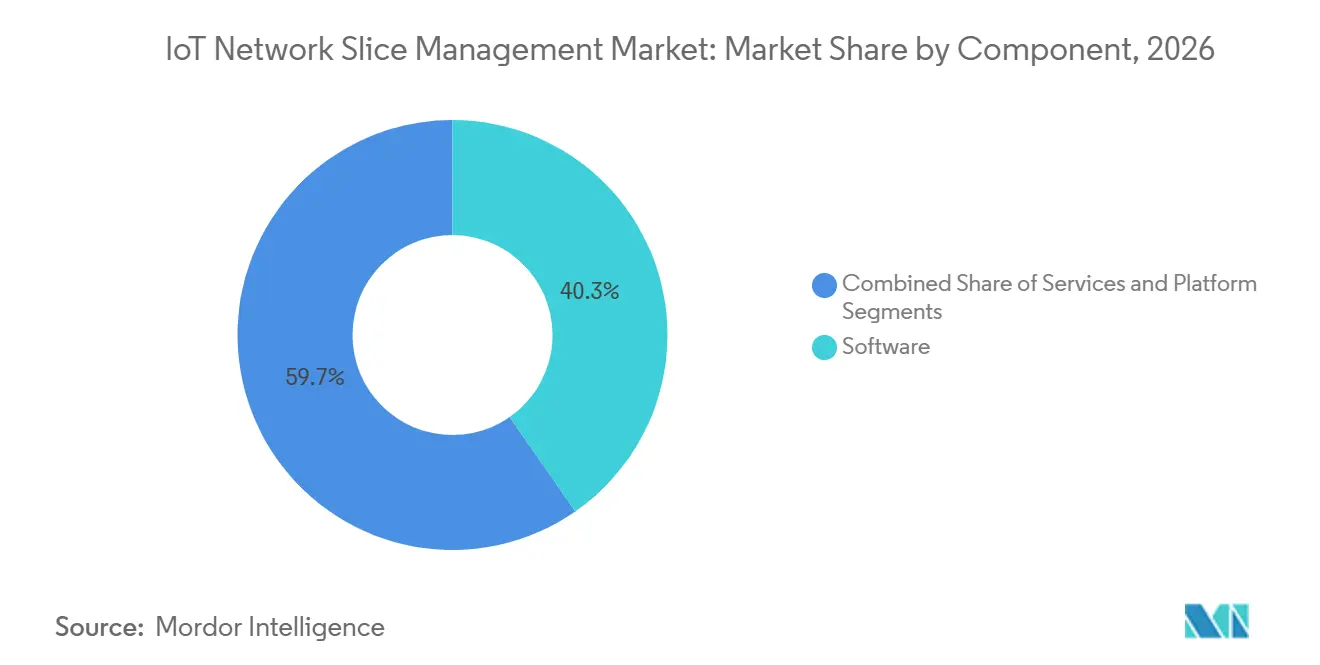
- コンポーネント別では、ソフトウェアが2026年の収益の40.32%を占め、サービスはIoTネットワークスライス管理市場において2032年までにCAGR 25.13%で拡大する見込みです。
- 展開モード別では、クラウドが2026年の収益の44.87%を占め、2032年までにCAGR 26.74%で拡大する見込みです。
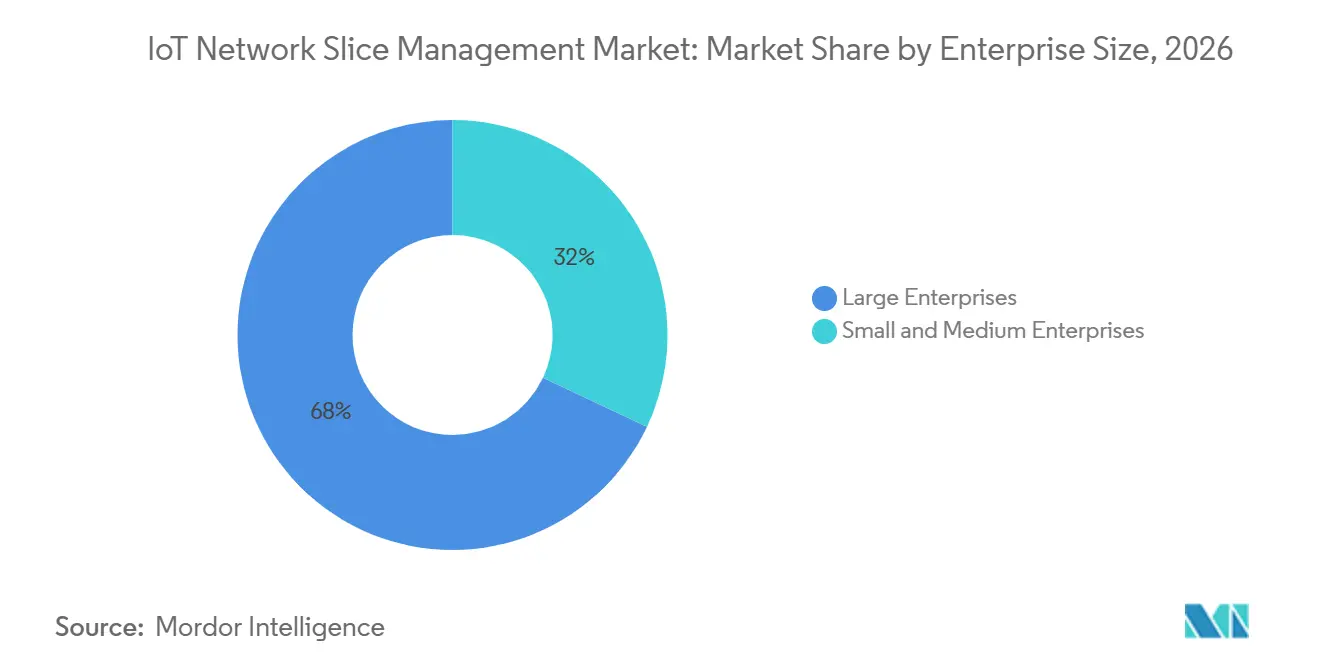
- 企業規模別では、大企業が2026年の収益の67.98%を占め、中小企業はIoTネットワークスライス管理市場において2032年までにCAGR 25.65%で拡大する見込みです。
- アプリケーション別では、拡張モバイルブロードバンドが2026年の収益の25.66%を占め、超高信頼低遅延通信は2032年までにCAGR 26.48%で拡大する見込みです。
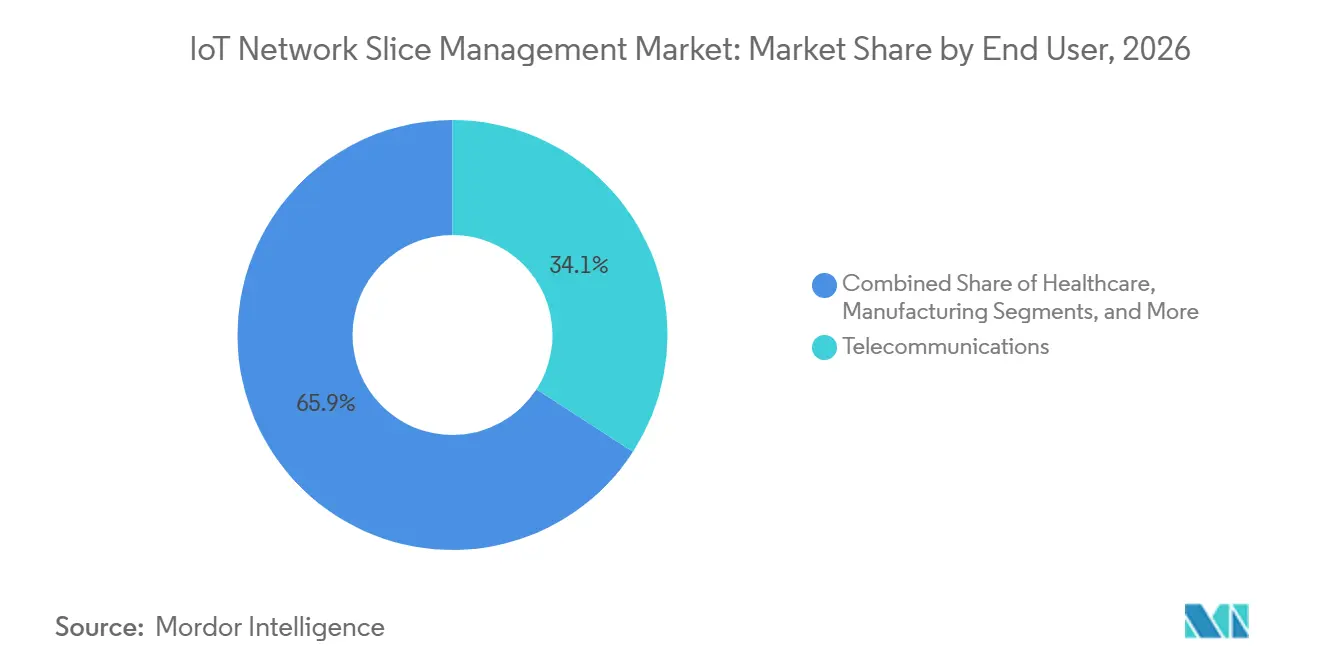
- エンドユーザー別では、通信が2026年の収益の34.14%を占め、自動車はIoTネットワークスライス管理市場において2032年までにCAGR 25.88%で拡大する見込みです。
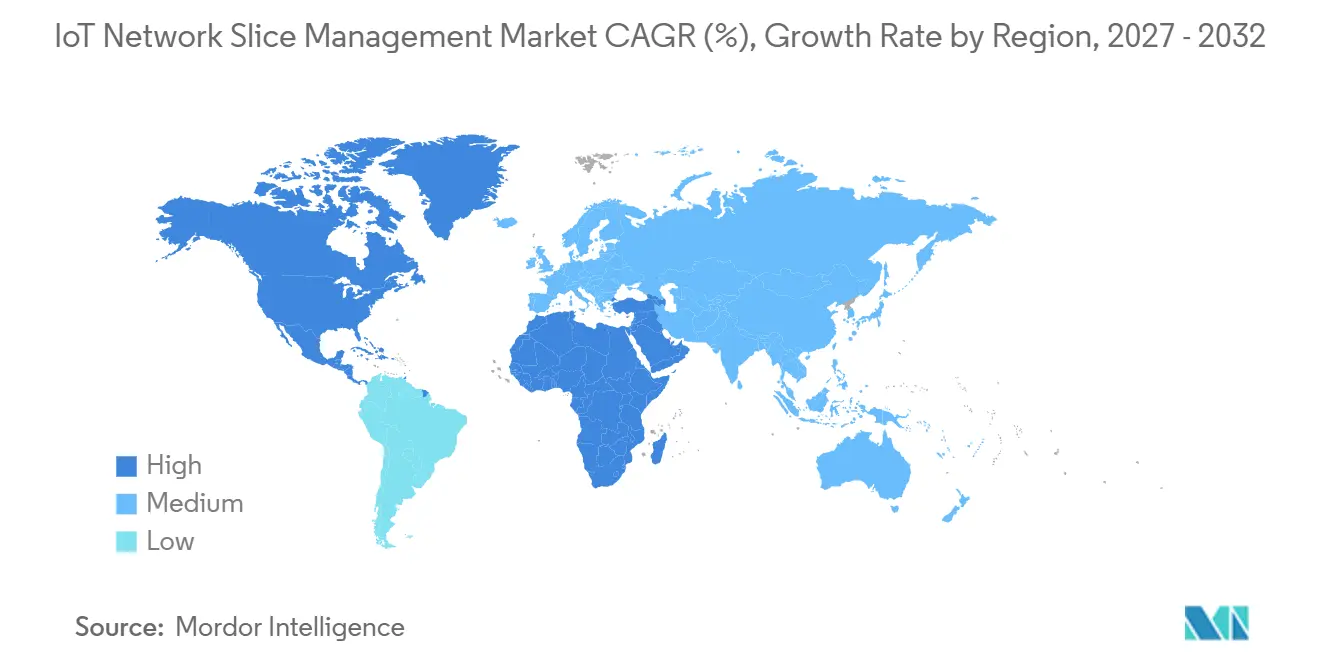
- 地域別では、北米が2026年の収益の29.99%を占め、中東はIoTネットワークスライス管理市場において2032年までにCAGR 26.21%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ネイティブスライス制御を可能にする5Gスタンドアローンの展開 | +4.8% | グローバル | 短期(2年以内) |
| 確定的接続性に対する産業用IoT需要の増大 | +4.3% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| SLAベースの接続性およびサービスとしてのネットワークに対するエンタープライズ需要 | +3.6% | 北米および欧州、湾岸市場での早期獲得 | 中期(2〜4年) |
| エッジコンピューティングおよび分散ユーザープレーン機能の成長 | +2.7% | グローバル、アジア太平洋および北米が主導 | 中期(2〜4年) |
| コネクテッドビークルおよびモバイルIoT向けアプリケーション対応スライス選択 | +2.1% | 北米および欧州、韓国・日本での採用 | 中期(2〜4年) |
| AIを活用したクローズドループスライスアシュアランスとリソース最適化 | +1.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアローンの展開がネイティブスライス制御を可能にする
商用5Gスタンドアローンの展開は、クラウドネイティブコア機能と管理インターフェースを公開するため、ノンスタンドアローンアーキテクチャでは提供できないスライス制御を実現します。Teliaは2026年6月にスウェーデンで、スライシングと低遅延を必要とする緊急サービス、エネルギー、産業用IoT用途向けの商用5Gスタンドアローンサービスとして「Critical IoT Connectivity」を開始しました。[1] 3GPP リリース16以降のリリースは、ネットワークドメインおよびベンダーシステムをまたいだオーケストレーションをサポートする管理インターフェースを提供しています。Nokiaは、1万台のgNodeBを持つネットワークにおいて、自動化によりスライス作成作業を数百時間からほぼリアルタイムの実行へと短縮できると述べています。したがって、IoTネットワークスライス管理市場は、スタンドアローンコアの近代化を完了し、エンタープライズサービス向けのアプリケーションプログラミングインターフェースを公開するオペレーターに有利に働きます。この移行を遅らせるオペレーターは、産業系バイヤーが定義されたサービスコミットメントを要求し始めるにつれ、差別化されたサービスオプションが少なくなるリスクがあります。
確定的接続性に対する産業用IoT需要の増大
ロボット制御、自動搬送車、リアルタイム品質検査は、ベストエフォート型のセルラーサービスでは保証できない予測可能な接続性を必要とします。IEC PAS 63595:2025は、5G時間センシティブネットワーキングとスライシングを、IEC 61508およびIEC 62443を含む産業安全・セキュリティフレームワークに結び付けています。このフレームワークは既存の工場にも関連性があり、5G超高信頼スライスが大規模な土木工事なしに時間センシティブネットワーキングのワイヤレスブリッジとして機能できるためです。中国の2026〜2028年IoT計画は、5Gネットワークスライシングを実現インフラとして位置付け、IoT端末接続数を千億規模に設定しています。同計画はまた、コアIoT産業規模の目標を3.5 トリリオン 人民元(4,820 億 米ドル)以上に設定しています。[2] これらの条件は、産業オートメーションがグリーンフィールドプロジェクトを超えて広がるにつれ、IoTネットワークスライス管理市場を支援します。
SLAベースの接続性およびサービスとしてのネットワークに対するエンタープライズ需要
エンタープライズは、生の帯域幅を購入することから、遅延・信頼性・トラフィック分離に関する契約上のコミットメントを持つサービス階層へと移行しています。AT&TとCiscoは2026年2月に、AT&Tの全国規模のスタンドアローンコアとCisco IoT Control CenterおよびConverged Coreを組み合わせた5Gスタンドアローンネイティブ IoTプラットフォームを稼働させました。[3] このプラットフォームは、コネクテッドビークル、スマートシティ、デジタルヘルスケア向けのプログラマブルスライシングを全国規模でサポートします。アプリケーションプログラミングインターフェースを通じて提供される接続性は、購買決定を運用予算へと移行させ、エンタープライズが専門インフラを所有する必要性を低減できます。NTTは2026年3月に、産業・放送・インフラユーザー向けの常時接続型およびイベントベースの帯域幅予約オプションを備えた5Gスライシングサービスを開始しました。これらのサービス開始により、IoTネットワークスライス管理市場は明確なサービス定義と信頼性の高いSLAモニタリングへの依存度が高まっています。
エッジコンピューティングおよび分散ユーザープレーン機能の成長
ネットワークエッジにおける分散ユーザープレーン機能は、スライスルールが適用される場所を変化させ、管理システムが調整しなければならないポイントの数を増加させます。IEEE WCNC 2025で発表された研究では、ユーザープレーン機能とアプリケーションの共同配置により、研究のベースラインスキームと比較してユーザー受容率が最大17%向上し、プロビジョニングコストが23.4%削減されたことが示されました。[4] 2026年の研究では、トラフィックパターンの変化に伴い5Gネットワーク機能の配置を継続的に再評価する必要があることが示され、静的な設定ではなく自動化された管理の必要性が強まっています。エッジノードが追加されるたびに、ネットワークスライス管理機能が調整しなければならないオーケストレーション状態が拡大します。これにより、IoTネットワークスライス管理市場において階層的な管理と自動化されたユーザープレーン選択への需要が生まれます。エッジベースの展開は、時間クリティカルなトラフィックが遠隔コアを経由するルーティングの遅延を吸収できない場合に特に重要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチドメインおよびマルチベンダーオーケストレーションの複雑性 | -2.9% | グローバル | 短期(2年以内) |
| 高い変革コストと限られた熟練労働力 | -2.0% | 南米、アフリカ、東南アジア | 中期(2〜4年) |
| クロステナントセキュリティとスライス分離リスク | -1.5% | グローバル | 中期(2〜4年) |
| スライスレベルSLAおよびAPIの商業化の不一致 | -1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチドメインおよびマルチベンダーオーケストレーションの複雑性
異なるサプライヤーの無線アクセス、トランスポート、コアネットワークにまたがるスライスは、多数の管理オブジェクト間の調整を必要とします。Nokiaは、自動化なしでは1万ノードのネットワーク全体で単一のスライスを作成するために数百の設定コマンドと数百時間の作業が必要になる可能性があると報告しています。2026年2月に発表されたIEEEの研究では、マルチドメインSLA分解が依然として活発な標準化の対象となっているフェデレーテッドオーケストレーション問題として説明されています。この複雑性は、特化したソフトウェアが魅力的な機能セットを提供する場合でも、エンタープライズバイヤーがフルスタックサプライヤーを選択するよう促します。ETSIのゼロタッチ管理フレームワークと3GPPインターフェースは相互運用性への道筋を提供しますが、統合の実際的な負担を排除するものではありません。この制約は、より高いレベルの自動化が普及するまで、IoTネットワークスライス管理市場におけるスタンドアローンツールの機会を制限します。
高い変革コストと限られた熟練労働力
クラウドネイティブ5Gの採用には、コアのアップグレード、オーケストレーションライセンス、統合サービス、および運用変更への投資が必要です。これらのコストは、5Gスタンドアローンカバレッジがまだ限られている市場において、小規模なオペレーターやエンタープライズにより大きな影響を与えます。スライス管理には、クラウドネイティブネットワーク機能、3GPPインターフェース、SLAエンジニアリングを理解する人材も必要です。この組み合わせは、歴史的にソフトウェア運用よりもネットワークインフラに注力してきた従来の通信チームでは一般的ではありません。南米、アフリカ、東南アジア一部では、スタンドアローン展開スケジュールが北米や欧州より遅れているため、より長い道のりが必要です。マネージドサービスは内部スキルの負担を軽減できますが、IoTネットワークスライス管理市場における販売プロセスを延長し、収益転換を遅らせる可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが最大の収益ポジションを維持し、サービスが加速ソフトウェアは2026年のIoTネットワークスライス管理市場の40.32%を占める見込みであり、オーケストレーションエンジン、ポリシースイート、ネットワークスライス管理機能の実装が商用スライス提供のコアを形成しています。ソフトウェアプラットフォームは、無線アクセス、トランスポート、コア、エンタープライズネットワークドメインにわたるネットワークスライスの作成・変更・アシュアランス・廃止を調整します。これらのドメインはサービスの使用可能性を維持するために連携して動作する必要があります。3GPP リリース17およびリリース18の管理インターフェースをサポートするベンダーは、マルチベンダー環境に対するオペレーターの要件をより適切に満たすことができます。統合管理コンソールは、SLA問題に対処するために運用チームが使用するツールの数を削減しながら、サービスポリシーと顧客が体験するパフォーマンスの関係について技術スタッフにより明確な可視性を提供します。これらのコンソールにより、オペレーターは単一の運用インターフェースを通じてポリシー、パフォーマンス指標、アラームを確認することもできます。
サービスは2032年までにCAGR 25.13%で拡大する見込みであり、これは運用の複雑性を専門プロバイダーに移転する契約に対するエンタープライズの選好を反映しています。多くのエンタープライズは、特にこれらのポリシーが既存の運用技術、クラウドアプリケーション、セキュリティ手順と統合する必要がある場合、サイトおよびパブリックネットワーク全体でスライスポリシーを設計・運用・保証するために必要な内部チームを持っていません。マネージドサービスの取り決めにより、ベンダーは統合、ライフサイクル運用、合意されたパフォーマンス成果に対する責任を担うことができます。2026年3月、EricssonとNokiaはクロスエコシステムのrAppポータビリティを発表し、アプリケーションが両社のオーケストレーションマーケットプレイスで動作できるようにする予定です。IoTネットワークスライス管理産業において、サービスはネットワーク自動化の内部能力を持たない顧客をサポートする手段をサプライヤーに提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
クラウドが規模と最高の拡大率を兼ね備えるクラウド展開は2026年の収益の44.87%を占め、2032年までにCAGR 26.74%で拡大する見込みです。クラウドネイティブネットワーク機能は、集中型オーケストレーショ、ポリシー制御、ライフサイクル管理と自然に整合します。このアプローチにより、オペレーターは地理的に分散した顧客拠点にわたって新しいサービスタイプを導入したり容量を調整したりする際に共通プロセスを適用できます。ホスト型プラットフォームは、IoTワークロードが変化する際に、従来のオンプレミス展開よりも迅速にスライス設定をプロビジョニングおよび変更できます。このモデルはまた、サービスとしてのネットワーク提供を導入することでオペレーターの初期インフラ負担を軽減し、各顧客展開に対して管理インフラを複製するのではなく、共有クラウドリソース上にサービスを構築できるようにします。さらに、クラウド展開は複数サイトにわたってコネクテッドアセットを管理するエンタープライズの集中可視性をサポートします。
オンプレミス展開は、ローカルコントロールプレーン運用または厳格なデータレジデンシーを必要とする防衛、重要インフラ、金融サービスのユーザーにとって引き続き重要です。ハイブリッドアーキテクチャは、特定の工場でローカルユーザープレーン制御を必要としながら、他の場所では集中型クラウドオーケストレーションを使用する産業グループに対応します。これらの取り決めは、集中型ポリシー管理を維持しながら低遅延パフォーマンスを保持できます。NTTの5Gスライシングサービスは、クラウド管理の帯域幅予約が産業システムや会場運営をサポートできることを示しています。したがって、IoTネットワークスライス管理市場は単一の展開アプローチではなく、クラウド、オンプレミス、ハイブリッドの展開モデルをサポートします。
企業規模別:
大企業がリードし、中小企業がアクセスを拡大大企業は2026年のIoTネットワークスライス管理市場収益の67.98%を占める見込みであり、複雑なスライス統合を管理するために必要な規模とガバナンス能力を持っています。オペレーターとの確立された関係は、報告の取り決め、エスカレーションプロセス、小規模バイヤーが確立することが難しい財務条項を含む定義されたサービスコミットメントを持つ複数年契約交渉を促進します。製造オートメーションとヘルスケアデータ伝送は、高いトラフィック量が定義されたパフォーマンスレベルを必要とする場合に投資を正当化できます。大規模組織は多くの場合、SLAコンプライアンスの責任をサプライヤーに割り当てるマネージドサービス契約を使用します。この構造は、詳細なパフォーマンス要件を定義・監視・実施する大規模チームの能力を反映しています。
中小企業は2032年までにCAGR 25.65%で拡大する見込みであり、クラウドネイティブプラットフォームとパッケージ化されたプライベート5G提供が管理の複雑性を低減しています。採用は製造と物流において最も顕著であり、オートメーション要件は高いものの内部技術リソースは限られています。オペレーターはこれらの顧客向けに接続性、管理ソフトウェア、サポートサービスをよりシンプルな提供にバンドルでき、内部チームがネットワークポリシー設定を解釈したり複数の専門サプライヤーを調整したりする必要性を低減します。データ分離要件も、共有ベストエフォートサービスではなく専用スライスの必要性を強化できます。プロバイダーが実装と価格設定を簡素化すれば、IoTネットワークスライス管理市場はより広い顧客基盤に対応できます。
アプリケーション別:
拡張モバイルブロードバンドがリードし、URRLCが本番利用へ移行拡張モバイルブロードバンドは2026年のIoTネットワークスライス管理市場収益の25.66%を占める見込みであり、最大のアプリケーションセグメントとなっています。高スループットスライスは、予測可能な帯域幅が主要要件となるビデオ監視、リモートアセットモニタリング、ブロードバンドIoTバックホールアプリケーションをサポートします。オペレーターがこれらのスライスを早期に導入したのは、その無線設定が超高信頼低遅延通信(URLLC)に必要なものよりも複雑でないためです。このシーケンスにより、オペレーターはスライスプロビジョニングとアシュアランスの実践的な経験を積むことができました。また、帯域幅アシュアランスから低遅延およびミッションクリティカルな接続性提供へと向かう確立された商業的な道筋をサプライヤーに提供し、その後より要求の高いサービスクラスを採用できる顧客基盤を生み出しました。
URRLCは、工場オートメーションと車両対あらゆるもの(V2X)展開がトライアル段階を超えるにつれ、2032年までにCAGR 26.48%で拡大する見込みです。IEEEの研究では、産業用IoTアプリケーションがサブミリ秒の遅延と99.999%の信頼性を必要とする可能性があることが示されています。大規模マシンタイプ通信は、スマートシティや精密農業における高密度センサー展開をサポートし、多数の低電力デバイスが小さなデータパケットを送信しながらネットワークが可視性とポリシー制御を維持する必要があります。産業展開は5Gサービス品質識別子を時間センシティブネットワーキングのサイクルタイムとますます整合させています。IoTネットワークスライス管理産業は、オペレーターがライブネットワークでこれらのコミットメントを維持できることを実証する能力に依存します。
エンドユーザー別:
通信が展開をリードし、自動車が最速の見通しを持つ通信は2026年のIoTネットワークスライス管理市場収益の34.14%を占める見込みであり、オペレーターが管理プラットフォームの主要バイヤーであり、スライス接続性のプロバイダーでもあります。この二重の役割により、オペレーターは内部投資のコスト管理インセンティブと他のセクターへのサービス販売の収益創出インセンティブを持ちます。これは技術投資を差別化されたエンタープライズ接続性提供を開発する能力に直接結び付けます。ヘルスケアプロバイダーはリモートアシスタンスとバイタルサイン遠隔測定に低遅延スライスを使用します。製造業者は生産ライン制御に分離された接続性を使用し、公益事業者は運用技術トラフィックを情報技術トラフィックから分離します。輸送・物流オペレーターも港湾オートメーションとインターモーダル貨物追跡に専用接続性を使用し始めています。
自動車は、車両対あらゆるもの(V2X)サービスが変化するカバレッジエリアにわたって一貫した接続性を必要とするため、2032年までにCAGR 25.88%で拡大する見込みです。3GPP リリース20では、V2Xサービスのアーキテクチャ強化が規定される予定です。AIを活用したスライス移行は、車両がカバレッジゾーンを移動する際のサービス継続性の維持を支援できます。このユースケースは、アプリケーション対応のポリシー決定と一貫したパフォーマンスモニタリングの重要性を高めます。これらの要件は、オペレーターと自動車サプライヤーがネットワーク境界を越えて協力するにつれ、IoTネットワークスライス管理市場に機会を生み出します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南北アメリカのIoTネットワークスライス管理市場
北米は、成熟した5Gスタンドアロン展開とエンタープライズ向けサービスとしてのネットワーク調達に牽引され、2026年のIoTネットワークスライス管理市場において29.99%を占めると予測されています。2026年2月は、AT&TとCiscoが、コネクテッドビークル、スマートシティ、およびヘルスケアアプリケーション向けのスタンドアロンネイティブIoTプラットフォームを商業的に稼働させる見込みです。このロールアウトにより、オペレーターがスライス管理をエンタープライズ制御プラットフォームと統合し、顧客が使い慣れた運用インターフェースを通じて接続サービスの注文、監視、および変更を行えるようになる方法が実証されると期待されています。南米は導入の初期段階にとどまっており、ブラジルでは、マネージドサービス契約を正当化できる大規模な鉱業、農業、および物流組織がサービスを活用しています。
ヨーロッパおよびアジア太平洋地域のIoTネットワークスライス管理市場
ヨーロッパでは、特にドイツ、イギリス、フランスにおいて、インダストリー4.0イニシアチブとデータ主権要件がトラフィックアイソレーションを支援する形で、IoTネットワークスライス管理の導入が進んでいます。欧州電子通信コードおよびEUサイバーレジリエンス法は、規制された環境におけるより制御された接続性支援しています。しかし、ネイティブスライシングはスタンドアロンアーキテクチャに依存しており、ヨーロッパ全域ではその普及がいまだ限定的です。その結果、一部の企業はサービス保証に対する需要と、地域市場で商業的に利用可能な機能との間にギャップを抱えています。Teliaは2026年6月にスウェーデンで商用スタンドアロンスライスサービスを開始する見込みであり、これらのサービスがヨーロッパ市場全体に拡大していることを示しています。アジア太平洋地域は産業用IoTデバイスの大規模な基盤を有しており、中国の政策支援は国内サプライヤーを有利な立場に置いています。
中東・アフリカのIoTネットワークスライス管理市場
中東は、IoTネットワークスライス管理市場において地域別で最も高い成長率となる2032年までのCAGR 26.21%で拡大すると予測されています。サウジアラビアのビジョン2030イニシアチブおよびUAEの通信展開がこの成長を支援しており、オペレーターおよび公共部門プログラムは、プライベートワイヤレスネットワーク、産業デジタル化、および高度なエンタープライサービスをより広範なインフラ投資計画に組み込んでいます。2025年12月には、NokiaとduがUAEに自律型5Gアドバンストスライシングソリューションを展開する見込みです。2025年2月には、Nokia、Cisco、およびACESがサウジアラビアでプライベートワイヤレスネットワークの開発に関する覚書に署名する見込みです。アフリカは依然として初期段階にありますが、スタンドアロンカバレッジの改善に伴い、農業、エネルギー、および物流産業が長期的な機会を提供しています。
競合環境
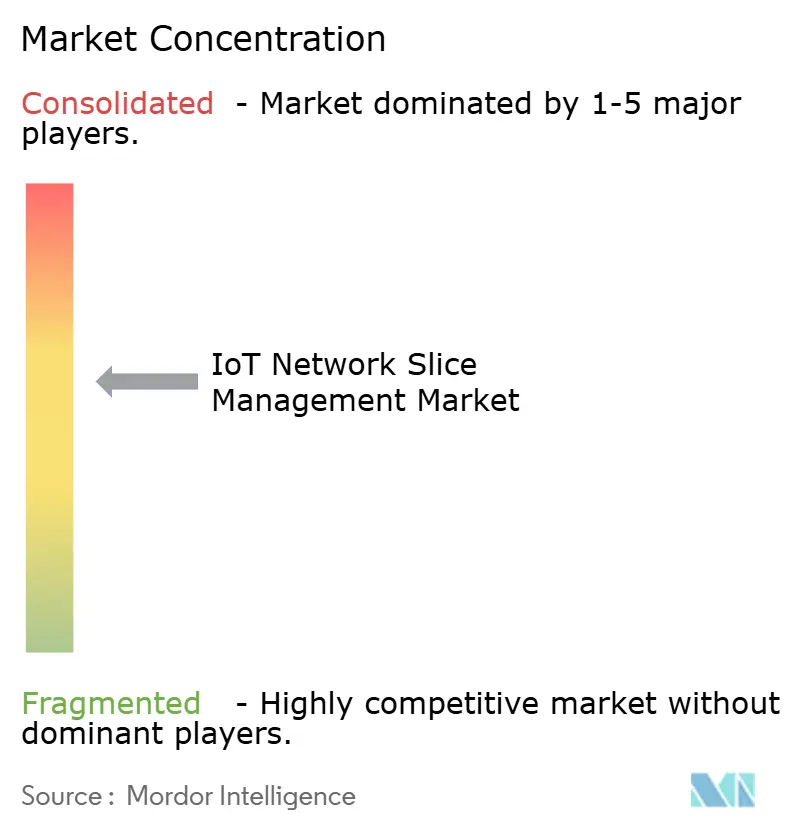
IoTネットワークスライス管理市場は、プラットフォームおよびオーケストレーション層において中程度の集中度を示しており、Ericsson、Nokia、Cisco、Huaweiが幅広い5Gポートフォリオを提供しています。これらの統合技術スタックは、無線、トランスポート、コア、管理の個別サプライヤーを選択する際の顧客リスクを低減します。単一ベンダーは、サービスチェーン全体の統合、アシュアランス、問題解決に対してより明確な責任を担うことができます。2026年3月、EricssonとNokiaは両社のオーケストレーションマーケットプレイスにわたるrAppの利用可能性を発表する予定です。このイニシアチブは、マルチベンダー環境における自動化アプリケーションの実用的な価値を高め、オーケストレーションのみに特化した小規模サプライヤーの競争閾値を引き上げることが期待されます。
Nokiaの2025年12月のduとの展開計画では、AirScaleベースステーション、MantaRayオーケストレーション、機械学習駆動のrAppを組み合わせて無線スライスポリシーを調整することが期待されています。このプロジェクトは、オペレーターが長時間の手動設定プロセスに頼ることなく変化する需要に応じてリソースとポリシーを調整する必要があるため、クローズドループオートメーションとアシュアランスを主要な差別化要因として強調しています。Ciscoの2026年2月のAT&Tとの協業計画では、全国規模のスタンドアローンコアとIoT Control CenterおよびConverged Coreを組み合わせることが期待されています。IBMとMicrosoftは、コアプラットフォームを中心としたデータ分析とアシュアランス能力の重要性を反映し、オペレーターパートナーシップを通じて分析とインテント変換に取り組んでいます。
中小企業向けのクラウドネイティブツール、およびパブリックとオンプレミスの5Gスライスを調整するハイブリッドソリューションにおいてホワイトスペースの機会が残っています。これらの機会は、機密性の高いワークロードに対するローカル制御を維持しながら簡素化された展開を必要とする顧客に特に関連しています。Aarna Networks、Mavenir、Celonaは、オープンなクラウドネイティブアーキテクチャを提供することでこれらのセグメントで競合しています。ETSIのゼロタッチ管理作業は、マルチベンダー相互運用性の主張に対する標準リファレンスを提供します。IoTネットワークスライス管理産業は引き続き専門プロバイダーに機会を提供していますが、顧客がサービス成果に対する説明責任、明確な商業的所有権、ネットワークライフサイクル全体にわたる予測可能なサポートを優先する場合、統合ベンダーが優位性を持ちます。
IoTネットワークスライス管理産業リーダー
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
ZTE Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
IoTネットワークスライス管理市場 このレポートでカバーされる企業
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Cisco Systems, Inc.
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- NEC Corporation
- Amdocs Limited
- Mavenir Systems, Inc.
- Hewlett Packard Enterprise Company
- Ciena Corporation
- Juniper Networks, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
- NTT DOCOMO, INC.
- BT Group plc
- Orange S.A.
- Türk Telekomünikasyon A.Ş.
- Aarna Networks, Inc.
- Parallel Wireless, Inc.
- Celona, Inc.
- Keysight Technologies, Inc.
- NetScout Systems, Inc.
最近の産業開発事情 IoTネットワークスライス管理市場
- 2026年6月:Telia スウェーデンは「Critical IoT Connectivity」を開始しました。これはスウェーデンで初めて商業的に利用可能な5Gスタンドアローンネットワークスライシングサービスであり、緊急サービス、エネルギー、輸送、産業、ヘルスケアを対象に専用のSLAに裏付けられた帯域幅を提供します。この開始は北欧の商業化マイルストーンを示し、本番IoT展開向けのスライス管理の運用成熟度に対するオペレーターの信頼を示しています。
- 2026年3月:NTT DOCOMOビジネスとNTT DOCOMOは「docomo business Private 5G」プラットフォームの下で「5Gスライシング」を開始し、製造・制御システム向けの常時接続帯域幅予約とスタジアムや大型会場向けのイベントベース予約を提供しました。日本初の大規模B2B 5Gスタンドアローンスライス商用サービスは、アジア太平洋のオペレーターが積極的にベンチマークしているNaaSの価格設定とサービス設計の参照基準を設定しました。
- 2026年3月:EricssonとNokiaはクロスエコシステム協業を発表し、EricssonをNokiaのSMOマーケットプレイスに、NokiaをEricssonのrAppエコシステムに配置し、CSPが共有R1インターフェース標準で両プラットフォームにわたって自動化アプリケーションを展開できるようにしました。この協業は特にマルチベンダーSMO環境を対象とし、市場をレベル4の自律ネットワーク運用に向けて前進させます。
- 2026年2月:AT&TとCiscoは、AT&Tの全国規模の5Gスタンドアローンコアとシスコのモビリティサービスプラットフォーム、IoT Control Center、Converged Coreを統合した5Gスタンドアローンネイティブ IoTプラットフォームを商用稼働させ、コネクテッドビークル、スマートシティ、デジタルヘルスケア向けのプログラマブルネットワークスライシングを全国規模で実現しました。この展開は米国における最初の全国規模のエンタープライズIoTスライス管理商用稼働の一つを表しています。
グローバルIoTネットワークスライス管市場レポートの範囲
IoTネットワークスライス管理市場レポートは、コンポーネント(ソフトウェア、サービス、プラットフォーム)、展開モード(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、アプリケーション(大規模マシンタイプ通信、超高信頼低遅延通信、拡張モバイルブロードバンド、産業用モノのインターネット、スマートシティ)、エンドユーザー(通信、ヘルスケア、製造、自動車、エネルギー・公益事業、輸送・物流)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| プラットフォーム |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 大規模マシンタイプ通信 |
| 超高信頼低遅延通信 |
| 拡張モバイルブロードバンド |
| 産業用モノのインターネット |
| スマートシティ |
| 通信 |
| ヘルスケア |
| 製造 |
| 自動車 |
| エネルギー・公益事業 |
| 輸送・物流 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| プラットフォーム | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 大規模マシンタイプ通信 | |
| 超高信頼低遅延通信 | ||
| 拡張モバイルブロードバンド | ||
| 産業用モノのインターネット | ||
| スマートシティ | ||
| エンドユーザー別 | 通信 | |
| ヘルスケア | ||
| 製造 | ||
| 自動車 | ||
| エネルギー・公益事業 | ||
| 輸送・物流 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
レポートで回答される主要な質問
IoTネットワークスライス管理市場の規模はどのくらいですか?
IoTネットワークスライス管理市場は2027年に0.59 ビリオン 米ドルと予測され、CAGR 24.00%で2032年までに1.73 ビリオン 米ドルに達する見込みです。この推計は、マネージドエンタープライズ接続性向けのスタンドアローン5Gコア機能の利用増加を反映しています。
IoTネットワークスライス管理の需要を牽引しているものは何ですか?
スタンドアローン5Gの展開、産業オートメーション、SLAベースのサービス、エッジコンピューティングが制御された接続性への需要を高めています。これらの要因は、ユーザーが重要なトラフィックを機密性の低いデータフローから分離するのに役立ちます。
IoTネットワークスライス管理収益をリードするコンポーネントはどれですか?
ソフトウェアは2026年に40.32%で最大のコンポーネントシェアを保持しており、オーケストレーションとポリシーツールがスライス提供の中心であるためです。このセグメントにはライフサイクル制御、サービスアシュアランス、ポリシー調整の機能が含まれます。
最も強い見通しを持つ展開モデルはどれですか?
クラウドは2026年の収益の44.87%でリードし、2032年までにCAGR 26.74%で拡大する見込みです。クラウド提供はサイト間の集中管理とより迅速なサービス設定をサポートします。
最も速く拡大すると予想されるIoTネットワークスライス管理アプリケーションはどれですか?
超高信頼低遅延通信は、オートメーションと車両接続が本番段階に入るにつれ、2032年までにCAGR 26.48%で成長する見込みです。このユースケースは時間クリティカルな運用のために定義された遅延と信頼性を必要とします。
最も強い成長見通しを持つ地域はどこですか?
中東は2032年までにCAGR 26.21%で拡大する見込みであり、サウジアラビアとUAEの通信プログラムに支援されています。政府主導のデジタルインフラ投資がプライベートワイヤレスと高度なサービス提供を支援しています。