
Tamaño y Participación del Mercado de Gestión de Segmentos de Red IoT
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 24.00 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
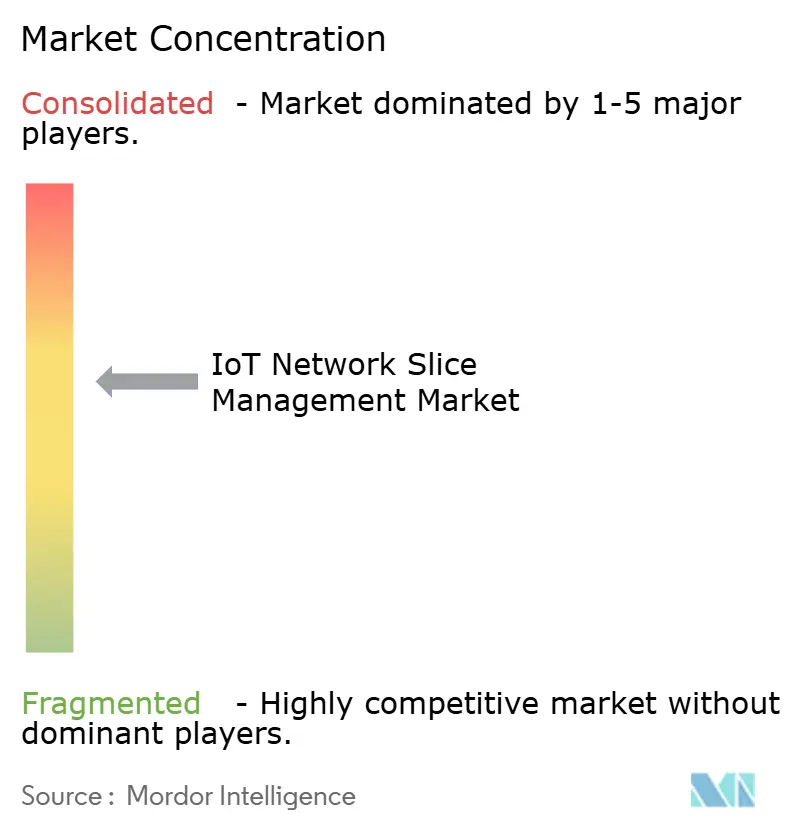
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Segmentos de Red IoT por Mordor Intelligence
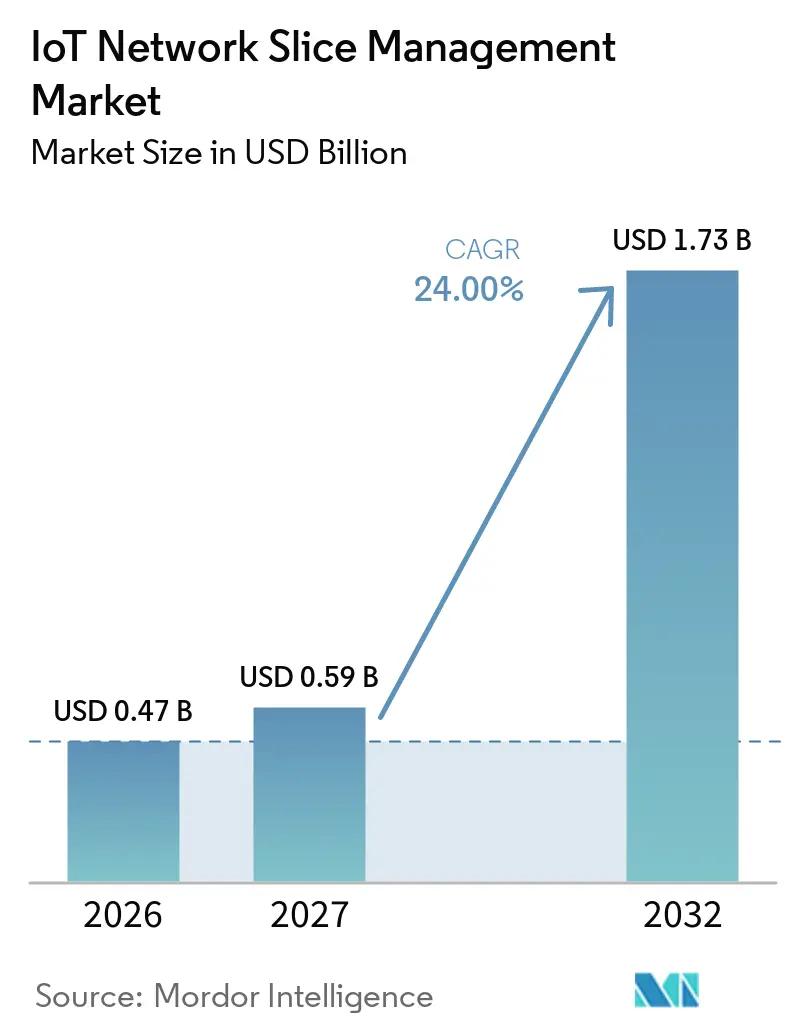
Se proyecta que el tamaño del mercado de gestión de segmentos de red IoT se expanda desde 0,47 mil millones de USD en 2026 y 0,59 mil millones de USD en 2027 hasta 1,73 mil millones de USD en 2032, registrando una CAGR del 24,00% entre 2027 y 2032. El mercado de gestión de segmentos de red IoT está transitando desde la conectividad celular de mejor esfuerzo hacia particiones de red aisladas con compromisos definidos de latencia, confiabilidad y ancho de banda. Los núcleos 5G autónomos comerciales están poniendo a disposición funciones nativas de gestión de segmentos de red, mientras que las redes no autónomas aún limitan las opciones de implementación en varias regiones. Este cambio ofrece a los operadores una vía para empaquetar la conectividad como un servicio basado en software en lugar de un producto de infraestructura fija, con definiciones de servicio que se alinean más estrechamente con aplicaciones empresariales específicas y sus condiciones operativas. La demanda es más fuerte donde los sistemas industriales, los vehículos y los servicios públicos requieren un control del tráfico que las redes celulares convencionales no pueden proporcionar, especialmente cuando un retraso o una interrupción tiene consecuencias directas operativas, de seguridad o de prestación de servicios. Los proveedores que simplifican la implementación en entornos de nube, borde y sitios empresariales están mejor posicionados para convertir las pruebas técnicas en contratos de servicio recurrentes.
Conclusiones Clave del Informe
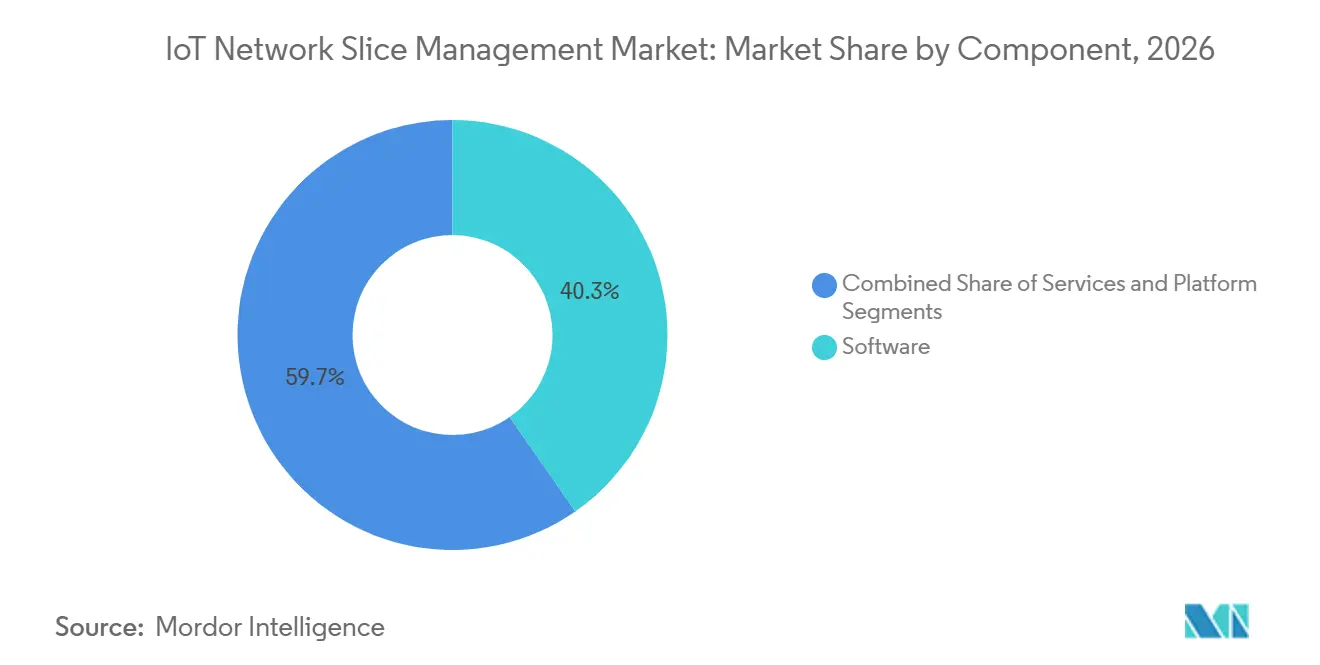
- Por componente, el software representó el 40,32% de los ingresos en 2026, mientras que se espera que los servicios se expandan a una CAGR del 25,13% hasta 2032 en el mercado de gestión de segmentos de red IoT.
- Por modo de implementación, la nube representó el 44,87% de los ingresos en 2026 y se espera que se expanda a una CAGR del 26,74% hasta 2032.
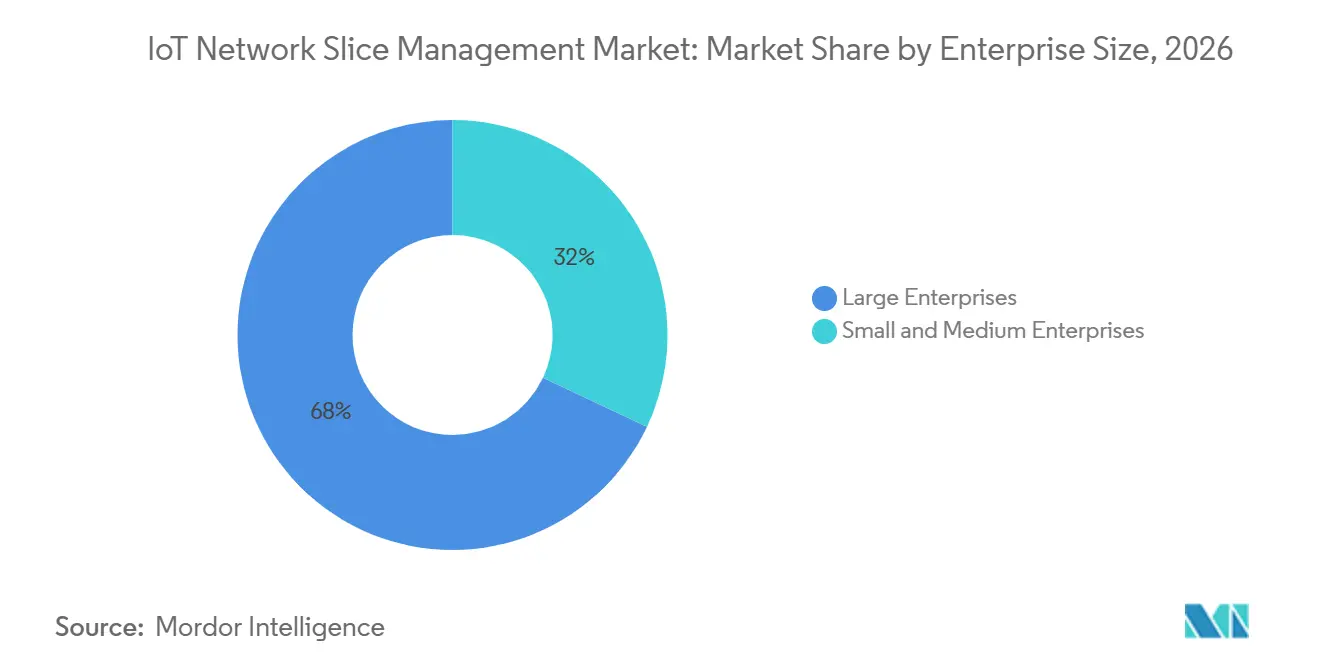
- Por tamaño de empresa, las grandes empresas representaron el 67,98% de los ingresos en 2026, mientras que se espera que las pequeñas y medianas empresas se expandan a una CAGR del 25,65% hasta 2032 en el mercado de gestión de segmentos de red IoT.
- Por aplicación, la banda ancha móvil mejorada representó el 25,66% de los ingresos en 2026, mientras que se espera que las comunicaciones ultra-confiables de baja latencia se expandan a una CAGR del 26,48% hasta 2032.
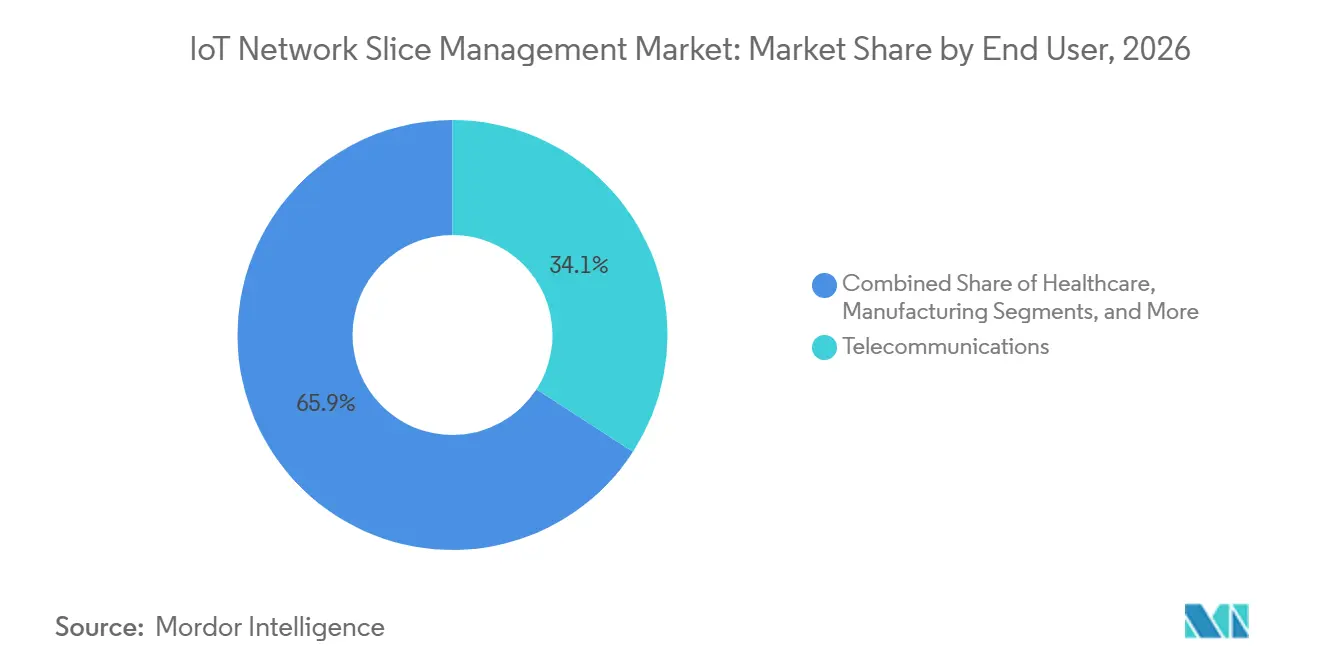
- Por usuario final, las telecomunicaciones representaron el 34,14% de los ingresos en 2026, mientras que se espera que el sector automotriz se expanda a una CAGR del 25,88% hasta 2032 en el mercado de gestión de segmentos de red IoT.
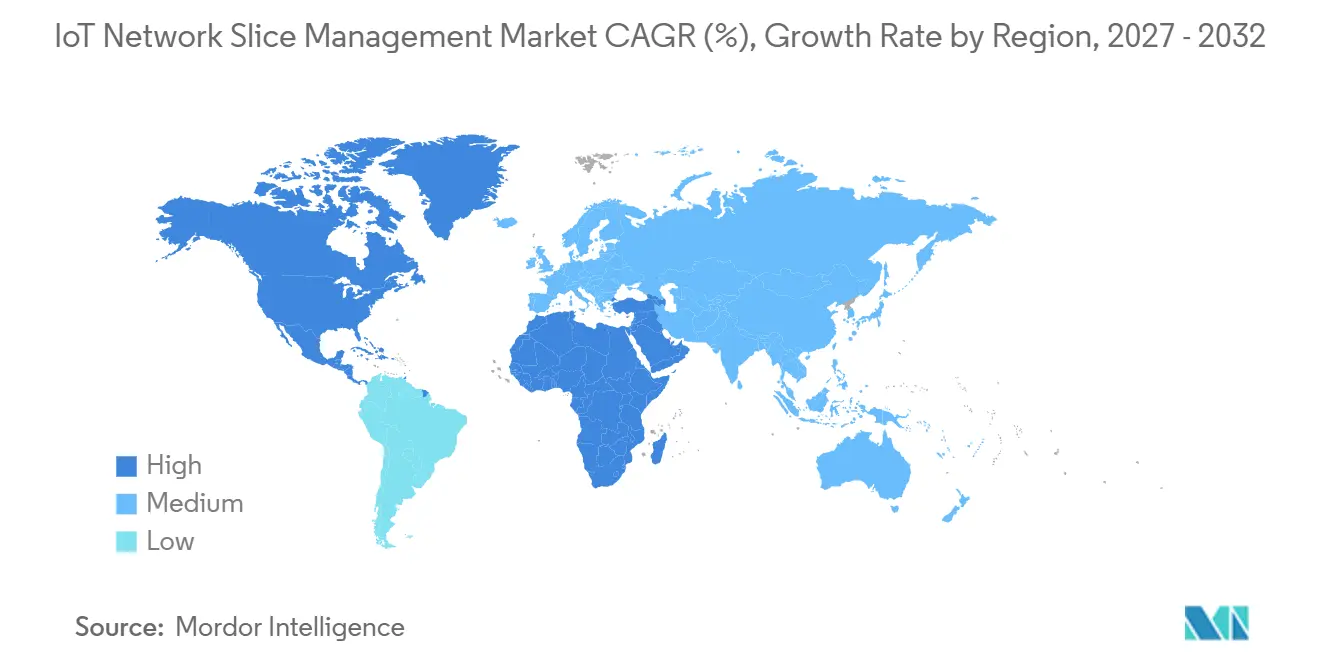
- Por geografía, América del Norte representó el 29,99% de los ingresos en 2026, mientras que se espera que Oriente Medio se expanda a una CAGR del 26,21% hasta 2032 en el mercado de gestión de segmentos de red IoT.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Despliegues 5G Autónomos que Habilitan el Control Nativo de Segmentos | +4.8% | Global | Corto plazo (≤ 2 años) |
| Creciente Demanda de IoT Industrial por Conectividad Determinista | +4.3% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2–4 años) |
| Demanda Empresarial de Conectividad Basada en SLA y Red como Servicio | +3.6% | América del Norte y Europa, con ganancias tempranas en mercados del Golfo | Mediano plazo (2–4 años) |
| Crecimiento de la Computación en el Borde y Funciones de Plano de Usuario Distribuidas | +2.7% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Selección de Segmentos Consciente de Aplicaciones para Vehículos Conectados e IoT Móvil | +2.1% | América del Norte y Europa, con adopción en Corea del Sur y Japón | Mediano plazo (2–4 años) |
| Aseguramiento de Segmentos en Bucle Cerrado Asistido por IA y Optimización de Recursos | +1.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Despliegues 5G Autónomos Habilitan el Control Nativo de Segmentos
El despliegue comercial de 5G autónomo habilita el control de segmentos que las arquitecturas no autónomas no pueden ofrecer, ya que expone funciones de núcleo nativas de la nube e interfaces de gestión. Telia lanzó Critical IoT Connectivity en Suecia en junio de 2026 como un servicio comercial 5G autónomo para servicios de emergencia, energía y usos de IoT industrial que requieren segmentación y baja latencia.[1] La versión 16 de 3GPP y versiones posteriores proporcionan interfaces de gestión que admiten la orquestación entre dominios de red y sistemas de proveedores. Nokia afirma que la automatización puede reducir el trabajo de creación de segmentos de cientos de horas a una ejecución casi en tiempo real en una red con 10.000 gNodeBs. El mercado de gestión de segmentos de red IoT, por lo tanto, favorece a los operadores que completan la modernización del núcleo autónomo y exponen interfaces de programación de aplicaciones para servicios empresariales. Los operadores que retrasen esta migración corren el riesgo de tener menos opciones de servicio diferenciadas a medida que los compradores industriales comiencen a solicitar compromisos de servicio definidos.
Creciente Demanda de IoT Industrial por Conectividad Determinista
El control robótico, los vehículos de guiado automático y la inspección de calidad en tiempo real necesitan una conectividad predecible que el servicio celular de mejor esfuerzo no puede garantizar. La norma IEC PAS 63595:2025 vincula las redes sensibles al tiempo 5G y la segmentación con los marcos de seguridad industrial, incluidos IEC 61508 e IEC 62443. Este marco es relevante para las fábricas existentes porque un segmento ultra-confiable 5G puede actuar como un puente inalámbrico para redes sensibles al tiempo sin obras civiles extensas. El plan de IoT 2026-2028 de China identifica la segmentación de red 5G como infraestructura habilitadora y fija como objetivo las conexiones de terminales IoT a una escala de cien mil millones. El plan también establece un objetivo de escala de la industria central de IoT superior a CNY 3,5 billones (482 mil millones de USD).[2] Estas condiciones respaldan el mercado de gestión de segmentos de red IoT a medida que la automatización industrial se extiende más allá de los proyectos en nuevas instalaciones.
Demanda Empresarial de Conectividad Basada en SLA y Red como Servicio
Las empresas están pasando de adquirir ancho de banda bruto a niveles de servicio con compromisos contractuales sobre latencia, confiabilidad y aislamiento del tráfico. AT&T y Cisco activaron en febrero de 2026 una plataforma IoT nativa 5G autónoma que combina el núcleo autónomo nacional de AT&T con Cisco IoT Control Center y Converged Core.[3] La plataforma admite segmentación programable para vehículos conectados, ciudades inteligentes y atención médica digital a escala nacional. La conectividad entregada a través de una interfaz de programación de aplicaciones puede trasladar las decisiones de compra hacia los presupuestos operativos y reducir la necesidad de que las empresas posean infraestructura especializada. NTT lanzó su servicio de Segmentación 5G en marzo de 2026 con opciones de reserva de ancho de banda siempre activa y basada en eventos para usuarios industriales, de radiodifusión e infraestructura. Estos lanzamientos hacen que el mercado de gestión de segmentos de red IoT dependa más de definiciones de servicio claras y un monitoreo confiable de SLA.
Crecimiento de la Computación en el Borde y Funciones de Plano de Usuario Distribuidas
Las funciones de plano de usuario distribuidas en el borde de la red desplazan el lugar donde se aplican las reglas de segmento y aumentan el número de puntos que los sistemas de gestión deben coordinar. Una investigación presentada en IEEE WCNC 2025 encontró que la colocación conjunta de funciones de plano de usuario y aplicaciones mejoró la aceptación del usuario hasta en un 17% y redujo los costos de aprovisionamiento en un 23,4% en comparación con los esquemas de referencia del estudio.[4] Un estudio de 2026 encontró que la colocación de funciones de red 5G necesita una reevaluación continua a medida que cambian los patrones de tráfico, lo que fortalece el argumento a favor de la gestión automatizada en lugar de la configuración estática. Cada nodo de borde adicional amplía el estado de orquestación que la función de gestión de segmentos de red debe reconciliar. Esto crea demanda de gestión jerárquica y selección automatizada del plano de usuario en el mercado de gestión de segmentos de red IoT. Las implementaciones basadas en el borde son particularmente relevantes cuando el tráfico crítico en el tiempo no puede absorber el retraso del enrutamiento a través de un núcleo distante.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Complejidad de Orquestación Multi-Dominio y Multi-Proveedor | -2.9% | Global | Corto plazo (≤ 2 años) |
| Altos Costos de Transformación y Fuerza Laboral Especializada Limitada | -2.0% | América del Sur, África y Sudeste Asiático | Mediano plazo (2–4 años) |
| Riesgo de Seguridad Multi-Inquilino y Aislamiento de Segmentos | -1.5% | Global | Mediano plazo (2–4 años) |
| Comercialización Inconsistente de SLAs y APIs a Nivel de Segmento | -1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Orquestación Multi-Dominio y Multi-Proveedor
Un segmento que abarca redes de acceso de radio, transporte y núcleo de diferentes proveedores requiere coordinación entre muchos objetos gestionados. Nokia informa que crear un único segmento en una red de 10.000 nodos puede requerir cientos de comandos de configuración y cientos de horas de trabajo sin automatización. Una investigación del IEEE publicada en febrero de 2026 describe la descomposición de SLA multi-dominio como un problema de orquestación federada que aún está en proceso de estandarización activa. Esta complejidad lleva a los compradores empresariales a seleccionar un proveedor de pila completa, incluso cuando el software especializado puede ofrecer un conjunto de características atractivo. El marco de gestión de toque cero de ETSI y las interfaces 3GPP proporcionan un camino hacia la interoperabilidad, pero no eliminan la carga práctica de la integración. La restricción limita las oportunidades para herramientas independientes en el mercado de gestión de segmentos de red IoT hasta que niveles más altos de automatización se vuelvan más comunes.
Altos Costos de Transformación y Fuerza Laboral Especializada Limitada
La adopción de 5G nativo de la nube requiere inversión en actualizaciones del núcleo, licencias de orquestación, servicios de integración y cambios operativos. Estos costos afectan más agudamente a los operadores y empresas más pequeños en mercados donde la cobertura 5G autónoma aún es limitada. La gestión de segmentos también requiere personas que comprendan las funciones de red nativas de la nube, las interfaces 3GPP y la ingeniería de SLA. Esta combinación es menos común en los equipos de telecomunicaciones tradicionales, que históricamente se han centrado en la infraestructura de red en lugar de las operaciones de software. América del Sur, África y partes del Sudeste Asiático enfrentan un camino más largo porque los calendarios de despliegue autónomo van por detrás de los de América del Norte y Europa. Los servicios gestionados pueden reducir la carga de habilidades internas, pero también pueden extender el proceso de ventas y retrasar la conversión de ingresos para el mercado de gestión de segmentos de red IoT.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Ocupa la Mayor Posición en Ingresos, Mientras que los Servicios se AceleranSe proyecta que el software represente el 40,32% del mercado de gestión de segmentos de red IoT en 2026, ya que los motores de orquestación, los conjuntos de políticas y las implementaciones de funciones de gestión de segmentos de red forman el núcleo de la entrega comercial de segmentos. Las plataformas de software coordinan la creación, modificación, aseguramiento y retiro de segmentos de red en los dominios de red de acceso de radio, transporte, núcleo y empresa. Estos dominios deben operar juntos para mantener la usabilidad del servicio. Los proveedores que admiten las interfaces de gestión de 3GPP Release 17 y Release 18 pueden satisfacer mejor los requisitos de los operadores para entornos multi-proveedor. Las consolas de gestión unificadas reducen el número de herramientas que los equipos de operaciones utilizan para abordar los problemas de SLA, al tiempo que proporcionan al personal técnico una visibilidad más clara de la relación entre las políticas de servicio y el rendimiento experimentado por el cliente. Estas consolas también permiten a los operadores ver políticas, métricas de rendimiento y alarmas a través de una única interfaz operativa.
Se espera que los servicios se expandan a una CAGR del 25,13% hasta 2032, lo que refleja la preferencia de las empresas por contratos que transfieren la complejidad operativa a proveedores especializados. Muchas empresas carecen de los equipos internos necesarios para diseñar, operar y asegurar políticas de segmentos en sitios y redes públicas, especialmente cuando estas políticas deben integrarse con la tecnología operativa existente, las aplicaciones en la nube y los procedimientos de seguridad. Los acuerdos de servicios gestionados permiten a los proveedores asumir la responsabilidad de la integración, las operaciones del ciclo de vida y los resultados de rendimiento acordados. En marzo de 2026, se espera que Ericsson y Nokia anuncien la portabilidad de rApps entre ecosistemas, lo que permitirá que las aplicaciones operen en los mercados de orquestación de ambas empresas. Dentro de la industria de gestión de segmentos de red IoT, los servicios proporcionan a los proveedores un medio para apoyar a los clientes que carecen de capacidades internas de automatización de redes.

Por Modo de Implementación:
La Nube Combina Escala con la Mayor Tasa de ExpansiónSe proyecta que la implementación en la nube represente el 44,87% de los ingresos en 2026 y se expanda a una CAGR del 26,74% hasta 2032. Las funciones de red nativas de la nube se alinean naturalmente con la orquestación centralizada, el control de políticas y la gestión del ciclo de vida. Este enfoque permite a los operadores aplicar procesos comunes al introducir nuevos tipos de servicio o ajustar la capacidad en ubicaciones de clientes geográficamente dispersas. Las plataformas alojadas pueden aprovisionar y modificar la configuración de segmentos más rápidamente que las implementaciones locales tradicionales cuando las cargas de trabajo de IoT cambian. El modelo también reduce la carga de infraestructura inicial para los operadores al introducir ofertas de red como servicio, lo que les permite construir servicios sobre recursos de nube compartidos en lugar de duplicar la infraestructura de gestión para cada implementación de cliente. Además, la implementación en la nube admite visibilidad centralizada para las empresas que gestionan activos conectados en múltiples sitios.
La implementación local sigue siendo relevante para los usuarios en defensa, infraestructura crítica y servicios financieros que requieren operaciones del plano de control local o estricta residencia de datos. Las arquitecturas híbridas sirven a grupos industriales que requieren control del plano de usuario local en plantas específicas mientras utilizan orquestación centralizada en la nube en otros lugares. Estos acuerdos pueden preservar el rendimiento de baja latencia mientras mantienen la gestión centralizada de políticas. El servicio de Segmentación 5G de NTT demuestra cómo la reserva de ancho de banda gestionada en la nube puede apoyar sistemas industriales y operaciones de recintos. Por lo tanto, el mercado de gestión de segmentos de red IoT admite modelos de implementación en la nube, local e híbrido en lugar de un único enfoque de implementación.
Por Tamaño de Empresa:
Las Grandes Empresas Lideran, Mientras que las Empresas Más Pequeñas Ganan AccesoSe proyecta que las grandes empresas representen el 67,98% de los ingresos del mercado de gestión de segmentos de red IoT en 2026, ya que poseen la escala y las capacidades de gobernanza necesarias para gestionar la integración compleja de segmentos. Sus relaciones establecidas con los operadores también facilitan las negociaciones de contratos plurianuales con compromisos de servicio definidos, incluidos acuerdos de informes, procesos de escalada y disposiciones financieras que los compradores más pequeños pueden encontrar difíciles de establecer. La automatización de la manufactura y la transmisión de datos de salud pueden justificar la inversión cuando los altos volúmenes de tráfico requieren niveles de rendimiento definidos. Las grandes organizaciones a menudo utilizan acuerdos de servicios gestionados que asignan las responsabilidades de cumplimiento de SLA a los proveedores. Esta estructura refleja la capacidad de los equipos más grandes para definir, monitorear y hacer cumplir requisitos de rendimiento detallados.
Se espera que las pequeñas y medianas empresas se expandan a una CAGR del 25,65% hasta 2032, a medida que las plataformas nativas de la nube y las ofertas de 5G privado preempaquetadas reducen la complejidad de gestión. La adopción es más visible en manufactura y logística, donde los requisitos de automatización son altos pero los recursos tecnológicos internos son limitados. Los operadores pueden agrupar conectividad, software de gestión y servicios de soporte en ofertas más simples para estos clientes, reduciendo la necesidad de que los equipos internos interpreten la configuración de políticas de red o coordinen múltiples proveedores especializados. Los requisitos de aislamiento de datos también pueden fortalecer el argumento a favor de un segmento dedicado en lugar de un servicio de mejor esfuerzo compartido. El mercado de gestión de segmentos de red IoT puede atender a una base de clientes más amplia si los proveedores simplifican la implementación y los precios.
Por Aplicación:
La Banda Ancha Móvil Mejorada Lidera, Mientras que las URLLC Pasan a Uso en ProducciónSe proyecta que la banda ancha móvil mejorada represente el 25,66% de los ingresos del mercado de gestión de segmentos de red IoT en 2026, convirtiéndola en el segmento de aplicación más grande. Los segmentos de alto rendimiento admiten vigilancia por video, monitoreo remoto de activos y aplicaciones de backhaul de IoT de banda ancha, donde el ancho de banda predecible representa el requisito principal. Los operadores introdujeron estos segmentos temprano porque sus configuraciones de radio son menos complejas que las requeridas para las comunicaciones ultra-confiables de baja latencia (URLLC). Esta secuencia permitió a los operadores adquirir experiencia práctica en el aprovisionamiento y aseguramiento de segmentos. También creó una base de clientes que posteriormente puede adoptar clases de servicio más exigentes, proporcionando a los proveedores un camino comercial establecido desde el aseguramiento del ancho de banda hasta las ofertas de conectividad de baja latencia y de misión crítica.
Se espera que las URLLC se expandan a una CAGR del 26,48% hasta 2032 a medida que la automatización de fábricas y las implementaciones de vehículo a todo superen la etapa de prueba. La investigación del IEEE indica que las aplicaciones de IoT industrial pueden requerir latencia de submilisegundos y confiabilidad de cinco nueves. Las comunicaciones masivas de tipo máquina admiten implementaciones densas de sensores en ciudades inteligentes y agricultura de precisión, donde numerosos dispositivos de bajo consumo pueden transmitir pequeños paquetes de datos mientras la red debe mantener visibilidad y control de políticas. Las implementaciones industriales alinean cada vez más los identificadores de calidad de servicio 5G con los tiempos de ciclo de redes sensibles al tiempo. La industria de gestión de segmentos de red IoT dependerá de la capacidad de los operadores para demostrar que pueden mantener estos compromisos en redes en producción.
Por Usuario Final:
Las Telecomunicaciones Lideran el Despliegue, Mientras que el Sector Automotriz Tiene las Perspectivas Más RápidasSe proyecta que las telecomunicaciones representen el 34,14% de los ingresos del mercado de gestión de segmentos de red IoT en 2026, ya que los operadores son los principales compradores de plataformas de gestión y proveedores de conectividad segmentada. Este doble rol otorga a los operadores un incentivo de control de costos para invertir internamente y un incentivo de generación de ingresos para vender servicios a otros sectores. Vincula directamente la inversión tecnológica con su capacidad para desarrollar ofertas de conectividad empresarial diferenciadas. Los proveedores de atención médica utilizan segmentos de baja latencia para asistencia remota y telemetría de signos vitales. Los fabricantes utilizan conectividad aislada para el control de líneas de producción, mientras que las empresas de servicios públicos separan el tráfico de tecnología operativa del tráfico de tecnología de la información. Los operadores de transporte y logística también están comenzando a utilizar conectividad dedicada para la automatización de puertos y el seguimiento de carga intermodal.
Se espera que el sector automotriz se expanda a una CAGR del 25,88% hasta 2032, ya que los servicios de vehículo a todo requieren conectividad consistente en áreas de cobertura cambiantes. Se espera que 3GPP Release 20 especifique mejoras arquitectónicas para los servicios de vehículo a todo. La migración de segmentos asistida por IA puede ayudar a mantener la continuidad del servicio a medida que los vehículos se mueven a través de zonas de cobertura. Este caso de uso aumenta la importancia de las decisiones de política conscientes de la aplicación y el monitoreo consistente del rendimiento. Estos requisitos crean oportunidades en el mercado de gestión de segmentos de red IoT a medida que los operadores y los proveedores automotrices colaboran a través de los límites de la red.
Análisis Geográfico
Mercado de Gestión de Segmentos de Red IoT en las Américas
Se proyecta que América del Norte representará el 29,99% del mercado de gestión de segmentos de red IoT en 2026, impulsado por despliegues maduros de 5G independiente y la adquisición empresarial de red como servicio. En febrero de 2026, se espera que AT&T y Cisco activen comercialmente una plataforma IoT nativa independiente para vehículos conectados, ciudades inteligentes y aplicaciones de atención médica. Se espera que este despliegue demuestre cómo los operadores pueden integrar la gestión de segmentos con plataformas de control empresarial, permitiendo a los clientes solicitar, supervisar y modificar servicios de conectividad a través de interfaces operativas familiares. América del Sur se encuentra en una etapa más temprana de adopción, con Brasil atendiendo a organizaciones más grandes de minería, agricultura y logística que pueden justificar contratos de servicios gestionados.
Mercado de Gestión de Segmentos de Red IoT en Europa y Asia-Pacífico
Europa está siendo testigo de la adopción de la gestión de segmentos de red IoT, particularmente en Alemania, el Reino Unido y Francia, donde las iniciativas de Industria 4.0 y los requisitos de soberanía de datos respaldan el aislamiento del tráfico. El Código Europeo de Comunicaciones Electrónicas y la Ley de Resiliencia Cibernética de la UE apoyan una conectividad más controlada en entornos regulados. Sin embargo, la segmentación nativa depende de una arquitectura independiente, que sigue siendo limitada en toda Europa. Como resultado, algunas empresas enfrentan una brecha entre su demanda de garantías de servicio y las capacidades disponibles comercialmente en sus mercados locales. Se espera que Telia lance servicios comerciales de segmentos independientes en Suecia en junio de 2026, lo que indica que estos servicios se están expandiendo por los mercados europeos. Asia-Pacífico cuenta con una gran base de dispositivos IoT industriales, mientras que el apoyo político de China posiciona favorablemente a los proveedores nacionales.
Mercado de Gestión de Segmentos de Red IoT en Oriente Medio y África
Se espera que Oriente Medio se expanda a una CAGR del 26,21% hasta 2032, la tasa más alta entre las regiones del mercado de gestión de segmentos de red IoT. Las iniciativas Visión 2030 de Arabia Saudita y los despliegues de telecomunicaciones de los Emiratos Árabes Unidos respaldan este crecimiento, ya que los operadores y los programas del sector público incorporan redes inalámbricas privadas, digitalización industrial y servicios empresariales avanzados en planes de inversión en infraestructura más amplios. En diciembre de 2025, se espera que Nokia y du desplieguen una solución autónoma de segmentación 5G Avanzada en los Emiratos Árabes Unidos. En febrero de 2025, se espera que Nokia, Cisco y ACES firmen un memorando de entendimiento en Arabia Saudita para desarrollar redes inalámbricas privadas. África se encuentra en sus primeras etapas, pero sus industrias de agricultura, energía y logística presentan oportunidades a largo plazo a medida que mejora la cobertura independiente.
Panorama Competitivo
El mercado de gestión de segmentos de red IoT está moderadamente concentrado en la capa de plataforma y orquestación, donde Ericsson, Nokia, Cisco y Huawei ofrecen amplias carteras de 5G. Sus pilas tecnológicas integradas reducen el riesgo del cliente al seleccionar proveedores separados para radio, transporte, núcleo y gestión. Un único proveedor puede asumir una responsabilidad más clara por la integración, el aseguramiento y la resolución de problemas en toda la cadena de servicio. En marzo de 2026, se espera que Ericsson y Nokia anuncien la disponibilidad de rApps en los mercados de orquestación de ambas empresas. Se espera que esta iniciativa aumente el valor práctico de las aplicaciones de automatización en entornos multi-proveedor y eleve el umbral competitivo para los proveedores más pequeños centrados únicamente en la orquestación.
Se espera que el despliegue planificado de Nokia con du en diciembre de 2025 combine estaciones base AirScale, orquestación MantaRay y rApps impulsados por aprendizaje automático para ajustar las políticas de segmentos de radio. El proyecto destaca la automatización y el aseguramiento en bucle cerrado como diferenciadores clave, ya que los operadores necesitan ajustar recursos y políticas en respuesta a la demanda cambiante sin depender de largos procesos de configuración manual. Se espera que la colaboración planificada de Cisco con AT&T en febrero de 2026 combine un núcleo autónomo nacional con IoT Control Center y Converged Core. IBM y Microsoft están abordando el análisis y la traducción de intenciones a través de asociaciones con operadores, lo que refleja la importancia de las capacidades de análisis de datos y aseguramiento en torno a la plataforma central.
Las oportunidades de espacio en blanco permanecen en herramientas nativas de la nube para pequeñas y medianas empresas, así como en soluciones híbridas que coordinan segmentos 5G públicos y locales. Estas oportunidades son particularmente relevantes para los clientes que requieren una implementación simplificada mientras conservan el control local sobre las cargas de trabajo sensibles. Aarna Networks, Mavenir y Celona compiten en estos segmentos ofreciendo arquitecturas abiertas y nativas de la nube. El trabajo de gestión de toque cero de ETSI proporciona una referencia de estándares para las afirmaciones de interoperabilidad multi-proveedor. La industria de gestión de segmentos de red IoT continúa ofreciendo oportunidades para proveedores especializados; sin embargo, los proveedores integrados tienen una ventaja cuando los clientes priorizan la responsabilidad por los resultados del servicio, la propiedad comercial clara y el soporte predecible a lo largo del ciclo de vida de la red.
Líderes de la Industria de Gestión de Segmentos de Red IoT
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
ZTE Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Segmentos de Red IoT Empresas cubiertas en este informe
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Cisco Systems, Inc.
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- NEC Corporation
- Amdocs Limited
- Mavenir Systems, Inc.
- Hewlett Packard Enterprise Company
- Ciena Corporation
- Juniper Networks, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
- NTT DOCOMO, INC.
- BT Group plc
- Orange S.A.
- Türk Telekomünikasyon A.Ş.
- Aarna Networks, Inc.
- Parallel Wireless, Inc.
- Celona, Inc.
- Keysight Technologies, Inc.
- NetScout Systems, Inc.
Desarrollos recientes de la industria en Mercado de Gestión de Segmentos de Red IoT
- Junio de 2026: Telia Suecia lanzó Critical IoT Connectivity, el primer servicio comercialmente disponible de segmentación de red 5G autónoma en Suecia, dirigido a servicios de emergencia, energía, transporte, industria y salud con ancho de banda dedicado respaldado por SLA. El lanzamiento marca un hito de comercialización nórdico y señala la confianza de los operadores en la madurez operativa de la gestión de segmentos para implementaciones de IoT en producción.
- Marzo de 2026: NTT DOCOMO Business y NTT DOCOMO lanzaron "5G Slicing" bajo la plataforma "docomo business Private 5G", ofreciendo reserva de ancho de banda siempre activa para sistemas de manufactura y control y reserva basada en eventos para estadios y grandes recintos. El primer servicio comercial de segmento autónomo 5G B2B a gran escala de Japón establece una referencia de precios y diseño de servicio de Red como Servicio que los operadores de Asia-Pacífico están evaluando activamente.
- Marzo de 2026: Ericsson y Nokia anunciaron una colaboración entre ecosistemas, colocando a Ericsson en el Mercado SMO de Nokia y a Nokia en el Ecosistema rApp de Ericsson, lo que permite a los proveedores de servicios de comunicaciones implementar aplicaciones de automatización en ambas plataformas con estándares de interfaz R1 compartidos. La colaboración apunta específicamente al entorno SMO multi-proveedor y avanza el mercado hacia la operación de red autónoma de Nivel 4.
- Febrero de 2026: AT&T y Cisco activaron comercialmente una plataforma IoT nativa 5G autónoma que integra el núcleo 5G autónomo nacional de AT&T con la Plataforma de Servicios de Movilidad de Cisco, IoT Control Center y Converged Core, habilitando la segmentación de red programable para vehículos conectados, ciudades inteligentes y atención médica digital a escala nacional. El despliegue representa una de las primeras activaciones comerciales de gestión de segmentos IoT empresariales a escala nacional en los Estados Unidos.
Alcance del Informe del Mercado Global de Gestión de Segmentos de Red IoT
El Informe del Mercado de Gestión de Segmentos de Red IoT está segmentado por Componente (Software, Servicios y Plataforma), Modo de Implementación (Nube, Local e Híbrido), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Comunicaciones Masivas de Tipo Máquina, Comunicaciones Ultra-Confiables de Baja Latencia, Banda Ancha Móvil Mejorada, Internet Industrial de las Cosas y Ciudades Inteligentes), Usuario Final (Telecomunicaciones, Salud, Manufactura, Automotriz, Energía y Servicios Públicos, y Transporte y Logística) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Software |
| Servicios |
| Plataforma |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Comunicaciones Masivas de Tipo Máquina |
| Comunicaciones Ultra-Confiables de Baja Latencia |
| Banda Ancha Móvil Mejorada |
| Internet Industrial de las Cosas |
| Ciudades Inteligentes |
| Telecomunicaciones |
| Salud |
| Manufactura |
| Automotriz |
| Energía y Servicios Públicos |
| Transporte y Logística |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Plataforma | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Comunicaciones Masivas de Tipo Máquina | |
| Comunicaciones Ultra-Confiables de Baja Latencia | ||
| Banda Ancha Móvil Mejorada | ||
| Internet Industrial de las Cosas | ||
| Ciudades Inteligentes | ||
| Por Usuario Final | Telecomunicaciones | |
| Salud | ||
| Manufactura | ||
| Automotriz | ||
| Energía y Servicios Públicos | ||
| Transporte y Logística | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de segmentos de red IoT?
Se proyecta que el mercado de gestión de segmentos de red IoT sea de 0,59 mil millones de USD en 2027 y se prevé que alcance 1,73 mil millones de USD en 2032 a una CAGR del 24,00%. La estimación refleja el uso creciente de las capacidades del núcleo 5G autónomo para la conectividad empresarial gestionada.
¿Qué está impulsando la demanda de gestión de segmentos de red IoT?
El despliegue de 5G autónomo, la automatización industrial, los servicios basados en SLA y la computación en el borde están aumentando la demanda de conectividad controlada. Estos factores ayudan a los usuarios a separar el tráfico crítico de los flujos de datos menos sensibles.
¿Qué componente lidera los ingresos de la gestión de segmentos de red IoT?
El software tuvo la mayor participación de componentes con el 40,32% en 2026 porque las herramientas de orquestación y políticas son fundamentales para la entrega de segmentos. El segmento incluye funciones para el control del ciclo de vida, el aseguramiento del servicio y la coordinación de políticas.
¿Qué modelo de implementación tiene las perspectivas más sólidas?
La nube lideró con el 44,87% de los ingresos en 2026 y se espera que se expanda a una CAGR del 26,74% hasta 2032. La entrega en la nube admite la gestión centralizada entre sitios y una configuración de servicio más rápida.
¿Qué aplicación de gestión de segmentos de red IoT se espera que se expanda más rápido?
Se espera que las comunicaciones ultra-confiables de baja latencia crezcan a una CAGR del 26,48% hasta 2032 a medida que la automatización y la conectividad de vehículos entran en producción. El caso de uso necesita una latencia y confiabilidad definidas para operaciones críticas en el tiempo.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se espera que Oriente Medio se expanda a una CAGR del 26,21% hasta 2032, respaldado por programas de telecomunicaciones en Arabia Saudita y los Emiratos Árabes Unidos. La inversión en infraestructura digital respaldada por el gobierno respalda las redes inalámbricas privadas y las ofertas de servicios avanzados.