
Taille et part du marché de la gestion des tranches de réseau IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.59 Milliards de dollars |
| Taille du Marché (2032) | 1.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.00 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des tranches de réseau IoT par Mordor Intelligence
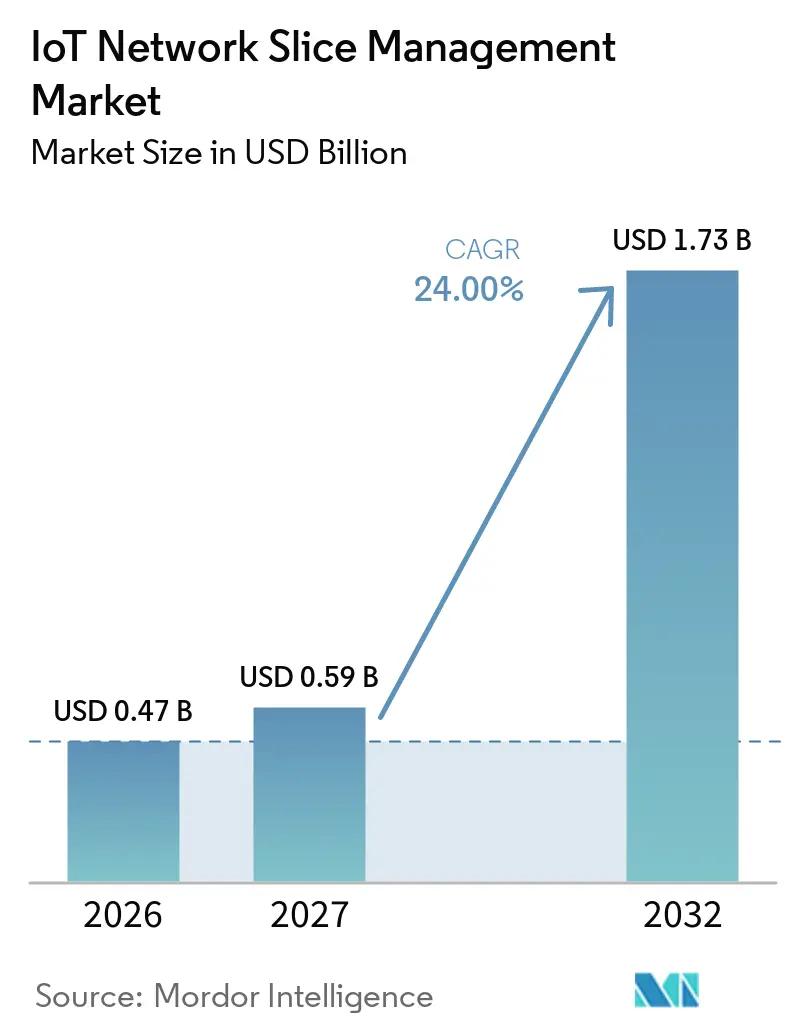
La taille du marché de la gestion des tranches de réseau IoT devrait s'étendre de 0,47 milliard USD en 2026 et 0,59 milliard USD en 2027 à 1,73 milliard USD d'ici 2032, enregistrant un CAGR de 24,00 % entre 2027 et 2032. Le marché de la gestion des tranches de réseau IoT évolue d'une connectivité cellulaire au mieux vers des partitions de réseau isolées avec des engagements définis en matière de latence, de fiabilité et de bande passante. Les cœurs 5G autonomes commerciaux rendent disponibles les fonctions natives de gestion des tranches de réseau, tandis que les réseaux non autonomes limitent encore les options de déploiement dans plusieurs régions. Ce changement offre aux opérateurs un moyen de proposer la connectivité comme un service piloté par logiciel plutôt qu'un produit d'infrastructure fixe, avec des définitions de service qui s'alignent plus étroitement sur des applications d'entreprise spécifiques et leurs conditions d'exploitation. La demande est la plus forte là où les systèmes industriels, les véhicules et les services publics nécessitent un contrôle du trafic que les réseaux cellulaires conventionnels ne peuvent pas fournir, en particulier lorsqu'un délai ou une interruption a des conséquences directes sur les opérations, la sécurité ou la prestation de services. Les fournisseurs qui simplifient le déploiement sur les sites cloud, en périphérie et en entreprise sont mieux placés pour convertir les essais techniques en contrats de service récurrents.
Principaux enseignements du rapport
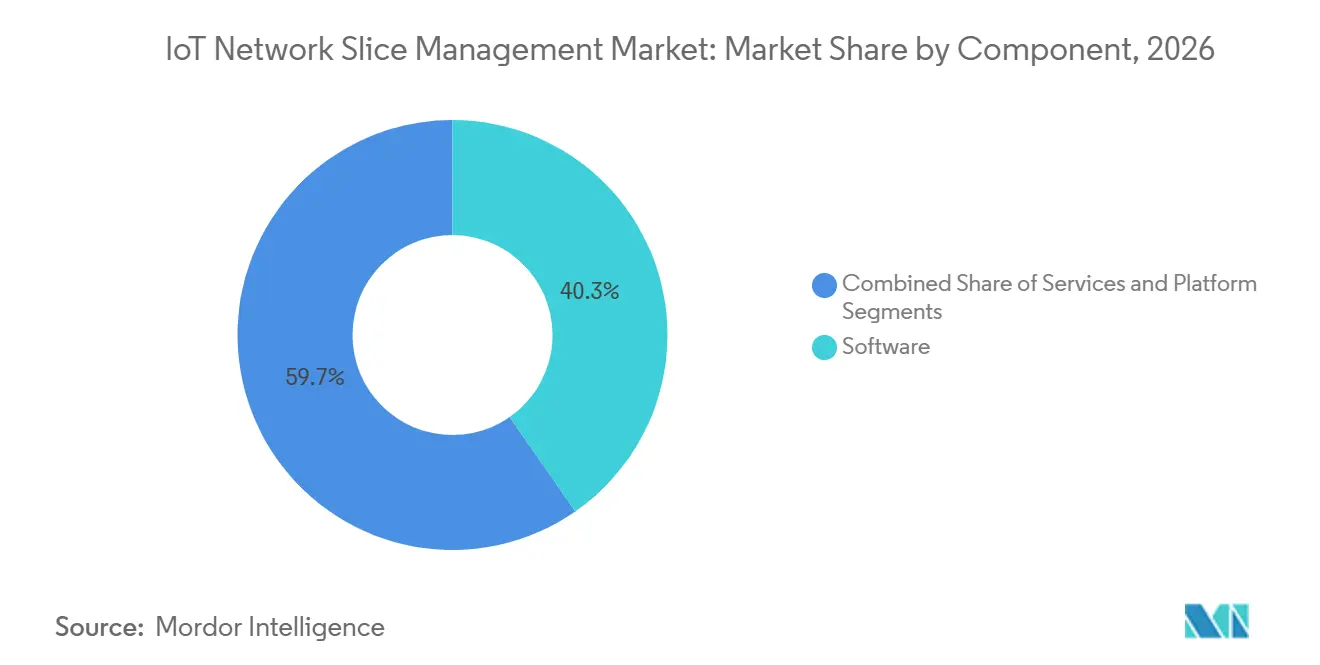
- Par composant, le logiciel représentait 40,32 % du chiffre d'affaires en 2026, tandis que les services devraient se développer à un CAGR de 25,13 % jusqu'en 2032 sur le marché de la gestion des tranches de réseau IoT.
- Par mode de déploiement, le cloud représentait 44,87 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 26,74 % jusqu'en 2032.
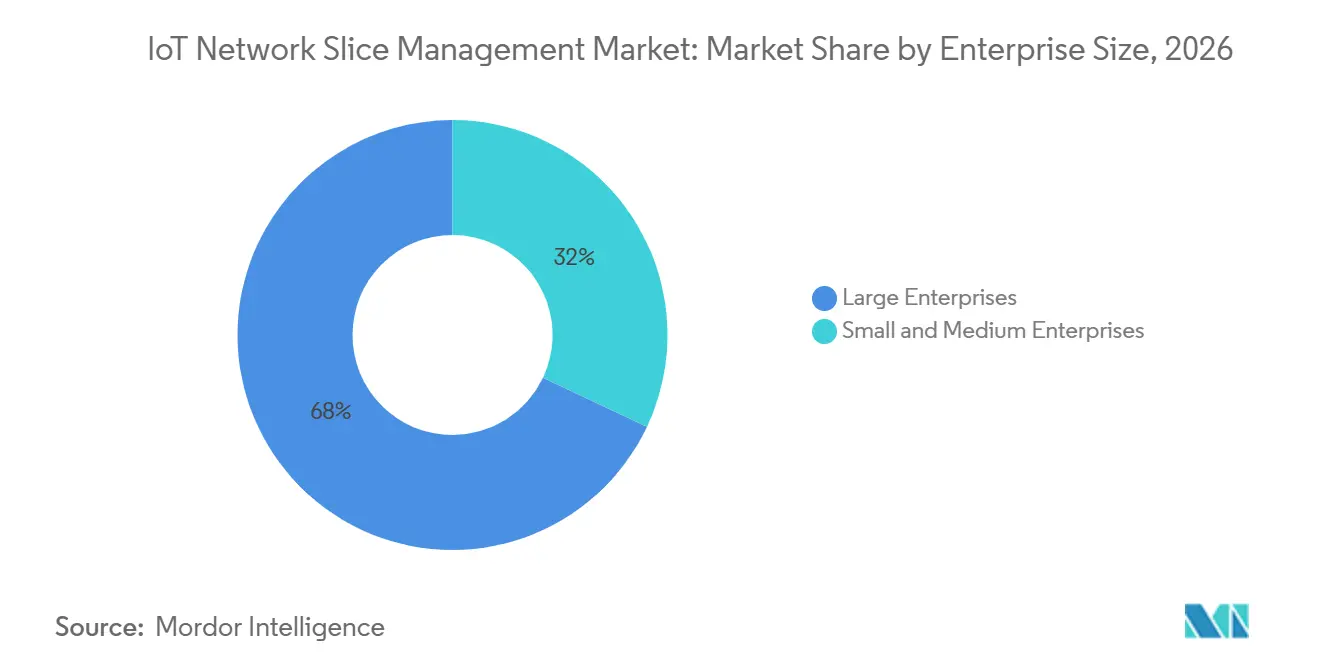
- Par taille d'entreprise, les grandes entreprises représentaient 67,98 % du chiffre d'affaires en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 25,65 % jusqu'en 2032 sur le marché de la gestion des tranches de réseau IoT.
- Par application, le haut débit mobile amélioré représentait 25,66 % du chiffre d'affaires en 2026, tandis que les communications ultra-fiables à faible latence devraient se développer à un CAGR de 26,48 % jusqu'en 2032.
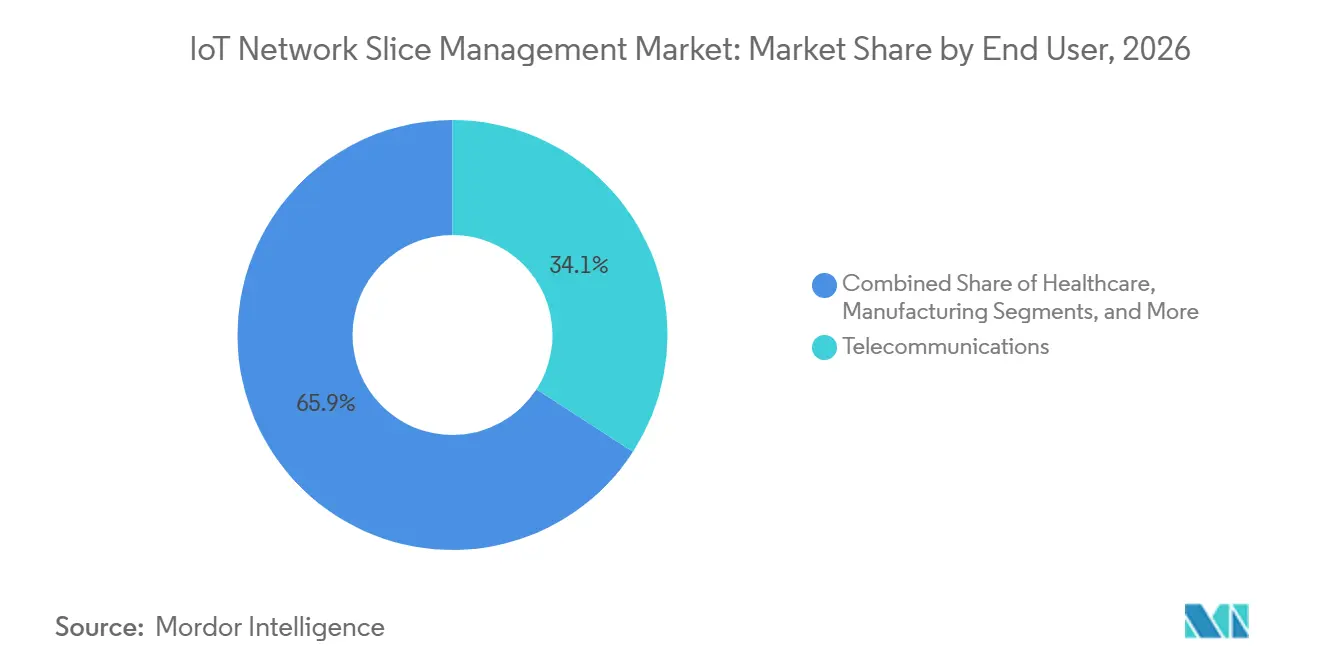
- Par utilisateur final, les télécommunications représentaient 34,14 % du chiffre d'affaires en 2026, tandis que l'automobile devrait se développer à un CAGR de 25,88 % jusqu'en 2032 sur le marché de la gestion des tranches de réseau IoT.
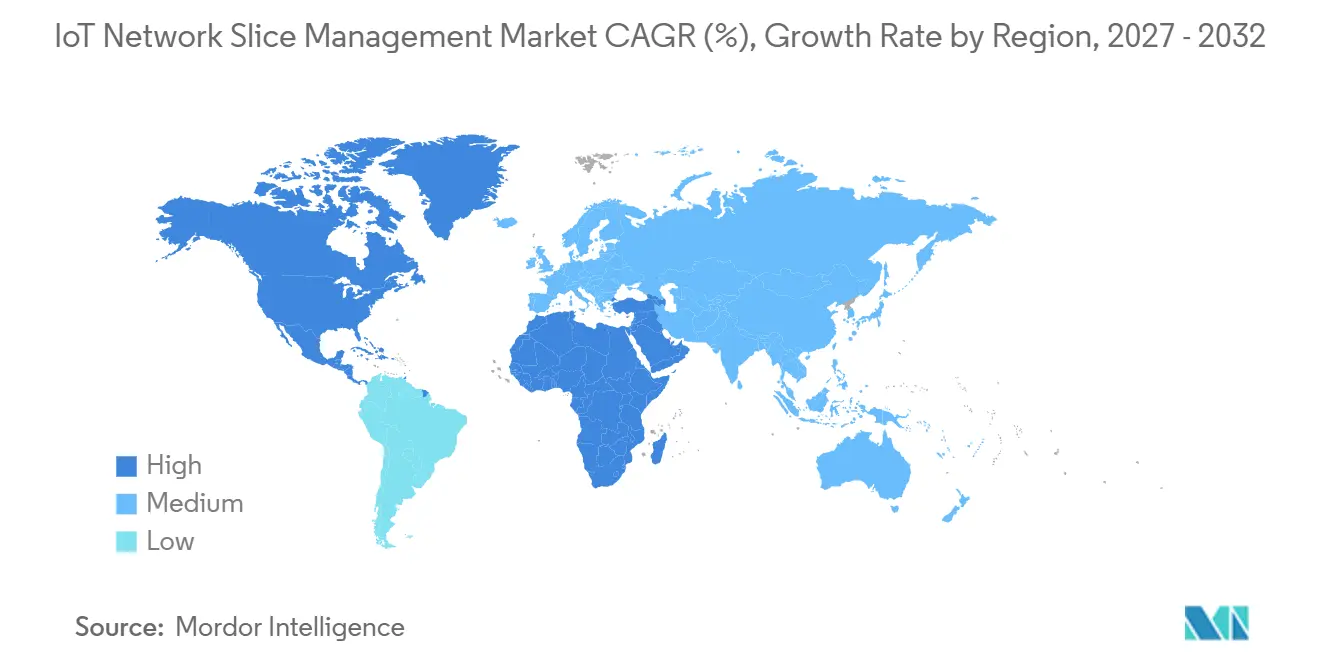
- Par géographie, l'Amérique du Nord représentait 29,99 % du chiffre d'affaires en 2026, tandis que le Moyen-Orient devrait se développer à un CAGR de 26,21 % jusqu'en 2032 sur le marché de la gestion des tranches de réseau IoT.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Déploiements 5G autonomes permettant le contrôle natif des tranches | +4.8% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante de l'IoT industriel pour une connectivité déterministe | +4.3% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Demande des entreprises pour une connectivité basée sur les SLA et le réseau en tant que service | +3.6% | Amérique du Nord et Europe, avec des gains précoces sur les marchés du Golfe | Moyen terme (2–4 ans) |
| Croissance de l'informatique en périphérie et des fonctions de plan utilisateur distribuées | +2.7% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2–4 ans) |
| Sélection de tranches adaptée aux applications pour les véhicules connectés et l'IoT mobile | +2.1% | Amérique du Nord et Europe, avec adoption en Corée du Sud et au Japon | Moyen terme (2–4 ans) |
| Assurance de tranches en boucle fermée assistée par IA et optimisation des ressources | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les déploiements 5G autonomes permettent le contrôle natif des tranches
Le déploiement commercial de la 5G autonome permet un contrôle des tranches que les architectures non autonomes ne peuvent pas offrir, car il expose des fonctions de cœur cloud-natives et des interfaces de gestion. Telia a lancé Critical IoT Connectivity en Suède en juin 2026 en tant que service 5G autonome commercial pour les services d'urgence, l'énergie et les usages IoT industriels nécessitant le découpage en tranches et une faible latence.[1] Les versions 3GPP Release 16 et ultérieures fournissent des interfaces de gestion qui prennent en charge l'orchestration entre les domaines de réseau et les systèmes de fournisseurs. Nokia indique que l'automatisation peut réduire le travail de création de tranches de centaines d'heures à une exécution quasi en temps réel dans un réseau de 10 000 gNodeBs. Le marché de la gestion des tranches de réseau IoT favorise donc les opérateurs qui achèvent la modernisation du cœur autonome et exposent des interfaces de programmation d'applications pour les services aux entreprises. Les opérateurs qui retardent cette migration risquent d'avoir moins d'options de services différenciés à mesure que les acheteurs industriels commencent à demander des engagements de service définis.
Demande croissante de l'IoT industriel pour une connectivité déterministe
Le contrôle robotique, les véhicules à guidage automatique et l'inspection qualité en temps réel nécessitent une connectivité prévisible que le service cellulaire au mieux ne peut pas garantir. La norme IEC PAS 63595:2025 relie la mise en réseau sensible au temps 5G et le découpage en tranches aux cadres de sécurité et de sûreté industriels, notamment IEC 61508 et IEC 62443. Ce cadre est pertinent pour les usines existantes car une tranche ultra-fiable 5G peut servir de pont sans fil pour la mise en réseau sensible au temps sans travaux de génie civil importants. Le plan IoT 2026-2028 de la Chine identifie le découpage en tranches de réseau 5G comme une infrastructure habilitante et vise les connexions de terminaux IoT à l'échelle de cent milliards. Le plan fixe également un objectif d'échelle de l'industrie IoT principale supérieur à 3,5 billions CNY (482 milliards USD).[2] Ces conditions soutiennent le marché de la gestion des tranches de réseau IoT à mesure que l'automatisation industrielle se répand au-delà des projets sur sites vierges.
Demande des entreprises pour une connectivité basée sur les SLA et le réseau en tant que service
Les entreprises passent de l'achat de bande passante brute à des niveaux de service avec des engagements contractuels sur la latence, la fiabilité et l'isolation du trafic. AT&T et Cisco ont activé en février 2026 une plateforme IoT native 5G autonome qui combine le cœur autonome national d'AT&T avec Cisco IoT Control Center et Converged Core.[3] La plateforme prend en charge le découpage en tranches programmable pour les véhicules connectés, les villes intelligentes et la santé numérique à l'échelle nationale. La connectivité fournie via une interface de programmation d'applications peut orienter les décisions d'achat vers les budgets d'exploitation et réduire le besoin pour les entreprises de posséder une infrastructure spécialisée. NTT a lancé son service 5G Slicing en mars 2026 avec des options de réservation de bande passante permanente et basée sur les événements pour les utilisateurs industriels, de radiodiffusion et d'infrastructure. Ces lancements rendent le marché de la gestion des tranches de réseau IoT plus dépendant de définitions de service claires et d'une surveillance fiable des SLA.
Croissance de l'informatique en périphérie et des fonctions de plan utilisateur distribuées
Les fonctions de plan utilisateur distribuées en périphérie du réseau déplacent l'endroit où les règles de tranche sont appliquées et augmentent le nombre de points que les systèmes de gestion doivent coordonner. Des recherches présentées à l'IEEE WCNC 2025 ont révélé que le placement conjoint des fonctions de plan utilisateur et des applications améliorait l'acceptation des utilisateurs jusqu'à 17 % et réduisait les coûts de provisionnement de 23,4 % par rapport aux schémas de référence de l'étude.[4] Une étude de 2026 a révélé que le placement des fonctions de réseau 5G nécessite une réévaluation continue à mesure que les schémas de trafic évoluent, renforçant l'argument en faveur d'une gestion automatisée plutôt que d'une configuration statique. Chaque nœud en périphérie supplémentaire élargit l'état d'orchestration que la fonction de gestion des tranches de réseau doit réconcilier. Cela crée une demande de gestion hiérarchique et de sélection automatisée du plan utilisateur sur le marché de la gestion des tranches de réseau IoT. Les déploiements en périphérie sont particulièrement pertinents lorsque le trafic critique dans le temps ne peut pas absorber le délai de routage via un cœur distant.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Complexité de l'orchestration multi-domaine et multi-fournisseur | -2.9% | Mondial | Court terme (≤ 2 ans) |
| Coûts de transformation élevés et main-d'œuvre qualifiée limitée | -2.0% | Amérique du Sud, Afrique et Asie du Sud-Est | Moyen terme (2–4 ans) |
| Risque de sécurité inter-locataires et d'isolation des tranches | -1.5% | Mondial | Moyen terme (2–4 ans) |
| Commercialisation incohérente des SLA et des API au niveau des tranches | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'orchestration multi-domaine et multi-fournisseur
Une tranche couvrant les réseaux d'accès radio, de transport et de cœur de différents fournisseurs nécessite une coordination entre de nombreux objets gérés. Nokia rapporte que la création d'une seule tranche sur un réseau de 10 000 nœuds peut nécessiter des centaines de commandes de configuration et des centaines d'heures de travail sans automatisation. Des recherches IEEE publiées en février 2026 décrivent la décomposition des SLA multi-domaines comme un problème d'orchestration fédérée qui est encore en cours de normalisation active. Cette complexité encourage les acheteurs d'entreprise à sélectionner un fournisseur à pile complète, même lorsqu'un logiciel spécialisé peut offrir un ensemble de fonctionnalités attrayant. Le cadre de gestion zéro-contact d'ETSI et les interfaces 3GPP fournissent une voie vers l'interopérabilité, mais ils n'éliminent pas le fardeau pratique de l'intégration. Le frein limite les opportunités pour les outils autonomes sur le marché de la gestion des tranches de réseau IoT jusqu'à ce que des niveaux d'automatisation plus élevés deviennent plus courants.
Coûts de transformation élevés et main-d'œuvre qualifiée limitée
L'adoption de la 5G cloud-native nécessite des investissements dans les mises à niveau du cœur, les licences d'orchestration, les services d'intégration et les changements opérationnels. Ces coûts affectent plus fortement les opérateurs et les entreprises de plus petite taille sur les marchés où la couverture 5G autonome est encore limitée. La gestion des tranches nécessite également des personnes qui comprennent les fonctions de réseau cloud-natives, les interfaces 3GPP et l'ingénierie des SLA. Cette combinaison est moins courante dans les équipes de télécommunications traditionnelles, qui se sont historiquement concentrées sur l'infrastructure réseau plutôt que sur les opérations logicielles. L'Amérique du Sud, l'Afrique et certaines parties de l'Asie du Sud-Est font face à un chemin plus long car les calendriers de déploiement autonome sont en retard par rapport à ceux de l'Amérique du Nord et de l'Europe. Les services gérés peuvent réduire la charge de compétences internes, mais ils peuvent également prolonger le processus de vente et retarder la conversion des revenus pour le marché de la gestion des tranches de réseau IoT.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le logiciel détient la plus grande position en termes de chiffre d'affaires, tandis que les services s'accélèrentLe logiciel devrait représenter 40,32 % du marché de la gestion des tranches de réseau IoT en 2026, les moteurs d'orchestration, les suites de politiques et les implémentations des fonctions de gestion des tranches de réseau formant le cœur de la livraison commerciale de tranches. Les plateformes logicielles coordonnent la création, la modification, l'assurance et la mise hors service des tranches de réseau dans les domaines de réseau d'accès radio, de transport, de cœur et d'entreprise. Ces domaines doivent fonctionner ensemble pour maintenir la convivialité du service. Les fournisseurs qui prennent en charge les interfaces de gestion 3GPP Release 17 et Release 18 peuvent mieux répondre aux exigences des opérateurs pour les environnements multi-fournisseurs. Les consoles de gestion unifiées réduisent le nombre d'outils que les équipes d'exploitation utilisent pour résoudre les problèmes de SLA tout en offrant au personnel technique une visibilité plus claire sur la relation entre les politiques de service et les performances vécues par les clients. Ces consoles permettent également aux opérateurs de visualiser les politiques, les métriques de performance et les alarmes via une interface d'exploitation unique.
Les services devraient se développer à un CAGR de 25,13 % jusqu'en 2032, reflétant la préférence des entreprises pour les contrats qui transfèrent la complexité opérationnelle à des prestataires spécialisés. De nombreuses entreprises manquent des équipes internes nécessaires pour concevoir, exploiter et assurer les politiques de tranches sur les sites et les réseaux publics, en particulier lorsque ces politiques doivent s'intégrer aux technologies opérationnelles existantes, aux applications cloud et aux procédures de sécurité. Les arrangements de services gérés permettent aux fournisseurs d'assumer la responsabilité de l'intégration, des opérations de cycle de vie et des résultats de performance convenus. En mars 2026, Ericsson et Nokia devraient annoncer la portabilité des rApps entre les deux écosystèmes, permettant aux applications de fonctionner sur les deux places de marché d'orchestration des deux entreprises. Au sein du secteur de la gestion des tranches de réseau IoT, les services offrent aux fournisseurs un moyen de soutenir les clients qui manquent de capacités internes d'automatisation du réseau.

Par mode de déploiement :
le cloud combine l'échelle avec le taux d'expansion le plus élevéLe déploiement cloud devrait représenter 44,87 % du chiffre d'affaires en 2026 et se développer à un CAGR de 26,74 % jusqu'en 2032. Les fonctions de réseau cloud-natives s'alignent naturellement avec l'orchestration centralisée, le contrôle des politiques et la gestion du cycle de vie. Cette approche permet aux opérateurs d'appliquer des processus communs lors de l'introduction de nouveaux types de services ou de l'ajustement de la capacité sur des sites clients géographiquement dispersés. Les plateformes hébergées peuvent provisionner et modifier les paramètres de tranche plus rapidement que les déploiements sur site traditionnels lorsque les charges de travail IoT évoluent. Le modèle réduit également la charge d'infrastructure initiale pour les opérateurs en introduisant des offres de réseau en tant que service, leur permettant de construire des services sur des ressources cloud partagées plutôt que de dupliquer l'infrastructure de gestion pour chaque déploiement client. De plus, le déploiement cloud prend en charge la visibilité centralisée pour les entreprises gérant des actifs connectés sur plusieurs sites.
Le déploiement sur site reste pertinent pour les utilisateurs dans la défense, les infrastructures critiques et les services financiers qui nécessitent des opérations de plan de contrôle local ou une résidence stricte des données. Les architectures hybrides servent les groupes industriels qui nécessitent un contrôle local du plan utilisateur dans des usines spécifiques tout en utilisant une orchestration cloud centralisée ailleurs. Ces arrangements peuvent préserver les performances à faible latence tout en maintenant une gestion centralisée des politiques. Le service 5G Slicing de NTT démontre comment la réservation de bande passante gérée dans le cloud peut prendre en charge les systèmes industriels et les opérations de sites événementiels. Par conséquent, le marché de la gestion des tranches de réseau IoT prend en charge les modèles de déploiement cloud, sur site et hybride plutôt qu'une approche de déploiement unique.
Par taille d'entreprise :
les grandes entreprises mènent, tandis que les petites entreprises gagnent en accèsLes grandes entreprises devraient représenter 67,98 % du chiffre d'affaires du marché de la gestion des tranches de réseau IoT en 2026, car elles possèdent l'échelle et les capacités de gouvernance nécessaires pour gérer une intégration complexe des tranches. Leurs relations établies avec les opérateurs facilitent également les négociations de contrats pluriannuels avec des engagements de service définis, notamment des dispositions en matière de rapports, de processus d'escalade et de dispositions financières que les acheteurs plus petits peuvent avoir du mal à établir. L'automatisation de la fabrication et la transmission de données de santé peuvent justifier l'investissement lorsque des volumes de trafic élevés nécessitent des niveaux de performance définis. Les grandes organisations utilisent souvent des accords de services gérés qui confient les responsabilités de conformité aux SLA aux fournisseurs. Cette structure reflète la capacité des équipes plus importantes à définir, surveiller et appliquer des exigences de performance détaillées.
Les petites et moyennes entreprises devraient se développer à un CAGR de 25,65 % jusqu'en 2032, car les plateformes cloud-natives et les offres 5G privées prépackagées réduisent la complexité de gestion. L'adoption est la plus visible dans la fabrication et la logistique, où les exigences d'automatisation sont élevées mais les ressources technologiques internes sont limitées. Les opérateurs peuvent regrouper la connectivité, les logiciels de gestion et les services de support dans des offres plus simples pour ces clients, réduisant le besoin pour les équipes internes d'interpréter les paramètres de politique réseau ou de coordonner plusieurs fournisseurs spécialisés. Les exigences d'isolation des données peuvent également renforcer l'argument en faveur d'une tranche dédiée plutôt qu'un service partagé au mieux. Le marché de la gestion des tranches de réseau IoT peut s'adresser à une base de clients plus large si les fournisseurs simplifient la mise en œuvre et la tarification.
Par application :
le haut débit mobile amélioré mène, tandis que l'URLLC entre en productionLe haut débit mobile amélioré devrait représenter 25,66 % du chiffre d'affaires du marché de la gestion des tranches de réseau IoT en 2026, ce qui en fait le plus grand segment d'application. Les tranches à haut débit prennent en charge la vidéosurveillance, la surveillance à distance des actifs et les applications de backhaul IoT haut débit, où la bande passante prévisible représente l'exigence principale. Les opérateurs ont introduit ces tranches tôt car leurs configurations radio sont moins complexes que celles requises pour les communications ultra-fiables à faible latence (URLLC). Cette séquence a permis aux opérateurs d'acquérir une expérience pratique dans le provisionnement et l'assurance des tranches. Elle a également créé une base de clients qui peut ensuite adopter des classes de service plus exigeantes, offrant aux fournisseurs un chemin commercial établi de l'assurance de bande passante aux offres de connectivité à faible latence et mission-critique.
L'URLLC devrait se développer à un CAGR de 26,48 % jusqu'en 2032 à mesure que l'automatisation des usines et les déploiements de véhicule à tout dépassent le stade des essais. Des recherches IEEE indiquent que les applications IoT industrielles peuvent nécessiter une latence inférieure à la milliseconde et une fiabilité à cinq neuf. Les communications massives de type machine prennent en charge les déploiements de capteurs denses dans les villes intelligentes et l'agriculture de précision, où de nombreux appareils à faible consommation peuvent transmettre de petits paquets de données tandis que le réseau doit maintenir la visibilité et le contrôle des politiques. Les déploiements industriels alignent de plus en plus les identifiants de qualité de service 5G avec les temps de cycle de mise en réseau sensible au temps. Le secteur de la gestion des tranches de réseau IoT dépendra de la capacité des opérateurs à démontrer qu'ils peuvent maintenir ces engagements dans les réseaux en production.
Par utilisateur final :
les télécommunications mènent le déploiement, tandis que l'automobile affiche les perspectives les plus rapidesLes télécommunications devraient représenter 34,14 % du chiffre d'affaires du marché de la gestion des tranches de réseau IoT en 2026, les opérateurs étant les principaux acheteurs de plateformes de gestion et fournisseurs de connectivité découpée en tranches. Ce double rôle donne aux opérateurs une incitation au contrôle des coûts pour investir en interne et une incitation à la génération de revenus pour vendre des services à d'autres secteurs. Cela lie directement l'investissement technologique à leur capacité à développer des offres de connectivité d'entreprise différenciées. Les prestataires de soins de santé utilisent des tranches à faible latence pour l'assistance à distance et la télémétrie des signes vitaux. Les fabricants utilisent une connectivité isolée pour le contrôle des lignes de production, tandis que les services publics séparent le trafic des technologies opérationnelles du trafic des technologies de l'information. Les opérateurs de transport et de logistique commencent également à utiliser une connectivité dédiée pour l'automatisation portuaire et le suivi du fret intermodal.
L'automobile devrait se développer à un CAGR de 25,88 % jusqu'en 2032, car les services de véhicule à tout nécessitent une connectivité cohérente dans des zones de couverture changeantes. La 3GPP Release 20 devrait spécifier des améliorations architecturales pour les services de véhicule à tout. La migration de tranches assistée par IA peut aider à maintenir la continuité du service lorsque les véhicules se déplacent entre les zones de couverture. Ce cas d'usage augmente l'importance des décisions de politique adaptées aux applications et d'une surveillance cohérente des performances. Ces exigences créent des opportunités sur le marché de la gestion des tranches de réseau IoT à mesure que les opérateurs et les fournisseurs automobiles collaborent au-delà des frontières du réseau.
Analyse géographique
Marché de la gestion des tranches de réseau IoT dans les Amériques
L'Amérique du Nord devrait représenter 29,99 % du marché de la gestion des tranches de réseau IoT en 2026, portée par des déploiements 5G autonomes matures et des achats de réseau en tant que service par les entreprises. En février 2026, AT&T et Cisco devraient activer commercialement une plateforme IoT native autonome pour les véhicules connectés, les villes intelligentes et les applications de santé. Ce déploiement devrait démontrer comment les opérateurs peuvent intégrer la gestion des tranches aux plateformes de contrôle des entreprises, permettant aux clients de commander, surveiller et modifier les services de connectivité via des interfaces opérationnelles familières. L'Amérique du Sud reste à un stade d'adoption plus précoce, le Brésil servant les grandes organisations minières, agricoles et logistiques qui peuvent justifier des contrats de services gérés.
Marché de la gestion des tranches de réseau IoT en Europe et en Asie-Pacifique
L'Europe assiste à l'adoption de la gestion des tranches de réseau IoT, notamment en Allemagne, au Royaume-Uni et en France, où les initiatives Industrie 4.0 et les exigences de souveraineté des données favorisent l'isolation du trafic. Le Code européen des communications électroniques et la loi européenne sur la cyber-résilience soutiennent une connectivité plus contrôlée dans les environnements réglementés. Cependant, le découpage natif dépend d'une architecture autonome, qui reste limitée en Europe. Par conséquent, certaines entreprises font face à un écart entre leur demande de garanties de service et les capacités commercialement disponibles sur leurs marchés locaux. Telia devrait lancer des services de tranches autonomes commerciaux en Suède en juin 2026, indiquant que ces services se développent sur les marchés européens. L'Asie-Pacifique dispose d'une large base d'appareils IoT industriels, tandis que le soutien politique de la Chine positionne favorablement les fournisseurs nationaux.
Marché de la gestion des tranches de réseau IoT au Moyen-Orient et en Afrique
Le Moyen-Orient devrait se développer à un CAGR de 26,21 % jusqu'en 2032, le taux le plus élevé parmi les régions du marché de la gestion des tranches de réseau IoT. Les initiatives Vision 2030 de l'Arabie saoudite et les déploiements de télécommunications des Émirats arabes unis soutiennent cette croissance, les opérateurs et les programmes du secteur public intégrant les réseaux sans fil privés, la numérisation industrielle et les services d'entreprise avancés dans des plans d'investissement infrastructurel plus larges. En décembre 2025, Nokia et du devraient déployer une solution de découpage 5G Advanced autonome aux Émirats arabes unis. En février 2025, Nokia, Cisco et ACES devraient signer un protocole d'accord en Arabie saoudite pour développer des réseaux sans fil privés. L'Afrique en est encore à ses débuts, mais ses secteurs de l'agriculture, de l'énergie et de la logistique présentent des opportunités à long terme à mesure que la couverture autonome s'améliore.
Paysage concurrentiel
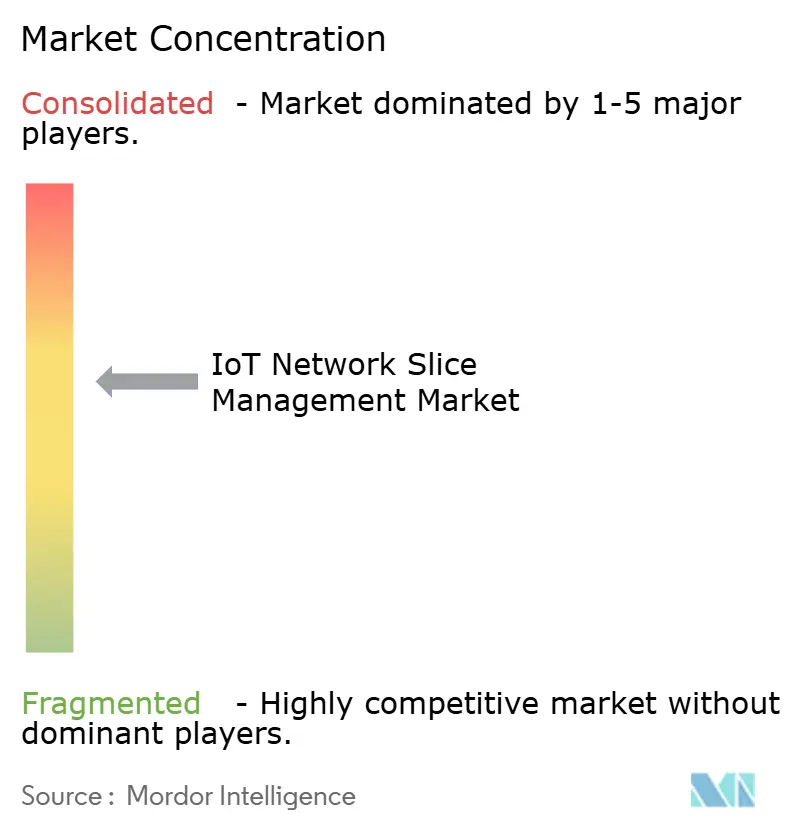
Le marché de la gestion des tranches de réseau IoT est modérément concentré au niveau de la couche de plateforme et d'orchestration, où Ericsson, Nokia, Cisco et Huawei offrent de larges portefeuilles 5G. Leurs piles technologiques intégrées réduisent le risque client lors de la sélection de fournisseurs séparés pour la radio, le transport, le cœur et la gestion. Un seul fournisseur peut assumer une responsabilité plus claire pour l'intégration, l'assurance et la résolution des problèmes tout au long de la chaîne de service. En mars 2026, Ericsson et Nokia devraient annoncer la disponibilité des rApps sur les places de marché d'orchestration des deux entreprises. Cette initiative devrait augmenter la valeur pratique des applications d'automatisation dans les environnements multi-fournisseurs et élever le seuil concurrentiel pour les fournisseurs plus petits axés uniquement sur l'orchestration.
Le déploiement prévu de Nokia avec du en décembre 2025 devrait combiner les stations de base AirScale, l'orchestration MantaRay et des rApps pilotés par apprentissage automatique pour ajuster les politiques de tranches radio. Le projet met en évidence l'automatisation et l'assurance en boucle fermée comme différenciateurs clés, car les opérateurs doivent ajuster les ressources et les politiques en réponse à l'évolution de la demande sans s'appuyer sur de longs processus de configuration manuelle. La collaboration prévue de Cisco avec AT&T en février 2026 devrait combiner un cœur autonome national avec IoT Control Center et Converged Core. IBM et Microsoft s'attaquent à l'analyse et à la traduction d'intentions via des partenariats avec des opérateurs, reflétant l'importance des capacités d'analyse de données et d'assurance autour de la plateforme centrale.
Des opportunités d'espace blanc subsistent dans les outils cloud-natifs pour les petites et moyennes entreprises, ainsi que dans les solutions hybrides qui coordonnent les tranches 5G publiques et sur site. Ces opportunités sont particulièrement pertinentes pour les clients qui nécessitent un déploiement simplifié tout en conservant un contrôle local sur les charges de travail sensibles. Aarna Networks, Mavenir et Celona sont en concurrence dans ces segments en offrant des architectures ouvertes et cloud-natives. Les travaux de gestion zéro-contact d'ETSI fournissent une référence de normes pour les revendications d'interopérabilité multi-fournisseurs. Le secteur de la gestion des tranches de réseau IoT continue d'offrir des opportunités aux fournisseurs spécialisés ; cependant, les fournisseurs intégrés ont un avantage lorsque les clients privilégient la responsabilité des résultats de service, la propriété commerciale claire et un support prévisible tout au long du cycle de vie du réseau.
Leaders du secteur de la gestion des tranches de réseau IoT
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
ZTE Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion des tranches de réseau IoT Entreprises couvertes dans ce rapport
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Cisco Systems, Inc.
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- NEC Corporation
- Amdocs Limited
- Mavenir Systems, Inc.
- Hewlett Packard Enterprise Company
- Ciena Corporation
- Juniper Networks, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
- NTT DOCOMO, INC.
- BT Group plc
- Orange S.A.
- Türk Telekomünikasyon A.Ş.
- Aarna Networks, Inc.
- Parallel Wireless, Inc.
- Celona, Inc.
- Keysight Technologies, Inc.
- NetScout Systems, Inc.
Développements industriels récents dans Marché de la gestion des tranches de réseau IoT
- Juin 2026 : Telia Suède a lancé Critical IoT Connectivity, le premier service commercial de découpage en tranches de réseau 5G autonome en Suède, ciblant les services d'urgence, l'énergie, le transport, l'industrie et la santé avec une bande passante dédiée et garantie par SLA. Le lancement marque une étape de commercialisation nordique et signale la confiance des opérateurs dans la maturité opérationnelle de la gestion des tranches pour les déploiements IoT en production.
- Mars 2026 : NTT DOCOMO Business et NTT DOCOMO ont lancé « 5G Slicing » sous la plateforme « docomo business Private 5G », offrant une réservation de bande passante permanente pour les systèmes de fabrication et de contrôle et une réservation basée sur les événements pour les stades et les grands sites. Le premier service commercial à grande échelle de tranches 5G autonomes B2B au Japon établit une référence de tarification NaaS et de conception de service que les opérateurs d'Asie-Pacifique comparent activement.
- Mars 2026 : Ericsson et Nokia ont annoncé une collaboration inter-écosystèmes, plaçant Ericsson dans la place de marché SMO de Nokia et Nokia dans l'écosystème rApp d'Ericsson, permettant aux fournisseurs de services de communication de déployer des applications d'automatisation sur les deux plateformes avec des normes d'interface R1 partagées. La collaboration cible spécifiquement l'environnement SMO multi-fournisseurs et fait progresser le marché vers une opération de réseau autonome de niveau 4.
- Février 2026 : AT&T et Cisco ont activé commercialement une plateforme IoT native 5G autonome qui intègre le cœur 5G autonome national d'AT&T avec la plateforme de services de mobilité de Cisco, IoT Control Center et Converged Core, permettant un découpage en tranches de réseau programmable pour les véhicules connectés, les villes intelligentes et la santé numérique à l'échelle nationale. Le déploiement représente l'une des premières activations commerciales de gestion de tranches IoT d'entreprise à l'échelle nationale aux États-Unis.
Portée du rapport mondial sur le marché de la gestion des tranches de réseau IoT
Le rapport sur le marché de la gestion des tranches de réseau IoT est segmenté par composant (logiciel, services et plateforme), mode de déploiement (cloud, sur site et hybride), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), application (communications massives de type machine, communications ultra-fiables à faible latence, haut débit mobile amélioré, Internet des objets industriel et villes intelligentes), utilisateur final (télécommunications, santé, fabrication, automobile, énergie et services publics, et transport et logistique), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Logiciel |
| Services |
| Plateforme |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Communications massives de type machine |
| Communications ultra-fiables à faible latence |
| Haut débit mobile amélioré |
| Internet des objets industriel |
| Villes intelligentes |
| Télécommunications |
| Santé |
| Fabrication |
| Automobile |
| Énergie et services publics |
| Transport et logistique |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par composant | Logiciel | |
| Services | ||
| Plateforme | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application | Communications massives de type machine | |
| Communications ultra-fiables à faible latence | ||
| Haut débit mobile amélioré | ||
| Internet des objets industriel | ||
| Villes intelligentes | ||
| Par utilisateur final | Télécommunications | |
| Santé | ||
| Fabrication | ||
| Automobile | ||
| Énergie et services publics | ||
| Transport et logistique | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des tranches de réseau IoT ?
Le marché de la gestion des tranches de réseau IoT devrait atteindre 0,59 milliard USD en 2027 et est prévu pour atteindre 1,73 milliard USD d'ici 2032 à un CAGR de 24,00 %. L'estimation reflète l'utilisation croissante des capacités du cœur 5G autonome pour la connectivité d'entreprise gérée.
Qu'est-ce qui stimule la demande de gestion des tranches de réseau IoT ?
Le déploiement de la 5G autonome, l'automatisation industrielle, les services basés sur les SLA et l'informatique en périphérie augmentent la demande de connectivité contrôlée. Ces facteurs aident les utilisateurs à séparer le trafic critique des flux de données moins sensibles.
Quel composant mène le chiffre d'affaires de la gestion des tranches de réseau IoT ?
Le logiciel détenait la plus grande part de composant à 40,32 % en 2026 car les outils d'orchestration et de politique sont au cœur de la livraison des tranches. Le segment comprend des fonctions de contrôle du cycle de vie, d'assurance du service et de coordination des politiques.
Quel modèle de déploiement a les meilleures perspectives ?
Le cloud menait avec 44,87 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 26,74 % jusqu'en 2032. La livraison cloud prend en charge la gestion centralisée sur les sites et une configuration de service plus rapide.
Quelle application de gestion des tranches de réseau IoT devrait se développer le plus rapidement ?
Les communications ultra-fiables à faible latence devraient croître à un CAGR de 26,48 % jusqu'en 2032 à mesure que l'automatisation et la connectivité des véhicules entrent en production. Le cas d'usage nécessite une latence et une fiabilité définies pour les opérations critiques dans le temps.
Quelle région a les meilleures perspectives de croissance ?
Le Moyen-Orient devrait se développer à un CAGR de 26,21 % jusqu'en 2032, soutenu par les programmes de télécommunications en Arabie saoudite et aux Émirats arabes unis. L'investissement dans les infrastructures numériques soutenu par les gouvernements soutient les réseaux sans fil privés et les offres de services avancés.