
Tamanho e Participação do Mercado de Otimização de Custos de Conectividade IoT
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
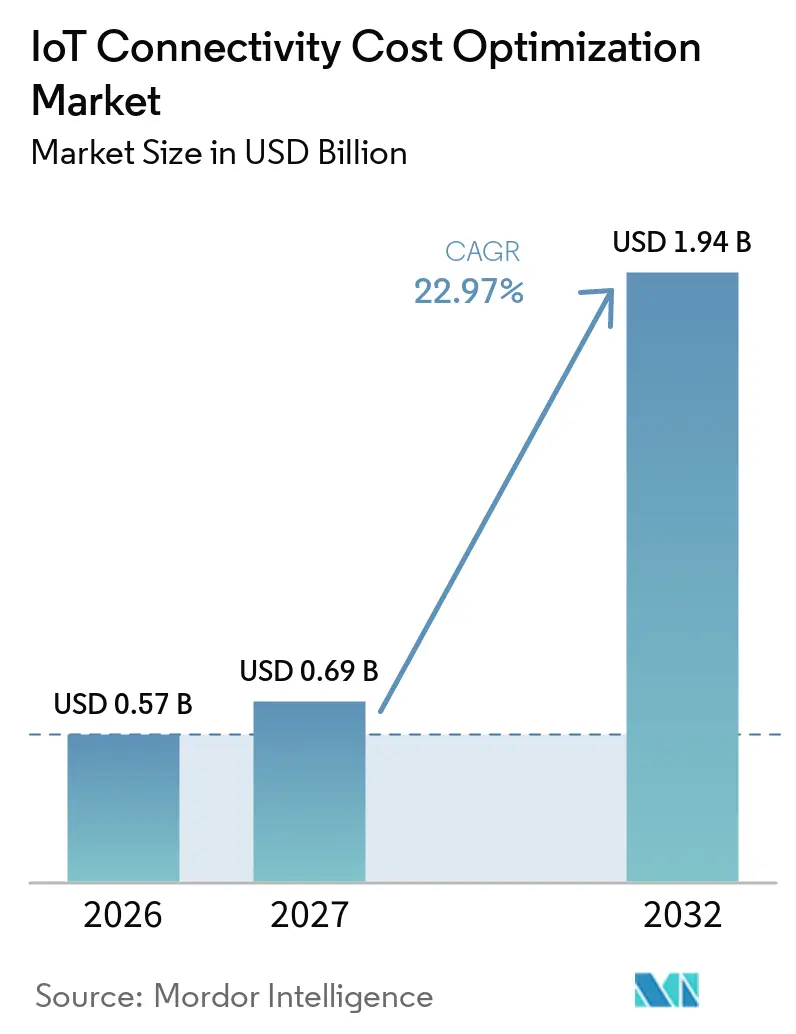
| Tamanho do Mercado (2027) | 0.69 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.94 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 22.97 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Otimização de Custos de Conectividade IoT por Mordor Intelligence
O tamanho do mercado de otimização de custos de conectividade IoT é avaliado em 0,57 bilhões de USD em 2026 e está projetado para atingir 1,94 bilhões de USD até 2032, avançando a um CAGR de 22,97% de 2027 a 2032. A maior base instalada tornou o controle de planos de dados, a seleção de operadoras e o monitoramento de uso mais importantes para os operadores que gerenciam dispositivos em várias redes, subsidiárias e locais operacionais com diferentes estruturas tarifárias. As empresas estão direcionando gastos para plataformas e serviços que podem reduzir o desperdício de conectividade em operações industriais, frotas de transporte, serviços públicos e infraestrutura pública. A especificação GSMA SGP.32 de 2025 suporta mudanças remotas de operadora sem substituir um SIM físico, o que amplia as opções disponíveis para frotas de dispositivos globais. As desativações de redes também estão levando as empresas a revisar contratos existentes e migrar dispositivos para serviços LTE-M, NB-IoT e 5G. Essas condições tornam o mercado de otimização de custos de conectividade IoT relevante para provedores de plataformas estabelecidos e especialistas que oferecem gerenciamento flexível de múltiplas redes, suporte à implementação e planejamento comercial para frotas complexas.
Principais Conclusões do Relatório
- Por tecnologia de conectividade, a conectividade celular representou 39,16% da receita em 2026, enquanto a conectividade via satélite e não terrestre está projetada para crescer a um CAGR de 24,66% até 2032, com expansão projetada a um CAGR de 23,44% até 2032.
- Por tecnologia de conectividade, a conectividade celular representou 39,16% da receita em 2026, enquanto a conectividade via satélite e não terrestre está projetada para crescer a um CAGR de 24,66% até 2032.
- Por modelo de implantação, a implantação em nuvem representou 55,76% da receita em 2026, enquanto a implantação híbrida e em nuvem de borda está projetada para expandir a um CAGR de 23,78% até 2032.
- Por aplicação, a manufatura industrial e automação representou 20,17% da receita em 2026, enquanto as cidades inteligentes e infraestrutura estão projetadas para crescer a um CAGR de 24,11% até 2032.
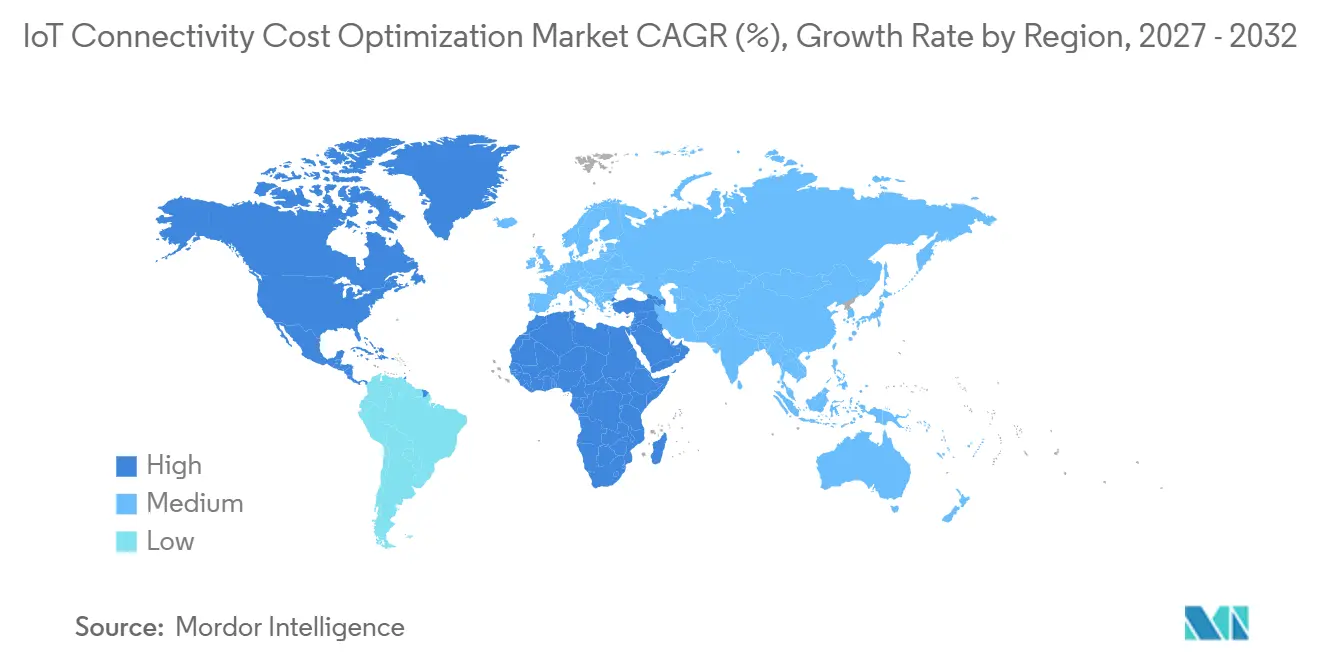
- Por geografia, a América do Norte deteve 26,87% da receita em 2026, enquanto o Oriente Médio está projetado para expandir a um CAGR de 24,32% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Proliferação de Dispositivos Conectados | +4.80% | Global | Curto prazo (≤ 2 anos) |
| Adoção de eSIM e iSIM | +4.20% | Global, com ganhos iniciais na América do Norte, Europa e China | Curto prazo (≤ 2 anos) |
| Expansão de 5G, LPWAN e Conectividade de Borda | +3.80% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Migração para Serviços de Conectividade Gerenciados em Nuvem | +3.30% | Global | Curto prazo (≤ 2 anos) |
| Transformação Digital em Operações Industriais, de Transporte e de Serviços Públicos | +2.60% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Orquestração Unificada de Múltiplas Redes | +1.80% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Dispositivos Conectados
A escala das frotas conectadas torna as pequenas reduções nas cobranças por dispositivo significativas para os orçamentos operacionais. As conexões IoT celulares atingiram 4,5 bilhões no final de 2025, incluindo 2,6 bilhões de conexões IoT de banda larga e críticas de 4G e 5G, enquanto o total de conexões IoT atingiu 22,3 bilhões.[1] A Ericsson espera que o total de conexões atinja 47,1 bilhões até 2031. O mercado de otimização de custos de conectividade IoT, portanto, atende organizações que precisam controlar gastos em frotas de dispositivos maiores e mais variadas. O crescimento de dispositivos entre operadores de saúde, empresas agrícolas e operadores de serviços públicos também expande a demanda por suporte gerenciado onde a expertise interna em redes é limitada. Até o final de 2025, 80 provedores de serviços haviam concluído o encerramento do 3G e 46 haviam desativado completamente o 2G, impulsionando migrações de dispositivos e revisões de contratos.
Adoção de eSIM e iSIM
A especificação GSMA SGP.32 permite o gerenciamento remoto de perfis eSIM IoT e pode reduzir a necessidade de manuseio físico de SIM. Essa capacidade permite que as empresas troquem de operadora remotamente quando as condições de cobertura, termos comerciais ou condições operacionais mudam. A penetração global de smartphones com eSIM atingiu 5% no final de 2025 e deve atingir 10% até o final de 2026.[2] A estratégia mais ampla da Apple de dispositivos exclusivamente com eSIM e o lançamento de serviços de eSIM para smartphones por operadoras chinesas foram desenvolvimentos importantes no final de 2025. O mercado de otimização de custos de conectividade IoT pode se beneficiar à medida que fabricantes de dispositivos e operadoras usam o gerenciamento remoto de perfis para implantação global, especialmente quando as frotas cruzam fronteiras de operadoras e não podem depender de uma única rede local. A adoção do iSIM pode reduzir ainda mais os custos de hardware e logística em programas de medição e rastreamento de ativos, pois as funções do SIM estão incorporadas no chipset.
Expansão de 5G, LPWAN e Conectividade de Borda
O 5G RedCap oferece uma opção de menor complexidade para sensores conectados e dispositivos vestíveis que não precisam da capacidade total do 5G convencional. Em abril de 2026, a Ericsson informou que 14 provedores de serviços haviam lançado o 5G RedCap comercialmente e 42 provedores em 27 países estavam investindo na tecnologia. O desenvolvimento torna o 5G mais prático para dispositivos IoT de médio alcance e adiciona novas cargas de trabalho às plataformas de gerenciamento de conectividade. A Semtech afirmou que a tecnologia LoRa havia atingido 125 milhões de implantações LoRaWAN globalmente até janeiro de 2026.[3] As empresas operam cada vez mais conexões celulares, LPWAN e via satélite em paralelo, o que aumenta o valor de um único sistema para visibilidade de uso e controle de políticas. O mercado de otimização de custos de conectividade IoT está posicionado para lidar com essa complexidade de múltiplas redes sem exigir que cada unidade de negócios gerencie ferramentas separadas.
Migração para Serviços de Conectividade Gerenciados em Nuvem
As empresas estão migrando de portais individuais de operadoras para sistemas gerenciados em nuvem que podem monitorar múltiplos operadores por meio de uma única interface. A Cisco afirmou que sua Plataforma de Serviços de Mobilidade atendia mais de 60 operadoras de telecomunicações, gerenciava mais de 270 milhões de dispositivos e processava mais de 500 terabytes de dados por dia em meados de 2025.[4] A Cisco e a Tata Communications anunciaram uma colaboração em setembro de 2025 para integrar a solução de orquestração eSIM MOVE da Tata ao Cisco IoT Control Center. A solução da Tata cobria 350 milhões de sistemas operacionais eSIM em mais de 200 países no momento do anúncio. As plataformas em nuvem podem fornecer às equipes de compras evidências de uso para discussões com operadoras e tornar o gerenciamento de contratos mais transparente. O mercado de otimização de custos de conectividade IoT se beneficia quando os clientes veem a plataforma como uma ferramenta de controle de contratos e monitoramento operacional.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Exposição à Cibersegurança, Privacidade e Governança de Dados | -1.30% | Global | Curto prazo (≤ 2 anos) |
| Altos Custos de Infraestrutura e Gerenciamento de Redes | -1.00% | Mercados emergentes na América do Sul, África e Oriente Médio | Médio prazo (2-4 anos) |
| Interoperabilidade entre Redes, Protocolos e Plataformas | -0.80% | Global | Médio prazo (2-4 anos) |
| Restrições de Roaming Permanente e Requisitos Locais de Residência de Dados | -0.60% | Europa, Oriente Médio e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição à Cibersegurança, Privacidade e Governança de Dados
As plataformas de conectividade combinam telemetria de dispositivos, dados de localização, dados de uso e controles de SIM em um único ambiente. Um artigo de 2025 na revista Electronics identificou APIs inseguras, ataques de IA adversarial e restrições em criptografia leve como vulnerabilidades interligadas em sistemas IoT conectados à nuvem. Uma plataforma comprometida poderia interromper a conectividade em uma grande frota de dispositivos ao reter o acesso ao plano de controle dos perfis de SIM. Esses riscos prolongam as revisões de aquisição e aumentam a demanda por avaliações de segurança, registros de auditoria e controles de dados documentados. Provedores menores podem enfrentar um ônus de conformidade mais pesado quando os clientes exigem evidências extensas de prontidão em segurança. O mercado de otimização de custos de conectividade IoT pode, consequentemente, favorecer fornecedores com capacidades estabelecidas de segurança e conformidade regulatória.
Altos Custos de Infraestrutura e Gerenciamento de Redes
Acordos com múltiplas operadoras, provisionamento global de SIM e operações de rede ininterruptas podem reduzir as economias imediatas de um novo programa de otimização, especialmente quando um cliente precisa construir interfaces e processos de suporte em vários parceiros de rede. Esses custos fixos são mais fáceis de distribuir em grandes frotas de dispositivos do que em frotas pequenas. O ônus é pronunciado em partes da América do Sul e da África Subsaariana, onde a consolidação de operadoras tem sido mais lenta e a visibilidade tarifária pode ser limitada. As regras de conformidade local podem adicionar mais trabalho de implementação para organizações que gerenciam dispositivos internacionais. Grandes empresas podem compensar esses custos por meio de economias em muitas conexões, enquanto empresas menores podem adiar o investimento. Isso limita o alcance de curto prazo do mercado de otimização de custos de conectividade IoT em áreas onde os encargos de conectividade e as economias potenciais são ambos elevados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
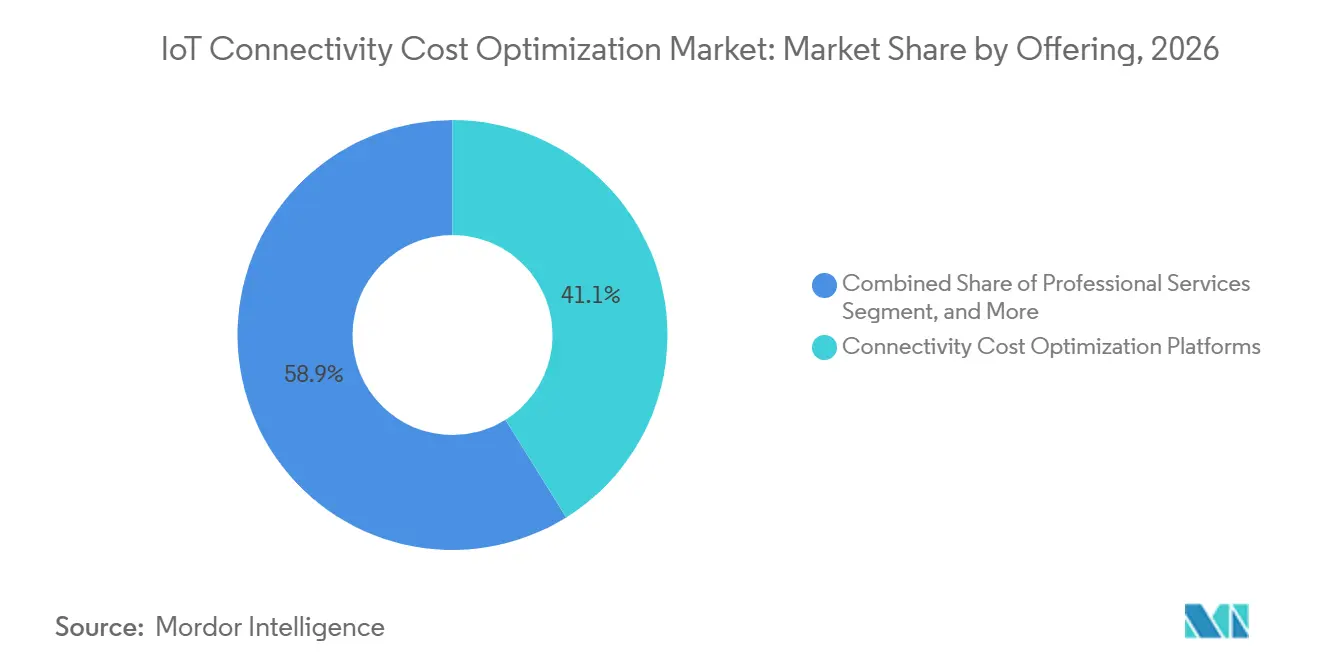
Plataformas Lideram Enquanto Serviços Gerenciados EscalamAs plataformas de otimização de custos de conectividade estão projetadas para deter uma participação de 41,12% do mercado de otimização de custos de conectividade IoT em 2026. Essa posição reflete a demanda por um plano de controle unificado que rastreie os gastos com operadoras, anomalias de dados e uso de planos em grandes frotas de dispositivos. As capacidades das plataformas agora vão além dos relatórios para incluir políticas automatizadas, controles de limites e gerenciamento de perfis. O Cisco IoT Control Center introduziu automação de políticas que suporta mudanças de perfil de SIM com base em condições de custo e cobertura. Essa capacidade desloca o gerenciamento de custos das revisões de faturas pós-uso para ações baseadas em regras operacionais predefinidas.
Os serviços gerenciados de otimização de conectividade estão projetados para crescer a um CAGR de 23,44% até 2032. Muitos clientes no mercado de otimização de custos de conectividade IoT preferem contratos que definam resultados de serviço em vez de adquirir licenças de software e operar sistemas de forma independente. Os provedores podem assumir a responsabilidade pelo monitoramento de planos de dados, resolução de exceções e suporte a negociações com operadoras. Os serviços profissionais também permanecem relevantes para avaliação, implementação, integração, suporte e manutenção. As transições para o SGP.32 podem aumentar ainda mais a demanda por esses serviços, pois as empresas precisarão migrar inventários de SIM e reconfigurar fluxos de trabalho de provisionamento.

Por Tecnologia de Conectividade:
Celular Lidera Enquanto Satélite Amplia o AlcanceA conectividade celular está projetada para representar 39,16% da receita em 2026, tornando-a a maior categoria de tecnologia no mercado de otimização de custos de conectividade IoT. A extensa infraestrutura de operadoras na América do Norte, Europa e Ásia-Pacífico suporta seu uso em frotas empresariais. A desativação de redes legadas 2G e 3G está impulsionando migrações de dispositivos e novos acordos comerciais. A Ericsson espera que 80 provedores de serviços concluam o encerramento do 3G até o final de 2025. Essas mudanças permitem que os clientes reavalie tarifas, cobertura e modelos de gerenciamento à medida que migram dispositivos para as redes atuais.
A conectividade via satélite e não terrestre está projetada para crescer a um CAGR de 24,66% até 2032. O mercado de otimização de custos de conectividade IoT suporta ativos que operam além da cobertura terrestre confiável, incluindo locais industriais remotos e rotas de transporte, por meio de serviços que comparam o uso de satélite e terrestre. Esse segmento fortalece o argumento para plataformas que aplicam políticas de custo comuns em conexões via satélite e celulares. O LPWAN não celular permanece importante em sistemas de serviços públicos e cidades inteligentes, onde dispositivos de baixo consumo requerem conectividade econômica. A Semtech espera que as implantações LoRaWAN atinjam 125 milhões até janeiro de 2026. As conexões de curto alcance, área local, com fio e Ethernet também permanecem relevantes quando as decisões de otimização são tomadas no nível do gateway ou do local, e não em cada SIM.
Por Modelo de Implantação:
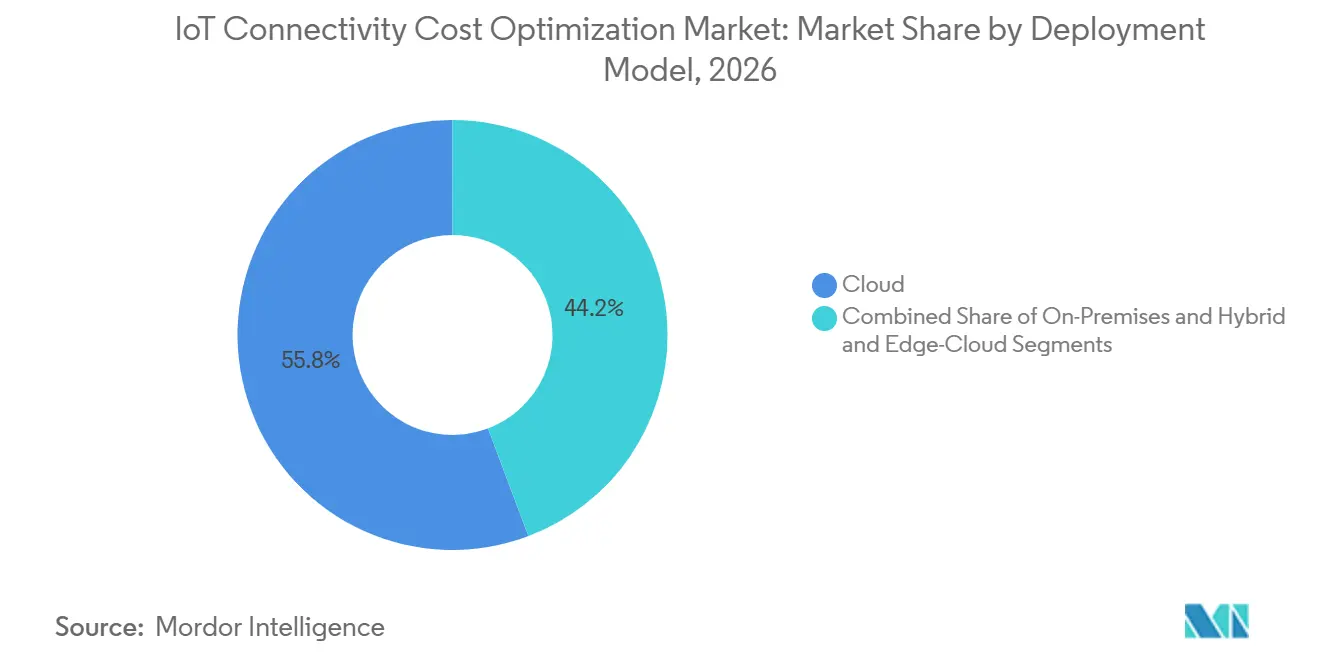
Nuvem Lidera Enquanto Modelos Híbridos Ganham UsoA implantação em nuvem está projetada para representar 55,76% da receita em 2026, representando a maior participação do mercado de otimização de custos de conectividade IoT. A entrega via SaaS elimina a necessidade de os clientes manterem sua própria infraestrutura de operações de rede. Um sistema centralizado pode aplicar políticas de SIM, monitorar o uso e avaliar o desempenho das operadoras em locais dispersos. A 1NCE espera gerenciar mais de 40 milhões de endpoints para 30.000 clientes até janeiro de 2026. Esse modelo operacional pode tornar o gerenciamento de conectividade em larga escala acessível a implantações IoT de médio porte e frotas maiores.
A implantação híbrida e em nuvem de borda está projetada para crescer a um CAGR de 23,78% até 2032. Esse modelo é adequado para ambientes industriais que requerem aplicação de políticas locais e latência muito baixa. Em fevereiro de 2026, a SoftBank, a Murata e a CLPA devem reportar uma precisão de sincronização TSN sobre 5G de 122 nanossegundos. Esse desempenho técnico pode suportar fluxos de trabalho de manufatura que não podem depender inteiramente do processamento remoto em nuvem. Os sistemas locais manterão um papel em setores regulamentados e operações governamentais com requisitos rigorosos de residência de dados.
Por Aplicação:
Automação Industrial Lidera Enquanto Cidades Inteligentes AvançamA manufatura industrial e a automação estão projetadas para representar 20,17% da receita em 2026. As fábricas frequentemente conectam grandes números de sensores, controladores lógicos programáveis e veículos guiados automatizados em vários locais. Essa escala torna até mesmo pequenas mudanças nos custos de planos de dados significativas quando aplicadas em toda uma frota. A Samsung e a Hyundai Motor Company devem concluir um teste privado de 5G RedCap em fevereiro de 2025, demonstrando o uso de conectividade celular de menor custo para a produção automotiva. Energia e serviços públicos, automotivo e mobilidade conectada, transporte e logística, e varejo e comércio eletrônico também utilizam o mercado de otimização de custos de conectividade IoT para gerenciar grandes populações de dispositivos e manter visibilidade em locais de campo.
As cidades inteligentes e a infraestrutura estão projetadas para crescer a um CAGR de 24,11% até 2032. Esse segmento conecta iluminação pública, medição, ativos de tráfego, dispositivos ambientais e outros sistemas cívicos por meio de uma base de conectividade compartilhada. O relatório de Fundações Digitais de 2025 da GSMA deve delinear o papel da infraestrutura conectada nos serviços públicos e sistemas urbanos. Os operadores municipais requerem visibilidade dos padrões de uso porque os encargos recorrentes de dados se acumulam em grandes números de ativos públicos. Essa aplicação também enfrenta maior escrutínio de aquisição, pois a continuidade do serviço, a segurança e a disciplina orçamentária estão intimamente ligadas. A otimização de custos está, portanto, se tornando uma capacidade operacional importante para programas de infraestrutura conectada.
Análise Geográfica
Mercado de Otimização de Custos de Conectividade IoT da América do Norte
Projeta-se que a América do Norte responda por 26,87% da receita em 2026, sustentada por implantações maduras de IoT empresarial e um ambiente competitivo de operadores de rede virtual móvel. Cisco, AT&T e Verizon fornecem uma base substancial de plataformas de nível operador e capacidades de rede na região. De acordo com ATT.COM, espera-se que a AT&T adquira o espectro de 3,45 GHz da EchoStar por 23 bilhões de USD em setembro de 2025 e identifique cargas de trabalho de conectividade orientadas por IoT e IA como casos de uso principais. De acordo com ATT.COM, espera-se que AT&T, T-Mobile e Verizon anunciem um acordo de princípio em fevereiro de 2026 para uma joint venture destinada a eliminar zonas sem cobertura sem fio por meio de agrupamento de espectro e integração via satélite. Esses desenvolvimentos poderão reduzir o prêmio de custo associado à cobertura de IoT em áreas rurais e remotas.
Mercado de Otimização de Custos de Conectividade IoT da Europa e da APAC
A Europa desempenha um papel significativo no mercado de otimização de custos de conectividade IoT, uma vez que Alemanha, Reino Unido e França geram demanda industrial de IoT substancial. Os requisitos de proteção de dados também impulsionam a demanda por plataformas que oferecem roteamento de residência de dados e controles auditáveis. O ciclo regional de desativação do 3G está levando as organizações a modernizar a conectividade de dispositivos e a reavaliar os contratos com operadoras. A Ásia-Pacífico combina mercados maduros de alto volume com países que continuam a expandir programas de conectividade urbana e de serviços públicos. De acordo com ERICSSON.COM, espera-se que o Nordeste Asiático responda por 70% das conexões celulares de IoT globais até o final de 2025. Índia, Coreia do Sul e Austrália também estão gerando demanda por meio de programas de medição inteligente e digitalização urbana.
Mercado de Otimização de Custos de Conectividade IoT do Oriente Médio e África e da América do Sul
No mercado de otimização de custos de conectividade IoT, projeta-se que o Oriente Médio se expanda a um CAGR de 24,32% até 2032. Os investimentos do GCC em 5G e programas de cidades inteligentes na Arábia Saudita e nos Emirados Árabes Unidos deverão apoiar a adoção empresarial. De acordo com GSMA.COM, projeta-se que 86% dos operadores da região MENA ofereçam serviços de IoT em 2025, enquanto a Nokia prevê que o 5G responderá por 91% das conexões do GCC até 2030. A América do Sul e a África permanecem regiões em estágio inicial, onde os provedores de plataformas enfrentam oportunidades de crescimento ao lado de restrições tarifárias, de infraestrutura e regulatórias.
Cenário Competitivo
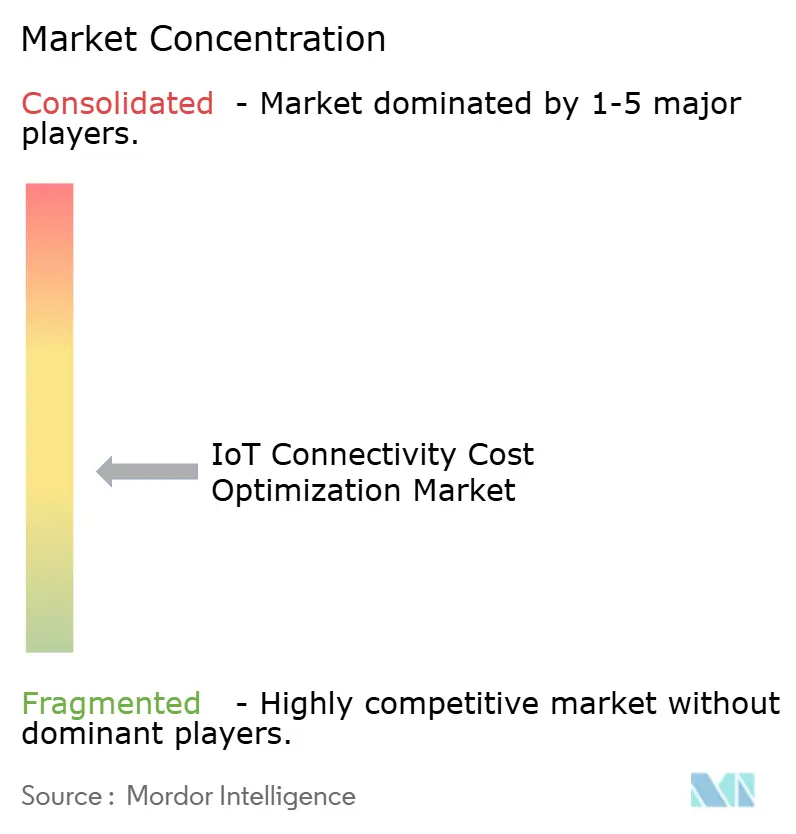
O mercado de otimização de custos de conectividade IoT é moderadamente fragmentado. A Cisco, o Vodafone Group, a Verizon, a AT&T e a Telefónica competem por meio de amplo alcance de rede, grandes bases instaladas e amplos portfólios de plataformas. A KORE Group Holdings, a 1NCE, a emnify, a Soracom e a Eseye competem por meio de orquestração de eSIM, preços flexíveis e arquiteturas nativas em nuvem. O mercado apresenta oportunidades significativas entre empresas que gerenciam de 50.000 a 2 milhões de conexões, pois essas organizações requerem economias de custo materiais, mas podem não se alinhar com os modelos comerciais das maiores plataformas. De acordo com IRIDIUM.COM, o Vodafone IoT gerencia mais de 215 milhões de dispositivos conectados em 180 países e mantém mais de 760 parcerias de rede, demonstrando a escala disponível para provedores globais estabelecidos.
A concorrência no mercado de otimização de custos de conectividade IoT depende cada vez mais da amplitude das parcerias com operadoras, das capacidades de gerenciamento de perfis eSIM e da qualidade das análises de uso. Os provedores que suportam os requisitos GSMA SGP.32 e controles de residência de dados estão melhor posicionados para atender implantações transfronteiriças regulamentadas. De acordo com CISCO.COM, a Cisco e a Tata Communications devem combinar suas plataformas em setembro de 2025 para suportar uma orquestração de eSIM mais ampla e gerenciamento entre operadoras. De acordo com IRIDIUM.COM, o Vodafone IoT e a Iridium devem anunciar uma parceria em novembro de 2025 para adicionar NTN Direct, NB-IoT compatível com 3GPP e conectividade via satélite ao portfólio do Vodafone IoT. De acordo com SORACOM.IO, a Soracom deve disponibilizar sua integração de satélite Skylo em outubro de 2025, permitindo que dispositivos celulares padrão se conectem a redes de satélite por meio de redes não terrestres compatíveis com 3GPP.
De acordo com KOREWIRELESS.COM, a KORE e a Kigen devem anunciar soluções de conectividade IoT compatíveis com SGP.32 em abril de 2026, visando dispositivos que variam de gateways de alta potência a sensores alimentados por bateria. De acordo com SEMTECH.COM, o software LoRa da Semtech e as capacidades de conectividade multiprotocolo suportam implantações de baixo consumo. Os provedores no mercado de otimização de custos de conectividade IoT devem combinar preços previsíveis com suporte técnico confiável à medida que os clientes implantam conexões celulares, LPWAN e via satélite. A concentração de mercado permanece moderada porque os grupos de telecomunicações estabelecidos possuem escala global, enquanto os provedores especializados retêm oportunidades significativas em implantações direcionadas. As evidências disponíveis não fornecem a participação de mercado combinada dos principais participantes; portanto, uma pontuação de concentração de mercado não pode ser atribuída.
Líderes do Setor de Otimização de Custos de Conectividade IoT
-
Cisco Systems, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
Telefónica, S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Otimização de Custos de Conectividade IoT Empresas cobertas neste relatório
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- Vodafone Group Plc
- Telefónica, S.A.
- KORE Group Holdings, Inc.
- 1NCE GmbH
- Aeris Communications, Inc.
- Eseye Limited
- Wireless Logic Group Limited
- emnify GmbH
- Soracom, Inc.
- floLIVE Ltd.
- Comarch S.A.
- Tata Communications Limited
- Nokia Corporation
- Ericsson AB
- Huawei Technologies Co., Ltd.
- Telit Cinterion
- Transatel S.A.
- BICS SA
- Giesecke+Devrient GmbH
- Semtech Corporation
Desenvolvimentos industriais recentes em Mercado de Otimização de Custos de Conectividade IoT
- Abril de 2026: A KORE Group Holdings e a Kigen da Arm anunciaram um portfólio de soluções de conectividade IoT compatíveis com SGP.32, com disponibilidade comercial planejada para o final de 2026, suportando dispositivos de gateways de alta potência a sensores alimentados por bateria com roaming global simplificado e resiliência de múltiplas redes.
- Abril de 2026: A Soracom e a EdgeBeam Wireless anunciaram uma parceria estratégica combinando a plataforma celular global 4G/5G da Soracom com a distribuição de dados de transmissão baseada em ATSC 3.0 da EdgeBeam, permitindo transmissões de dados IoT de um para muitos com eficiência de custo para implantações de última milha.
- Março de 2026: A Semtech anunciou que sua tecnologia LoRa servirá como a modulação de rádio principal para a expansão internacional do Amazon Sidewalk, começando no Canadá e no México. O Amazon Sidewalk cobre aproximadamente 95% da população dos EUA e estenderá a conectividade LPWAN sem licença globalmente ao longo de 2026.
- Fevereiro de 2026: A AT&T, a T-Mobile e a Verizon anunciaram um acordo de princípio para formar uma nova joint venture para eliminar zonas sem cobertura sem fio nos EUA por meio do agrupamento de espectro e integração de conectividade via satélite, expandindo diretamente a cobertura terrestre para operadores de frotas IoT em geografias remotas e rurais.
Escopo do Relatório Global do Mercado de Otimização de Custos de Conectividade IoT
O Relatório do Mercado de Otimização de Custos de Conectividade IoT é Segmentado por Oferta (Plataformas de Otimização de Custos de Conectividade, Serviços Gerenciados de Otimização de Conectividade, Serviços Profissionais [Consultoria e Avaliação, Implementação e Integração, e Suporte e Manutenção]), Tecnologia de Conectividade (Conectividade Celular, LPWAN Não Celular, Conectividade de Curto Alcance e Área Local, Conectividade via Satélite e Não Terrestre, e Conectividade com Fio e Ethernet), Implantação (Nuvem, Local e Híbrido e Nuvem de Borda), Aplicação (Automotivo e Mobilidade Conectada, Transporte e Logística, Manufatura Industrial e Automação, Energia e Serviços Públicos, Cidades Inteligentes e Infraestrutura, Varejo e Comércio Eletrônico, e Outras Aplicações IoT) e Geografia. As Previsões de Mercado são Fornecidas em Valor (USD).
Visão geral da segmentação
| Plataformas de Otimização de Custos de Conectividade | |
| Serviços Gerenciados de Otimização de Conectividade | |
| Serviços Profissionais | Consultoria e Avaliação |
| Implementação e Integração | |
| Suporte e Manutenção |
| Conectividade Celular |
| LPWAN Não Celular |
| Conectividade de Curto Alcance e Área Local |
| Conectividade via Satélite e Não Terrestre |
| Conectividade com Fio e Ethernet |
| Nuvem |
| Local |
| Híbrido e Nuvem de Borda |
| Automotivo e Mobilidade Conectada |
| Transporte e Logística |
| Manufatura Industrial e Automação |
| Energia e Serviços Públicos |
| Cidades Inteligentes e Infraestrutura |
| Varejo e Comércio Eletrônico |
| Outras Aplicações IoT |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Plataformas de Otimização de Custos de Conectividade | |
| Serviços Gerenciados de Otimização de Conectividade | ||
| Serviços Profissionais | Consultoria e Avaliação | |
| Implementação e Integração | ||
| Suporte e Manutenção | ||
| Por Tecnologia de Conectividade | Conectividade Celular | |
| LPWAN Não Celular | ||
| Conectividade de Curto Alcance e Área Local | ||
| Conectividade via Satélite e Não Terrestre | ||
| Conectividade com Fio e Ethernet | ||
| Por Modelo de Implantação | Nuvem | |
| Local | ||
| Híbrido e Nuvem de Borda | ||
| Por Aplicação | Automotivo e Mobilidade Conectada | |
| Transporte e Logística | ||
| Manufatura Industrial e Automação | ||
| Energia e Serviços Públicos | ||
| Cidades Inteligentes e Infraestrutura | ||
| Varejo e Comércio Eletrônico | ||
| Outras Aplicações IoT | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de otimização de custos de conectividade IoT?
O mercado de otimização de custos de conectividade IoT é avaliado em 0,57 bilhões de USD em 2026 e está projetado para atingir 1,94 bilhões de USD até 2032, a um CAGR de 22,97% de 2027 a 2032.
Qual oferta lidera o mercado de otimização de custos de conectividade IoT?
As plataformas de otimização de custos de conectividade lideram com uma participação de 41,12% em 2026, enquanto os serviços gerenciados de otimização de conectividade estão projetados para expandir a um CAGR de 23,44% até 2032.
Por que as empresas utilizam plataformas de otimização de custos de conectividade?
As empresas utilizam essas plataformas para monitorar o uso de dados, gerenciar planos de operadoras, aplicar políticas e controlar encargos em grandes frotas de dispositivos ou em múltiplas redes.
Qual tecnologia de conectividade está se expandindo mais rapidamente?
A conectividade via satélite e não terrestre está projetada para crescer a um CAGR de 24,66% até 2032, pois as implantações remotas requerem cobertura além das redes terrestres.
Qual aplicação tem a expansão projetada mais forte?
As cidades inteligentes e a infraestrutura estão projetadas para avançar a um CAGR de 24,11% até 2032, à medida que os municípios gerenciam frotas crescentes de ativos públicos conectados.
Qual região está projetada para expandir mais rapidamente?
O Oriente Médio está projetado para expandir a um CAGR de 24,32% até 2032, apoiado pelos investimentos do GCC em 5G e programas de cidades inteligentes.