
IoTコネクティビティコスト最適化市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.69 十億米ドル |
| 市場規模 (2032) | 1.94 十億米ドル |
| 成長率 (2027 - 2032) | 22.97 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
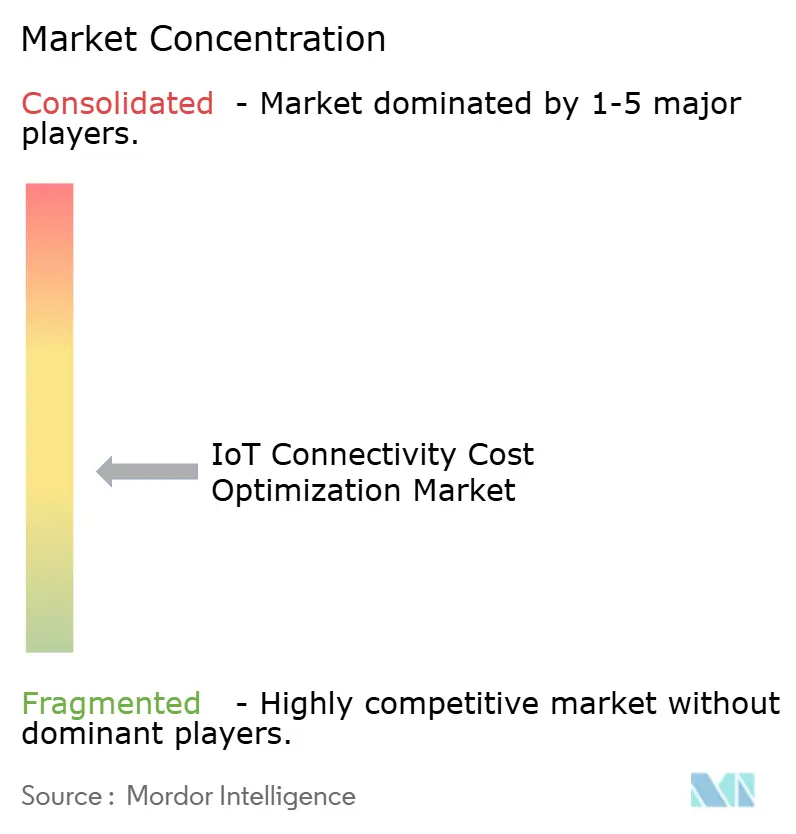
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるIoTコネクティビティコスト最適化市場分析
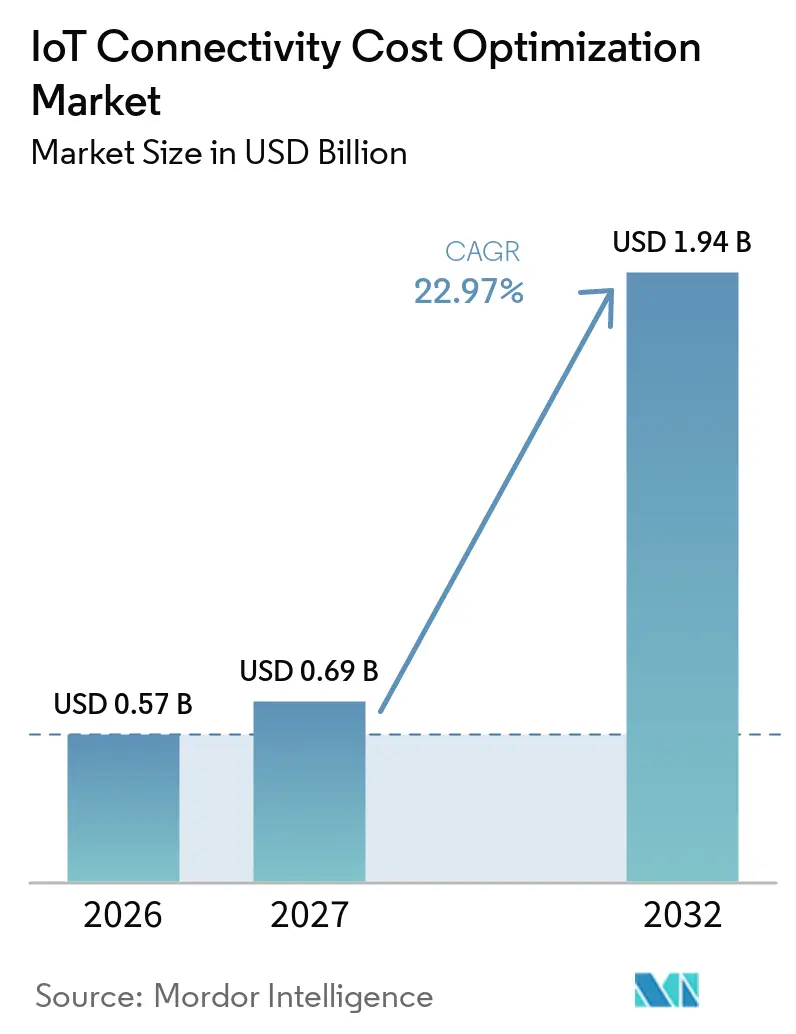
IoTコネクティビティコスト最適化市場規模は2026年に0.57 ビリオン 米ドルと評価されており、2032年までに1.94 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 22.97%で成長します。インストールベースの拡大により、異なる料金体系を持つ複数のネットワーク、子会社、および事業拠点にわたってデバイスを管理するオペレーターにとって、データプランの管理、キャリア選択、および使用状況のモニタリングがより重要になっています。企業は、産業オペレーション、輸送フリート、公益事業、および公共インフラ全体のコネクティビティの無駄を削減できるプラットフォームおよびサービスへの支出をシフトしています。2025年のGSMA SGP.32仕様は、物理SIMを交換することなくリモートでのキャリア変更をサポートし、グローバルデバイスフリートが利用でき選択肢を広げています。ネットワークの廃止も、企業が既存の契約を見直し、デバイスをLTE-M、NB-IoT、および5Gサービスに移行するきっかけとなっています。こうした状況により、IoTコネクティビティコスト最適化市場は、複雑なフリートに対して柔軟なマルチネットワーク管理、導入サポート、および商業計画を提供する既存のプラットフォームプロバイダーおよびスペシャリストにとって重要な市場となっています。
レポートの主要なポイント
- コネクティビティ技術別では、セルラーコネクティビティが2026年の収益の39.16%を占め、衛星および非地上系コネクティビティは2032年までCAGR 24.66%で成長すると予測されています。また、CAGR 23.44%で2032年まで拡大すると予測されています。
- コネクティビティ技術別では、セルラーコネクティビティが2026年の収益の39.16%を占め、衛星および非地上系コネクティビティは2032年までCAGR 24.66%で成長すると予測されています。
- デプロイメントモデル別では、クラウドデプロイメントが2026年の収益の55.76%を占め、ハイブリッドおよびエッジクラドデプロイメントは2032年までCAGR 23.78%で拡大すると予測されています。
- アプリケーション別では、産業製造および自動化が2026年の収益の20.17%を占め、スマートシティおよびインフラは2032年までCAGR 24.11%で成長すると予測されています。
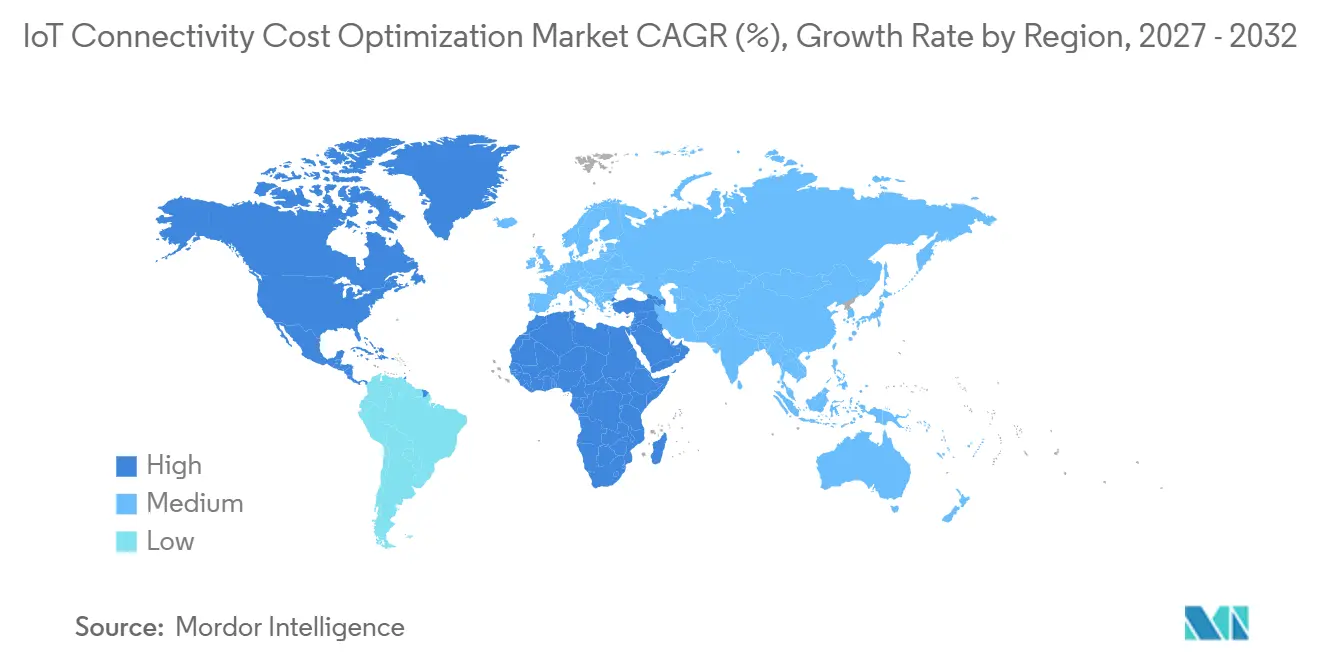
- 地域別では、北米が2026年の収益の26.87%を占め、中東は2032年までCAGR 24.32%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コネクテッドデバイスの普及 | +4.80% | グローバル | 短期(2年以内) |
| eSIMおよびiSIMの採用 | +4.20% | グローバル(北米、欧州、中国での早期普及) | 短期(2年以内) |
| 5G、LPWAN、エッジコネクティビティの拡大 | +3.80% | アジア太平洋が中心、北米および欧州への波及 | 中期(2〜4年) |
| クラウドマネージドコネクティビティサービスへのシフト | +3.30% | グローバル | 短期(2年以内) |
| 産業、輸送、公益事業オペレーションにおけるデジタルトランスフォーメーション | +2.60% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 統合マルチネットワークオーケストレーションへの需要 | +1.80% | グローバル(北米および欧州での早期普及) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コネクテッドデバイスの普及
コネクテッドフリートの規模により、デバイスあたりの料金のわずかな削減が運営予算に大きな意味を持ちます。セルラーIoT接続数は2025年末に45 ビリオン件に達し、そのうち26 ビリオン件がブロードバンドおよびクリティカルな4G・5G IoT接続であり、IoT接続総数は223 ビリオン件に達しました。[1] Ericssonは、接続総数が2031年までに471 ビリオン件に達すると予測しています。したがって、IoTコネクティビティコスト最適化市場は、より大規模かつ多様なデバイスフリート全体の支出を管理する必要がある組織にサービスを提供します。医療事業者、農業事業者、公益事業者のデイス増加も、社内ネットワーク専門知識が限られている場合のマネージドサポートへの需要を拡大しています。2025年末までに、80のサービスプロバイダーが3Gのシャットダウンを完了し、46社が2Gを完全に廃止し、デバイスの移行と契約の見直しを促しています。
eSIMおよびiSIMの採用
GSMA SGP.32仕様は、IoT eSIMプロファイルのリモート管理を可能にし、物理的なSIM操作の必要性を低減します。この機能により、企業はカバレッジ、商業条件、または運用条件が変化した際にリモートでキャリアを切り替えることができます。グローバルeSIMスマートフォン普及率は2025年末に5%に達し、2026年末までに10%に達すると予測されています。[2] AppleのeSIM専用デバイス戦略の拡大と、中国の通信事業者によるスマートフォンeSIMサービスの開始は、2025年後半の重要な動向でした。IoTコネクティビティコト最適化市場は、デバイスメーカーおよびオペレーターがグローバル展開にリモートプロファイル管理を活用する際に恩恵を受けることができます。特に、フリートがキャリアの境界を越え、単一のローカルネットワークに依存できない場合に有効です。iSIMの採用は、SIM機能がチップセットに組み込まれているため、メータリングおよびアセットトラッキングプログラムにおけるハードウェアおよびロジスティクスコストをさらに削減できます。
5G、LPWAN、エッジコネクティビティの拡大
5G RedCapは、従来の5Gのフル機能を必要としないコネクテッドセンサーやウェアラブル向けに、より低複雑性のオプションを提供します。2026年4月、Ericssonは14のサービスプロバイダーが5G RedCapを商業的に展開し、27カ国の42プロバイダーがこの技術投資していると報告しました。この開発により、5Gは中級IoTデバイスにとってより実用的になり、コネクティビティ管理プラットフォームに新たなワークロードが追加されます。Semtechは、LoRa技術が2026年1月時点でグローバルに1億2,500万件のLoRaWAN展開に達したと述べました。[3] 企業はセルラー、LPWAN、衛星接続を並行して運用するケースが増えており、使用状況の可視化とポリシー管理のための単一システムの価値が高まっています。IoTコネクティビティコスト最適化市場は、各ビジネスユニットが個別のツールを管理することなく、このマルチネットワークの複雑性に対応できる位置にあります。
クラウドマネージドコネクティビティサービスへのシフト
企業は、個別のキャリアポータルから、単一のインターフェースで複数のオペレーターを監視できるクラウドマネージドシステムへと移行しています。Ciscoは、そのモビリティサービスプラットフォームが2025年半ばに60以上の通信事業者にサービスを提供し、2億7,000万台以上のデバイスを管理し、毎日500テラバイト以上のデータを処理したと述べました。[4] CiscoとTata Communicationsは2025年9月に、TataのMOVE eSIMオーケストレーションソリューションをCisco IoTコントロールセンターに統合するコラボレーションを発表しました。Tataのソリューションは発表時点で200カ国以上にわたる3億5,000万件のeSIMオペレーティングシステムをカバーしていました。クラウドプラットフォームは、調達チームにキャリアとの交渉のための使用状況の根拠を提供し、契約管理をより透明にすることができます。IoTコネクティビティコスト最適化市場は、顧客がプラットフォームを契約管理および運用モニタリングのツールとして捉える場合に恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティ、プライバシー、データガバナンスのリスク | -1.30% | グローバル | 短期(2年以内) |
| 高いインフラおよびネットワーク管理コスト | -1.00% | 南米、アフリカ、中東の新興市場 | 中期(2〜4年) |
| ネットワーク、プロトコル、プラットフォーム間の相互運用性 | -0.80% | グローバル | 中期(2〜4年) |
| パーマネントローミング規制とローカルデータレジデンシー要件 | -0.60% | 欧州、中東、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ、プライバシー、データガバナンスのリスク
コネクティビティプラットフォームは、デバイステレメトリ、位置情報データ、使用状況データ、およびSIM管理を単一の環境に統合します。2025年のElectronics誌の記事では、クラウド接続IoTシステムにおける脆弱性として、安全でないAPI、敵対的AIアタック、および軽量暗号化の制約が関連する脆弱性として特定されました。侵害されたプラットフォームは、SIMプロファイルへのコントロールプレーンアクセスを保持することで、大規模なデバイスフリート全体のコネクティビティを混乱させる可能性があります。これらのリスクは調達審査を長期化させ、セキュリティ評価、監査記録、および文書化されたデータ管理への需要を高めます。顧客がセキュリティ対応の広範な証拠を要求する場合、小規模プロバイダーはより重いコンプライアンス負担に直面する可能性があります。IoTコネクティビティコスト最適化市場は、その結果として、確立されたセキュリティおよび規制対応能力を持つベンダーを優遇する傾向があります。
高いインフラおよびネットワーク管理コスト
マルチキャリア契約、グローバルSIMプロビジョニング、および24時間365日のネットワーク運用は、特に顧客が複数のネットワークパートナーにわたってインターフェースとサポートプロセスを構築しなければならない場合、新しい最適化プログラムからの即時の節約を減少させる可能性があります。これらの固定コストは、小規模フリートよりも大規模リートに分散させる方が容易です。この負担は、キャリアの統合が遅く、料金の透明性が限られている南米の一部およびサブサハラアフリカで顕著です。ローカルコンプライアンス規則は、国際デバイスを管理する組織に対してさらなる導入作業を追加する可能性があります。大企業は多数の接続にわたる節約によってこれらのコストを相殺できますが、中小企業は投資を先送りにする可能性があります。これにより、コネクティビティ料金と潜在的な節約の両方が高い地域において、IoTコネクティビティコスト最適化市場の短期的なリーチが制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:
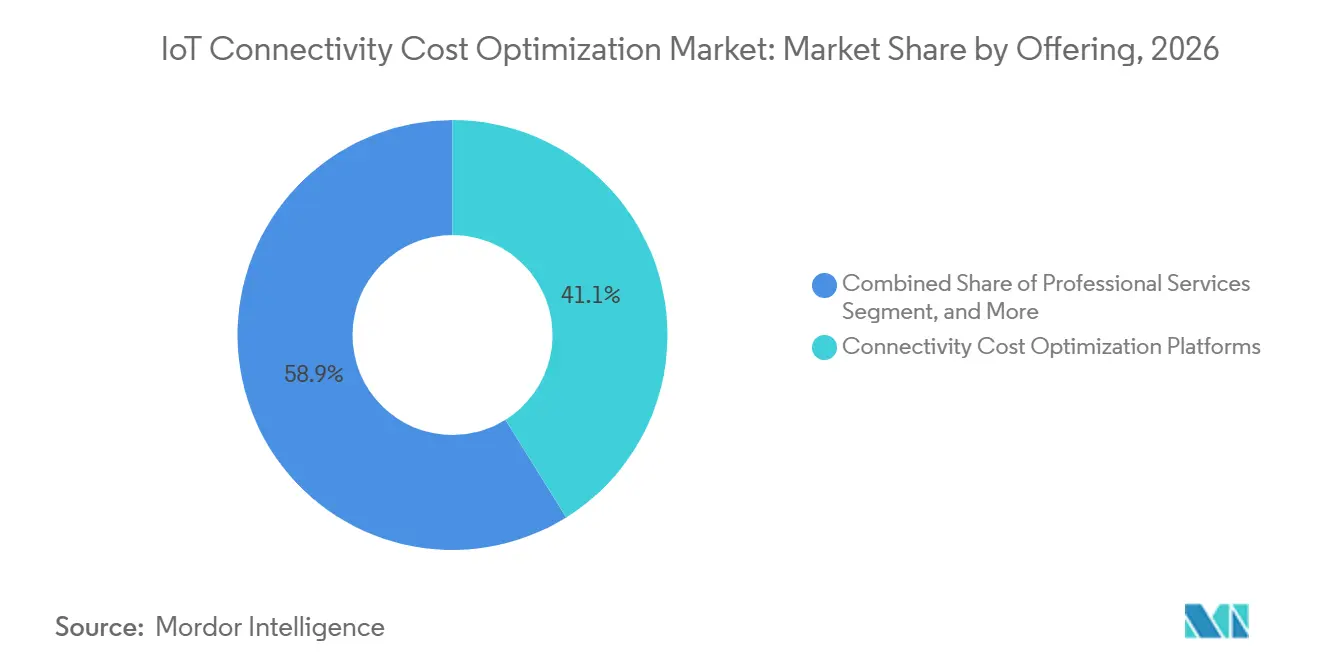
プラットフォームがリードし、マネージドサービスが拡大コネクティビティコスト最適化プラットフォームは、2026年のIoTコネクティビティコスト最適化市場において41.12%のシェアを占めると予測されています。この地位は、大規模なデバイスフリート全体のキャリア支出、データ異常、およびプラン使用状況を追跡する統合コントロールプレーンへの需要を反映しています。プラットフォームの機能は、レポーティングを超えて、自動化されたポリシー、閾値管理、およびプロファイル管理を含むまでに拡大しています。Cisco IoTコントロールセンターは、コストとカバレッジの条件に基づいてSIMプロファイルの変更をサポートするポリシー自動化を導入しました。この機能により、コスト管理は使用後の請求書確認から、事前定義された運用ルールに基づくアクションへとシフトします。
マネージドコネクティビティ最適化サービスは、2032年までCAGR 23.44%で成長すると予測されています。IoTコネクティビティコスト最適化市場の多くの顧客は、ソフトウェアライセンスとオペレーティングシステムを個別に購入するのではなく、サービス成果を定義する契約を好みます。プロバイダーはデータプランの監視、例外の解決、およびキャリア交渉のサポートに責任を負うことができます。プロフェッショナルサービスも、評価、導入、統合、サポート、およびメンテナンスにおいて引き続き重要です。SGP.32への移行は、企業がSIMインベントリを移行し、プロビジョニングワークフローを再設定する必要があるため、これらのサービスへの需要をさらに高める可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
コネクティビティ技術別:
セルラーがリードし、衛星がリーチを拡大セルラーコネクティビティは2026年の収益の39.16%を占め、IoTコネクティビティコスト最適化市場において最大の技術カテゴリとなると予測されています。北米、欧州、アジア太平洋にわたる広範なキャリアインフラが、企業フリート全体での利用を支えています。レガシー2Gおよび3Gネットワークの廃止により、デバイスの移行と新たな商業契約が促進されています。Ericssonは、80のサービスプロバダーが2025年末までに3Gのシャットダウンを完了すると予測しています。これらの変更により、顧客はデバイスを現行ネットワークに移行する際に、料金、カバレッジ、および管理モデルを再評価することができます。
衛星および非地上系コネクティビティは、2032年までCAGR 24.66%で成長すると予測されています。IoTコネクティビティコスト最適化市場は、遠隔地の産業サイトや輸送ルートを含む、信頼性の高い地上カバレッジを超えて運用されるアセットを、衛星と地上の使用状況を比較するサービスを通じてサポートします。このセグメントは、衛星とセルラー接続全体に共通のコストポリシーを適用するプラットフォームの必要性を強化します。非セルラーLPWANは、低電力デバイスがコスト効率の高いコネクティビティを必要とする公益事業およびスマートシティシステムにおいて引き続き重要です。Semtechは、LoRaWAN展開が2026年1月までに1億2,500万件に達すると予測しています。最適化の決定が各SIMではなくゲートウェイまたはサイトレベルで行われる場合、短距離、ローカルエリア、有線、およびイーサネット接続も引き続き重要です。
デプロイメントモデル別:
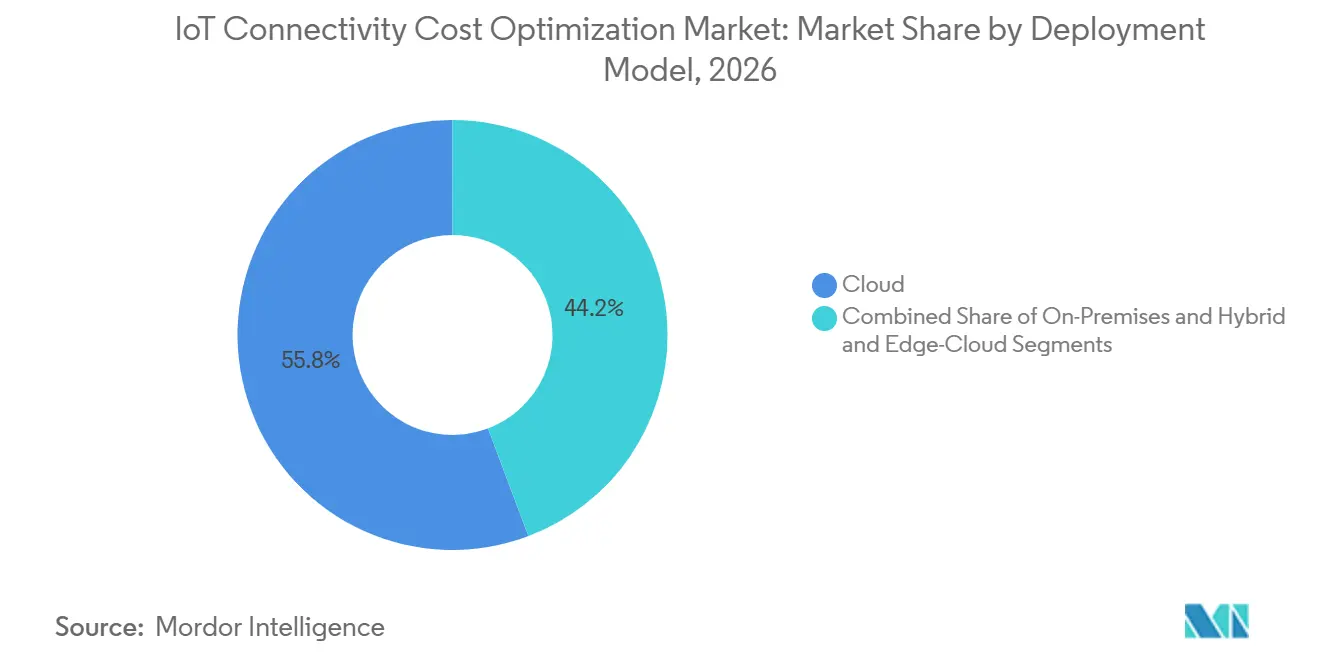
クラウドがリードし、ハイブリッドモデルが普及クラウドデプロイメントは2026年の収益の55.76%を占め、IoTコネクティビティコスト最適化市場において最大のシェアを占めると予測されています。SaaS提供により、顧客は自社のネットワーク運用インフラを維持する必要がなくなります。集中型システムは、分散したサイト全体でSIMポリシーを適用し、使用状況を監視し、キャリアのパフォーマンスを評価することができます。1NCEは、2026年1月までに30,000顧客向けに4,000万以上のエンドポイントを管理することを見込んでいます。この運用モデルにより、中規模のIoT展開および大規模フリートにとって大規模なコネクティビティ管理がアクセス可能になります。
ハイブリッドおよびエッジクラウドデプロイメントは、2032年までCAGR 23.78%で成長すると予測されています。このモデルは、ローカルポリシーの適用と非常に低いレイテンシを必要とする産業環境に適しています。2026年2月、SoftBank、Murata、およびCLPAは、TSN over 5Gの同期精度122ナノ秒を報告する見込みです。このような技術的パフォーマンスは、リモートクラウド処理に完全に依存できない製造ワークフローをサポートできます。オンプレミスシステムは、厳格なデータレジデンシー要件を持つ規制産業および政府業務において引き続き役割を担います。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
産業自動化がリードし、スマートシティが前進産業製造および自動化は2026年の収益の20.17%を占めると予測されています。工場では多くの場合、複数のサイトにわたって大量のセンサー、プログラマブルロジックコントロラー、および自動搬送車が接続されています。このスケールにより、フリート全体に適用された場合、データプランコストのわずかな変化でも大きな意味を持ちます。SamsungとHyundai Motor Companyは2025年2月にプライベート5G RedCapトライアルを完了する見込みであり、自動車生産における低コストセルラーコネクティビティの使用を実証しています。エネルギーおよび公益事業、自動車およびコネクテッドモビリティ、輸送およびロジスティクス、小売およびeコマースも、IoTコネクティビティコスト最適化市場を活用して大規模なデバイス群を管理し、フィールドロケーション全体の可視性を維持しています。
スマートシティおよびインフラは、2032年までCAGR 24.11%で成長すると予測されています。このセグメントは、共有コネクティビティ基盤を通じて公共照明、メータリング、交通アセット、環境デバイス、およびその他の市民システムを接続します。GSMAの2025年デジタルファウンデーションレポートは、公共サービスおよび都市システムにおけるコネクテッドインフラの役割を概説する見込みです。自治体のオペレーターは、大量の公共アセットにわたって定期的なデータ料金が蓄積されるため、使用パターンの可視性を必要としています。このアプリケーションはまた、サービスの継続性、セキュリティ、および予算規律が密接に関連しているため、調達審査が厳格化されています。したがって、コスト最適化はコネクテッドインフラプログラムにとって重要な運用能力となっています。
地域分析
北米IoTコネクティビティコスト最適化市場
北米は2026年の収益の26.87%を占めると予測されており、成熟したエンタープライズIoT導入と競争力のある仮想移動体通信事業者環境によって支えられています。Cisco、AT&T、およびVerizonは、この地域においてキャリアグレードのプラットフォームとネットワーク能力の実質的な基盤を提供しています。ATT.COMによると、AT&Tは2025年9月にEchoStarの3.45 GHz帯域を23 ビリオン 米ドルで取得し、IoTおよびAI主導のコネクティビティワークロードを主要なユースケースとして特定する見込みです。ATT.COMによると、AT&T、T-Mobile、およびVerizonは2026年2月に、スペクトルプーリングと衛星統合を通じて無線デッドゾーンに対処するための合弁事業に関する基本合意を発表する見込みです。これらの動向により、農村部および遠隔地のIoTカバレッジに関連するコストプレミアムが低減される可能性があります。
欧州およびアジア太平洋IoTコネクティビティコスト最適化市場
欧州はIoTコネクティビティコスト最適化市場において重要な役割を果たしており、ドイツ、英国、およびフランスが相当規模の産業用IoT需要を生み出しています。データ保護要件も、データレジデンシールーティングおよび監査可能なコントロールを提供するプラットフォームへの需要を支えています。地域における3Gサービス終了サイクルにより、組織はデバイスコネクティビティの近代化とキャリ契約の再評価を迫られています。アジア太平洋地域は、成熟した大量需要市場と、公共事業および都市コネクティビティプログラムの拡大を続ける国々を組み合わせています。ERICSSON.COMによると、北東アジアは2025年末までにグローバルセルラーIoT接続の70%を占めると予測されています。インド、韓国、およびオーストラリアも、スマートメータリングおよび都市デジタル化プログラムを通じて需要を生み出しています。
中東・アフリカおよび南米IoTコネクティビティコスト最適化市場
IoTコネクティビティコスト最適化市場において、中東は2032年までにCAGR 24.32%で拡大すると予測されています。サウジアラビアおよびアラブ首長国連邦における5GおよびスマートシティプログラムへのGCC投資が、エンタープライズ採用を支援すると見込まれています。GSMA.COMによると、MENA地域のオペレーターの86%が2025年にIoTサービスを提供すると予測されており、Nokiaは5GがGCC接続の91%を2030年までに占めると予測しています。南米およびアフリカは依然として初期段階の地域であり、プラットフォームプロバイダーは関税インフラ、および規制上の制約とともに成長機会に直面しています。
競合環境
IoTコネクティビティコスト最適化市場は中程度に分散しています。Cisco、Vodafone Group、Verizon、AT&T、およびTelefónicaは、広範なネットワークリーチ、大規模なインストールベース、および幅広いプラットフォームポートフォリオを通じて競争しています。KORE Group Holdings、1NCE、emnify、Soracom、およびEseyeは、eSIMオーケストレーション、柔軟な価格設定、およびクラウドネイティブアーキテクチャを通じて競争しています。市場は、50,000から200万の接続を管理する企業の間で大きな機会を提供しており、これらの組織は実質的なコスト削減を必要としていますが、最大プラットフォームの商業モデルと合致しない場合があります。IRIDIUM.COMによると、Vodafone IoTは180カ国にわたる2億1,500万台以上のコネクテッドデバイスを管理し、760以上のネットワークパートナーシップを維持しており、確立されたグローバルプロバイダーが利用できるスケールを示しています。
IoTコネクティビティコスト最適化市場における競争は、キャリアパートナーシップの幅、eSIMプロファイル管理能力、および使用状況分析の品質にますます依存しています。GSMA SGP.32要件とデータレジデンシー管理をサポートするプロバイダーは、規制されたクロスボーダー展開に対応するためにより有利な立場にあります。CISCO.COMによると、CiscoとTata Communicationsは2025年9月にプラットフォームを統合し、より広範なeSIMオーケストレーションとクロスキャリア管理をサポートする見込みです。IRIDIUM.COMによると、Vodafone IoTとIridiumは2025年11月にNTN Direct、3GPP準拠のNB-IoT、および衛星コネクティビティをVodafone IoTのポートフォリオに追加するパートナーシップを発表する見込みです。SORACOM.IOによると、Soracomは2025年10月にSkylo衛星統合を一般提供し、標準的なセルラーデバイスが3GPP準拠の非地上系ネットワークを介して衛星ネットワークに接続できるようにする見込みです。
KOREWIRELESS.COMによると、KOREとKigenは2026年4月にSGP.32準拠のIoTコネクティビティソリューションを発表する見込みであり、高電力ゲートウェイからバッテリー駆動センサーまでのデバイスを対象としています。SEMTECH.COMによると、SemtechのLoRaソフトウェアおよびマルチプロトコルコネクティビティ能力は低電力展開をサポートします。IoTコネクティビティコスト最適化市場のプロバイダーは、顧客がセルラー、LPWAN、および衛星接続を展開するにあたり、予測可能な価格設定と信頼性の高い技術サポートを組み合わせる必要があります。確立された通信グループがグローバルスケールを持つ一方、スペシャリストプロバイダーはターゲット展開において大きな機会を維持しているため、市場集中度は中程度にとどまっています。入手可能な証拠は主要プレイヤーの合計市場シェアを提供していないため、市場集中スコアを割り当てることはできません。
IoTコネクティビティコスト最適化産業リーダー
-
Cisco Systems, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
Telefónica, S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
IoTコネクティビティコスト最適化市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- Vodafone Group Plc
- Telefónica, S.A.
- KORE Group Holdings, Inc.
- 1NCE GmbH
- Aeris Communications, Inc.
- Eseye Limited
- Wireless Logic Group Limited
- emnify GmbH
- Soracom, Inc.
- floLIVE Ltd.
- Comarch S.A.
- Tata Communications Limited
- Nokia Corporation
- Ericsson AB
- Huawei Technologies Co., Ltd.
- Telit Cinterion
- Transatel S.A.
- BICS SA
- Giesecke+Devrient GmbH
- Semtech Corporation
最近の産業開発事情 IoTコネクティビティコスト最適化市場
- 2026年4月:KORE Group HoldingsとArmのKigenが、SGP.32準拠のIoTコネクティビティソリューションのポートフォリオを発表し、2026年後半に商業提供を予定。高電力ゲートウェイからバッテリー駆動センサーまでのデバイスをサポートし、グローバルローミングの合理化とマルチネットワーク耐障害性を実現。
- 2026年4月:SoracomとEdgeBeam Wirelessが戦略的パートナーシップを発表。Soracomの4G/5Gグローバルセルラープラットフォームと、EdgeBeamのATSC 3.0を活用したブロードキャストデータ配信を組み合わせ、ラストマイル展開向けのコスト効率の高い一対多IoTデータ送信を実現。
- 2026年3月:Semtechが、LoRa技術をAmazon Sidewalkの国際展開(カナダおよびメキシコから開始)のコア無線変調として採用すると発表。Amazon Sidewalkは米国人口の約95%をカバーし、2026年を通じてライセンスフリーのLPWANコネクティビティをグローバルに拡大予定。
- 2026年2月:AT&T、T-Mobile、Verizonが、スペクトルプーリングと衛星コネクティビティの統合により米国の無線デッドゾーンを解消するための新合弁事業設立の基本合意を発表。遠隔地および農村地域のIoTフリートオペレーターの地上カバレッジを直接拡大。
グローバルIoTコネクティビティコスト最適化市場レポートの範囲
IoTコネクティビティコスト最適化市場レポートは、オファリング別(コネクティビティコスト最適化プラットフォーム、マネージドコネクティビティ最適化サービス、プロフェッショナルサービス〔コンサルティングおよび評価、導入および統合、サポートおよびメンテナンス〕)、コネクティビティ技術別(セルラーコネクティビティ、非セルラーLPWAN、短距離およびローカルエリアコネクティビティ、衛星および非地上系コネクティビティ、有線およびイーサネットコネクティビティ)、デプロイメント別(クラウド、オンプレミス、ハイブリッドおよびエッジクラウド)、アプリケーション別(自動車およびコネクテッドモビリティ、輸送およびロジスティクス、産業製造および自動化、エネルギーおよび公益事業、スマートシティおよびインフラ、小売およびeコマース、その他のIoTアプリケーション)、地域別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| コネクティビティコスト最適化プラットフォーム | |
| マネージドコネクティビティ最適化サービス | |
| プロフェッショナルサービス | コンサルティングおよび評価 |
| 導入および統合 | |
| サポートおよびメンテナンス |
| セルラーコネクティビティ |
| 非セルラーLPWAN |
| 短距離およびローカルエリアコネクティビティ |
| 衛星および非地上系コネクティビティ |
| 有線およびイーサネットコネクティビティ |
| クラウド |
| オンプレミス |
| ハイブリッドおよびエッジクラウド |
| 自動車およびコネクテッドモビリティ |
| 輸送およびロジスティクス |
| 産業製造および自動化 |
| エネルギーおよび公益事業 |
| スマートシティおよびインフラ |
| 小売およびeコマース |
| その他のIoTアプリケーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| オファリング別 | コネクティビティコスト最適化プラットフォーム | |
| マネージドコネクティビティ最適化サービス | ||
| プロフェッショナルサービス | コンサルティングおよび評価 | |
| 導入および統合 | ||
| サポートおよびメンテナンス | ||
| コネクティビティ技術別 | セルラーコネクティビティ | |
| 非セルラーLPWAN | ||
| 短距離およびローカルエリアコネクティビティ | ||
| 衛星および非地上系コネクティビティ | ||
| 有線およびイーサネットコネクティビティ | ||
| デプロイメントモデル別 | クラウド | |
| オンプレミス | ||
| ハイブリッドおよびエッジクラウド | ||
| アプリケーション別 | 自動車およびコネクテッドモビリティ | |
| 輸送およびロジスティクス | ||
| 産業製造および自動化 | ||
| エネルギーおよび公益事業 | ||
| スマートシティおよびインフラ | ||
| 小売およびeコマース | ||
| その他のIoTアプリケーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
IoTコネクティビティコスト最適化市場の規模はどのくらいですか?
IoTコネクティビティコスト最適化市場は2026年に0.57 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 22.97%で2032年までに1.94 ビリオン 米ドルに達すると予測されています。
IoTコネクティビティコスト最適化市場をリードするオファリングはどれですか?
コネクティビティコスト最適化プラットフォームが2026年に41.12%のシェアでリードしており、マネージドコネクティビティ最適化サービスは2032年までCAGR 23.44%で拡大すると予測されています。
企業がコネクティビティコスト最適化プラットフォームを使用する理由は何ですか?
企業はこれらのプラットフォームを使用して、大規模またはマルチネットワークのデバイスフリート全体のデータ使用状況の監視、キャリアプランの管理、ポリシーの適用、および料金の管理を行います。
最も急速に拡大しているコネクティビティ技術はどれですか?
衛星および非地上系コネクティビティは、遠隔地の展開が地上ネットワークを超えたカバレッジを必要とするため、2032年までCAGR 24.66%で成長すると予測されています。
最も強い成長予測を持つアプリケーションはどれですか?
スマートシティおよびインフラは、自治体がコネクテッドな公共アセットの増大するフリートを管理するにつれて、2032年までCAGR 24.11%で成長すると予測されています。
最も急速に拡大すると予測されている地域はどこですか?
中東は、GCCの5G投資とスマートシティプログラムに支えられ、2032年までCAGR 24.32%で拡大すると予測されています。