
Tamaño y Participación del Mercado de Optimización de Costos de Conectividad IoT
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
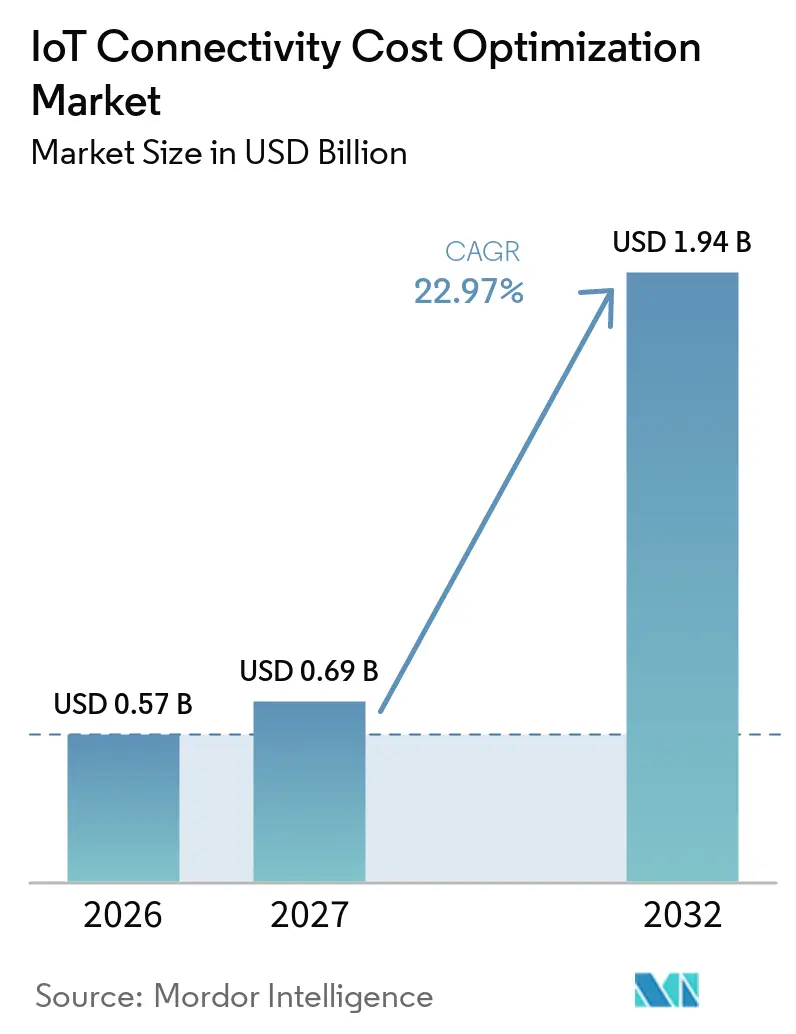
| Tamaño del Mercado (2027) | 0.69 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.94 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.97 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Optimización de Costos de Conectividad IoT por Mordor Intelligence
El tamaño del mercado de optimización de costos de conectividad IoT está valorado en 0,57 mil millones de USD en 2026 y se proyecta que alcance 1,94 mil millones de USD en 2032, avanzando a una CAGR del 22,97% de 2027 a 2032. La mayor base instalada ha hecho que el control de planes de datos, la selección de operadores y el monitoreo del uso sean más importantes para los operadores que gestionan dispositivos en varias redes, subsidiarias y ubicaciones operativas con diferentes estructuras tarifarias. Las empresas están desplazando el gasto hacia plataformas y servicios que pueden reducir el desperdicio de conectividad en operaciones industriales, flotas de transporte, servicios públicos e infraestructura pública. La especificación GSMA SGP.32 de 2025 permite cambios remotos de operador sin reemplazar una SIM física, lo que amplía las opciones disponibles para las flotas de dispositivos globales. Los retiros de redes también están impulsando a las empresas a revisar los contratos existentes y migrar dispositivos a servicios LTE-M, NB-IoT y 5G. Estas condiciones hacen que el mercado de optimización de costos de conectividad IoT sea relevante para proveedores de plataformas establecidos y especialistas que ofrecen gestión flexible de múltiples redes, soporte de implementación y planificación comercial para flotas complejas.
Conclusiones Clave del Informe
- Por tecnología de conectividad, la conectividad celular representó el 39,16% de los ingresos en 2026, mientras que la conectividad satelital y no terrestre se proyecta que crezca a una CAGR del 24,66% hasta 2032. Se proyecta que se expanda a una CAGR del 23,44% hasta 2032.
- Por tecnología de conectividad, la conectividad celular representó el 39,16% de los ingresos en 2026, mientras que la conectividad satelital y no terrestre se proyecta que crezca a una CAGR del 24,66% hasta 2032.
- Por modelo de implementación, la implementación en la nube representó el 55,76% de los ingresos en 2026, mientras que la implementación híbrida y en nube perimetral se proyecta que se expanda a una CAGR del 23,78% hasta 2032.
- Por aplicación, la fabricación industrial y la automatización representaron el 20,17% de los ingresos en 2026, mientras que las ciudades inteligentes y la infraestructura se proyecta que crezcan a una CAGR del 24,11% hasta 2032.
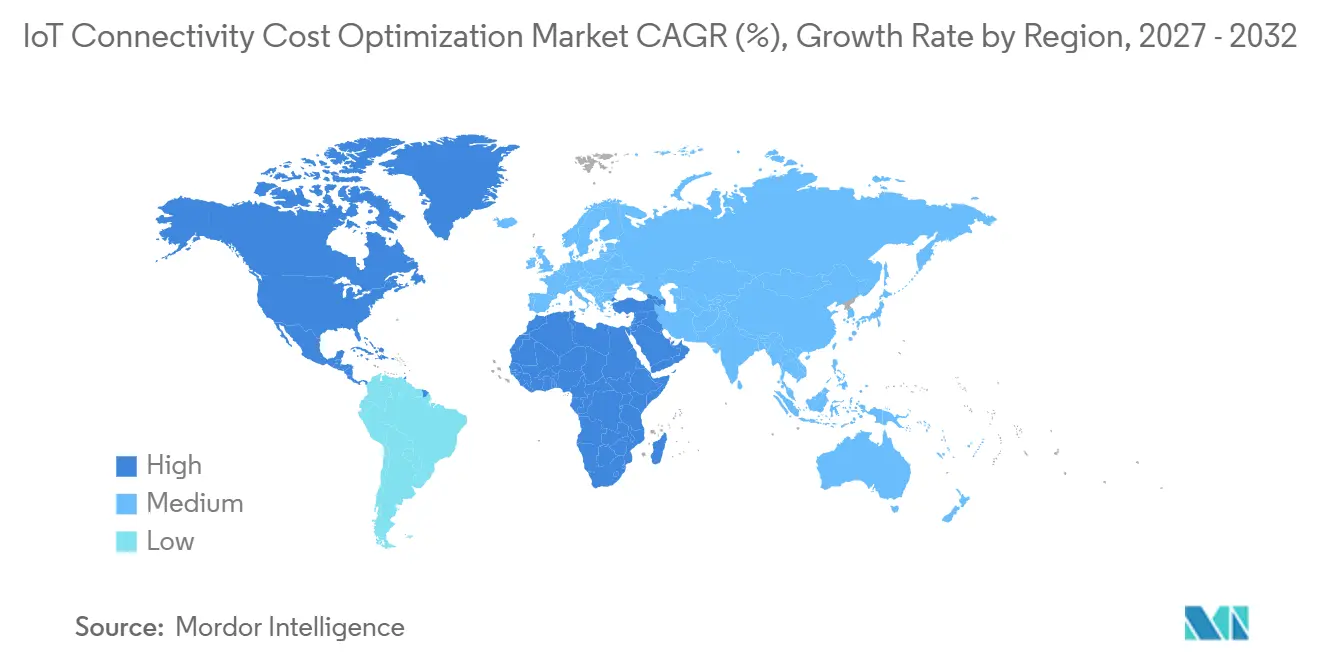
- Por geografía, América del Norte representó el 26,87% de los ingresos en 2026, mientras que Oriente Medio se proyecta que se expanda a una CAGR del 24,32% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Proliferación de Dispositivos Conectados | +4.80% | Global | Corto plazo (≤ 2 años) |
| Adopción de eSIM e iSIM | +4.20% | Global, con ganancias tempranas en América del Norte, Europa y China | Corto plazo (≤ 2 años) |
| Expansión de la Conectividad 5G, LPWAN y Perimetral | +3.80% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio hacia Servicios de Conectividad Gestionados en la Nube | +3.30% | Global | Corto plazo (≤ 2 años) |
| Transformación Digital en Operaciones Industriales, de Transporte y de Servicios Públicos | +2.60% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Orquestación Unificada de Múltiples Redes | +1.80% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Dispositivos Conectados
La escala de las flotas conectadas hace que pequeñas reducciones en los cargos por dispositivo sean significativas para los presupuestos operativos. Las conexiones IoT celulares alcanzaron 4.500 millones a finales de 2025, incluidas 2.600 millones de conexiones IoT de banda ancha y críticas de 4G y 5G, mientras que las conexiones IoT totales alcanzaron 22.300 millones.[1] Ericsson espera que las conexiones totales alcancen 47.100 millones para 2031. El mercado de optimización de costos de conectividad IoT, por lo tanto, sirve a organizaciones que necesitan controlar el gasto en flotas de dispositivos más grandes y variadas. El crecimiento de dispositivos entre operadores de atención médica, empresas agrícolas y operadores de servicios públicos también amplía la demanda de soporte gestionado donde la experiencia interna en redes es limitada. A finales de 2025, 80 proveedores de servicios habían completado el cierre de redes 3G y 46 habían desmantelado completamente las redes 2G, lo que impulsó migraciones de dispositivos y revisiones de contratos.
Adopción de eSIM e iSIM
La especificación GSMA SGP.32 permite la gestión remota de perfiles eSIM IoT y puede reducir la necesidad de manipulación física de SIM. Esta capacidad permite a las empresas cambiar de operador de forma remota cuando cambian la cobertura, las condiciones comerciales o las condiciones operativas. La penetración global de eSIM en teléfonos inteligentes alcanzó el 5% a finales de 2025 y se espera que alcance el 10% a finales de 2026.[2] La estrategia más amplia de Apple de dispositivos exclusivamente con eSIM y el lanzamiento de servicios eSIM para teléfonos inteligentes por parte de operadores chinos fueron desarrollos importantes a finales de 2025. El mercado de optimización de costos de conectividad IoT puede beneficiarse a medida que los fabricantes de dispositivos y los operadores utilizan la gestión remota de perfiles para el despliegue global, especialmente cuando las flotas cruzan los límites de los operadores y no pueden depender de una sola red local. La adopción de iSIM puede reducir aún más los costos de hardware y logística en programas de medición y seguimiento de activos porque las funciones de SIM están integradas en el chipset.
Expansión de la Conectividad 5G, LPWAN y Perimetral
5G RedCap ofrece una opción de menor complejidad para sensores conectados y dispositivos portátiles que no necesitan la capacidad completa del 5G convencional. En abril de 2026, Ericsson informó que 14 proveedores de servicios habían lanzado comercialmente 5G RedCap y 42 proveedores en 27 países estaban invirtiendo en la tecnología. El desarrollo hace que el 5G sea más práctico para dispositivos IoT de gama media y agrega nuevas cargas de trabajo a las plataformas de gestión de conectividad. Semtech declaró que la tecnología LoRa había alcanzado 125 millones de despliegues LoRaWAN a nivel mundial en enero de 2026.[3] Las empresas operan cada vez más conexiones celulares, LPWAN y satelitales en paralelo, lo que aumenta el valor de un sistema único para la visibilidad del uso y el control de políticas. El mercado de optimización de costos de conectividad IoT está posicionado para abordar esta complejidad de múltiples redes sin requerir que cada unidad de negocio gestione herramientas separadas.
Cambio hacia Servicios de Conectividad Gestionados en la Nube
Las empresas están pasando de los portales individuales de operadores a sistemas gestionados en la nube que pueden monitorear múltiples operadores a través de una sola interfaz. Cisco declaró que su Plataforma de Servicios de Movilidad atendía a más de 60 operadores de telecomunicaciones, gestionaba más de 270 millones de dispositivos y procesaba más de 500 terabytes de datos cada día a mediados de 2025.[4] Cisco y Tata Communications anunciaron una colaboración en septiembre de 2025 para integrar la solución de orquestación eSIM MOVE de Tata en el Centro de Control IoT de Cisco. La solución de Tata cubría 350 millones de sistemas operativos eSIM en más de 200 países en el momento del anuncio. Las plataformas en la nube pueden proporcionar a los equipos de adquisiciones evidencia de uso para las negociaciones con operadores y hacer que la gestión de contratos sea más transparente. El mercado de optimización de costos de conectividad IoT se beneficia cuando los clientes ven la plataforma como una herramienta para el control de contratos y el monitoreo operativo.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Exposición a Ciberseguridad, Privacidad y Gobernanza de Datos | -1.30% | Global | Corto plazo (≤ 2 años) |
| Altos Costos de Infraestructura y Gestión de Redes | -1.00% | Mercados emergentes en América del Sur, África y Oriente Medio | Mediano plazo (2-4 años) |
| Interoperabilidad entre Redes, Protocolos y Plataformas | -0.80% | Global | Mediano plazo (2-4 años) |
| Restricciones de Itinerancia Permanente y Requisitos Locales de Residencia de Datos | -0.60% | Europa, Oriente Medio y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Ciberseguridad, Privacidad y Gobernanza de Datos
Las plataformas de conectividad combinan telemetría de dispositivos, datos de ubicación, datos de uso y controles de SIM en un único entorno. Un artículo de 2025 en Electronics identificó las API inseguras, los ataques de IA adversarial y las limitaciones en la criptografía ligera como vulnerabilidades vinculadas en los sistemas IoT conectados a la nube. Una plataforma comprometida podría interrumpir la conectividad en una gran flota de dispositivos al retener el acceso al plano de control de los perfiles SIM. Estos riesgos prolongan las revisiones de adquisiciones y aumentan la demanda de evaluaciones de seguridad, registros de auditoría y controles de datos documentados. Los proveedores más pequeños pueden enfrentar una mayor carga de cumplimiento cuando los clientes requieren evidencia extensa de preparación en materia de seguridad. El mercado de optimización de costos de conectividad IoT puede, en consecuencia, favorecer a los proveedores con capacidades establecidas de seguridad y cumplimiento normativo.
Altos Costos de Infraestructura y Gestión de Redes
Los acuerdos con múltiples operadores, el aprovisionamiento global de SIM y las operaciones de red ininterrumpidas pueden reducir los ahorros inmediatos de un nuevo programa de optimización, especialmente cuando un cliente debe construir interfaces y procesos de soporte en varios socios de red. Estos costos fijos son más fáciles de distribuir entre flotas de dispositivos grandes que entre flotas pequeñas. La carga es pronunciada en partes de América del Sur y África Subsahariana, donde la consolidación de operadores ha sido más lenta y la visibilidad de las tarifas puede ser limitada. Las normas de cumplimiento local pueden añadir trabajo de implementación adicional para las organizaciones que gestionan dispositivos internacionales. Las grandes empresas pueden compensar estos costos mediante ahorros en muchas conexiones, mientras que las empresas más pequeñas pueden posponer la inversión. Esto limita el alcance a corto plazo del mercado de optimización de costos de conectividad IoT en áreas donde los cargos de conectividad y los ahorros potenciales son ambos elevados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
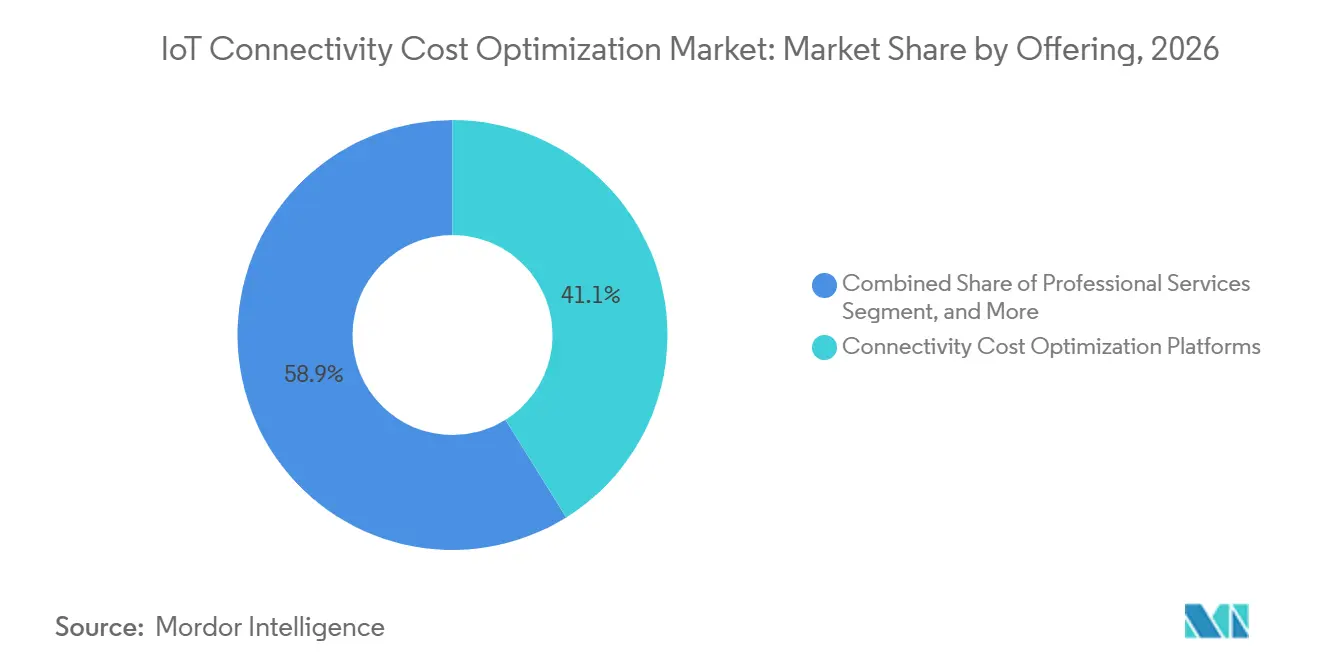
Las Plataformas Lideran Mientras los Servicios Gestionados EscalanSe proyecta que las plataformas de optimización de costos de conectividad representen una participación del 41,12% del mercado de optimización de costos de conectividad IoT en 2026. Esta posición refleja la demanda de un plano de control unificado que rastrea el gasto en operadores, las anomalías de datos y el uso de planes en grandes flotas de dispositivos. Las capacidades de las plataformas ahora se extienden más allá de los informes para incluir políticas automatizadas, controles de umbrales y gestión de perfiles. El Centro de Control IoT de Cisco ha introducido automatización de políticas que admite cambios de perfil SIM basados en condiciones de costo y cobertura. Esta capacidad desplaza la gestión de costos desde las revisiones de facturas posteriores al uso hacia acciones basadas en reglas operativas predefinidas.
Se proyecta que los servicios gestionados de optimización de conectividad crezcan a una CAGR del 23,44% hasta 2032. Muchos clientes en el mercado de optimización de costos de conectividad IoT prefieren contratos que definan resultados de servicio en lugar de adquirir licencias de software y operar sistemas de forma independiente. Los proveedores pueden asumir la responsabilidad de monitorear los planes de datos, resolver excepciones y apoyar las negociaciones con operadores. Los servicios profesionales también siguen siendo relevantes para la evaluación, implementación, integración, soporte y mantenimiento. Las transiciones SGP.32 pueden aumentar aún más la demanda de estos servicios, ya que las empresas necesitarán migrar inventarios de SIM y reconfigurar los flujos de trabajo de aprovisionamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Conectividad:
Lo Celular Lidera Mientras el Satélite Amplía el AlcanceSe proyecta que la conectividad celular represente el 39,16% de los ingresos en 2026, convirtiéndola en la categoría tecnológica más grande del mercado de optimización de costos de conectividad IoT. La extensa infraestructura de operadores en América del Norte, Europa y Asia-Pacífico respalda su uso en flotas empresariales. El retiro de las redes heredadas 2G y 3G está impulsando las migraciones de dispositivos y los nuevos acuerdos comerciales. Ericsson espera que 80 proveedores de servicios completen el cierre de redes 3G para finales de 2025. Estos cambios permiten a los clientes reevaluar las tarifas, la cobertura y los modelos de gestión a medida que migran dispositivos a las redes actuales.
Se proyecta que la conectividad satelital y no terrestre crezca a una CAGR del 24,66% hasta 2032. El mercado de optimización de costos de conectividad IoT respalda activos que operan más allá de la cobertura terrestre confiable, incluidos sitios industriales remotos y rutas de transporte, a través de servicios que comparan el uso satelital y terrestre. Este segmento fortalece el argumento a favor de plataformas que aplican políticas de costos comunes en conexiones satelitales y celulares. El LPWAN no celular sigue siendo importante en los sistemas de servicios públicos y ciudades inteligentes, donde los dispositivos de bajo consumo requieren conectividad rentable. Semtech espera que los despliegues LoRaWAN alcancen 125 millones para enero de 2026. Las conexiones de corto alcance, de área local, cableadas y Ethernet también siguen siendo relevantes cuando las decisiones de optimización se toman a nivel de puerta de enlace o sitio en lugar de en cada SIM.
Por Modelo de Implementación:
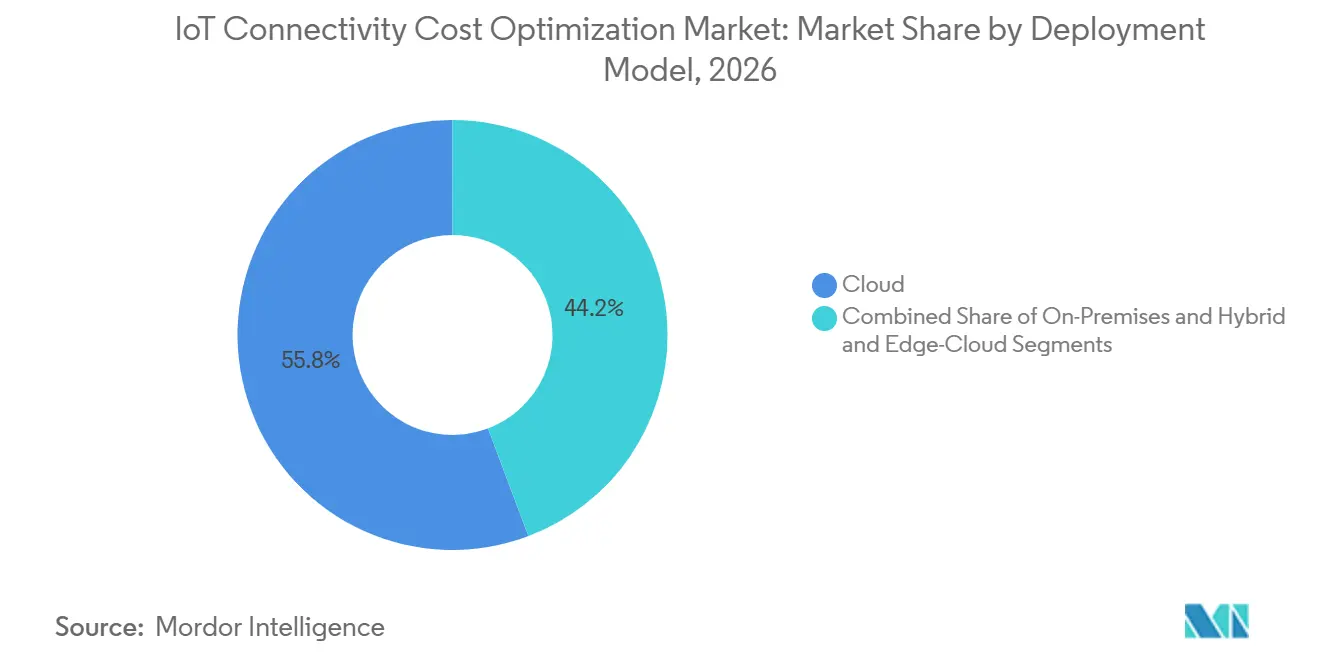
La Nube Lidera Mientras los Modelos Híbridos Ganan UsoSe proyecta que la implementación en la nube represente el 55,76% de los ingresos en 2026, representando la mayor participación del mercado de optimización de costos de conectividad IoT. La entrega como SaaS elimina la necesidad de que los clientes mantengan su propia infraestructura de operaciones de red. Un sistema centralizado puede aplicar políticas de SIM, monitorear el uso y evaluar el rendimiento de los operadores en sitios dispersos. 1NCE espera gestionar más de 40 millones de puntos finales para 30.000 clientes en enero de 2026. Este modelo operativo puede hacer que la gestión de conectividad a gran escala sea accesible para despliegues IoT de tamaño mediano y flotas más grandes.
Se proyecta que la implementación híbrida y en nube perimetral crezca a una CAGR del 23,78% hasta 2032. Este modelo se adapta a entornos industriales que requieren aplicación de políticas local y latencia muy baja. En febrero de 2026, se espera que SoftBank, Murata y CLPA reporten una precisión de sincronización TSN sobre 5G de 122 nanosegundos. Tal rendimiento técnico puede respaldar flujos de trabajo de fabricación que no pueden depender completamente del procesamiento remoto en la nube. Los sistemas locales conservarán un papel en industrias reguladas y operaciones gubernamentales con estrictos requisitos de residencia de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Automatización Industrial Lidera Mientras las Ciudades Inteligentes AvanzanSe proyecta que la fabricación industrial y la automatización representen el 20,17% de los ingresos en 2026. Las fábricas suelen conectar grandes cantidades de sensores, controladores lógicos programables y vehículos de guiado automático en múltiples sitios. Esta escala hace que incluso pequeños cambios en los costos de los planes de datos sean significativos cuando se aplican a toda una flota. Se espera que Samsung y Hyundai Motor Company completen una prueba privada de 5G RedCap en febrero de 2025, demostrando el uso de conectividad celular de menor costo para la producción automotriz. La energía y los servicios públicos, la automoción y la movilidad conectada, el transporte y la logística, y el comercio minorista y el comercio electrónico también utilizan el mercado de optimización de costos de conectividad IoT para gestionar grandes poblaciones de dispositivos y mantener visibilidad en las ubicaciones de campo.
Se proyecta que las ciudades inteligentes y la infraestructura crezcan a una CAGR del 24,11% hasta 2032. Este segmento conecta iluminación pública, medición, activos de tráfico, dispositivos ambientales y otros sistemas cívicos a través de una base de conectividad compartida. Se espera que el informe de Fundamentos Digitales 2025 de la GSMA describa el papel de la infraestructura conectada en los servicios públicos y los sistemas urbanos. Los operadores municipales requieren visibilidad sobre los patrones de uso porque los cargos recurrentes de datos se acumulan en grandes cantidades de activos públicos. Esta aplicación también enfrenta un mayor escrutinio en las adquisiciones, ya que la continuidad del servicio, la seguridad y la disciplina presupuestaria están estrechamente vinculadas. La optimización de costos se está convirtiendo, por lo tanto, en una capacidad operativa importante para los programas de infraestructura conectada.
Análisis Geográfico
Mercado de Optimización de Costos de Conectividad IoT en América del Norte
Se proyecta que América del Norte representará el 26,87% de los ingresos en 2026, respaldada por implementaciones maduras de IoT empresarial y un entorno competitivo de operadores de red móvil virtual. Cisco, AT&T y Verizon proporcionan una base sustancial de plataformas de grado operador y capacidades de red en la región. Según ATT.COM, se espera que AT&T adquiera el espectro de 3,45 GHz de EchoStar por 23 mil millones de USD en septiembre de 2025 e identifique las cargas de trabajo de conectividad impulsadas por IoT e IA como casos de uso clave. Según ATT.COM, se espera que AT&T, T-Mobile y Verizon anuncien un acuerdo de principio en febrero de 2026 para una empresa conjunta destinada a abordar las zonas sin cobertura inalámbrica mediante la agrupación de espectro y la integración satelital. Estos desarrollos podrían reducir la prima de costo asociada con la cobertura IoT en zonas rurales y remotas.
Mercado de Optimización de Costos de Conectividad IoT en Europa y Asia-Pacífico
Europa desempeña un papel significativo en el mercado de optimización de costos de conectividad IoT, ya que Alemania, el Reino Unido y Francia generan una demanda industrial de IoT considerable. Los requisitos de protección de datos también impulsan la demanda de plataformas que ofrecen enrutamiento de residencia de datos y controles auditables. El ciclo de cierre de redes 3G en la región está impulsando a las organizaciones a modernizar la conectividad de dispositivos y reevaluar los contratos con operadores. Asia-Pacífico combina mercados maduros de alto volumen con países que continúan expandiendo programas de conectividad urbana y de servicios públicos. Según ERICSSON.COM, se espera que el noreste de Asia represente el 70% de las conexiones celulares de IoT a nivel mundial para finales de 2025. India, Corea del Sur y Australia también están generando demanda a través de programas de medición inteligente y digitalización urbana.
Mercado de Optimización de Costos de Conectividad IoT en Oriente Medio y África y América del Sur
Dentro del mercado de optimización de costos de conectividad IoT, se proyecta que Oriente Medio se expandirá a una CAGR del 24,32% hasta 2032. Se espera que las inversiones del GCC en programas de 5G y ciudades inteligentes en Arabia Saudita y los Emiratos Árabes Unidos respalden la adopción empresarial. Según GSMA.COM, se proyecta que el 86% de los operadores de la región MENA ofrecerán servicios de IoT en 2025, mientras que NOKIA prevé que el 5G representará el 91% de las conexiones del GCC para 2030. América del Sur y África siguen siendo regiones en etapas más tempranas, donde los proveedores de plataformas enfrentan oportunidades de crecimiento junto con restricciones arancelarias, de infraestructura y regulatorias.
Panorama Competitivo
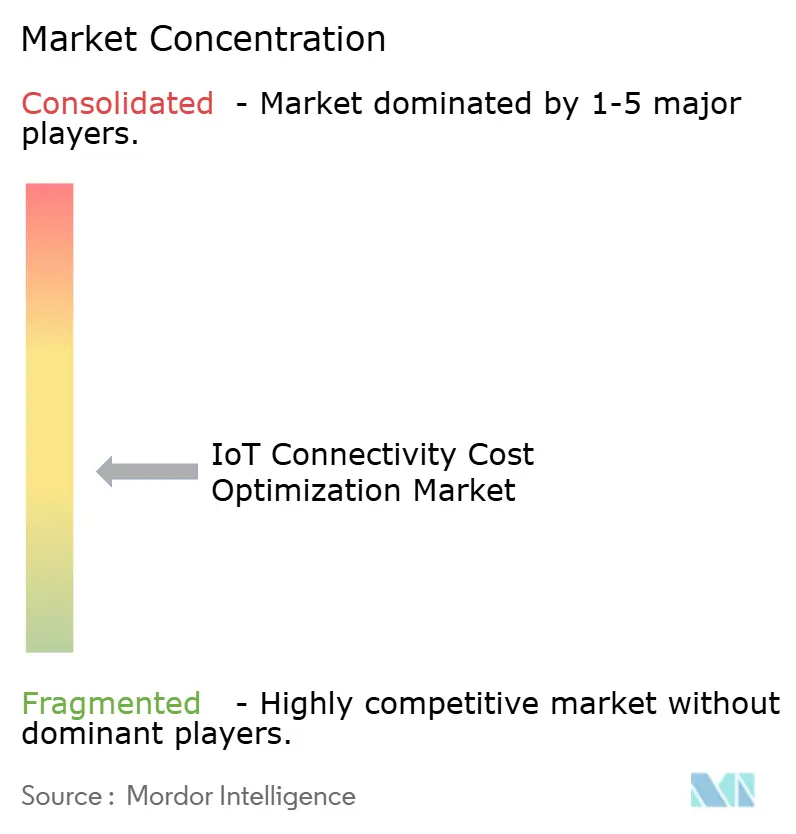
El mercado de optimización de costos de conectividad IoT está moderadamente fragmentado. Cisco, Vodafone Group, Verizon, AT&T y Telefónica compiten a través de un amplio alcance de red, grandes bases instaladas y amplias carteras de plataformas. KORE Group Holdings, 1NCE, emnify, Soracom y Eseye compiten a través de la orquestación de eSIM, precios flexibles y arquitecturas nativas de la nube. El mercado presenta oportunidades significativas entre las empresas que gestionan entre 50.000 y 2 millones de conexiones, ya que estas organizaciones requieren ahorros de costos materiales pero pueden no alinearse con los modelos comerciales de las plataformas más grandes. Según IRIDIUM.COM, Vodafone IoT gestiona más de 215 millones de dispositivos conectados en 180 países y mantiene más de 760 asociaciones de red, lo que demuestra la escala disponible para los proveedores globales establecidos.
La competencia en el mercado de optimización de costos de conectividad IoT depende cada vez más de la amplitud de las asociaciones con operadores, las capacidades de gestión de perfiles eSIM y la calidad del análisis de uso. Los proveedores que admiten los requisitos GSMA SGP.32 y los controles de residencia de datos están mejor posicionados para atender despliegues transfronterizos regulados. Según CISCO.COM, se espera que Cisco y Tata Communications combinen sus plataformas en septiembre de 2025 para respaldar una orquestación eSIM más amplia y la gestión entre operadores. Según IRIDIUM.COM, se espera que Vodafone IoT e Iridium anuncien una asociación en noviembre de 2025 para agregar NTN Direct, NB-IoT compatible con 3GPP y conectividad satelital a la cartera de Vodafone IoT. Según SORACOM.IO, se espera que Soracom ponga a disposición general su integración satelital Skylo en octubre de 2025, permitiendo que los dispositivos celulares estándar se conecten a redes satelitales a través de redes no terrestres compatibles con 3GPP.
Según KOREWIRELESS.COM, se espera que KORE y Kigen anuncien soluciones de conectividad IoT compatibles con SGP.32 en abril de 2026, dirigidas a dispositivos que van desde puertas de enlace de alta potencia hasta sensores alimentados por batería. Según SEMTECH.COM, el software LoRa de Semtech y las capacidades de conectividad multiprotocolo respaldan despliegues de bajo consumo. Los proveedores en el mercado de optimización de costos de conectividad IoT deben combinar precios predecibles con soporte técnico confiable a medida que los clientes despliegan conexiones celulares, LPWAN y satelitales. La concentración del mercado sigue siendo moderada porque los grupos de telecomunicaciones establecidos poseen escala global, mientras que los proveedores especializados retienen oportunidades significativas en despliegues específicos. La evidencia disponible no proporciona la participación de mercado combinada de los principales actores; por lo tanto, no se puede asignar una puntuación de concentración de mercado.
Líderes de la Industria de Optimización de Costos de Conectividad IoT
-
Cisco Systems, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
Telefónica, S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Optimización de Costos de Conectividad IoT Empresas cubiertas en este informe
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- Vodafone Group Plc
- Telefónica, S.A.
- KORE Group Holdings, Inc.
- 1NCE GmbH
- Aeris Communications, Inc.
- Eseye Limited
- Wireless Logic Group Limited
- emnify GmbH
- Soracom, Inc.
- floLIVE Ltd.
- Comarch S.A.
- Tata Communications Limited
- Nokia Corporation
- Ericsson AB
- Huawei Technologies Co., Ltd.
- Telit Cinterion
- Transatel S.A.
- BICS SA
- Giesecke+Devrient GmbH
- Semtech Corporation
Desarrollos recientes de la industria en Mercado de Optimización de Costos de Conectividad IoT
- Abril de 2026: KORE Group Holdings y Kigen de Arm anunciaron una cartera de soluciones de conectividad IoT compatibles con SGP.32, con disponibilidad comercial prevista para más adelante en 2026, que admite dispositivos desde puertas de enlace de alta potencia hasta sensores alimentados por batería con itinerancia global simplificada y resiliencia de múltiples redes.
- Abril de 2026: Soracom y EdgeBeam Wireless anunciaron una asociación estratégica que combina la plataforma celular global 4G/5G de Soracom con la distribución de datos de transmisión impulsada por ATSC 3.0 de EdgeBeam, lo que permite transmisiones de datos IoT de uno a muchos rentables para despliegues de última milla.
- Marzo de 2026: Semtech anunció que su tecnología LoRa servirá como la modulación de radio central para la expansión internacional de Amazon Sidewalk, comenzando en Canadá y México. Amazon Sidewalk cubre aproximadamente el 95% de la población de los Estados Unidos y extenderá la conectividad LPWAN sin licencia a nivel mundial durante 2026.
- Febrero de 2026: AT&T, T-Mobile y Verizon anunciaron un acuerdo de principio para formar una nueva empresa conjunta con el fin de eliminar las zonas sin cobertura inalámbrica en los Estados Unidos mediante la agrupación de espectro y la integración de conectividad satelital, ampliando directamente la cobertura terrestre para los operadores de flotas IoT en geografías remotas y rurales.
Alcance del Informe Global del Mercado de Optimización de Costos de Conectividad IoT
El Informe del Mercado de Optimización de Costos de Conectividad IoT está segmentado por Oferta (Plataformas de Optimización de Costos de Conectividad, Servicios Gestionados de Optimización de Conectividad, Servicios Profesionales [Consultoría y Evaluación, Implementación e Integración, y Soporte y Mantenimiento]), Tecnología de Conectividad (Conectividad Celular, LPWAN No Celular, Conectividad de Corto Alcance y Área Local, Conectividad Satelital y No Terrestre, y Conectividad Cableada y Ethernet), Implementación (Nube, Local e Híbrido y Nube Perimetral), Aplicación (Automoción y Movilidad Conectada, Transporte y Logística, Fabricación Industrial y Automatización, Energía y Servicios Públicos, Ciudades Inteligentes e Infraestructura, Comercio Minorista y Comercio Electrónico, y Otras Aplicaciones IoT) y Geografía. Los Pronósticos del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Plataformas de Optimización de Costos de Conectividad | |
| Servicios Gestionados de Optimización de Conectividad | |
| Servicios Profesionales | Consultoría y Evaluación |
| Implementación e Integración | |
| Soporte y Mantenimiento |
| Conectividad Celular |
| LPWAN No Celular |
| Conectividad de Corto Alcance y Área Local |
| Conectividad Satelital y No Terrestre |
| Conectividad Cableada y Ethernet |
| Nube |
| Local |
| Híbrido y Nube Perimetral |
| Automoción y Movilidad Conectada |
| Transporte y Logística |
| Fabricación Industrial y Automatización |
| Energía y Servicios Públicos |
| Ciudades Inteligentes e Infraestructura |
| Comercio Minorista y Comercio Electrónico |
| Otras Aplicaciones IoT |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Plataformas de Optimización de Costos de Conectividad | |
| Servicios Gestionados de Optimización de Conectividad | ||
| Servicios Profesionales | Consultoría y Evaluación | |
| Implementación e Integración | ||
| Soporte y Mantenimiento | ||
| Por Tecnología de Conectividad | Conectividad Celular | |
| LPWAN No Celular | ||
| Conectividad de Corto Alcance y Área Local | ||
| Conectividad Satelital y No Terrestre | ||
| Conectividad Cableada y Ethernet | ||
| Por Modelo de Implementación | Nube | |
| Local | ||
| Híbrido y Nube Perimetral | ||
| Por Aplicación | Automoción y Movilidad Conectada | |
| Transporte y Logística | ||
| Fabricación Industrial y Automatización | ||
| Energía y Servicios Públicos | ||
| Ciudades Inteligentes e Infraestructura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Aplicaciones IoT | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de optimización de costos de conectividad IoT?
El mercado de optimización de costos de conectividad IoT está valorado en 0,57 mil millones de USD en 2026 y se proyecta que alcance 1,94 mil millones de USD en 2032, a una CAGR del 22,97% de 2027 a 2032.
¿Qué oferta lidera el mercado de optimización de costos de conectividad IoT?
Las plataformas de optimización de costos de conectividad lideran con una participación del 41,12% en 2026, mientras que se proyecta que los servicios gestionados de optimización de conectividad se expandan a una CAGR del 23,44% hasta 2032.
¿Por qué las empresas utilizan plataformas de optimización de costos de conectividad?
Las empresas utilizan estas plataformas para monitorear el uso de datos, gestionar planes de operadores, aplicar políticas y controlar los cargos en flotas de dispositivos grandes o de múltiples redes.
¿Qué tecnología de conectividad se está expandiendo más rápido?
Se proyecta que la conectividad satelital y no terrestre crezca a una CAGR del 24,66% hasta 2032, ya que los despliegues remotos requieren cobertura más allá de las redes terrestres.
¿Qué aplicación tiene la expansión proyectada más sólida?
Se proyecta que las ciudades inteligentes y la infraestructura avancen a una CAGR del 24,11% hasta 2032, a medida que los municipios gestionan flotas crecientes de activos públicos conectados.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Oriente Medio se expanda a una CAGR del 24,32% hasta 2032, respaldado por la inversión del GCC en 5G y programas de ciudades inteligentes.