
Taille et part du marché de l'optimisation des coûts de connectivité IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
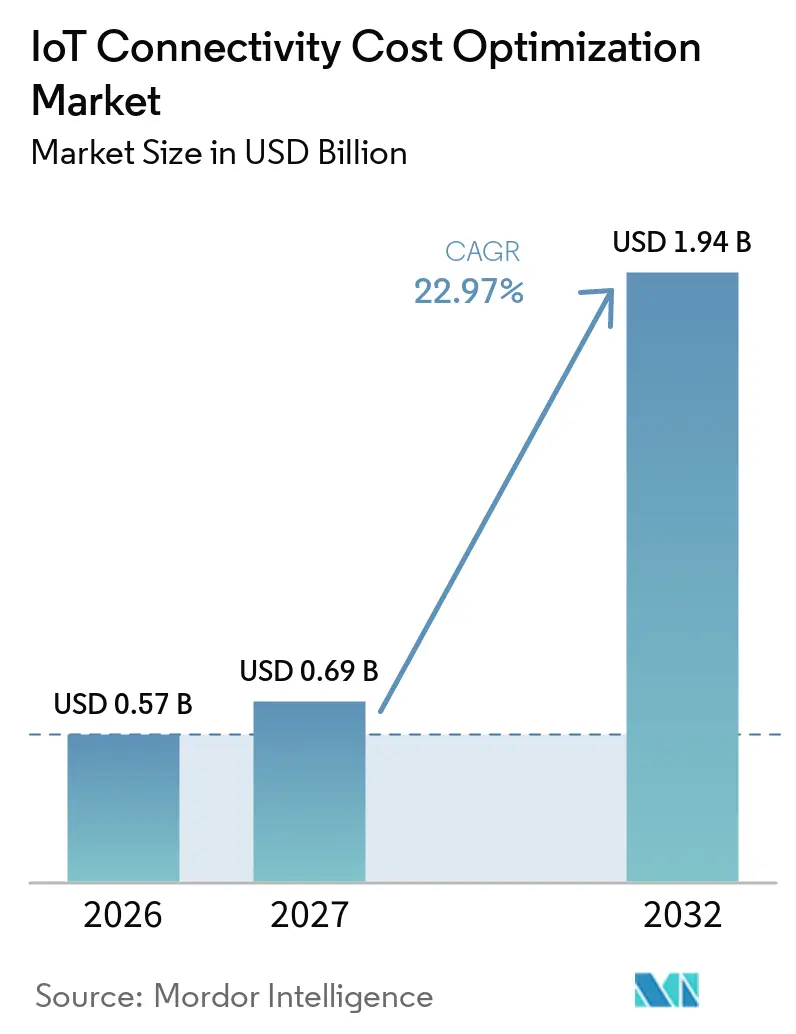
| Taille du Marché (2027) | 0.69 Milliards de dollars |
| Taille du Marché (2032) | 1.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 22.97 % |
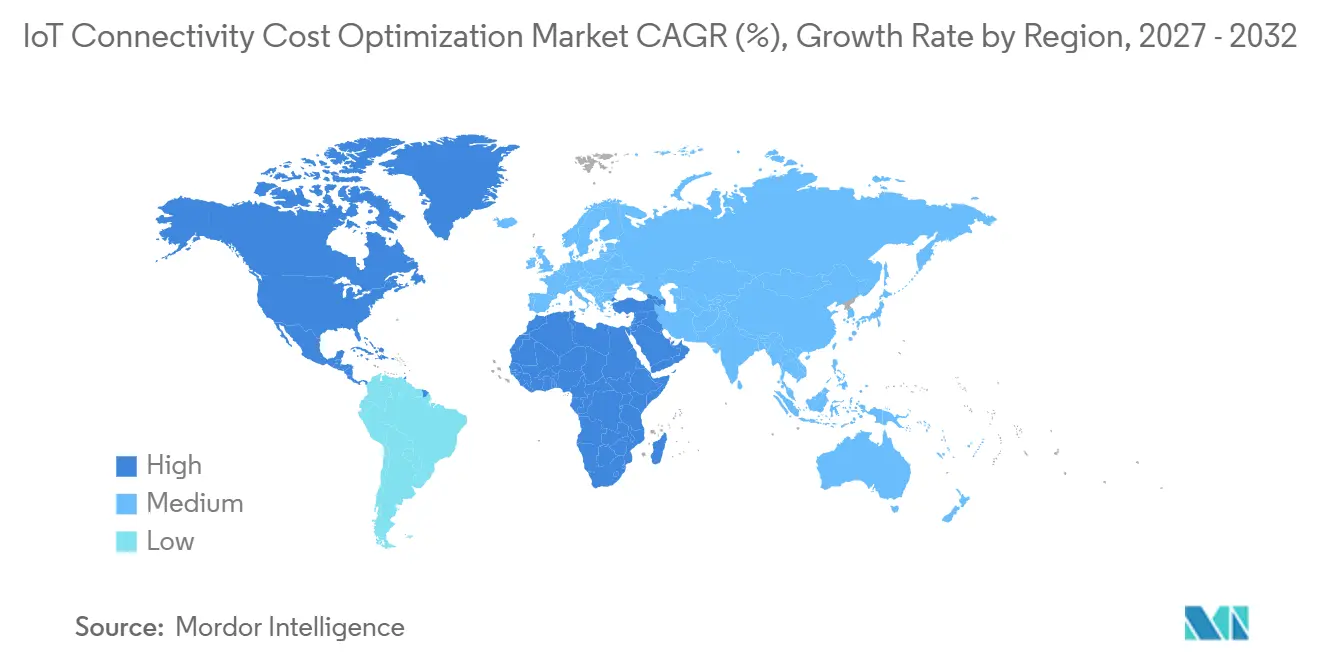
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
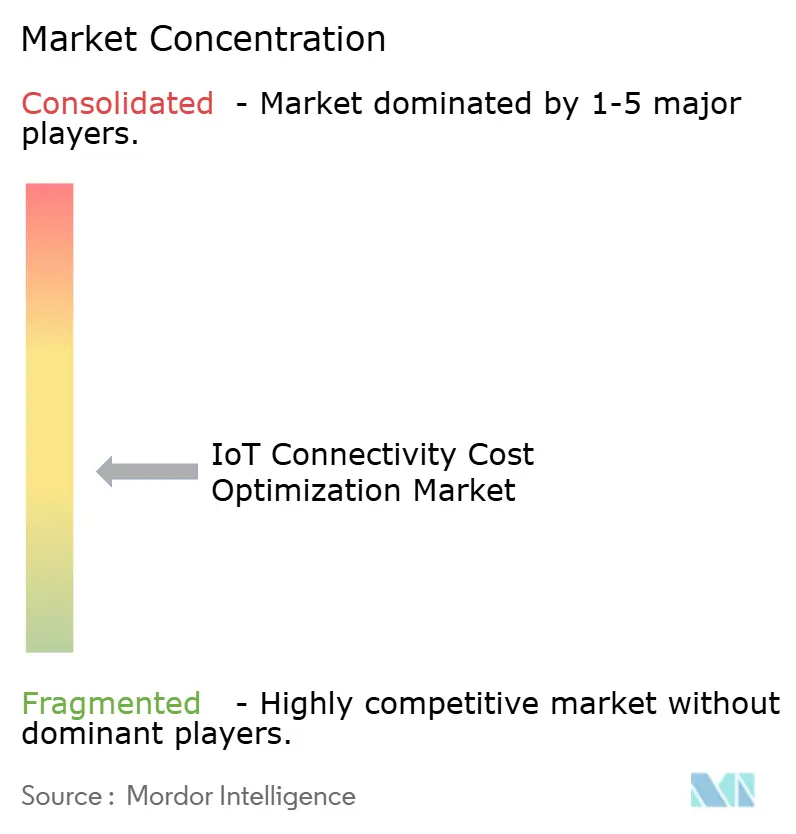
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'optimisation des coûts de connectivité IoT par Mordor Intelligence
La taille du marché de l'optimisation des coûts de connectivité IoT est évaluée à 0,57 milliard USD en 2026 et devrait atteindre 1,94 milliard USD d'ici 2032, progressant à un CAGR de 22,97 % de 2027 à 2032. La base installée plus importante a rendu le contrôle des forfaits de données, la sélection des opérateurs et la surveillance de l'utilisation plus importants pour les opérateurs gérant des appareils sur plusieurs réseaux, filiales et sites d'exploitation avec des structures tarifaires différentes. Les entreprises réorientent leurs dépenses vers des plateformes et des services capables de réduire le gaspillage de connectivité dans les opérations industrielles, les flottes de transport, les services publics et les infrastructures publiques. La spécification GSMA SGP.32 de 2025 prend en charge les changements d'opérateur à distance sans remplacer une SIM physique, ce qui élargit les options disponibles pour les flottes d'appareils mondiales. Les retraits de réseaux incitent également les entreprises à revoir les contrats existants et à migrer les appareils vers les services LTE-M, NB-IoT et 5G. Ces conditions rendent le marché de l'optimisation des coûts de connectivité IoT pertinent pour les fournisseurs de plateformes établis et les spécialistes qui proposent une gestion multi-réseau flexible, un support à la mise en œuvre et une planification commerciale pour les flottes complexes.
Points clés du rapport
- Par technologie de connectivité, la connectivité cellulaire représentait 39,16 % du chiffre d'affaires en 2026, tandis que la connectivité satellitaire et non terrestre devrait croître à un CAGR de 24,66 % jusqu'en 2032. devrait se développer à un CAGR de 23,44 % jusqu'en 2032.
- Par technologie de connectivité, la connectivité cellulaire représentait 39,16 % du chiffre d'affaires en 2026, tandis que la connectivité satellitaire et non terrestre devrait croître à un CAGR de 24,66 % jusqu'en 2032.
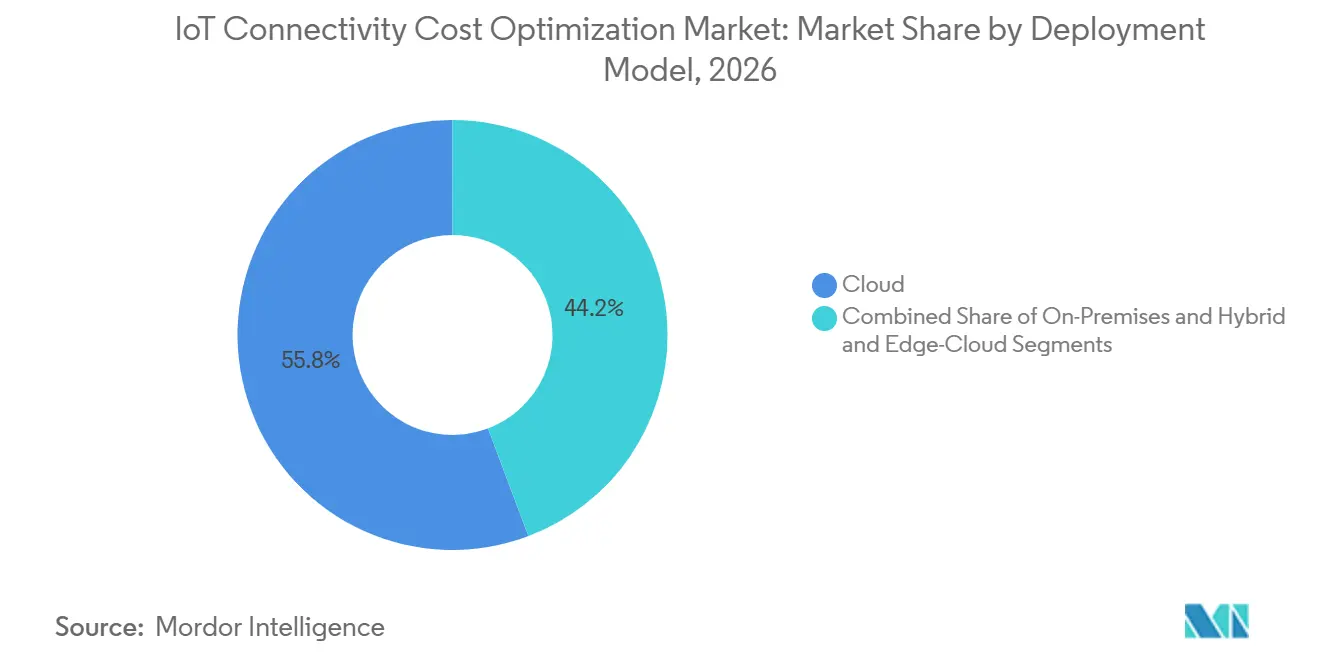
- Par modèle de déploiement, le déploiement cloud représentait 55,76 % du chiffre d'affaires en 2026, tandis que le déploiement hybride et edge-cloud devrait se développer à un CAGR de 23,78 % jusqu'en 2032.
- Par application, la fabrication industrielle et l'automatisation représentaient 20,17 % du chiffre d'affaires en 2026, tandis que les villes intelligentes et les infrastructures devraient croître à un CAGR de 24,11 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 26,87 % du chiffre d'affaires en 2026, tandis que le Moyen-Orient devrait se développer à un CAGR de 24,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Prolifération des appareils connectés | +4.80% | Mondial | Court terme (≤ 2 ans) |
| Adoption de l'eSIM et de l'iSIM | +4.20% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Chine | Court terme (≤ 2 ans) |
| Expansion de la 5G, du LPWAN et de la connectivité edge | +3.80% | Cœur Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Transition vers les services de connectivité gérés dans le cloud | +3.30% | Mondial | Court terme (≤ 2 ans) |
| Transformation numérique dans les opérations industrielles, de transport et de services publics | +2.60% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'orchestration multi-réseau unifiée | +1.80% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des appareils connectés
L'ampleur des flottes connectées rend les petites réductions des frais par appareil significatives pour les budgets d'exploitation. Les connexions IoT cellulaires ont atteint 4,5 milliards fin 2025, dont 2,6 milliards de connexions IoT haut débit et critiques 4G et 5G, tandis que le total des connexions IoT a atteint 22,3 milliards.[1] Ericsson prévoit que le total des connexions atteindra 47,1 milliards d'ici 2031. Le marché de l'optimisation des coûts de connectivité IoT sert donc les organisations qui doivent contrôler leurs dépenses sur des flottes d'appareils plus importantes et plus variées. La croissance des appareils chez les opérateurs de soins de santé, les entreprises agricoles et les opérateurs de services publics élargit également la demande de support géré lorsque l'expertise réseau interne est limitée. Fin 2025, 80 fournisseurs de services avaient achevé les arrêts de la 3G et 46 avaient entièrement démantelé la 2G, entraînant des migrations d'appareils et des révisions de contrats.
Adoption de l'eSIM et de l'iSIM
La spécification GSMA SGP.32 permet la gestion à distance des profils eSIM IoT et peut réduire la nécessité de manipuler physiquement les SIM. Cette capacité permet aux entreprises de changer d'opérateur à distance lorsque la couverture, les conditions commerciales ou les conditions d'exploitation changent. La pénétration mondiale des smartphones eSIM a atteint 5 % fin 2025 et devrait atteindre 10 % d'ici fin 2026.[2] La stratégie plus large d'Apple en matière d'appareils uniquement eSIM et le lancement de services eSIM pour smartphones par les opérateurs chinois ont été des développements importants fin 2025. Le marché de l'optimisation des coûts de connectivité IoT peut en bénéficier à mesure que les fabricants d'appareils et les opérateurs utilisent la gestion de profils à distance pour le déploiement mondial, en particulier lorsque les flottes franchissent les frontières des opérateurs et ne peuvent pas s'appuyer sur un seul réseau local. L'adoption de l'iSIM peut réduire davantage les coûts matériels et logistiques dans les programmes de comptage et de suivi des actifs, car les fonctions SIM sont intégrées dans le chipset.
Expansion de la 5G, du LPWAN et de la connectivité edge
La 5G RedCap offre une option de moindre complexité pour les capteurs connectés et les appareils portables qui n'ont pas besoin de la pleine capacité de la 5G conventionnelle. En avril 2026, Ericsson a indiqué que 14 fournisseurs de services avaient lancé commercialement la 5G RedCap et que 42 fournisseurs dans 27 pays investissaient dans cette technologie. Ce développement rend la 5G plus pratique pour les appareils IoT de milieu de gamme et ajoute de nouvelles charges de travail aux plateformes de gestion de la connectivité. Semtech a déclaré que la technologie LoRa avait atteint 125 millions de déploiements LoRaWAN dans le monde en janvier 2026.[3] Les entreprises exploitent de plus en plus des connexions cellulaires, LPWAN et satellitaires en parallèle, ce qui accroît la valeur d'un système unique pour la visibilité de l'utilisation et le contrôle des politiques. Le marché de l'optimisation des coûts de connectivité IoT est positionné pour répondre à cette complexité multi-réseau sans obliger chaque unité commerciale à gérer des outils séparés.
Transition vers les services de connectivité gérés dans le cloud
Les entreprises passent des portails d'opérateurs individuels à des systèmes gérés dans le cloud capables de surveiller plusieurs opérateurs via une interface unique. Cisco a déclaré que sa plateforme de services de mobilité desservait plus de 60 opérateurs de télécommunications, gérait plus de 270 millions d'appareils et traitait plus de 500 téraoctets de données par jour à mi-2025.[4] Cisco et Tata Communications ont annoncé une collaboration en septembre 2025 pour intégrer la solution d'orchestration eSIM MOVE de Tata dans le centre de contrôle IoT de Cisco. La solution de Tata couvrait 350 millions de systèmes d'exploitation eSIM dans plus de 200 pays au moment de l'annonce. Les plateformes cloud peuvent fournir aux équipes d'approvisionnement des preuves d'utilisation pour les discussions avec les opérateurs et rendre la gestion des contrats plus transparente. Le marché de l'optimisation des coûts de connectivité IoT bénéficie lorsque les clients considèrent la plateforme comme un outil de contrôle des contrats et de surveillance opérationnelle.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Exposition à la cybersécurité, à la confidentialité et à la gouvernance des données | -1.30% | Mondial | Court terme (≤ 2 ans) |
| Coûts élevés d'infrastructure et de gestion de réseau | -1.00% | Marchés émergents en Amérique du Sud, en Afrique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Interopérabilité entre réseaux, protocoles et plateformes | -0.80% | Mondial | Moyen terme (2-4 ans) |
| Restrictions d'itinérance permanente et exigences locales de résidence des données | -0.60% | Europe, Moyen-Orient et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition à la cybersécurité, à la confidentialité et à la gouvernance des données
Les plateformes de connectivité combinent la télémétrie des appareils, les données de localisation, les données d'utilisation et les contrôles SIM dans un environnement unique. Un article de 2025 dans Electronics a identifié les API non sécurisées, les attaques d'IA adversariales et les contraintes de la cryptographie légère comme des vulnérabilités liées dans les systèmes IoT connectés au cloud. Une plateforme compromise pourrait perturber la connectivité d'une grande flotte d'appareils en conservant l'accès au plan de contrôle des profils SIM. Ces risques allongent les examens d'approvisionnement et augmentent la demande d'évaluations de sécurité, de registres d'audit et de contrôles documentés des données. Les petits fournisseurs peuvent faire face à une charge de conformité plus lourde lorsque les clients exigent des preuves étendues de la préparation à la sécurité. Le marché de l'optimisation des coûts de connectivité IoT pourrait par conséquent favoriser les fournisseurs disposant de capacités établies en matière de sécurité et de réglementation.
Coûts élevés d'infrastructure et de gestion de réseau
Les accords multi-opérateurs, le provisionnement mondial des SIM et les opérations réseau en continu peuvent réduire les économies immédiates d'un nouveau programme d'optimisation, en particulier lorsqu'un client doit créer des interfaces et des processus de support auprès de plusieurs partenaires réseau. Ces coûts fixes sont plus faciles à répartir sur de grandes flottes d'appareils que sur de petites flottes. La charge est prononcée dans certaines parties de l'Amérique du Sud et de l'Afrique subsaharienne où la consolidation des opérateurs a été plus lente et la visibilité tarifaire peut être limitée. Les règles de conformité locales peuvent ajouter des travaux de mise en œuvre supplémentaires pour les organisations gérant des appareils internationaux. Les grandes entreprises peuvent compenser ces coûts grâce aux économies réalisées sur de nombreuses connexions, tandis que les petites entreprises peuvent reporter l'investissement. Cela limite la portée à court terme du marché de l'optimisation des coûts de connectivité IoT dans les zones où les frais de connectivité et les économies potentielles sont tous deux élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
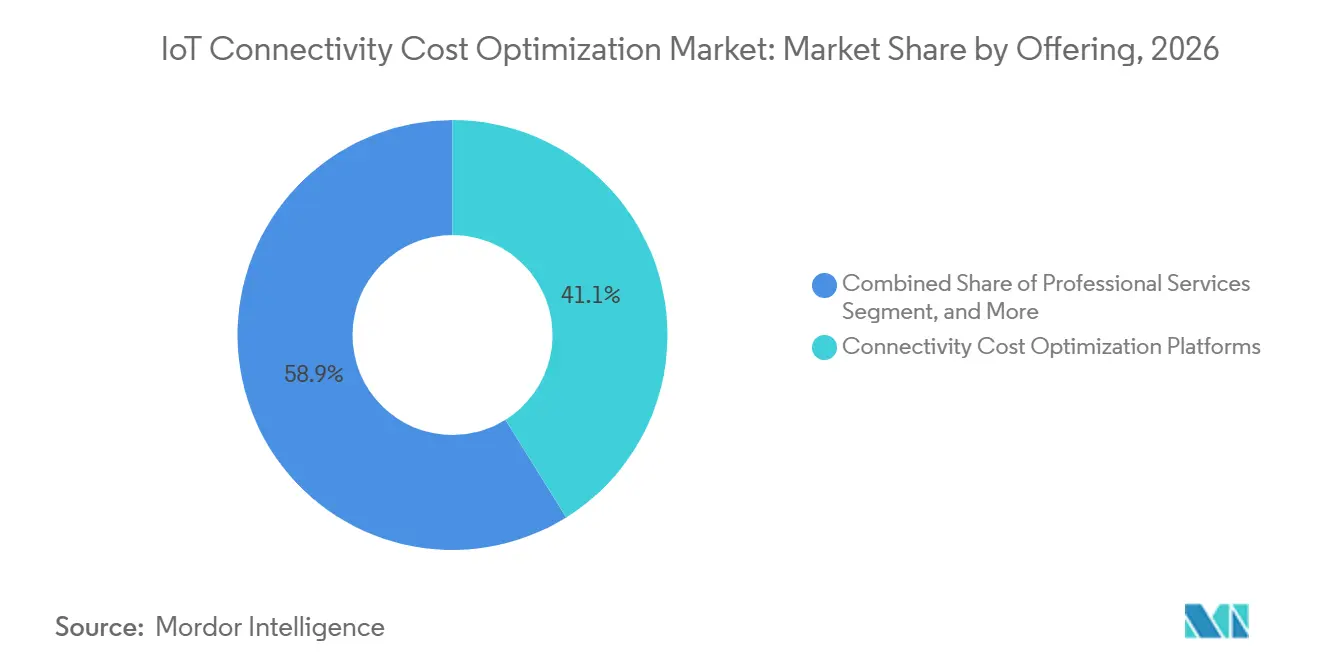
les plateformes sont en tête tandis que les services gérés se développentLes plateformes d'optimisation des coûts de connectivité devraient détenir une part de 41,12 % du marché de l'optimisation des coûts de connectivité IoT en 2026. Cette position reflète la demande d'un plan de contrôle unifié qui suit les dépenses des opérateurs, les anomalies de données et l'utilisation des forfaits sur de grandes flottes d'appareils. Les capacités des plateformes s'étendent désormais au-delà du reporting pour inclure des politiques automatisées, des contrôles de seuil et la gestion des profils. Le centre de contrôle IoT de Cisco a introduit l'automatisation des politiques qui prend en charge les changements de profil SIM en fonction des conditions de coût et de couverture. Cette capacité fait passer la gestion des coûts des révisions de factures post-utilisation à des actions basées sur des règles d'exploitation prédéfinies.
Les services gérés d'optimisation de la connectivité devraient croître à un CAGR de 23,44 % jusqu'en 2032. De nombreux clients du marché de l'optimisation des coûts de connectivité IoT préfèrent des contrats qui définissent les résultats des services plutôt que d'acheter des licences logicielles et des systèmes d'exploitation de manière indépendante. Les fournisseurs peuvent assumer la responsabilité de la surveillance des forfaits de données, de la résolution des exceptions et du soutien aux négociations avec les opérateurs. Les services professionnels restent également pertinents pour l'évaluation, la mise en œuvre, l'intégration, le support et la maintenance. Les transitions SGP.32 pourraient encore accroître la demande de ces services, car les entreprises devront migrer les inventaires SIM et reconfigurer les flux de travail de provisionnement.

Par technologie de connectivité :
le cellulaire est en tête tandis que le satellite étend sa portéeLa connectivité cellulaire devrait représenter 39,16 % du chiffre d'affaires en 2026, ce qui en fait la plus grande catégorie technologique du marché de l'optimisation des coûts de connectivité IoT. L'infrastructure opérateur étendue en Amérique du Nord, en Europe et en Asie-Pacifique soutient son utilisation dans les flottes d'entreprises. Le retrait des réseaux 2G et 3G hérités entraîne des migrations d'appareils et de nouveaux accords commerciaux. Ericsson prévoit que 80 fournisseurs de services achèveront les arrêts de la 3G d'ici fin 2025. Ces changements permettent aux clients de réévaluer les tarifs, la couverture et les modèles de gestion lors de la migration des appareils vers les réseaux actuels.
La connectivité satellitaire et non terrestre devrait croître à un CAGR de 24,66 % jusqu'en 2032. Le marché de l'optimisation des coûts de connectivité IoT soutient les actifs opérant au-delà d'une couverture terrestre fiable, notamment les sites industriels éloignés et les routes de transport, grâce à des services qui comparent l'utilisation satellitaire et terrestre. Ce segment renforce l'argument en faveur de plateformes qui appliquent des politiques de coûts communes aux connexions satellitaires et cellulaires. Le LPWAN non cellulaire reste important dans les systèmes de services publics et de villes intelligentes, où les appareils à faible consommation nécessitent une connectivité rentable. Semtech prévoit que les déploiements LoRaWAN atteindront 125 millions d'ici janvier 2026. Les connexions à courte portée, en réseau local, filaires et Ethernet restent également pertinentes lorsque les décisions d'optimisation sont prises au niveau de la passerelle ou du site plutôt qu'au niveau de chaque SIM.
Par modèle de déploiement :
le cloud est en tête tandis que les modèles hybrides gagnent en utilisationLe déploiement cloud devrait représenter 55,76 % du chiffre d'affaires en 2026, représentant la plus grande part du marché de l'optimisation des coûts de connectivité IoT. La livraison SaaS élimine la nécessité pour les clients de maintenir leur propre infrastructure d'opérations réseau. Un système centralisé peut appliquer des politiques SIM, surveiller l'utilisation et évaluer les performances des opérateurs sur des sites dispersés. 1NCE prévoit de gérer plus de 40 millions de points de terminaison pour 30 000 clients d'ici janvier 2026. Ce modèle d'exploitation peut rendre la gestion de la connectivité à grande échelle accessible aux déploiements IoT de taille moyenne et aux flottes plus importantes.
Le déploiement hybride et edge-cloud devrait croître à un CAGR de 23,78 % jusqu'en 2032. Ce modèle convient aux environnements industriels qui nécessitent une application locale des politiques et une très faible latence. En février 2026, SoftBank, Murata et CLPA devraient signaler une précision de synchronisation TSN sur 5G de 122 nanosecondes. De telles performances techniques peuvent soutenir les flux de travail de fabrication qui ne peuvent pas dépendre entièrement du traitement cloud à distance. Les systèmes sur site conserveront un rôle dans les industries réglementées et les opérations gouvernementales avec des exigences strictes de résidence des données.
Par application :
l'automatisation industrielle est en tête tandis que les villes intelligentes progressentLa fabrication industrielle et l'automatisation devraient représenter 20,17 % du chiffre d'affaires en 2026. Les usines connectent souvent un grand nombre de capteurs, de contrôleurs logiques programmables et de véhicules à guidage automatique sur plusieurs sites. Cette échelle rend même de petits changements dans les coûts des forfaits de données significatifs lorsqu'ils sont appliqués à l'ensemble d'une flotte. Samsung et Hyundai Motor Company devraient achever un essai privé de 5G RedCap en février 2025, démontrant l'utilisation d'une connectivité cellulaire à moindre coût pour la production automobile. L'énergie et les services publics, l'automobile et la mobilité connectée, le transport et la logistique, ainsi que le commerce de détail et le commerce électronique utilisent également le marché de l'optimisation des coûts de connectivité IoT pour gérer de grandes populations d'appareils et maintenir la visibilité sur les sites de terrain.
Les villes intelligentes et les infrastructures devraient croître à un CAGR de 24,11 % jusqu'en 2032. Ce segment connecte l'éclairage public, le comptage, les actifs de circulation, les appareils environnementaux et d'autres systèmes civiques via une base de connectivité partagée. Le rapport Digital Foundations 2025 de la GSMA devrait décrire le rôle des infrastructures connectées dans les services publics et les systèmes urbains. Les opérateurs municipaux ont besoin d'une visibilité sur les modèles d'utilisation car les frais de données récurrents s'accumulent sur un grand nombre d'actifs publics. Cette application fait également l'objet d'un examen d'approvisionnement accru, car la continuité des services, la sécurité et la discipline budgétaire sont étroitement liées. L'optimisation des coûts devient donc une capacité opérationnelle importante pour les programmes d'infrastructure connectée.
Analyse géographique
Marché de l'optimisation des coûts de connectivité IoT en Amérique du Nord
L'Amérique du Nord devrait représenter 26,87 % des revenus en 2026, soutenue par des déploiements IoT d'entreprise matures et un environnement d'opérateurs de réseau mobile virtuel compétitif. Cisco, AT&T et Verizon fournissent une base substantielle de plateformes de qualité opérateur et de capacités réseau dans la région. Selon ATT.COM, AT&T devrait acquérir le spectre 3,45 GHz d'EchoStar pour 23 milliards USD en septembre 2025 et identifier les charges de travail de connectivité pilotées par l'IoT et l'IA comme des cas d'usage clés. Selon ATT.COM, AT&T, T-Mobile et Verizon devraient annoncer un accord de principe en février 2026 pour une coentreprise visant à éliminer les zones blanches sans fil grâce à la mutualisation du spectre et à l'intégration satellitaire. Ces développements pourraient réduire la prime de coût associée à la couverture IoT rurale et à distance.
Marché de l'optimisation des coûts de connectivité IoT en Europe et en Asie-Pacifique
L'Europe joue un rôle significatif dans le marché de l'optimisation des coûts de connectivité IoT, l'Allemagne, le Royaume-Uni et la France générant une demande industrielle IoT substantielle. Les exigences en matière de protection des données soutiennent également la demande de plateformes offrant un routage de résidence des données et des contrôles auditables. Le cycle d'arrêt de la 3G dans la région incite les organisations à moderniser la connectivité de leurs appareils et à réévaluer leurs contrats avec les opérateurs. L'Asie-Pacifique combine des marchés matures à fort volume avec des pays qui continuent d'étendre leurs programmes de connectivité utilitaire et urbaine. Selon ERICSSON.COM, l'Asie du Nord-Est devrait représenter 70 % des connexions IoT cellulaires mondiales d'ici fin 2025. L'Inde, la Corée du Sud et l'Australie génèrent également de la demande à travers des programmes de comptage intelligent et de numérisation urbaine.
Marché de l'optimisation des coûts de connectivité IoT au Moyen-Orient et en Afrique et en Amérique du Sud
Au sein du marché de l'optimisation des coûts de connectivité IoT, le Moyen-Orient devrait se développer à un CAGR de 24,32 % jusqu'en 2032. Les investissements du GCC dans la 5G et les programmes de villes intelligentes en Arabie Saoudite et aux Émirats Arabes Unis devraient soutenir l'adoption par les entreprises. Selon GSMA.COM, 86 % des opérateurs de la région MENA devraient proposer des services IoT en 2025, tandis que NOKIA prévoit que la 5G représentera 91 % des connexions GCC d'ici 2030. L'Amérique du Sud et l'Afrique demeurent des régions à un stade plus précoce, où les fournisseurs de plateformes font face à des opportunités de croissance parallèlement à des contraintes tarifaires, infrastructurelles et réglementaires.
Paysage concurrentiel
Le marché de l'optimisation des coûts de connectivité IoT est modérément fragmenté. Cisco, Vodafone Group, Verizon, AT&T et Telefónica se font concurrence grâce à une portée réseau étendue, de grandes bases installées et de larges portefeuilles de plateformes. KORE Group Holdings, 1NCE, emnify, Soracom et Eseye se font concurrence grâce à l'orchestration eSIM, la tarification flexible et les architectures cloud natives. Le marché présente des opportunités significatives parmi les entreprises gérant de 50 000 à 2 millions de connexions, car ces organisations nécessitent des économies de coûts substantielles mais peuvent ne pas s'aligner sur les modèles commerciaux des plus grandes plateformes. Selon IRIDIUM.COM, Vodafone IoT gère plus de 215 millions d'appareils connectés dans 180 pays et maintient plus de 760 partenariats réseau, démontrant l'échelle disponible pour les fournisseurs mondiaux établis.
La concurrence sur le marché de l'optimisation des coûts de connectivité IoT dépend de plus en plus de l'étendue des partenariats avec les opérateurs, des capacités de gestion des profils eSIM et de la qualité des analyses d'utilisation. Les fournisseurs qui prennent en charge les exigences GSMA SGP.32 et les contrôles de résidence des données sont mieux positionnés pour servir les déploiements transfrontaliers réglementés. Selon CISCO.COM, Cisco et Tata Communications devraient combiner leurs plateformes en septembre 2025 pour soutenir une orchestration eSIM plus large et une gestion multi-opérateurs. Selon IRIDIUM.COM, Vodafone IoT et Iridium devraient annoncer un partenariat en novembre 2025 pour ajouter NTN Direct, NB-IoT conforme 3GPP et la connectivité satellitaire au portefeuille de Vodafone IoT. Selon SORACOM.IO, Soracom devrait rendre son intégration satellitaire Skylo généralement disponible en octobre 2025, permettant aux appareils cellulaires standard de se connecter aux réseaux satellitaires via des réseaux non terrestres conformes 3GPP.
Selon KOREWIRELESS.COM, KORE et Kigen devraient annoncer des solutions de connectivité IoT conformes SGP.32 en avril 2026, ciblant des appareils allant des passerelles haute puissance aux capteurs alimentés par batterie. Selon SEMTECH.COM, le logiciel LoRa de Semtech et ses capacités de connectivité multi-protocoles prennent en charge les déploiements à faible consommation. Les fournisseurs du marché de l'optimisation des coûts de connectivité IoT doivent combiner une tarification prévisible avec un support technique fiable à mesure que les clients déploient des connexions cellulaires, LPWAN et satellitaires. La concentration du marché reste modérée car les groupes de télécommunications établis possèdent une échelle mondiale, tandis que les fournisseurs spécialisés conservent des opportunités significatives dans les déploiements ciblés. Les preuves disponibles ne fournissent pas la part de marché combinée des principaux acteurs ; par conséquent, un score de concentration du marché ne peut pas être attribué.
Leaders du secteur de l'optimisation des coûts de connectivité IoT
-
Cisco Systems, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
Telefónica, S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'optimisation des coûts de connectivité IoT Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- Vodafone Group Plc
- Telefónica, S.A.
- KORE Group Holdings, Inc.
- 1NCE GmbH
- Aeris Communications, Inc.
- Eseye Limited
- Wireless Logic Group Limited
- emnify GmbH
- Soracom, Inc.
- floLIVE Ltd.
- Comarch S.A.
- Tata Communications Limited
- Nokia Corporation
- Ericsson AB
- Huawei Technologies Co., Ltd.
- Telit Cinterion
- Transatel S.A.
- BICS SA
- Giesecke+Devrient GmbH
- Semtech Corporation
Développements industriels récents dans Marché de l'optimisation des coûts de connectivité IoT
- Avril 2026 : KORE Group Holdings et Kigen d'Arm ont annoncé un portefeuille de solutions de connectivité IoT conformes SGP.32, avec une disponibilité commerciale prévue pour plus tard en 2026, prenant en charge des appareils allant des passerelles haute puissance aux capteurs alimentés par batterie avec une itinérance mondiale simplifiée et une résilience multi-réseau.
- Avril 2026 : Soracom et EdgeBeam Wireless ont annoncé un partenariat stratégique combinant la plateforme cellulaire mondiale 4G/5G de Soracom avec la distribution de données de diffusion alimentée par ATSC 3.0 d'EdgeBeam, permettant des transmissions de données IoT rentables en mode un-vers-plusieurs pour les déploiements de livraison intermédiaire.
- Mars 2026 : Semtech a annoncé que sa technologie LoRa servira de modulation radio principale pour l'expansion internationale d'Amazon Sidewalk, en commençant par le Canada et le Mexique. Amazon Sidewalk couvre environ 95 % de la population américaine et étendra la connectivité LPWAN sans licence à l'échelle mondiale tout au long de 2026.
- Février 2026 : AT&T, T-Mobile et Verizon ont annoncé un accord de principe pour former une nouvelle coentreprise visant à éliminer les zones mortes sans fil aux États-Unis en mutualisant le spectre et en intégrant la connectivité satellitaire, élargissant directement la couverture terrestre pour les opérateurs de flottes IoT dans les zones éloignées et rurales.
Périmètre du rapport mondial sur le marché de l'optimisation des coûts de connectivité IoT
Le rapport sur le marché de l'optimisation des coûts de connectivité IoT est segmenté par offre (plateformes d'optimisation des coûts de connectivité, services gérés d'optimisation de la connectivité, services professionnels [conseil et évaluation, mise en œuvre et intégration, et support et maintenance]), technologie de connectivité (connectivité cellulaire, LPWAN non cellulaire, connectivité à courte portée et en réseau local, connectivité satellitaire et non terrestre, et connectivité filaire et Ethernet), déploiement (cloud, sur site et hybride et edge-cloud), application (automobile et mobilité connectée, transport et logistique, fabrication industrielle et automatisation, énergie et services publics, villes intelligentes et infrastructures, commerce de détail et commerce électronique, et autres applications IoT), et géographie. Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Plateformes d'optimisation des coûts de connectivité | |
| Services gérés d'optimisation de la connectivité | |
| Services professionnels | Conseil et évaluation |
| Mise en œuvre et intégration | |
| Support et maintenance |
| Connectivité cellulaire |
| LPWAN non cellulaire |
| Connectivité à courte portée et en réseau local |
| Connectivité satellitaire et non terrestre |
| Connectivité filaire et Ethernet |
| Cloud |
| Sur site |
| Hybride et edge-cloud |
| Automobile et mobilité connectée |
| Transport et logistique |
| Fabrication industrielle et automatisation |
| Énergie et services publics |
| Villes intelligentes et infrastructures |
| Commerce de détail et commerce électronique |
| Autres applications IoT |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par offre | Plateformes d'optimisation des coûts de connectivité | |
| Services gérés d'optimisation de la connectivité | ||
| Services professionnels | Conseil et évaluation | |
| Mise en œuvre et intégration | ||
| Support et maintenance | ||
| Par technologie de connectivité | Connectivité cellulaire | |
| LPWAN non cellulaire | ||
| Connectivité à courte portée et en réseau local | ||
| Connectivité satellitaire et non terrestre | ||
| Connectivité filaire et Ethernet | ||
| Par modèle de déploiement | Cloud | |
| Sur site | ||
| Hybride et edge-cloud | ||
| Par application | Automobile et mobilité connectée | |
| Transport et logistique | ||
| Fabrication industrielle et automatisation | ||
| Énergie et services publics | ||
| Villes intelligentes et infrastructures | ||
| Commerce de détail et commerce électronique | ||
| Autres applications IoT | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'optimisation des coûts de connectivité IoT ?
Le marché de l'optimisation des coûts de connectivité IoT est évalué à 0,57 milliard USD en 2026 et devrait atteindre 1,94 milliard USD d'ici 2032, à un CAGR de 22,97 % de 2027 à 2032.
Quelle offre est en tête du marché de l'optimisation des coûts de connectivité IoT ?
Les plateformes d'optimisation des coûts de connectivité sont en tête avec une part de 41,12 % en 2026, tandis que les services gérés d'optimisation de la connectivité devraient se développer à un CAGR de 23,44 % jusqu'en 2032.
Pourquoi les entreprises utilisent-elles des plateformes d'optimisation des coûts de connectivité ?
Les entreprises utilisent ces plateformes pour surveiller l'utilisation des données, gérer les forfaits des opérateurs, appliquer des politiques et contrôler les frais sur de grandes flottes d'appareils ou des flottes multi-réseau.
Quelle technologie de connectivité se développe le plus rapidement ?
La connectivité satellitaire et non terrestre devrait croître à un CAGR de 24,66 % jusqu'en 2032, car les déploiements éloignés nécessitent une couverture au-delà des réseaux terrestres.
Quelle application présente la plus forte expansion projetée ?
Les villes intelligentes et les infrastructures devraient progresser à un CAGR de 24,11 % jusqu'en 2032, à mesure que les municipalités gèrent des flottes croissantes d'actifs publics connectés.
Quelle région devrait se développer le plus rapidement ?
Le Moyen-Orient devrait se développer à un CAGR de 24,32 % jusqu'en 2032, soutenu par les investissements du GCC dans la 5G et les programmes de villes intelligentes.