
Marktgröße und Marktanteil im Bereich IoT-Konnektivitätskostenoptimierung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.69 Milliarden US-Dollar |
| Marktgröße (2032) | 1.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.97 % |
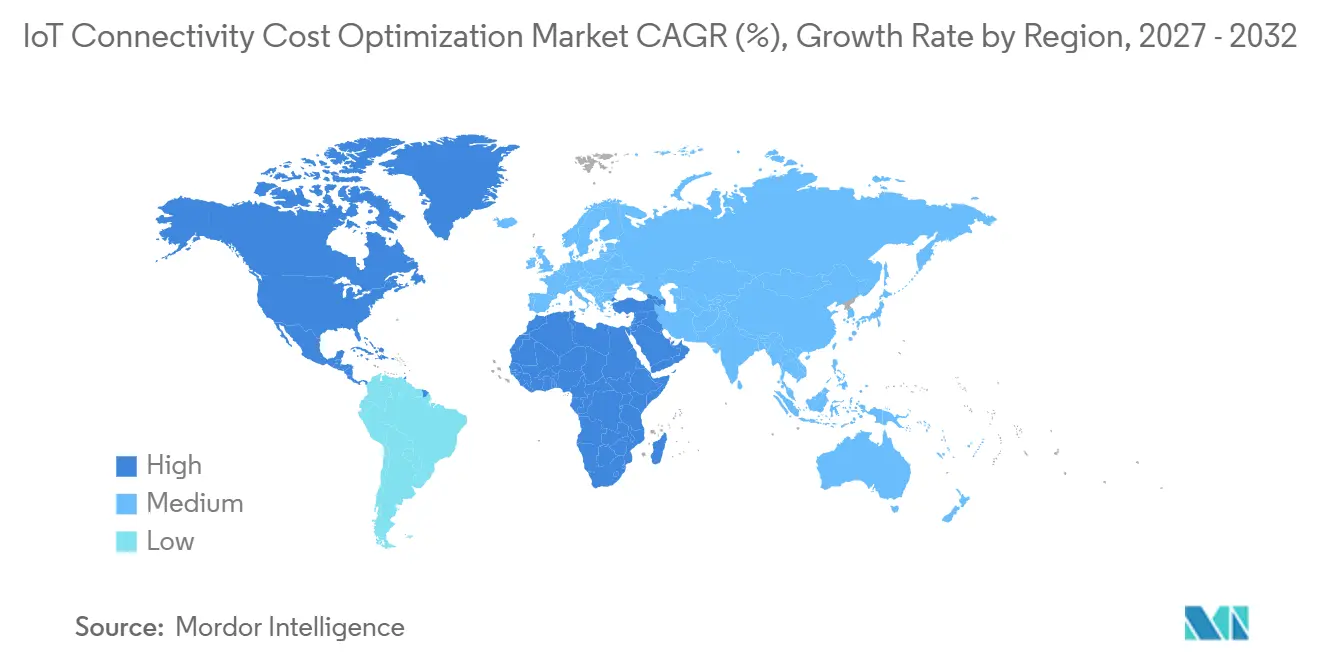
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
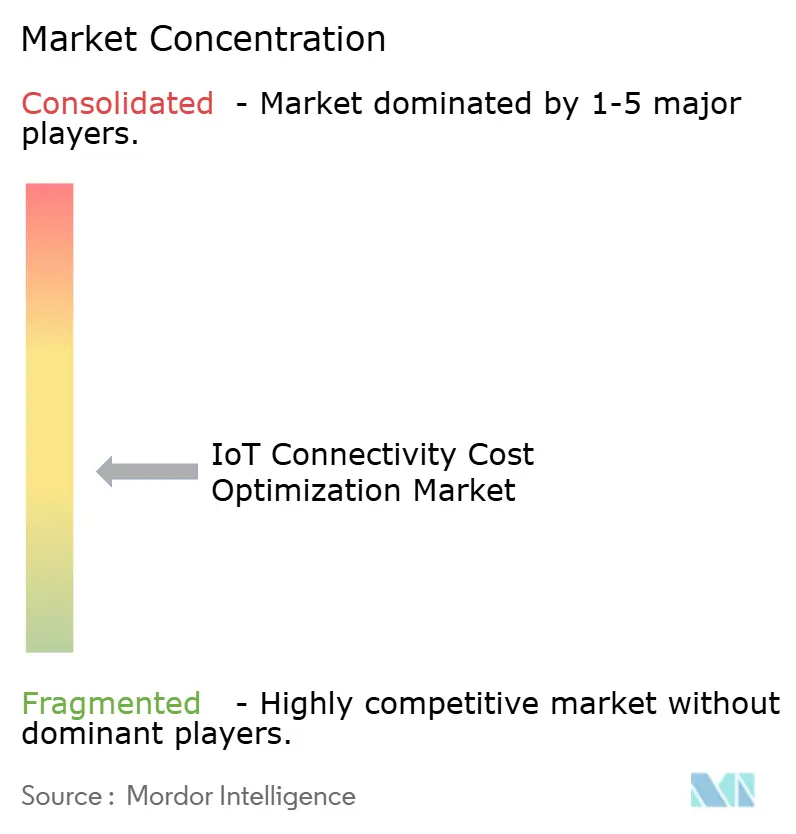
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für IoT-Konnektivitätskostenoptimierung von Mordor Intelligence
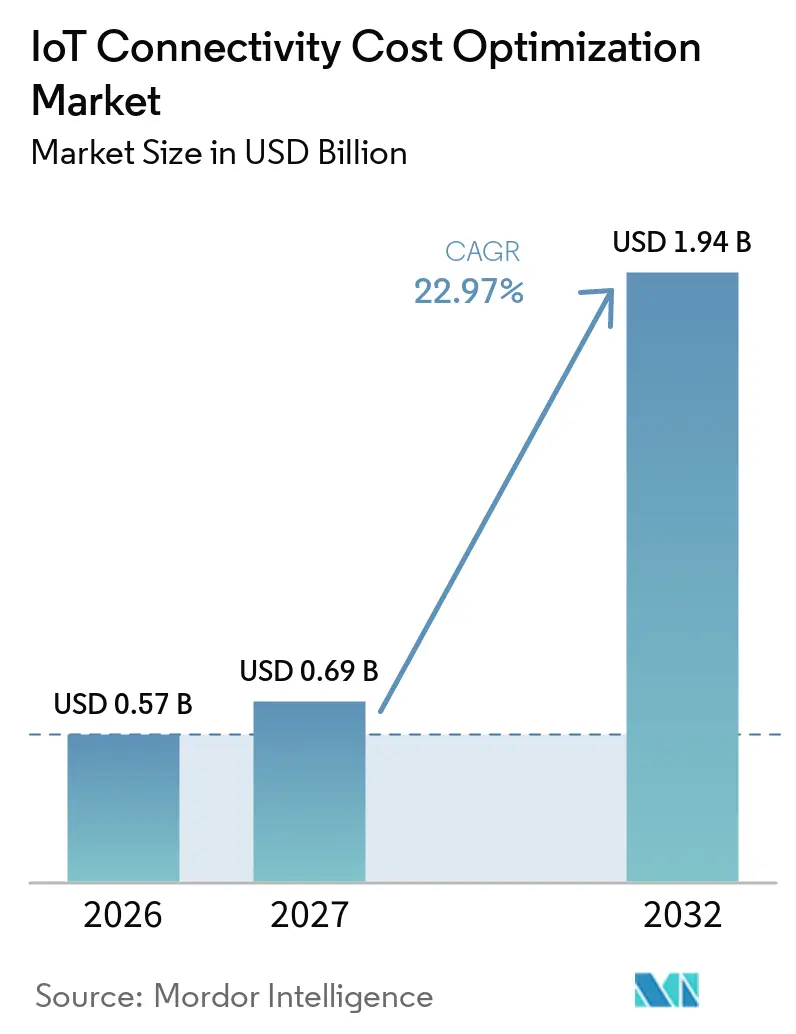
Die Marktgröße für IoT-Konnektivitätskostenoptimierung wird im Jahr 2026 auf 0,57 Milliarden USD geschätzt und soll bis 2032 auf 1,94 Milliarden USD anwachsen, mit einer CAGR von 22,97 % von 2027 bis 2032. Die größere installierte Basis hat die Kontrolle von Datentarifen, die Auswahl von Netzbetreibern und die Nutzungsüberwachung für Betreiber, die Geräte über mehrere Netzwerke, Tochtergesellschaften und Betriebsstandorte mit unterschiedlichen Tarifstrukturen verwalten, wichtiger gemacht. Unternehmen verlagern ihre Ausgaben auf Plattformen und Dienste, die Konnektivitätsverschwendung in industriellen Betrieben, Transportflotten, Versorgungsunternehmen und öffentlicher Infrastruktur reduzieren können. Die GSMA-Spezifikation SGP.32 aus dem Jahr 2025 unterstützt den Fernwechsel von Netzbetreibern ohne Austausch einer physischen SIM-Karte, was die verfügbaren Optionen für globale Geräteflotten erweitert. Netzwerkabschaltungen veranlassen Unternehmen auch dazu, bestehende Verträge zu überprüfen und Geräte auf LTE-M-, NB-IoT- und 5G-Dienste umzustellen. Diese Bedingungen machen den Markt für IoT-Konnektivitätskostenoptimierung für etablierte Plattformanbieter und Spezialisten relevant, die flexibles Multi-Netzwerk-Management, Implementierungsunterstützung und kommerzielle Planung für komplexe Flotten anbieten.
Wichtigste Erkenntnisse des Berichts
- Nach Konnektivitätstechnologie entfiel im Jahr 2026 ein Anteil von 39,16 % des Umsatzes auf Mobilfunkkonnektivität, während Satelliten- und nicht-terrestrische Konnektivität voraussichtlich mit einer CAGR von 24,66 % bis 2032 wachsen wird. Es wird erwartet, dass sie sich mit einer CAGR von 23,44 % bis 2032 ausweitet.
- Nach Konnektivitätstechnologie entfiel im Jahr 2026 ein Anteil von 39,16 % des Umsatzes auf Mobilfunkkonnektivität, während Satelliten- und nicht-terrestrische Konnektivität voraussichtlich mit einer CAGR von 24,66 % bis 2032 wachsen wird.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Anteil von 55,76 % des Umsatzes auf die Cloud-Bereitstellung, während Hybrid- und Edge-Cloud-Bereitstellung voraussichtlich mit einer CAGR von 23,78 % bis 2032 expandieren wird.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 20,17 % des Umsatzes auf industrielle Fertigung und Automatisierung, während Smart Cities und Infrastruktur voraussichtlich mit einer CAGR von 24,11 % bis 2032 wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 26,87 % des Umsatzes, während der Nahe Osten voraussichtlich mit einer CAGR von 24,32 % bis 2032 expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Verbreitung vernetzter Geräte | +4.80% | Global | Kurzfristig (≤ 2 Jahre) |
| eSIM- und iSIM-Einführung | +4.20% | Global, mit frühen Gewinnen in Nordamerika, Europa und China | Kurzfristig (≤ 2 Jahre) |
| Ausbau von 5G, LPWAN und Edge-Konnektivität | +3.80% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Cloud-verwalteten Konnektivitätsdiensten | +3.30% | Global | Kurzfristig (≤ 2 Jahre) |
| Digitale Transformation in Industrie-, Transport- und Versorgungsbetrieben | +2.60% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach einheitlicher Multi-Netzwerk-Orchestrierung | +1.80% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung vernetzter Geräte
Das Ausmaß vernetzter Flotten macht kleine Reduzierungen der Kosten pro Gerät für Betriebsbudgets bedeutsam. Zellulare IoT-Verbindungen erreichten Ende 2025 4,5 Milliarden, darunter 2,6 Milliarden Breitband- sowie kritische 4G- und 5G-IoT-Verbindungen, während die Gesamtzahl der IoT-Verbindungen 22,3 Milliarden erreichte.[1] Ericsson erwartet, dass die Gesamtzahl der Verbindungen bis 2031 auf 47,1 Milliarden ansteigen wird. Der Markt für IoT-Konnektivitätskostenoptimierung bedient daher Organisationen, die Ausgaben über größere und vielfältigere Geräteflotten hinweg kontrollieren müssen. Das Gerätewachstum bei Gesundheitsdienstleistern, Agrarbetrieben und Versorgungsunternehmen erweitert auch die Nachfrage nach verwaltetem Support, wo interne Netzwerkkompetenz begrenzt ist. Bis Ende 2025 hatten 80 Dienstanbieter 3G-Abschaltungen abgeschlossen und 46 hatten 2G vollständig stillgelegt, was Gerätemigrationen und Vertragsüberprüfungen auslöste.
eSIM- und iSIM-Einführung
Die GSMA-Spezifikation SGP.32 ermöglicht die Fernverwaltung von IoT-eSIM-Profilen und kann den Bedarf an physischer SIM-Handhabung reduzieren. Diese Fähigkeit ermöglicht es Unternehmen, Netzbetreiber aus der Ferne zu wechseln, wenn sich Abdeckung, kommerzielle Bedingungen oder Betriebsbedingungen ändern. Die globale eSIM-Smartphone-Durchdringung erreichte Ende 2025 5 % und soll bis Ende 2026 auf 10 % ansteigen.[2] Apples breitere eSIM-only-Gerätestrategie und die Einführung von Smartphone-eSIM-Diensten durch chinesische Betreiber waren wichtige Entwicklungen Ende 2025. Der Markt für IoT-Konnektivitätskostenoptimierung kann davon profitieren, da Gerätehersteller und Betreiber das Fernprofil-Management für den globalen Einsatz nutzen, insbesondere wenn Flotten Netzbetreibergrenzen überschreiten und sich nicht auf ein einziges lokales Netzwerk verlassen können. Die iSIM-Einführung kann die Hardware- und Logistikkosten in Mess- und Asset-Tracking-Programmen weiter senken, da SIM-Funktionen in den Chipsatz integriert sind.
Ausbau von 5G, LPWAN und Edge-Konnektivität
5G RedCap bietet eine Option mit geringerer Komplexität für vernetzte Sensoren und Wearables, die nicht die volle Leistungsfähigkeit von konventionellem 5G benötigen. Im April 2026 berichtete Ericsson, dass 14 Dienstanbieter 5G RedCap kommerziell eingeführt hatten und 42 Anbieter in 27 Ländern in die Technologie investierten. Die Entwicklung macht 5G für mittelklassige IoT-Geräte praktischer und fügt Konnektivitätsverwaltungsplattformen neue Arbeitslasten hinzu. Semtech erklärte, dass die LoRa-Technologie bis Januar 2026 weltweit 125 Millionen LoRaWAN-Bereitstellungen erreicht hatte.[3] Unternehmen betreiben zunehmend Mobilfunk-, LPWAN- und Satellitenverbindungen parallel, was den Wert eines einzigen Systems für Nutzungstransparenz und Richtlinienkontrolle erhöht. Der Markt für IoT-Konnektivitätskostenoptimierung ist positioniert, um diese Multi-Netzwerk-Komplexität zu bewältigen, ohne dass jede Geschäftseinheit separate Tools verwalten muss.
Verlagerung hin zu Cloud-verwalteten Konnektivitätsdiensten
Unternehmen wechseln von einzelnen Netzbetreiberportalen zu Cloud-verwalteten Systemen, die mehrere Betreiber über eine einzige Schnittstelle überwachen können. Cisco erklärte, dass seine Mobility Services Platform Mitte 2025 mehr als 60 Telekommunikationsbetreiber bediente, mehr als 270 Millionen Geräte verwaltete und täglich über 500 Terabyte Daten verarbeitete.[4] Cisco und Tata Communications kündigten im September 2025 eine Zusammenarbeit an, um Tatas MOVE-eSIM-Orchestrierungslösung in das Cisco IoT Control Center zu integrieren. Tatas Lösung umfasste zum Zeitpunkt der Ankündigung 350 Millionen eSIM-Betriebssysteme in mehr als 200 Ländern. Cloud-Plattformen können Beschaffungsteams Nutzungsnachweise für Netzbetreibergespräche liefern und das Vertragsmanagement transparenter gestalten. Der Markt für IoT-Konnektivitätskostenoptimierung profitiert, wenn Kunden die Plattform als Werkzeug zur Vertragskontrolle und Betriebsüberwachung betrachten.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Exposition gegenüber Cybersicherheits-, Datenschutz- und Daten-Governance-Risiken | -1.30% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Infrastruktur- und Netzwerkverwaltungskosten | -1.00% | Schwellenmärkte in Südamerika, Afrika und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Interoperabilität über Netzwerke, Protokolle und Plattformen hinweg | -0.80% | Global | Mittelfristig (2–4 Jahre) |
| Einschränkungen beim Permanent-Roaming und lokale Datenspeicherungsanforderungen | -0.60% | Europa, der Nahe Osten und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exposition gegenüber Cybersicherheits-, Datenschutz- und Daten-Governance-Risiken
Konnektivitätsplattformen kombinieren Gerätetelemetrie, Standortdaten, Nutzungsdaten und SIM-Steuerungen in einer einzigen Umgebung. Ein Artikel aus dem Jahr 2025 in Electronics identifizierte unsichere APIs, gegnerische KI-Angriffe und Einschränkungen bei der leichtgewichtigen Kryptografie als verknüpfte Schwachstellen in Cloud-verbundenen IoT-Systemen. Eine kompromittierte Plattform könnte die Konnektivität einer großen Geräteflotte stören, indem sie den Zugriff auf die Steuerungsebene von SIM-Profilen behält. Diese Risiken verlängern Beschaffungsprüfungen und erhöhen die Nachfrage nach Sicherheitsbewertungen, Prüfprotokollen und dokumentierten Datenkontrollen. Kleinere Anbieter können einer schwereren Compliance-Last ausgesetzt sein, wenn Kunden umfangreiche Nachweise der Sicherheitsbereitschaft verlangen. Der Markt für IoT-Konnektivitätskostenoptimierung könnte daher Anbieter mit etablierten Sicherheits- und Regulierungskapazitäten bevorzugen.
Hohe Infrastruktur- und Netzwerkverwaltungskosten
Multi-Carrier-Vereinbarungen, globale SIM-Bereitstellung und rund um die Uhr laufende Netzwerkoperationen können die unmittelbaren Einsparungen eines neuen Optimierungsprogramms reduzieren, insbesondere wenn ein Kunde Schnittstellen und Supportprozesse über mehrere Netzwerkpartner hinweg aufbauen muss. Diese Fixkosten lassen sich leichter auf große Geräteflotten als auf kleine Flotten verteilen. Die Belastung ist in Teilen Südamerikas und Subsahara-Afrikas ausgeprägt, wo die Netzbetreiberkonsolidierung langsamer vorangeschritten ist und die Tariftransparenz begrenzt sein kann. Lokale Compliance-Vorschriften können für Organisationen, die internationale Geräte verwalten, zusätzlichen Implementierungsaufwand bedeuten. Große Unternehmen können diese Kosten durch Einsparungen über viele Verbindungen hinweg ausgleichen, während kleinere Unternehmen Investitionen möglicherweise verschieben. Dies begrenzt die kurzfristige Reichweite des Marktes für IoT-Konnektivitätskostenoptimierung in Bereichen, in denen sowohl Konnektivitätsgebühren als auch potenzielle Einsparungen hoch sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
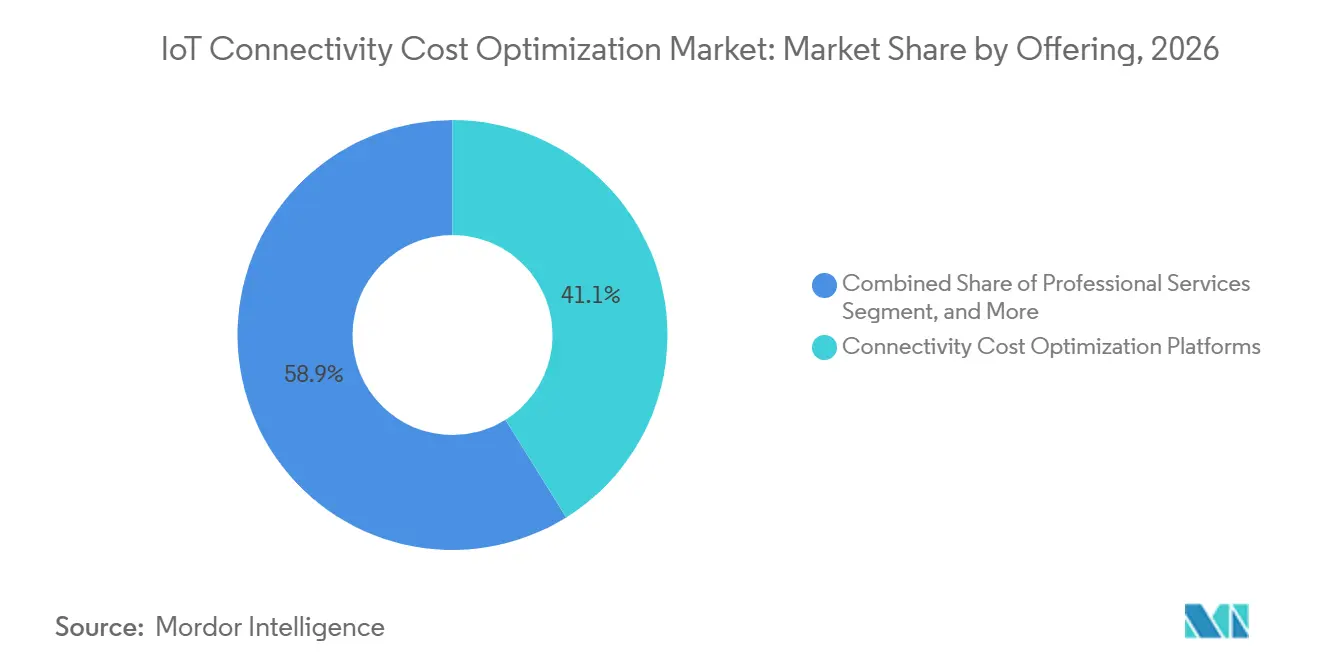
Plattformen führen, während verwaltete Dienste skalierenPlattformen zur Konnektivitätskostenoptimierung sollen im Jahr 2026 einen Anteil von 41,12 % am Markt für IoT-Konnektivitätskostenoptimierung halten. Diese Position spiegelt die Nachfrage nach einer einheitlichen Steuerungsebene wider, die Netzbetreiberausgaben, Datenanomalien und Tarifnutzung über große Geräteflotten hinweg verfolgt. Die Plattformfähigkeiten gehen nun über die Berichterstattung hinaus und umfassen automatisierte Richtlinien, Schwellenwertkontrollen und Profilverwaltung. Das Cisco IoT Control Center hat eine Richtlinienautomatisierung eingeführt, die SIM-Profiländerungen auf der Grundlage von Kosten- und Abdeckungsbedingungen unterstützt. Diese Fähigkeit verlagert das Kostenmanagement von nachträglichen Rechnungsprüfungen hin zu Maßnahmen auf der Grundlage vordefinierter Betriebsregeln.
Verwaltete Konnektivitätsoptimierungsdienste sollen bis 2032 mit einer CAGR von 23,44 % wachsen. Viele Kunden im Markt für IoT-Konnektivitätskostenoptimierung bevorzugen Verträge, die Serviceergebnisse definieren, anstatt Softwarelizenzen und Betriebssysteme unabhängig voneinander zu erwerben. Anbieter können die Verantwortung für die Überwachung von Datentarifen, die Lösung von Ausnahmen und die Unterstützung von Netzbetreiberverhandlungen übernehmen. Professionelle Dienstleistungen bleiben auch für Bewertung, Implementierung, Integration, Support und Wartung relevant. SGP.32-Übergänge können die Nachfrage nach diesen Diensten weiter steigern, da Unternehmen SIM-Bestände migrieren und Bereitstellungsworkflows neu konfigurieren müssen.

Nach Konnektivitätstechnologie:
Mobilfunk führt, während Satelliten die Reichweite erweiternMobilfunkkonnektivität soll im Jahr 2026 einen Anteil von 39,16 % des Umsatzes ausmachen und ist damit die größte Technologiekategorie im Markt für IoT-Konnektivitätskostenoptimierung. Die umfangreiche Netzbetreiberinfrastruktur in Nordamerika, Europa und Asien-Pazifik unterstützt ihren Einsatz in Unternehmensflotten. Die Abschaltung älterer 2G- und 3G-Netzwerke treibt Gerätemigrationen und neue kommerzielle Vereinbarungen voran. Ericsson erwartet, dass 80 Dienstanbieter bis Ende 2025 3G-Abschaltungen abschließen werden. Diese Änderungen ermöglichen es Kunden, Tarife, Abdeckung und Verwaltungsmodelle neu zu bewerten, wenn sie Geräte auf aktuelle Netzwerke migrieren.
Satelliten- und nicht-terrestrische Konnektivität sollen bis 2032 mit einer CAGR von 24,66 % wachsen. Der Markt für IoT-Konnektivitätskostenoptimierung unterstützt Assets, die außerhalb zuverlässiger terrestrischer Abdeckung betrieben werden, einschließlich abgelegener Industriestandorte und Transportrouten, durch Dienste, die Satelliten- und terrestrische Nutzung vergleichen. Dieses Segment stärkt den Fall für Plattformen, die gemeinsame Kostenrichtlinien über Satelliten- und Mobilfunkverbindungen hinweg anwenden. Nicht-zelluläres LPWAN bleibt in Versorgungs- und Smart-City-Systemen wichtig, wo stromsparende Geräte eine kosteneffiziente Konnektivität benötigen. Semtech erwartet, dass LoRaWAN-Bereitstellungen bis Januar 2026 125 Millionen erreichen werden. Kurzstrecken-, Lokalbereichs-, kabelgebundene und Ethernet-Verbindungen bleiben ebenfalls relevant, wenn Optimierungsentscheidungen auf Gateway- oder Standortebene und nicht auf der Ebene jeder SIM-Karte getroffen werden.
Nach Bereitstellungsmodell:
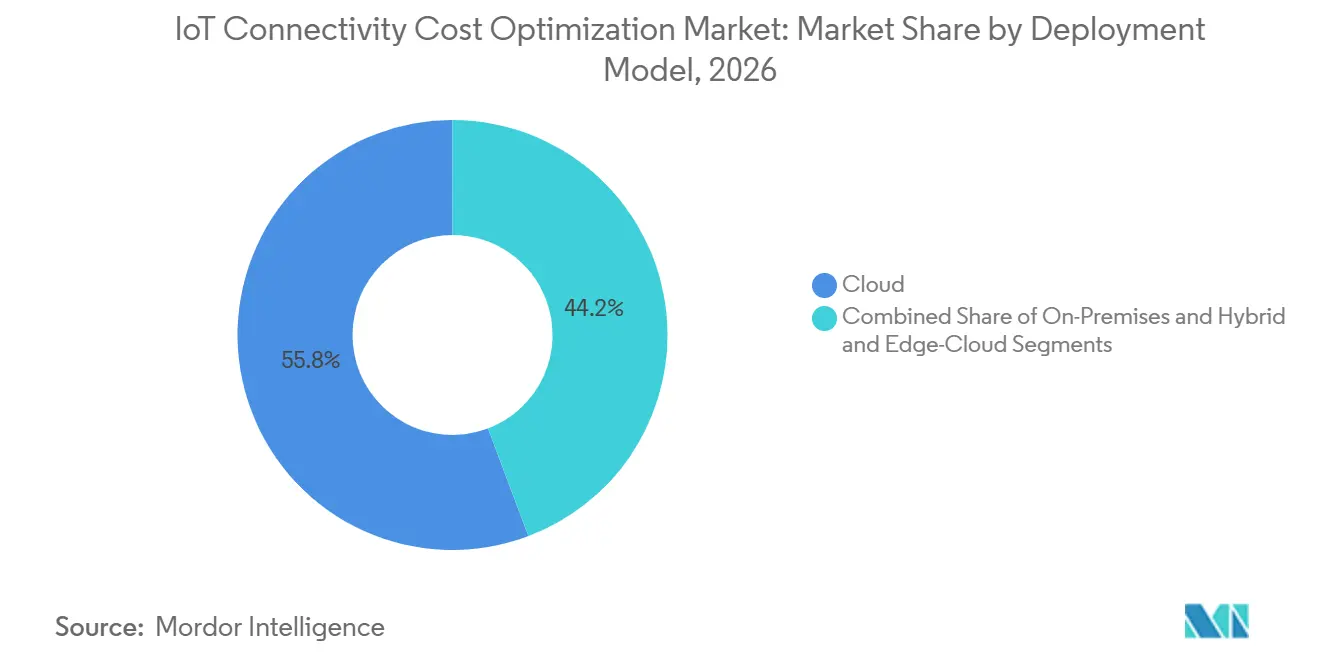
Cloud führt, während Hybridmodelle an Bedeutung gewinnenDie Cloud-Bereitstellung soll im Jahr 2026 einen Anteil von 55,76 % des Umsatzes ausmachen und stellt damit den größten Anteil am Markt für IoT-Konnektivitätskostenoptimierung dar. Die SaaS-Bereitstellung entfällt die Notwendigkeit für Kunden, eine eigene Netzwerkbetriebsinfrastruktur zu unterhalten. Ein zentralisiertes System kann SIM-Richtlinien anwenden, die Nutzung überwachen und die Netzbetreiberleistung über verteilte Standorte hinweg bewerten. 1NCE erwartet, bis Januar 2026 mehr als 40 Millionen Endpunkte für 30.000 Kunden zu verwalten. Dieses Betriebsmodell kann das groß angelegte Konnektivitätsmanagement für mittelgroße IoT-Bereitstellungen und größere Flotten zugänglich machen.
Hybrid- und Edge-Cloud-Bereitstellung soll bis 2032 mit einer CAGR von 23,78 % wachsen. Dieses Modell eignet sich für industrielle Umgebungen, die lokale Richtliniendurchsetzung und sehr geringe Latenz erfordern. Im Februar 2026 sollen SoftBank, Murata und CLPA eine TSN-über-5G-Synchronisationsgenauigkeit von 122 Nanosekunden melden. Eine solche technische Leistung kann Fertigungsworkflows unterstützen, die nicht vollständig auf die Remote-Cloud-Verarbeitung angewiesen sein können. On-Premises-Systeme werden in regulierten Branchen und Regierungsbetrieben mit strengen Datenspeicherungsanforderungen eine Rolle behalten.
Nach Anwendung:
Industrieautomatisierung führt, während Smart Cities voranschreitenIndustrielle Fertigung und Automatisierung sollen im Jahr 2026 einen Anteil von 20,17 % des Umsatzes ausmachen. Fabriken verbinden häufig eine große Anzahl von Sensoren, speicherprogrammierbaren Steuerungen und fahrerlosen Transportsystemen über mehrere Standorte hinweg. Dieser Umfang macht selbst kleine Änderungen bei den Datentarifkosten bedeutsam, wenn sie auf eine gesamte Flotte angewendet werden. Samsung und Hyundai Motor Company sollen im Februar 2025 einen privaten 5G-RedCap-Test abschließen, der den Einsatz kostengünstigerer Mobilfunkkonnektivität für die Automobilproduktion demonstriert. Energie und Versorgungsunternehmen, Automotive und vernetzte Mobilität, Transport und Logistik sowie Einzelhandel und E-Commerce nutzen den Markt für IoT-Konnektivitätskostenoptimierung ebenfalls, um große Gerätepopulationen zu verwalten und die Transparenz über Außenstandorte hinweg aufrechtzuerhalten.
Smart Cities und Infrastruktur sollen bis 2032 mit einer CAGR von 24,11 % wachsen. Dieses Segment verbindet öffentliche Beleuchtung, Messgeräte, Verkehrsanlagen, Umweltgeräte und andere kommunale Systeme über eine gemeinsame Konnektivitätsgrundlage. Der GSMA-Bericht Digital Foundations 2025 soll die Rolle vernetzter Infrastruktur in öffentlichen Diensten und städtischen Systemen umreißen. Kommunale Betreiber benötigen Transparenz über Nutzungsmuster, da wiederkehrende Datengebühren über eine große Anzahl öffentlicher Assets anfallen. Diese Anwendung unterliegt auch einer erhöhten Beschaffungsprüfung, da Servicekontinuität, Sicherheit und Budgetdisziplin eng miteinander verknüpft sind. Die Kostenoptimierung wird daher zu einer wichtigen betrieblichen Fähigkeit für vernetzte Infrastrukturprogramme.
Geografische Analyse
Nordamerika IoT-Konnektivitätskostenoptimierungsmarkt
Nordamerika wird voraussichtlich im Jahr 2026 einen Anteil von 26,87 % am Umsatz ausmachen, unterstützt durch ausgereifte IoT-Unternehmensimplementierungen und ein wettbewerbsintensives Umfeld für mobile virtuelle Netzbetreiber. Cisco, AT&T und Verizon stellen in der Region eine substanzielle Basis an Carrier-Grade-Plattformen und Netzwerkkapazitäten bereit. Laut ATT.COM wird erwartet, dass AT&T im September 2025 das 3,45-GHz-Spektrum von EchoStar für 23 Milliarden USD übernimmt und IoT- sowie KI-gesteuerte Konnektivitäts-Workloads als zentrale Anwendungsfälle identifiziert. Laut ATT.COM wird erwartet, dass AT&T, T-Mobile und Verizon im Februar 2026 eine grundsätzliche Vereinbarung für ein Gemeinschaftsunternehmen ankündigen, um Funklöcher durch Spektrum-Pooling und Satellitenintegration zu beseitigen. Diese Entwicklungen könnten den Kostenaufschlag für die IoT-Abdeckung in ländlichen und abgelegenen Gebieten reduzieren.
Europa und APAC IoT-Konnektivitätskostenoptimierungsmarkt
Europa spielt eine bedeutende Rolle im Markt für IoT-Konnektivitätskostenoptimierung, da Deutschland, das Vereinigte Königreich und Frankreich eine erhebliche Nachfrage im industriellen IoT-Bereich erzeugen. Datenschutzanforderungen fördern zudem die Nachfrage nach Plattformen, die Datenresidenz-Routing und überprüfbare Kontrollen bieten. Der regionale 3G-Abschaltzyklus veranlasst Unternehmen, die Gerätekonnektivität zu modernisieren und Carrier-Verträge neu zu bewerten. Asien-Pazifik vereint ausgereifte Märkte mit hohem Volumen und Länder, die weiterhin Versorgungsunternehmen- und urbane Konnektivitätsprogramme ausbauen. Laut ERICSSON.COM wird erwartet, dass Nordostasien bis Ende 2025 einen Anteil von 70 % an den weltweiten zellulären IoT-Verbindungen ausmacht. Indien, Südkorea und Australien erzeugen ebenfalls Nachfrage durch intelligente Zählersysteme und Programme zur urbanen Digitalisierung.
Naher Osten und Afrika sowie Südamerika IoT-Konnektivitätskostenoptimierungsmarkt
Innerhalb des Marktes für IoT-Konnektivitätskostenoptimierung wird für den Nahen Osten ein CAGR von 24,32 % bis 2032 prognostiziert. GCC-Investitionen in 5G und Smart-City-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten werden voraussichtlich die Unternehmensadoption unterstützen. Laut GSMA.COM wird erwartet, dass 86 % der MENA-Betreiber im Jahr 2025 IoT-Dienste anbieten, während NOKIA prognostiziert, dass 5G bis 2030 einen Anteil von 91 % an den GCC-Verbindungen ausmachen wird. Südamerika und Afrika sind nach wie vor Regionen in einem früheren Entwicklungsstadium, in denen Plattformanbieter Wachstumschancen neben Zoll-, Infrastruktur- und regulatorischen Einschränkungen gegenüberstehen.
Wettbewerbslandschaft
Der Markt für IoT-Konnektivitätskostenoptimierung ist mäßig fragmentiert. Cisco, Vodafone Group, Verizon, AT&T und Telefónica konkurrieren durch umfangreiche Netzwerkreichweite, große installierte Basen und breite Plattformportfolios. KORE Group Holdings, 1NCE, emnify, Soracom und Eseye konkurrieren durch eSIM-Orchestrierung, flexible Preisgestaltung und Cloud-native Architekturen. Der Markt bietet erhebliche Chancen für Unternehmen, die 50.000 bis 2 Millionen Verbindungen verwalten, da diese Organisationen wesentliche Kosteneinsparungen benötigen, aber möglicherweise nicht mit den kommerziellen Modellen der größten Plattformen übereinstimmen. Laut IRIDIUM.COM verwaltet Vodafone IoT mehr als 215 Millionen vernetzte Geräte in 180 Ländern und unterhält mehr als 760 Netzwerkpartnerschaften, was den Umfang demonstriert, der etablierten globalen Anbietern zur Verfügung steht.
Der Wettbewerb im Markt für IoT-Konnektivitätskostenoptimierung hängt zunehmend von der Breite der Netzbetreiberpartnerschaften, den eSIM-Profilverwaltungsfähigkeiten und der Qualität der Nutzungsanalysen ab. Anbieter, die GSMA-SGP.32-Anforderungen und Datenspeicherungskontrollen unterstützen, sind besser positioniert, um regulierte grenzüberschreitende Bereitstellungen zu bedienen. Laut CISCO.COM sollen Cisco und Tata Communications ihre Plattformen im September 2025 kombinieren, um eine breitere eSIM-Orchestrierung und ein trägerübergreifendes Management zu unterstützen. Laut IRIDIUM.COM sollen Vodafone IoT und Iridium im November 2025 eine Partnerschaft ankündigen, um NTN Direct, 3GPP-konformes NB-IoT und Satellitenkonnektivität zum Portfolio von Vodafone IoT hinzuzufügen. Laut SORACOM.IO soll Soracom seine Skylo-Satellitenintegration im Oktober 2025 allgemein verfügbar machen und es Standard-Mobilfunkgeräten ermöglichen, sich über 3GPP-konforme nicht-terrestrische Netzwerke mit Satellitennetzwerken zu verbinden.
Laut KOREWIRELESS.COM sollen KORE und Kigen im April 2026 SGP.32-konforme IoT-Konnektivitätslösungen ankündigen, die auf Geräte von leistungsstarken Gateways bis hin zu batteriebetriebenen Sensoren abzielen. Laut SEMTECH.COM unterstützen Semtechs LoRa-Software und Multi-Protokoll-Konnektivitätsfähigkeiten stromsparende Bereitstellungen. Anbieter im Markt für IoT-Konnektivitätskostenoptimierung müssen vorhersehbare Preisgestaltung mit zuverlässigem technischen Support kombinieren, da Kunden Mobilfunk-, LPWAN- und Satellitenverbindungen einsetzen. Die Marktkonzentration bleibt moderat, da etablierte Telekommunikationsgruppen über globale Skalierung verfügen, während Spezialanbieter erhebliche Chancen in gezielten Bereitstellungen behalten. Die verfügbaren Belege liefern nicht den kombinierten Marktanteil der führenden Akteure; daher kann kein Marktkonzentrationsindex zugewiesen werden.
Marktführer im Bereich IoT-Konnektivitätskostenoptimierung
-
Cisco Systems, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
Telefónica, S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IoT-Konnektivitätskostenoptimierungsmarkt Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- Vodafone Group Plc
- Telefónica, S.A.
- KORE Group Holdings, Inc.
- 1NCE GmbH
- Aeris Communications, Inc.
- Eseye Limited
- Wireless Logic Group Limited
- emnify GmbH
- Soracom, Inc.
- floLIVE Ltd.
- Comarch S.A.
- Tata Communications Limited
- Nokia Corporation
- Ericsson AB
- Huawei Technologies Co., Ltd.
- Telit Cinterion
- Transatel S.A.
- BICS SA
- Giesecke+Devrient GmbH
- Semtech Corporation
Neueste Industrielle Entwicklungen in IoT-Konnektivitätskostenoptimierungsmarkt
- April 2026: KORE Group Holdings und Arm's Kigen kündigten ein Portfolio SGP.32-konformer IoT-Konnektivitätslösungen an, mit geplanter kommerzieller Verfügbarkeit im späteren Verlauf des Jahres 2026, das Geräte von leistungsstarken Gateways bis hin zu batteriebetriebenen Sensoren mit vereinfachtem globalem Roaming und Multi-Netzwerk-Resilienz unterstützt.
- April 2026: Soracom und EdgeBeam Wireless kündigten eine strategische Partnerschaft an, die Soracoms globale 4G/5G-Mobilfunkplattform mit EdgeBeams ATSC-3.0-gestützter Broadcast-Datenverteilung kombiniert und kosteneffiziente Eins-zu-viele-IoT-Datenübertragungen für Bereitstellungen auf der letzten Meile ermöglicht.
- März 2026: Semtech kündigte an, dass seine LoRa-Technologie als zentrale Funkmodulation für die internationale Expansion von Amazon Sidewalk dienen wird, beginnend in Kanada und Mexiko. Amazon Sidewalk deckt etwa 95 % der US-Bevölkerung ab und wird lizenzfreie LPWAN-Konnektivität bis 2026 global ausweiten.
- Februar 2026: AT&T, T-Mobile und Verizon kündigten eine grundsätzliche Vereinbarung zur Gründung eines neuen Gemeinschaftsunternehmens an, um drahtlose Funklöcher in den USA durch Spektrum-Pooling und die Integration von Satellitenkonnektivität zu beseitigen, und erweitern damit direkt die terrestrische Abdeckung für IoT-Flottenoperatoren in abgelegenen und ländlichen Gebieten.
Berichtsumfang des globalen Marktes für IoT-Konnektivitätskostenoptimierung
Der Bericht zum Markt für IoT-Konnektivitätskostenoptimierung ist segmentiert nach Angebot (Plattformen zur Konnektivitätskostenoptimierung, verwaltete Konnektivitätsoptimierungsdienste, professionelle Dienstleistungen [Beratung und Bewertung, Implementierung und Integration sowie Support und Wartung]), Konnektivitätstechnologie (Mobilfunkkonnektivität, nicht-zelluläres LPWAN, Kurzstrecken- und Lokalbereichskonnektivität, Satelliten- und nicht-terrestrische Konnektivität sowie kabelgebundene und Ethernet-Konnektivität), Bereitstellung (Cloud, On-Premises sowie Hybrid und Edge-Cloud), Anwendung (Automotive und vernetzte Mobilität, Transport und Logistik, industrielle Fertigung und Automatisierung, Energie und Versorgungsunternehmen, Smart Cities und Infrastruktur, Einzelhandel und E-Commerce sowie weitere IoT-Anwendungen) sowie Geografie. Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Plattformen zur Konnektivitätskostenoptimierung | |
| Verwaltete Konnektivitätsoptimierungsdienste | |
| Professionelle Dienstleistungen | Beratung und Bewertung |
| Implementierung und Integration | |
| Support und Wartung |
| Mobilfunkkonnektivität |
| Nicht-zelluläres LPWAN |
| Kurzstrecken- und Lokalbereichskonnektivität |
| Satelliten- und nicht-terrestrische Konnektivität |
| Kabelgebundene und Ethernet-Konnektivität |
| Cloud |
| On-Premises |
| Hybrid und Edge-Cloud |
| Automotive und vernetzte Mobilität |
| Transport und Logistik |
| Industrielle Fertigung und Automatisierung |
| Energie und Versorgungsunternehmen |
| Smart Cities und Infrastruktur |
| Einzelhandel und E-Commerce |
| Weitere IoT-Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Plattformen zur Konnektivitätskostenoptimierung | |
| Verwaltete Konnektivitätsoptimierungsdienste | ||
| Professionelle Dienstleistungen | Beratung und Bewertung | |
| Implementierung und Integration | ||
| Support und Wartung | ||
| Nach Konnektivitätstechnologie | Mobilfunkkonnektivität | |
| Nicht-zelluläres LPWAN | ||
| Kurzstrecken- und Lokalbereichskonnektivität | ||
| Satelliten- und nicht-terrestrische Konnektivität | ||
| Kabelgebundene und Ethernet-Konnektivität | ||
| Nach Bereitstellungsmodell | Cloud | |
| On-Premises | ||
| Hybrid und Edge-Cloud | ||
| Nach Anwendung | Automotive und vernetzte Mobilität | |
| Transport und Logistik | ||
| Industrielle Fertigung und Automatisierung | ||
| Energie und Versorgungsunternehmen | ||
| Smart Cities und Infrastruktur | ||
| Einzelhandel und E-Commerce | ||
| Weitere IoT-Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für IoT-Konnektivitätskostenoptimierung?
Der Markt für IoT-Konnektivitätskostenoptimierung wird im Jahr 2026 auf 0,57 Milliarden USD geschätzt und soll bis 2032 auf 1,94 Milliarden USD anwachsen, mit einer CAGR von 22,97 % von 2027 bis 2032.
Welches Angebot führt den Markt für IoT-Konnektivitätskostenoptimierung an?
Plattformen zur Konnektivitätskostenoptimierung führen mit einem Anteil von 41,12 % im Jahr 2026, während verwaltete Konnektivitätsoptimierungsdienste voraussichtlich mit einer CAGR von 23,44 % bis 2032 expandieren werden.
Warum nutzen Unternehmen Plattformen zur Konnektivitätskostenoptimierung?
Unternehmen nutzen diese Plattformen, um die Datennutzung zu überwachen, Netzbetreibertarife zu verwalten, Richtlinien anzuwenden und Gebühren über große oder Multi-Netzwerk-Geräteflotten hinweg zu kontrollieren.
Welche Konnektivitätstechnologie expandiert am schnellsten?
Satelliten- und nicht-terrestrische Konnektivität soll bis 2032 mit einer CAGR von 24,66 % wachsen, da abgelegene Bereitstellungen eine Abdeckung jenseits terrestrischer Netzwerke erfordern.
Welche Anwendung weist die stärkste prognostizierte Expansion auf?
Smart Cities und Infrastruktur sollen bis 2032 mit einer CAGR von 24,11 % voranschreiten, da Kommunen wachsende Flotten vernetzter öffentlicher Assets verwalten.
Welche Region soll am schnellsten expandieren?
Der Nahe Osten soll bis 2032 mit einer CAGR von 24,32 % expandieren, unterstützt durch GCC-5G-Investitionen und Smart-City-Programme.