
Tamanho e Participação do Mercado de Stopcock Intravenoso
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.06 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.85 % |
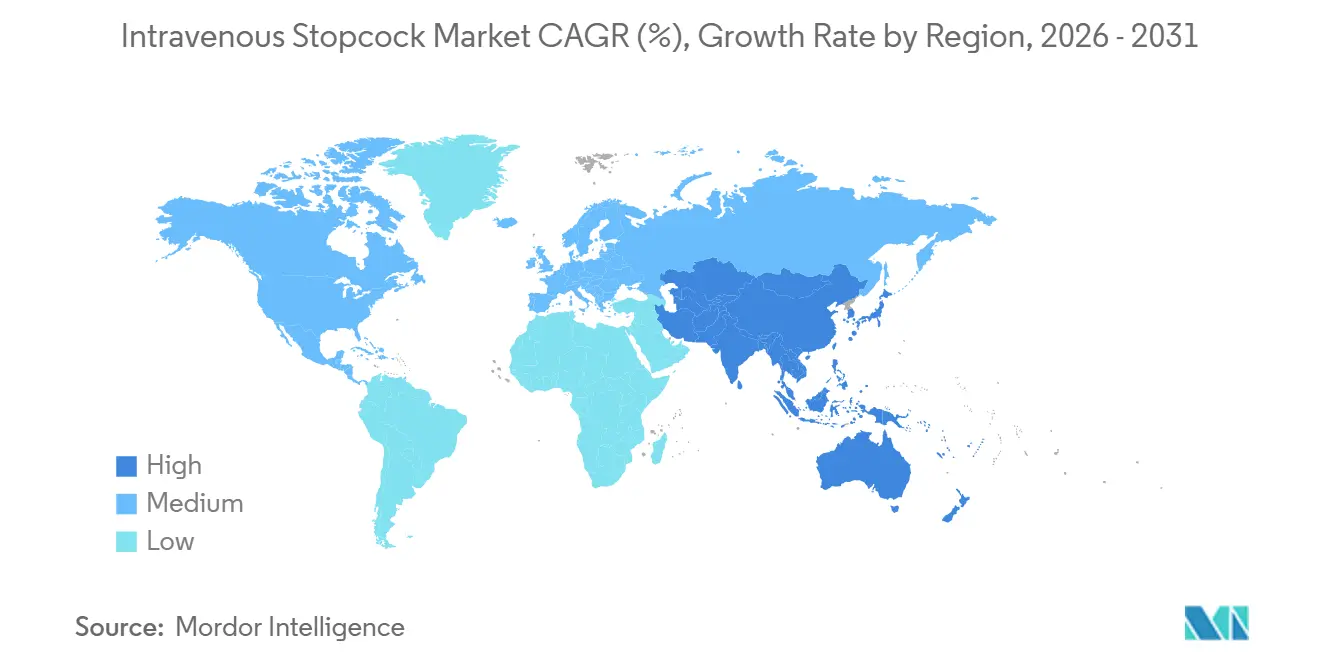
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
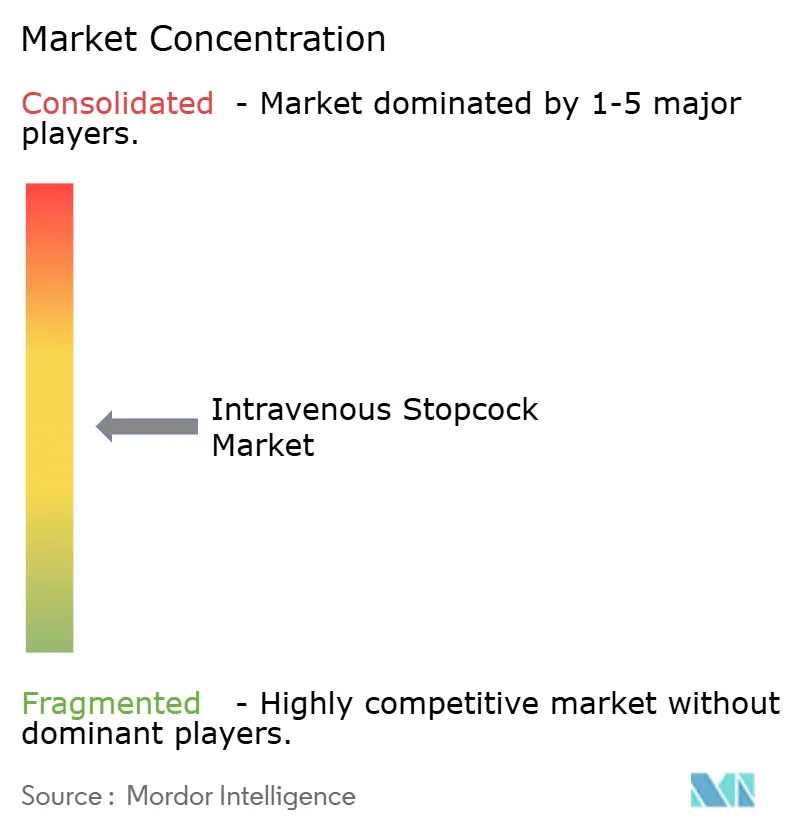
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Stopcock Intravenoso por Mordor Intelligence
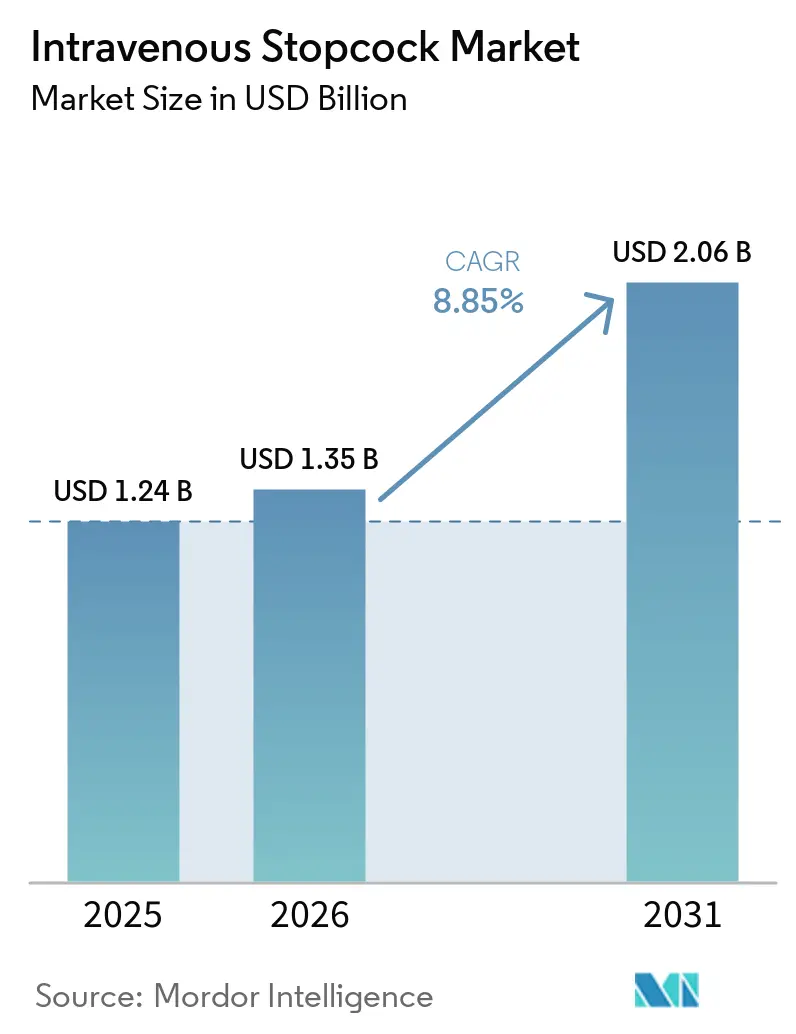
O tamanho do Mercado de Stopcock Intravenoso foi avaliado em 1,24 bilhões de USD em 2025 e estima-se que cresça de 1,35 bilhões de USD em 2026 para atingir 2,06 bilhões de USD até 2031, a um CAGR de 8,85% durante o período de previsão (2026-2031).
O aumento dos volumes de terapia intravenosa sustenta a demanda à medida que os hospitais gerenciam mais condições crônicas por meio de tratamento parenteral em ambientes de internação, ambulatoriais e baseados em procedimentos, onde os clínicos devem administrar fluidos e medicamentos por meio de linhas gerenciadas. A capacidade de cuidados intensivos e a atividade de procedimentos intervencionistas também sustentam o uso desses componentes em ambientes de cuidados complexos que dependem de acesso controlado a diversas vias de fluidos, desempenho consistente do produto e procedimentos claros para o manuseio de cada conexão. Os requisitos de prevenção de infecções estão mudando as decisões de compra porque os hospitais avaliam cada vez mais como os designs de acesso à linha afetam o risco de contaminação, o manuseio pela equipe e a consistência dos procedimentos clínicos estabelecidos, especialmente quando várias equipes podem acessar a mesma linha.
Principais Conclusões do Relatório
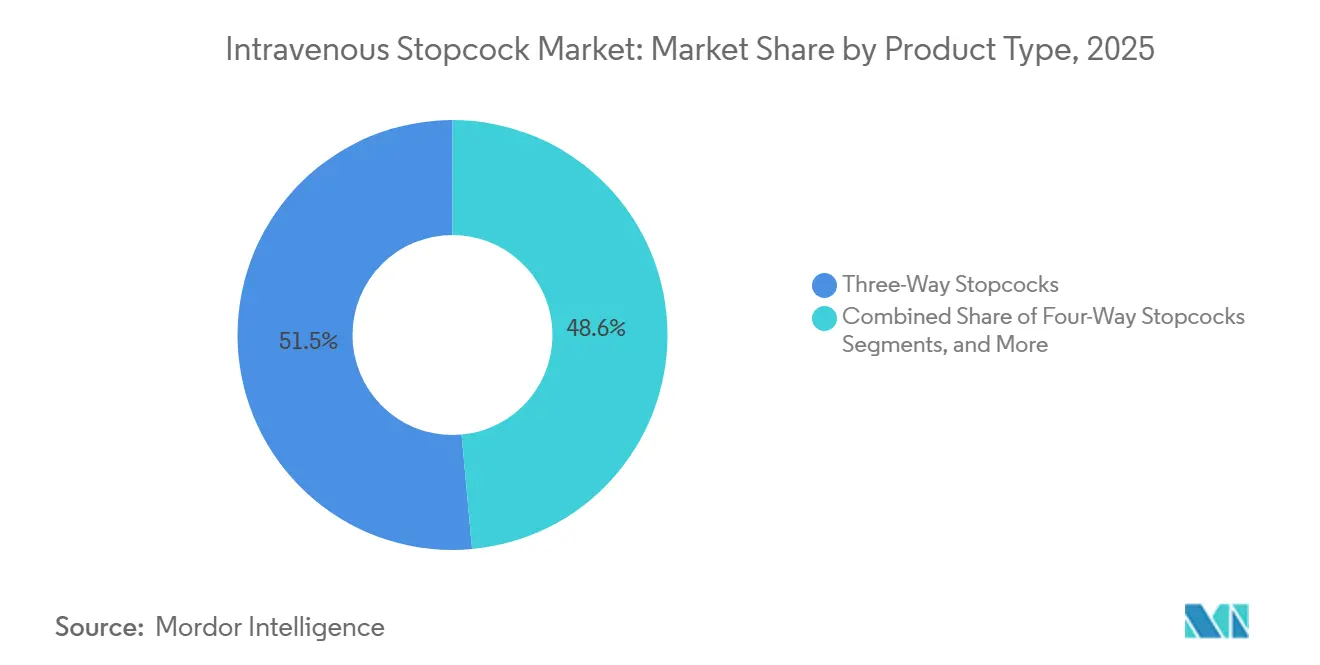
- Por tipo de produto, os stopcocks de três vias detinham 51,45% da participação do mercado de stopcock intravenoso em 2025, enquanto o mesmo segmento está projetado para crescer a um CAGR de 9,78% até 2031.
- Por aplicação, a cardiologia e radiologia intervencionista responderam por 46,88% do tamanho do mercado de stopcock intravenoso em 2025, enquanto a terapia de infusão está projetada para expandir a um CAGR de 9,44% até 2031.
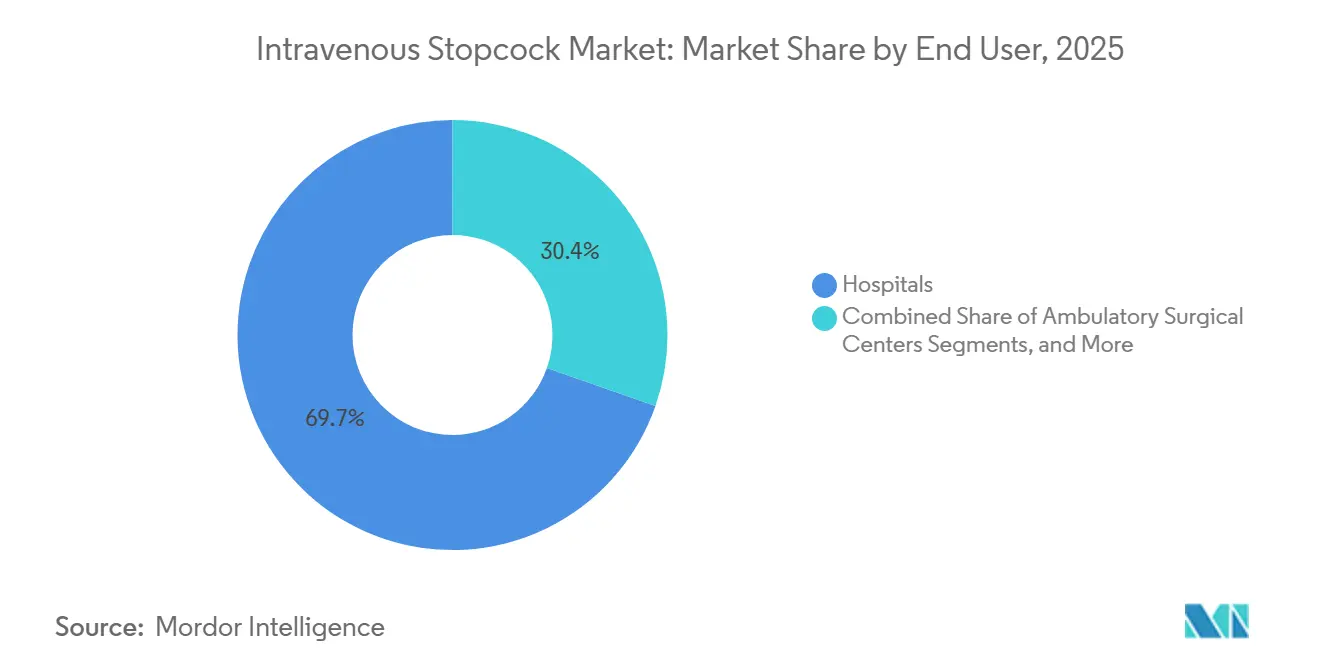
- Por usuário final, os hospitais detinham 69,65% da demanda em 2025, enquanto os centros cirúrgicos ambulatoriais estão projetados para crescer a um CAGR de 10,25% até 2031.
- Por geografia, a América do Norte detinha 39,34% da demanda global em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 8,94% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Stopcock Intravenoso
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento dos volumes de terapia intravenosa e procedimentos de infusão | +2.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão de cuidados intensivos e procedimentos intervencionistas | +1.9% | América do Norte, Europa, APAC | Médio prazo (2-4 anos) |
| Adoção de designs de stopcock fechados e sem agulha | +1.5% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Demanda por componentes de via de fluido resistentes a lipídios e de alta pressão | +1.0% | Global | Longo prazo (≥ 4 anos) |
| Configuração padronizada de stopcock em hospitais de países emergentes | +0.8% | APAC, MEA, América do Sul | Longo prazo (≥ 4 anos) |
| Integração crescente de stopcocks com sistemas inteligentes de infusão e monitoramento | +0.6% | América do Norte, Europa, APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Terapia Intravenosa e Procedimentos de Infusão
A terapia de infusão permaneceu uma atividade de alto volume em ambientes de cuidados agudos, pois diabetes, doença renal, câncer e doenças infecciosas frequentemente exigiam tratamento parenteral ao longo de episódios repetidos de cuidado. Cada linha intravenosa exigia um ou mais stopcocks para gerenciar múltiplos medicamentos, coleta de sangue, administração de fluidos e mudanças de tratamento. A demanda permaneceu vinculada às internações hospitalares, à capacidade das suítes de infusão, à complexidade do tratamento e à intensidade dos cuidados prestados por paciente. O crescimento dos programas ambulatoriais de oncologia e infusão antimicrobiana também aumentou a demanda por soluções de acesso à linha confiáveis e padronizadas em ambientes hospitalares e ambulatoriais.
Expansão de Cuidados Intensivos e Procedimentos Intervencionistas
Laboratórios de cateterização, salas de operação híbridas e unidades de radiologia intervencionista utilizavam stopcocks e conjuntos de manifold extensivamente para gerenciar múltiplas vias de fluido durante os procedimentos. Esses ambientes exigiam pontos de acesso para administração de contraste, monitoramento de pressão, lavagem e administração de medicamentos dentro de janelas procedimentais rigidamente controladas. Os fornecedores frequentemente adquiriam stopcocks como parte de kits de procedimento ou conjuntos de manifold, favorecendo fabricantes que ofereciam componentes compatíveis, especificações consistentes e fornecimento confiável. A expansão da capacidade de cateterização cardíaca sustentou a demanda recorrente por acesso multiporta, desempenho de pressão validado e configurações de procedimento padronizadas.
Adoção de Designs de Stopcock Fechados e Sem Agulha
Os pontos de acesso abertos criam riscos de contaminação durante a injeção de medicamentos e a coleta de sangue, tornando o manuseio adequado essencial para a segurança do paciente. O CDC recomenda sistemas de acesso fechado a cateteres em detrimento de sistemas abertos quando eles reduzem as infecções da corrente sanguínea relacionadas ao cateter e aconselha os clínicos a tampar os stopcocks não utilizados. A Sociedade Internacional de Doenças Infecciosas identifica o gerenciamento de hubs e conectores como uma prática baseada em evidências para prevenir infecções da corrente sanguínea associadas à linha central. Um estudo de 2025 relatou uma taxa de CLABSI de 1,32 por 1.000 dias de linha central em hospitais que utilizavam conectores sem agulha de superfície sólida, em comparação com 2,95 para dispositivos com superfícies não sólidas. Esses designs apoiam a conformidade com o controle de infecções, simplificam o manuseio e reduzem a exposição da linha durante os cuidados de rotina.[1]Buetti N, et al., "Prevenção de Infecções da Corrente Sanguínea Associadas à Linha Central, Um Documento de Posição da Sociedade Internacional de Doenças Infecciosas, Atualização de 2024," International Journal of Infectious Diseases, doi.org.
Demanda por Componentes de Via de Fluido Resistentes a Lipídios e de Alta Pressão
A nutrição parenteral, a sedação com propofol e certos regimes de quimioterapia exigem vias de fluido que permaneçam compatíveis com soluções exigentes durante todo o período de uso pretendido. O policarbonato padrão pode ser inadequado para exposição prolongada a soluções à base de lipídios, pois o craqueamento por estresse químico pode enfraquecer as vedações e aumentar os riscos de vazamento ao longo de 24 a 96 horas. Em março de 2026, a Elcam Medical introduziu stopcocks SafeT fabricados com copoliéster Eastman Tritan e relatou resistência de 96 horas a 10 compostos agressivos, incluindo Intralipid, Propofol, Ciclosporina e Fenitoína Sódica, sem vazamento. A angiografia também requer configurações de alta pressão testadas para injeção de contraste e classificadas acima de 4 bar, sustentando a demanda por produtos especializados com compatibilidade de material validada e desempenho de pressão.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Risco de infecção e contaminação da corrente sanguínea por acesso aberto ao stopcock | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Custo e volatilidade do fornecimento de polímeros de grau médico | -0.7% | Global | Médio prazo (2-4 anos) |
| Falhas de pressão, compatibilidade e vazamento específicas do procedimento | -0.5% | Global | Médio prazo (2-4 anos) |
| Substituição por conectores sem agulha e sistemas fechados integrados | -0.4% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Infecção e Contaminação da Corrente Sanguínea por Acesso Aberto ao Stopcock
Os designs de stopcock com porta aberta permanecem uma rota potencial para que microrganismos entrem nas linhas intravenosas, particularmente durante o acesso repetido nos cuidados ao paciente. As diretrizes do CDC identificam os stopcocks utilizados para injeção de medicamentos e coleta de sangue como portais de entrada potenciais e recomendam tampá-los quando não estiverem em uso. As diretrizes de 2025 da Organização Mundial da Saúde apoiaram práticas de prevenção multimodal, incluindo gerenciamento cuidadoso de hubs e acesso de sistema fechado para cateteres venosos centrais. As infecções da corrente sanguínea podem prolongar as internações em unidades de terapia intensiva, aumentar o uso de antibióticos e expor os hospitais ao escrutínio regulatório.[2]Organização Mundial da Saúde, "Diretrizes para a Prevenção de Infecções da Corrente Sanguínea e Outras Infecções Associadas ao Uso de Cateteres Intravasculares, Parte 2, Cateteres Venosos Centrais," Organização Mundial da Saúde, who.int. Isso cria pressão clínica e operacional para prevenir complicações evitáveis relacionadas à linha. O problema sustenta a demanda por designs de sistema fechado, ao mesmo tempo que limita o volume endereçável para produtos abertos convencionais.
Custo e Volatilidade do Fornecimento de Polímeros de Grau Médico
Os polímeros de grau médico permanecem insumos essenciais para a produção de stopcock intravenoso em alto volume. Mudanças na disponibilidade de materiais, nas condições de transporte ou nos preços podem afetar as margens dos fornecedores e as decisões de compra dos hospitais. Os fabricantes que operam sob contratos hospitalares de vários anos podem ter dificuldade em recuperar aumentos repentinos nos custos de resina ou transporte após o estabelecimento dos termos de preço e fornecimento. O impacto é mais significativo para produtos básicos, que têm escopo limitado para aumentos de preços e enfrentam forte concorrência de fabricantes contratados que oferecem configurações comparáveis. Os requisitos especializados de polímeros aumentam a complexidade do fornecimento, pois o desempenho consistente do material é crítico para a segurança do produto, a documentação regulatória e a confiança do cliente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Stopcocks de Três Vias Lideram o Uso Clínico
Os stopcocks de três vias capturaram 51,45% do valor global em 2025 e estão previstos para crescer a um CAGR de 9,78% até 2031. Sua ampla compatibilidade com conjuntos de administração intravenosa, linhas de monitoramento hemodinâmico e sistemas de administração de anestesia sustenta o uso em ambientes de cuidados de rotina e de alta acuidade. O controle de fluxo em três direções permite que os clínicos infundam, coletem amostras e monitorem sem desconectar as linhas, sustentando fluxos de trabalho estabelecidos em unidades de terapia intensiva e laboratórios de cateterização. Protocolos clínicos, kits de procedimento e formulários hospitalares comumente incorporam esse formato, fortalecendo sua posição no mercado de stopcock intravenoso.
Em março de 2026, a Elcam Medical introduziu o Stopcock de Indicação de Encaixe E-Click 45°, um dispositivo de três vias que fornece confirmação tátil em cada posição de fluxo. O produto reflete os esforços dos fornecedores para melhorar a segurança do fluxo de trabalho dentro das configurações de produto estabelecidas. Os stopcocks de duas vias atendem a aplicações que requerem controle simples de liga/desliga, enquanto os dispositivos de quatro vias suportam cirurgia cardíaca e procedimentos de anestesia que envolvem administração simultânea de medicamentos. Os manifolds de stopcock pré-montados estão ganhando relevância nos laboratórios de cateterização ao simplificar a configuração e reduzir a montagem de conexões estéreis durante os procedimentos.


Por Aplicação: Cardiologia e Radiologia Intervencionista Ancoram a Demanda
A cardiologia e radiologia intervencionista responderam por 46,88% do valor da aplicação em 2025. Laboratórios de cateterização, suítes de eletrofisiologia e salas de angiografia utilizam stopcocks individuais e conjuntos de manifold para administração de contraste, monitoramento hemodinâmico e gerenciamento de linhas de lavagem. A aquisição frequentemente se alinha com fornecedores de cateteres e fios-guia que também fornecem componentes procedimentais relacionados. Essa estrutura limita a concorrência baseada em preços e aumenta o valor de portfólios de produtos compatíveis.
A terapia de infusão está prevista para crescer a um CAGR de 9,44% até 2031, impulsionada pela expansão da quimioterapia ambulatorial, programas antimicrobianos e nutrição parenteral. A coleta de sangue e transfusão, o monitoramento de pressão arterial e o acesso venoso central continuam a fornecer demanda estável de pacientes internados. A anestesia requer stopcocks para infusão de propofol e administração de múltiplos agentes, onde a resistência a lipídios permanece uma especificação fundamental. As aplicações neonatais, pediátricas e oncológicas requerem baixo espaço morto, baixo volume de preparação e vias de fluido que gerenciem agentes quimicamente exigentes.
Por Usuário Final: Hospitais Permanecem a Base de Compras Principal
Os hospitais responderam por 69,65% do valor do usuário final em 2025. A alta utilização nos departamentos de cuidados intensivos, cardiologia, cirurgia e oncologia impulsiona a demanda, que os hospitais frequentemente gerenciam por meio de formulários e contratos de organizações de compras em grupo nos Estados Unidos. Essa estrutura favorece fornecedores que oferecem fornecimento consistente, ampla cobertura de produtos e desempenho clínico documentado. Os comitês de análise de valor hospitalar podem revisar formalmente novos produtos antes de adicioná-los aos arranjos de compra existentes.
Os serviços de saúde domiciliar e cuidados paliativos se enquadram no outro grupo de usuários finais, onde o uso é geralmente mais simples e focado em formatos descartáveis de três vias. Os centros cirúrgicos ambulatoriais estão previstos para crescer a um CAGR de 10,25% até 2031, tornando-os o grupo de usuários finais de crescimento mais rápido. À medida que procedimentos mais complexos migram para ambientes ambulatoriais, a demanda aumenta por gerenciamento confiável de fluidos, acesso controlado e kits específicos para procedimentos. O setor de stopcock intravenoso se beneficia quando as equipes clínicas utilizam componentes compatíveis em ambientes hospitalares e ambulatoriais com fluxos de trabalho padronizados.
Análise Geográfica
A América do Norte detinha 39,34% da demanda global em 2025. A infraestrutura hospitalar madura, a alta utilização da terapia intravenosa e o foco na prevenção de CLABSI sustentaram sua posição. As diretrizes do CDC continuaram a priorizar práticas que reduzissem a contaminação durante o acesso ao cateter intravascular. Esse foco sustentou a demanda por designs que simplificassem o tamponamento, a desinfecção e o acesso fechado em hospitais e ambientes de cuidados ambulatoriais.
A Europa permaneceu importante, sustentada por redes hospitalares estabelecidas e sistemas de aquisição estruturados na Alemanha, no Reino Unido e na França. O EU MDR 2017/745 influenciou a documentação, a vigilância pós-mercado e os requisitos de rastreabilidade para dispositivos de Classe IIa, incluindo stopcocks intravenosos. O regulamento aumentou os custos de conformidade para fornecedores menores e incentivou parcerias para validação e suporte regulatório. Grandes fornecedores aproveitaram portfólios amplos, enquanto empresas menores demonstraram qualidade do produto, rastreabilidade e adequação clínica.
A Ásia-Pacífico está prevista para crescer a um CAGR de 8,94% até 2031, impulsionada pela expansão hospitalar, maior cobertura de seguros e tratamento de doenças crônicas. A Fortis India, da IHH Healthcare, havia planejado quase dobrar a capacidade para 10.000 leitos até 2030 e implantou INR 7 bilhões (74,1 milhões de USD) em 2026 para adicionar 400 leitos. Os mercados sensíveis a preços favoreceram a disponibilidade de produtos, o suporte à distribuição e as configurações padronizadas. A demanda no Oriente Médio e na África estava vinculada aos investimentos hospitalares do GCC, enquanto o Brasil e a Argentina moldaram a aquisição sul-americana por meio de volumes de procedimentos, condições cambiais, custos de importação e capacidades de distribuição.

Cenário Competitivo
O mercado global de stopcock intravenoso estava moderadamente consolidado, com BD, B. Braun, ICU Medical, Fresenius Kabi e Terumo mantendo relacionamentos hospitalares estabelecidos e amplos portfólios de terapia intravenosa e acesso vascular. Suas ofertas integradas, incluindo stopcocks, conjuntos de administração, conectores sem agulha e bombas de infusão, simplificaram a aquisição, o treinamento e o suporte ao produto. A concorrência se estendeu além do design individual do produto para qualidade, continuidade do fornecimento, documentação clínica e capacidades de serviço. Fornecedores especializados permaneceram competitivos ao atender requisitos de compatibilidade de materiais, design de manifold e fluxo de trabalho clínico.
Em abril de 2026, a BD lançou comercialmente o Sistema de Inserção CentroVena One, um dispositivo de inserção de cateter venoso central fechado e completo aceito no Programa de Tecnologias Mais Seguras da FDA. A BD declarou que o sistema combinava o fio-guia, a agulha, a seringa e o cateter em um único design e reduzia as etapas do procedimento em 30%. Em junho de 2026, a BD recebeu um contrato de Tecnologia Inovadora da Vizient para o mesmo sistema. A Elcam Medical forneceu componentes por meio de sua plataforma modular de stopcock fechado e designs de manifold Snap & Click, destacando a importância do design de sistema fechado, eficiência do fluxo de trabalho e fornecimento OEM.
Fabricantes asiáticos, incluindo Poly Medicure, Nipro, Jiangsu Shenli e Shanghai Kindly, competiram nos segmentos de preço médio e valor na Ásia-Pacífico, no Oriente Médio e na África e em partes da América do Sul. Sua presença aumentou a concorrência de preços, onde as equipes de aquisição priorizavam volume e disponibilidade. A infusão oncológica, os cuidados neonatais e os procedimentos intervencionistas de alta pressão criaram oportunidades de diferenciação por meio de espaço morto, materiais sem DEHP, compatibilidade química e desempenho validado. Grandes fornecedores globais lideraram relacionamentos de aquisição complexos, enquanto fabricantes regionais atenderam requisitos locais de preços, disponibilidade e configurações de produtos.
Líderes do Setor de Stopcock Intravenoso
Becton, Dickinson and Company
B. Braun Melsungen AG
ICU Medical, Inc.
Terumo Corporation
Fresenius Kabi AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A BD recebeu um contrato de Tecnologia Inovadora da Vizient para o Sistema de Inserção BD CentroVena One, apoiando a expansão de soluções integradas de acesso IV nos sistemas de saúde dos EUA.
- Abril de 2026: A BD lançou o Sistema de Inserção CentroVena One, um dispositivo de inserção de cateter venoso central completo que reduziu as etapas do procedimento em 30% e o tempo do procedimento em até 50% em estudos de simulação.
- Março de 2026: A Elcam Medical introduziu o manifold sem adesivo Snap & Click e o Stopcock de Indicação de Encaixe E-Click 45° para aplicações de terapia IV, angioplastia, anestesia e monitoramento de pacientes.


Escopo do Relatório Global do Mercado de Stopcock Intravenoso
De acordo com o escopo do relatório, um stopcock intravenoso (IV), também conhecido como stopcock multivias, é uma válvula médica especializada conectada a uma linha intravenosa que controla, direciona, regula ou interrompe o fluxo de múltiplos fluidos, medicamentos ou produtos sanguíneos para o sistema vascular de um paciente.
O mercado de stopcock intravenoso é segmentado por tipo de produto, aplicação, usuário final e geografia. Por tipo de produto, o mercado inclui stopcocks de duas vias, stopcocks de três vias, stopcocks de quatro vias e manifolds de stopcock. Por aplicação, o mercado é segmentado em terapia de infusão, coleta e transfusão de sangue, monitoramento de pressão arterial, acesso venoso central, acesso intravenoso periférico, cardiologia e radiologia intervencionista, anestesiologia, oncologia e administração de quimioterapia, cuidados neonatais e pediátricos e drenagem pleural e outros procedimentos de gerenciamento de fluidos. Por usuário final, o mercado é segmentado em hospitais, centros cirúrgicos ambulatoriais, clínicas especializadas e outros. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Stopcocks de Duas Vias |
| Stopcocks de Três Vias |
| Stopcocks de Quatro Vias |
| Manifolds de Stopcock |
| Terapia de Infusão |
| Coleta e Transfusão de Sangue |
| Monitoramento de Pressão Arterial |
| Acesso Venoso Central |
| Acesso Intravenoso Periférico |
| Cardiologia e Radiologia Intervencionista |
| Anestesiologia |
| Oncologia e Administração de Quimioterapia |
| Cuidados Neonatais e Pediátricos |
| Drenagem Pleural e Outros Procedimentos de Gerenciamento de Fluidos |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Especializadas |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Stopcocks de Duas Vias | |
| Stopcocks de Três Vias | ||
| Stopcocks de Quatro Vias | ||
| Manifolds de Stopcock | ||
| Por Aplicação | Terapia de Infusão | |
| Coleta e Transfusão de Sangue | ||
| Monitoramento de Pressão Arterial | ||
| Acesso Venoso Central | ||
| Acesso Intravenoso Periférico | ||
| Cardiologia e Radiologia Intervencionista | ||
| Anestesiologia | ||
| Oncologia e Administração de Quimioterapia | ||
| Cuidados Neonatais e Pediátricos | ||
| Drenagem Pleural e Outros Procedimentos de Gerenciamento de Fluidos | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Especializadas | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para stopcocks intravenosos?
O mercado de stopcock intravenoso está previsto para crescer a um CAGR de 8,85% de 2026 a 2031 e atingir 2,06 bilhões de USD.
Qual configuração de produto lidera a demanda?
Os stopcocks de três vias detinham 51,45% do valor em 2025 e estão previstos para crescer a um CAGR de 9,78% até 2031. O formato suporta infusão, coleta de amostras e monitoramento sem desconectar uma linha estabelecida.
Por que os designs fechados e sem agulha são importantes?
As diretrizes do CDC e da Organização Mundial da Saúde identificam o acesso ao cateter e o gerenciamento de hubs como medidas importantes para limitar o risco de contaminação. O mercado de stopcock intravenoso está respondendo com designs que suportam tamponamento, acesso protegido e procedimentos rotineiros de controle de infecções.
Qual aplicação clínica utiliza mais stopcocks?
A cardiologia e radiologia intervencionista responderam por 46,88% do valor da aplicação em 2025 porque os procedimentos requerem vários pontos de acesso e monitoramento.
Qual usuário final está crescendo mais rapidamente?
Os centros cirúrgicos ambulatoriais estão previstos para crescer a um CAGR de 10,25% até 2031, à medida que mais procedimentos migram para ambientes ambulatoriais. O mercado de stopcock intravenoso atende a esse ambiente com componentes que suportam configuração padronizada e acesso controlado a fluidos.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está prevista para expandir a um CAGR de 8,94% até 2031, sustentada pela expansão hospitalar e maior necessidade de capacidade de infusão e cuidados intensivos.
Página atualizada pela última vez em:



