
Tamaño y Participación del Mercado de Llave de Paso Intravenosa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.06 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Llave de Paso Intravenosa por Mordor Intelligence
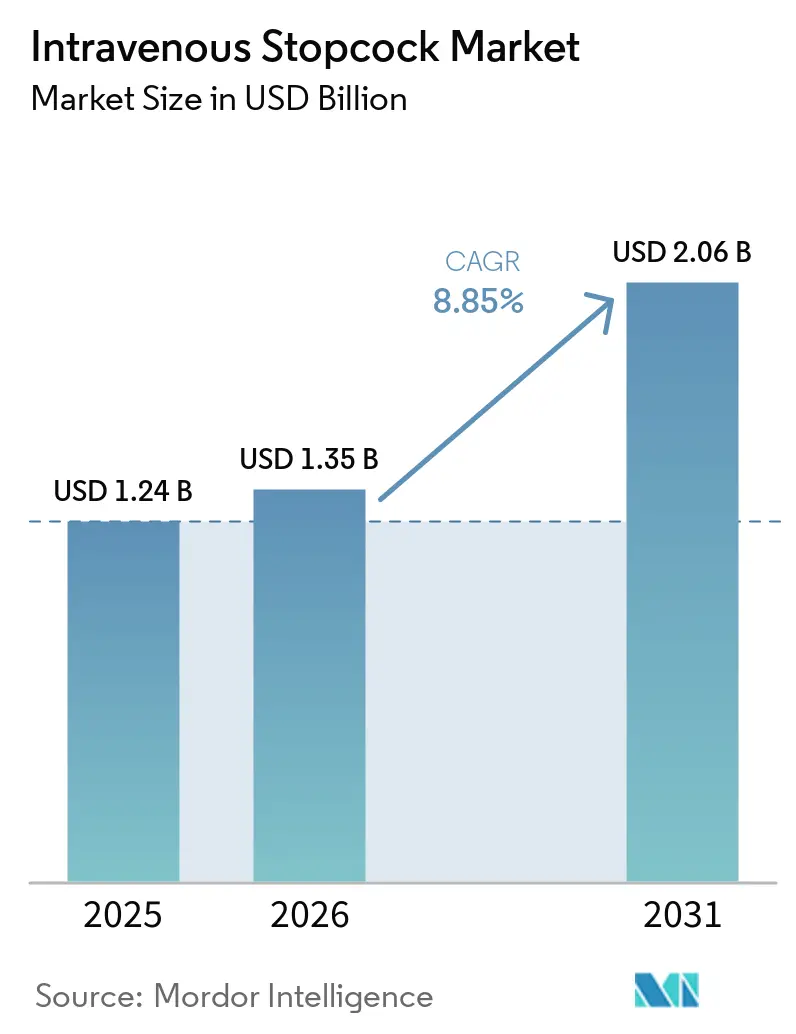
El tamaño del Mercado de Llave de Paso Intravenosa fue valorado en 1,24 mil millones de USD en 2025 y se estima que crecerá desde 1,35 mil millones de USD en 2026 hasta alcanzar los 2,06 mil millones de USD en 2031, a una CAGR del 8,85% durante el período de pronóstico (2026-2031).
El aumento en los volúmenes de terapia intravenosa respalda la demanda, ya que los hospitales gestionan más enfermedades crónicas mediante tratamiento parenteral en entornos de atención hospitalaria, ambulatoria y basada en procedimientos, donde los médicos deben administrar fluidos y medicamentos a través de líneas controladas. La capacidad de cuidados intensivos y la actividad de procedimientos intervencionistas también respaldan el uso de estos componentes en entornos de atención compleja que dependen del acceso controlado a múltiples vías de fluidos, el rendimiento constante del producto y los procedimientos claros para el manejo de cada conexión. Los requisitos de prevención de infecciones están cambiando las decisiones de compra, ya que los hospitales evalúan cada vez más cómo los diseños de acceso a líneas afectan el riesgo de contaminación, el manejo del personal y la coherencia de los procedimientos clínicos establecidos, especialmente cuando varios equipos pueden acceder a la misma línea.
Conclusiones Clave del Informe
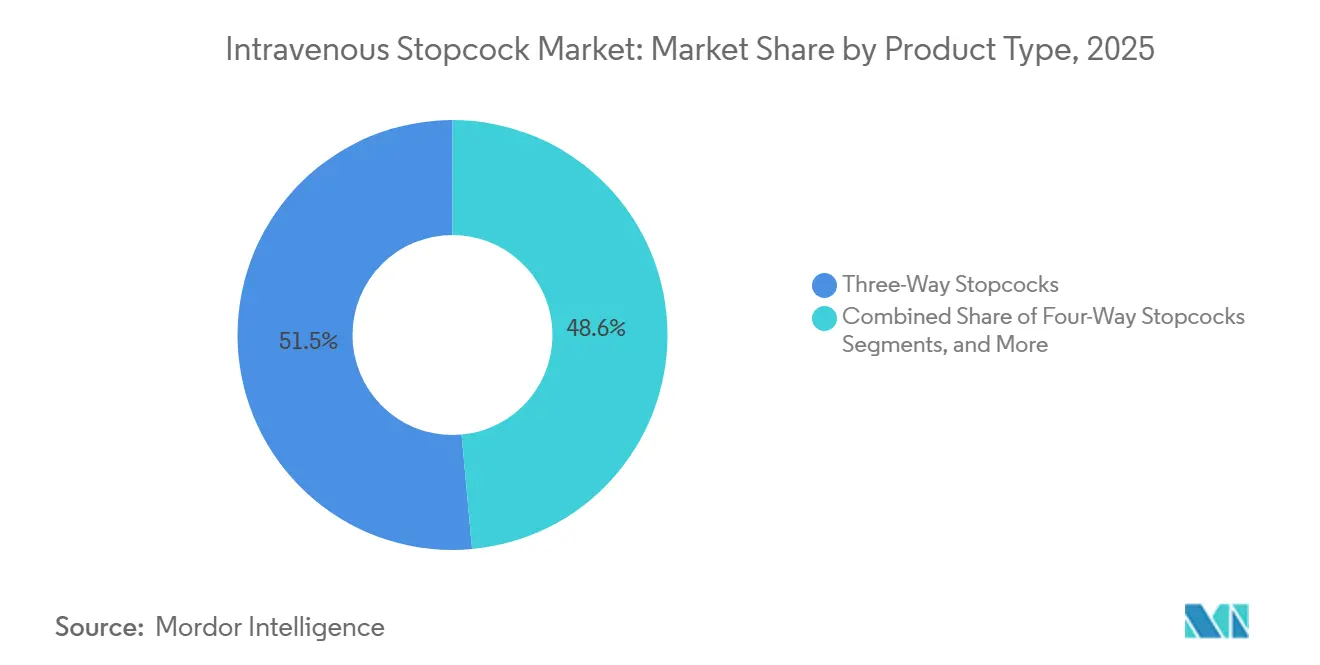
- Por tipo de producto, las llaves de paso de tres vías representaron el 51,45% de la participación del mercado de llave de paso intravenosa en 2025, mientras que el mismo segmento está proyectado para crecer a una CAGR del 9,78% hasta 2031.
- Por aplicación, la cardiología y radiología intervencionista representaron el 46,88% del tamaño del mercado de llave de paso intravenosa en 2025, mientras que la terapia de infusión está proyectada para expandirse a una CAGR del 9,44% hasta 2031.
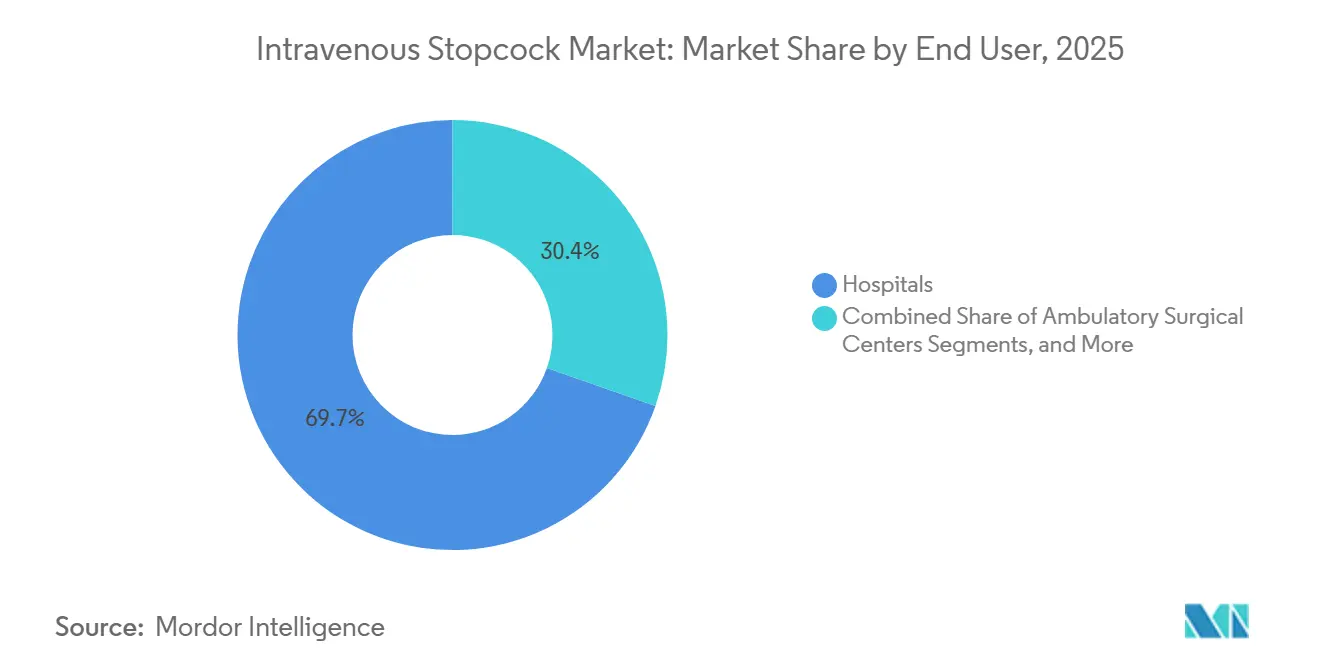
- Por usuario final, los hospitales representaron el 69,65% de la demanda en 2025, mientras que los centros quirúrgicos ambulatorios están proyectados para crecer a una CAGR del 10,25% hasta 2031.
- Por geografía, América del Norte representó el 39,34% de la demanda global en 2025, mientras que Asia-Pacífico está proyectada para expandirse a una CAGR del 8,94% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Llave de Paso Intravenosa
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA CAGR PRONOSTICADA | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento en los volúmenes de terapia intravenosa y procedimientos de infusión | +2.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de cuidados intensivos y procedimientos intervencionistas | +1.9% | América del Norte, Europa, APAC | Mediano plazo (2-4 años) |
| Adopción de diseños de llave de paso cerrados y sin aguja | +1.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Demanda de componentes de vía de fluidos resistentes a lípidos y de alta presión | +1.0% | Global | Largo plazo (≥ 4 años) |
| Configuración estandarizada de llave de paso en hospitales de países emergentes | +0.8% | APAC, MEA, América del Sur | Largo plazo (≥ 4 años) |
| Creciente integración de llaves de paso con sistemas inteligentes de infusión y monitoreo | +0.6% | América del Norte, Europa, APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los Volúmenes de Terapia Intravenosa y Procedimientos de Infusión
La terapia de infusión se mantuvo como una actividad de alto volumen en entornos de atención aguda, ya que la diabetes, la enfermedad renal, el cáncer y las enfermedades infecciosas a menudo requirieron tratamiento parenteral a lo largo de episodios de atención repetidos. Cada línea intravenosa requirió una o más llaves de paso para gestionar múltiples medicamentos, extracción de sangre, administración de fluidos y cambios de tratamiento. La demanda se mantuvo vinculada a las admisiones hospitalarias, la capacidad de las salas de infusión, la complejidad del tratamiento y la intensidad de la atención prestada por paciente. El crecimiento en los programas ambulatorios de oncología e infusión antimicrobiana también aumentó la demanda de soluciones de acceso a líneas confiables y estandarizadas en entornos hospitalarios y ambulatorios.
Expansión de Cuidados Intensivos y Procedimientos Intervencionistas
Los laboratorios de cateterismo, los quirófanos híbridos y las unidades de radiología intervencionista utilizaron llaves de paso y conjuntos de manifold de manera extensiva para gestionar múltiples vías de fluidos durante los procedimientos. Estos entornos requerían puntos de acceso para la administración de contraste, el monitoreo de presión, el lavado y la administración de medicamentos dentro de ventanas procedimentales estrictamente controladas. Los proveedores a menudo adquirían llaves de paso como parte de kits de procedimiento o conjuntos de manifold, favoreciendo a los fabricantes que ofrecían componentes compatibles, especificaciones consistentes y suministro confiable. La expansión de la capacidad de cateterismo cardíaco respaldó la demanda recurrente de acceso multipuerto, rendimiento de presión validado y configuraciones de procedimiento estandarizadas.
Adopción de Diseños de Llave de Paso Cerrados y Sin Aguja
Los puntos de acceso abiertos crean riesgos de contaminación durante la inyección de medicamentos y la extracción de sangre, lo que hace que el manejo adecuado sea esencial para la seguridad del paciente. Los CDC recomiendan sistemas de acceso cerrado para catéteres sobre los sistemas abiertos cuando reducen las infecciones del torrente sanguíneo relacionadas con catéteres y aconsejan a los médicos que tapen las llaves de paso que no estén en uso. La Sociedad Internacional de Enfermedades Infecciosas identifica el manejo del conector y el hub como una práctica basada en evidencia para prevenir las infecciones del torrente sanguíneo asociadas a líneas centrales. Un estudio de 2025 reportó una tasa de CLABSI de 1,32 por 1.000 días de línea central en hospitales que utilizaban conectores sin aguja de superficie sólida, en comparación con 2,95 para dispositivos con superficies no sólidas. Estos diseños respaldan el cumplimiento del control de infecciones, simplifican el manejo y reducen la exposición de la línea durante la atención de rutina.[1]Buetti N, et al., "Prevención de Infecciones del Torrente Sanguíneo Asociadas a Líneas Centrales, Documento de Posición de la Sociedad Internacional de Enfermedades Infecciosas, Actualización 2024," Revista Internacional de Enfermedades Infecciosas, doi.org.
Demanda de Componentes de Vía de Fluidos Resistentes a Lípidos y de Alta Presión
La nutrición parenteral, la sedación con propofol y ciertos regímenes de quimioterapia requieren vías de fluidos que permanezcan compatibles con soluciones exigentes durante el período de uso previsto. El policarbonato estándar puede ser inadecuado para la exposición prolongada a soluciones a base de lípidos, ya que el agrietamiento por estrés químico puede debilitar los sellos y aumentar los riesgos de fugas durante 24 a 96 horas. En marzo de 2026, Elcam Medical introdujo las llaves de paso SafeT fabricadas con copoliéster Eastman Tritan e informó una resistencia de 96 horas a 10 compuestos agresivos, incluidos Intralipid, Propofol, Ciclosporina y Fenitoína Sódica, sin fugas. La angiografía también requiere configuraciones de alta presión probadas para la inyección de contraste y clasificadas por encima de 4 bar, lo que respalda la demanda de productos especializados con compatibilidad de materiales validada y rendimiento de presión.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA CAGR PRONOSTICADA | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Riesgo de infección y contaminación del torrente sanguíneo por acceso abierto a la llave de paso | -1.0% | Global | Corto plazo (≤ 2 años) |
| Costo y volatilidad del suministro de polímeros de grado médico | -0.7% | Global | Mediano plazo (2-4 años) |
| Fallos de presión, compatibilidad y fugas específicos del procedimiento | -0.5% | Global | Mediano plazo (2-4 años) |
| Sustitución por conectores sin aguja y sistemas cerrados integrados | -0.4% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Infección y Contaminación del Torrente Sanguíneo por Acceso Abierto a la Llave de Paso
Los diseños de llave de paso con puerto abierto siguen siendo una posible vía de entrada de microorganismos en las líneas intravenosas, especialmente durante el acceso repetido en la atención al paciente. Las directrices de los CDC identifican las llaves de paso utilizadas para la inyección de medicamentos y la extracción de sangre como posibles portales de entrada y recomiendan taparlas cuando no estén en uso. Las directrices de 2025 de la Organización Mundial de la Salud respaldaron prácticas de prevención multimodal, incluida la gestión cuidadosa del hub y el acceso de sistema cerrado para catéteres venosos centrales. Las infecciones del torrente sanguíneo pueden prolongar las estancias en unidades de cuidados intensivos, aumentar el uso de antibióticos y exponer a los hospitales al escrutinio regulatorio.[2]Organización Mundial de la Salud, "Directrices para la Prevención de Infecciones del Torrente Sanguíneo y Otras Infecciones Asociadas al Uso de Catéteres Intravasculares, Parte 2, Catéteres Venosos Centrales," Organización Mundial de la Salud, who.int. Esto crea presión clínica y operativa para prevenir complicaciones evitables relacionadas con las líneas. El problema respalda la demanda de diseños de sistema cerrado al tiempo que limita el volumen direccionable para los productos abiertos convencionales.
Costo y Volatilidad del Suministro de Polímeros de Grado Médico
Los polímeros de grado médico siguen siendo insumos esenciales para la producción de llave de paso intravenosa de alto volumen. Los cambios en la disponibilidad de materiales, las condiciones de transporte o los precios pueden afectar los márgenes de los proveedores y las decisiones de compra de los hospitales. Los fabricantes que operan bajo contratos hospitalarios plurianuales pueden tener dificultades para recuperar aumentos repentinos en los costos de resina o transporte una vez que se establecen los términos de precios y suministro. El impacto es más significativo para los productos básicos, que tienen un alcance limitado para aumentos de precios y enfrentan una fuerte competencia de los fabricantes por contrato que ofrecen configuraciones comparables. Los requisitos especializados de polímeros aumentan la complejidad del abastecimiento, ya que el rendimiento consistente del material es fundamental para la seguridad del producto, la documentación regulatoria y la confianza del cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Llaves de Paso de Tres Vías Lideran el Uso Clínico
Las llaves de paso de tres vías capturaron el 51,45% del valor global en 2025 y se prevé que crezcan a una CAGR del 9,78% hasta 2031. Su amplia compatibilidad con los equipos de administración intravenosa, las líneas de monitoreo hemodinámico y los sistemas de administración de anestesia respalda su uso en entornos de atención rutinaria y de alta complejidad. El control de flujo en tres direcciones permite a los médicos infundir, tomar muestras y monitorear sin desconectar las líneas, lo que respalda los flujos de trabajo establecidos en las unidades de cuidados intensivos y los laboratorios de cateterismo. Los protocolos clínicos, los kits de procedimiento y los formularios hospitalarios incorporan comúnmente este formato, lo que fortalece su posición en el mercado de llave de paso intravenosa.
En marzo de 2026, Elcam Medical introdujo la Llave de Paso con Indicación de Retención E-Click 45°, un dispositivo de tres vías que proporciona confirmación táctil en cada posición de flujo. El producto refleja los esfuerzos de los proveedores para mejorar la seguridad del flujo de trabajo dentro de las configuraciones de productos establecidas. Las llaves de paso de dos vías sirven para aplicaciones que requieren un control simple de encendido/apagado, mientras que los dispositivos de cuatro vías respaldan procedimientos de cirugía cardíaca y anestesia que implican la administración simultánea de medicamentos. Los manifolds de llaves de paso preensamblados están ganando relevancia en los laboratorios de cateterismo al simplificar la configuración y reducir el ensamblaje de conexiones estériles durante los procedimientos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La Cardiología y Radiología Intervencionista Anclan la Demanda
La cardiología y radiología intervencionista representaron el 46,88% del valor de la aplicación en 2025. Los laboratorios de cateterismo, las salas de electrofisiología y las salas de angiografía utilizan llaves de paso individuales y conjuntos de manifold para la administración de contraste, el monitoreo hemodinámico y la gestión de líneas de lavado. La adquisición a menudo se alinea con los proveedores de catéteres y guías que también proporcionan componentes procedimentales relacionados. Esta estructura limita la competencia basada en precios y aumenta el valor de las carteras de productos compatibles.
Se prevé que la terapia de infusión crezca a una CAGR del 9,44% hasta 2031, impulsada por la expansión de la quimioterapia ambulatoria, los programas antimicrobianos y la nutrición parenteral. La extracción de sangre y la transfusión, el monitoreo de presión arterial y el acceso venoso central continúan proporcionando una demanda hospitalaria estable. La anestesia requiere llaves de paso para la infusión de propofol y la administración de múltiples agentes, donde la resistencia a los lípidos sigue siendo una especificación clave. Las aplicaciones neonatales, pediátricas y oncológicas requieren bajo espacio muerto, bajo volumen de cebado y vías de fluidos que gestionen agentes químicamente exigentes.
Por Usuario Final: Los Hospitales Siguen Siendo la Base de Compra Principal
Los hospitales representaron el 69,65% del valor del usuario final en 2025. La alta utilización en los departamentos de cuidados intensivos, cardiología, cirugía y oncología impulsa la demanda, que los hospitales a menudo gestionan a través de formularios y contratos de organizaciones de compras grupales en los Estados Unidos. Esta estructura favorece a los proveedores que ofrecen un suministro consistente, amplia cobertura de productos y rendimiento clínico documentado. Los comités de análisis de valor hospitalario pueden revisar formalmente los nuevos productos antes de agregarlos a los acuerdos de compra existentes.
Los servicios de salud domiciliaria y cuidados paliativos se incluyen en el grupo de otros usuarios finales, donde el uso es generalmente más simple y se centra en formatos desechables de tres vías. Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 10,25% hasta 2031, convirtiéndolos en el grupo de usuarios finales de más rápido crecimiento. A medida que más procedimientos complejos se trasladan a entornos ambulatorios, aumenta la demanda de gestión confiable de fluidos, acceso controlado y kits específicos para procedimientos. La industria de llave de paso intravenosa se beneficia cuando los equipos clínicos utilizan componentes compatibles en entornos hospitalarios y ambulatorios con flujos de trabajo estandarizados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
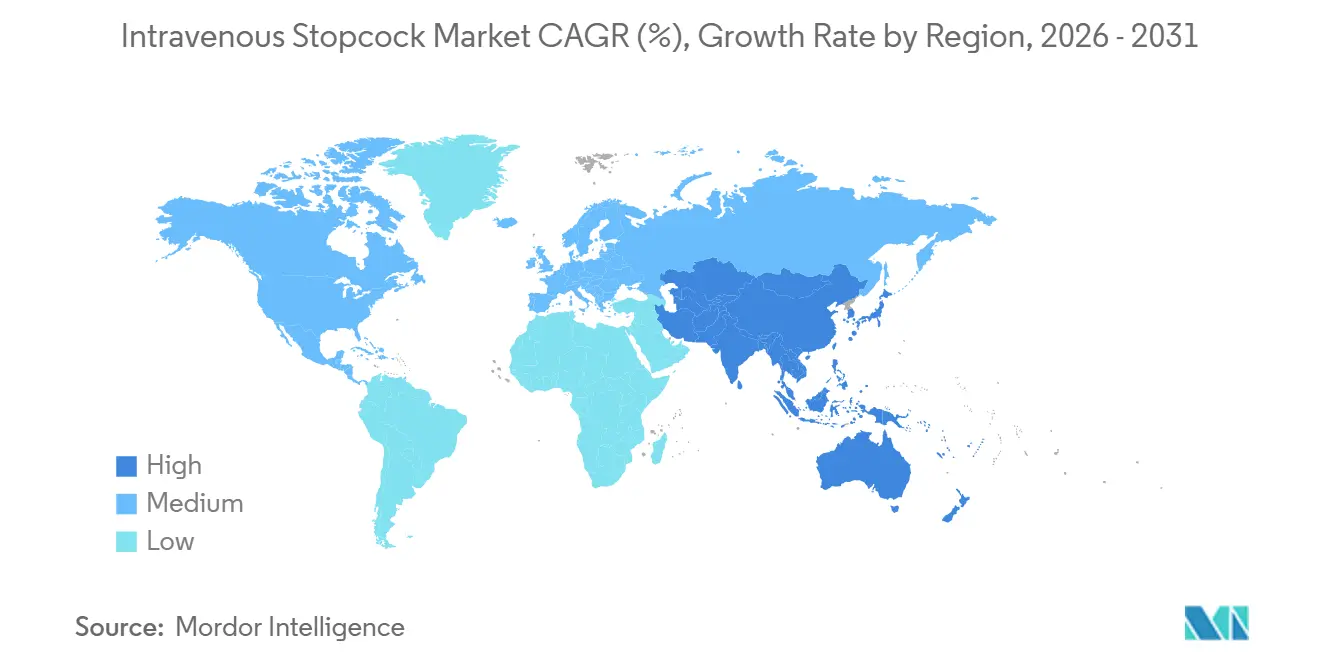
América del Norte representó el 39,34% de la demanda global en 2025. La infraestructura hospitalaria madura, la alta utilización de la terapia intravenosa y el enfoque en la prevención de CLABSI respaldaron su posición. Las directrices de los CDC continuaron priorizando prácticas que reducían la contaminación durante el acceso a catéteres intravasculares. Este enfoque respaldó la demanda de diseños que simplificaban el tapado, la desinfección y el acceso cerrado en hospitales y entornos de atención ambulatoria.
Europa se mantuvo importante, respaldada por redes hospitalarias establecidas y sistemas de adquisición estructurados en Alemania, el Reino Unido y Francia. El Reglamento de Dispositivos Médicos de la UE 2017/745 influyó en los requisitos de documentación, vigilancia poscomercialización y trazabilidad para dispositivos de Clase IIa, incluidas las llaves de paso intravenosas. El reglamento aumentó los costos de cumplimiento para los proveedores más pequeños y fomentó las asociaciones para la validación y el apoyo regulatorio. Los grandes proveedores aprovecharon sus amplias carteras, mientras que las empresas más pequeñas demostraron calidad del producto, trazabilidad e idoneidad clínica.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,94% hasta 2031, impulsada por la expansión hospitalaria, una cobertura de seguros más amplia y el tratamiento de enfermedades crónicas. IHH Healthcare's Fortis India había planeado casi duplicar su capacidad a 10.000 camas para 2030 y destinó 7 mil millones de INR (74,1 millones de USD) en 2026 para agregar 400 camas. Los mercados sensibles al precio favorecieron la disponibilidad del producto, el apoyo a la distribución y las configuraciones estandarizadas. La demanda en Oriente Medio y África estuvo vinculada a las inversiones hospitalarias del GCC, mientras que Brasil y Argentina dieron forma a la adquisición sudamericana a través de volúmenes de procedimientos, condiciones cambiarias, costos de importación y capacidades de distribución.

Panorama Competitivo
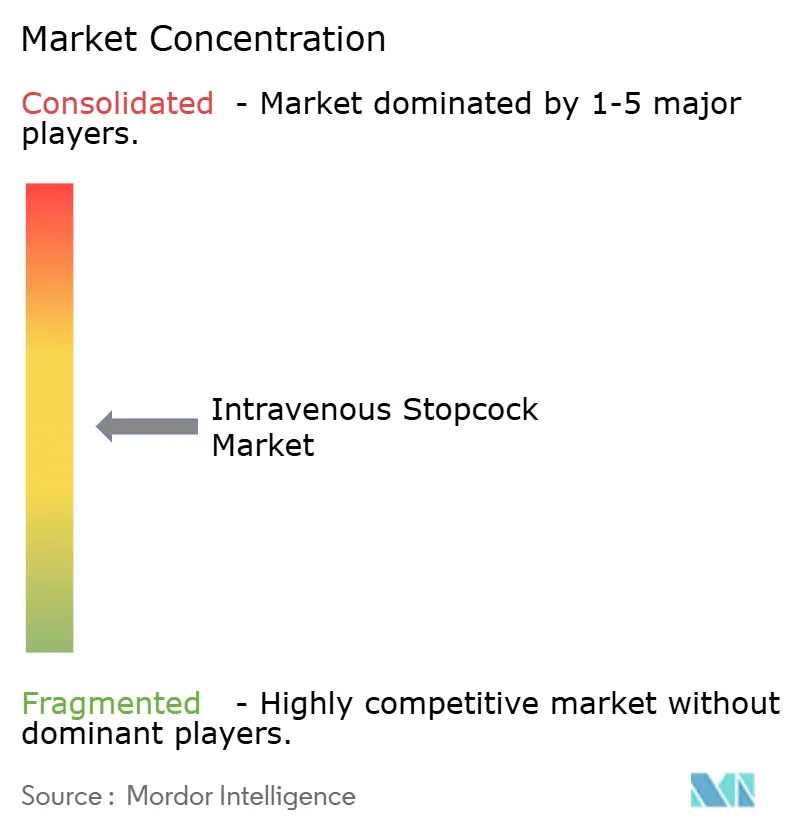
El mercado global de llave de paso intravenosa estaba moderadamente consolidado, con BD, B. Braun, ICU Medical, Fresenius Kabi y Terumo manteniendo relaciones hospitalarias establecidas y amplias carteras de terapia intravenosa y acceso vascular. Sus ofertas integradas, que incluyen llaves de paso, equipos de administración, conectores sin aguja y bombas de infusión, simplificaron la adquisición, la capacitación y el soporte de productos. La competencia se extendió más allá del diseño individual del producto hacia la calidad, la continuidad del suministro, la documentación clínica y las capacidades de servicio. Los proveedores especializados se mantuvieron competitivos al abordar los requisitos de compatibilidad de materiales, diseño de manifold y flujo de trabajo clínico.
En abril de 2026, BD lanzó comercialmente el Sistema de Inserción CentroVena One, un dispositivo de inserción de catéter venoso central cerrado todo en uno aceptado en el Programa de Tecnologías más Seguras de la FDA. BD declaró que el sistema combinaba la guía, la aguja, la jeringa y el catéter en un único diseño y redujo los pasos del procedimiento en un 30%. En junio de 2026, BD recibió un contrato de Tecnología Innovadora de Vizient para el mismo sistema. Elcam Medical suministró componentes a través de su plataforma modular de llave de paso cerrada y diseños de manifold Snap & Click, destacando la importancia del diseño de sistema cerrado, la eficiencia del flujo de trabajo y el suministro OEM.
Los fabricantes asiáticos, incluidos Poly Medicure, Nipro, Jiangsu Shenli y Shanghai Kindly, compitieron en los segmentos de precio medio y valor en Asia-Pacífico, Oriente Medio y África, y partes de América del Sur. Su presencia aumentó la competencia de precios, donde los equipos de adquisición priorizaron el volumen y la disponibilidad. La infusión oncológica, el cuidado neonatal y los procedimientos intervencionistas de alta presión crearon oportunidades de diferenciación a través del espacio muerto, los materiales libres de DEHP, la compatibilidad química y el rendimiento validado. Los grandes proveedores globales lideraron las relaciones de adquisición complejas, mientras que los fabricantes regionales atendieron los requisitos locales de precios, disponibilidad y configuraciones de productos.
Líderes de la Industria de Llave de Paso Intravenosa
Becton, Dickinson and Company
B. Braun Melsungen AG
ICU Medical, Inc.
Terumo Corporation
Fresenius Kabi AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: BD recibió un contrato de Tecnología Innovadora de Vizient para el Sistema de Inserción BD CentroVena One, respaldando la expansión de soluciones integradas de acceso IV en los sistemas de salud de los Estados Unidos.
- Abril de 2026: BD lanzó el Sistema de Inserción CentroVena One, un dispositivo de inserción de catéter venoso central todo en uno que redujo los pasos del procedimiento en un 30% y el tiempo del procedimiento hasta en un 50% en estudios de simulación.
- Marzo de 2026: Elcam Medical introdujo el manifold adhesivo Snap & Click y la Llave de Paso con Indicación de Retención E-Click 45° para aplicaciones de terapia IV, angioplastia, anestesia y monitoreo de pacientes.


Alcance del Informe Global del Mercado de Llave de Paso Intravenosa
Según el alcance del informe, una llave de paso intravenosa (IV), también conocida como llave de paso multivía, es una válvula médica especializada conectada a una línea intravenosa que controla, dirige, regula o detiene el flujo de múltiples fluidos, medicamentos o productos sanguíneos hacia el sistema vascular de un paciente.
El mercado de llave de paso intravenosa está segmentado por tipo de producto, aplicación, usuario final y geografía. Por tipo de producto, el mercado incluye llaves de paso de dos vías, llaves de paso de tres vías, llaves de paso de cuatro vías y manifolds de llaves de paso. Por aplicación, el mercado está segmentado en terapia de infusión, extracción de sangre y transfusión, monitoreo de presión arterial, acceso venoso central, acceso intravenoso periférico, cardiología y radiología intervencionista, anestesiología, oncología y administración de quimioterapia, cuidado neonatal y pediátrico, y drenaje pleural y otros procedimientos de gestión de fluidos. Por usuario final, el mercado está segmentado en hospitales, centros quirúrgicos ambulatorios, clínicas especializadas y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Llaves de Paso de Dos Vías |
| Llaves de Paso de Tres Vías |
| Llaves de Paso de Cuatro Vías |
| Manifolds de Llaves de Paso |
| Terapia de Infusión |
| Extracción de Sangre y Transfusión |
| Monitoreo de Presión Arterial |
| Acceso Venoso Central |
| Acceso Intravenoso Periférico |
| Cardiología y Radiología Intervencionista |
| Anestesiología |
| Oncología y Administración de Quimioterapia |
| Cuidado Neonatal y Pediátrico |
| Drenaje Pleural y Otros Procedimientos de Gestión de Fluidos |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Llaves de Paso de Dos Vías | |
| Llaves de Paso de Tres Vías | ||
| Llaves de Paso de Cuatro Vías | ||
| Manifolds de Llaves de Paso | ||
| Por Aplicación | Terapia de Infusión | |
| Extracción de Sangre y Transfusión | ||
| Monitoreo de Presión Arterial | ||
| Acceso Venoso Central | ||
| Acceso Intravenoso Periférico | ||
| Cardiología y Radiología Intervencionista | ||
| Anestesiología | ||
| Oncología y Administración de Quimioterapia | ||
| Cuidado Neonatal y Pediátrico | ||
| Drenaje Pleural y Otros Procedimientos de Gestión de Fluidos | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para las llaves de paso intravenosas?
Se prevé que el mercado de llave de paso intravenosa crezca a una CAGR del 8,85% de 2026 a 2031 y alcance los 2,06 mil millones de USD.
¿Qué configuración de producto lidera la demanda?
Las llaves de paso de tres vías representaron el 51,45% del valor en 2025 y se prevé que crezcan a una CAGR del 9,78% hasta 2031. El formato respalda la infusión, la toma de muestras y el monitoreo sin desconectar una línea establecida.
¿Por qué son importantes los diseños cerrados y sin aguja?
Las directrices de los CDC y la Organización Mundial de la Salud identifican el acceso al catéter y la gestión del hub como medidas importantes para limitar el riesgo de contaminación. El mercado de llave de paso intravenosa está respondiendo con diseños que respaldan el tapado, el acceso protegido y los procedimientos rutinarios de control de infecciones.
¿Qué aplicación clínica utiliza más llaves de paso?
La cardiología y radiología intervencionista representaron el 46,88% del valor de la aplicación en 2025, ya que los procedimientos requieren varios puntos de acceso y monitoreo.
¿Qué usuario final está creciendo más rápido?
Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 10,25% hasta 2031, a medida que más procedimientos se trasladan a entornos ambulatorios. El mercado de llave de paso intravenosa sirve a este entorno con componentes que respaldan la configuración estandarizada y el acceso controlado a fluidos.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,94% hasta 2031, respaldada por la expansión hospitalaria y una mayor necesidad de capacidad de infusión y cuidados intensivos.
Última actualización de la página el:



