
Marktgröße und Marktanteil für intravenöse Stopcocks
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.35 Milliarden US-Dollar |
| Marktgröße (2031) | 2.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intravenöse Stopcocks von Mordor Intelligence
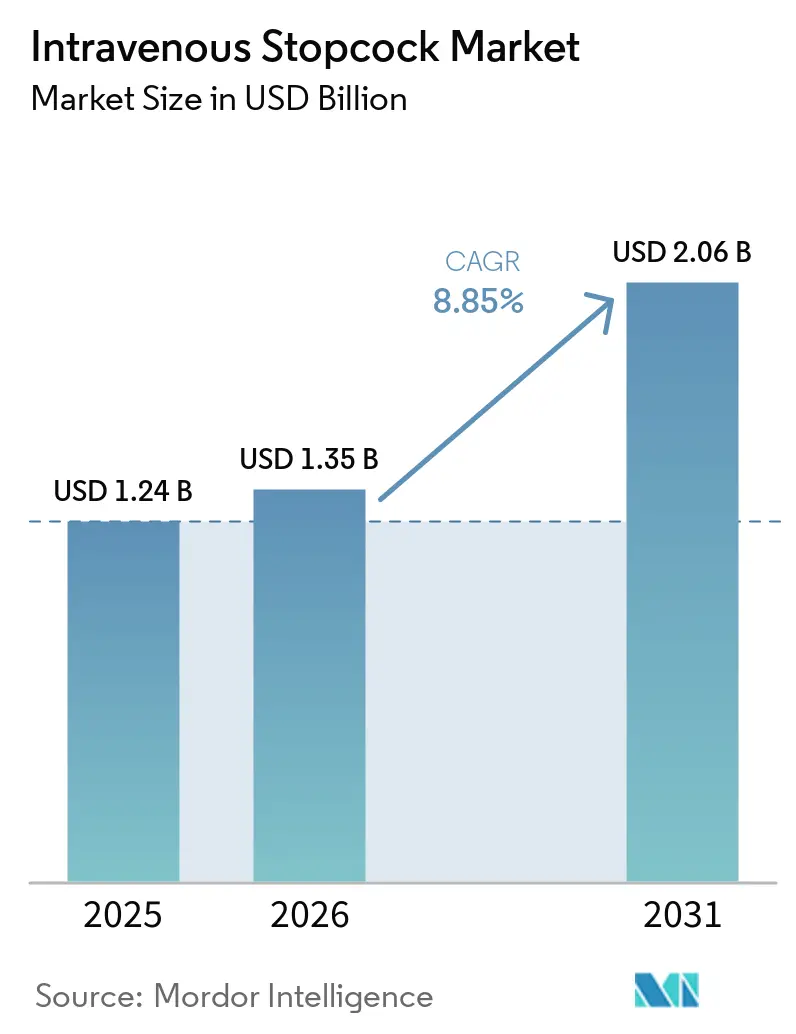
Die Marktgröße für intravenöse Stopcocks wurde im Jahr 2025 auf 1,24 Milliarden USD geschätzt und soll von 1,35 Milliarden USD im Jahr 2026 auf 2,06 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,85 % während des Prognosezeitraums (2026–2031).
Steigende Volumina in der intravenösen Therapie stützen die Nachfrage, da Krankenhäuser mehr chronische Erkrankungen durch parenterale Behandlung in der stationären, ambulanten und eingriffsbezogenen Versorgung behandeln, bei der Kliniker Flüssigkeiten und Medikamente über verwaltete Leitungen verabreichen müssen. Die Kapazität der Intensivpflege und die Aktivität bei interventionellen Eingriffen unterstützen ebenfalls den Einsatz dieser Komponenten in komplexen Versorgungsumgebungen, die auf kontrollierten Zugang zu mehreren Flüssigkeitspfaden, konsistente Produktleistung und klare Verfahren für den Umgang mit jeder Verbindung angewiesen sind. Anforderungen an die Infektionsprävention verändern Kaufentscheidungen, da Krankenhäuser zunehmend bewerten, wie Leitungszugangsdesigns das Kontaminationsrisiko, die Handhabung durch das Personal und die Konsistenz etablierter klinischer Verfahren beeinflussen, insbesondere wenn mehrere Teams auf dieselbe Leitung zugreifen können.
Wichtigste Erkenntnisse des Berichts
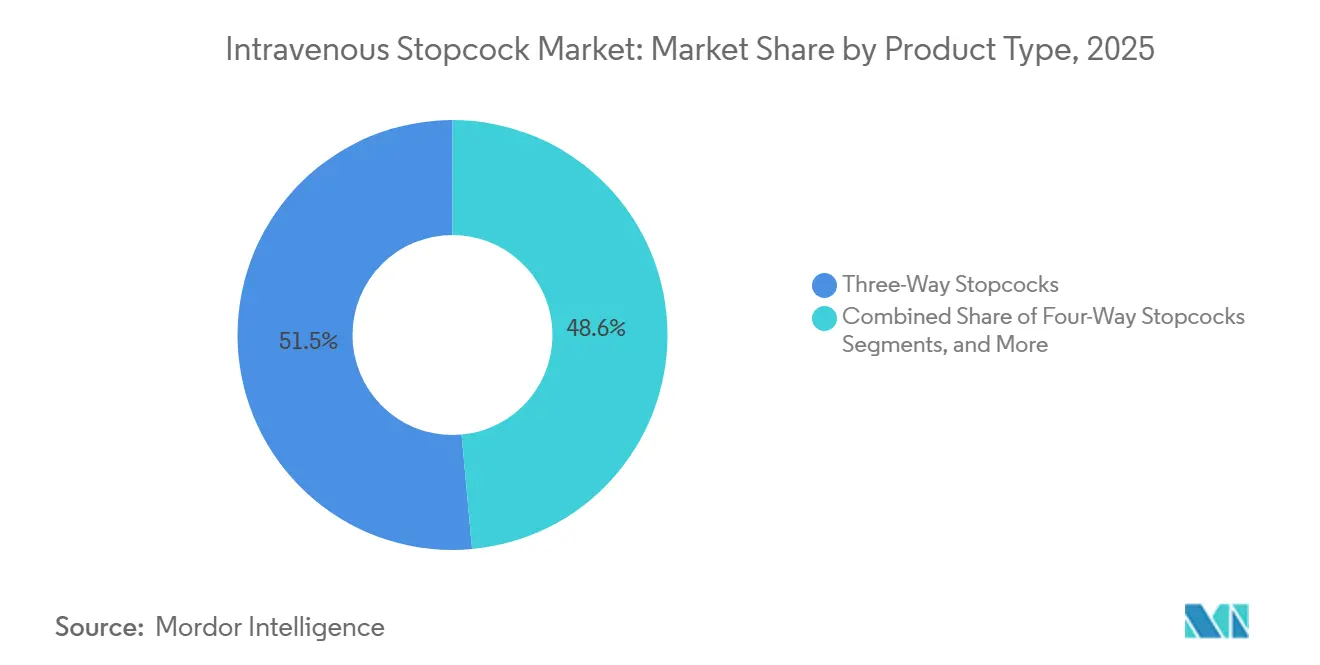
- Nach Produkttyp hielten Drei-Wege-Stopcocks im Jahr 2025 einen Marktanteil von 51,45 % am Markt für intravenöse Stopcocks, während dasselbe Segment bis 2031 voraussichtlich mit einer CAGR von 9,78 % wachsen wird.
- Nach Anwendung entfielen auf die interventionelle Kardiologie und Radiologie im Jahr 2025 46,88 % der Marktgröße für intravenöse Stopcocks, während die Infusionstherapie bis 2031 voraussichtlich mit einer CAGR von 9,44 % wachsen wird.
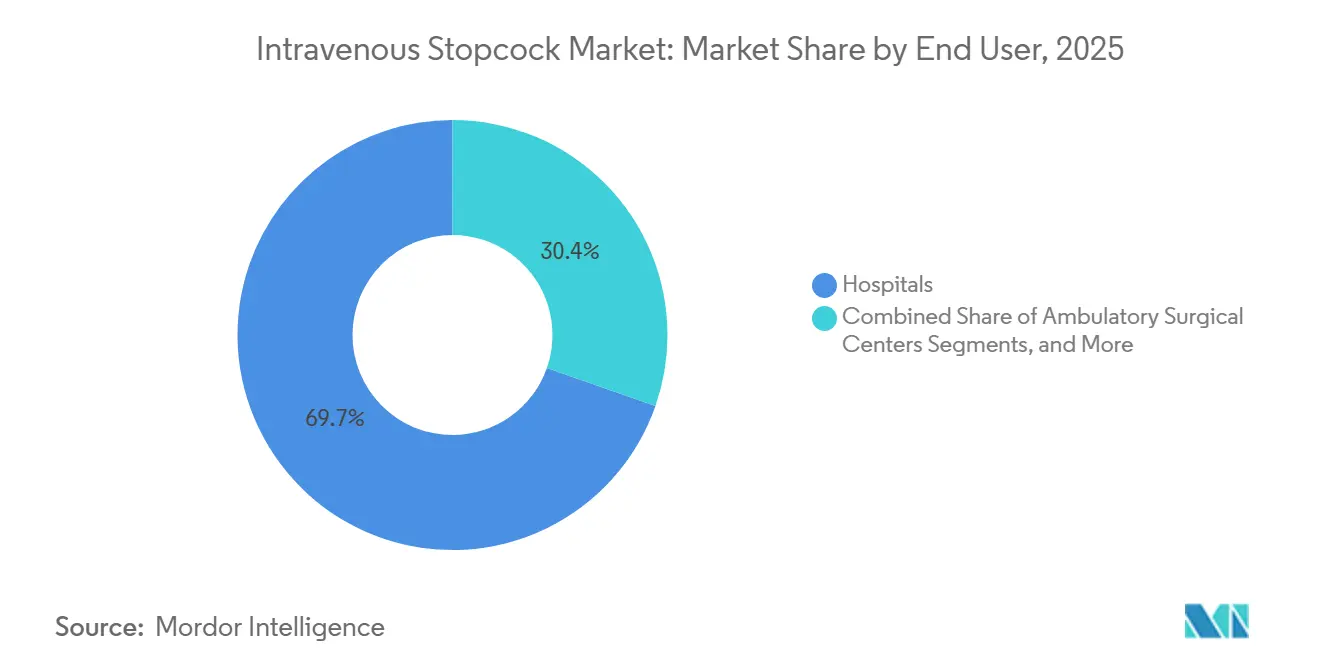
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 69,65 % der Nachfrage, während ambulante chirurgische Zentren bis 2031 voraussichtlich mit einer CAGR von 10,25 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 39,34 % der globalen Nachfrage, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,94 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für intravenöse Stopcocks
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Volumina in der intravenösen Therapie und bei Infusionseingriffen | +2.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Intensivpflege und interventioneller Eingriffe | +1.9% | Nordamerika, Europa, APAC | Mittelfristig (2–4 Jahre) |
| Einführung geschlossener und nadelfreier Stopcock-Designs | +1.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach lipidresistenten und hochdruckfähigen Flüssigkeitspfad-Komponenten | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Standardisierte Stopcock-Konfiguration in Krankenhäusern in Schwellenländern | +0.8% | APAC, MEA, Südamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Integration von Stopcocks in intelligente Infusions- und Überwachungssysteme | +0.6% | Nordamerika, Europa, APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Volumina in der intravenösen Therapie und bei Infusionseingriffen
Die Infusionstherapie blieb in der Akutversorgung eine Aktivität mit hohem Volumen, da Diabetes, Nierenerkrankungen, Krebs und Infektionskrankheiten häufig eine parenterale Behandlung über wiederholte Versorgungsepisoden hinweg erforderten. Jede intravenöse Leitung benötigte einen oder mehrere Stopcocks, um mehrere Medikamente, Blutentnahmen, Flüssigkeitsgaben und Behandlungsänderungen zu verwalten. Die Nachfrage blieb an Krankenhausaufnahmen, die Kapazität von Infusionszentren, die Behandlungskomplexität und die Intensität der pro Patient erbrachten Versorgung geknüpft. Das Wachstum ambulanter Onkologie- und antimikrobieller Infusionsprogramme erhöhte ebenfalls die Nachfrage nach zuverlässigen, standardisierten Leitungszugangslösungen in Krankenhaus- und ambulanten Umgebungen.
Ausbau der Intensivpflege und interventioneller Eingriffe
Herzkatheterisierungslabore, hybride Operationssäle und interventionelle Radiologieeinheiten verwendeten Stopcocks und Verteileranordnungen in großem Umfang, um während der Eingriffe mehrere Flüssigkeitspfade zu verwalten. Diese Umgebungen erforderten Zugangspunkte für die Kontrastmittelgabe, Drucküberwachung, Spülung und Medikamentengabe innerhalb eng kontrollierter Eingriffsfenster. Anbieter kauften Stopcocks häufig als Teil von Eingriffskits oder Verteileranordnungen und bevorzugten Hersteller, die kompatible Komponenten, konsistente Spezifikationen und zuverlässige Versorgung boten. Der Ausbau der Herzkatheterlaborkapazität unterstützte die wiederkehrende Nachfrage nach Mehrkanal-Zugang, validierter Druckleistung und standardisierten Eingriffskonfigurationen.
Einführung geschlossener und nadelfreier Stopcock-Designs
Offene Zugangspunkte schaffen Kontaminationsrisiken bei der Medikamenteninjektion und Blutentnahme, weshalb eine sachgemäße Handhabung für die Patientensicherheit unerlässlich ist. Die CDC empfiehlt geschlossene Kathetertransportsysteme gegenüber offenen Systemen, wenn diese katheterbedingte Blutbahninfektionen reduzieren, und rät Klinikern, unbenutzte Stopcocks zu verschließen. Die Internationale Gesellschaft für Infektionskrankheiten identifiziert das Management von Hubs und Verbindungsstücken als evidenzbasierte Praxis zur Vorbeugung von zentralleitungsassoziierten Blutbahninfektionen. Eine Studie aus dem Jahr 2025 berichtete eine CLABSI-Rate von 1,32 pro 1.000 Zentralleitungstagen in Krankenhäusern, die nadelfreie Verbindungsstücke mit fester Oberfläche verwendeten, verglichen mit 2,95 für Geräte mit nicht festen Oberflächen. Diese Designs unterstützen die Einhaltung von Infektionskontrollvorgaben, vereinfachen die Handhabung und reduzieren die Leitungsexposition bei der Routineversorgung.[1]Buetti N, et al., "Prävention zentralleitungsassoziierter Blutbahninfektionen, ein Positionspapier der Internationalen Gesellschaft für Infektionskrankheiten, Aktualisierung 2024," International Journal of Infectious Diseases, doi.org.
Nachfrage nach lipidresistenten und hochdruckfähigen Flüssigkeitspfad-Komponenten
Parenterale Ernährung, Propofol-Sedierung und bestimmte Chemotherapieschemata erfordern Flüssigkeitspfade, die während des vorgesehenen Verwendungszeitraums mit anspruchsvollen Lösungen kompatibel bleiben. Standard-Polycarbonat kann für eine längere Exposition gegenüber lipidhaltigen Lösungen ungeeignet sein, da chemische Spannungsrisse Dichtungen schwächen und das Leckagerisiko über 24 bis 96 Stunden erhöhen können. Im März 2026 führte Elcam Medical SafeT-Stopcocks aus Eastman Tritan-Copolyester ein und berichtete über eine 96-stündige Beständigkeit gegenüber 10 aggressiven Verbindungen, darunter Intralipid, Propofol, Cyclosporin und Phenytoin-Natrium, ohne Leckage. Die Angiografie erfordert ebenfalls Hochdruckkonfigurationen, die für die Kontrastmittelinjektion getestet und auf über 4 bar ausgelegt sind, was die Nachfrage nach spezialisierten Produkten mit validierter Materialkompatibilität und Druckleistung unterstützt.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Infektions- und Blutbahnkontaminationsrisiko durch offenen Stopcock-Zugang | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Kosten und Versorgungsvolatilität bei medizinischen Polymeren | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Eingriffsspezifische Druck-, Kompatibilitäts- und Leckageausfälle | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Substitution durch nadelfreie Verbindungsstücke und integrierte geschlossene Systeme | -0.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infektions- und Blutbahnkontaminationsrisiko durch offenen Stopcock-Zugang
Offene Stopcock-Designs bleiben ein potenzieller Eintrittspfad für Mikroorganismen in intravenöse Leitungen, insbesondere bei wiederholtem Zugang in der Patientenversorgung. Die CDC-Leitlinien identifizieren Stopcocks, die für Medikamenteninjektionen und Blutentnahmen verwendet werden, als potenzielle Eintrittspforten und empfehlen, diese zu verschließen, wenn sie nicht in Gebrauch sind. Die Leitlinien der Weltgesundheitsorganisation aus dem Jahr 2025 unterstützten multimodale Präventionspraktiken, einschließlich sorgfältiges Hub-Management und geschlossenen Systemzugang für zentralvenöse Katheter. Blutbahninfektionen können Aufenthalte auf der Intensivstation verlängern, den Antibiotikaeinsatz erhöhen und Krankenhäuser regulatorischer Kontrolle aussetzen.[2]Weltgesundheitsorganisation, "Leitlinien zur Prävention von Blutbahninfektionen und anderen Infektionen im Zusammenhang mit der Verwendung intravaskulärer Katheter, Teil 2, Zentralvenöse Katheter," Weltgesundheitsorganisation, who.int. Dies erzeugt klinischen und operativen Druck, vermeidbare leitungsbedingte Komplikationen zu verhindern. Das Problem unterstützt die Nachfrage nach geschlossenen Systemdesigns und begrenzt gleichzeitig das adressierbare Volumen für konventionelle offene Produkte.
Kosten und Versorgungsvolatilität bei medizinischen Polymeren
Medizinische Polymere bleiben wesentliche Einsatzstoffe für die Massenproduktion intravenöser Stopcocks. Änderungen bei der Materialverfügbarkeit, den Transportbedingungen oder der Preisgestaltung können die Margen der Lieferanten und die Kaufentscheidungen der Krankenhäuser beeinflussen. Hersteller, die unter mehrjährigen Krankenhausverträgen tätig sind, können Schwierigkeiten haben, plötzliche Anstiege bei Harz- oder Transportkosten zu kompensieren, nachdem Preis- und Lieferbedingungen festgelegt wurden. Die Auswirkungen sind bei Basisprodukten am stärksten, die nur begrenzten Spielraum für Preiserhöhungen haben und einem starken Wettbewerb durch Auftragshersteller ausgesetzt sind, die vergleichbare Konfigurationen anbieten. Spezialisierte Polymeranforderungen erhöhen die Komplexität der Beschaffung, da eine konsistente Materialleistung für die Produktsicherheit, die regulatorische Dokumentation und das Kundenvertrauen entscheidend ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Drei-Wege-Stopcocks führen die klinische Nutzung an
Drei-Wege-Stopcocks erfassten im Jahr 2025 51,45 % des globalen Werts und sollen bis 2031 mit einer CAGR von 9,78 % wachsen. Ihre breite Kompatibilität mit intravenösen Verabreichungssets, hämodynamischen Überwachungsleitungen und Anästhesieabgabesystemen unterstützt den Einsatz in der Routine- und Hochakutversorgung. Die Drei-Wege-Durchflusssteuerung ermöglicht es Klinikern, zu infundieren, zu entnehmen und zu überwachen, ohne Leitungen zu trennen, was etablierte Arbeitsabläufe auf Intensivstationen und in Herzkatheterlaboren unterstützt. Klinische Protokolle, Eingriffskits und Krankenhausformulare integrieren dieses Format häufig, was seine Position im Markt für intravenöse Stopcocks stärkt.
Im März 2026 führte Elcam Medical den E-Click 45°-Rastanzeige-Stopcock ein, ein Drei-Wege-Gerät, das an jeder Durchflussposition eine taktile Bestätigung liefert. Das Produkt spiegelt die Bemühungen der Lieferanten wider, die Arbeitssicherheit innerhalb etablierter Produktkonfigurationen zu verbessern. Zwei-Wege-Stopcocks dienen Anwendungen, die eine einfache Ein-/Aus-Steuerung erfordern, während Vier-Wege-Geräte Herzchirurgie- und Anästhesieverfahren mit gleichzeitiger Medikamentengabe unterstützen. Vorgefertigte Stopcock-Verteiler gewinnen in Herzkatheterlaboren an Bedeutung, indem sie die Einrichtung vereinfachen und die Montage steriler Verbindungen während der Eingriffe reduzieren.


Nach Anwendung: Interventionelle Kardiologie und Radiologie verankern die Nachfrage
Die interventionelle Kardiologie und Radiologie entfiel im Jahr 2025 auf 46,88 % des Anwendungswerts. Herzkatheterlabore, Elektrophysiologieeinheiten und Angiografieräume verwenden einzelne Stopcocks und Verteileranordnungen für die Kontrastmittelgabe, hämodynamische Überwachung und das Management von Spülleitungen. Die Beschaffung richtet sich häufig nach Katheter- und Führungsdrahtlieferanten, die auch verwandte Eingriffkomponenten bereitstellen. Diese Struktur begrenzt den preisbasierten Wettbewerb und erhöht den Wert kompatibler Produktportfolios.
Die Infusionstherapie soll bis 2031 mit einer CAGR von 9,44 % wachsen, angetrieben durch die Ausweitung ambulanter Chemotherapie, antimikrobieller Programme und parenteraler Ernährung. Blutentnahme und Transfusion, arterielle Drucküberwachung und zentralvenöser Zugang sorgen weiterhin für eine stabile stationäre Nachfrage. Die Anästhesie erfordert Stopcocks für die Propofol-Infusion und die Mehrwirkstoffgabe, bei der Lipidresistenz eine wichtige Spezifikation bleibt. Neonatale, pädiatrische und onkologische Anwendungen erfordern geringen Totraum, geringes Füllvolumen und Flüssigkeitspfade, die chemisch anspruchsvolle Wirkstoffe verwalten.
Nach Endnutzer: Krankenhäuser bleiben die zentrale Einkaufsbasis
Krankenhäuser entfielen im Jahr 2025 auf 69,65 % des Endnutzerwerts. Die hohe Auslastung in den Bereichen Intensivpflege, Kardiologie, Chirurgie und Onkologie treibt die Nachfrage an, die Krankenhäuser in den Vereinigten Staaten häufig über Formulare und Gruppenverträge von Einkaufsorganisationen verwalten. Diese Struktur begünstigt Lieferanten, die eine konsistente Versorgung, eine breite Produktabdeckung und eine dokumentierte klinische Leistung bieten. Krankenhäuser können neue Produkte durch Wertanalyseausschüsse formal prüfen, bevor sie in bestehende Einkaufsvereinbarungen aufgenommen werden.
Häusliche Gesundheits- und Hospizdienste fallen in die Gruppe der sonstigen Endnutzer, wo die Nutzung im Allgemeinen einfacher ist und sich auf Einweg-Drei-Wege-Formate konzentriert. Ambulante chirurgische Zentren sollen bis 2031 mit einer CAGR von 10,25 % wachsen und sind damit die am schnellsten wachsende Endnutzergruppe. Da immer komplexere Eingriffe in ambulante Umgebungen verlagert werden, steigt die Nachfrage nach zuverlässigem Flüssigkeitsmanagement, kontrolliertem Zugang und eingriffsspezifischen Kits. Der Markt für intravenöse Stopcocks profitiert, wenn klinische Teams kompatible Komponenten in Krankenhaus- und ambulanten Umgebungen mit standardisierten Arbeitsabläufen verwenden.
Geografische Analyse
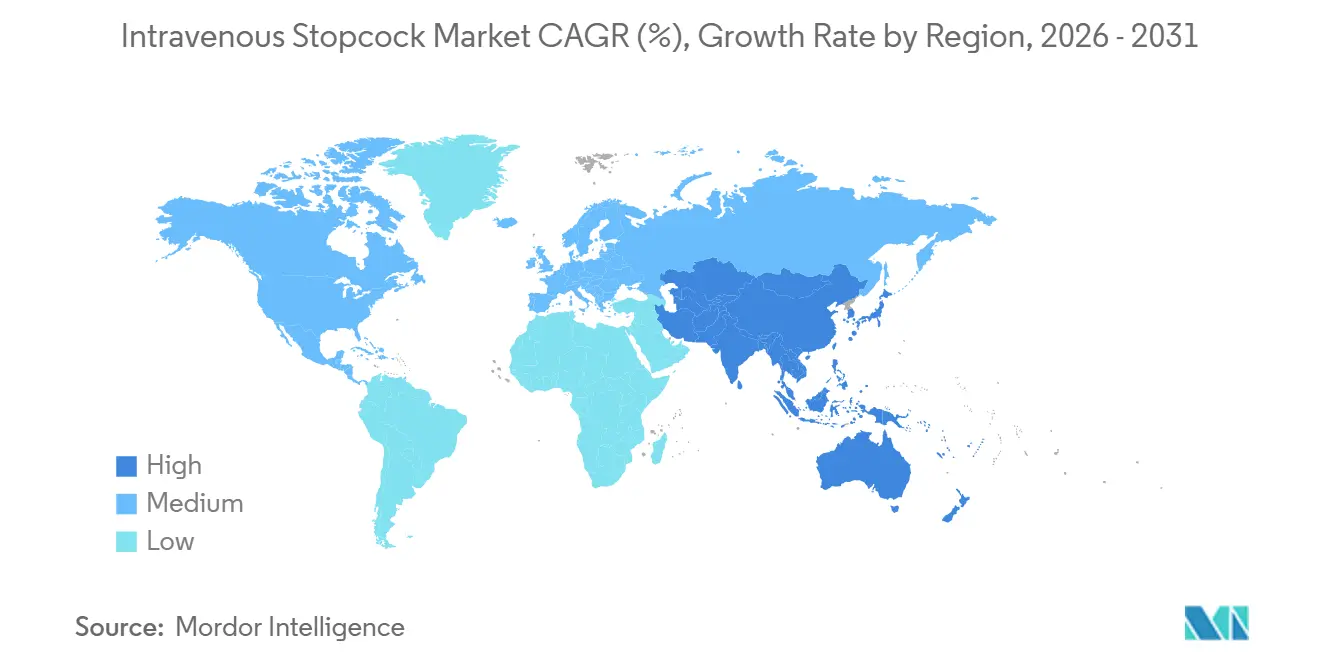
Nordamerika hielt im Jahr 2025 39,34 % der globalen Nachfrage. Eine ausgereifte Krankenhausinfrastruktur, eine hohe Nutzung intravenöser Therapien und der Fokus auf die Prävention von CLABSI stützten seine Position. Die CDC-Leitlinien priorisierten weiterhin Praktiken, die Kontaminationen beim Zugang zu intravaskulären Kathetern reduzierten. Dieser Fokus unterstützte die Nachfrage nach Designs, die das Verschließen, die Desinfektion und den geschlossenen Zugang in Krankenhäusern und ambulanten Versorgungseinrichtungen vereinfachten.
Europa blieb bedeutend, gestützt durch etablierte Krankenhausnetzwerke und strukturierte Beschaffungssysteme in Deutschland, dem Vereinigten Königreich und Frankreich. Die EU-MDR 2017/745 beeinflusste Dokumentations-, Marktüberwachungs- und Rückverfolgbarkeitsanforderungen für Klasse-IIa-Produkte, einschließlich intravenöser Stopcocks. Die Verordnung erhöhte die Compliance-Kosten für kleinere Lieferanten und förderte Partnerschaften für Validierung und regulatorische Unterstützung. Große Lieferanten nutzten breite Portfolios, während kleinere Unternehmen Produktqualität, Rückverfolgbarkeit und klinische Eignung nachwiesen.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 8,94 % wachsen, angetrieben durch den Krankenhausausbau, eine breitere Krankenversicherungsabdeckung und die Behandlung chronischer Erkrankungen. IHH Healthcares Fortis India hatte geplant, die Kapazität bis 2030 auf nahezu 10.000 Betten zu verdoppeln, und setzte 2026 7 Milliarden INR (74,1 Millionen USD) ein, um 400 Betten hinzuzufügen. Preissensible Märkte bevorzugten Produktverfügbarkeit, Vertriebsunterstützung und standardisierte Konfigurationen. Die Nachfrage im Nahen Osten und Afrika war mit Krankenhaussinvestitionen der GCC-Länder verbunden, während Brasilien und Argentinien die südamerikanische Beschaffung durch Eingriffvolumina, Währungsbedingungen, Importkosten und Vertriebskapazitäten prägten.

Wettbewerbslandschaft
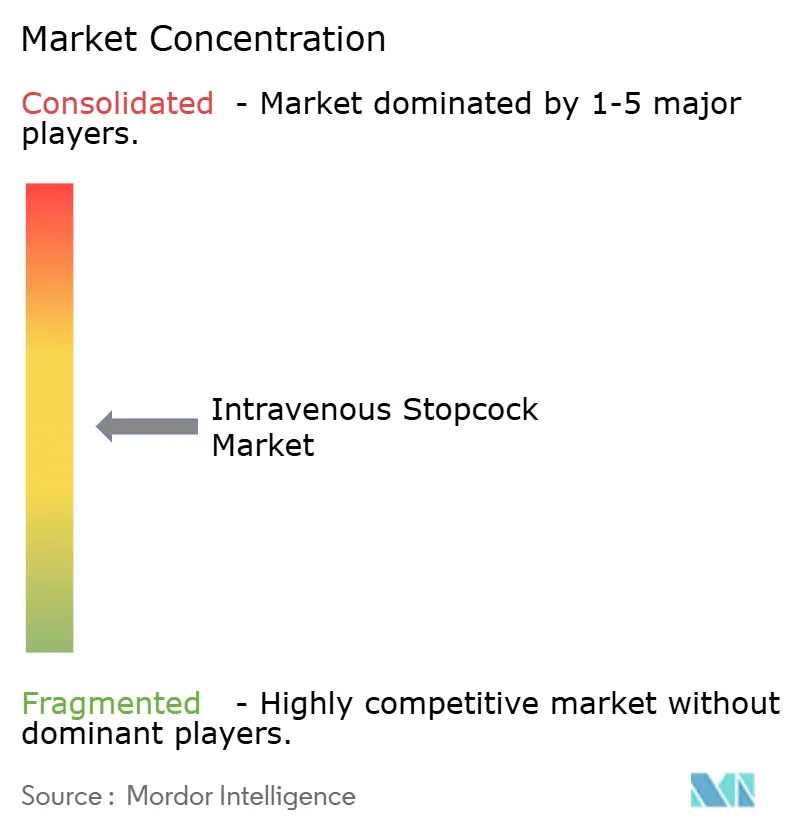
Der globale Markt für intravenöse Stopcocks war mäßig konsolidiert, wobei BD, B. Braun, ICU Medical, Fresenius Kabi und Terumo etablierte Krankenhausbeziehungen und breite Portfolios für intravenöse Therapie und Gefäßzugang hielten. Ihre integrierten Angebote, einschließlich Stopcocks, Verabreichungssets, nadelfreier Verbindungsstücke und Infusionspumpen, vereinfachten Beschaffung, Schulung und Produktunterstützung. Der Wettbewerb erstreckte sich über das individuelle Produktdesign hinaus auf Qualität, Versorgungskontinuität, klinische Dokumentation und Servicefähigkeiten. Spezialisierte Lieferanten blieben wettbewerbsfähig, indem sie Anforderungen an Materialkompatibilität, Verteilerdesign und klinische Arbeitsabläufe erfüllten.
Im April 2026 brachte BD das CentroVena One Insertion System kommerziell auf den Markt, ein All-in-One-Gerät zur Einführung geschlossener zentralvenser Katheter, das in das FDA Safer Technologies Program aufgenommen wurde. BD erklärte, dass das System den Führungsdraht, die Nadel, die Spritze und den Katheter in einem einzigen Design kombinierte und die Verfahrensschritte um 30 % reduzierte. Im Juni 2026 erhielt BD einen Vizient Innovative Technology-Vertrag für dasselbe System. Elcam Medical lieferte Komponenten über seine modulare geschlossene Stopcock-Plattform und Snap & Click-Verteilerdesigns und betonte die Bedeutung von geschlossenem Systemdesign, Arbeitseffizienz und OEM-Versorgung.
Asiatische Hersteller, darunter Poly Medicure, Nipro, Jiangsu Shenli und Shanghai Kindly, konkurrierten in den mittleren und unteren Preissegmenten im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Teilen Südamerikas. Ihre Präsenz verstärkte den Preiswettbewerb, bei dem Beschaffungsteams Volumen und Verfügbarkeit priorisierten. Onkologische Infusion, Neonatalpflege und interventionelle Hochdruckeingriffe schufen Differenzierungsmöglichkeiten durch Totraum, DEHP-freie Materialien, chemische Kompatibilität und validierte Leistung. Große globale Lieferanten führten komplexe Beschaffungsbeziehungen, während regionale Hersteller lokale Anforderungen an Preisgestaltung, Verfügbarkeit und Produktkonfigurationen erfüllten.
Marktführer für intravenöse Stopcocks
Becton, Dickinson and Company
B. Braun Melsungen AG
ICU Medical, Inc.
Terumo Corporation
Fresenius Kabi AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: BD erhielt einen Innovative Technology-Vertrag von Vizient für das BD CentroVena One Insertion System und unterstützte damit die Ausweitung integrierter IV-Zugangslösungen in US-amerikanischen Gesundheitssystemen.
- April 2026: BD brachte das CentroVena One Insertion System auf den Markt, ein All-in-One-Gerät zur Einführung zentralvenöser Katheter, das die Verfahrensschritte um 30 % und die Eingriffsdauer in Simulationsstudien um bis zu 50 % reduzierte.
- März 2026: Elcam Medical führte den Snap & Click klebstofffreien Verteiler und den E-Click 45°-Rastanzeige-Stopcock für IV-Therapie, Angioplastie, Anästhesie und Patientenüberwachungsanwendungen ein.


Berichtsumfang des globalen Markts für intravenöse Stopcocks
Gemäß dem Berichtsumfang ist ein intravenöser (IV) Stopcock, auch als Mehrwege-Stopcock bekannt, ein spezialisiertes medizinisches Ventil, das an eine intravenöse Leitung angeschlossen ist und den Fluss mehrerer Flüssigkeiten, Medikamente oder Blutprodukte in das Gefäßsystem eines Patienten steuert, lenkt, reguliert oder unterbricht.
Der Markt für intravenöse Stopcocks ist nach Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt Zwei-Wege-Stopcocks, Drei-Wege-Stopcocks, Vier-Wege-Stopcocks und Stopcock-Verteiler. Nach Anwendung ist der Markt in Infusionstherapie, Blutentnahme und Transfusion, arterielle Drucküberwachung, zentralvenöser Zugang, peripherer intravenöser Zugang, interventionelle Kardiologie und Radiologie, Anästhesiologie, Onkologie und Chemotherapiegabe, neonatale und pädiatrische Versorgung sowie Pleuradrainage und andere Flüssigkeitsmanagementverfahren segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren, Fachkliniken und sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Zwei-Wege-Stopcocks |
| Drei-Wege-Stopcocks |
| Vier-Wege-Stopcocks |
| Stopcock-Verteiler |
| Infusionstherapie |
| Blutentnahme und Transfusion |
| Arterielle Drucküberwachung |
| Zentralvenöser Zugang |
| Peripherer intravenöser Zugang |
| Interventionelle Kardiologie und Radiologie |
| Anästhesiologie |
| Onkologie und Chemotherapiegabe |
| Neonatale und pädiatrische Versorgung |
| Pleuradrainage und andere Flüssigkeitsmanagementverfahren |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Fachkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Zwei-Wege-Stopcocks | |
| Drei-Wege-Stopcocks | ||
| Vier-Wege-Stopcocks | ||
| Stopcock-Verteiler | ||
| Nach Anwendung | Infusionstherapie | |
| Blutentnahme und Transfusion | ||
| Arterielle Drucküberwachung | ||
| Zentralvenöser Zugang | ||
| Peripherer intravenöser Zugang | ||
| Interventionelle Kardiologie und Radiologie | ||
| Anästhesiologie | ||
| Onkologie und Chemotherapiegabe | ||
| Neonatale und pädiatrische Versorgung | ||
| Pleuradrainage und andere Flüssigkeitsmanagementverfahren | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Fachkliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für intravenöse Stopcocks?
Der Markt für intravenöse Stopcocks soll von 2026 bis 2031 mit einer CAGR von 8,85 % wachsen und 2,06 Milliarden USD erreichen.
Welche Produktkonfiguration führt die Nachfrage an?
Drei-Wege-Stopcocks hielten im Jahr 2025 51,45 % des Werts und sollen bis 2031 mit einer CAGR von 9,78 % wachsen. Das Format unterstützt Infusion, Entnahme und Überwachung, ohne eine etablierte Leitung zu trennen.
Warum sind geschlossene und nadelfreie Designs wichtig?
Die CDC- und WHO-Leitlinien identifizieren den Kathetertransport- und Hub-Management als wichtige Maßnahmen zur Begrenzung des Kontaminationsrisikos. Der Markt für intravenöse Stopcocks reagiert mit Designs, die das Verschließen, den geschützten Zugang und routinemäßige Infektionskontrollverfahren unterstützen.
Welche klinische Anwendung verwendet die meisten Stopcocks?
Die interventionelle Kardiologie und Radiologie entfiel im Jahr 2025 auf 46,88 % des Anwendungswerts, da Eingriffe mehrere Zugangs- und Überwachungspunkte erfordern.
Welcher Endnutzer wächst am schnellsten?
Ambulante chirurgische Zentren sollen bis 2031 mit einer CAGR von 10,25 % wachsen, da immer mehr Eingriffe in ambulante Umgebungen verlagert werden. Der Markt für intravenöse Stopcocks bedient dieses Umfeld mit Komponenten, die eine standardisierte Einrichtung und einen kontrollierten Flüssigkeitszugang unterstützen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 8,94 % wachsen, unterstützt durch den Krankenhausausbau und einen größeren Bedarf an Infusions- und Intensivpflegekapazitäten.
Seite zuletzt aktualisiert am:



