
Taille et part du marché des robinets d'arrêt intraveineux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.35 Milliards de dollars |
| Taille du Marché (2031) | 2.06 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robinets d'arrêt intraveineux par Mordor Intelligence
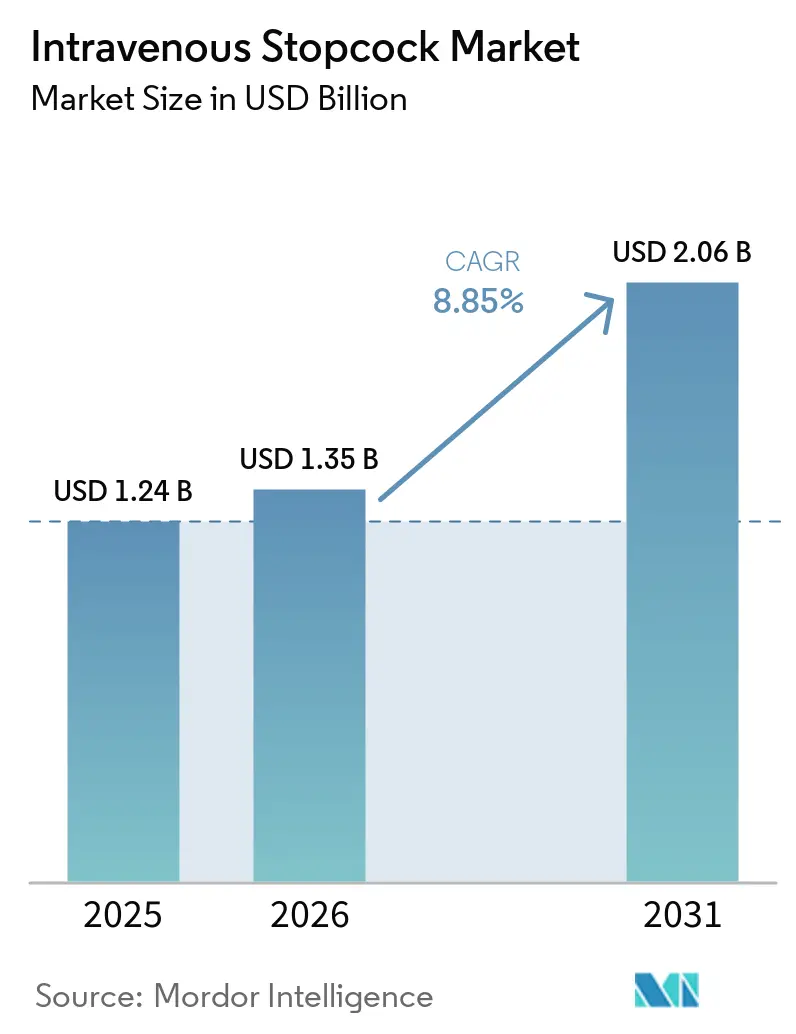
La taille du marché des robinets d'arrêt intraveineux était évaluée à 1,24 milliard USD en 2025 et devrait croître de 1,35 milliard USD en 2026 pour atteindre 2,06 milliards USD d'ici 2031, à un CAGR de 8,85 % durant la période de prévision (2026-2031).
La hausse des volumes de thérapie intraveineuse soutient la demande, car les hôpitaux prennent en charge davantage de maladies chroniques par traitement parentéral en soins hospitaliers, ambulatoires et en milieu procédural, où les cliniciens doivent administrer des fluides et des médicaments via des lignes gérées. La capacité des soins intensifs et l'activité des procédures interventionnelles soutiennent également l'utilisation de ces composants dans des environnements de soins complexes qui dépendent d'un accès contrôlé à plusieurs voies de fluides, d'une performance constante des produits et de procédures claires pour la gestion de chaque connexion. Les exigences en matière de prévention des infections modifient les décisions d'achat, car les hôpitaux évaluent de plus en plus la manière dont les conceptions d'accès aux lignes affectent le risque de contamination, la manipulation par le personnel et la cohérence des procédures cliniques établies, notamment lorsque plusieurs équipes peuvent accéder à la même ligne.
Principaux enseignements du rapport
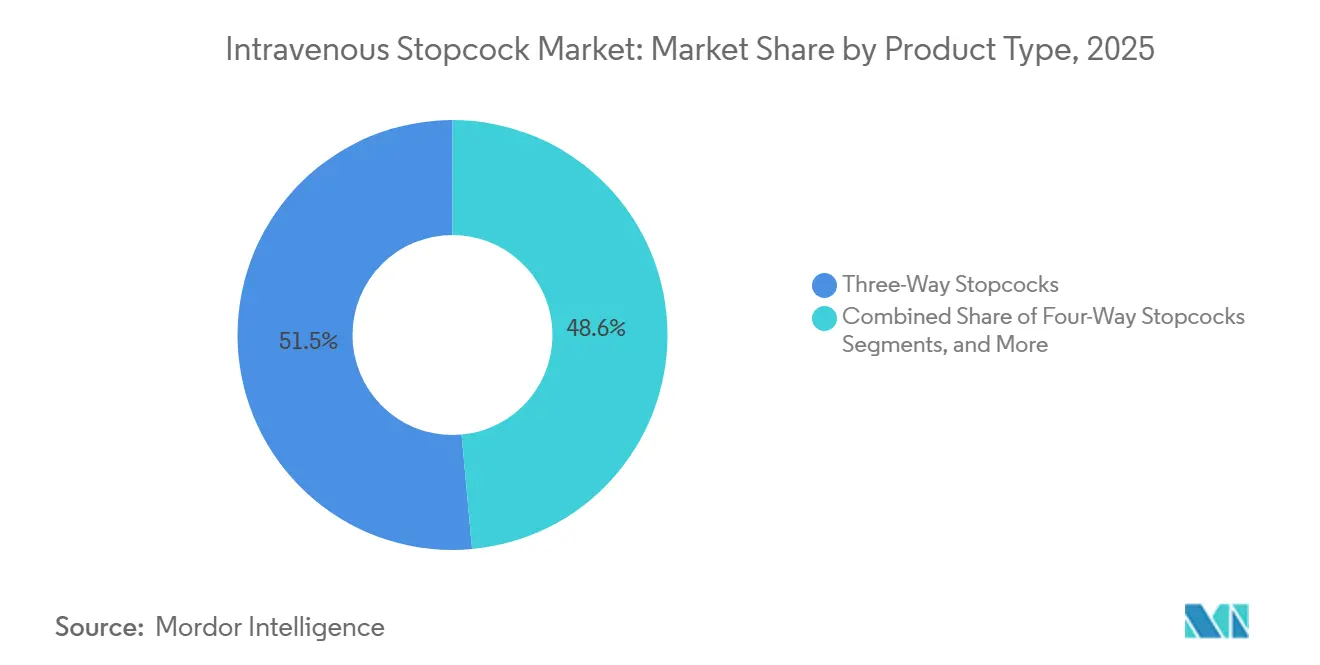
- Par type de produit, les robinets d'arrêt à trois voies détenaient 51,45 % de la part du marché des robinets d'arrêt intraveineux en 2025, tandis que ce même segment devrait croître à un CAGR de 9,78 % jusqu'en 2031.
- Par application, la cardiologie et la radiologie interventionnelles représentaient 46,88 % de la taille du marché des robinets d'arrêt intraveineux en 2025, tandis que la thérapie par perfusion devrait se développer à un CAGR de 9,44 % jusqu'en 2031.
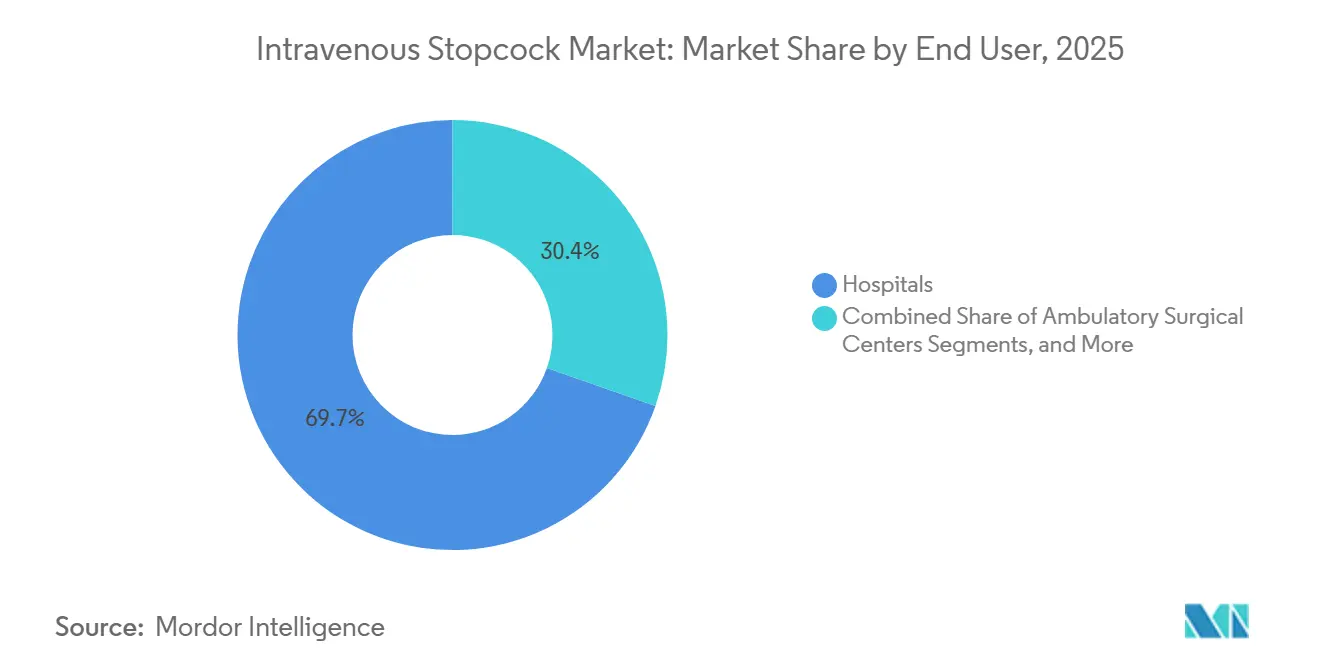
- Par utilisateur final, les hôpitaux détenaient 69,65 % de la demande en 2025, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 10,25 % jusqu'en 2031.
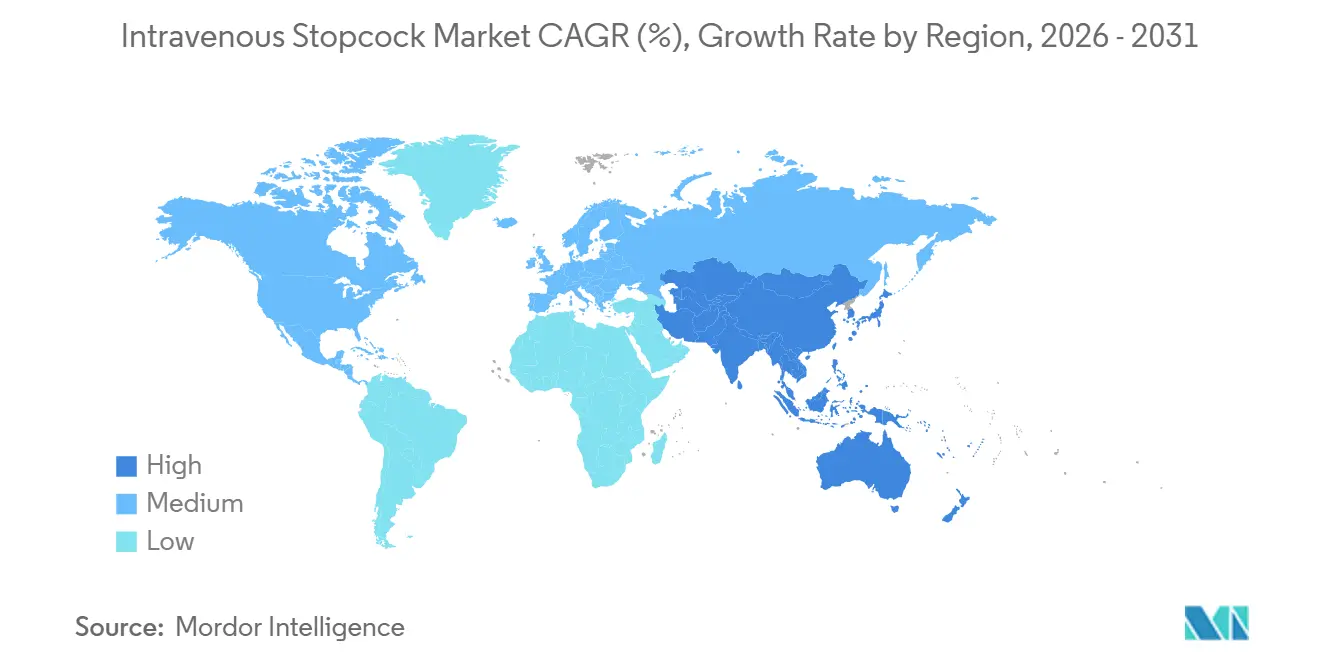
- Par géographie, l'Amérique du Nord détenait 39,34 % de la demande mondiale en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des robinets d'arrêt intraveineux
Analyse de l'impact des moteurs*
| MOTEUR | IMPACT (~) % SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Hausse des volumes de thérapie intraveineuse et de procédures de perfusion | +2.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion des soins intensifs et des procédures interventionnelles | +1.9% | Amérique du Nord, Europe, APAC | Moyen terme (2-4 ans) |
| Adoption de conceptions de robinets d'arrêt fermés et sans aiguille | +1.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Demande de composants de voie de fluide résistants aux lipides et haute pression | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Configuration standardisée des robinets d'arrêt dans les hôpitaux des pays émergents | +0.8% | APAC, MEA, Amérique du Sud | Long terme (≥ 4 ans) |
| Intégration croissante des robinets d'arrêt avec les systèmes de perfusion intelligents et de surveillance | +0.6% | Amérique du Nord, Europe, APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes de thérapie intraveineuse et de procédures de perfusion
La thérapie par perfusion est restée une activité à fort volume dans les établissements de soins aigus, car le diabète, les maladies rénales, le cancer et les maladies infectieuses nécessitent souvent un traitement parentéral sur plusieurs épisodes de soins répétés. Chaque ligne intraveineuse nécessitait un ou plusieurs robinets d'arrêt pour gérer plusieurs médicaments, les prélèvements sanguins, l'administration de fluides et les changements de traitement. La demande est restée liée aux admissions hospitalières, à la capacité des unités de perfusion, à la complexité des traitements et à l'intensité des soins dispensés par patient. La croissance des programmes de chimiothérapie ambulatoire et de perfusion antimicrobienne a également accru la demande de solutions d'accès aux lignes fiables et standardisées dans les établissements hospitaliers et ambulatoires.
Expansion des soins intensifs et des procédures interventionnelles
Les laboratoires de cathétérisme, les salles d'opération hybrides et les unités de radiologie interventionnelle utilisaient abondamment les robinets d'arrêt et les collecteurs pour gérer plusieurs voies de fluides lors des procédures. Ces environnements nécessitaient des points d'accès pour l'injection de produit de contraste, la surveillance de la pression, le rinçage et l'administration de médicaments dans des fenêtres procédurales strictement contrôlées. Les prestataires achetaient souvent les robinets d'arrêt dans le cadre de kits de procédure ou de collecteurs, privilégiant les fabricants proposant des composants compatibles, des spécifications cohérentes et un approvisionnement fiable. L'expansion de la capacité de cathétérisme cardiaque a soutenu une demande récurrente pour l'accès multiport, des performances de pression validées et des configurations de procédure standardisées.
Adoption de conceptions de robinets d'arrêt fermés et sans aiguille
Les points d'accès ouverts créent des risques de contamination lors de l'injection de médicaments et du prélèvement sanguin, rendant une manipulation appropriée essentielle pour la sécurité des patients. Les CDC recommandent les systèmes d'accès aux cathéters fermés plutôt que les systèmes ouverts lorsqu'ils réduisent les infections sanguines liées aux cathéters et conseillent aux cliniciens de boucher les robinets d'arrêt inutilisés. La Société Internationale des Maladies Infectieuses identifie la gestion des embouts et des connecteurs comme une pratique fondée sur des données probantes pour prévenir les infections sanguines associées aux cathéters veineux centraux. Une étude de 2025 a rapporté un taux d'infections sanguines associées aux cathéters veineux centraux de 1,32 pour 1 000 jours de cathéter central dans les hôpitaux utilisant des connecteurs sans aiguille à surface solide, contre 2,95 pour les dispositifs à surfaces non solides. Ces conceptions favorisent la conformité au contrôle des infections, simplifient la manipulation et réduisent l'exposition des lignes lors des soins courants.[1]Buetti N, et al., "Prévention des infections sanguines associées aux cathéters veineux centraux, document de position de la Société Internationale des Maladies Infectieuses, mise à jour 2024," International Journal of Infectious Diseases, doi.org.
Demande de composants de voie de fluide résistants aux lipides et haute pression
La nutrition parentérale, la sédation au propofol et certains protocoles de chimiothérapie nécessitent des voies de fluides restant compatibles avec des solutions exigeantes tout au long de la période d'utilisation prévue. Le polycarbonate standard peut être inadapté à une exposition prolongée aux solutions à base de lipides, car la fissuration par contrainte chimique peut affaiblir les joints et augmenter les risques de fuite sur 24 à 96 heures. En mars 2026, Elcam Medical a introduit les robinets d'arrêt SafeT fabriqués en copolyester Eastman Tritan et a rapporté une résistance de 96 heures à 10 composés agressifs, dont l'Intralipid, le Propofol, la Cyclosporine et le Phénytoïne Sodique, sans fuite. L'angiographie nécessite également des configurations haute pression testées pour l'injection de produit de contraste et évaluées au-dessus de 4 bars, soutenant la demande de produits spécialisés avec une compatibilité matérielle validée et des performances de pression.
Analyse de l'impact des freins*
| FREIN | IMPACT (~) % SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Risque d'infection et de contamination sanguine lié à l'accès ouvert aux robinets d'arrêt | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Coût et volatilité de l'approvisionnement en polymères de qualité médicale | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Défaillances de pression, de compatibilité et d'étanchéité spécifiques aux procédures | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Substitution par des connecteurs sans aiguille et des systèmes fermés intégrés | -0.4% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque d'infection et de contamination sanguine lié à l'accès ouvert aux robinets d'arrêt
Les conceptions de robinets d'arrêt à orifice ouvert restent une voie potentielle pour les micro-organismes d'entrer dans les lignes intraveineuses, notamment lors d'accès répétés dans les soins aux patients. Les recommandations des CDC identifient les robinets d'arrêt utilisés pour l'injection de médicaments et le prélèvement sanguin comme des portails d'entrée potentiels et recommandent de les boucher lorsqu'ils ne sont pas utilisés. Les recommandations 2025 de l'Organisation Mondiale de la Santé ont soutenu des pratiques de prévention multimodales, incluant une gestion soigneuse des embouts et un accès en système fermé pour les cathéters veineux centraux. Les infections sanguines peuvent prolonger les séjours en unité de soins intensifs, augmenter l'utilisation des antibiotiques et exposer les hôpitaux à un contrôle réglementaire.[2]Organisation Mondiale de la Santé, "Lignes directrices pour la prévention des infections sanguines et autres infections associées à l'utilisation de cathéters intravasculaires, Partie 2, Cathéters veineux centraux," Organisation Mondiale de la Santé, who.int. Cela crée une pression clinique et opérationnelle pour prévenir les complications évitables liées aux lignes. Ce problème soutient la demande de conceptions en système fermé tout en limitant le volume adressable pour les produits ouverts conventionnels.
Coût et volatilité de l'approvisionnement en polymères de qualité médicale
Les polymères de qualité médicale restent des intrants essentiels pour la production à fort volume de robinets d'arrêt intraveineux. Les variations de disponibilité des matériaux, des conditions de transport ou des prix peuvent affecter les marges des fournisseurs et les décisions d'achat des hôpitaux. Les fabricants opérant dans le cadre de contrats hospitaliers pluriannuels peuvent avoir du mal à répercuter les augmentations soudaines des coûts de résine ou de transport après que les conditions de prix et d'approvisionnement ont été établies. L'impact est le plus significatif pour les produits de base, qui ont une marge limitée pour les augmentations de prix et font face à une forte concurrence des fabricants sous contrat proposant des configurations comparables. Les exigences en matière de polymères spécialisés augmentent la complexité de l'approvisionnement, car des performances matérielles constantes sont essentielles pour la sécurité des produits, la documentation réglementaire et la confiance des clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les robinets d'arrêt à trois voies dominent l'utilisation clinique
Les robinets d'arrêt à trois voies ont capturé 51,45 % de la valeur mondiale en 2025 et devraient croître à un CAGR de 9,78 % jusqu'en 2031. Leur large compatibilité avec les ensembles d'administration intraveineuse, les lignes de surveillance hémodynamique et les systèmes d'administration d'anesthésie soutient leur utilisation dans les environnements de soins courants et de haute acuité. Le contrôle du flux dans trois directions permet aux cliniciens de perfuser, de prélever et de surveiller sans déconnecter les lignes, soutenant les flux de travail établis dans les unités de soins intensifs et les laboratoires de cathétérisme. Les protocoles cliniques, les kits de procédure et les formulaires hospitaliers intègrent couramment ce format, renforçant sa position sur le marché des robinets d'arrêt intraveineux.
En mars 2026, Elcam Medical a introduit le robinet d'arrêt E-Click à indication de cran à 45°, un dispositif à trois voies qui fournit une confirmation tactile à chaque position de flux. Le produit reflète les efforts des fournisseurs pour améliorer la sécurité des flux de travail dans les configurations de produits établies. Les robinets d'arrêt à deux voies servent les applications nécessitant un simple contrôle marche/arrêt, tandis que les dispositifs à quatre voies soutiennent la chirurgie cardiaque et les procédures d'anesthésie impliquant une administration simultanée de médicaments. Les collecteurs de robinets d'arrêt préassemblés gagnent en pertinence dans les laboratoires de cathétérisme en simplifiant la configuration et en réduisant l'assemblage de connexions stériles lors des procédures.


Par application : la cardiologie et la radiologie interventionnelles ancrent la demande
La cardiologie et la radiologie interventionnelles représentaient 46,88 % de la valeur par application en 2025. Les laboratoires de cathétérisme, les unités d'électrophysiologie et les salles d'angiographie utilisent des robinets d'arrêt individuels et des collecteurs pour l'injection de produit de contraste, la surveillance hémodynamique et la gestion des lignes de rinçage. Les achats s'alignent souvent sur les fournisseurs de cathéters et de fils-guides qui proposent également des composants procéduraux connexes. Cette structure limite la concurrence par les prix et augmente la valeur des portefeuilles de produits compatibles.
La thérapie par perfusion devrait croître à un CAGR de 9,44 % jusqu'en 2031, portée par l'expansion de la chimiothérapie ambulatoire, des programmes antimicrobiens et de la nutrition parentérale. Le prélèvement sanguin et la transfusion, la surveillance de la pression artérielle et l'accès veineux central continuent de fournir une demande hospitalière stable. L'anesthésie nécessite des robinets d'arrêt pour la perfusion de propofol et l'administration multi-agents, où la résistance aux lipides reste une spécification clé. Les applications néonatales, pédiatriques et oncologiques nécessitent un faible espace mort, un faible volume d'amorçage et des voies de fluides gérant des agents chimiquement exigeants.
Par utilisateur final : les hôpitaux restent la base d'achat principale
Les hôpitaux représentaient 69,65 % de la valeur par utilisateur final en 2025. Une utilisation élevée dans les services de soins intensifs, de cardiologie, de chirurgie et d'oncologie stimule la demande, que les hôpitaux gèrent souvent via des formulaires et des contrats d'organisations d'achats groupés aux États-Unis. Cette structure favorise les fournisseurs qui assurent un approvisionnement constant, une large couverture de produits et des performances cliniques documentées. Les comités d'analyse de la valeur hospitalière peuvent formellement examiner les nouveaux produits avant de les ajouter aux arrangements d'achat existants.
Les services de soins à domicile et les soins palliatifs font partie du groupe des autres utilisateurs finaux, où l'utilisation est généralement plus simple et axée sur les formats jetables à trois voies. Les centres de chirurgie ambulatoire devraient croître à un CAGR de 10,25 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide. À mesure que des procédures plus complexes se déplacent vers des environnements ambulatoires, la demande augmente pour une gestion fiable des fluides, un accès contrôlé et des kits spécifiques aux procédures. Le secteur des robinets d'arrêt intraveineux bénéficie lorsque les équipes cliniques utilisent des composants compatibles dans les environnements hospitaliers et ambulatoires avec des flux de travail standardisés.
Analyse géographique
L'Amérique du Nord détenait 39,34 % de la demande mondiale en 2025. Une infrastructure hospitalière mature, une utilisation élevée de la thérapie intraveineuse et un accent sur la prévention des infections sanguines associées aux cathéters veineux centraux ont soutenu sa position. Les recommandations des CDC ont continué à prioriser les pratiques réduisant la contamination lors de l'accès aux cathéters intravasculaires. Cet accent a soutenu la demande de conceptions simplifiant le bouchage, la désinfection et l'accès fermé dans les hôpitaux et les établissements de soins ambulatoires.
L'Europe est restée importante, soutenue par des réseaux hospitaliers établis et des systèmes d'approvisionnement structurés en Allemagne, au Royaume-Uni et en France. Le Règlement européen sur les dispositifs médicaux 2017/745 a influencé la documentation, la surveillance post-commercialisation et les exigences de traçabilité pour les dispositifs de classe IIa, y compris les robinets d'arrêt intraveineux. La réglementation a augmenté les coûts de conformité pour les petits fournisseurs et encouragé les partenariats pour la validation et le soutien réglementaire. Les grands fournisseurs ont tiré parti de larges portefeuilles, tandis que les petites entreprises ont démontré la qualité des produits, la traçabilité et l'adéquation clinique.
L'Asie-Pacifique devrait croître à un CAGR de 8,94 % jusqu'en 2031, portée par l'expansion hospitalière, une couverture d'assurance plus large et le traitement des maladies chroniques. IHH Healthcare's Fortis India avait prévu de presque doubler sa capacité à 10 000 lits d'ici 2030 et a déployé 7 milliards INR (74,1 millions USD) en 2026 pour ajouter 400 lits. Les marchés sensibles aux prix favorisaient la disponibilité des produits, le soutien à la distribution et les configurations standardisées. La demande au Moyen-Orient et en Afrique était liée aux investissements hospitaliers du GCC, tandis que le Brésil et l'Argentine ont façonné les achats en Amérique du Sud à travers les volumes de procédures, les conditions monétaires, les coûts d'importation et les capacités de distribution.

Paysage concurrentiel
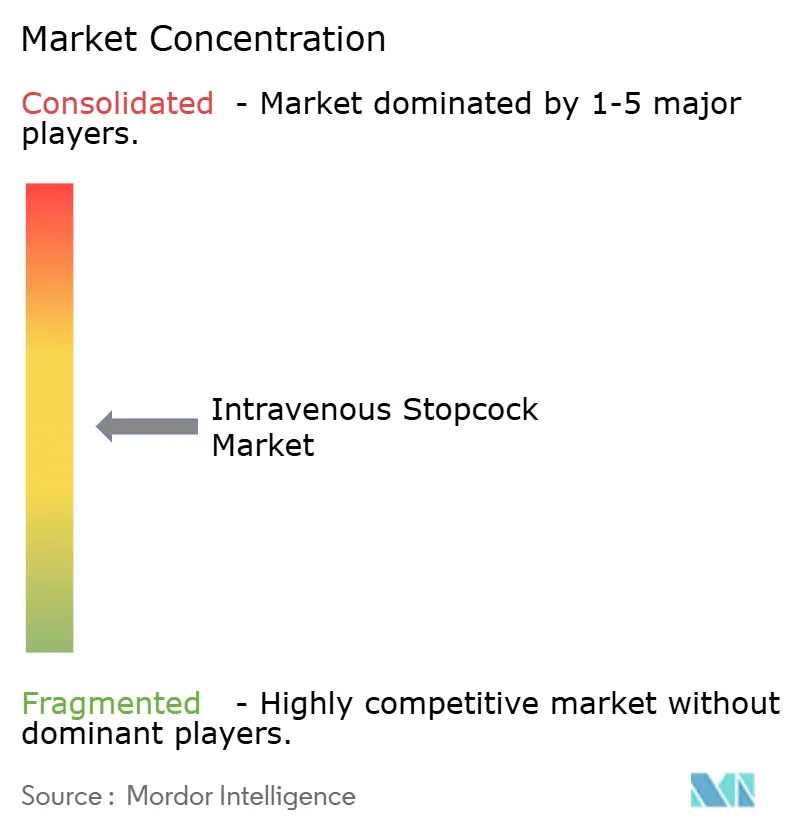
Le marché mondial des robinets d'arrêt intraveineux était modérément consolidé, BD, B. Braun, ICU Medical, Fresenius Kabi et Terumo entretenant des relations établies avec les hôpitaux et disposant de larges portefeuilles de thérapie intraveineuse et d'accès vasculaire. Leurs offres intégrées, comprenant des robinets d'arrêt, des ensembles d'administration, des connecteurs sans aiguille et des pompes à perfusion, simplifiaient les achats, la formation et le soutien aux produits. La concurrence s'étendait au-delà de la conception individuelle des produits à la qualité, la continuité de l'approvisionnement, la documentation clinique et les capacités de service. Les fournisseurs spécialisés sont restés compétitifs en répondant aux exigences de compatibilité des matériaux, de conception des collecteurs et de flux de travail clinique.
En avril 2026, BD a lancé commercialement le système d'insertion CentroVena One, un dispositif d'insertion de cathéter veineux central tout-en-un en système fermé accepté dans le programme FDA Safer Technologies. BD a déclaré que le système combinait le fil-guide, l'aiguille, la seringue et le cathéter en une seule conception et réduisait les étapes procédurales de 30 %. En juin 2026, BD a reçu un contrat de technologie innovante Vizient pour le même système. Elcam Medical a fourni des composants via sa plateforme modulaire de robinets d'arrêt fermés et ses conceptions de collecteurs Snap & Click, soulignant l'importance de la conception en système fermé, de l'efficacité des flux de travail et de l'approvisionnement OEM.
Les fabricants asiatiques, dont Poly Medicure, Nipro, Jiangsu Shenli et Shanghai Kindly, étaient en concurrence dans les segments de prix intermédiaires et économiques en Asie-Pacifique, au Moyen-Orient et en Afrique, et dans certaines parties de l'Amérique du Sud. Leur présence a intensifié la concurrence par les prix, où les équipes d'achat privilégiaient le volume et la disponibilité. La perfusion en oncologie, les soins néonatals et les procédures interventionnelles haute pression ont créé des opportunités de différenciation grâce à l'espace mort, aux matériaux sans DEHP, à la compatibilité chimique et aux performances validées. Les grands fournisseurs mondiaux ont dirigé les relations d'achat complexes, tandis que les fabricants régionaux ont répondu aux exigences locales en matière de prix, de disponibilité et de configurations de produits.
Leaders du secteur des robinets d'arrêt intraveineux
Becton, Dickinson and Company
B. Braun Melsungen AG
ICU Medical, Inc.
Terumo Corporation
Fresenius Kabi AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : BD a reçu un contrat de technologie innovante de Vizient pour le système d'insertion BD CentroVena One, soutenant l'expansion des solutions d'accès IV intégrées dans les systèmes de santé américains.
- Avril 2026 : BD a lancé le système d'insertion CentroVena One, un dispositif d'insertion de cathéter veineux central tout-en-un qui a réduit les étapes procédurales de 30 % et le temps de procédure jusqu'à 50 % dans des études de simulation.
- Mars 2026 : Elcam Medical a introduit le collecteur Snap & Click sans adhésif et le robinet d'arrêt E-Click à indication de cran à 45° pour les applications de thérapie IV, d'angioplastie, d'anesthésie et de surveillance des patients.


Portée du rapport mondial sur le marché des robinets d'arrêt intraveineux
Selon la portée du rapport, un robinet d'arrêt intraveineux (IV), également connu sous le nom de robinet d'arrêt multivoie, est une vanne médicale spécialisée connectée à une ligne intraveineuse qui contrôle, dirige, régule ou arrête le flux de plusieurs fluides, médicaments ou produits sanguins dans le système vasculaire d'un patient.
Le marché des robinets d'arrêt intraveineux est segmenté par type de produit, application, utilisateur final et géographie. Par type de produit, le marché comprend les robinets d'arrêt à deux voies, les robinets d'arrêt à trois voies, les robinets d'arrêt à quatre voies et les collecteurs de robinets d'arrêt. Par application, le marché est segmenté en thérapie par perfusion, prélèvement sanguin et transfusion, surveillance de la pression artérielle, accès veineux central, accès intraveineux périphérique, cardiologie et radiologie interventionnelles, anesthésiologie, oncologie et administration de chimiothérapie, soins néonatals et pédiatriques, et drainage pleural et autres procédures de gestion des fluides. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, cliniques spécialisées et autres. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
| Robinets d'arrêt à deux voies |
| Robinets d'arrêt à trois voies |
| Robinets d'arrêt à quatre voies |
| Collecteurs de robinets d'arrêt |
| Thérapie par perfusion |
| Prélèvement sanguin et transfusion |
| Surveillance de la pression artérielle |
| Accès veineux central |
| Accès intraveineux périphérique |
| Cardiologie et radiologie interventionnelles |
| Anesthésiologie |
| Oncologie et administration de chimiothérapie |
| Soins néonatals et pédiatriques |
| Drainage pleural et autres procédures de gestion des fluides |
| Hôpitaux |
| Centres de chirurgie ambulatoire |
| Cliniques spécialisées |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Robinets d'arrêt à deux voies | |
| Robinets d'arrêt à trois voies | ||
| Robinets d'arrêt à quatre voies | ||
| Collecteurs de robinets d'arrêt | ||
| Par application | Thérapie par perfusion | |
| Prélèvement sanguin et transfusion | ||
| Surveillance de la pression artérielle | ||
| Accès veineux central | ||
| Accès intraveineux périphérique | ||
| Cardiologie et radiologie interventionnelles | ||
| Anesthésiologie | ||
| Oncologie et administration de chimiothérapie | ||
| Soins néonatals et pédiatriques | ||
| Drainage pleural et autres procédures de gestion des fluides | ||
| Par utilisateur final | Hôpitaux | |
| Centres de chirurgie ambulatoire | ||
| Cliniques spécialisées | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les robinets d'arrêt intraveineux ?
Le marché des robinets d'arrêt intraveineux devrait croître à un CAGR de 8,85 % de 2026 à 2031 et atteindre 2,06 milliards USD.
Quelle configuration de produit domine la demande ?
Les robinets d'arrêt à trois voies détenaient 51,45 % de la valeur en 2025 et devraient croître à un CAGR de 9,78 % jusqu'en 2031. Ce format prend en charge la perfusion, le prélèvement et la surveillance sans déconnecter une ligne établie.
Pourquoi les conceptions fermées et sans aiguille sont-elles importantes ?
Les recommandations des CDC et de l'Organisation Mondiale de la Santé identifient la gestion de l'accès aux cathéters et des embouts comme des mesures importantes pour limiter le risque de contamination. Le marché des robinets d'arrêt intraveineux répond avec des conceptions qui facilitent le bouchage, l'accès protégé et les procédures courantes de contrôle des infections.
Quelle application clinique utilise le plus de robinets d'arrêt ?
La cardiologie et la radiologie interventionnelles représentaient 46,88 % de la valeur par application en 2025, car les procédures nécessitent plusieurs points d'accès et de surveillance.
Quel utilisateur final connaît la croissance la plus rapide ?
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 10,25 % jusqu'en 2031, à mesure que davantage de procédures se déplacent vers des environnements ambulatoires. Le marché des robinets d'arrêt intraveineux sert ce contexte avec des composants qui soutiennent une configuration standardisée et un accès contrôlé aux fluides.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,94 % jusqu'en 2031, soutenue par l'expansion hospitalière et un besoin accru de capacité de perfusion et de soins intensifs.
Dernière mise à jour de la page le:



