
静脈内ストップコック市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.35 十億米ドル |
| 市場規模 (2031) | 2.06 十億米ドル |
| Growth Rate (2026 - 2031) | 8.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる静脈内ストップコック市場分析
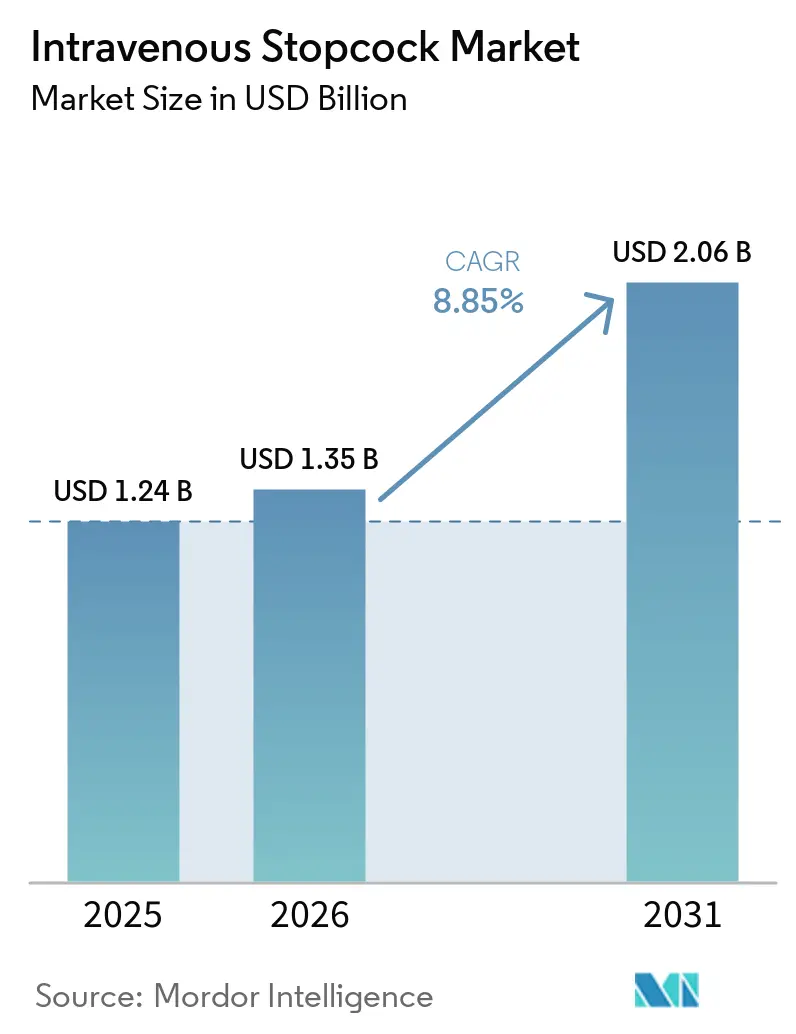
静脈内ストップコック市場規模は2025年に1.24 ビリオン 米ドルと評価され、2026年の1.35 ビリオン 米ドルから2031年には2.06 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは8.85%です。
静脈内療法の件数増加が需要を支えており、病院は入院、外来、処置ベースのケアにわたって非経口治療を通じてより多くの慢性疾患を管理しており、臨床医は管理されたラインを通じて輸液および薬剤を投与する必要があります。集中治療の収容能力およびインターベンショナル処置の活動も、複数の流体経路への制御されたアクセス、一貫した製品性能、および各接続の取り扱いに関する明確な手順に依存する複雑なケア環境全体でこれらのコンポーネントの使用を支えています。感染予防の要件が購買決定を変えつつあります。これは、複数のチームが同じラインにアクセスする可能性がある場合に特に、ラインアクセス設計が汚染リスク、スタッフの取り扱い、および確立された臨床手順の一貫性にどのように影響するかを病院がますます評価しているためです。
主要レポートのポイント
- 製品タイプ別では、三方向ストップコックが2025年の静脈内ストップコック市場シェアの51.45%を占め、同セグメントは2031年にかけて9.78%のCAGRで成長すると予測されています。
- 用途別では、インターベンショナル心臓病学および放射線学が2025年の静脈内ストップコック市場規模の46.88%を占め、輸液療法は2031年にかけて9.44%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2025年の需要の69.65%を占め、外来手術センターは2031年にかけて10.25%のCAGRで成長すると予測されています。
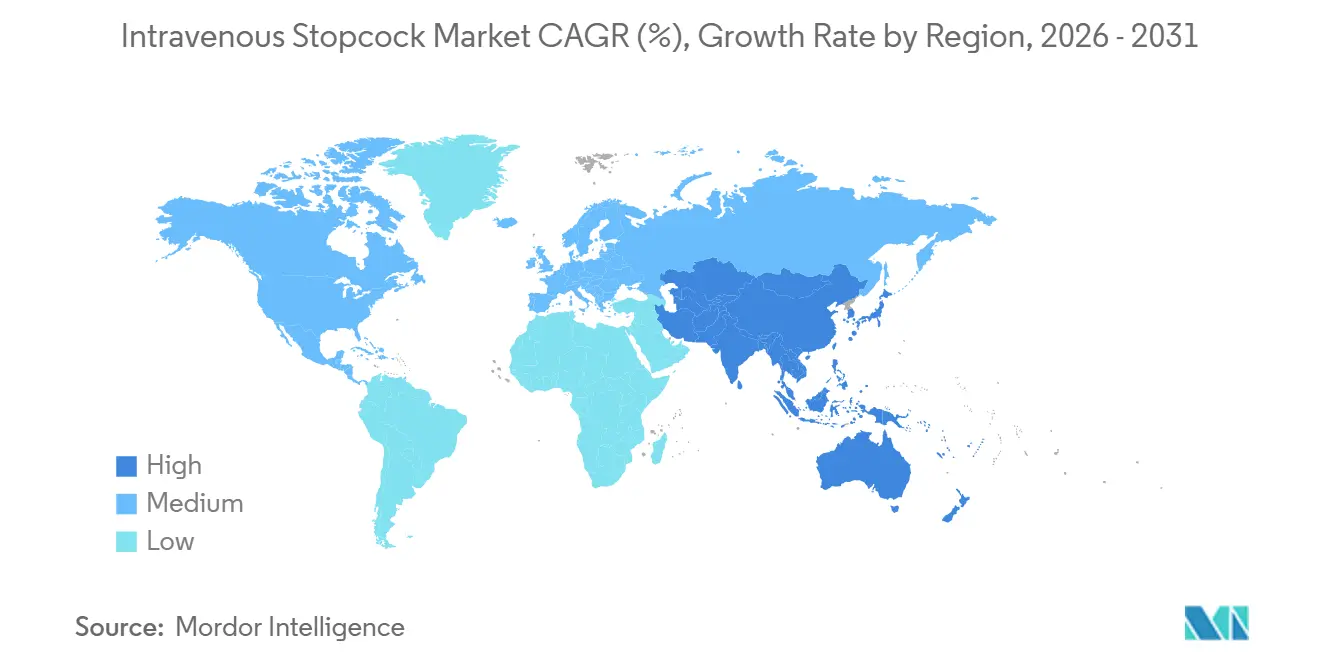
- 地域別では、北米が2025年の世界需要の39.34%を占め、アジア太平洋地域は2031年にかけて8.94%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の静脈内ストップコック市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 静脈内療法および輸液処置件数の増加 | +2.2% | 世界 | 短期(2年以内) |
| 集中治療およびインターベンショナル処置の拡大 | +1.9% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 閉鎖型およびニードルフリーストップコック設計の採用 | +1.5% | 北米、欧州 | 中期(2~4年) |
| 脂質耐性および高圧流体経路コンポーネントへの需要 | +1.0% | 世界 | 長期(4年以上) |
| 新興国病院におけるストップコック構成の標準化 | +0.8% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| ストップックのスマート輸液・モニタリングシステムとの統合の増加 | +0.6% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
静脈内療法および輸液処置件数の増加
輸液療法は急性期ケア環境において高件数の活動であり続けており、糖尿病、腎疾患、がん、感染症はしばしば繰り返しのケアエピソードにわたって非経口治療を必要としました。各静脈内ラインは、複数の薬剤投与、採血、輸液管理、および治療変更を管理するために一つ以上のストップコックを必要としました。需要は病院入院数、輸液スイート収容能力、治療の複雑さ、および患者一人当たりのケアの強度と連動し続けました。外来腫瘍学および抗菌輸液プログラムの成長も、病院および外来環境全体で信頼性の高い標準化されたラインアクセスソリューションへの需要を増加させました。
集中治療およびインターベンショナル処置の拡大
心臓カテーテル検査室、ハイブリッド手術室、およびインターベンショナル放射線科ユニットは、処置中に複数の流体経路を管理するためにストップコックおよびマニホールドアセンブリを広範に使用しました。これらの環境では、厳密に管理された処置ウィンドウ内での造影剤投与、圧力モニタリング、フラッシング、および薬剤投与のためのアクセスポイントが必要でした。プロバイダーはしばしば処置キットまたはマニホールドアセンブリの一部としてストップコックを購入し、互換性のあるコンポーネント、一貫した仕様、および信頼性の高い供給を提供するメーカーを好みました。心臓カテーテル検査能力の拡大は、マルチポートアクセス、検証済み圧力性能、および標準化された処置セットアップへの継続的な需要を支えました。
閉鎖型およびニードルフリーストップコック設計の採用
開放型アクセスポイントは薬剤注射および採血時に汚染リスクをもたらし、患者安全のために適切な取り扱いが不可欠です。CDCは、カテーテル関連血流感染を減少させる場合に開放型システムよりも閉鎖型カテーテルアクセスシステムを推奨し、未使用のストップコックにキャップをするよう臨床医に助言しています。国際感染症学会は、ハブおよびコネクタ管理を中心静脈カテーテル関連血流感染予防のためのエビデンスに基づく実践として特定しています。2025年の研究では、固体表面ニードルフリーコネクタを使用している病院における中心静脈ライン1,000日当たりのCLABSI率が1.32であったのに対し、非固体表面デバイスでは2.95であったと報告されました。これらの設計は感染管理コンプライアンスを支援し、取り扱いを簡素化し、日常ケア中のライン露出を低減します。[1]Buetti N, et al.,「中心静脈カテーテル関連血流感染の予防、国際感染症学会のポジションペーパー、2024年更新」、国際感染症ジャーナル、doi.org.
脂質耐性および高圧流体経路コンポーネントへの需要
完全静脈栄養、プロポフォール鎮静、および特定の化学療法レジメンは、意図された使用期間を通じて要求の厳しい溶液と適合性を維持する流体経路を必要とします。標準的なポリカーボネートは脂質系溶液への長時間暴露には適さない場合があり、化学的応力亀裂がシールを弱め、24時間から96時間にわたって漏れリスクを増加させる可能性があります。2026年3月、Elcam MedicalはEastman Tritanコポリエステルで製造されたSafeTストップコックを発表し、Intralipid、Propofol、Cyclosporine、Phenytoin Sodiumを含む10種類の攻撃的な化合物に対する96時間の耐性を漏れなしで報告しました。血管造影も造影剤注射のためにテストされ4バール以上の定格を持つ高圧構成を必要とし、検証済みの材料適合性と圧力性能を持つ特殊製品への需要を支えています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 開放型ストップコックアクセスによる感染および血流汚染リスク | -1.0% | 世界 | 短期(2年以内) |
| 医療グレードポリマーのコストおよび供給の変動性 | -0.7% | 世界 | 中期(2~4年) |
| 処置固有の圧力、適合性、および漏れの不具合 | -0.5% | 世界 | 中期(2~4年) |
| ニードルフリーコネクタおよび統合閉鎖システムによる代替 | -0.4% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
開放型ストップコックアクセスによる感染および血流汚染リスク
開放ポート型ストップコック設計は、特に患者ケアにおける繰り返しのアクセス時に、微生物が静脈内ラインに侵入する潜在的な経路であり続けています。CDCのガイダンスは、薬剤注射および採血に使用されるストップコックを潜在的な侵入口として特定し、使用していない場合はキャップをするよう推奨しています。世界保健機関の2025年ガイダンスは、中心静脈カテーテルのハブ管理および閉鎖システムアクセスを含む多面的な予防実践を支持しました。血流感染は集中治療室の在院日数を延長し、抗生物質使用を増加させ、病院を規制当局の監視にさらす可能性があります。[2]世界保健機関、「血管内カテーテルの使用に関連する血流感染およびその他の感染の予防に関するガイドライン、第2部、中心静脈カテーテル」、世界保健機関、who.int. これにより、回避可能なライン関連合併症を防ぐための臨床的および運用上の圧力が生じます。この問題は閉鎖システム設計への需要を支える一方で、従来の開放型製品の対応可能な市場規模を制限しています。
医療グレードポリマーのコストおよび供給の変動性
医療グレードポリマーは高量生産の静脈内ストップコック製造に不可欠な投入材料であり続けています。材料の入手可能性、輸送条件、または価格の変化は、サプライヤーのマージンおよび病院の購買決定に影響を与える可能性があります。複数年の病院契約のもとで事業を行うメーカーは、価格および供給条件が確立された後に樹脂または輸送コストの急激な増加を回収することに苦労する場合があります。この影響は、価格引き上げの余地が限られており、同等の構成を提供する契約メーカーとの激しい競争に直面している基本製品において最も顕著です。特殊なポリマー要件は調達の複雑さを増加させます。これは、一貫した材料性能が製品安全性、規制文書、および顧客信頼にとって重要であるためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:三方向ストップコックが臨床使用をリード
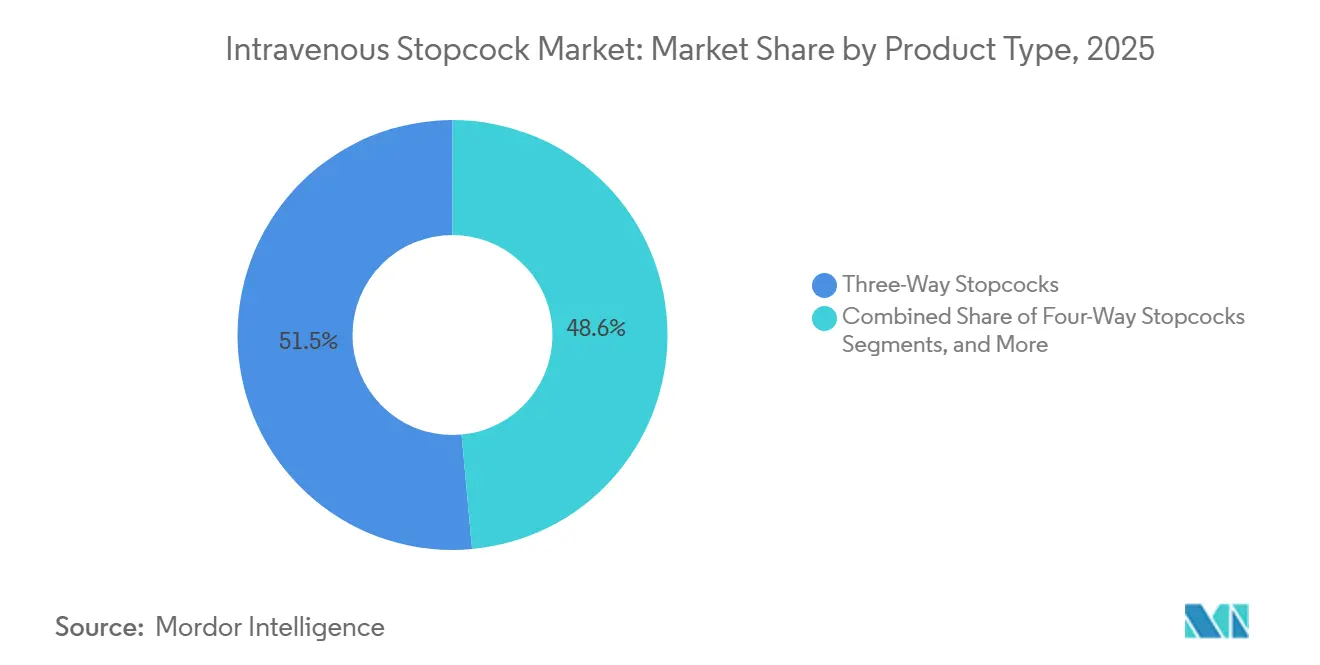
三方向ストップコックは2025年の世界価値の51.45%を占め、2031にかけて9.78%のCAGRで成長すると予測されています。静脈内投与セット、血行動態モニタリングライン、および麻酔投与システムとの幅広い互換性が、日常的および高度急性期ケア環境全体での使用を支えています。三方向流量制御により、臨床医はラインを切断することなく輸液、採取、およびモニタリングを行うことができ、集中治療室および心臓カテーテル検査室における確立されたワークフローを支援します。臨床プロトコル、処置キット、および病院処方集はこの形式を一般的に組み込んでおり、静脈内ストップコック市場におけるその地位を強化しています。
2026年3月、Elcam MedicalはE-Click 45°デテントインジケーションストップコックを発表しました。これは各流量位置で触覚的な確認を提供する三方向デバイスです。この製品は、確立された製品構成内でワークフロー安全性を向上させるサプライヤーの取り組みを反映しています。二方向ストップコックは単純なオン・オフ制御を必要とする用途に使用され、四方向デバイスは同時薬剤投与を伴う心臓外科および麻酔処置を支援します。事前組み立て済みストップコックマニホールドは、処置中の無菌接続アセンブリを簡素化することで心臓カテーテル検査室での関連性を高めています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です


用途別:インターベンショナル心臓病学および放射線学が需要を牽引
インターベンショナル心臓病学および放射線学は2025年の用途別価値の46.88%を占めました。心臓カテーテル検査室、電気生理学スイート、および血管造影室は、造影剤投与、血行動態モニタリング、およびフラッシュライン管理のために個別のストップコックおよびマニホールドアセンブリを使用しています。調達は関連する処置コンポーネントも提供するカテーテルおよびガイドワイヤーサプライヤーと連携することが多いです。この構造は価格ベースの競争を制限し、互換性のある製品ポートフォリオの価値を高めます。
輸液療法は、外来化学療法、抗菌プログラム、および完全静脈栄養の拡大に牽引され、2031年にかけて9.44%のCAGRで成長すると予測されています。採血および輸血、動脈圧モニタリング、および中心静脈アクセスは安定した入院患者需要を提供し続けています。麻酔は脂質耐性が主要な仕様であるプロポフォール輸液および多剤投与のためのストップコックを必要とします。新生児、小児、および腫瘍学の用途は、化学的に要求の厳しい薬剤を管理する流体経路において低デッドスペース、低プライミング容量を必要とします。
エンドユーザー別:病院が中核的な購買基盤であり続ける
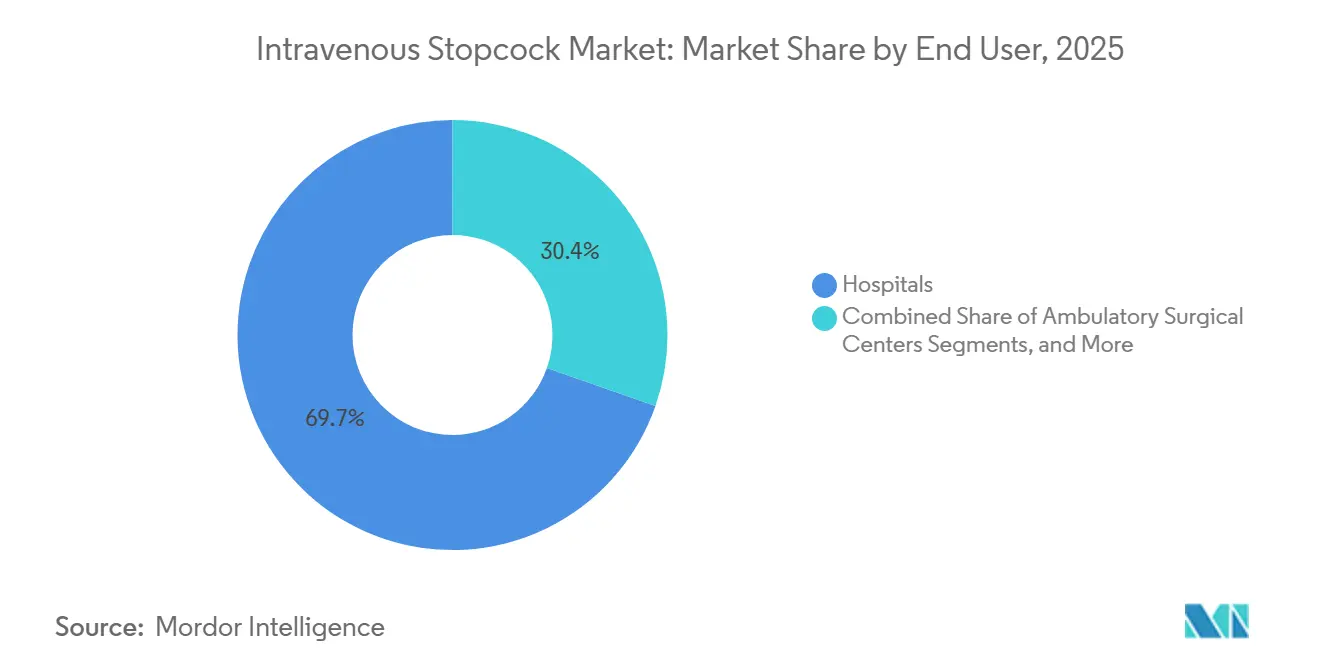
病院は2025年のエンドユーザー価値の69.65%を占めました。集中治療、心臓病学、外科、および腫瘍学部門全体での高い利用率が需要を牽引しており、病院は米国において処方集およびグループ購買組織契約を通じてこれを管理することが多いです。この構造は、一貫した供給、幅広い製品カバレッジ、および文書化された臨床性能を提供するサプライヤーを優遇します。病院の価値分析委員会は、既存の購買取り決めに追加する前に新製品を正式に審査する場合があります。
在宅医療およびホスピスサービスはその他のエンドユーザーグループに含まれており、使用は一般的により単純で使い捨て三方向形式に焦点を当てています。外来手術センターは2031年にかけて10.25%のCAGRで成長すると予測されており、最も成長の速いエンドユーザーグループとなっています。より複雑な処置が外来環境に移行するにつれて、信頼性の高い輸液管理、制御されたアクセス、および処置固有のキットへの需要が増加しています。静脈内ストップコック産業は、臨床チームが標準化されたワークフローで病院および外来環境全体で互換性のあるコンポーネントを使用する場合に恩恵を受けます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米は2025年の世界需要の39.34%を占めました。成熟した病院インフラ、高い静脈内療法利用率、およびCLABSI予防への注力がその地位を支えました。CDCのガイダンスは、血管内カテーテルアクセス時の汚染を低減する実践を引き続き優先しました。この注力は、病院および外来ケア環境全体でキャッピング、消毒、および閉鎖アクセスを簡素化する設計への需要を支えました。
欧州は、ドイツ、英国、およびフランスにおける確立された病院ネットワークおよび構造化された調達システムに支えられ、引き続き重要な地位を占めました。EU MDR 2017/745は、静脈内ストップコックを含むクラスIIaデバイスの文書化、市販後サーベイランス、およびトレーサビリティ要件に影響を与えました。この規制は小規模サプライヤーのコンプライアンスコストを増加させ、検証および規制支援のためのパートナーシップを促進しました。大規模サプライヤーは幅広いポートフォリオを活用し、小規模企業は製品品質、トレーサビリティ、および臨床適合性を実証しました。
アジア太平洋地域は、病院の拡大、より広い保険適用範囲、および慢性疾患治療に牽引され、2031年にかけて8.94%のCAGRで成長すると予測されています。IHH HealthcareのFortis Indiaは2030年までに収容能力をほぼ倍増させて10,000床にする計画を立てており、400床を追加するために2026年に70 ビリオン インドルピー(7,410万 米ドル)を投入しました。価格に敏感な市場は製品の入手可能性、流通サポート、および標準化された構成を優先しました。中東およびアフリカの需要はGCC病院投資と連動しており、ブラジルおよびアルゼンチンは処置件数、通貨状況、輸入コスト、および流通能力を通じて南米の調達を形成しました。

競合環境
世界の静脈内ストップコック市場は中程度に集約されており、BD、B. Braun、ICU Medical、Fresenius Kabi、およびTerumoが確立された病院との関係と幅広い静脈内療法および血管アクセスポートフォリオを保有していました。ストップコック、投与セット、ニードルフリーコネクタ、および輸液ポンプを含む統合されたオファリングは、調達、トレーニング、および製品サポートを簡素化しました。競争は個々の製品設計を超えて、品質、供給の継続性、臨床文書、およびサービス能力にまで及びました。特殊サプライヤーは材料適合性、マニホールド設計、および臨床ワークフローの要件に対応することで競争力を維持しました。
2026年4月、BDはCentroVena One挿入システムを商業的に発売しました。これはFDA安全技術プログラムに採択されたオールインワン閉鎖型中心静脈カテーテル挿入デバイスです。BDは、このシステムがガイドワイヤー、針、シリンジ、およびカテーテルを単一の設計に組み合わせ、処置ステップを30%削減したと述べました。2026年6月、BDは同システムに対してVizientイノベーティブテクノロジー契約を受領しました。Elcam Medicalはモジュール式閉鎖ストップコックプラットフォームおよびSnap & Clickマニホールド設計を通じてコンポーネントを供給し、閉鎖システム設計、ワークフロー効率、およびOEM供給の重要性を強調しました。
Poly Medicure、Nipro、Jiangsu Shenli、およびShanghai Kindlyを含むアジアのメーカーは、アジア太平洋、中東・アフリカ、および南米の一部において中価格帯およびバリュー層で競争しました。彼らの存在は、調達チームが量と入手可能性を優先する価格競争を激化させました。腫瘍学輸液、新生児ケア、および高圧インターベンショナル処置は、デッドスペース、DEHP不使用材料、化学的適合性、および検証済み性能を通じて差別化の機会を生み出しました。大規模グローバルサプライヤーが複雑な調達関係をリードし、地域メーカーは価格、入手可能性、および製品構成に関する地域の要件に対応しました。
静脈内ストップコック産業リーダー
Becton, Dickinson and Company
B. Braun Melsungen AG
ICU Medical, Inc.
Terumo Corporation
Fresenius Kabi AG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:BDはVizientよりBD CentroVena One挿入システムに対するイノベーティブテクノロジー契約を受領し、米国の医療システム全体での統合IV(静脈内)アクセスソリューションの拡大を支援しました。
- 2026年4月:BDはCentroVena One挿入システムを発売しました。これはシミュレーション研究において処置ステップを30%、処置時間を最大50%削減したオールインワン中心静脈カテーテル挿入デバイスです。
- 2026年3月:Elcam MedicalはIV療法、血管形成術、麻酔、および患者モニタリング用途向けにSnap & Click接着剤不使用マニホールドおよびE-Click 45°デテントインジケーションストップコックを発表しました。


世界の静脈内ストップコック市場レポートの範囲
レポートの範囲によると、静脈内(IV)ストップコックは、マルチウェイストップコックとも呼ばれ、患者の血管系への複数の輸液、薬剤、または血液製剤の流れを制御、誘導、調節、または停止する静脈内ラインに接続された特殊な医療用バルブです。
静脈内ストップコック市場は、製品タイプ、用途、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場は二方向ストップコック、三方向ストップコック、四方向ストップコック、およびストップコックマニホールドを含みます。用途別では、市場は輸液療法、採血および輸血、動脈圧モニタリング、中心静脈アクセス、末梢静脈内アクセス、インターベンショナル心臓病学および放射線学、麻酔科学、腫瘍学および化学療法投与、新生児および小児ケア、ならびに胸膜ドレナージおよびその他の輸液管理処置にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、専門クリニックおよびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
| 二方向ストップコック |
| 三方向ストップコック |
| 四方向ストップコック |
| ストップコックマニホールド |
| 輸液療法 |
| 採血および輸血 |
| 動脈圧モニタリング |
| 中心静脈アクセス |
| 末梢静脈内アクセス |
| インターベンショナル心臓病学および放射線学 |
| 麻酔科学 |
| 腫瘍学および化学療法投与 |
| 新生児および小児ケア |
| 胸膜ドレナージおよびその他の輸液管理処置 |
| 病院 |
| 外来手術センター |
| 専門クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 二方向ストップコック | |
| 三方向ストップコック | ||
| 四方向ストップコック | ||
| ストップコックマニホールド | ||
| 用途別 | 輸液療法 | |
| 採血および輸血 | ||
| 動脈圧モニタリング | ||
| 中心静脈アクセス | ||
| 末梢静脈内アクセス | ||
| インターベンショナル心臓病学および放射線学 | ||
| 麻酔科学 | ||
| 腫瘍学および化学療法投与 | ||
| 新生児および小児ケア | ||
| 胸膜ドレナージおよびその他の輸液管理処置 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
静脈内ストップコックの予測成長率はどのくらいですか?
静脈内ストップコック市場は2026年から2031年にかけてCAGR 8.85%で成長し、2.06 ビリオン 米ドルに達すると予測されています。
どの製品構成が需要をリードしていますか?
三方向ストップコックは2025年の価値の51.45%を占め、2031年にかけて9.78%のCAGRで成長すると予測されています。この形式は確立されたラインを切断することなく輸液、採取、およびモニタリングを支援します。
閉鎖型およびニードルフリー設計が重要な理由は何ですか?
CDCおよび世界保健機関のガイダンスは、カテーテルアクセスおよびハブ管理を汚染リスクを制限するための重要な対策として特定しています。静脈内ストップコック市場は、キャッピング、保護されたアクセス、および日常的な感染管理手順を支援する設計で対応しています。
どの臨床用途が最も多くのストップコックを使用しますか?
インターベンショナル心臓病学および放射線学は、処置が複数のアクセスおよびモニタリングポイントを必要とするため、2025年の用途別価値の46.88%を占めました。
最も成長の速いエンドユーザーはどこですか?
外来手術センターは、より多くの処置が外来環境に移行するにつれて、2031年にかけて10.25%のCAGRで成長すると予測されています。静脈内ストップコック市場は、標準化されたセットアップおよび制御された輸液アクセスを支援するコンポーネントでこの環境に対応しています。
最も成長の速い地域はどこですか?
アジア太平洋地域は、病院の拡大および輸液・集中治療能力へのより大きなニーズに支えられ、2031年にかけて8.94%のCAGRで拡大すると予測されています。
最終更新日:



