
Tamanho e Participação do Mercado de Dispositivos Intraósseos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 583.99 Milhões de dólares |
| Tamanho do Mercado (2032) | 785.57 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Intraósseos por Mordor Intelligence
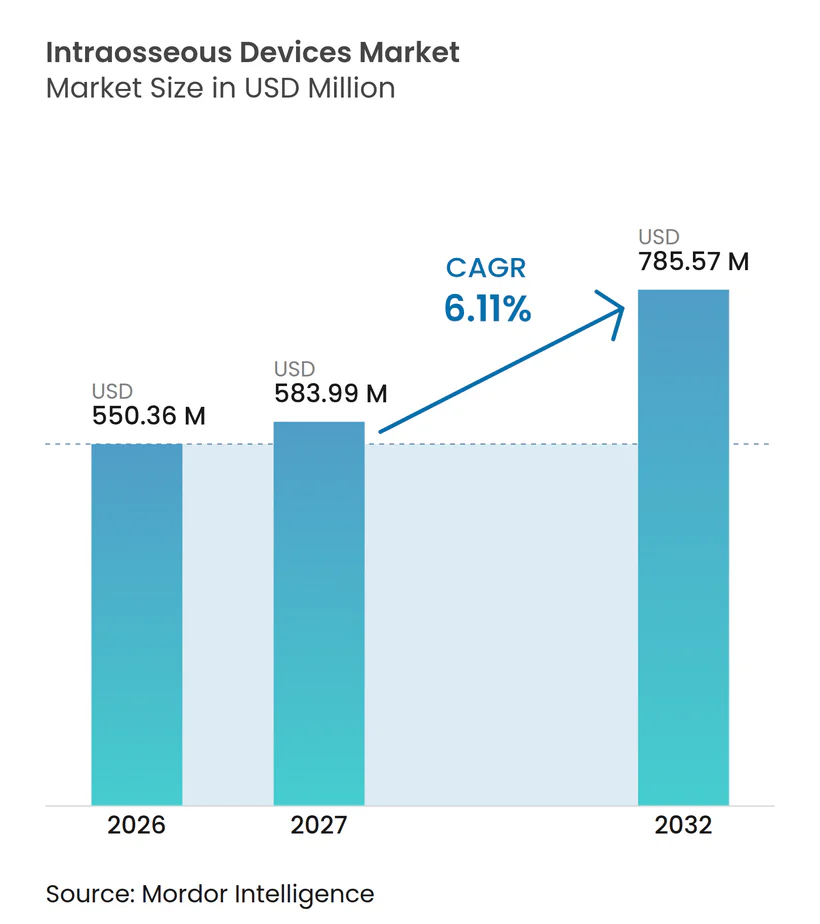
O tamanho do Mercado de Dispositivos Intraósseos foi avaliado em 550,36 milhões de USD em 2026 e estima-se que cresça de 583,99 milhões de USD em 2027 para atingir 785,57 milhões de USD até 2032, a um CAGR de 6,11% durante o período de previsão (2027-2032).
O Mercado de Dispositivos Intraósseos atende situações de atendimento de urgência em que o acesso intravenoso periférico é difícil ou malsucedido, incluindo parada cardíaca, trauma, sepse e choque hemorrágico. O acesso à medula óssea pode fornecer uma via confiável quando o colapso venoso, a anatomia pediátrica ou as condições de triagem limitam a canulação intravenosa. Uma revisão de ensaio randomizado de 2025 relatou uma taxa de sucesso de acesso vascular na primeira tentativa de 92,30% para o acesso intraósseo e de 62,30% para o acesso intravenoso em parada cardíaca extra-hospitalar. O Mercado de Dispositivos Intraósseos é moldado pela expansão dos serviços médicos de emergência, protocolos clínicos padronizados e pela demanda por equipamentos prontos para uso sob pressão. Os fornecedores estão ampliando seus portfólios de produtos por meio de sistemas motorizados, dispositivos automáticos, conjuntos manuais, consumíveis compatíveis e suporte estruturado de treinamento.
Principais Conclusões do Relatório
- Por tipo de produto, os dispositivos assistidos por perfurador motorizado detinham uma participação de 41,80% em 2026, enquanto os dispositivos intraósseos automáticos registraram o maior CAGR projetado de 7,60% até 2032.
- Por via de administração, a tíbia proximal representou uma participação de 45,20% em 2026, enquanto o úmero proximal registrou o maior CAGR projetado de 6,90% até 2032.
- Por tipo de paciente, os adultos detinham uma participação de 68,40% em 2026, enquanto os pacientes geriátricos registraram o maior CAGR projetado de 6,80% até 2032.
- Por usuário final, os hospitais detinham uma participação de 71,50% em 2026, enquanto os Serviços Médicos de Emergência registraram o maior CAGR projetado de 7,40% até 2032.
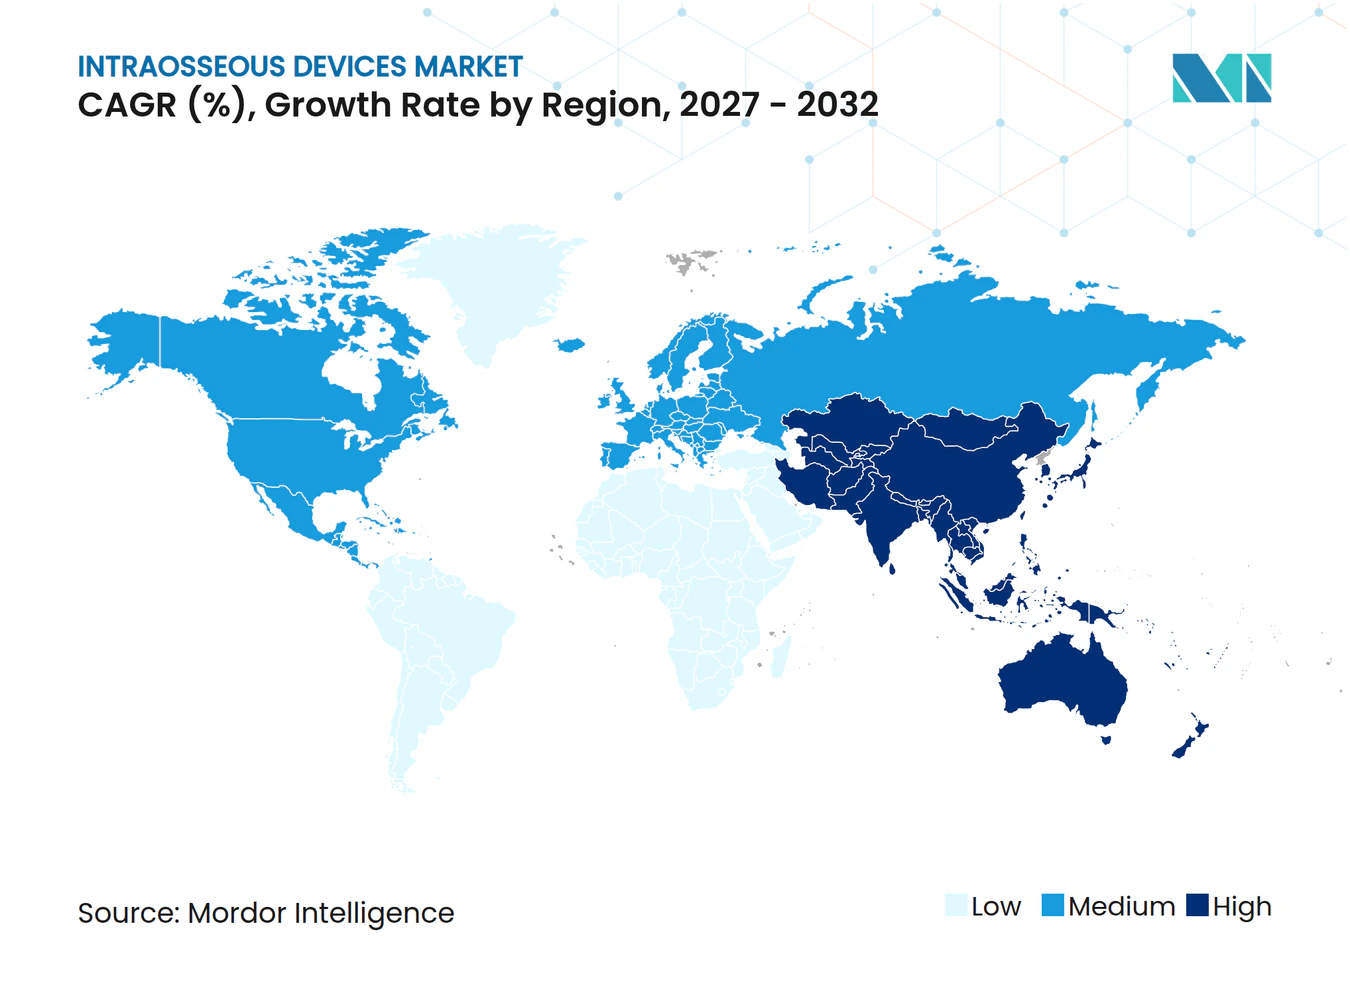
- Por geografia, a América do Norte representou uma participação de 39,60% em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 8,20% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Casos de Parada Cardíaca, Trauma, Choque e Sepse | +1.5% | Global, com impacto concentrado na América do Norte, Europa e APAC urbana | Curto prazo (≤ 2 anos) |
| Expansão dos Serviços Médicos de Emergência Pré-Hospitalares | +1.2% | Núcleo APAC, com extensão para Oriente Médio e África e América do Sul | Médio prazo (2–4 anos) |
| Padronização de Protocolos de Emergência e Endossos de Diretrizes | +1.0% | América do Norte e UE; adoção secundária na Coreia do Sul e no Japão | Curto prazo (≤ 2 anos) |
| Adoção de Sistemas Intraósseos Motorizados e Automáticos | +1.1% | América do Norte e UE; crescimento na China e no GCC | Médio prazo (2–4 anos) |
| Estocagem Médica para Fins Táticos, de Desastres e de Vítimas em Massa | +0.6% | Nações alinhadas à OTAN, GCC, Israel | Longo prazo (≥ 4 anos) |
| Seleção de Agulhas por Local Específico e Integração ao Fluxo de Trabalho | +0.5% | Global, com maior incidência em hospitais e centros de trauma de Nível I | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Casos de Parada Cardíaca, Trauma, Choque, Sepse e Padronização de Protocolos
Os casos de emergência fornecem uma fonte estável de demanda para o Mercado de Dispositivos Intraósseos. Parada cardíaca, trauma, sepse e choque hemorrágico exigem acesso vascular rápido quando os clínicos não conseguem estabelecer uma linha intravenosa periférica. A Associação Americana do Coração posicionou o acesso intravenoso em primeiro lugar na parada cardíaca em adultos, com o acesso intraósseo recomendado quando 2 tentativas intravenosas falham. O Conselho Europeu de Ressuscitação adotou orientações comparáveis em 2025, o que apoia requisitos consistentes de estoque e competência em ambientes de emergência. O Mercado de Dispositivos Intraósseos, portanto, se beneficia de um papel clínico claro, mesmo onde a via não é a primeira opção para parada cardíaca em adultos. As vias pediátricas e de trauma mantêm um suporte mais amplo para o acesso intraósseo, ajudando hospitais e serviços médicos de emergência a manter dispositivos para variados cenários clínicos.[1]
Expansão dos Serviços Médicos de Emergência Pré-Hospitalares e Fluxos de Trabalho por Local Específico
A expansão dos serviços médicos de emergência pré-hospitalares está estendendo o Mercado de Dispositivos Intraósseos além da demanda centrada em hospitais já estabelecida. As redes de ambulâncias precisam de opções de acesso vascular que funcionem em ambientes restritos e sensíveis ao tempo. A seleção de produtos difere por ambiente porque plataformas motorizadas, sistemas carregados por mola e conjuntos manuais têm requisitos distintos de portabilidade, disponibilidade de energia e treinamento do usuário. A tíbia proximal permanece familiar para muitos clínicos, enquanto o úmero proximal está ganhando atenção para ressuscitação em adultos e cuidados táticos. A revisão de evidências de 2025 identificou incerteza contínua na seleção entre os locais de acesso umeral e tibial, o que torna o design do protocolo e a familiaridade do clínico importantes nas decisões de compra. Essas condições favorecem fornecedores que podem suportar múltiplos locais de inserção e fornecer orientações claras de fluxo de trabalho para uso hospitalar e em campo.
Adoção de Sistemas Intraósseos Motorizados e Automáticos
Os sistemas motorizados e automáticos estão mudando o mix de produtos no Mercado de Dispositivos Intraósseos. Uma revisão de ensaio randomizado de 2025 constatou que o acesso intraósseo foi estabelecido 15 segundos mais rápido do que o acesso intravenoso no cenário de parada cardíaca extra-hospitalar estudado. A colocação mais rápida pode ser importante quando os clínicos trabalham em ambientes com pouca luz, alta pressão ou recursos limitados. A BD introduziu um sistema de acesso vascular intraósseo em 2024 com um driver recarregável, segurança passiva da ponta da agulha e 5 opções de comprimento de agulha. A BD Teleflex introduziu uma bandeja de procedimento estéril de uso único para uso intraoperatório em 2024, expandindo a relevância de seu portfólio Arrow EZ-IO para procedimentos em campo estéril. O Mercado de Dispositivos Intraósseos centra-se cada vez mais na prontidão, segurança da agulha, treinamento e no custo operacional do sistema completo do dispositivo, e não apenas na mecânica de inserção.
Estocagem Médica para Fins Táticos, de Desastres e de Vítimas em Massa
Os requisitos táticos e de resposta a desastres adicionam um canal de compras distinto ao Mercado de Dispositivos Intraósseos. Ambientes militares e de vítimas em massa exigem suprimentos que permaneçam utilizáveis quando o acesso periférico é difícil e a infraestrutura de cuidados convencional está interrompida. Os dispositivos manuais e acionados por impacto mantêm um papel nesses ambientes porque não dependem de baterias carregadas. Seu uso não implica desempenho clínico inferior em todos os ambientes. Uma metanálise em rede de 2025 não encontrou diferenças estatisticamente significativas de segurança ou eficácia entre 4 principais tipos de dispositivos intraósseos usados em atendimento de emergência. Essa evidência permite que as equipes de aquisição ponderem portabilidade, treinamento e custo juntamente com o desempenho clínico. Também deixa espaço para formatos manuais em estoques e kits de campo, enquanto as plataformas motorizadas permanecem importantes em ambientes de cuidados com mais recursos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de Treinamento de Clínicos e Paramédicos | -0.8% | Global, mais agudo em mercados emergentes da APAC, Oriente Médio e África e América do Sul | Médio prazo (2–4 anos) |
| Alto Custo de Aquisição de Sistemas Motorizados e Descartáveis | -0.7% | Mercados sensíveis a preços: América do Sul, Oriente Médio e África, Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Ambiguidade de Reembolso e Pressão de Preços em Licitações Centralizadas | -0.5% | UE (especialmente Sul e Leste Europeu), América Latina | Médio prazo (2–4 anos) |
| Risco de Complicações, Contraindicações e Heterogeneidade de Evidências | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Treinamento de Clínicos e Paramédicos
As lacunas de treinamento podem limitar o uso de dispositivos intraósseos mesmo quando o equipamento está disponível. A colocação correta requer demarcação anatômica, seleção adequada do comprimento da agulha e confirmação de que a agulha passou pelo córtex ósseo. Essas habilidades requerem prática dedicada e não decorrem automaticamente do treinamento de inserção intravenosa. O Mercado de Dispositivos Intraósseos depende de programas de treinamento que preparem a equipe hospitalar, paramédicos e residentes para agir com confiança em casos urgentes. Esse requisito torna o serviço, a simulação, a avaliação de competências e a educação partes relevantes dos relacionamentos com fornecedores. Também pode levar a um uso desigual entre instalações com programas de simulação ativos e aquelas sem suporte de treinamento comparável.
Custo de Sistemas Motorizados, Pressão de Licitações e Restrições Clínicas
O custo de equipamentos motorizados e conjuntos de agulhas descartáveis pode restringir o Mercado de Dispositivos Intraósseos em ambientes sensíveis a preços. O estudo IVOCA de 2026 relatou um custo de EUR 109 por agulha intraóssea, equivalente a 119,2 USD, em comparação com EUR 0,60 por cateter intravenoso, equivalente a 0,7 USD. As licitações centralizadas podem aumentar a pressão sobre sistemas de preço mais elevado onde as decisões de aquisição atribuem grande peso aos custos unitários. As contraindicações clínicas e a variação na base de evidências também podem tornar os usuários cautelosos quanto ao uso rotineiro em grupos específicos de pacientes ou locais. Uma revisão de 2025 não encontrou diferenças estatisticamente significativas de segurança ou eficácia entre 4 principais tipos de dispositivos em uso em departamentos de emergência. Os fornecedores devem, portanto, abordar custo, seleção de dispositivos e confiança do clínico ao mesmo tempo, especialmente onde as regras de reembolso e compras públicas são restritivas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
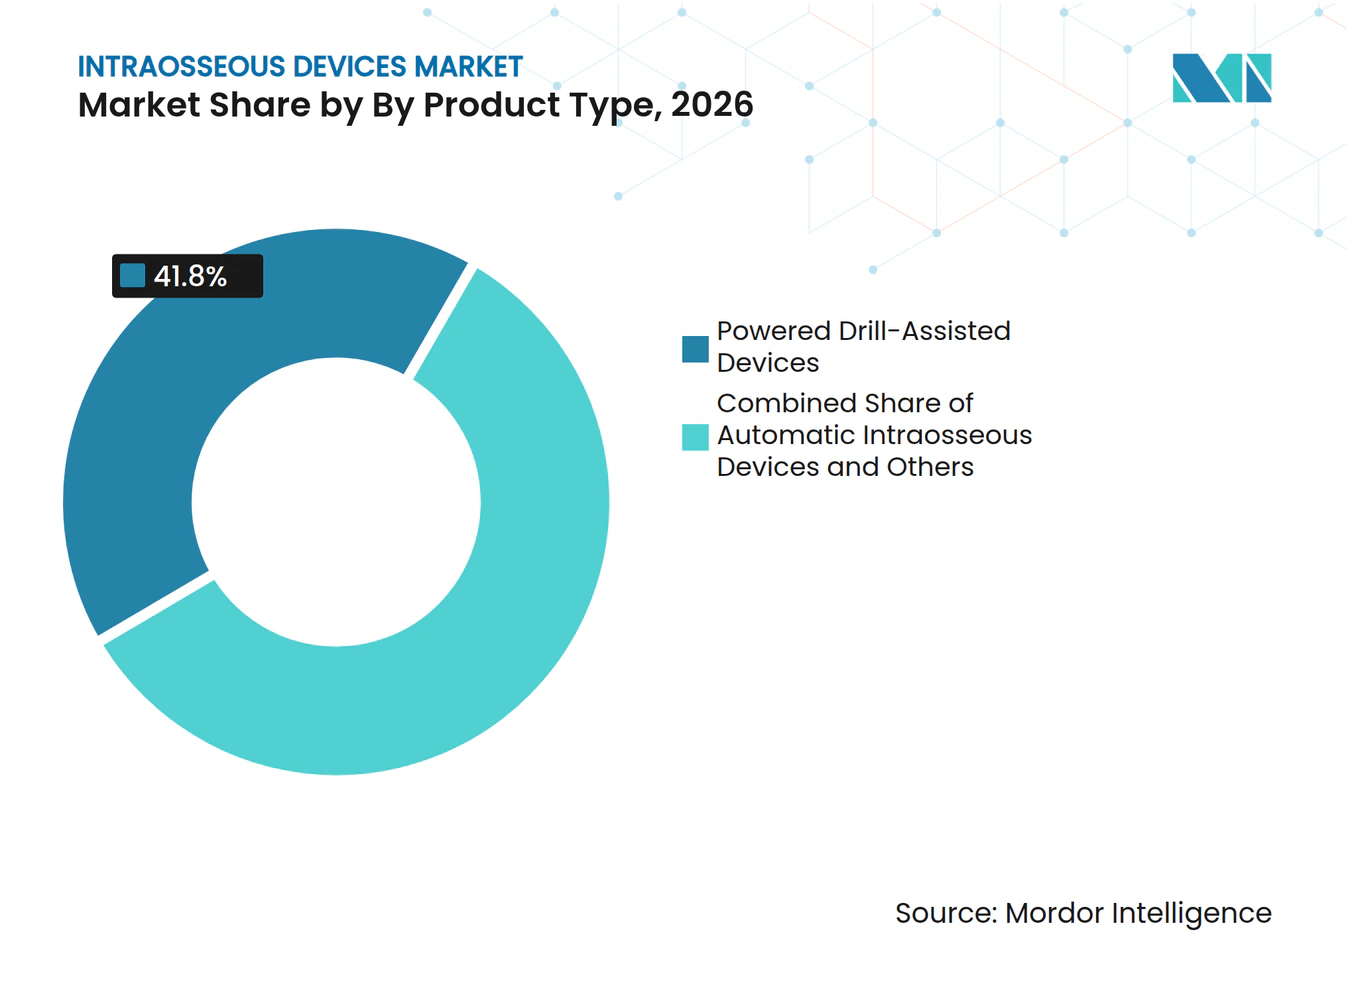
Plataformas Motorizadas Lideram Enquanto Sistemas Automáticos Crescem Mais RapidamenteOs dispositivos assistidos por perfurador motorizado detinham 41,80% da participação do Mercado de Dispositivos Intraósseos por tipo de produto em 2026. Sua posição reflete seu uso em departamentos de emergência bem equipados, unidades de trauma e outros ambientes de alta complexidade. Os hospitais frequentemente adquirem um driver juntamente com agulhas proprietárias e consumíveis relacionados. Esse arranjo pode sustentar a demanda recorrente e tornar a mudança de plataforma mais difícil. O tamanho do Mercado de Dispositivos Intraósseos para dispositivos automáticos tem previsão de crescimento a um CAGR de 7,60% até 2032. Os formatos automáticos reduzem a dependência de força manual e podem simplificar o uso para socorristas. Seu desenvolvimento se concentra em mecanismos compactos e operações que reduzem o número de etapas durante o atendimento de urgência.
Os dispositivos manuais, produtos carregados por mola e formatos acionados por impacto permanecem relevantes em campo, em ambientes militares e de desastres. Esses formatos podem ser adequados onde a confiabilidade da bateria é incerta ou o equipamento deve ser armazenado por longos períodos. As categorias de produtos atendem a diferentes necessidades operacionais, e não a um único caso de uso uniforme. A metanálise em rede de 2025 não encontrou diferenças estatisticamente significativas de segurança ou eficácia entre 4 principais tipos de dispositivos intraósseos em atendimento de emergência. Esse resultado apoia a concorrência baseada em custo, portabilidade, fluxo de trabalho e requisitos de treinamento. O acesso intraósseo implantável permanece uma área de desenvolvimento especializado. A PAVmed concluiu um estudo PortIO de primeira aplicação em humanos em 2024, que examinou um sistema de infusão intraóssea implantável para pacientes que necessitam de acesso vascular crônico.[2]



Por Via de Administração:
O Acesso Tibial Permanece Estabelecido Enquanto o Acesso Umeral AvançaA tíbia proximal representou 45,20% dos procedimentos baseados em via em 2026, representando a maior participação do Mercado de Dispositivos Intraósseos nessa segmentação. Sua posição estabelecida reflete a acessibilidade anatômica e a ampla familiaridade nos cuidados de adultos e pediátricos. Os programas de treinamento geralmente cobrem a via tibial, o que apoia seu uso em ambientes de emergência e pré-hospitalares. O úmero proximal tem previsão de crescimento a um CAGR de 6,90% até 2032. O interesse no local umeral reflete seu potencial papel na ressuscitação de adultos e em protocolos de cuidados prolongados em campo. A seleção do local permanece clinicamente importante porque a anatomia do paciente e a natureza da emergência podem afetar as decisões de acesso. O Mercado de Dispositivos Intraósseos inclui dispositivos e comprimentos de agulha que devem funcionar nesses diferentes locais.
O acesso esternal ocupa uma posição mais especializada em cuidados de combate e pré-hospitalares, particularmente quando lesões ou barreiras limitam o acesso às extremidades. Produtos como FAST1 e FASTx abordam essa via específica. A revisão de 2025 de ensaios randomizados identificou a questão tibial versus umeral como uma área ativa de incerteza clínica. A subanálise IVIO relatada encontrou uma diferença no resultado neurológico favorável para o acesso umeral, com uma razão de chances de 0,58 e um intervalo de confiança de 95% de 0,35 a 0,98. O acesso ao fêmur distal e ao calcâneo permanece útil em casos pediátricos e bariátricos selecionados. Essas alternativas ajudam os clínicos a gerenciar situações em que os locais comumente usados estão indisponíveis ou inadequados. Os fornecedores precisam apoiar a escolha clínica entre os locais sem tratar uma via como adequada para todos os pacientes.
Por Tipo de Paciente:
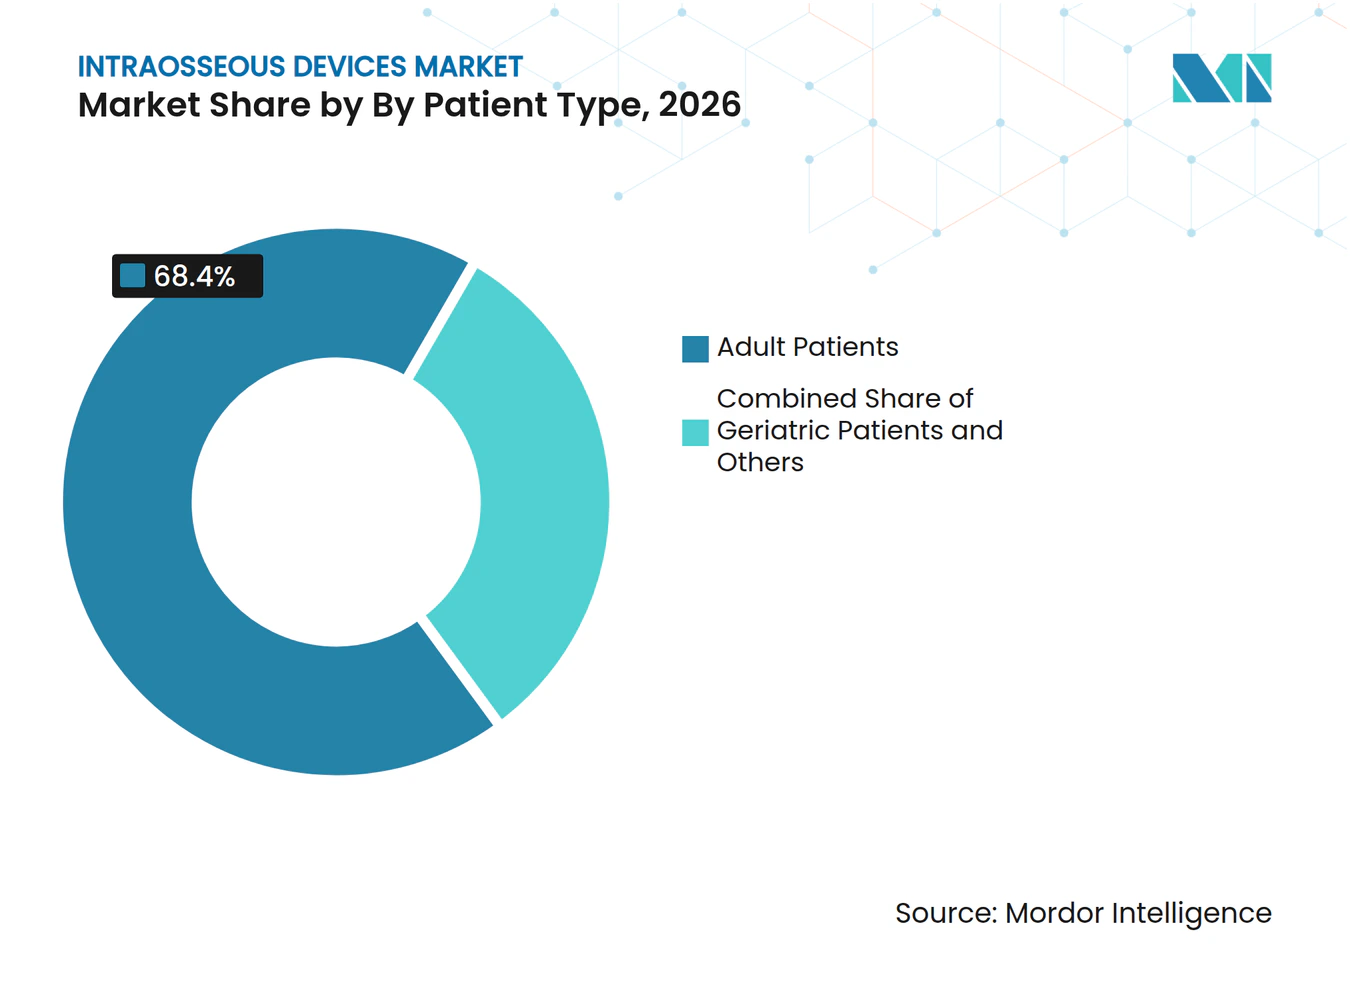
Adultos Representam a Maior Parte da Demanda Enquanto o Uso Geriátrico CresceOs adultos detinham 68,40% do segmento por tipo de paciente em 2026, a maior participação do Mercado de Dispositivos Intraósseos entre os grupos de pacientes. A demanda adulta está associada à incidência de parada cardíaca, trauma e sepse em atendimento de emergência. Os protocolos para adultos também fornecem aos hospitais e serviços médicos de emergência uma estrutura consistente para manter dispositivos de acesso. O tamanho do Mercado de Dispositivos Intraósseos para pacientes geriátricos deve crescer a um CAGR de 6,80% até 2032. O cuidado geriátrico pode ser mais difícil quando o acesso venoso periférico está comprometido. Esse grupo de pacientes também requer atenção cuidadosa às condições ósseas e à técnica de inserção adequada. Esses fatores podem aumentar a importância do treinamento e do design do dispositivo para pacientes mais idosos.
Os pacientes pediátricos têm necessidades anatômicas diferentes e requerem equipamentos que suportem controle seguro de profundidade. Os conjuntos de agulhas calibrados para adultos podem ser inadequados se os clínicos não ajustarem a técnica e a seleção do dispositivo para ossos menores. A necessidade de treinamento de demarcação pediátrica permanece relevante para hospitais e socorristas de emergência. O acesso neonatal é a categoria de pacientes menor e mais especializada no material de origem. Tem opções limitadas de dispositivos comerciais, o que deixa uma lacuna na disponibilidade de produtos dedicados. A outra categoria de pacientes inclui pessoas com obesidade mórbida que podem precisar de agulhas de comprimento estendido. Comprimentos de agulha de 45 mm e 55 mm ajudam a abordar a maior profundidade de tecido mole nesses casos. O Mercado de Dispositivos Intraósseos deve, portanto, equilibrar o uso amplo em emergências com os requisitos técnicos específicos de cada paciente.

Por Usuário Final:
Hospitais Lideram a Demanda Enquanto os Serviços Médicos de Emergência se ExpandemOs hospitais representaram 71,50% da demanda por usuário final em 2026, conferindo-lhes a maior participação do Mercado de Dispositivos Intraósseos nessa segmentação. Os departamentos de emergência, as baias de trauma e as unidades de terapia intensiva são os principais ambientes de consumo hospitalar. Os hospitais também administram muitos dos programas de treinamento que apoiam o uso correto dos dispositivos. A Teleflex lançou uma bandeja de procedimento estéril de uso único Arrow EZ-IO em 2024 para uso intraoperatório em campos estéreis. A bandeja expande o uso potencial do acesso intraósseo além dos departamentos de emergência para salas de cirurgia e ambientes de procedimentos relacionados. As compras hospitalares também são moldadas por acordos de compras em grupo e necessidades recorrentes de consumíveis. Esses fatores tornam os hospitais um grupo de clientes âncora para o Mercado de Dispositivos Intraósseos.
Os Serviços Médicos de Emergência são o segmento de usuário final de crescimento mais rápido, com um CAGR projetado de 7,40% até 2032. O segmento se beneficia de funções mais amplas para paramédicos e da expansão das redes de resposta pré-hospitalar. As equipes de Serviços Médicos de Emergência precisam de dispositivos que possam ser transportados, preparados rapidamente e usados em condições que diferem do atendimento hospitalar. As organizações militares e de defesa formam um canal de aquisição separado porque a medicina tática pode exigir equipamentos armazenados e prontos para uso em campo. Os centros cirúrgicos ambulatoriais e as clínicas especializadas são grupos menores de usuários finais no material fornecido. Seu uso potencial está vinculado à adoção mais ampla do acesso intraósseo perioperatório. O padrão de usuários finais apoia a demanda por configurações de produtos distintas, modelos de treinamento e arranjos de compras, em vez de uma oferta padronizada única.
Análise Geográfica
América do Norte
A América do Norte detinha 39,60% da participação do Mercado de Dispositivos Intraósseos em 2026. A região possui sistemas de atendimento pré-hospitalar estabelecidos e o amplo uso de plataformas intraósseas motorizadas em equipamentos de emergência hospitalar. Os Estados Unidos são centrais para a demanda regional porque os protocolos de emergência e as práticas de treinamento apoiam o acesso pronto a esses dispositivos. As diretrizes da Associação Americana do Coração definem o acesso intraósseo como uma opção após 2 tentativas intravenosas malsucedidas em parada cardíaca em adultos. A Teleflex expandiu seu portfólio por meio de uma bandeja de procedimento estéril em 2024, enquanto a BD introduziu uma plataforma intraóssea recarregável no mesmo ano. O Canadá e o México são contribuintes menores, com a contenção de custos afetando a adoção de sistemas motorizados premium em ambientes de saúde pública.
Europa
A Europa é o segundo maior segmento regional no material fornecido. Alemanha, Reino Unido e França sustentam a demanda regional por meio de infraestrutura avançada de atendimento de emergência. As diretrizes do Conselho Europeu de Ressuscitação emitidas em 2025 recomendam o acesso intraósseo quando as tentativas intravenosas em parada cardíaca em adultos falharam. Essa orientação apoia os requisitos de compras hospitalares e o treinamento estruturado em toda a região. O tamanho do Mercado de Dispositivos Intraósseos na Europa também é afetado por licitações centralizadas e pressão de reembolso nos sistemas do Sul e Leste Europeu. O estudo IVOCA ilustra a diferença de custo que pode moldar as decisões de compra para equipamentos intraósseos descartáveis. Essas condições favorecem fornecedores que podem apresentar um argumento claro de valor clínico e custo total[3].
Ásia-Pacífico, Oriente Médio e África e América do Sul
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,20% até 2032, a maior taxa entre as áreas geográficas no material fornecido. A demanda varia em toda a região porque a capacidade de atendimento de emergência, os orçamentos e as práticas de aquisição diferem amplamente. A expansão dos serviços pré-hospitalares apoia a demanda por formatos manuais e carregados por mola em ambientes com recursos limitados. O Japão e a Coreia do Sul possuem redes de atendimento de emergência estabelecidas que sustentam o consumo constante de dispositivos. As diretrizes coreanas de suporte avançado de vida em adultos de 2025 alinham o uso intraósseo com a abordagem global mais ampla para acesso vascular durante a ressuscitação. O Oriente Médio e a África têm demanda concentrada nos estados do Conselho de Cooperação do Golfo e na África do Sul, enquanto a demanda sul-americana permanece mais focada em dispositivos manuais porque os custos de acesso podem limitar a adoção de plataformas motorizadas.
Cenário Competitivo
Concentração do Mercado
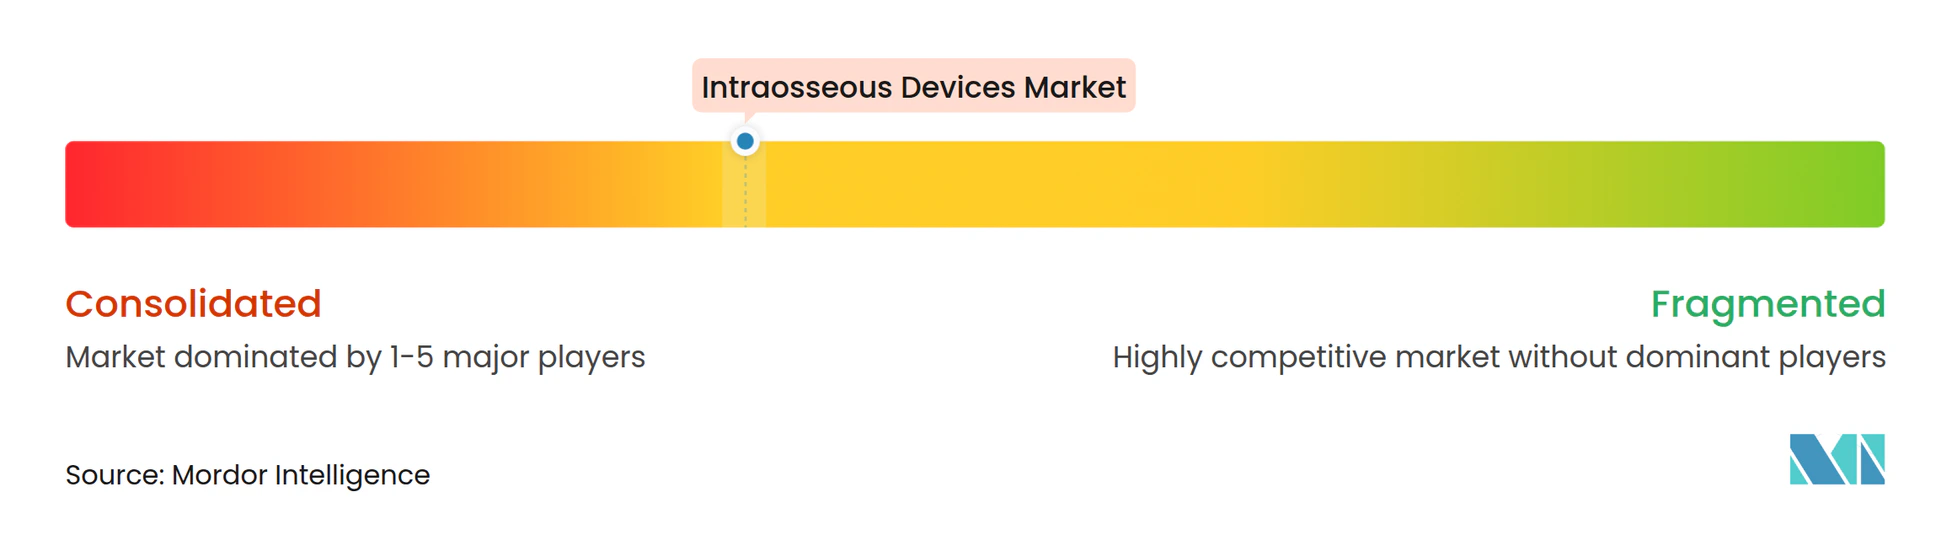
O Mercado de Dispositivos Intraósseos tem uma estrutura moderadamente concentrada entre os principais fornecedores. Teleflex e BD são empresas proeminentes, enquanto Pyng Medical, PerSys Medical, Cook Medical e WaisMed atendem a categorias de dispositivos especializados ou necessidades geográficas. A plataforma Arrow EZ-IO da Teleflex combina drivers, agulhas de diferentes comprimentos, recursos de treinamento e formatos de procedimento relacionados. A empresa expandiu esse portfólio em 2024 por meio da Bandeja de Procedimento de Acesso Intraósseo Arrow EZ-IO para uso em campo estéril. Essa iniciativa abordou o uso em ambientes intraoperatórios que não eram o foco principal das ofertas de dispositivos exclusivamente para emergências. Os ecossistemas de produtos, o treinamento e a compatibilidade de consumíveis podem dificultar a mudança de plataforma pelos clientes após a adoção.
A BD entrou no campo competitivo com seu sistema de acesso vascular intraósseo em outubro de 2024. O sistema incluía um driver de energia recarregável, segurança passiva da ponta da agulha e 5 opções de comprimento de agulha. Esses recursos abordam preocupações de prontidão, segurança com materiais perfurocortantes e custo de propriedade. A concorrência no Mercado de Dispositivos Intraósseos, portanto, vai além de um design básico de agulha. Inclui desempenho do driver, prontidão, ergonomia, treinamento clínico e a gama de locais e pacientes que um sistema pode suportar. O resultado da revisão de 2025 de nenhuma diferença estatisticamente significativa de segurança ou eficácia entre 4 principais tipos de dispositivos também apoia decisões de compra que ponderam esses recursos operacionais.
O desenvolvimento especializado permanece visível em acesso implantável, formatos neonatais, orientação de inserção e monitoramento de infusão. A PAVmed criou a incubadora PMX com a Hatch Medical em 2024 para continuar o trabalho de desenvolvimento e comercialização do PortIO. O estudo PortIO de primeira aplicação em humanos da empresa foi concluído em 2024 e avaliou um sistema de infusão intraóssea implantável. As barreiras de entrada permanecem mais fortes para plataformas motorizadas premium porque as empresas devem atender a requisitos regulatórios, evidências clínicas, treinamento e fornecimento confiável de consumíveis. Produtos de agulha de menor custo podem competir em licitações públicas onde o preço tem maior peso. O Mercado de Dispositivos Intraósseos ainda contém áreas especializadas onde nenhum fornecedor tem uma posição claramente dominante.
Líderes do Setor de Dispositivos Intraósseos
-
Teleflex Incorporated
-
PerSys Medical
-
SAM Medical
-
Becton, Dickinson and Company
-
Cook Medical Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos Intraósseos Empresas cobertas neste relatório
- Aero Healthcare
- Allied Medical
- Argon Medical Devices
- Beckton Dickinson
- BIOPSYBELL SRL
- Cardinal Health
- Conmed
- Cook Group
- Haemonetics
- ICU Medical
- Implox Inc.
- Medax SRL Unipersonale
- PAVmed
- PerSys Medical
- SAM Medical
- Stryker
- Teleflex
- Vidacare Corporation
- WaisMed Ltd
Desenvolvimentos industriais recentes em Mercado de Dispositivos Intraósseos
- Junho de 2026: A Auxano Medical, uma empresa de implantes ortopédicos focada no avanço da osseointegração e da tecnologia de interface osso-implante, anunciou o lançamento de seu website redesenhado. A plataforma atualizada oferece a cirurgiões, distribuidores e parceiros do setor acesso aprimorado a informações sobre a tecnologia proprietária de morfologia de superfície da Auxano Medical e seu portfólio em expansão de sistemas de implantes ortopédicos, incluindo o Sistema de Fixação em Cunha ARKEO e o Dispositivo de Fusão Intraóssea INTREPED.
- Outubro de 2024: A BD lançou o Sistema de Acesso Vascular Intraósseo de Nova Geração. A BD lançou comercialmente o Sistema de Acesso Vascular Intraósseo BD nos Estados Unidos, posicionando-o como o único dispositivo intraósseo operável após a conexão do conjunto de extensão e o único sistema com segurança passiva integrada da ponta da agulha. O driver de energia recarregável oferece até 12 vezes a vida útil de carga das plataformas competitivas não recarregáveis, abordando uma objeção de aquisição importante em departamentos de emergência de alto volume.
Escopo do Relatório Global do Mercado de Dispositivos Intraósseos
De acordo com o escopo do relatório, os dispositivos intraósseos são dispositivos médicos especializados projetados para fornecer acesso vascular rápido através da medula óssea quando o acesso intravenoso (IV) convencional é difícil, demorado ou impossível de estabelecer. Esses dispositivos permitem a administração de fluidos, produtos sanguíneos, medicamentos e terapias de emergência diretamente na cavidade medular e são amplamente utilizados em cuidados de trauma, manejo de parada cardíaca, medicina de emergência, medicina militar, cuidados intensivos e cenários de resposta a desastres.
O mercado de dispositivos intraósseos é segmentado por tipo de produto em dispositivos intraósseos manuais, dispositivos carregados por mola e acionados por impacto, dispositivos intraósseos automáticos, dispositivos assistidos por perfurador motorizado e outros; por via de administração em tíbia proximal, úmero proximal, esterno e outros locais anatômicos; por tipo de paciente em pacientes adultos, pacientes pediátricos, pacientes neonatais, pacientes geriátricos e outros; por usuário final em hospitais, serviços médicos de emergência (SME), organizações militares e de defesa, centros cirúrgicos ambulatoriais (CCA), clínicas especializadas e outros; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Dispositivos Intraósseos Manuais |
| Dispositivos Carregados por Mola e Acionados por Impacto |
| Dispositivos Intraósseos Automáticos |
| Dispositivos Assistidos por Perfurador Motorizado |
| Outros |
| Tíbia Proximal |
| Úmero Proximal |
| Esterno |
| Outros Locais Anatômicos |
| Outros Locais Anatômicos |
| Pacientes Adultos |
| Pacientes Pediátricos |
| Pacientes Neonatais |
| Pacientes Geriátricos |
| Outros |
| Hospitais |
| Serviços Médicos de Emergência (SME) |
| Organizações Militares e de Defesa |
| Centros Cirúrgicos Ambulatoriais (CCA) |
| Clínicas Especializadas |
| Outros |
| América do Norte | Estados Unidos | Canadá |
| México | ||
| Europa | Alemanha | Reino Unido |
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | Japão |
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | África do Sul |
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | Argentina |
| Restante da América do Sul | ||
| Por Tipo de Produto | Dispositivos Intraósseos Manuais | ||
| Dispositivos Carregados por Mola e Acionados por Impacto | |||
| Dispositivos Intraósseos Automáticos | |||
| Dispositivos Assistidos por Perfurador Motorizado | |||
| Outros | |||
| Por Via de Administração | Tíbia Proximal | ||
| Úmero Proximal | |||
| Esterno | |||
| Outros Locais Anatômicos | |||
| Outros Locais Anatômicos | |||
| Por Tipo de Paciente | Pacientes Adultos | ||
| Pacientes Pediátricos | |||
| Pacientes Neonatais | |||
| Pacientes Geriátricos | |||
| Outros | |||
| Por Usuário Final | Hospitais | ||
| Serviços Médicos de Emergência (SME) | |||
| Organizações Militares e de Defesa | |||
| Centros Cirúrgicos Ambulatoriais (CCA) | |||
| Clínicas Especializadas | |||
| Outros | |||
| Por Geografia | América do Norte | Estados Unidos | Canadá |
| México | |||
| Europa | Alemanha | Reino Unido | |
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | Japão | |
| Índia | |||
| Austrália | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | GCC | África do Sul | |
| Restante do Oriente Médio e África | |||
| América do Sul | Brasil | Argentina | |
| Restante da América do Sul | |||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por dispositivos intraósseos?
Parada cardíaca, trauma, sepse e choque criam demanda quando o acesso intravenoso é difícil. Protocolos de emergência padronizados e a expansão do atendimento pré-hospitalar também apoiam o uso.
Qual é o tamanho do setor de dispositivos intraósseos?
O Mercado de Dispositivos Intraósseos é avaliado em 583,99 milhões de USD em 2027 e tem previsão de atingir 785,57 milhões de USD até 2032 a um CAGR de 6,11%.
Qual tipo de produto lidera o acesso vascular intraósseo?
Os dispositivos assistidos por perfurador motorizado lideraram a demanda por produto com uma participação de 41,80% em 2026. Os dispositivos automáticos têm previsão de crescimento mais rápido a um CAGR de 7,60% até 2032.
Qual via de inserção é usada com mais frequência para acesso intraósseo?
A tíbia proximal liderou o uso baseado em via com uma participação de 45,20% em 2026. O úmero proximal tem previsão de crescimento a um CAGR de 6,90% até 2032.
Qual usuário final tem a maior demanda por dispositivos intraósseos?
Os hospitais detinham 71,50% da demanda em 2026 porque os departamentos de emergência, as baias de trauma e as unidades de terapia intensiva são os principais ambientes de uso.
O que limita a adoção mais ampla de sistemas intraósseos motorizados?
Os custos de dispositivos e descartáveis, as lacunas de treinamento, a pressão de licitações e as restrições clínicas podem retardar a adoção. O estudo IVOCA relatou EUR 109 por agulha intraóssea versus EUR 0,60 por cateter intravenoso.