
Taille et Part du Marché des Dispositifs Intraosseux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 583.99 Millions de dollars américains |
| Taille du Marché (2032) | 785.57 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs Intraosseux par Mordor Intelligence
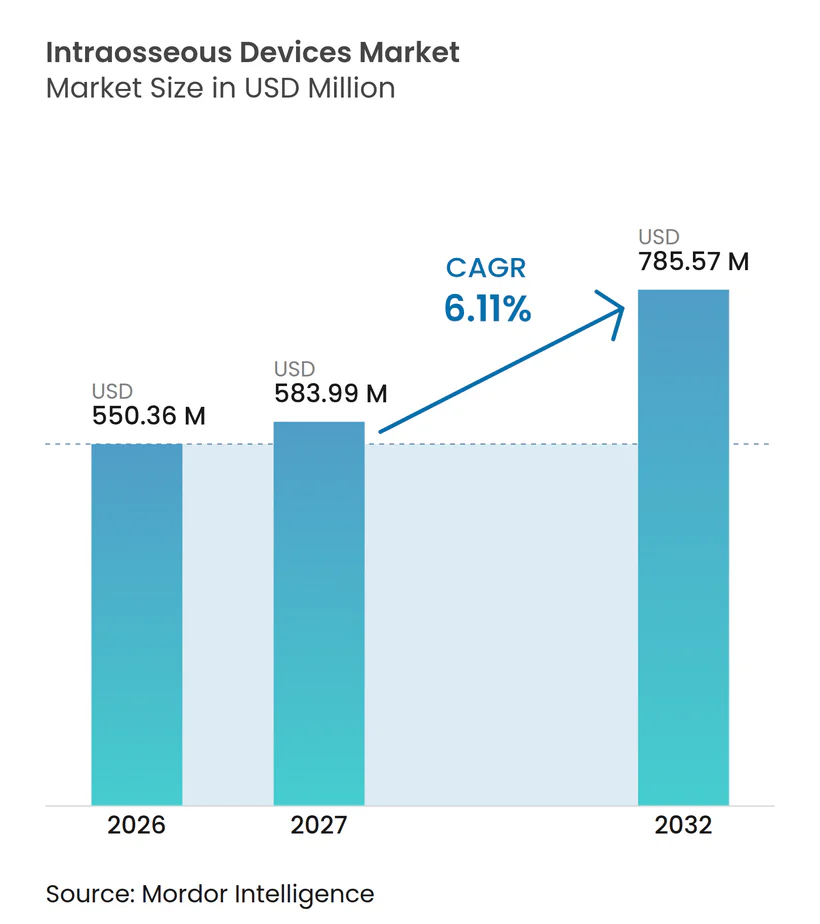
La taille du Marché des Dispositifs Intraosseux était évaluée à 550,36 millions USD en 2026 et devrait croître de 583,99 millions USD en 2027 pour atteindre 785,57 millions USD d'ici 2032, à un CAGR de 6,11 % durant la période de prévision (2027-2032).
Le Marché des Dispositifs Intraosseux répond aux situations de soins urgents où l'accès intraveineux périphérique est difficile ou infructueux, notamment lors d'arrêts cardiaques, de traumatismes, de sepsis et de chocs hémorragiques. L'accès à la moelle osseuse peut fournir une voie fiable lorsque l'effondrement veineux, l'anatomie pédiatrique ou les conditions de triage limitent la canulation intraveineuse. Une revue d'essais randomisés de 2025 a rapporté un taux de succès au premier essai d'accès vasculaire de 92,30 % pour l'accès intraosseux et de 62,30 % pour l'accès intraveineux lors d'arrêts cardiaques en dehors de l'hôpital. Le Marché des Dispositifs Intraosseux est façonné par l'expansion des services médicaux d'urgence, les protocoles cliniques standardisés et la demande d'équipements prêts à l'emploi sous pression. Les fournisseurs élargissent leurs portefeuilles de produits grâce à des systèmes motorisés, des dispositifs automatiques, des kits manuels, des consommables compatibles et un soutien structuré à la formation.
Points Clés du Rapport
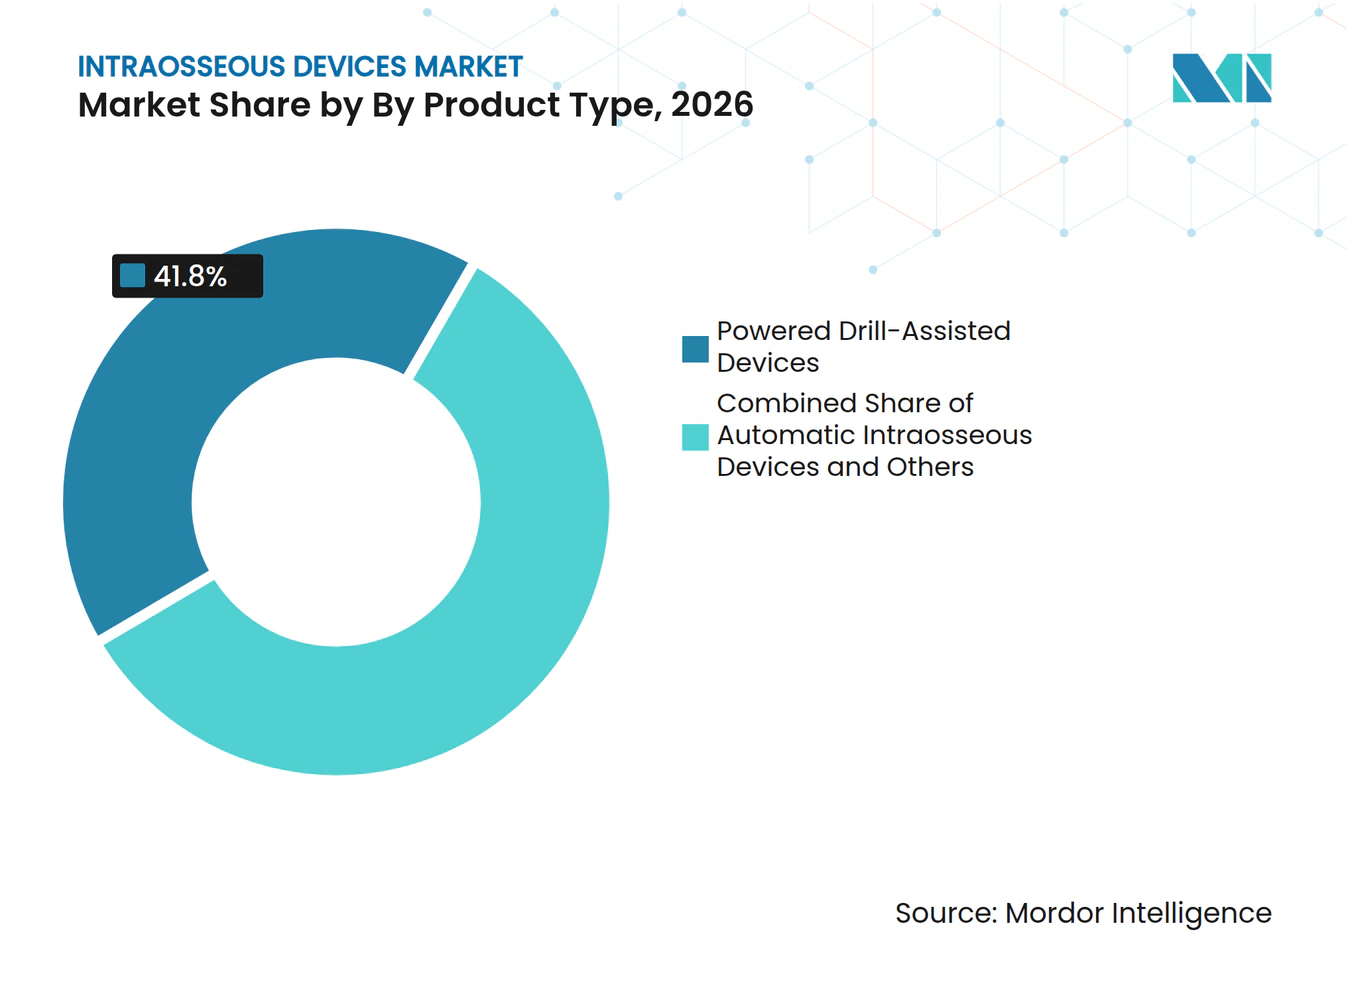
- Par type de produit, les dispositifs assistés par perceuse motorisée détenaient une part de 41,80 % en 2026, tandis que les dispositifs intraosseux automatiques enregistraient le CAGR projeté le plus élevé à 7,60 % jusqu'en 2032.
- Par voie d'administration, le tibia proximal représentait une part de 45,20 % en 2026, tandis que l'humérus proximal enregistrait le CAGR projeté le plus élevé à 6,90 % jusqu'en 2032.
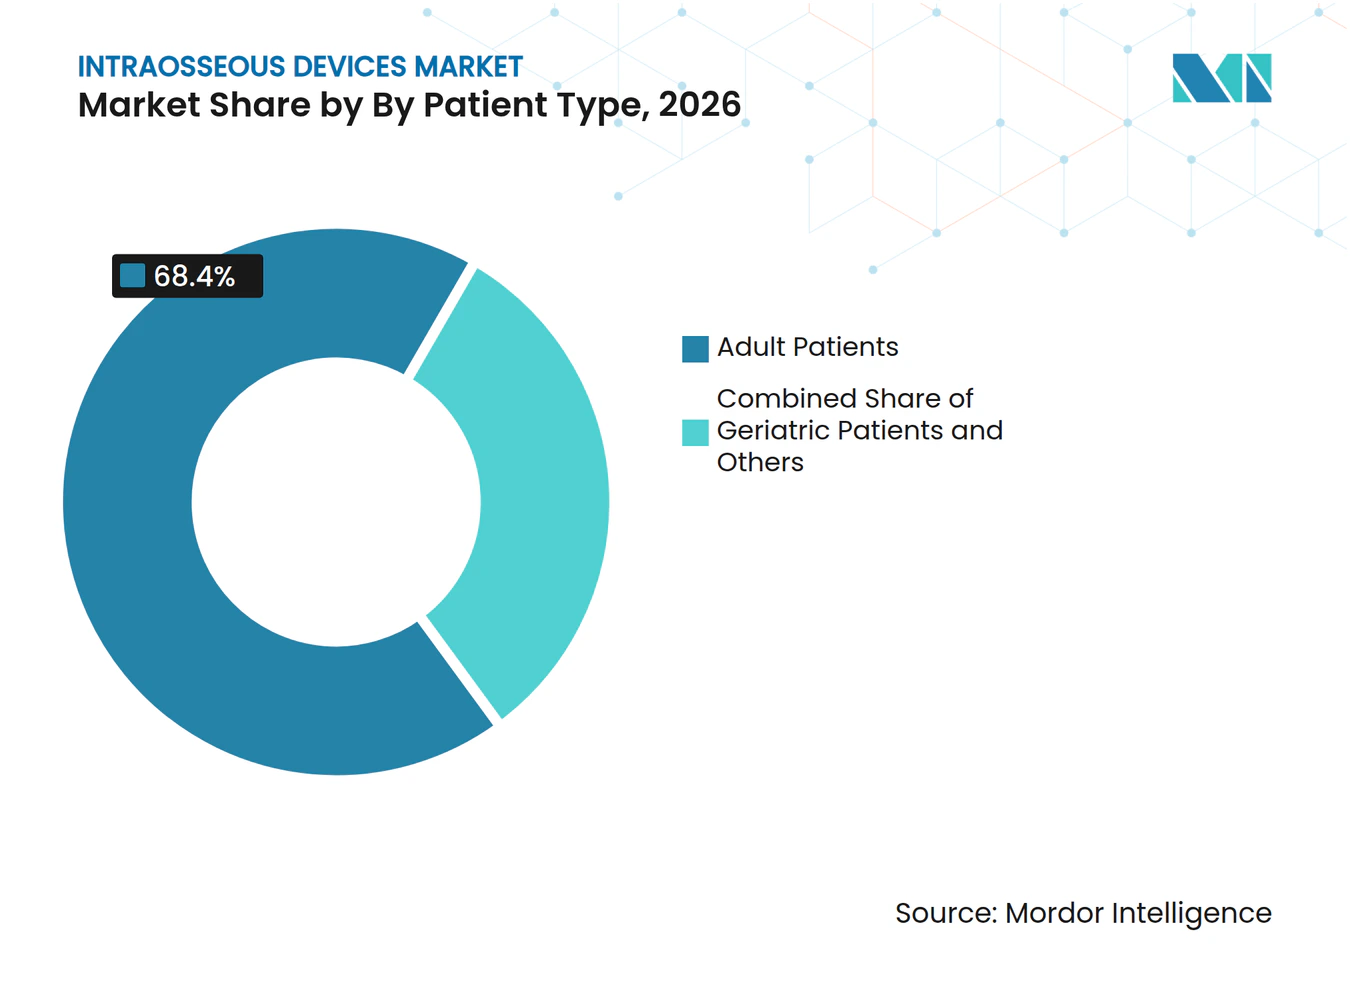
- Par type de patient, les adultes détenaient une part de 68,40 % en 2026, tandis que les patients gériatriques enregistraient le CAGR projeté le plus élevé à 6,80 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part de 71,50 % en 2026, tandis que les Services Médicaux d'Urgence enregistraient le CAGR projeté le plus élevé à 7,40 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait une part de 39,60 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation des Cas d'Arrêt Cardiaque, de Traumatismes, de Choc et de Sepsis | +1.5% | Mondial, avec un impact concentré en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des Services Médicaux d'Urgence Préhospitaliers | +1.2% | Asie-Pacifique en cœur, avec des retombées vers le Moyen-Orient et Afrique et l'Amérique du Sud | Moyen terme (2–4 ans) |
| Standardisation des Protocoles d'Urgence et Recommandations des Directives | +1.0% | Amérique du Nord et UE ; adoption secondaire en Corée du Sud, au Japon | Court terme (≤ 2 ans) |
| Adoption de Systèmes Intraosseux Motorisés et Automatiques | +1.1% | Amérique du Nord et UE ; en croissance en Chine et dans les pays du GCC | Moyen terme (2–4 ans) |
| Stockage Médical Tactique, en Cas de Catastrophe et de Victimes en Masse | +0.6% | Nations alignées sur l'OTAN, GCC, Israël | Long terme (≥ 4 ans) |
| Sélection d'Aiguilles Spécifiques au Site et Intégration dans les Flux de Travail | +0.5% | Mondial, plus élevé dans les hôpitaux et les centres de traumatologie de niveau I | Moyen terme (24 ans) |
| Source: Mordor Intelligence | |||
Augmentation des Cas d'Arrêt Cardiaque, de Traumatismes, de Choc, de Sepsis et Standardisation des Protocoles
Les charges de cas d'urgence constituent une source stable de demande pour le Marché des Dispositifs Intraosseux. L'arrêt cardiaque, les traumatismes, le sepsis et le choc hémorragique nécessitent un accès vasculaire rapide lorsque les cliniciens ne peuvent pas établir une voie intraveineuse périphérique. L'Association Américaine du Cœur a placé l'accès intraveineux en premier lieu lors d'un arrêt cardiaque chez l'adulte, avec l'accès intraosseux recommandé en cas d'échec de 2 tentatives intraveineuses. Le Conseil Européen de Réanimation a adopté des recommandations comparables en 2025, ce qui soutient des exigences cohérentes en matière de stockage et de compétences dans les contextes d'urgence. Le Marché des Dispositifs Intraosseux bénéficie donc d'un rôle clinique clair, même là où la voie n'est pas la première option pour l'arrêt cardiaque chez l'adulte. Les voies pédiatriques et traumatologiques conservent un soutien plus large pour l'accès intraosseux, aidant les hôpitaux et les services médicaux d'urgence à maintenir des dispositifs pour des scénarios cliniques variés.[1]
Expansion des Services Médicaux d'Urgence Préhospitaliers et Flux de Travail Spécifiques au Site
L'expansion des services médicaux d'urgence préhospitaliers étend le Marché des Dispositifs Intraosseux au-delà de la demande hospitalière établie. Les réseaux d'ambulances ont besoin d'options d'accès vasculaire qui fonctionnent dans des environnements contraints et sensibles au temps. La sélection des produits diffère selon le contexte, car les plateformes motorisées, les systèmes à ressort et les kits manuels ont des exigences distinctes en matière de portabilité, de disponibilité de l'alimentation et de formation des utilisateurs. Le tibia proximal reste familier à de nombreux cliniciens, tandis que l'humérus proximal attire l'attention pour la réanimation des adultes et les soins tactiques. La revue des données probantes de 2025 a identifié une incertitude persistante dans le choix entre les sites d'accès huméral et tibial, ce qui laisse la conception des protocoles et la familiarité des cliniciens jouer un rôle important dans les décisions d'achat. Ces conditions favorisent les fournisseurs capables de prendre en charge plusieurs sites d'insertion et de fournir des conseils clairs sur les flux de travail pour une utilisation hospitalière et sur le terrain.
Adoption de Systèmes Intraosseux Motorisés et Automatiques
Les systèmes motorisés et automatiques modifient la composition des produits au sein du Marché des Dispositifs Intraosseux. Une revue d'essais randomisés de 2025 a constaté que l'accès intraosseux était établi 15 secondes plus rapidement que l'accès intraveineux dans le contexte étudié d'arrêt cardiaque en dehors de l'hôpital. Un placement plus rapide peut être important lorsque les cliniciens travaillent dans des conditions de faible luminosité, de forte pression ou de ressources limitées. BD a introduit un système d'accès vasculaire intraosseux en 2024 avec un driver rechargeable, une sécurité passive de la pointe d'aiguille et 5 options de longueur d'aiguille. BD Teleflex a introduit un plateau de procédure stérile à usage unique pour une utilisation peropératoire en 2024, élargissant la pertinence de son portefeuille Arrow EZ-IO aux procédures en champ stérile. Le Marché des Dispositifs Intraosseux se concentre de plus en plus sur la disponibilité, la sécurité des aiguilles, la formation et le coût d'exploitation du système de dispositif complet plutôt que sur la seule mécanique d'insertion.
Stockage Médical Tactique, en Cas de Catastrophe et de Victimes en Masse
Les exigences tactiques et de réponse aux catastrophes ajoutent un canal d'achat distinct au Marché des Dispositifs Intraosseux. Les contextes militaires et de victimes en masse nécessitent des fournitures qui restent utilisables lorsque l'accès périphérique est difficile et que l'infrastructure de soins conventionnelle est perturbée. Les dispositifs manuels et à impact conservent un rôle dans ces environnements car ils ne dépendent pas de batteries chargées. Leur utilisation n'implique pas une performance clinique inférieure dans tous les contextes. Une méta-analyse en réseau de 2025 n'a trouvé aucune différence statistiquement significative en matière de sécurité ou d'efficacité parmi 4 principaux types de dispositifs intraosseux utilisés dans les soins aux urgences. Ces données permettent aux équipes d'approvisionnement de peser la portabilité, la formation et le coût aux côtés de la performance clinique. Cela laisse également de la place pour les formats manuels dans les stocks et les kits de terrain, tandis que les plateformes motorisées restent importantes dans les contextes de soins à ressources plus élevées.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Lacunes de Formation des Cliniciens et des Paramédicaux | -0.8% | Mondial, plus aigu dans les marchés émergents d'Asie-Pacifique, du Moyen-Orient et Afrique et d'Amérique du Sud | Moyen terme (2–4 ans) |
| Coût d'Acquisition Élevé des Systèmes Motorisés et Jetables | -0.7% | Marchés sensibles aux prix : Amérique du Sud, Moyen-Orient et Afrique, Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Ambiguïté du Remboursement et Pression sur les Prix des Appels d'Offres Centralisés | -0.5% | UE (notamment l'Europe du Sud et de l'Est), Amérique latine | Moyen terme (2–4 ans) |
| Risque de Complications, Contre-indications et Hétérogénéité des Données Probantes | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Lacunes de Formation des Cliniciens et des Paramédicaux
Les lacunes de formation peuvent limiter l'utilisation des dispositifs intraosseux même lorsque l'équipement est disponible. Un placement correct nécessite un repérage anatomique, une sélection appropriée de la longueur de l'aiguille et la confirmation que l'aiguille a traversé le cortex osseux. Ces compétences nécessitent une pratique dédiée et ne découlent pas automatiquement de la formation à l'insertion intraveineuse. Le Marché des Dispositifs Intraosseux dépend de programmes de formation qui préparent le personnel hospitalier, les paramédicaux et les résidents à agir avec confiance dans les cas urgents. Cette exigence rend les services, la simulation, l'évaluation des compétences et l'éducation des éléments pertinents des relations avec les fournisseurs. Cela peut également conduire à une utilisation inégale entre les établissements disposant de programmes de simulation actifs et ceux sans soutien de formation comparable.
Coût des Systèmes Motorisés, Pression des Appels d'Offres et Contraintes Cliniques
Le coût des équipements motorisés et des kits d'aiguilles jetables peut contraindre le Marché des Dispositifs Intraosseux dans les contextes sensibles aux prix. L'étude IVOCA de 2026 a rapporté un coût de 109 EUR par aiguille intraosseuse, soit 119,2 USD, contre 0,60 EUR par cathéter intraveineux, soit 0,7 USD. Les appels d'offres centralisés peuvent augmenter la pression sur les systèmes à prix plus élevés lorsque les décisions d'approvisionnement accordent un poids important aux coûts unitaires. Les contre-indications cliniques et la variation dans la base de données probantes peuvent également rendre les utilisateurs prudents quant à l'utilisation systématique dans des groupes de patients ou des sites particuliers. Une revue de 2025 n'a pas trouvé de différences statistiquement significatives en matière de sécurité ou d'efficacité parmi 4 principaux types de dispositifs dans les soins aux urgences. Les fournisseurs doivent donc aborder simultanément le coût, la sélection des dispositifs et la confiance des cliniciens, en particulier là où les règles de remboursement et d'achat public sont restrictives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Plateformes Motorisées Dominent Tandis que les Systèmes Automatiques Connaissent la Croissance la Plus RapideLes dispositifs assistés par perceuse motorisée détenaient 41,80 % de la part du Marché des Dispositifs Intraosseux pour le type de produit en 2026. Leur position reflète leur utilisation dans les services d'urgence bien équipés, les unités de traumatologie et d'autres contextes de soins intensifs. Les hôpitaux achètent souvent un driver avec des aiguilles propriétaires et des consommables associés. Cet arrangement peut soutenir une demande récurrente et rendre un changement de plateforme plus difficile. La taille du Marché des Dispositifs Intraosseux pour les dispositifs automatiques devrait croître à un CAGR de 7,60 % jusqu'en 2032. Les formats automatiques réduisent la dépendance à la force manuelle et peuvent simplifier l'utilisation pour les premiers intervenants. Leur développement se concentre sur des mécanismes compacts et des opérations qui réduisent le nombre d'étapes lors des soins urgents.
Les dispositifs manuels, les produits à ressort et les formats à impact restent pertinents sur le terrain, dans les contextes militaires et en cas de catastrophe. Ces formats peuvent être appropriés lorsque la fiabilité des batteries est incertaine ou que l'équipement doit être stocké pendant de longues périodes. Les catégories de produits répondent à différents besoins opérationnels plutôt qu'à un seul cas d'utilisation uniforme. La méta-analyse en réseau de 2025 n'a trouvé aucune différence statistiquement significative en matière de sécurité ou d'efficacité parmi 4 principaux types de dispositifs intraosseux dans les soins aux urgences. Ce résultat soutient la concurrence basée sur le coût, la portabilité, le flux de travail et les exigences de formation. L'accès intraosseux implantable reste un domaine de développement spécialisé. PAVmed a achevé une première étude PortIO chez l'humain en 2024, qui a examiné un système de perfusion intraosseuse implantable pour les patients nécessitant un accès vasculaire chronique.[2]



Par Voie d'Administration :
L'Accès Tibial Reste Établi Tandis que l'Accès Huméral ProgresseLe tibia proximal représentait 45,20 % des procédures basées sur la voie en 2026, représentant la plus grande part du Marché des Dispositifs Intraosseux dans cette segmentation. Sa position établie reflète l'accessibilité anatomique et la grande familiarité dans les soins aux adultes et aux enfants. Les programmes de formation couvrent généralement la voie tibiale, ce qui soutient son utilisation dans les contextes d'urgence et préhospitaliers. L'humérus proximal devrait croître à un CAGR de 6,90 % jusqu'en 2032. L'intérêt pour le site huméral reflète son rôle potentiel dans la réanimation des adultes et les protocoles de soins prolongés sur le terrain. La sélection du site reste cliniquement importante car l'anatomie du patient et la nature de l'urgence peuvent affecter les décisions d'accès. Le Marché des Dispositifs Intraosseux comprend des dispositifs et des longueurs d'aiguilles qui doivent fonctionner sur ces différents sites.
L'accès sternal occupe une position plus spécialisée dans les soins de combat et préhospitaliers, en particulier lorsque des blessures ou des obstacles limitent l'accès aux extrémités. Des produits tels que FAST1 et FASTx s'adressent à cette voie spécifique. La revue de 2025 des essais randomisés a identifié la question tibiale versus humérale comme un domaine actif d'incertitude clinique. La sous-analyse IVIO rapportée a trouvé une différence dans les résultats neurologiques favorables pour l'accès huméral, avec un rapport de cotes de 0,58 et un intervalle de confiance à 95 % de 0,35 à 0,98. L'accès au fémur distal et au calcanéum reste utile dans certains cas pédiatriques et bariatriques. Ces alternatives aident les cliniciens à gérer les situations où les sites couramment utilisés sont indisponibles ou inadaptés. Les fournisseurs doivent soutenir le choix clinique entre les sites sans traiter une voie comme appropriée pour chaque patient.
Par Type de Patient :
Les Adultes Représentent la Majeure Partie de la Demande Tandis que l'Utilisation Gériatrique CroîtLes adultes détenaient 68,40 % du segment par type de patient en 2026, la plus grande part du Marché des Dispositifs Intraosseux parmi les groupes de patients. La demande adulte est associée à l'incidence des arrêts cardiaques, des traumatismes et du sepsis dans les soins d'urgence. Les protocoles adultes donnent également aux hôpitaux et aux services médicaux d'urgence un cadre cohérent pour maintenir les dispositifs d'accès. La taille du Marché des Dispositifs Intraosseux pour les patients gériatriques devrait croître à un CAGR de 6,80 % jusqu'en 2032. Les soins gériatriques peuvent être plus difficiles lorsque l'accès veineux périphérique est compromis. Ce groupe de patients nécessite également une attention particulière à l'état osseux et à une technique d'insertion appropriée. Ces facteurs peuvent accroître l'importance de la formation et de la conception des dispositifs pour les patients âgés.
Les patients pédiatriques ont des besoins anatomiques différents et nécessitent des équipements qui permettent un contrôle sûr de la profondeur. Les kits d'aiguilles calibrés pour adultes peuvent être inadaptés si les cliniciens n'ajustent pas la technique et la sélection des dispositifs pour les os plus petits. La nécessité d'une formation au repérage pédiatrique reste pertinente pour les hôpitaux et les intervenants d'urgence. L'accès néonatal est la catégorie de patients la plus petite et la plus spécialisée dans le matériel source. Elle dispose d'options de dispositifs commerciaux limitées, ce qui laisse un manque dans la disponibilité de produits dédiés. L'autre catégorie de patients comprend les personnes souffrant d'obésité morbide qui peuvent nécessiter des aiguilles de longueur prolongée. Des longueurs d'aiguilles de 45 mm et 55 mm aident à répondre à la profondeur accrue des tissus mous dans ces cas. Le Marché des Dispositifs Intraosseux doit donc équilibrer l'utilisation d'urgence générale avec les exigences techniques spécifiques aux patients.

Par Utilisateur Final :
Les Hôpitaux Dominent la Demande Tandis que les Services Médicaux d'Urgence se DéveloppentLes hôpitaux représentaient 71,50 % de la demande des utilisateurs finaux en 2026, leur conférant la part dominante du Marché des Dispositifs Intraosseux dans cette segmentation. Les services d'urgence, les salles de traumatologie et les unités de soins intensifs sont les principaux contextes de consommation hospitalière. Les hôpitaux gèrent également de nombreux programmes de formation qui soutiennent l'utilisation correcte des dispositifs. Teleflex a lancé un plateau de procédure stérile à usage unique Arrow EZ-IO en 2024 pour une utilisation peropératoire en champs stériles. Le plateau élargit l'utilisation potentielle de l'accès intraosseux au-delà des services d'urgence vers les salles d'opération et les contextes procéduraux associés. Les achats hospitaliers sont également influencés par les accords d'achat groupé et les besoins récurrents en consommables. Ces facteurs font des hôpitaux un groupe de clients ancré pour le Marché des Dispositifs Intraosseux.
Les Services Médicaux d'Urgence constituent le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR projeté de 7,40 % jusqu'en 2032. Le segment bénéficie de rôles paramédicaux élargis et de l'expansion des réseaux de réponse préhospitalière. Les équipes des Services Médicaux d'Urgence ont besoin de dispositifs pouvant être transportés, préparés rapidement et utilisés dans des conditions différentes des soins hospitaliers. Les organisations militaires et de défense constituent un canal d'approvisionnement distinct car la médecine tactique peut nécessiter des équipements stockés et prêts pour le terrain. Les centres de chirurgie ambulatoire et les cliniques spécialisées sont des groupes d'utilisateurs finaux plus petits dans le matériel fourni. Leur utilisation potentielle est liée à l'adoption plus large de l'accès intraosseux périopératoire. Le schéma des utilisateurs finaux soutient la demande de configurations de produits distinctes, de modèles de formation et d'arrangements d'achat plutôt qu'une offre standardisée unique.
Analyse Géographique
Amérique du Nord
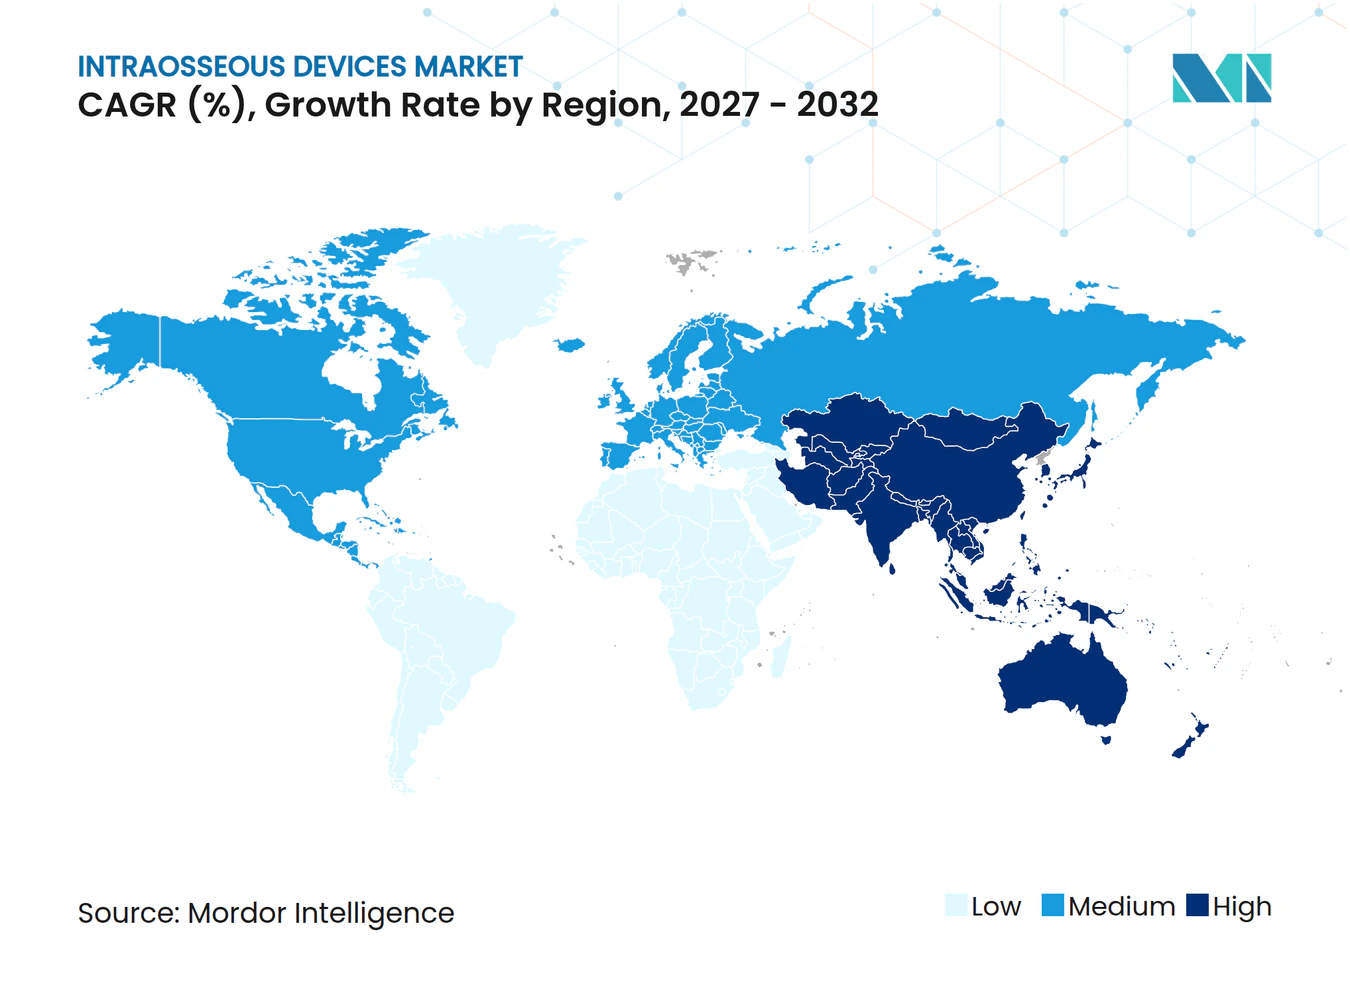
L'Amérique du Nord détenait 39,60 % de la part du Marché des Dispositifs Intraosseux en 2026. La région dispose de systèmes de soins préhospitaliers établis et d'une large utilisation de plateformes intraosseuses motorisées dans les équipements d'urgence hospitaliers. Les États-Unis sont au cœur de la demande régionale car les protocoles d'urgence et les pratiques de formation soutiennent un accès prêt à ces dispositifs. Les recommandations de l'Association Américaine du Cœur définissent l'accès intraosseux comme une option après 2 tentatives intraveineuses infructueuses lors d'un arrêt cardiaque chez l'adulte. Teleflex a élargi son portefeuille grâce à un plateau de procédure stérile en 2024, tandis que BD a introduit une plateforme intraosseuse rechargeable la même année. Le Canada et le Mexique sont des contributeurs plus modestes, la maîtrise des coûts affectant l'adoption de systèmes motorisés haut de gamme dans les contextes de santé publique.
Europe
L'Europe est le deuxième segment régional en importance dans le matériel fourni. L'Allemagne, le Royaume-Uni et la France soutiennent la demande régionale grâce à une infrastructure de soins d'urgence avancée. Les recommandations du Conseil Européen de Réanimation publiées en 2025 recommandent l'accès intraosseux lorsque les tentatives intraveineuses lors d'un arrêt cardiaque chez l'adulte ont échoué. Ces recommandations soutiennent les exigences d'achat hospitalier et la formation structurée dans toute la région. La taille du Marché des Dispositifs Intraosseux en Europe est également affectée par les appels d'offres centralisés et la pression sur les remboursements dans les systèmes d'Europe du Sud et de l'Est. L'étude IVOCA illustre la différence de coût qui peut influencer les décisions d'achat pour les équipements intraosseux jetables. Ces conditions favorisent les fournisseurs capables de démontrer clairement la valeur clinique et le coût total[3].
Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 8,20 % jusqu'en 2032, le taux le plus élevé parmi les zones géographiques du matériel fourni. La demande varie dans toute la région car la capacité des soins d'urgence, les budgets et les pratiques d'approvisionnement diffèrent considérablement. L'expansion des services préhospitaliers soutient la demande de formats manuels et à ressort dans les contextes à ressources limitées. Le Japon et la Corée du Sud disposent de réseaux de soins d'urgence établis qui soutiennent une consommation stable de dispositifs. Les recommandations coréennes de 2025 sur le soutien avancé à la vie chez l'adulte alignent l'utilisation intraosseuse sur l'approche mondiale plus large de l'accès vasculaire lors de la réanimation. Le Moyen-Orient et l'Afrique ont une demande concentrée dans les États du Conseil de Coopération du Golfe et en Afrique du Sud, tandis que la demande sud-américaine reste davantage axée sur les dispositifs manuels car les coûts d'accès peuvent limiter l'adoption des plateformes motorisées.
Paysage Concurrentiel
Concentration du Marché
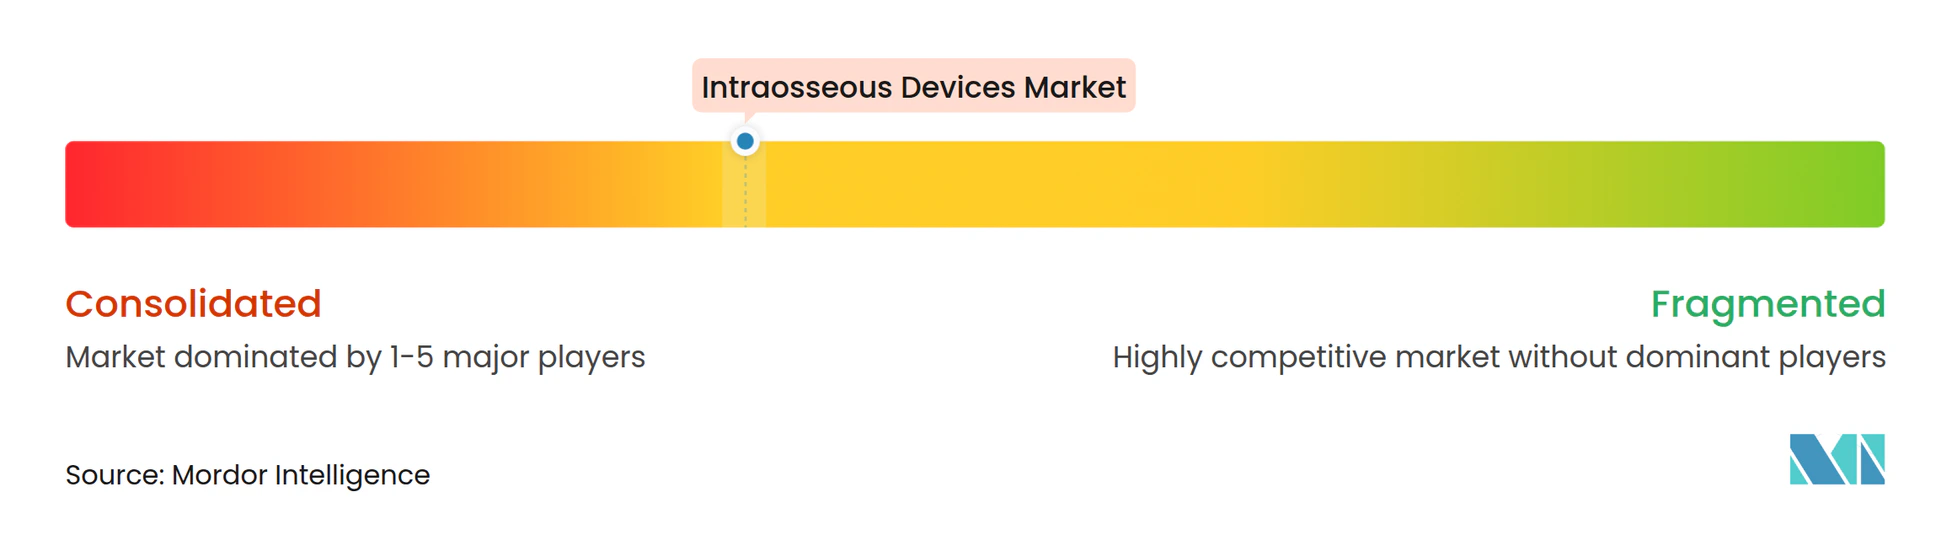
Le Marché des Dispositifs Intraosseux présente une structure modérément concentrée parmi les principaux fournisseurs. Teleflex et BD sont des entreprises de premier plan, tandis que Pyng Medical, PerSys Medical, Cook Medical et WaisMed servent des catégories de dispositifs spécialisés ou des besoins géographiques. La plateforme Arrow EZ-IO de Teleflex combine des drivers, des aiguilles de différentes longueurs, des ressources de formation et des formats de procédure associés. L'entreprise a élargi ce portefeuille en 2024 grâce au plateau de procédure d'accès intraosseux Arrow EZ-IO pour une utilisation en champ stérile. Cette initiative a répondu à l'utilisation dans les contextes peropératoires qui n'étaient pas au cœur des offres de dispositifs exclusivement destinés aux urgences. Les écosystèmes de produits, la formation et la compatibilité des consommables peuvent rendre difficile pour les clients de changer de plateforme après adoption.
BD est entré dans le domaine concurrentiel avec son système d'accès vasculaire intraosseux en octobre 2024. Le système comprenait un driver motorisé rechargeable, une sécurité passive de la pointe d'aiguille et 5 options de longueur d'aiguille. Ces caractéristiques répondent aux préoccupations de préparation, de sécurité des objets tranchants et de coût de possession. La concurrence sur le Marché des Dispositifs Intraosseux s'étend donc au-delà d'une conception d'aiguille de base. Elle comprend les performances du driver, la disponibilité, l'ergonomie, la formation clinique et la gamme de sites et de patients qu'un système peut prendre en charge. Le résultat de la revue de 2025 indiquant l'absence de différence statistiquement significative en matière de sécurité ou d'efficacité parmi 4 principaux types de dispositifs soutient également les décisions d'achat qui pondèrent ces caractéristiques opérationnelles.
Le développement spécialisé reste visible dans l'accès implantable, les formats néonataux, le guidage d'insertion et la surveillance de la perfusion. PAVmed a créé l'incubateur PMX avec Hatch Medical en 2024 pour poursuivre les travaux de développement et de commercialisation de PortIO. La première étude PortIO chez l'humain de l'entreprise a été achevée en 2024 et a évalué un système de perfusion intraosseuse implantable. Les barrières à l'entrée restent plus fortes pour les plateformes motorisées haut de gamme car les entreprises doivent répondre aux exigences réglementaires, aux données cliniques, à la formation et à un approvisionnement fiable en consommables. Les produits à aiguille seule à moindre coût peuvent concurrencer dans les appels d'offres publics où le prix a plus de poids. Le Marché des Dispositifs Intraosseux contient encore des domaines spécialisés où aucun fournisseur n'occupe une position clairement dominante.
Leaders du Secteur des Dispositifs Intraosseux
-
Teleflex Incorporated
-
PerSys Medical
-
SAM Medical
-
Becton, Dickinson and Company
-
Cook Medical Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs Intraosseux Entreprises couvertes dans ce rapport
- Aero Healthcare
- Allied Medical
- Argon Medical Devices
- Beckton Dickinson
- BIOPSYBELL SRL
- Cardinal Health
- Conmed
- Cook Group
- Haemonetics
- ICU Medical
- Implox Inc.
- Medax SRL Unipersonale
- PAVmed
- PerSys Medical
- SAM Medical
- Stryker
- Teleflex
- Vidacare Corporation
- WaisMed Ltd
Développements industriels récents dans Marché des Dispositifs Intraosseux
- Juin 2026 : Auxano Medical, une entreprise d'implants orthopédiques axée sur l'avancement de l'ostéointégration et de la technologie d'interface os-implant, a annoncé le lancement de son site web repensé. La plateforme mise à jour offre aux chirurgiens, distributeurs et partenaires industriels un accès amélioré aux informations sur la technologie de morphologie de surface propriétaire d'Auxano Medical et son portefeuille croissant de systèmes d'implants orthopédiques, notamment le Système de Fixation par Coin ARKEO et le Dispositif de Fusion Intraosseuse INTREPED.
- Octobre 2024 : BD a lancé un Système d'Accès Vasculaire Intraosseux de Nouvelle Génération. BD a lancé commercialement le Système d'Accès Vasculaire Intraosseux BD aux États-Unis, le positionnant comme le seul dispositif intraosseux utilisable après fixation d'un prolongateur et le seul système avec une sécurité passive intégrée de la pointe d'aiguille. Le driver motorisé rechargeable offre jusqu'à 12 fois la durée de charge des plateformes concurrentes non rechargeables, répondant à une objection clé d'approvisionnement dans les services d'urgence à fort volume.
Périmètre du Rapport Mondial sur le Marché des Dispositifs Intraosseux
Selon le périmètre du rapport, les dispositifs intraosseux sont des dispositifs médicaux spécialisés conçus pour fournir un accès vasculaire rapide par la moelle osseuse lorsque l'accès intraveineux (IV) conventionnel est difficile, retardé ou impossible à établir. Ces dispositifs permettent l'administration de fluides, de produits sanguins, de médicaments et de thérapies d'urgence directement dans la cavité médullaire et sont largement utilisés dans les soins traumatologiques, la gestion des arrêts cardiaques, la médecine d'urgence, la médecine militaire, les soins intensifs et les scénarios de réponse aux catastrophes.
Le marché des dispositifs intraosseux est segmenté par type de produit en dispositifs intraosseux manuels, dispositifs à ressort et à impact, dispositifs intraosseux automatiques, dispositifs assistés par perceuse motorisée et autres ; par voie d'administration en tibia proximal, humérus proximal, sternum et autres sites anatomiques ; par type de patient en patients adultes, patients pédiatriques, patients néonataux, patients gériatriques et autres ; par utilisateur final en hôpitaux, services médicaux d'urgence (SMU), organisations militaires et de défense, centres de chirurgie ambulatoire (CCA), cliniques spécialisées et autres ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Dispositifs Intraosseux Manuels |
| Dispositifs à Ressort et à Impact |
| Dispositifs Intraosseux Automatiques |
| Dispositifs Assistés par Perceuse Motorisée |
| Autres |
| Tibia Proximal |
| Humérus Proximal |
| Sternum |
| Autres Sites Anatomiques |
| Autres Sites Anatomiques |
| Patients Adultes |
| Patients Pédiatriques |
| Patients Néonataux |
| Patients Gériatriques |
| Autres |
| Hôpitaux |
| Services Médicaux d'Urgence (SMU) |
| Organisations Militaires et de Défense |
| Centres de Chirurgie Ambulatoire (CCA) |
| Cliniques Spécialisées |
| Autres |
| Amérique du Nord | États-Unis | Canada |
| Mexique | ||
| Europe | Allemagne | Royaume-Uni |
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | Japon |
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | Afrique du Sud |
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | Argentine |
| Reste de l'Amérique du Sud | ||
| Par Type de Produit | Dispositifs Intraosseux Manuels | ||
| Dispositifs à Ressort et à Impact | |||
| Dispositifs Intraosseux Automatiques | |||
| Dispositifs Assistés par Perceuse Motorisée | |||
| Autres | |||
| Par Voie d'Administration | Tibia Proximal | ||
| Humérus Proximal | |||
| Sternum | |||
| Autres Sites Anatomiques | |||
| Autres Sites Anatomiques | |||
| Par Type de Patient | Patients Adultes | ||
| Patients Pédiatriques | |||
| Patients Néonataux | |||
| Patients Gériatriques | |||
| Autres | |||
| Par Utilisateur Final | Hôpitaux | ||
| Services Médicaux d'Urgence (SMU) | |||
| Organisations Militaires et de Défense | |||
| Centres de Chirurgie Ambulatoire (CCA) | |||
| Cliniques Spécialisées | |||
| Autres | |||
| Par Géographie | Amérique du Nord | États-Unis | Canada |
| Mexique | |||
| Europe | Allemagne | Royaume-Uni | |
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | Japon | |
| Inde | |||
| Australie | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | GCC | Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |||
| Amérique du Sud | Brésil | Argentine | |
| Reste de l'Amérique du Sud | |||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de dispositifs intraosseux ?
L'arrêt cardiaque, les traumatismes, le sepsis et le choc créent une demande lorsque l'accès intraveineux est difficile. Les protocoles d'urgence standardisés et l'expansion des soins préhospitaliers soutiennent également l'utilisation.
Quelle est la taille du secteur des dispositifs intraosseux ?
Le Marché des Dispositifs Intraosseux est évalué à 583,99 millions USD en 2027 et devrait atteindre 785,57 millions USD d'ici 2032 à un CAGR de 6,11 %.
Quel type de produit domine l'accès vasculaire intraosseux ?
Les dispositifs assistés par perceuse motorisée ont dominé la demande de produits avec une part de 41,80 % en 2026. Les dispositifs automatiques devraient connaître la croissance la plus rapide à un CAGR de 7,60 % jusqu'en 2032.
Quelle voie d'insertion est la plus souvent utilisée pour l'accès intraosseux ?
Le tibia proximal a dominé l'utilisation basée sur la voie avec une part de 45,20 % en 2026. L'humérus proximal devrait croître à un CAGR de 6,90 % jusqu'en 2032.
Quel utilisateur final a la demande la plus élevée en dispositifs intraosseux ?
Les hôpitaux détenaient 71,50 % de la demande en 2026 car les services d'urgence, les salles de traumatologie et les unités de soins intensifs sont les principaux contextes d'utilisation.
Qu'est-ce qui limite l'adoption plus large des systèmes intraosseux motorisés ?
Les coûts des dispositifs et des consommables, les lacunes de formation, la pression des appels d'offres et les contraintes cliniques peuvent ralentir l'adoption. L'étude IVOCA a rapporté 109 EUR par aiguille intraosseuse contre 0,60 EUR par cathéter intraveineux.