
Marktgröße und Marktanteil für intraossäre Geräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
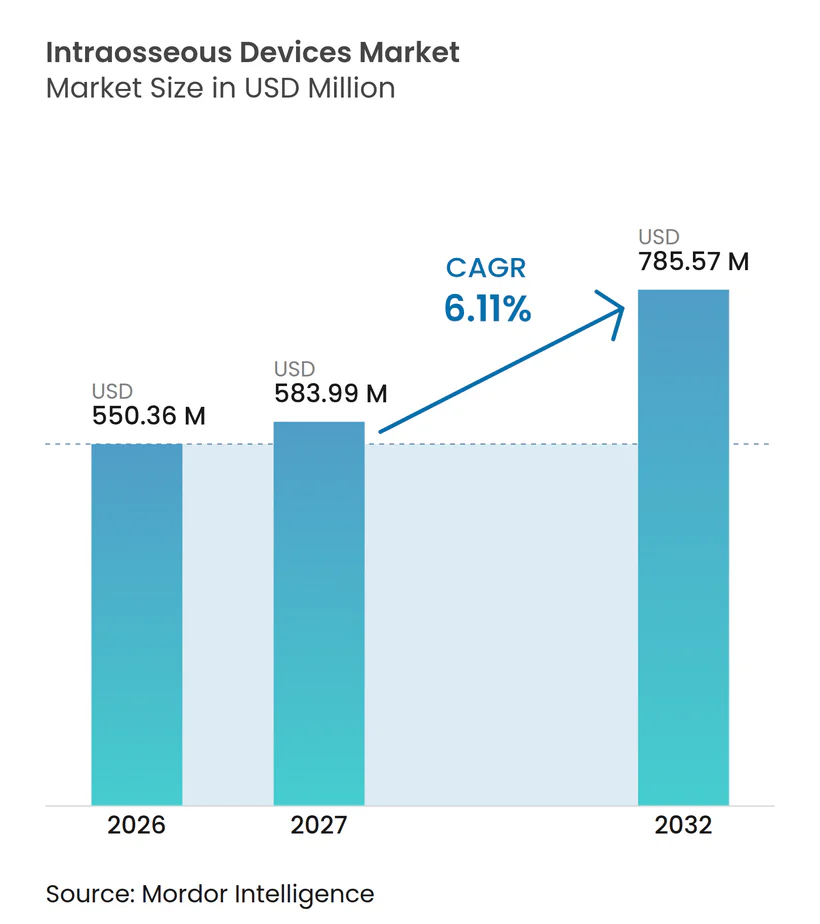
| Marktgröße (2027) | 583.99 Millionen US-Dollar |
| Marktgröße (2032) | 785.57 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.11 % |
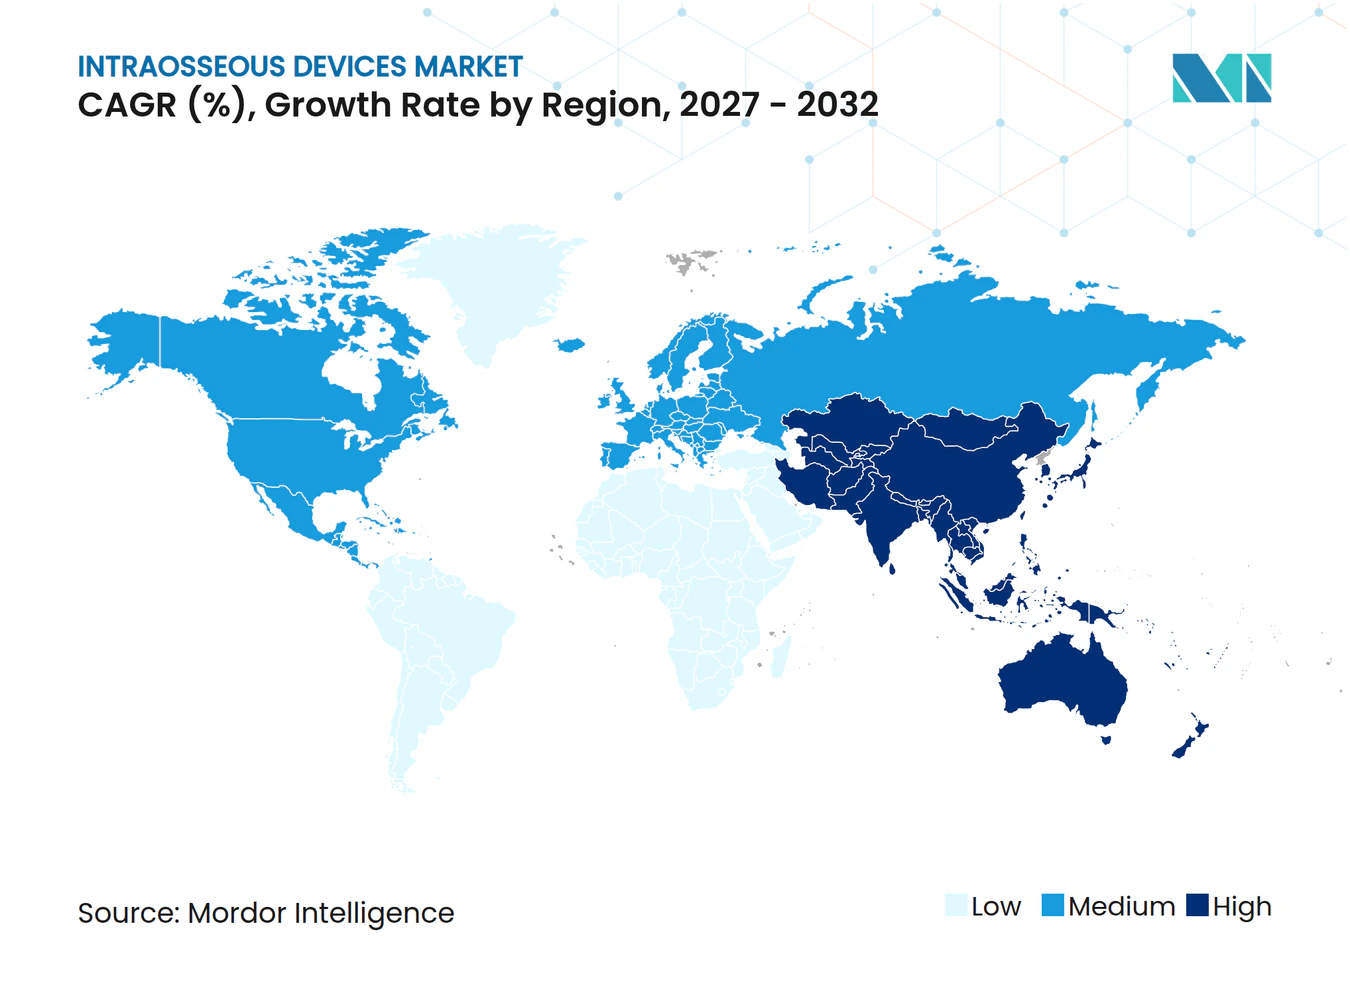
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intraossäre Geräte von Mordor Intelligence
Die Marktgröße für intraossäre Geräte wurde im Jahr 2026 auf 550,36 Millionen USD geschätzt und soll von 583,99 Millionen USD im Jahr 2027 auf 785,57 Millionen USD bis 2032 wachsen, bei einem CAGR von 6,11 % während des Prognosezeitraums (2027–2032).
Der Markt für intraossäre Geräte bedient dringende Versorgungssituationen, in denen ein peripherer intravenöser Zugang schwierig oder nicht erfolgreich ist, darunter Herzstillstand, Trauma, Sepsis und hämorrhagischer Schock. Der Zugang zum Knochenmark kann einen zuverlässigen Weg bieten, wenn Venenkollaps, pädiatrische Anatomie oder Triagesituationen die intravenöse Kanülierung einschränken. Eine Überprüfung randomisierter Studien aus dem Jahr 2025 berichtete eine Erfolgsrate beim ersten Versuch des Gefäßzugangs von 92,30 % für den intraossären Zugang und 62,30 % für den intravenösen Zugang bei außerklinischem Herzstillstand. Der Markt für intraossäre Geräte wird durch die Ausweitung des Rettungsdienstes, standardisierte klinische Protokolle und die Nachfrage nach einsatzbereiten Geräten unter Druckbedingungen geprägt. Anbieter erweitern ihre Produktportfolios durch elektrisch betriebene Systeme, automatische Geräte, manuelle Sets, kompatibles Verbrauchsmaterial und strukturierte Schulungsunterstützung.
Wichtigste Erkenntnisse des Berichts
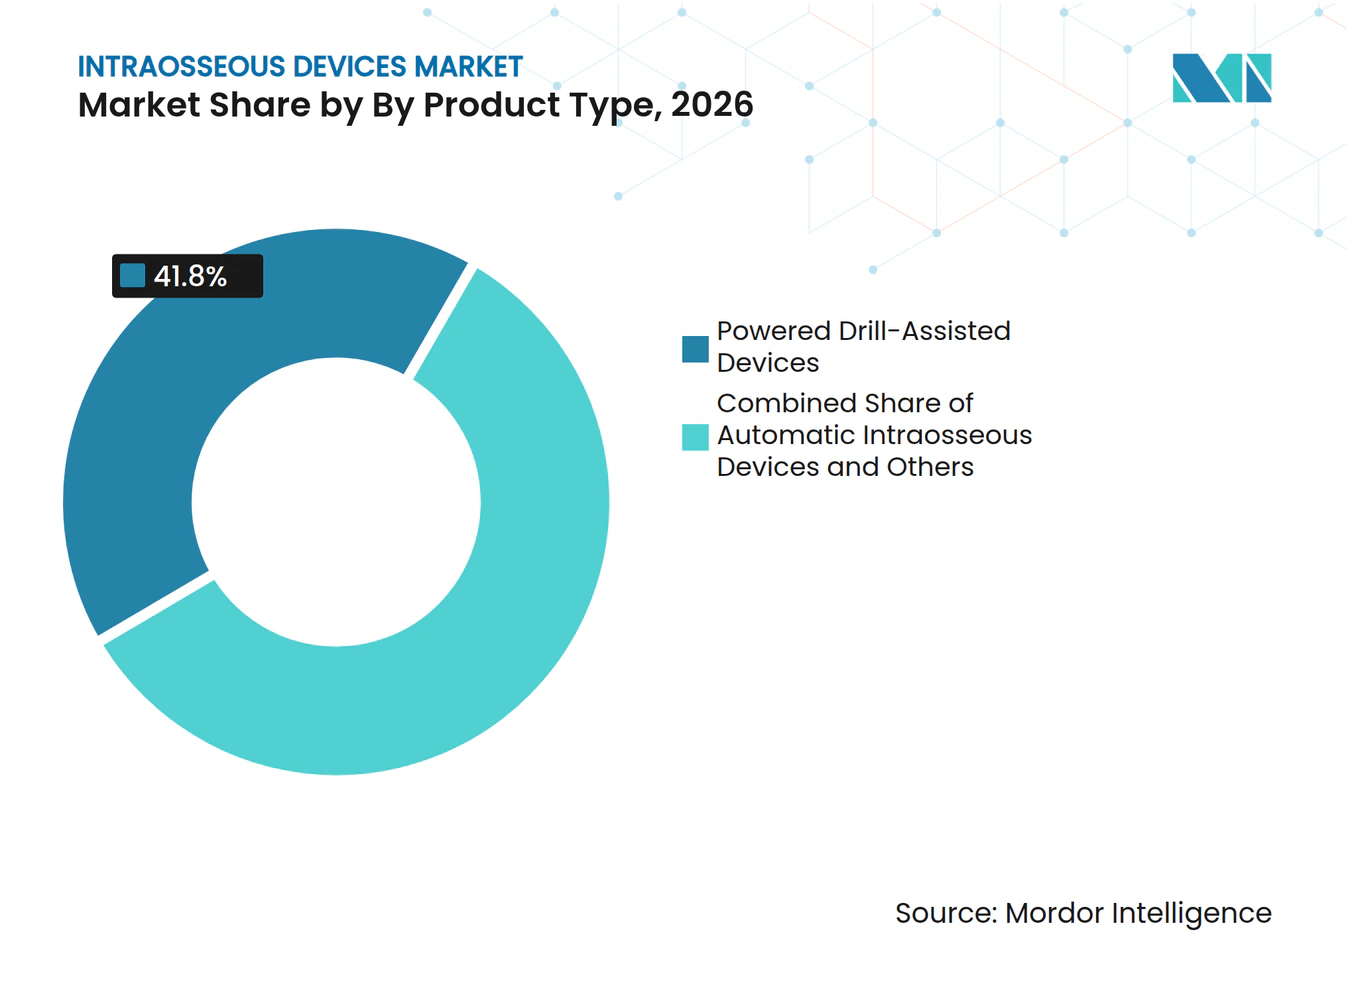
- Nach Produkttyp hielten elektrisch bohrunterstützte Geräte im Jahr 2026 einen Anteil von 41,80 %, während automatische intraossäre Geräte mit 7,60 % den höchsten prognostizierten CAGR bis 2032 verzeichneten.
- Nach Verabreichungsweg entfiel auf die proximale Tibia im Jahr 2026 ein Anteil von 45,20 %, während der proximale Humerus mit 6,90 % den höchsten prognostizierten CAGR bis 2032 verzeichnete.
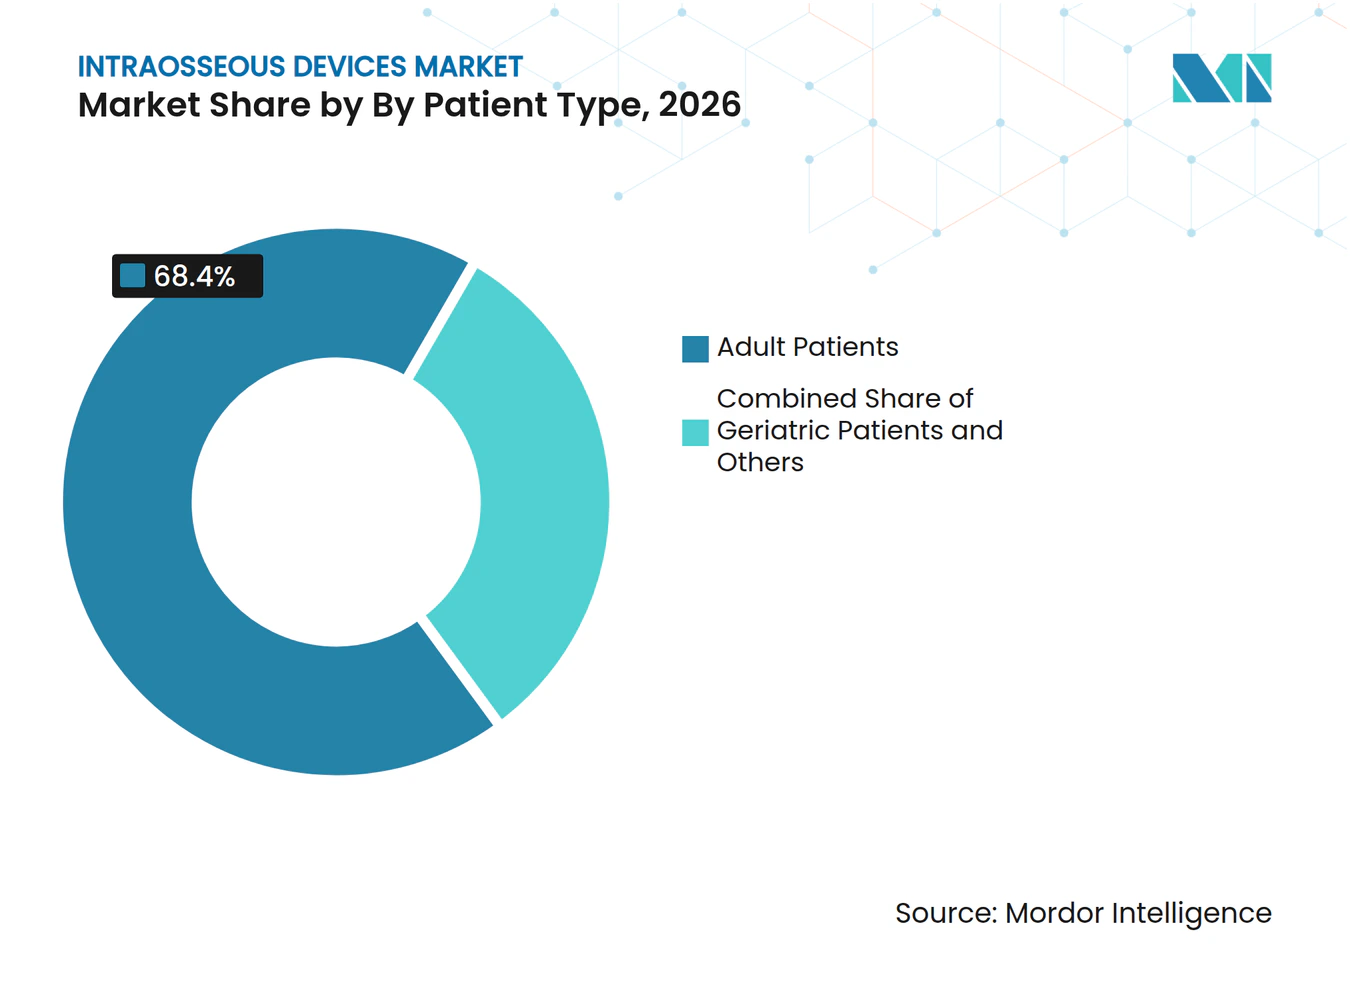
- Nach Patiententyp hielten Erwachsene im Jahr 2026 einen Anteil von 68,40 %, während geriatrische Patienten mit 6,80 % den höchsten prognostizierten CAGR bis 2032 verzeichneten.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 71,50 %, während der Rettungsdienst mit 7,40 % den höchsten prognostizierten CAGR bis 2032 verzeichnete.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 39,60 %, während Asien-Pazifik voraussichtlich mit einem CAGR von 8,20 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Fallzahlen bei Herzstillstand, Trauma, Schock und Sepsis | +1.5% | Global, mit konzentrierter Auswirkung in Nordamerika, Europa und städtischen Regionen des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Ausweitung präklinischer Notfallmedizin | +1.2% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Standardisierung von Notfallprotokollen und Leitlinienempfehlungen | +1.0% | Nordamerika & EU; sekundäre Übernahme in Südkorea, Japan | Kurzfristig (≤ 2 Jahre) |
| Einführung elektrisch betriebener und automatischer intraossärer Systeme | +1.1% | Nordamerika & EU; wachsend in China und GCC | Mittelfristig (2–4 Jahre) |
| Taktische, Katastrophen- und Massenanfall-Medizinische Bevorratung | +0.6% | NATO-Mitgliedsstaaten, GCC, Israel | Langfristig (≥ 4 Jahre) |
| Standortspezifische Nadelauswahl und Workflow-Integration | +0.5% | Global, am stärksten in Krankenhäusern und Level-I-Traumazentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Fallzahlen bei Herzstillstand, Trauma, Schock, Sepsis und Protokollstandardisierung
Notfalleinsätze stellen eine stabile Nachfragequelle für den Markt für intraossäre Geräte dar. Herzstillstand, Trauma, Sepsis und hämorrhagischer Schock erfordern einen schnellen Gefäßzugang, wenn Kliniker keinen peripheren intravenösen Zugang herstellen können. Die American Heart Association stellte den intravenösen Zugang beim Herzstillstand bei Erwachsenen an erste Stelle, wobei der intraossäre Zugang empfohlen wird, wenn 2 intravenöse Versuche scheitern. Der European Resuscitation Council übernahm 2025 vergleichbare Leitlinien, was konsistente Bevorratungs- und Kompetenzanforderungen in Notfallsettings unterstützt. Der Markt für intraossäre Geräte profitiert daher von einer klar definierten klinischen Rolle, auch wenn der Zugangsweg beim Herzstillstand bei Erwachsenen nicht die erste Option ist. Pädiatrische und Trauma-Behandlungspfade behalten eine breitere Unterstützung für den intraossären Zugang, was Krankenhäusern und Rettungsdiensten hilft, Geräte für verschiedene klinische Szenarien vorzuhalten.[1]
Ausweitung präklinischer Notfallmedizin und standortspezifischer Arbeitsabläufe
Die Ausweitung des präklinischen Rettungsdienstes erweitert den Markt für intraossäre Geräte über die etablierte krankenhausorientierte Nachfrage hinaus. Rettungswagennetze benötigen Gefäßzugangsoptionen, die in beengten und zeitkritischen Umgebungen funktionieren. Die Produktauswahl unterscheidet sich je nach Einsatzumgebung, da elektrisch betriebene Plattformen, federbelastete Systeme und manuelle Sets unterschiedliche Anforderungen an Tragbarkeit, Stromverfügbarkeit und Benutzerschulung stellen. Die proximale Tibia ist vielen Klinikern vertraut, während der proximale Humerus für die Reanimation bei Erwachsenen und die taktische Versorgung zunehmend Beachtung findet. Die Evidenzüberprüfung aus dem Jahr 2025 identifizierte anhaltende Unsicherheit bei der Wahl zwischen humeralem und tibialem Zugangsort, was Protokollgestaltung und klinische Vertrautheit bei Kaufentscheidungen wichtig macht. Diese Bedingungen begünstigen Anbieter, die mehrere Insertionsorte unterstützen und klare Workflow-Anleitungen für den Krankenhaus- und Feldeinsatz bereitstellen können.
Einführung elektrisch betriebener und automatischer intraossärer Systeme
Elektrisch betriebene und automatische Systeme verändern den Produktmix im Markt für intraossäre Geräte. Eine Überprüfung randomisierter Studien aus dem Jahr 2025 ergab, dass der intraossäre Zugang im untersuchten außerklinischen Herzstillstand-Setting 15 Sekunden schneller hergestellt wurde als der intravenöse Zugang. Eine schnellere Platzierung kann wichtig sein, wenn Kliniker unter schlechten Lichtverhältnissen, hohem Druck oder in ressourcenbeschränkten Umgebungen arbeiten. BD stellte 2024 ein intraossäres Gefäßzugangssystem mit wiederaufladbarem Antrieb, passiver Nadelspitzensicherheit und 5 Nadellängenoptionen vor. BD Teleflex führte 2024 ein steriles Einweg-Prozedurenset für den intraoperativen Einsatz ein und erweiterte damit die Relevanz seines Arrow EZ-IO-Portfolios auf Eingriffe im Sterilfeld. Der Markt für intraossäre Geräte konzentriert sich zunehmend auf Einsatzbereitschaft, Nadelsicherheit, Schulung und die Betriebskosten des gesamten Gerätesystems statt nur auf die Insertionsmechanik.
Taktische, Katastrophen- und Massenanfall-Medizinische Bevorratung
Taktische und Katastrophenschutzanforderungen fügen dem Markt für intraossäre Geräte einen eigenständigen Beschaffungskanal hinzu. Militärische und Massenanfall-Szenarien erfordern Verbrauchsmaterial, das einsatzbereit bleibt, wenn der periphere Zugang schwierig ist und die konventionelle Versorgungsinfrastruktur gestört ist. Manuelle und schlaggetriebene Geräte behalten in diesen Umgebungen eine Rolle, da sie nicht auf geladene Batterien angewiesen sind. Ihr Einsatz impliziert nicht in jedem Setting eine klinisch minderwertige Leistung. Eine Netzwerk-Metaanalyse aus dem Jahr 2025 fand keine statistisch signifikanten Sicherheits- oder Wirksamkeitsunterschiede zwischen 4 wichtigen intraossären Gerätetypen in der Notaufnahmeversorgung. Diese Evidenz ermöglicht es Beschaffungsteams, Tragbarkeit, Schulung und Kosten neben der klinischen Leistung abzuwägen. Sie lässt auch Raum für manuelle Formate in Bevorratungen und Feldausrüstungen, während elektrisch betriebene Plattformen in ressourcenstärkeren Versorgungsumgebungen wichtig bleiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schulungslücken bei Klinikern und Rettungssanitätern | -0.8% | Global, am stärksten ausgeprägt in aufstrebenden Märkten des Asien-Pazifik-Raums, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Hohe Anschaffungskosten für elektrisch betriebene und Einwegsysteme | -0.7% | Preissensible Märkte: Südamerika, Naher Osten und Afrika, Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Erstattungsambiguität und Preisdruck durch zentralisierte Ausschreibungen | -0.5% | EU (insbesondere Süd- und Osteuropa), Lateinamerika | Mittelfristig (2–4 Jahre) |
| Komplikationsrisiko, Kontraindikationen und Heterogenität der Evidenz | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schulungslücken bei Klinikern und Rettungssanitätern
Schulungslücken können den Einsatz intraossärer Geräte einschränken, selbst wenn die Ausrüstung verfügbar ist. Eine korrekte Platzierung erfordert anatomische Landmarkenbestimmung, geeignete Nadellängenauswahl und die Bestätigung, dass die Nadel die Knochenkortex passiert hat. Diese Fähigkeiten erfordern dedizierte Übung und folgen nicht automatisch aus der Schulung zur intravenösen Insertion. Der Markt für intraossäre Geräte ist auf Schulungsprogramme angewiesen, die Krankenhauspersonal, Rettungssanitäter und Assistenzärzte darauf vorbereiten, in dringenden Fällen sicher zu handeln. Diese Anforderung macht Service, Simulation, Kompetenzbeurteilung und Ausbildung zu relevanten Bestandteilen von Lieferantenbeziehungen. Sie kann auch zu einem ungleichmäßigen Einsatz zwischen Einrichtungen mit aktiven Simulationsprogrammen und solchen ohne vergleichbare Schulungsunterstützung führen.
Kosten elektrisch betriebener Systeme, Ausschreibungsdruck und klinische Einschränkungen
Die Kosten für elektrisch betriebene Geräte und Einweg-Nadelsets können den Markt für intraossäre Geräte in preissensiblen Umgebungen einschränken. Die IVOCA-Studie aus dem Jahr 2026 berichtete Kosten von 109 EUR pro intraossärer Nadel, entsprechend 119,20 USD, verglichen mit 0,60 EUR pro intravenösem Katheter, entsprechend 0,70 USD. Zentralisierte Ausschreibungen können den Druck auf höherpreisige Systeme erhöhen, wenn Beschaffungsentscheidungen stark auf Stückkosten ausgerichtet sind. Klinische Kontraindikationen und Variationen in der Evidenzbasis können Anwender auch vorsichtig gegenüber dem routinemäßigen Einsatz bei bestimmten Patientengruppen oder Zugangsstellen machen. Eine Überprüfung aus dem Jahr 2025 fand keine statistisch signifikanten Sicherheits- oder Wirksamkeitsunterschiede zwischen 4 wichtigen Gerätetypen in der Notaufnahmeversorgung. Anbieter müssen daher gleichzeitig Kosten, Geräteauswahl und klinisches Vertrauen ansprechen, insbesondere dort, wo Erstattungs- und öffentliche Beschaffungsregeln restriktiv sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Elektrisch betriebene Plattformen führen, während automatische Systeme am schnellsten wachsenElektrisch bohrunterstützte Geräte hielten im Jahr 2026 einen Anteil von 41,80 % am Markt für intraossäre Geräte nach Produkttyp. Ihre Position spiegelt ihren Einsatz in gut ausgestatteten Notaufnahmen, Traumaeinheiten und anderen Hochakut-Settings wider. Krankenhäuser kaufen häufig einen Antrieb zusammen mit proprietären Nadeln und zugehörigem Verbrauchsmaterial. Diese Konstellation kann eine wiederkehrende Nachfrage unterstützen und einen Plattformwechsel erschweren. Die Marktgröße für automatische intraossäre Geräte wird voraussichtlich mit einem CAGR von 7,60 % bis 2032 wachsen. Automatische Formate reduzieren die Abhängigkeit von manueller Kraft und können die Anwendung für Ersthelfer vereinfachen. Ihre Entwicklung konzentriert sich auf kompakte Mechanismen und Abläufe, die die Anzahl der Schritte bei der Notfallversorgung reduzieren.
Manuelle Geräte, federbelastete Produkte und schlaggetriebene Formate bleiben im Feld-, Militär- und Katastropheneinsatz relevant. Diese Formate können geeignet sein, wenn die Batteriezuverlässigkeit unsicher ist oder Geräte über längere Zeiträume gelagert werden müssen. Die Produktkategorien bedienen unterschiedliche Betriebsanforderungen und keinen einheitlichen Anwendungsfall. Die Netzwerk-Metaanalyse aus dem Jahr 2025 fand keine statistisch signifikanten Sicherheits- oder Wirksamkeitsunterschiede zwischen 4 wichtigen intraossären Gerätetypen in der Notaufnahmeversorgung. Dieses Ergebnis unterstützt den Wettbewerb auf Basis von Kosten, Tragbarkeit, Workflow und Schulungsanforderungen. Implantierbarer intraossärer Zugang bleibt ein spezialisierter Entwicklungsbereich. PAVmed schloss 2024 eine First-in-Human-PortIO-Studie ab, die ein implantierbares intraossäres Infusionssystem für Patienten mit chronischem Gefäßzugangsbedarf untersuchte.[2]


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg:
Tibialer Zugang bleibt etabliert, während humeraler Zugang voranschreitetDie proximale Tibia entfiel im Jahr 2026 auf 45,20 % der wegbasierten Eingriffe und repräsentierte damit den größten Marktanteil für intraossäre Geräte innerhalb dieser Segmentierung. Ihre etablierte Position spiegelt die anatomische Zugänglichkeit und die weitreichende Vertrautheit in der Erwachsenen- und Kinderversorgung wider. Schulungsprogramme decken häufig den tibialen Zugangsweg ab, was seinen Einsatz in Notfall- und präklinischen Settings unterstützt. Der proximale Humerus wird voraussichtlich mit einem CAGR von 6,90 % bis 2032 wachsen. Das Interesse an der humeralen Zugangsstelle spiegelt ihre potenzielle Rolle bei der Reanimation von Erwachsenen und in Protokollen für die verlängerte Feldversorgung wider. Die Auswahl der Zugangsstelle bleibt klinisch wichtig, da die Patientenanatomie und die Art des Notfalls die Zugangsentscheidungen beeinflussen können. Der Markt für intraossäre Geräte umfasst Geräte und Nadellängen, die an diesen unterschiedlichen Zugangsstellen funktionieren müssen.
Der sternale Zugang nimmt eine speziellere Position in der Kampf- und präklinischen Versorgung ein, insbesondere wenn Verletzungen oder Hindernisse den Zugang zu den Extremitäten einschränken. Produkte wie FAST1 und FASTx adressieren diesen spezifischen Zugangsweg. Die Überprüfung randomisierter Studien aus dem Jahr 2025 identifizierte die Frage Tibia versus Humerus als aktiven Bereich klinischer Unsicherheit. Die berichtete IVIO-Subanalyse fand einen Unterschied im günstigen neurologischen Ergebnis für den humeralen Zugang mit einem Odds Ratio von 0,58 und einem 95%-Konfidenzintervall von 0,35 bis 0,98. Der distale Femur- und Kalkaneus-Zugang bleibt in ausgewählten pädiatrischen und bariatrischen Fällen nützlich. Diese Alternativen helfen Klinikern, Situationen zu bewältigen, in denen häufig verwendete Zugangsstellen nicht verfügbar oder ungeeignet sind. Anbieter müssen die klinische Wahl über mehrere Zugangsstellen hinweg unterstützen, ohne einen Zugangsweg als für jeden Patienten geeignet zu behandeln.
Nach Patiententyp:
Erwachsene machen den größten Teil der Nachfrage aus, während der geriatrische Einsatz wächstErwachsene hielten im Jahr 2026 einen Anteil von 68,40 % im Patiententyp-Segment und damit den größten Marktanteil für intraossäre Geräte unter den Patientengruppen. Die Nachfrage bei Erwachsenen ist mit der Inzidenz von Herzstillstand, Trauma und Sepsis in der Notfallversorgung verbunden. Erwachsenenprotokolle geben Krankenhäusern und Rettungsdiensten auch einen konsistenten Rahmen für die Vorhaltung von Zugangsgeräten. Die Marktgröße für intraossäre Geräte bei geriatrischen Patienten wird voraussichtlich mit einem CAGR von 6,80 % bis 2032 wachsen. Die geriatrische Versorgung kann schwieriger sein, wenn der periphere venöse Zugang beeinträchtigt ist. Diese Patientengruppe erfordert auch besondere Aufmerksamkeit hinsichtlich des Knochenzustands und geeigneter Insertionstechnik. Diese Faktoren können die Bedeutung von Schulung und Gerätedesign für ältere Patienten erhöhen.
Pädiatrische Patienten haben unterschiedliche anatomische Bedürfnisse und benötigen Geräte, die eine sichere Tiefenkontrolle unterstützen. Für Erwachsene kalibrierte Nadelsets können ungeeignet sein, wenn Kliniker Technik und Geräteauswahl nicht an kleinere Knochen anpassen. Die Notwendigkeit einer pädiatrischen Landmarken-Schulung bleibt für Krankenhäuser und Rettungskräfte relevant. Neonataler Zugang ist die kleinste und speziellste Patientenkategorie im Quellmaterial. Es gibt begrenzte kommerzielle Geräteoptionen, was eine Lücke in der Verfügbarkeit dedizierter Produkte hinterlässt. Die andere Patientenkategorie umfasst Menschen mit morbider Adipositas, die möglicherweise verlängerte Nadeln benötigen. Nadellängen von 45 mm und 55 mm helfen, die erhöhte Weichteiltiefe in diesen Fällen zu adressieren. Der Markt für intraossäre Geräte muss daher den breiten Notfalleinsatz mit patientenspezifischen technischen Anforderungen in Einklang bringen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser führen die Nachfrage an, während der Rettungsdienst expandiertKrankenhäuser entfielen im Jahr 2026 auf 71,50 % der Endnutzernachfrage und hatten damit den führenden Marktanteil für intraossäre Geräte in dieser Segmentierung. Notaufnahmen, Traumabereiche und Intensivstationen sind die wichtigsten Verbrauchssettings in Krankenhäusern. Krankenhäuser führen auch viele der Schulungsprogramme durch, die den korrekten Geräteeinsatz unterstützen. Teleflex brachte 2024 ein steriles Einweg-Arrow-EZ-IO-Prozedurenset für den intraoperativen Einsatz in Sterilfeldern auf den Markt. Das Set erweitert den potenziellen Einsatz des intraossären Zugangs über Notaufnahmen hinaus in Operationssäle und verwandte Eingriffssettings. Der Krankenhauseinkauf wird auch durch Gruppenbestellvereinbarungen und wiederkehrenden Verbrauchsmaterialbedarf geprägt. Diese Faktoren machen Krankenhäuser zu einer Ankerkunden-Gruppe für den Markt für intraossäre Geräte.
Der Rettungsdienst ist das am schnellsten wachsende Endnutzersegment mit einem prognostizierten CAGR von 7,40 % bis 2032. Das Segment profitiert von erweiterten Rettungssanitäter-Rollen und der Ausweitung präklinischer Einsatznetzwerke. Rettungsdienstteams benötigen Geräte, die mitgeführt, schnell vorbereitet und unter Bedingungen eingesetzt werden können, die sich von der Krankenhausversorgung unterscheiden. Militär- und Verteidigungsorganisationen bilden einen separaten Beschaffungskanal, da die taktische Medizin gelagerte und feldeinsatzbereite Ausrüstung erfordern kann. Ambulante Operationszentren und Fachkliniken sind kleinere Endnutzergruppen im bereitgestellten Material. Ihr potenzieller Einsatz ist mit der breiteren Übernahme des perioperativen intraossären Zugangs verbunden. Das Endnutzermuster unterstützt die Nachfrage nach unterschiedlichen Produktkonfigurationen, Schulungsmodellen und Beschaffungsvereinbarungen statt eines einzigen standardisierten Angebots.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 39,60 % am Markt für intraossäre Geräte. Die Region verfügt über etablierte präklinische Versorgungssysteme und den breiten Einsatz elektrisch betriebener intraossärer Plattformen in der Krankenhausnotfallausstattung. Die Vereinigten Staaten sind zentral für die regionale Nachfrage, da Notfallprotokolle und Schulungspraktiken den sofortigen Zugang zu diesen Geräten unterstützen. Die Leitlinien der American Heart Association definieren den intraossären Zugang als Option nach 2 erfolglosen intravenösen Versuchen beim Herzstillstand bei Erwachsenen. Teleflex erweiterte sein Portfolio 2024 durch ein steriles Prozedurenset, während BD im selben Jahr eine wiederaufladbare intraossäre Plattform einführte. Kanada und Mexiko sind kleinere Beitragsleister, wobei die Kostendämpfung die Einführung hochwertiger elektrisch betriebener Systeme im öffentlichen Gesundheitswesen beeinflusst.
Europa
Europa ist das zweitgrößte regionale Segment im bereitgestellten Material. Deutschland, das Vereinigte Königreich und Frankreich unterstützen die regionale Nachfrage durch eine fortschrittliche Notfallversorgungsinfrastruktur. Die 2025 herausgegebenen Leitlinien des European Resuscitation Council empfehlen den intraossären Zugang, wenn intravenöse Versuche beim Herzstillstand bei Erwachsenen gescheitert sind. Diese Leitlinien unterstützen Krankenhausbeschaffungsanforderungen und strukturierte Schulungen in der gesamten Region. Die Marktgröße für intraossäre Geräte in Europa wird auch durch zentralisierte Ausschreibungen und Erstattungsdruck in süd- und osteuropäischen Systemen beeinflusst. Die IVOCA-Studie veranschaulicht den Kostenunterschied, der Kaufentscheidungen für Einweg-Intraossärausrüstung prägen kann. Diese Bedingungen begünstigen Anbieter, die einen klaren Fall für klinischen Wert und Gesamtkosten machen können[3].
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird voraussichtlich mit einem CAGR von 8,20 % bis 2032 wachsen, der höchsten Rate unter den geografischen Gebieten im bereitgestellten Material. Die Nachfrage variiert in der gesamten Region, da Notfallversorgungskapazitäten, Budgets und Beschaffungspraktiken stark variieren. Die Ausweitung präklinischer Dienste unterstützt die Nachfrage nach manuellen und federbelasteten Formaten in ressourcenbeschränkten Settings. Japan und Südkorea verfügen über etablierte Notfallversorgungsnetzwerke, die einen stetigen Geräteverbrauch unterstützen. Die koreanischen Leitlinien für erweiterte lebensrettende Maßnahmen bei Erwachsenen aus dem Jahr 2025 stimmen den intraossären Einsatz mit dem breiteren globalen Ansatz zum Gefäßzugang während der Reanimation ab. Der Nahe Osten und Afrika haben eine konzentrierte Nachfrage in den Staaten des Golfkooperationsrats und Südafrika, während die südamerikanische Nachfrage stärker auf manuelle Geräte ausgerichtet bleibt, da Zugriffskosten die Einführung elektrisch betriebener Plattformen einschränken können.
Wettbewerbslandschaft
Marktkonzentration
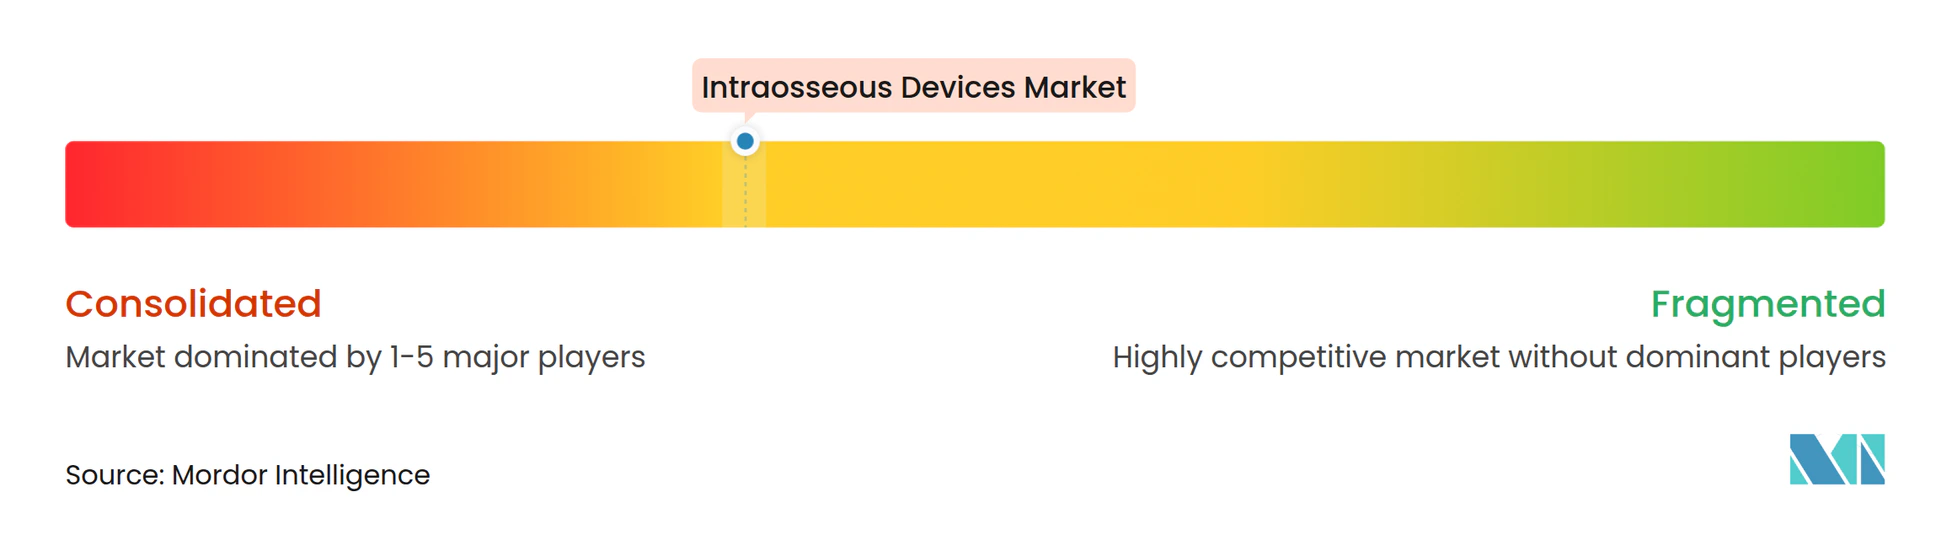
Der Markt für intraossäre Geräte weist eine mäßig konzentrierte Struktur unter den wichtigsten Anbietern auf. Teleflex und BD sind prominente Unternehmen, während Pyng Medical, PerSys Medical, Cook Medical und WaisMed spezialisierte Gerätekategorien oder geografische Bedürfnisse bedienen. Die Arrow-EZ-IO-Plattform von Teleflex kombiniert Antriebe, Nadeln verschiedener Längen, Schulungsressourcen und verwandte Eingriffformate. Das Unternehmen erweiterte dieses Portfolio 2024 durch das Arrow EZ-IO Intraosseous Access Procedure Tray für den Einsatz im Sterilfeld. Dieser Schritt adressierte den Einsatz in intraoperativen Settings, die nicht der Kernfokus von ausschließlich notfallorientierten Geräteangeboten waren. Produktökosysteme, Schulung und Verbrauchsmaterialkompatibilität können es für Kunden nach der Einführung schwierig machen, die Plattform zu wechseln.
BD trat im Oktober 2024 mit seinem intraossären Gefäßzugangssystem in den Wettbewerb ein. Das System umfasste einen wiederaufladbaren Leistungsantrieb, passive Nadelspitzensicherheit und 5 Nadellängenoptionen. BD Diese Merkmale adressieren Einsatzbereitschaft, Schnittsicherheit und Betriebskostenbedenken. Der Wettbewerb im Markt für intraossäre Geräte geht daher über ein grundlegendes Nadeldesign hinaus. Er umfasst Antriebsleistung, Einsatzbereitschaft, Ergonomie, klinische Schulung und die Bandbreite der Zugangsstellen und Patienten, die ein System unterstützen kann. Das Ergebnis der Überprüfung aus dem Jahr 2025, das keine statistisch signifikanten Sicherheits- oder Wirksamkeitsunterschiede zwischen 4 wichtigen Gerätetypen fand, unterstützt auch Kaufentscheidungen, die diese betrieblichen Merkmale abwägen.
Spezialisierte Entwicklung bleibt in den Bereichen implantierbarer Zugang, neonatale Formate, Insertionsführung und Infusionsüberwachung sichtbar. PAVmed gründete 2024 den PMX-Inkubator mit Hatch Medical, um die Entwicklungs- und Kommerzialisierungsarbeit für PortIO fortzusetzen. Die First-in-Human-PortIO-Studie des Unternehmens wurde 2024 abgeschlossen und evaluierte ein implantierbares intraossäres Infusionssystem. Eintrittsbarrieren bleiben für hochwertige elektrisch betriebene Plattformen stärker, da Unternehmen regulatorische Anforderungen, klinische Evidenz, Schulung und eine zuverlässige Verbrauchsmaterialversorgung unterstützen müssen. Kostengünstigere Nur-Nadel-Produkte können in öffentlichen Ausschreibungen konkurrieren, wo der Preis ein größeres Gewicht hat. Der Markt für intraossäre Geräte enthält noch spezialisierte Bereiche, in denen kein Anbieter eine klar dominante Position hat.
Branchenführer im Markt für intraossäre Gerte
-
Teleflex Incorporated
-
PerSys Medical
-
SAM Medical
-
Becton, Dickinson and Company
-
Cook Medical Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für intraossäre Geräte Unternehmen in diesem Bericht
- Aero Healthcare
- Allied Medical
- Argon Medical Devices
- Beckton Dickinson
- BIOPSYBELL SRL
- Cardinal Health
- Conmed
- Cook Group
- Haemonetics
- ICU Medical
- Implox Inc.
- Medax SRL Unipersonale
- PAVmed
- PerSys Medical
- SAM Medical
- Stryker
- Teleflex
- Vidacare Corporation
- WaisMed Ltd
Neueste Industrielle Entwicklungen in Markt für intraossäre Geräte
- Juni 2026: Auxano Medical, ein Unternehmen für orthopädische Implantate mit Fokus auf die Weiterentwicklung der Osseointegration und der Knochen-Implantat-Schnittstellentechnologie, gab den Start seiner neu gestalteten Website bekannt. Die aktualisierte Plattform bietet Chirurgen, Distributoren und Branchenpartnern einen verbesserten Zugang zu Informationen über die proprietäre Oberflächenmorphologietechnologie von Auxano Medical und sein wachsendes Portfolio an orthopädischen Implantat-Systemen, einschließlich des ARKEO Wedge Fixation System und des INTREPED Intraosseous Fusion Device.
- Oktober 2024: BD brachte ein intraossäres Gefäßzugangssystem der nächsten Generation auf den Markt. BD brachte das BD Intraosseous Vascular Access System kommerziell in den Vereinigten Staaten auf den Markt und positionierte es als das einzige intraossäre Gerät, das nach dem Anschluss eines Verlängerungssets bedienbar ist, und als das einzige System mit integrierter passiver Nadelspitzensicherheit. Der wiederaufladbare Leistungsantrieb bietet bis zu 12-mal die Ladekapazität nicht wiederaufladbarer Wettbewerbsplattformen und adressiert damit einen wichtigen Beschaffungseinwand in Notaufnahmen mit hohem Patientenaufkommen.
Globaler Berichtsumfang für den Markt für intraossäre Geräte
Gemäß dem Umfang des Berichts sind intraossäre Geräte spezialisierte Medizinprodukte, die darauf ausgelegt sind, einen schnellen Gefäßzugang über das Knochenmark zu ermöglichen, wenn ein konventioneller intravenöser (IV) Zugang schwierig, verzögert oder unmöglich herzustellen ist. Diese Geräte ermöglichen die Verabreichung von Flüssigkeiten, Blutprodukten, Medikamenten und Notfalltherapien direkt in die Markhöhle und werden häufig in der Traumaversorgung, beim Herzstillstandmanagement, in der Notfallmedizin, der Militärmedizin, der Intensivmedizin und bei Katastropheneinsätzen eingesetzt.
Der Markt für intraossäre Geräte ist nach Produkttyp segmentiert in manuelle intraossäre Geräte, federbelastete & schlaggetriebene Geräte, automatische intraossäre Geräte, elektrisch bohrunterstützte Geräte und Sonstige; nach Verabreichungsweg in proximale Tibia, proximaler Humerus, Sternum und andere anatomische Zugangsstellen; nach Patiententyp in erwachsene Patienten, pädiatrische Patienten, neonatale Patienten, geriatrische Patienten und Sonstige; nach Endnutzer in Krankenhäuser, Rettungsdienst (EMS), Militär- & Verteidigungsorganisationen, ambulante Operationszentren (ASCs), Fachkliniken und Sonstige; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Manuelle intraossäre Geräte |
| Federbelastete & schlaggetriebene Geräte |
| Automatische intraossäre Geräte |
| Elektrisch bohrunterstützte Geräte |
| Sonstige |
| Proximale Tibia |
| Proximaler Humerus |
| Sternum |
| Andere anatomische Zugangsstellen |
| Andere anatomische Zugangsstellen |
| Erwachsene Patienten |
| Pädiatrische Patienten |
| Neonatale Patienten |
| Geriatrische Patienten |
| Sonstige |
| Krankenhäuser |
| Rettungsdienst (EMS) |
| Militär- & Verteidigungsorganisationen |
| Ambulante Operationszentren (ASCs) |
| Fachkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten | Kanada |
| Mexiko | ||
| Europa | Deutschland | Vereinigtes Königreich |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | Japan |
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | Südafrika |
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | Argentinien |
| Übriges Südamerika | ||
| Nach Produkttyp | Manuelle intraossäre Geräte | ||
| Federbelastete & schlaggetriebene Geräte | |||
| Automatische intraossäre Geräte | |||
| Elektrisch bohrunterstützte Geräte | |||
| Sonstige | |||
| Nach Verabreichungsweg | Proximale Tibia | ||
| Proximaler Humerus | |||
| Sternum | |||
| Andere anatomische Zugangsstellen | |||
| Andere anatomische Zugangsstellen | |||
| Nach Patiententyp | Erwachsene Patienten | ||
| Pädiatrische Patienten | |||
| Neonatale Patienten | |||
| Geriatrische Patienten | |||
| Sonstige | |||
| Nach Endnutzer | Krankenhäuser | ||
| Rettungsdienst (EMS) | |||
| Militär- & Verteidigungsorganisationen | |||
| Ambulante Operationszentren (ASCs) | |||
| Fachkliniken | |||
| Sonstige | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | Kanada |
| Mexiko | |||
| Europa | Deutschland | Vereinigtes Königreich | |
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | Japan | |
| Indien | |||
| Australien | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | GCC | Südafrika | |
| Übriger Naher Osten und Afrika | |||
| Südamerika | Brasilien | Argentinien | |
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach intraossären Geräten an?
Herzstillstand, Trauma, Sepsis und Schock erzeugen Nachfrage, wenn der intravenöse Zugang schwierig ist. Standardisierte Notfallprotokolle und die Ausweitung der präklinischen Versorgung unterstützen ebenfalls den Einsatz.
Wie groß ist der Sektor für intraossäre Geräte?
Der Markt für intraossäre Geräte wird im Jahr 2027 auf 583,99 Millionen USD geschätzt und soll bis 2032 bei einem CAGR von 6,11 % 785,57 Millionen USD erreichen.
Welcher Produkttyp führt beim intraossären Gefäßzugang?
Elektrisch bohrunterstützte Geräte führten die Produktnachfrage mit einem Anteil von 41,80 % im Jahr 2026 an. Automatische Geräte werden voraussichtlich mit einem CAGR von 7,60 % bis 2032 am schnellsten wachsen.
Welcher Insertionsweg wird am häufigsten für den intraossären Zugang verwendet?
Die proximale Tibia führte den wegbasierten Einsatz mit einem Anteil von 45,20 % im Jahr 2026 an. Der proximale Humerus wird voraussichtlich mit einem CAGR von 6,90 % bis 2032 wachsen.
Welcher Endnutzer hat die höchste Nachfrage nach intraossären Geräten?
Krankenhäuser hielten im Jahr 2026 71,50 % der Nachfrage, da Notaufnahmen, Traumabereiche und Intensivstationen die primären Einsatzsettings sind.
Was schränkt die breitere Einführung elektrisch betriebener intraossärer Systeme ein?
Geräte- und Einwegkosten, Schulungslücken, Ausschreibungsdruck und klinische Einschränkungen können die Einführung verlangsamen. Die IVOCA-Studie berichtete 109 EUR pro intraossärer Nadel gegenüber 0,60 EUR pro intravenösem Katheter.