
骨内デバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 583.99 百万米ドル |
| 市場規模 (2032) | 785.57 百万米ドル |
| 成長率 (2027 - 2032) | 6.11 % |
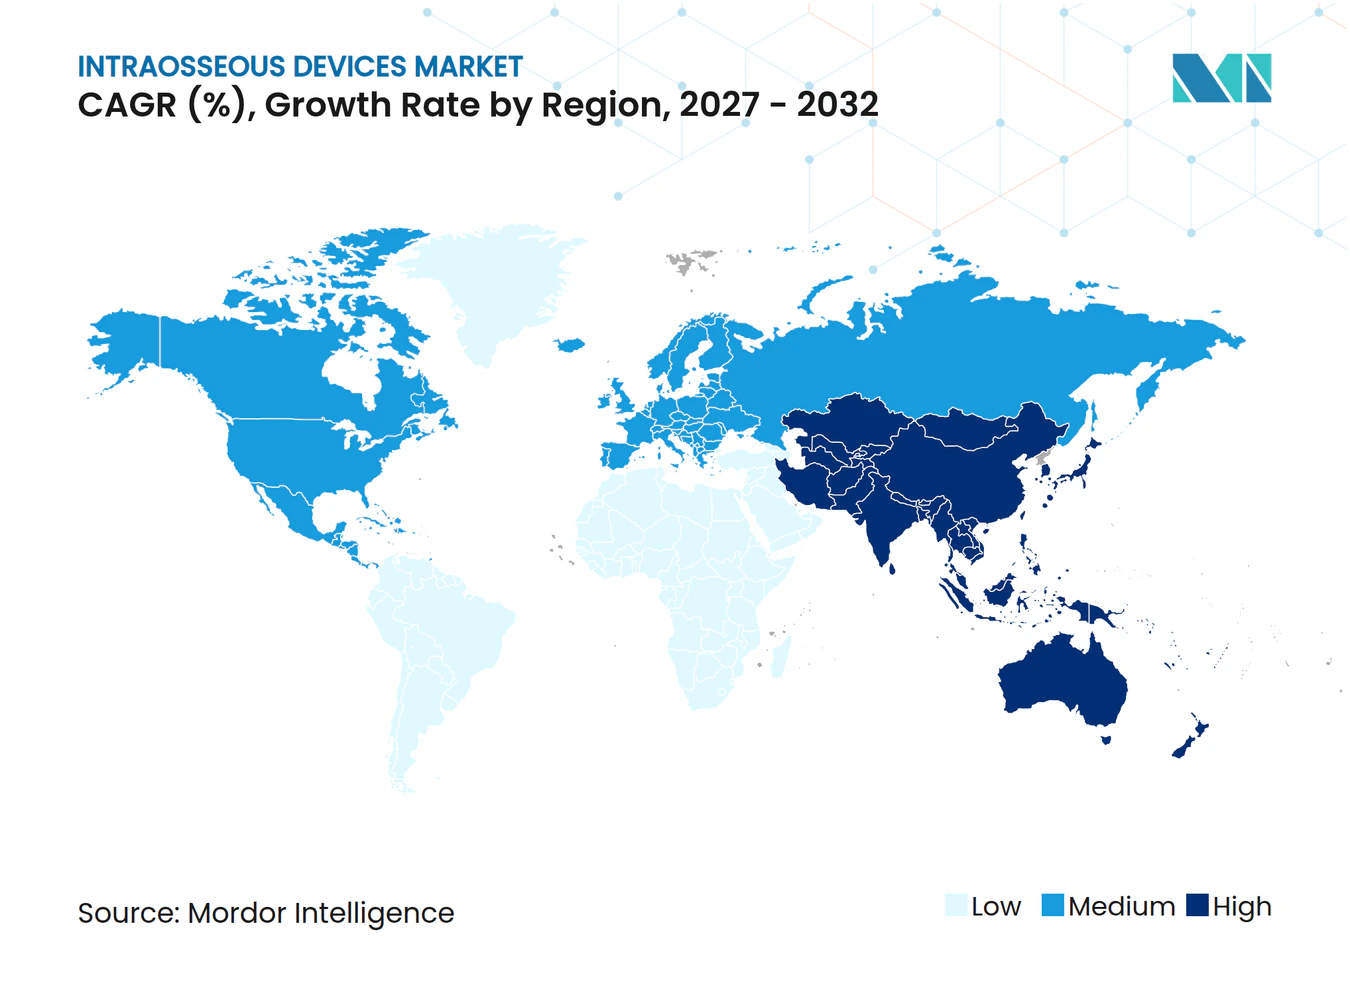
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる骨内デバイス市場分析
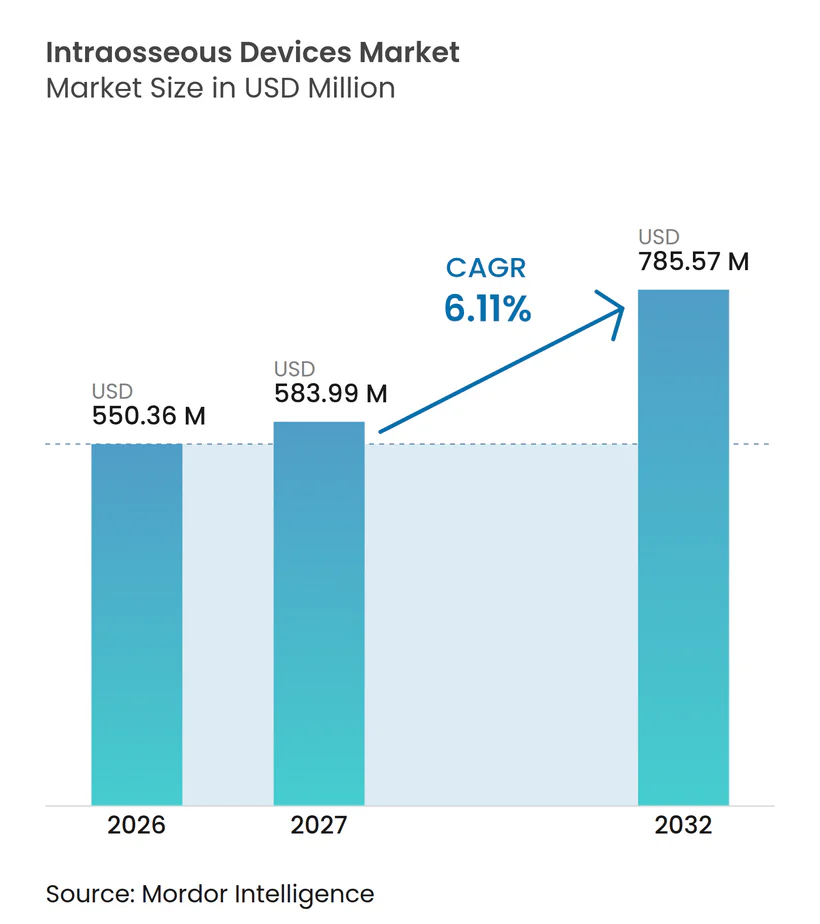
骨内デバイス市場規模は2026年に550.36 ミリオン 米ドルと評価され、2027年の583.99 ミリオン 米ドルから2032年には785.57 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.11%です。
骨内デバイス市場は、心停止、外傷、敗血症、出血性ショックなど、末梢静脈アクセスが困難または不成功に終わる緊急ケア場面に対応しています。静脈虚脱、小児の解剖学的特性、またはトリアージ条件によって静脈カニュレーションが制限される場合、骨髄アクセスは信頼性の高い経路を提供できます。2025年の無作為化試験レビューでは、病院外心停止における骨内アクセスの初回血管アクセス成功率が92.30%、静脈内アクセスが62.30%と報告されました。骨内デバイス市場は、救急医療サービスの拡大、標準化された臨床プロトコル、およびプレッシャー下でも即使用可能な機器への需要によって形成されています。サプライヤーは、電動システム、自動デバイス、手動セット、対応消耗品、および体系的なトレーニングサポートを通じて製品ポートフォリオを拡充しています。
主要レポートのポイント
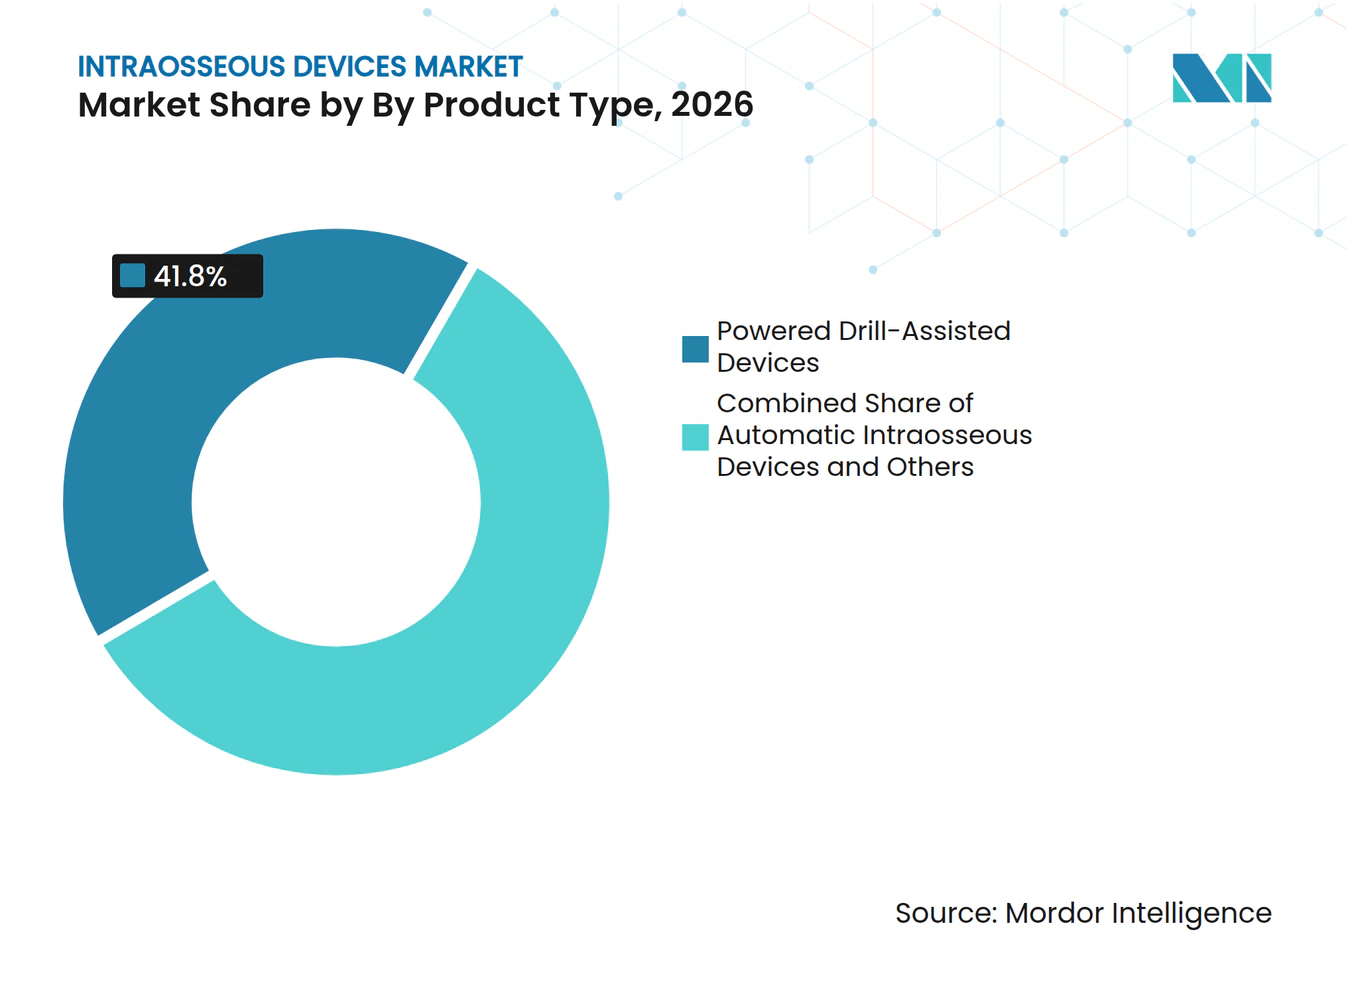
- 製品タイプ別では、電動ドリル補助デバイスが2026年に41.80%のシェアを占め、自動骨内デバイスが2032年までに最高の予測CAGRである7.60%を記録しました。
- 投与経路別では、近位脛骨が2026年に45.20%のシェアを占め、近位上腕骨が2032年までに最高の予測CAGRである6.90%を記録しました。
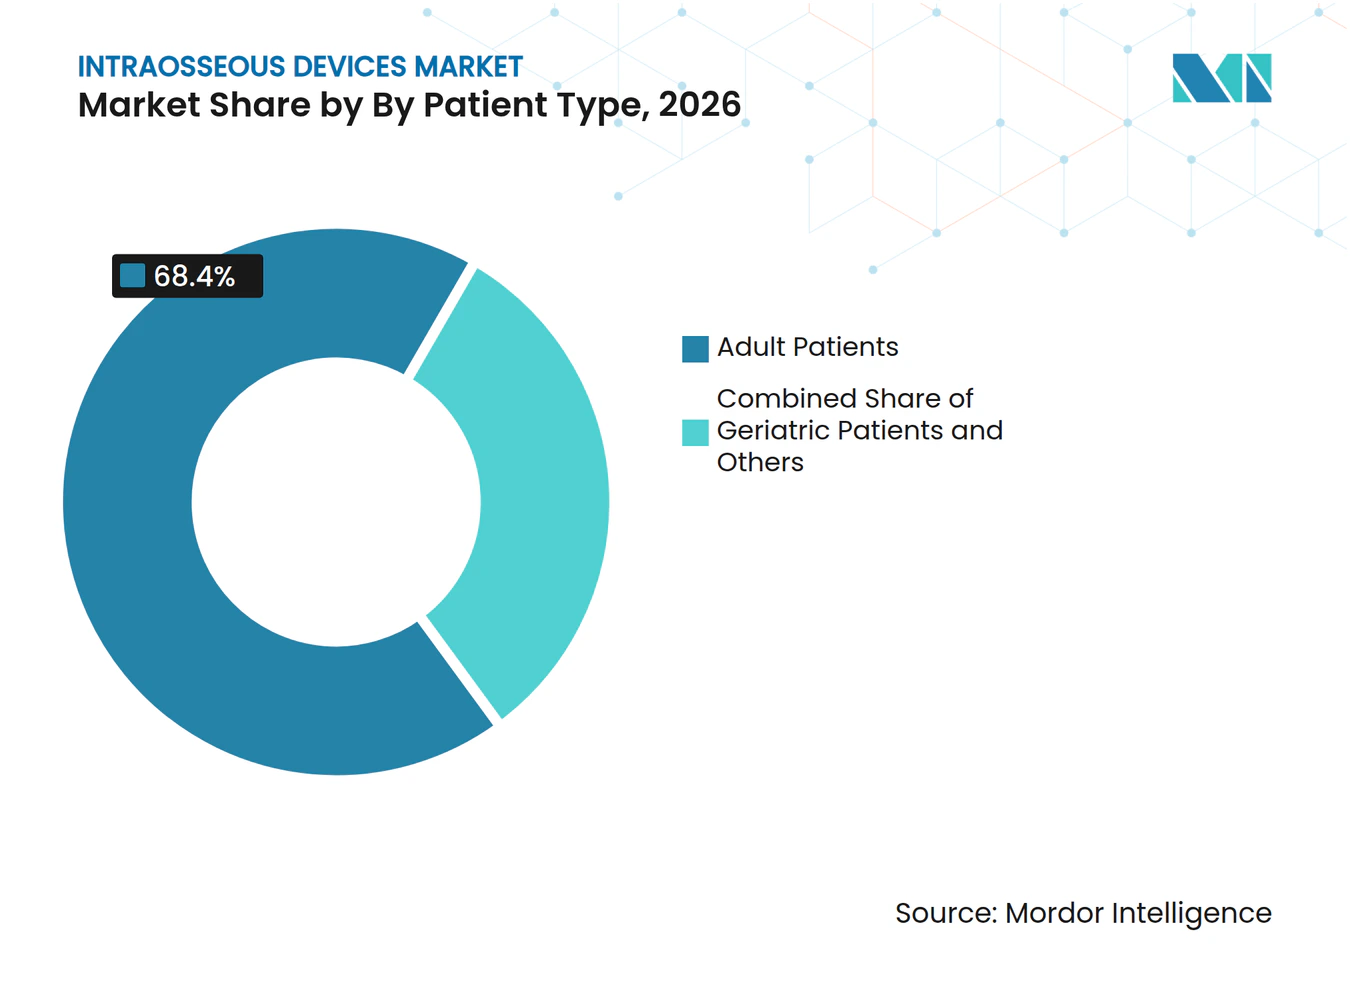
- 患者タイプ別では、成人が2026年に68.40%のシェアを占め、高齢者患者が2032年までに最高の予測CAGRである6.80%を記録しました。
- エンドユーザー別では、病院が2026年に71.50%のシェアを占め、救急医療サービスが2032年までに最高の予測CAGRである7.40%を記録しました。
- 地域別では、北米が2026年に39.60%のシェアを占め、アジア太平洋地域が2032年までに8.20%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 心停止・外傷・ショック・敗血症症例数の増加 | +1.5% | 北米、欧州、および都市部アジア太平洋地域に集中した影響を持つグローバル | 短期(2年以内) |
| 病院前救急医療サービスの拡大 | +1.2% | アジア太平洋地域が中核、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| 緊急プロトコルの標準化とガイドラインの承認 | +1.0% | 北米および欧州連合;韓国、日本での二次的採用 | 短期(2年以内) |
| 電動および自動骨内システムの採用 | +1.1% | 北米および欧州連合;中国およびGCCでの成長 | 中期(2~4年) |
| 戦術・災害・多数傷病者対応のための医療備蓄 | +0.6% | NATO加盟国、GCC、イスラエル | 長期(4年以上) |
| 部位別針選択とワークフロー統合 | +0.5% | グローバル、病院およびレベルIトラウマセンターで最高 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
心停止・外傷・ショック・敗血症の増加とプロトコル標準化
緊急症例数は骨内デバイス市場に安定した需要源を提供しています。心停止、外傷、敗血症、出血性ショックは、臨床医が末梢静脈ラインを確立できない場合に迅速な血管アクセスを必要とします。アメリカ心臓協会は成人心停止において静脈内アクセスを第一選択とし、2回の静脈内試みが失敗した場合に骨内アクセスを推奨しています。欧州蘇生協議会は2025年に同等のガイダンスを採用し、緊急環境全体での一貫した備蓄と能力要件を支援しています。骨内デバイス市場は、この経路が成人心停止の第一選択でない場合でも、明確な臨床的役割から恩恵を受けています。小児および外傷経路は骨内アクセスに対するより広範な支持を維持しており、病院および救急医療サービスがさまざまな臨床シナリオに対応したデバイスを維持するのに役立っています。[1]
病院前救急医療サービスの拡大と部位別ワークフロー
病院前救急医療サービスの拡大は、骨内デバイス市場を確立された病院中心の需要を超えて拡大させています。救急車ネットワークは、制約された時間的制約のある環境で機能する血管アクセスオプションを必要としています。電動プラットフォーム、スプリング式システム、手動セットは携帯性、電源の利用可能性、ユーザートレーニングに関して異なる要件を持つため、製品選択は設定によって異なります。近位脛骨は多くの臨床医に馴染みがある一方、近位上腕骨は成人蘇生および戦術的ケアにおいて注目を集めています。2025年のエビデンスレビューでは、上腕骨と脛骨のアクセス部位の選択における継続的な不確実性が確認されており、プロトコル設計と臨床医の習熟度が購買決定において重要な役割を果たしています。これらの条件は、複数の挿入部位をサポートし、病院および現場での使用に明確なワークフローガイダンスを提供できるサプライヤーに有利に働きます。
電動および自動骨内システムの採用
電動および自動システムは骨内デバイス市場内の製品ミックスを変化させています。2025年の無作為化試験レビューでは、研究対象の病院外心停止環境において、骨内アクセスが静脈内アクセスより15秒速く確立されたことが判明しました。臨床医が低照度、高プレッシャー、またはリソースが限られた環境で作業する場合、より迅速な配置が重要になる可能性があります。BDは2024年に、充電式ドライバー、受動的針先安全機構、および5種類の針長オプションを備えた骨内血管アクセスシステムを発売しました。BD Teleflexは2024年に術中使用向けの滅菌済み単回使用手術トレイを発売し、Arrow EZ-IOポートフォリオの関連性を滅菌フィールド手術に拡大しました。骨内デバイス市場は、挿入メカニクスだけでなく、準備状態、針の安全性、トレーニング、およびデバイスシステム全体の運用コストにますます焦点を当てています。
戦術・災害・多数傷病者対応のための医療備蓄
戦術および災害対応の要件は、骨内デバイス市場に独自の購買チャネルを追加しています。軍事および多数傷病者対応環境では、末梢アクセスが困難で従来のケアインフラが混乱している場合でも使用可能な物資が必要です。手動および衝撃駆動デバイスは、充電済みバッテリーに依存しないため、これらの環境での役割を維持しています。これらの使用は、すべての環境で臨床的パフォーマンスが劣ることを意味するわけではありません。2025年のネットワークメタ分析では、救急部門ケアで使用された4種類の主要な骨内デバイスタイプ間で統計的に有意な安全性または有効性の差は見られませんでした。このエビデンスにより、調達チームは臨床パフォーマンスとともに携帯性、トレーニング、コストを考慮することができます。また、電動プラットフォームがより高リソースのケア環境で重要であり続ける一方で、手動フォーマットが備蓄品や現場キット内に残る余地を残しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 臨床医および救急救命士のトレーニングギャップ | -0.8% | グローバル、アジア太平洋新興市場、中東・アフリカ、南米で最も深刻 | 中期(2~4年) |
| 電動および使い捨てシステムの高い取得コスト | -0.7% | 価格感応性の高い市場:南米、中東・アフリカ、南アジアおよび東南アジア | 長期(4年以上) |
| 償還の曖昧さと集中入札による価格圧力 | -0.5% | 欧州連合(特に南欧および東欧)、ラテンアメリカ | 中期(2~4年) |
| 合併症リスク、禁忌、およびエビデンスの不均一性 | -0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
臨床医および救急救命士のトレーニングギャップ
トレーニングギャップは、機器が利用可能な場合でも骨内デバイスの使用を制限する可能性があります。正確な配置には、解剖学的ランドマーキング、適切な針長の選択、および針が骨皮質を通過したことの確認が必要です。これらのスキルは専用の練習を必要とし、静脈内挿入トレーニングから自動的に習得されるものではありません。骨内デバイス市場は、病院スタッフ、救急救命士、および研修医が緊急ケースで自信を持って行動できるよう準備するトレーニングプログラムに依存しています。この要件により、サービス、シミュレーション、能力評価、および教育がサプライヤー関係の重要な部分となります。また、積極的なシミュレーションプログラムを持つ施設と同等のトレーニングサポートを持たない施設との間で使用が不均一になる可能性があります。
電動システムのコスト、入札圧力、および臨床的制約
電動機器および使い捨て針セットのコストは、価格感応性の高い環境での骨内デバイス市場を制約する可能性があります。2026年のIVOCA研究では、骨内針1本あたりのコストが109ユーロ(119.2 米ドル相当)であるのに対し、静脈内カテーテルは0.60ユーロ(0.7 米ドル相当)と報告されました。集中入札は、調達決定が単位コストに強い重みを置く場合、高価格システムへの圧力を高める可能性があります。臨床的禁忌とエビデンスベースのばらつきも、特定の患者グループや部位での日常的な使用についてユーザーを慎重にさせる可能性があります。2025年のレビューでは、救急部門での使用における4種類の主要デバイスタイプ間で統計的に有意な安全性または有効性の差は見られませんでした。したがって、サプライヤーは、特に償還および公共調達規則が制限的な場合、コスト、デバイス選択、および臨床医の信頼を同時に対処する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
電動プラットフォームがリードし、自動システムが最速で成長電動ドリル補助デバイスは2026年の製品タイプ別骨内デバイス市場シェアの41.80%を占めました。その地位は、十分に装備された救急部門、外傷ユニット、およびその他の高度急性期環境での使用を反映しています。病院はドライバーを専用針および関連消耗品とともに購入することが多く、この取り決めは繰り返し需要を支援し、プラットフォームの変更をより困難にする可能性があります。自動デバイスの骨内デバイス市場規模は2032年までに7.60%のCAGRで成長すると予測されています。自動フォーマットは手動力への依存を減らし、ファーストレスポンダーの使用を簡素化できます。その開発は、緊急ケア中のステップ数を減らすコンパクトなメカニズムと操作に焦点を当てています。
手動デバイス、スプリング式製品、および衝撃駆動フォーマットは、現場、軍事、および災害環境で引き続き関連性を持っています。これらのフォーマットは、バッテリーの信頼性が不確かな場合や、機器を長期間保管する必要がある場合に適切です。製品カテゴリーは、単一の均一なユースケースではなく、異なる運用ニーズに対応しています。2025年のネットワークメタ分析では、救急部門ケアにおける4種類の主要な骨内デバイスタイプ間で統計的に有意な安全性または有効性の差は見られませんでした。この結果は、コスト、携帯性、ワークフロー、およびトレーニング要件に基づく競争を支持しています。埋め込み型骨内アクセスは専門的な開発分野として残っています。PAVmedは2024年にHatch Medicalとの間でPMXインキュベーターを設立し、PortIOの開発および商業化作業を継続しました。同社の初の人体試験PortIO研究は2024年に完了し、慢性的な血管アクセスを必要とする患者向けの埋め込み型骨内注入システムを評価しました。[2]


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
投与経路別:
脛骨アクセスが確立された地位を維持し、上腕骨アクセスが進展近位脛骨は2026年の経路別手術の45.20%を占め、このセグメント内で最大の骨内デバイス市場シェアを示しました。その確立された地位は、解剖学的アクセスのしやすさと成人および小児ケア全体での広範な習熟度を反映しています。トレーニングプログラムは一般的に脛骨経路をカバーしており、緊急および病院前環境での使用を支援しています。位上腕骨は2032年までに6.90%のCAGRで成長すると予測されています。上腕骨部位への関心は、成人蘇生および長期現場ケアプロトコルにおける潜在的な役割を反映しています。患者の解剖学的特性と緊急事態の性質がアクセス決定に影響を与える可能性があるため、部位選択は臨床的に重要です。骨内デバイス市場には、これらの異なる部位に対応するデバイスと針長が含まれています。
胸骨アクセスは、特に四肢へのアクセスを制限する損傷や障壁がある場合、戦闘および病院前ケアにおいてより専門的な位置を占めています。FAST1やFASTxなどの製品がこの特定の経路に対応しています。無作為化試験の2025年レビューでは、脛骨対上腕骨の問題が臨床的不確実性の活発な領域として特定されました。報告されたIVIOサブ分析では、上腕骨アクセスの良好な神経学的転帰に差が見られ、オッズ比は0.58、95%信頼区間は0.35から0.98でした。遠位大腿骨および踵骨アクセスは、選択された小児および肥満症例で有用です。これらの代替手段は、一般的に使用される部位が利用できないまたは不適切な状況を臨床医が管理するのに役立ちます。サプライヤーは、1つの経路をすべての患者に適切として扱うことなく、部位全体での臨床的選択をサポートする必要があります。
患者タイプ別:
成人が需要の大部分を占め、高齢者の使用が増加成人は2026年の患者タイプセグメントの68.40%を占め、患者グループ中で最大の骨内デバイス市場シェアを示しました。成人需要は緊急ケアにおける心停止、外傷、敗血症の発生率と関連しています。成人プロトコルはまた、病院および救急医療サービスにアクセスデバイスを維持するための一貫したフレームワークを提供しています。高齢者患者の骨内デバイス市場規模は2032年までに6.80%のCAGRで成長すると予測されています。末梢静脈アクセスが損なわれている場合、高齢者ケアはより困難になる可能性があります。この患者グループはまた、骨の状態と適切な挿入技術への細心の注意を必要とします。これらの要因は、高齢患者に対するトレーニングとデバイス設計の重要性を高める可能性があります。
小児患者は異なる解剖学的ニーズを持ち、安全な深度制御をサポートする機器を必要とします。臨床医が小さな骨に対して技術とデバイス選択を調整しない場合、成人用に較正された針セットは不適切な場合があります。小児ランドマーキングトレーニングの必要性は、病院および救急対応者にとって引き続き関連性があります。新生児アクセスは、ソース資料の中で最も小さく最も専門化された患者カテゴリーです。専用の製品オプションが限られており、専用製品の利用可能性にギャップが残っています。その他の患者カテゴリーには、延長長針を必要とする可能性のある病的肥満の人々が含まれます。45mmおよび55mmの針長は、これらのケースでの軟部組織の深さの増加に対処するのに役立ちます。したがって、骨内デバイス市場は、広範な緊急使用と患者固有の技術要件のバランスを取る必要があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が需要をリードし、救急医療サービスが拡大病院は2026年のエンドユーザー需要の71.50%を占め、このセグメントで最大の骨内デバイス市場シェアを示しました。救急部門、外傷ベイ、および集中治療室が主要な病院消費環境です。病院はまた、正確なデバイス使用をサポートする多くのトレーニングプログラムを運営しています。Teleflexは2024年に滅菌フィールドでの術中使用向けに滅菌済み単回使用Arrow EZ-IO手術トレイを発売しました。このトレイは、骨内アクセスの潜在的な使用を救急部門を超えて手術室および関連する手術環境に拡大します。病院の購買はまた、グループ購買取り決めと繰り返しの消耗品ニーズによって形成されています。これらの要因により、病院は骨内デバイス市場のアンカー顧客グループとなっています。
救急医療サービスは最も急成長しているエンドユーザーセグメントであり、2032年までに7.40%のCAGRが予測されています。このセグメントは、より広範な救急救命士の役割と病院前対応ネットワークの拡大から恩恵を受けています。救急医療サービスチームは、携帯可能で迅速に準備でき、病院ケアとは異なる条件下で使用できるデバイスを必要としています。軍・防衛組織は、戦術医療が保管済みで現場対応可能な機器を必要とする可能性があるため、別の調達チャネルを形成しています。外来手術センターおよび専門クリニックは、提供された資料の中でより小さなエンドユーザーグループです。それらの潜在的な使用は、周術期骨内アクセスのより広範な採用と関連しています。エンドユーザーパターンは、単一の標準化されたオファリングではなく、異なる製品構成、トレーニングモデル、および購買取り決めへの需要を支援しています。
地域分析
北米
北米は2026年の骨内デバイス市場シェアの39.60%を占めました。この地域には確立された病院前ケアシステムと、病院緊急機器における電動骨内プラットフォームの広範な使用があります。緊急プロトコルとトレーニング慣行がこれらのデバイスへの即時アクセスをサポートしているため、米国が地域需要の中心です。アメリカ心臓協会のガイダンスは、成人心停止において2回の静脈内試みが不成功に終わった後のオプションとして骨内アクセスを定義しています。Teleflexは2024年に滅菌手術トレイを通じてポートフォリオを拡大し、BDは同年に充電式骨内プラットフォームを発売しました。カナダとメキシコは小規模な貢献者であり、公衆衛生環境でのプレミアム電動システムの採用にコスト抑制が影響しています。
欧州
欧州は提供された資料の中で2番目に大きい地域セグメントです。ドイツ、英国、フランスは高度な緊急ケアインフラを通じて地域需要を支援しています。2025年に発行された欧州蘇生協議会ガイドラインは、成人心停止の静脈内試みが失敗した場合に骨内アクセスを推奨しています。このガイダンスは、地域全体での病院購買要件と体系的なトレーニングを支援しています。欧州の骨内デバイス市場規模は、南欧および東欧システムでの集中入札と償還圧力によっても影響を受けています。IVOCA研究は、使い捨て骨内機器の購買決定を形成する可能性のあるコスト差を示しています。これらの条件は、臨床的価値と総コストについて明確な主張ができるサプライヤーに有利に働きます。[3]。
アジア太平洋、中東・アフリカ、南米
アジア太平洋地域は2032年までに8.20%のCAGRで成長すると予測されており、提供された資料の地理的エリアの中で最高の成長率です。緊急ケア能力、予算、および調達慣行が大きく異なるため、地域全体で需要は異なります。病院前サービスの拡大は、リソースが制約された環境での手動およびスプリング式フォーマットへの需要を支援しています。日本と韓国は、安定したデバイス消費を支援する確立された緊急ケアネットワークを持っています。韓国の2025年成人高度救命処置ガイドラインは、蘇生中の血管アクセスに対するより広範なグローバルアプローチと骨内使用を整合させています。中東・アフリカは湾岸協力会議諸国と南アフリカに集中した需要があり、南米の需要はアクセスコストが電動プラットフォームの採用を制限する可能性があるため、手動デバイスにより焦点を当てています。
競合環境
市場集中度
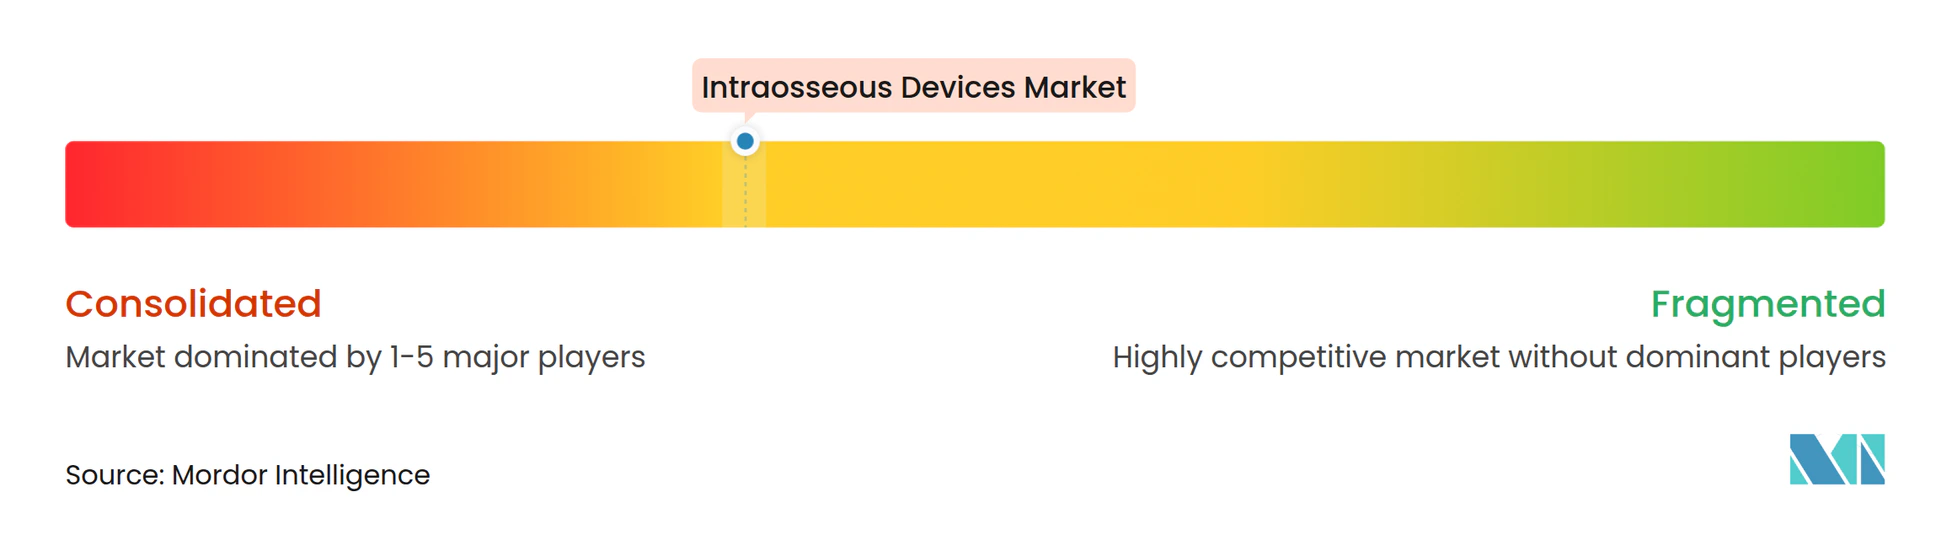
骨内デバイス市場は主要サプライヤー間で適度に集中した構造を持っています。TeleflexとBDは著名な企業であり、Pyng Medical、PerSys Medical、Cook Medical、WaisMedは専門的なデバイスカテゴリーまたは地理的ニーズに対応しています。TeleflexのArrow EZ-IOプラットフォームは、ドライバー、異なる長さの針、トレーニングリソース、および関連する手術フォーマットを組み合わせています。同社は2024年に滅菌フィールド使用向けのArrow EZ-IO骨内アクセス手術トレイを通じてこのポートフォリオを拡大しました。この動きは、緊急専用デバイスオファリングの中核的な焦点ではなかった術中環境での使用に対応しました。製品エコシステム、トレーニング、および消耗品の互換性により、採用後に顧客がプラットフォームを変更することが困難になる可能性があります。
BDは2024年10月に骨内血管アクセスシステムで競合分野に参入しました。このシステムには、充電式電動ドライバー、受動的針先安全機構、および5種類の針長オプションが含まれていました。BDのこれらの機能は、準備状態、鋭利物安全、および所有コストの懸念に対応しています。したがって、骨内デバイス市場での競争は、基本的な針設計を超えて拡大しています。ドライバーのパフォーマンス、準備状態、人間工学、臨床トレーニング、およびシステムがサポートできる部位と患者の範囲が含まれます。4種類の主要デバイスタイプ間で統計的に有意な安全性または有効性の差がないという2025年のレビュー結果も、これらの運用機能を重視する購買決定を支援しています。
専門的な開発は、埋め込み型アクセス、新生児フォーマット、挿入ガイダンス、および注入モニタリングにおいて引き続き見られます。PAVmedは2024年にHatch MedicalとのPMXインキュベーターを設立し、PortIOの開発および商業化作業を継続しました。同社の初の人体試験PortIO研究は2024年に完了し、埋め込み型骨内注入システムを評価しました。プレミアム電動プラットフォームの参入障壁は、企業が規制要件、臨床エビデンス、トレーニング、および信頼性の高い消耗品供給をサポートする必要があるため、依然として強固です。低コストの針のみの製品は、価格がより大きな重みを持つ公共入札で競争できます。骨内デバイス市場には、いかなるサプライヤーも明確に支配的な地位を持たない専門的な分野が依然として存在しています。
骨内デバイス業界リーダー
-
Teleflex Incorporated
-
PerSys Medical
-
SAM Medical
-
Becton, Dickinson and Company
-
Cook Medical Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
骨内デバイス市場 このレポートでカバーされる企業
- Aero Healthcare
- Allied Medical
- Argon Medical Devices
- Beckton Dickinson
- BIOPSYBELL SRL
- Cardinal Health
- Conmed
- Cook Group
- Haemonetics
- ICU Medical
- Implox Inc.
- Medax SRL Unipersonale
- PAVmed
- PerSys Medical
- SAM Medical
- Stryker
- Teleflex
- Vidacare Corporation
- WaisMed Ltd
最近の産業開発事情 骨内デバイス市場
- 2026年6月:骨結合および骨インプラントインターフェース技術の進歩に焦点を当てた整形外科インプラント企業であるAuxano Medicalは、リデザインされたウェブサイトの立ち上げを発表しました。更新されたプラットフォームは、外科医、ディストリビューター、および業界パートナーに対し、Auxano Medicalの独自の表面形態技術と、ARKEOウェッジ固定システムおよびINTREPED骨内融合デバイスを含む拡大する整形外科インプラントシステムポートフォリオに関する情報へのアクセスを強化しています。
- 2024年10月:BDが次世代骨内血管アクセスシステムを発売しました。BDは米国でBD骨内血管アクセスシステムを商業的に発売し、延長セット接続後も操作可能な唯一の骨内デバイスであり、統合された受動的針先安全機構を持つ唯一のシステムとして位置付けました。充電式電動ドライバーは、充電不可能な競合プラットフォームの最大12倍の充電寿命を提供し、大量使用救急部門での主要な調達上の懸念に対応しています。
世界の骨内デバイス市場レポートの範囲
レポートの範囲によると、骨内デバイスは、従来の静脈内(IV)アクセスが困難、遅延、または確立が不可能な場合に骨髄を通じて迅速な血管アクセスを提供するために設計された専門的な医療機器です。これらのデバイスは、輸液、血液製剤、薬剤、および緊急療法を骨髄腔に直接投与することを可能にし、外傷ケア、心停止管理、救急医療、軍事医療、集中治療、および災害対応シナリオで広く使用されています。
骨内デバイス市場は、製品タイプ別に手動骨内デバイス、スプリング式・衝撃駆動デバイス、自動骨内デバイス、電動ドリル補助デバイス、およびその他にセグメント化されています;投与経路別に近位脛骨、近位上腕骨、胸骨、およびその他の解剖学的部位にセグメント化されています;患者タイプ別に成人患者、小児患者、新生児患者、高齢者患者、およびその他にセグメント化されています;エンドユーザー別に病院、救急医療サービス(EMS)、軍・防衛組織、外来手術センター(ASC)、専門クリニック、およびその他にセグメント化されています;地域別に北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 手動骨内デバイス |
| スプリング式・衝撃駆動デバイス |
| 自動骨内デバイス |
| 電動ドリル補助デバイス |
| その他 |
| 近位脛骨 |
| 近位上腕骨 |
| 胸骨 |
| その他の解剖学的部位 |
| その他の解剖学的部位 |
| 成人患者 |
| 小児患者 |
| 新生児患者 |
| 高齢者患者 |
| その他 |
| 病院 |
| 救急医療サービス(EMS) |
| 軍・防衛組織 |
| 外来手術センター(ASC) |
| 専門クリニック |
| その他 |
| 北米 | 米国 | カナダ |
| メキシコ | ||
| 欧州 | ドイツ | 英国 |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | 日本 |
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | 南アフリカ |
| 中東・アフリカその他 | ||
| 南米 | ブラジル | アルゼンチン |
| 南米その他 | ||
| 製品タイプ別 | 手動骨内デバイス | ||
| スプリング式・衝撃駆動デバイス | |||
| 自動骨内デバイス | |||
| 電動ドリル補助デバイス | |||
| その他 | |||
| 投与経路別 | 近位脛骨 | ||
| 近位上腕骨 | |||
| 胸骨 | |||
| その他の解剖学的部位 | |||
| その他の解剖学的部位 | |||
| 患者タイプ別 | 成人患者 | ||
| 小児患者 | |||
| 新生児患者 | |||
| 高齢者患者 | |||
| その他 | |||
| エンドユーザー別 | 病院 | ||
| 救急医療サービス(EMS) | |||
| 軍・防衛組織 | |||
| 外来手術センター(ASC) | |||
| 専門クリニック | |||
| その他 | |||
| 地域別 | 北米 | 米国 | カナダ |
| メキシコ | |||
| 欧州 | ドイツ | 英国 | |
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | 日本 | |
| インド | |||
| オーストラリア | |||
| 韓国 | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | GCC | 南アフリカ | |
| 中東・アフリカその他 | |||
| 南米 | ブラジル | アルゼンチン | |
| 南米その他 | |||
レポートで回答される主要な質問
骨内デバイスへの需要を促進しているものは何ですか?
静脈内アクセスが困難な場合、心停止、外傷、敗血症、ショックが需要を生み出します。標準化された緊急プロトコルと病院前ケアの拡大も使用を支援しています。
骨内デバイスセクターの規模はどのくらいですか?
骨内デバイス市場は2027年に583.99 ミリオン 米ドルと評価され、6.11%のCAGRで2032年までに785.57 ミリオン 米ドルに達すると予測されています。
どの製品タイプが骨内血管アクセスをリードしていますか?
電動ドリル補助デバイスは2026年に41.80%のシェアで製品需要をリードしました。自動デバイスは2032年までに7.60%のCAGRで最速の成長が予測されています。
骨内アクセスで最も頻繁に使用される挿入経路はどれですか?
近位脛骨は2026年に45.20%のシェアで経路別使用をリードしました。近位上腕骨は2032年までに6.90%のCAGRで成長すると予測されています。
骨内デバイスへの需要が最も高いエンドユーザーはどこですか?
救急部門、外傷ベイ、集中治療室が主要な使用環境であるため、病院は2026年に需要の71.50%を占めました。
電動骨内システムのより広範な採用を制限しているものは何ですか?
デバイスおよび使い捨てコスト、トレーニングギャップ、入札圧力、および臨床的制約が採用を遅らせる可能性があります。IVOCA研究では、骨内針1本あたり109ユーロ対静脈内カテーテル0.60ユーロと報告されました。