
Tamaño y Participación del Mercado de Dispositivos Intraóseos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 583.99 Millones de dólares |
| Tamaño del Mercado (2032) | 785.57 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Intraóseos por Mordor Intelligence
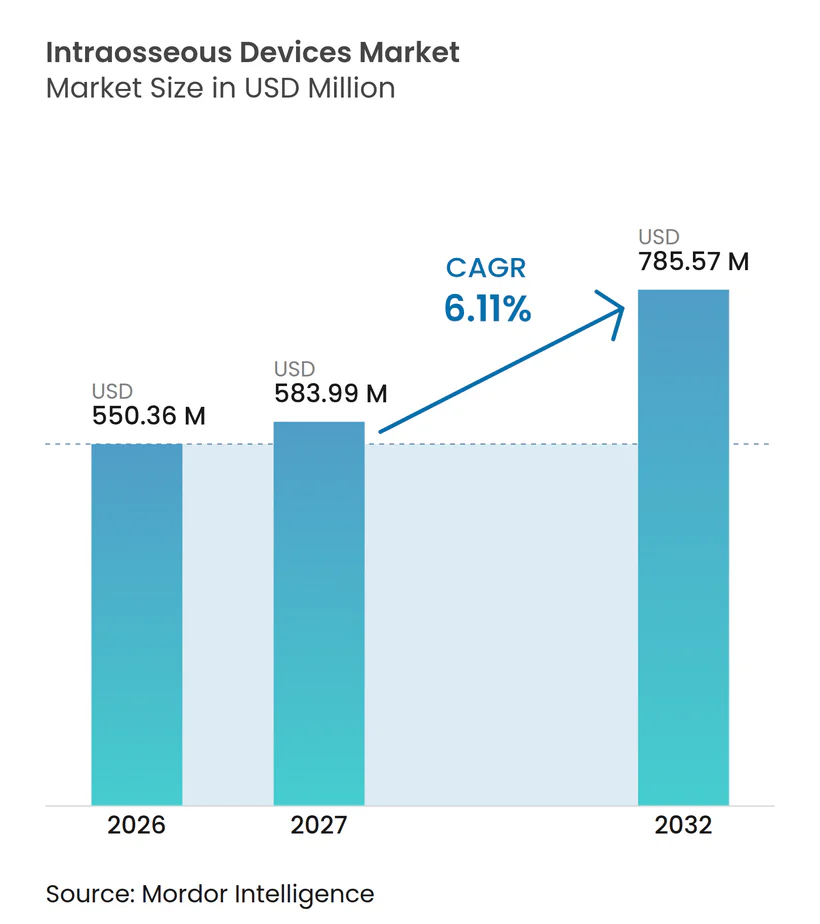
El tamaño del Mercado de Dispositivos Intraóseos fue valorado en 550,36 millones de USD en 2026 y se estima que crecerá desde 583,99 millones de USD en 2027 hasta alcanzar 785,57 millones de USD en 2032, a una CAGR del 6,11% durante el período de pronóstico (2027-2032).
El Mercado de Dispositivos Intraóseos atiende situaciones de atención urgente en las que el acceso intravenoso periférico es difícil o infructuoso, incluidos el paro cardíaco, el trauma, la sepsis y el shock hemorrágico. El acceso a la médula ósea puede proporcionar una vía confiable cuando el colapso venoso, la anatomía pediátrica o las condiciones de triaje limitan la canulación intravenosa. Una revisión de ensayos aleatorizados de 2025 reportó una tasa de éxito en el primer intento de acceso vascular del 92,30% para el acceso intraóseo y del 62,30% para el acceso intravenoso en paros cardíacos extrahospitalarios. El Mercado de Dispositivos Intraóseos está moldeado por la expansión de los servicios médicos de emergencia, los protocolos clínicos estandarizados y la demanda de equipos listos para usar bajo presión. Los proveedores están ampliando sus carteras de productos mediante sistemas motorizados, dispositivos automáticos, equipos manuales, consumibles compatibles y soporte de capacitación estructurado.
Conclusiones Clave del Informe
- Por tipo de producto, los dispositivos asistidos por taladro motorizado tuvieron una participación del 41,80% en 2026, mientras que los dispositivos intraóseos automáticos registraron la CAGR proyectada más alta del 7,60% hasta 2032.
- Por vía de administración, la tibia proximal representó una participación del 45,20% en 2026, mientras que el húmero proximal registró la CAGR proyectada más alta del 6,90% hasta 2032.
- Por tipo de paciente, los adultos tuvieron una participación del 68,40% en 2026, mientras que los pacientes geriátricos registraron la CAGR proyectada más alta del 6,80% hasta 2032.
- Por usuario final, los hospitales tuvieron una participación del 71,50% en 2026, mientras que los Servicios Médicos de Emergencia registraron la CAGR proyectada más alta del 7,40% hasta 2032.
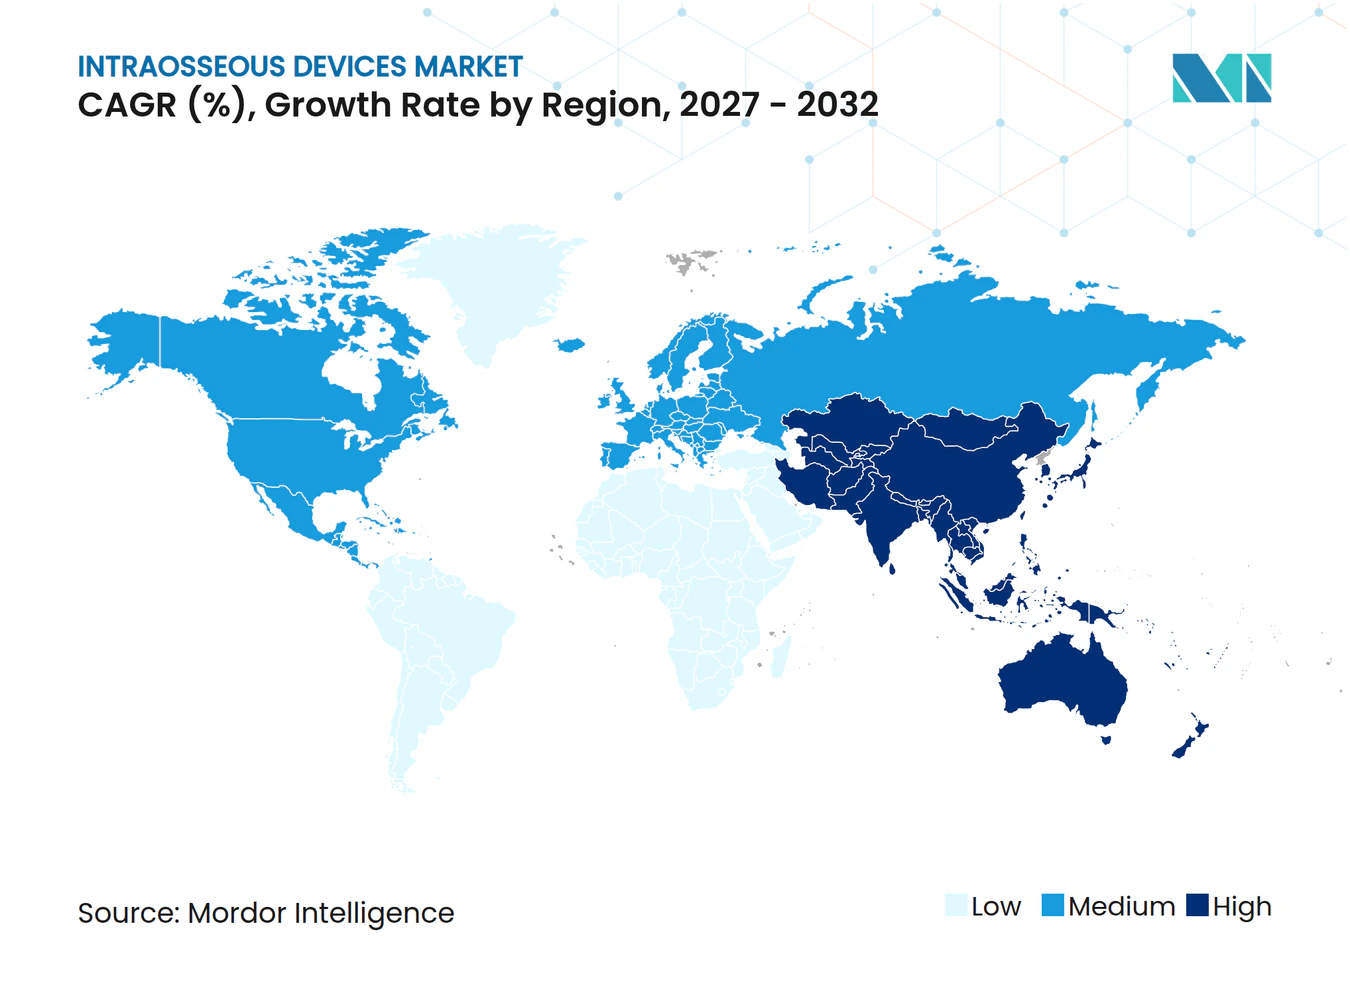
- Por geografía, América del Norte representó una participación del 39,60% en 2026, mientras que se espera que Asia-Pacífico se expanda a una CAGR del 8,20% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Casos de Paro Cardíaco, Trauma, Shock y Sepsis | +1.5% | Global, con impacto concentrado en América del Norte, Europa y APAC urbano | Corto plazo (≤ 2 años) |
| Expansión de los Servicios Médicos de Emergencia Prehospitalarios | +1.2% | Núcleo APAC, con extensión a Oriente Medio y África y América del Sur | Mediano plazo (2–4 años) |
| Estandarización de Protocolos de Emergencia y Respaldo de Directrices | +1.0% | América del Norte y UE; adopción secundaria en Corea del Sur y Japón | Corto plazo (≤ 2 años) |
| Adopción de Sistemas Intraóseos Motorizados y Automáticos | +1.1% | América del Norte y UE; en crecimiento en China y GCC | Mediano plazo (2–4 años) |
| Almacenamiento Médico Táctico, para Desastres y Víctimas en Masa | +0.6% | Naciones alineadas con la OTAN, GCC, Israel | Largo plazo (≥ 4 años) |
| Selección de Agujas Específica por Sitio e Integración en el Flujo de Trabajo | +0.5% | Global, mayor en hospitales y centros de trauma de Nivel I | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Casos de Paro Cardíaco, Trauma, Shock, Sepsis y Estandarización de Protocolos
Las cargas de casos de emergencia proporcionan una fuente estable de demanda para el Mercado de Dispositivos Intraóseos. El paro cardíaco, el trauma, la sepsis y el shock hemorrágico requieren acceso vascular rápido cuando los médicos no pueden establecer una vía intravenosa periférica. La Asociación Americana del Corazón situó el acceso intravenoso en primer lugar en el paro cardíaco en adultos, con el acceso intraóseo recomendado cuando fallan 2 intentos intravenosos. El Consejo Europeo de Reanimación adoptó directrices comparables en 2025, lo que respalda los requisitos consistentes de almacenamiento y competencia en entornos de emergencia. El Mercado de Dispositivos Intraóseos se beneficia, por tanto, de un papel clínico claro, incluso cuando la vía no es la primera opción para el paro cardíaco en adultos. Las vías pediátricas y de trauma mantienen un apoyo más amplio para el acceso intraóseo, lo que ayuda a los hospitales y servicios médicos de emergencia a mantener dispositivos para diversos escenarios clínicos.[1]
Expansión de los Servicios Médicos de Emergencia Prehospitalarios y Flujos de Trabajo Específicos por Sitio
La expansión de los servicios médicos de emergencia prehospitalarios está extendiendo el Mercado de Dispositivos Intraóseos más allá de la demanda centrada en hospitales ya establecida. Las redes de ambulancias necesitan opciones de acceso vascular que funcionen en entornos restringidos y con limitaciones de tiempo. La selección de productos difiere según el entorno, ya que las plataformas motorizadas, los sistemas de resorte y los equipos manuales tienen requisitos distintos de portabilidad, disponibilidad de energía y capacitación del usuario. La tibia proximal sigue siendo familiar para muchos médicos, mientras que el húmero proximal está ganando atención para la reanimación en adultos y la atención táctica. La revisión de evidencia de 2025 identificó una incertidumbre continua en la selección entre los sitios de acceso humeral y tibial, lo que hace que el diseño de protocolos y la familiaridad del médico sean importantes en las decisiones de compra. Estas condiciones favorecen a los proveedores que pueden apoyar múltiples sitios de inserción y proporcionar orientación clara sobre el flujo de trabajo para uso hospitalario y en campo.
Adopción de Sistemas Intraóseos Motorizados y Automáticos
Los sistemas motorizados y automáticos están cambiando la combinación de productos dentro del Mercado de Dispositivos Intraóseos. Una revisión de ensayos aleatorizados de 2025 encontró que el acceso intraóseo se estableció 15 segundos más rápido que el acceso intravenoso en el entorno de paro cardíaco extrahospitalario estudiado. Una colocación más rápida puede ser importante cuando los médicos trabajan en entornos con poca luz, alta presión o recursos limitados. BD introdujo un sistema de acceso vascular intraóseo en 2024 con un controlador recargable, seguridad pasiva en la punta de la aguja y 5 opciones de longitud de aguja. BD Teleflex introdujo una bandeja de procedimiento estéril de un solo uso para uso intraoperatorio en 2024, ampliando la relevancia de su cartera Arrow EZ-IO a procedimientos en campo estéril. El Mercado de Dispositivos Intraóseos se centra cada vez más en la preparación, la seguridad de las agujas, la capacitación y el costo operativo del sistema de dispositivo completo, más que solo en la mecánica de inserción.
Almacenamiento Médico Táctico, para Desastres y Víctimas en Masa
Los requisitos de respuesta táctica y ante desastres añaden un canal de compra distinto al Mercado de Dispositivos Intraóseos. Los entornos militares y de víctimas en masa requieren suministros que permanezcan utilizables cuando el acceso periférico es difícil y la infraestructura de atención convencional está interrumpida. Los dispositivos manuales y accionados por impacto mantienen un papel en estos entornos porque no dependen de baterías cargadas. Su uso no implica un rendimiento clínico inferior en todos los entornos. Un metaanálisis en red de 2025 no encontró diferencias estadísticamente significativas en seguridad o eficacia entre 4 tipos principales de dispositivos intraóseos utilizados en la atención en el servicio de urgencias. Esta evidencia permite a los equipos de adquisición sopesar la portabilidad, la capacitación y el costo junto con el rendimiento clínico. También deja espacio para los formatos manuales dentro de los almacenes y equipos de campo, mientras que las plataformas motorizadas siguen siendo importantes en entornos de atención con mayores recursos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas en la Capacitación de Médicos y Paramédicos | -0.8% | Global, más agudo en los mercados emergentes de APAC, Oriente Medio y África, y América del Sur | Mediano plazo (2–4 años) |
| Alto Costo de Adquisición de Sistemas Motorizados y Desechables | -0.7% | Mercados sensibles al precio: América del Sur, Oriente Medio y África, y el sur y sureste de Asia | Largo plazo (≥ 4 años) |
| Ambigüedad en el Reembolso y Presión de Precios en Licitaciones Centralizadas | -0.5% | UE (especialmente Europa del Sur y del Este), América Latina | Mediano plazo (2–4 años) |
| Riesgo de Complicaciones, Contraindicaciones y Heterogeneidad de la Evidencia | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brechas en la Capacitación de Médicos y Paramédicos
Las brechas en la capacitación pueden limitar el uso de dispositivos intraóseos incluso cuando el equipo está disponible. La colocación correcta requiere identificación de puntos de referencia anatómicos, selección adecuada de la longitud de la aguja y confirmación de que la aguja ha atravesado la corteza ósea. Estas habilidades requieren práctica dedicada y no se derivan automáticamente de la capacitación en inserción intravenosa. El Mercado de Dispositivos Intraóseos depende de programas de capacitación que preparen al personal hospitalario, paramédicos y residentes para actuar con confianza en casos urgentes. Este requisito hace que el servicio, la simulación, la evaluación de competencias y la educación sean partes relevantes de las relaciones con los proveedores. También puede conducir a un uso desigual entre instalaciones con programas de simulación activos y aquellas sin un soporte de capacitación comparable.
Costo de Sistemas Motorizados, Presión de Licitaciones y Limitaciones Clínicas
El costo de los equipos motorizados y los conjuntos de agujas desechables puede restringir el Mercado de Dispositivos Intraóseos en entornos sensibles al precio. El estudio IVOCA de 2026 reportó un costo de 109 EUR por aguja intraósea, equivalente a 119,2 USD, en comparación con 0,60 EUR por catéter intravenoso, equivalente a 0,7 USD. Las licitaciones centralizadas pueden aumentar la presión sobre los sistemas de mayor precio cuando las decisiones de adquisición otorgan gran peso a los costos unitarios. Las contraindicaciones clínicas y la variación en la base de evidencia también pueden hacer que los usuarios sean cautelosos respecto al uso rutinario en grupos de pacientes o sitios particulares. Una revisión de 2025 no encontró diferencias estadísticamente significativas en seguridad o eficacia entre 4 tipos principales de dispositivos en el uso en el servicio de urgencias. Los proveedores deben, por tanto, abordar el costo, la selección de dispositivos y la confianza del médico al mismo tiempo, especialmente donde las normas de reembolso y compra pública son restrictivas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
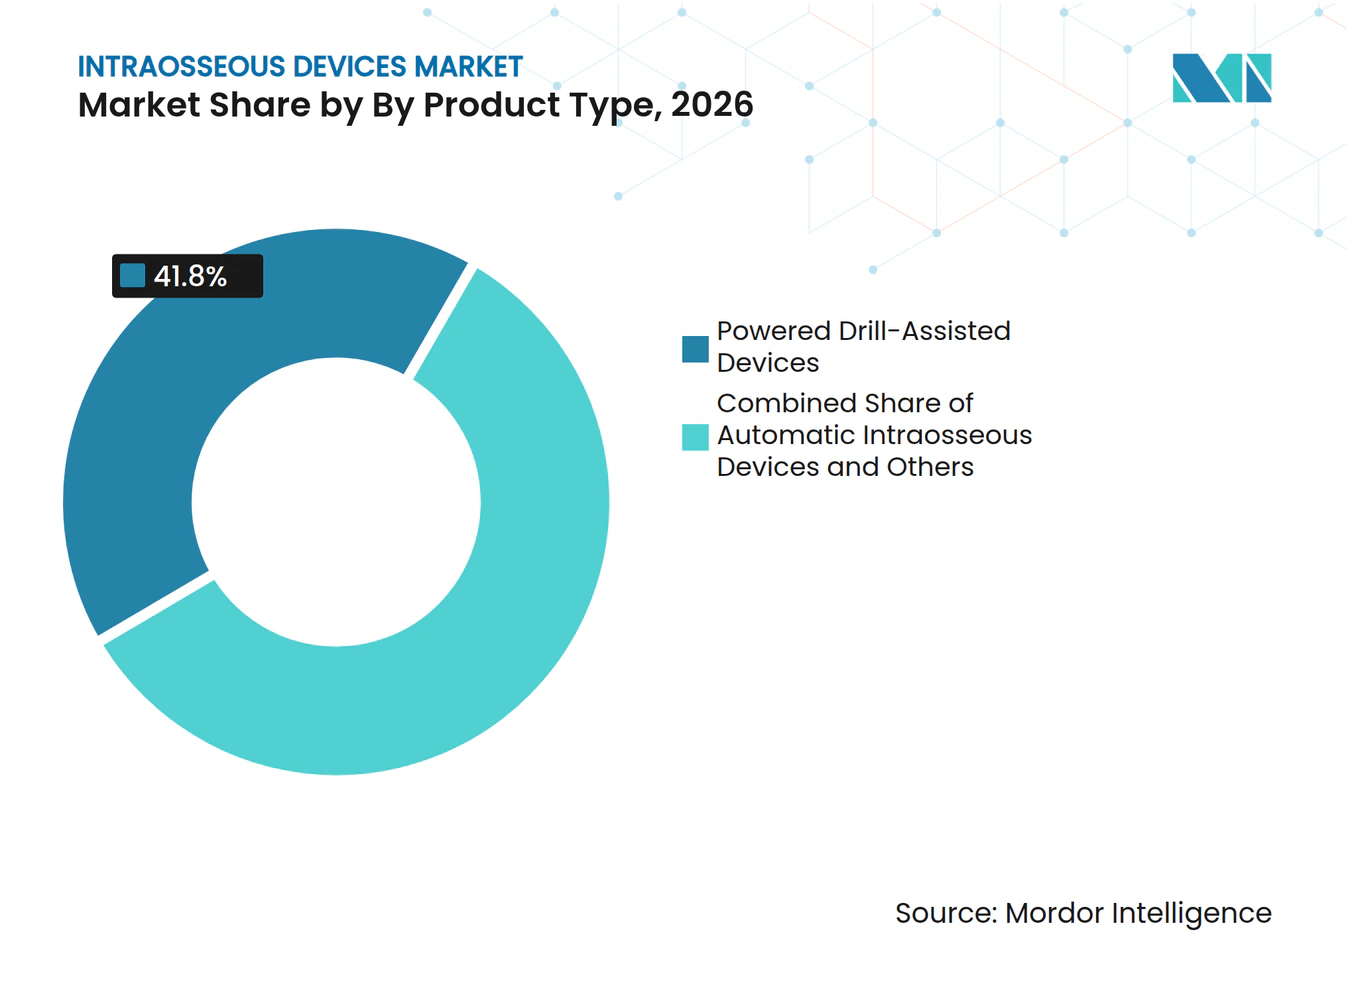
Las Plataformas Motorizadas Lideran Mientras los Sistemas Automáticos Crecen Más RápidoLos dispositivos asistidos por taladro motorizado tuvieron el 41,80% de la participación del Mercado de Dispositivos Intraóseos por tipo de producto en 2026. Su posición refleja su uso en servicios de urgencias bien equipados, unidades de trauma y otros entornos de alta complejidad. Los hospitales suelen adquirir un controlador junto con agujas propietarias y consumibles relacionados. Este arreglo puede respaldar una demanda recurrente y dificultar el cambio de plataforma. Se prevé que el tamaño del Mercado de Dispositivos Intraóseos para dispositivos automáticos crezca a una CAGR del 7,60% hasta 2032. Los formatos automáticos reducen la dependencia de la fuerza manual y pueden simplificar el uso para los primeros respondedores. Su desarrollo se centra en mecanismos compactos y operaciones que reducen el número de pasos durante la atención urgente.
Los dispositivos manuales, los productos de resorte y los formatos accionados por impacto siguen siendo relevantes en el campo, en entornos militares y ante desastres. Estos formatos pueden ser apropiados cuando la confiabilidad de las baterías es incierta o el equipo debe almacenarse durante períodos prolongados. Las categorías de productos atienden diferentes necesidades operativas en lugar de un único caso de uso uniforme. El metaanálisis en red de 2025 no encontró diferencias estadísticamente significativas en seguridad o eficacia entre 4 tipos principales de dispositivos intraóseos en la atención en el servicio de urgencias. Ese resultado respalda la competencia basada en costo, portabilidad, flujo de trabajo y requisitos de capacitación. El acceso intraóseo implantable sigue siendo un área de desarrollo especializado. PAVmed completó un estudio PortIO en humanos por primera vez en 2024, que examinó un sistema de infusión intraósea implantable para pacientes que necesitan acceso vascular crónico.[2]


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vía de Administración:
El Acceso Tibial Se Mantiene Establecido Mientras el Acceso Humeral AvanzaLa tibia proximal representó el 45,20% de los procedimientos basados en vía en 2026, representando la mayor participación del Mercado de Dispositivos Intraóseos dentro de esta segmentación. Su posición establecida refleja la accesibilidad anatómica y la amplia familiaridad en la atención de adultos y pediátrica. Los programas de capacitación cubren comúnmente la vía tibial, lo que respalda su uso en entornos de emergencia y prehospitalarios. Se prevé que el húmero proximal crezca a una CAGR del 6,90% hasta 2032. El interés en el sitio humeral refleja su posible papel en la reanimación de adultos y los protocolos de atención prolongada en campo. La selección del sitio sigue siendo clínicamente importante porque la anatomía del paciente y la naturaleza de la emergencia pueden afectar las decisiones de acceso. El Mercado de Dispositivos Intraóseos incluye dispositivos y longitudes de aguja que deben funcionar en estos diferentes sitios.
El acceso esternal ocupa una posición más especializada en el combate y la atención prehospitalaria, particularmente cuando las lesiones o barreras limitan el acceso a las extremidades. Productos como FAST1 y FASTx abordan esta vía específica. La revisión de 2025 de ensayos aleatorizados identificó la cuestión tibial versus humeral como un área activa de incertidumbre clínica. El subanálisis IVIO reportado encontró una diferencia en el resultado neurológico favorable para el acceso humeral, con una razón de momios de 0,58 y un intervalo de confianza del 95% de 0,35 a 0,98. El acceso al fémur distal y al calcáneo sigue siendo útil en casos pediátricos y bariátricos seleccionados. Estas alternativas ayudan a los médicos a gestionar situaciones en las que los sitios de uso común no están disponibles o no son adecuados. Los proveedores deben apoyar la elección clínica en todos los sitios sin tratar una vía como apropiada para todos los pacientes.
Por Tipo de Paciente:
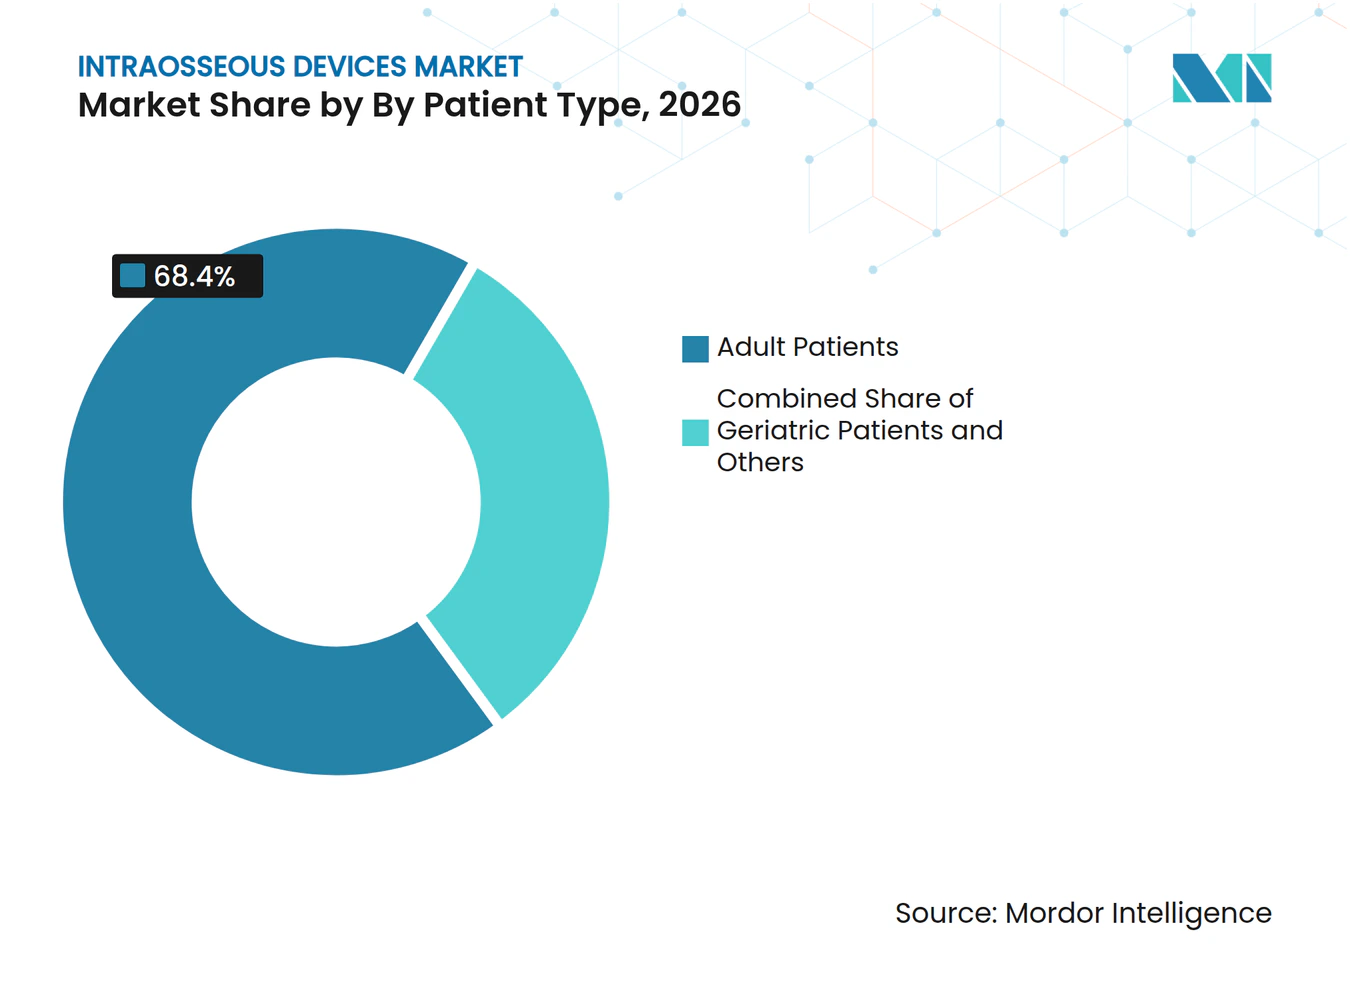
Los Adultos Representan la Mayor Parte de la Demanda Mientras el Uso Geriátrico CreceLos adultos tuvieron el 68,40% del segmento por tipo de paciente en 2026, la mayor participación del Mercado de Dispositivos Intraóseos entre los grupos de pacientes. La demanda de adultos está asociada con la incidencia de paro cardíaco, trauma y sepsis en la atención de emergencia. Los protocolos para adultos también proporcionan a los hospitales y servicios médicos de emergencia un marco consistente para mantener dispositivos de acceso. Se espera que el tamaño del Mercado de Dispositivos Intraóseos para pacientes geriátricos crezca a una CAGR del 6,80% hasta 2032. La atención geriátrica puede ser más difícil cuando el acceso venoso periférico está comprometido. Este grupo de pacientes también requiere una atención cuidadosa a la condición ósea y una técnica de inserción adecuada. Estos factores pueden aumentar la importancia de la capacitación y el diseño del dispositivo para pacientes mayores.
Los pacientes pediátricos tienen diferentes necesidades anatómicas y requieren equipos que respalden un control seguro de la profundidad. Los conjuntos de agujas calibrados para adultos pueden ser inadecuados si los médicos no ajustan la técnica y la selección del dispositivo para huesos más pequeños. La necesidad de capacitación en identificación de puntos de referencia pediátricos sigue siendo relevante para hospitales y respondedores de emergencia. El acceso neonatal es la categoría de pacientes más pequeña y especializada en el material fuente. Tiene opciones de dispositivos comerciales limitadas, lo que deja una brecha en la disponibilidad de productos dedicados. La otra categoría de pacientes incluye personas con obesidad mórbida que pueden necesitar agujas de mayor longitud. Las longitudes de aguja de 45 mm y 55 mm ayudan a abordar la mayor profundidad de tejido blando en estos casos. El Mercado de Dispositivos Intraóseos debe, por tanto, equilibrar el uso amplio en emergencias con los requisitos técnicos específicos del paciente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Lideran la Demanda Mientras los Servicios Médicos de Emergencia se ExpandenLos hospitales representaron el 71,50% de la demanda por usuario final en 2026, otorgándoles la participación líder del Mercado de Dispositivos Intraóseos en esta segmentación. Los servicios de urgencias, las bahías de trauma y las unidades de cuidados intensivos son los principales entornos de consumo hospitalario. Los hospitales también gestionan muchos de los programas de capacitación que respaldan el uso correcto de los dispositivos. Teleflex lanzó una bandeja de procedimiento estéril de un solo uso Arrow EZ-IO en 2024 para uso intraoperatorio en campos estériles. La bandeja amplía el uso potencial del acceso intraóseo más allá de los servicios de urgencias hacia quirófanos y entornos de procedimientos relacionados. Las compras hospitalarias también están determinadas por acuerdos de compra grupal y necesidades recurrentes de consumibles. Estos factores hacen de los hospitales un grupo de clientes ancla para el Mercado de Dispositivos Intraóseos.
Los Servicios Médicos de Emergencia son el segmento de usuario final de más rápido crecimiento, con una CAGR proyectada del 7,40% hasta 2032. El segmento se beneficia de roles más amplios para los paramédicos y la expansión de las redes de respuesta prehospitalaria. Los equipos de Servicios Médicos de Emergencia necesitan dispositivos que puedan transportarse, prepararse rápidamente y usarse en condiciones que difieren de la atención hospitalaria. Las organizaciones militares y de defensa forman un canal de adquisición separado porque la medicina táctica puede requerir equipos almacenados y listos para el campo. Los centros de cirugía ambulatoria y las clínicas especializadas son grupos de usuarios finales más pequeños en el material suministrado. Su uso potencial está vinculado a la adopción más amplia del acceso intraóseo perioperatorio. El patrón de usuarios finales respalda la demanda de configuraciones de productos distintas, modelos de capacitación y acuerdos de compra, en lugar de una oferta estandarizada única.
Análisis Geográfico
América del Norte
América del Norte tuvo el 39,60% de la participación del Mercado de Dispositivos Intraóseos en 2026. La región cuenta con sistemas de atención prehospitalaria establecidos y el uso amplio de plataformas intraóseas motorizadas en el equipamiento de urgencias hospitalarias. Los Estados Unidos son centrales para la demanda regional porque los protocolos de emergencia y las prácticas de capacitación respaldan el acceso disponible a estos dispositivos. Las directrices de la Asociación Americana del Corazón definen el acceso intraóseo como una opción después de 2 intentos intravenosos fallidos en el paro cardíaco en adultos. Teleflex amplió su cartera mediante una bandeja de procedimiento estéril en 2024, mientras que BD introdujo una plataforma intraósea recargable ese mismo año. Canadá y México son contribuyentes menores, con la contención de costos afectando la adopción de sistemas motorizados premium en entornos de salud pública.
Europa
Europa es el segundo segmento regional más grande en el material suministrado. Alemania, el Reino Unido y Francia respaldan la demanda regional a través de una infraestructura avanzada de atención de emergencia. Las directrices del Consejo Europeo de Reanimación emitidas en 2025 recomiendan el acceso intraóseo cuando los intentos intravenosos en el paro cardíaco en adultos han fallado. Esta orientación respalda los requisitos de compra hospitalaria y la capacitación estructurada en toda la región. El tamaño del Mercado de Dispositivos Intraóseos en Europa también se ve afectado por las licitaciones centralizadas y la presión de reembolso en los sistemas del sur y este de Europa. El estudio IVOCA ilustra la diferencia de costos que puede determinar las decisiones de compra de equipos intraóseos desechables. Estas condiciones favorecen a los proveedores que pueden presentar un argumento claro sobre el valor clínico y el costo total[3].
Asia-Pacífico, Oriente Medio y África, y América del Sur
Se prevé que Asia-Pacífico crezca a una CAGR del 8,20% hasta 2032, la tasa más alta entre las áreas geográficas del material suministrado. La demanda varía en toda la región porque la capacidad de atención de emergencia, los presupuestos y las prácticas de adquisición difieren ampliamente. La expansión de los servicios prehospitalarios respalda la demanda de formatos manuales y de resorte en entornos con recursos limitados. Japón y Corea del Sur cuentan con redes de atención de emergencia establecidas que respaldan un consumo constante de dispositivos. Las directrices coreanas de soporte vital avanzado en adultos de 2025 alinean el uso intraóseo con el enfoque global más amplio sobre el acceso vascular durante la reanimación. Oriente Medio y África tienen una demanda concentrada en los estados del Consejo de Cooperación del Golfo y Sudáfrica, mientras que la demanda sudamericana sigue estando más enfocada en dispositivos manuales porque los costos de acceso pueden limitar la adopción de plataformas motorizadas.
Panorama Competitivo
Concentración del Mercado
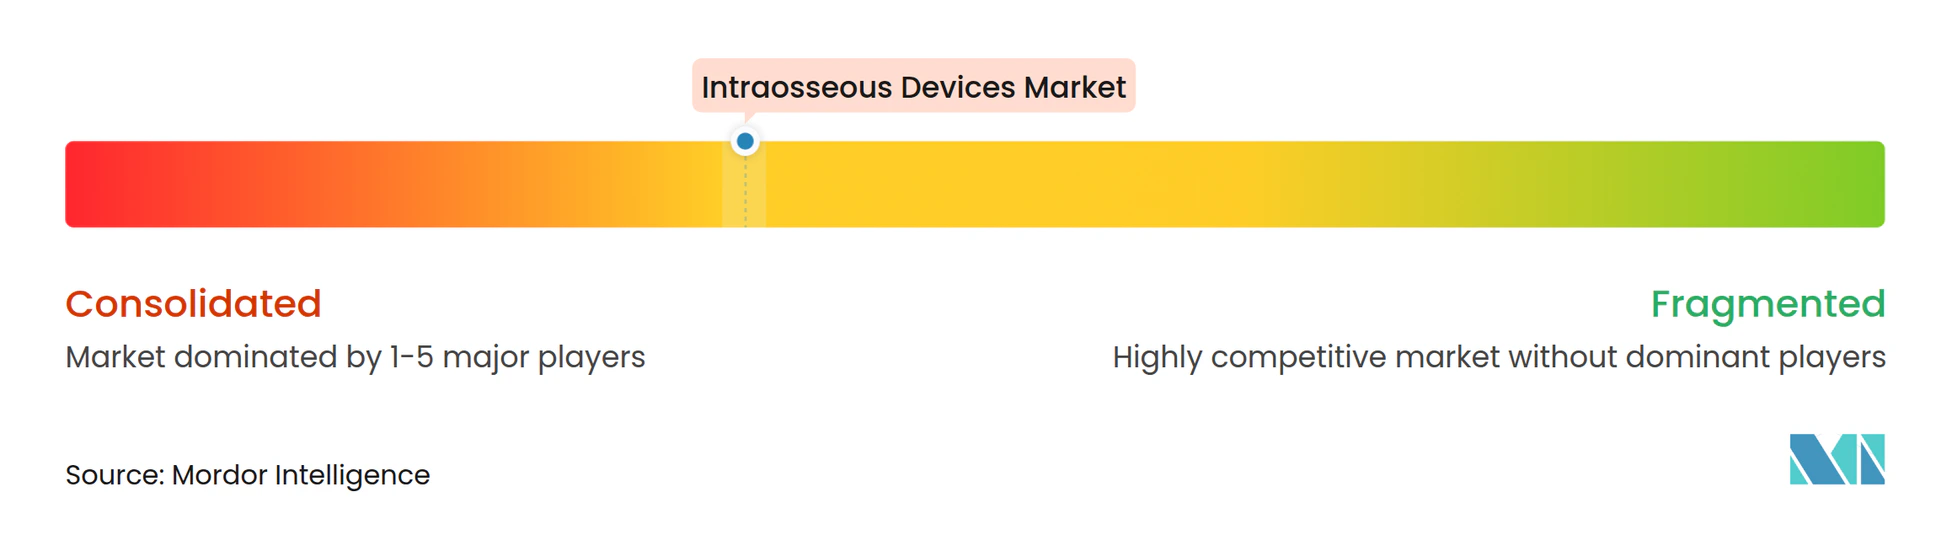
El Mercado de Dispositivos Intraóseos tiene una estructura moderadamente concentrada entre los principales proveedores. Teleflex y BD son empresas prominentes, mientras que Pyng Medical, PerSys Medical, Cook Medical y WaisMed atienden categorías de dispositivos especializados o necesidades geográficas. La plataforma Arrow EZ-IO de Teleflex combina controladores, agujas de diferentes longitudes, recursos de capacitación y formatos de procedimiento relacionados. La empresa amplió esta cartera en 2024 mediante la Bandeja de Procedimiento de Acceso Intraóseo Arrow EZ-IO para uso en campo estéril. Este movimiento abordó el uso en entornos intraoperatorios que no habían sido el foco principal de las ofertas de dispositivos exclusivamente para emergencias. Los ecosistemas de productos, la capacitación y la compatibilidad de consumibles pueden dificultar que los clientes cambien de plataforma después de la adopción.
BD ingresó al campo competitivo con su sistema de acceso vascular intraóseo en octubre de 2024. El sistema incluía un controlador de energía recargable, seguridad pasiva en la punta de la aguja y 5 opciones de longitud de aguja. Estas características abordan la preparación, la seguridad de objetos cortopunzantes y las preocupaciones sobre el costo de propiedad. La competencia en el Mercado de Dispositivos Intraóseos, por tanto, va más allá del diseño básico de la aguja. Incluye el rendimiento del controlador, la preparación, la ergonomía, la capacitación clínica y la gama de sitios y pacientes que un sistema puede atender. El hallazgo de la revisión de 2025 de que no hay diferencias estadísticamente significativas en seguridad o eficacia entre 4 tipos principales de dispositivos también respalda las decisiones de compra que ponderan estas características operativas.
El desarrollo especializado sigue siendo visible en el acceso implantable, los formatos neonatales, la guía de inserción y el monitoreo de infusión. PAVmed creó la incubadora PMX con Hatch Medical en 2024 para continuar el trabajo de desarrollo y comercialización de PortIO. El estudio PortIO en humanos por primera vez de la empresa se completó en 2024 y evaluó un sistema de infusión intraósea implantable. Las barreras de entrada siguen siendo más fuertes para las plataformas motorizadas premium porque las empresas deben cumplir con los requisitos regulatorios, la evidencia clínica, la capacitación y el suministro confiable de consumibles. Los productos de aguja de menor costo pueden competir en licitaciones públicas donde el precio tiene mayor peso. El Mercado de Dispositivos Intraóseos todavía contiene áreas especializadas donde ningún proveedor tiene una posición claramente dominante.
Líderes de la Industria de Dispositivos Intraóseos
-
Teleflex Incorporated
-
PerSys Medical
-
SAM Medical
-
Becton, Dickinson and Company
-
Cook Medical Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Intraóseos Empresas cubiertas en este informe
- Aero Healthcare
- Allied Medical
- Argon Medical Devices
- Beckton Dickinson
- BIOPSYBELL SRL
- Cardinal Health
- Conmed
- Cook Group
- Haemonetics
- ICU Medical
- Implox Inc.
- Medax SRL Unipersonale
- PAVmed
- PerSys Medical
- SAM Medical
- Stryker
- Teleflex
- Vidacare Corporation
- WaisMed Ltd
Desarrollos recientes de la industria en Mercado de Dispositivos Intraóseos
- Junio de 2026: Auxano Medical, una empresa de implantes ortopédicos enfocada en el avance de la osteointegración y la tecnología de la interfaz hueso-implante, anunció el lanzamiento de su sitio web rediseñado. La plataforma actualizada ofrece a cirujanos, distribuidores y socios de la industria un acceso mejorado a información sobre la tecnología de morfología de superficie propietaria de Auxano Medical y su creciente cartera de sistemas de implantes ortopédicos, incluido el Sistema de Fijación en Cuña ARKEO y el Dispositivo de Fusión Intraósea INTREPED.
- Octubre de 2024: BD lanzó el Sistema de Acceso Vascular Intraóseo de Nueva Generación. BD lanzó comercialmente el Sistema de Acceso Vascular Intraóseo BD en los Estados Unidos, posicionándolo como el único dispositivo intraóseo operable después de la conexión del equipo de extensión y el único sistema con seguridad pasiva integrada en la punta de la aguja. El controlador de energía recargable ofrece hasta 12 veces la vida útil de carga de las plataformas competidoras no recargables, abordando una objeción clave de adquisición en los servicios de urgencias de alto volumen.
Alcance del Informe Global del Mercado de Dispositivos Intraóseos
Según el alcance del informe, los dispositivos intraóseos son dispositivos médicos especializados diseñados para proporcionar acceso vascular rápido a través de la médula ósea cuando el acceso intravenoso (IV) convencional es difícil, se retrasa o es imposible de establecer. Estos dispositivos permiten la administración de fluidos, productos sanguíneos, medicamentos y terapias de emergencia directamente en la cavidad medular y se utilizan ampliamente en la atención de trauma, el manejo del paro cardíaco, la medicina de emergencia, la medicina militar, los cuidados críticos y los escenarios de respuesta ante desastres.
El mercado de dispositivos intraóseos está segmentado por tipo de producto en dispositivos intraóseos manuales, dispositivos accionados por resorte e impacto, dispositivos intraóseos automáticos, dispositivos asistidos por taladro motorizado y otros; por vía de administración en tibia proximal, húmero proximal, esternón y otros sitios anatómicos; por tipo de paciente en pacientes adultos, pacientes pediátricos, pacientes neonatales, pacientes geriátricos y otros; por usuario final en hospitales, servicios médicos de emergencia (SME), organizaciones militares y de defensa, centros de cirugía ambulatoria (CCA), clínicas especializadas y otros; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Dispositivos Intraóseos Manuales |
| Dispositivos Accionados por Resorte e Impacto |
| Dispositivos Intraóseos Automáticos |
| Dispositivos Asistidos por Taladro Motorizado |
| Otros |
| Tibia Proximal |
| Húmero Proximal |
| Esternón |
| Otros Sitios Anatómicos |
| Otros Sitios Anatómicos |
| Pacientes Adultos |
| Pacientes Pediátricos |
| Pacientes Neonatales |
| Pacientes Geriátricos |
| Otros |
| Hospitales |
| Servicios Médicos de Emergencia (SME) |
| Organizaciones Militares y de Defensa |
| Centros de Cirugía Ambulatoria (CCA) |
| Clínicas Especializadas |
| Otros |
| América del Norte | Estados Unidos | Canadá |
| México | ||
| Europa | Alemania | Reino Unido |
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | Japón |
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | Sudáfrica |
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | Argentina |
| Resto de América del Sur | ||
| Por Tipo de Producto | Dispositivos Intraóseos Manuales | ||
| Dispositivos Accionados por Resorte e Impacto | |||
| Dispositivos Intraóseos Automáticos | |||
| Dispositivos Asistidos por Taladro Motorizado | |||
| Otros | |||
| Por Vía de Administración | Tibia Proximal | ||
| Húmero Proximal | |||
| Esternón | |||
| Otros Sitios Anatómicos | |||
| Otros Sitios Anatómicos | |||
| Por Tipo de Paciente | Pacientes Adultos | ||
| Pacientes Pediátricos | |||
| Pacientes Neonatales | |||
| Pacientes Geriátricos | |||
| Otros | |||
| Por Usuario Final | Hospitales | ||
| Servicios Médicos de Emergencia (SME) | |||
| Organizaciones Militares y de Defensa | |||
| Centros de Cirugía Ambulatoria (CCA) | |||
| Clínicas Especializadas | |||
| Otros | |||
| Por Geografía | América del Norte | Estados Unidos | Canadá |
| México | |||
| Europa | Alemania | Reino Unido | |
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | Japón | |
| India | |||
| Australia | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | GCC | Sudáfrica | |
| Resto de Oriente Medio y África | |||
| América del Sur | Brasil | Argentina | |
| Resto de América del Sur | |||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de dispositivos intraóseos?
El paro cardíaco, el trauma, la sepsis y el shock generan demanda cuando el acceso intravenoso es difícil. Los protocolos de emergencia estandarizados y la expansión de la atención prehospitalaria también respaldan su uso.
¿Qué tamaño tiene el sector de dispositivos intraóseos?
El Mercado de Dispositivos Intraóseos está valorado en 583,99 millones de USD en 2027 y se prevé que alcance 785,57 millones de USD en 2032 a una CAGR del 6,11%.
¿Qué tipo de producto lidera el acceso vascular intraóseo?
Los dispositivos asistidos por taladro motorizado lideraron la demanda de productos con una participación del 41,80% en 2026. Se prevé que los dispositivos automáticos crezcan más rápido a una CAGR del 7,60% hasta 2032.
¿Qué vía de inserción se utiliza con mayor frecuencia para el acceso intraóseo?
La tibia proximal lideró el uso basado en vía con una participación del 45,20% en 2026. Se prevé que el hmero proximal crezca a una CAGR del 6,90% hasta 2032.
¿Qué usuario final tiene la mayor demanda de dispositivos intraóseos?
Los hospitales tuvieron el 71,50% de la demanda en 2026 porque los servicios de urgencias, las bahías de trauma y las unidades de cuidados intensivos son los principales entornos de uso.
¿Qué limita una adopción más amplia de los sistemas intraóseos motorizados?
Los costos de dispositivos y desechables, las brechas en la capacitación, la presión de licitaciones y las limitaciones clínicas pueden frenar la adopción. El estudio IVOCA reportó 109 EUR por aguja intraósea frente a 0,60 EUR por catéter intravenoso.