
Tamanho e Participação do Mercado de Bomba de Balão Intra-Aórtico (IABP)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 341.62 Milhões de dólares |
| Tamanho do Mercado (2032) | 450.95 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bomba de Balão Intra-Aórtico (IABP) por Mordor Intelligence
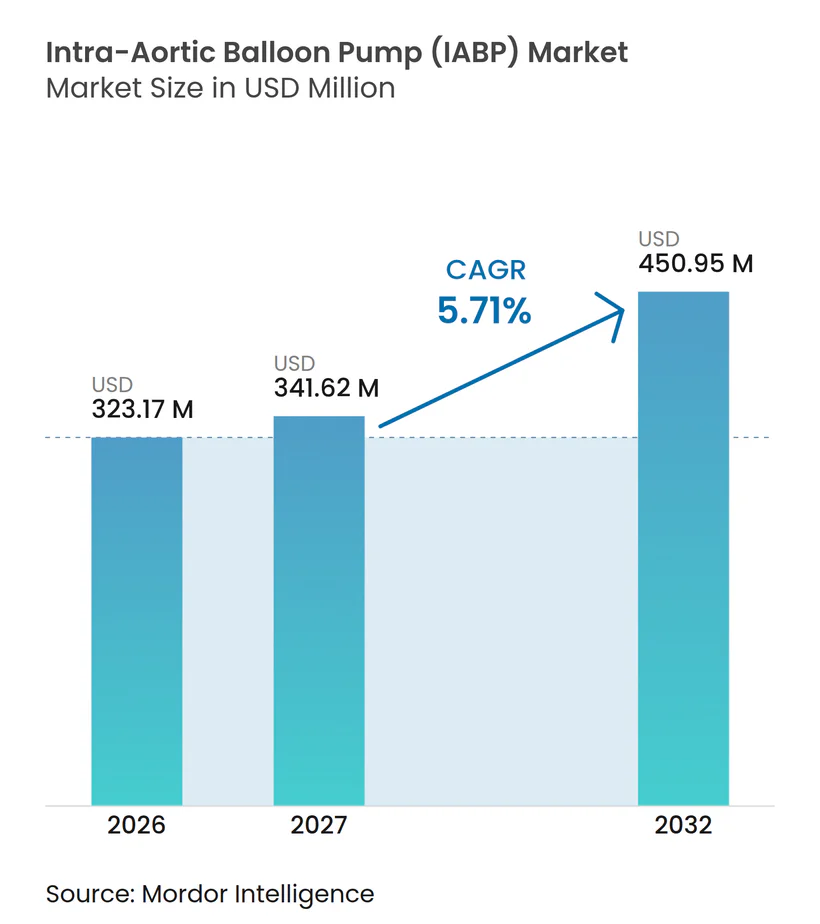
O tamanho do Mercado de Bomba de Balão Intra-Aórtico foi avaliado em 323,17 milhões de USD em 2026 e estima-se que cresça de 341,62 milhões de USD em 2027 para atingir 450,95 milhões de USD até 2032, a um CAGR de 5,71% durante o período de previsão (2027-2032).
O mercado de Bomba de Balão Intra-Aórtico permanece relevante no suporte cardíaco, apesar do uso mais seletivo no choque cardiogênico rotineiro relacionado ao infarto agudo do miocárdio. A demanda está se deslocando para transporte, cuidados de ponte para transplante, cirurgia cardíaca e procedimentos coronários complexos. A substituição de frotas de consoles instaladas no início dos anos 2010 também está sustentando a atividade de aquisição em programas cardíacos estabelecidos. Em ambientes com menos recursos, o menor custo e os requisitos operacionais mais simples dos sistemas de IABP continuam a apoiar o uso onde bombas microaxiais não estão amplamente disponíveis. As diretrizes de 2025 do ACC e da AHA limitam o uso rotineiro no choque cardiogênico relacionado ao IAM, mas mantêm o escopo clínico para complicações mecânicas e ambientes perioperatórios selecionados[1].
Principais Conclusões do Relatório
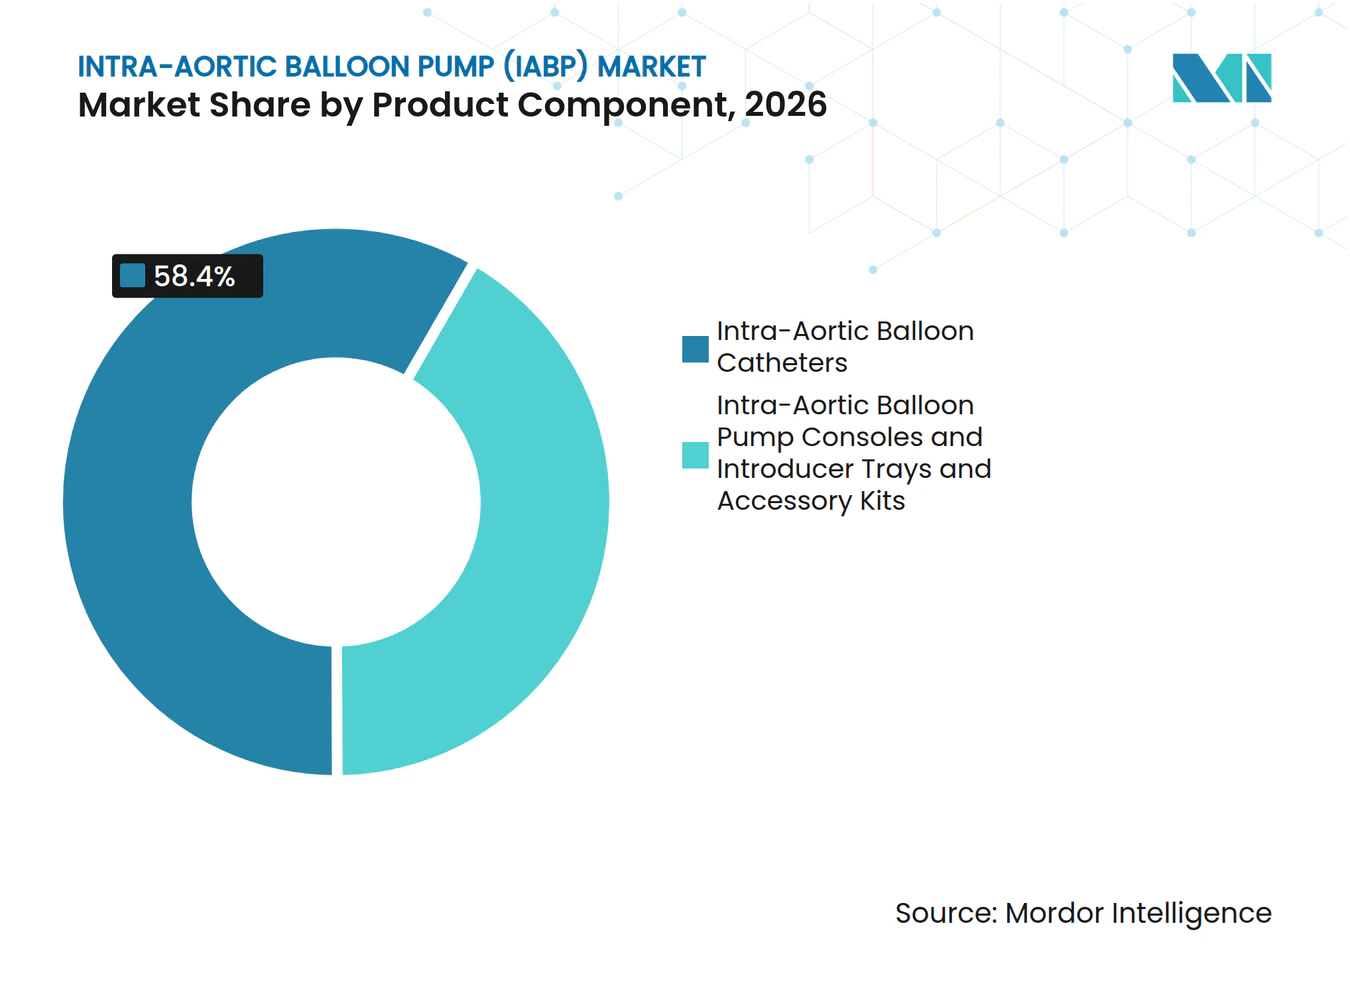
- Por componente de produto, os cateteres de balão intra-aórtico detiveram 58,4% da receita em 2027, enquanto os consoles de IABP têm previsão de crescer a um CAGR de 6,3% até 2032.
- Por tipo de cateter, os cateteres de balão intra-aórtico comuns detiveram 71,8% da receita em 2027, enquanto os cateteres de balão intra-aórtico de fibra óptica têm previsão de crescer a um CAGR de 7,8% até 2032.
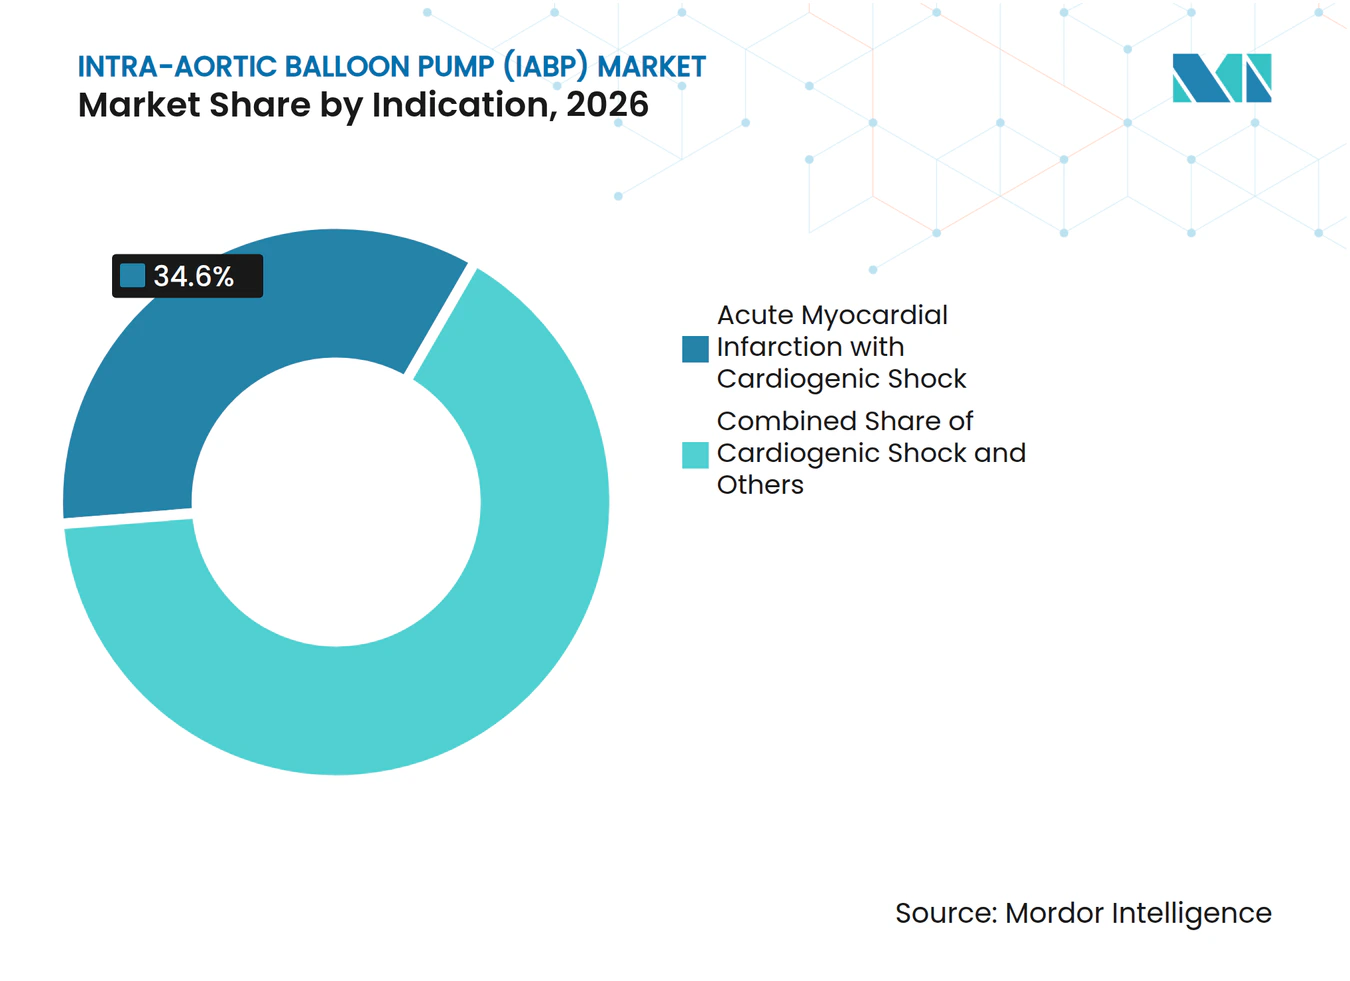
- Por indicação, o infarto agudo do miocárdio com choque cardiogênico deteve 34,6% da receita em 2027, enquanto a ponte para dispositivo de assistência ventricular ou transplante cardíaco tem previsão de crescer a um CAGR de 8,5% até 2032.
- Por usuário final, os hospitais detiveram 74,2% da receita em 2027, enquanto os centros de cardiologia têm previsão de crescer a um CAGR de 6,9% até 2032.
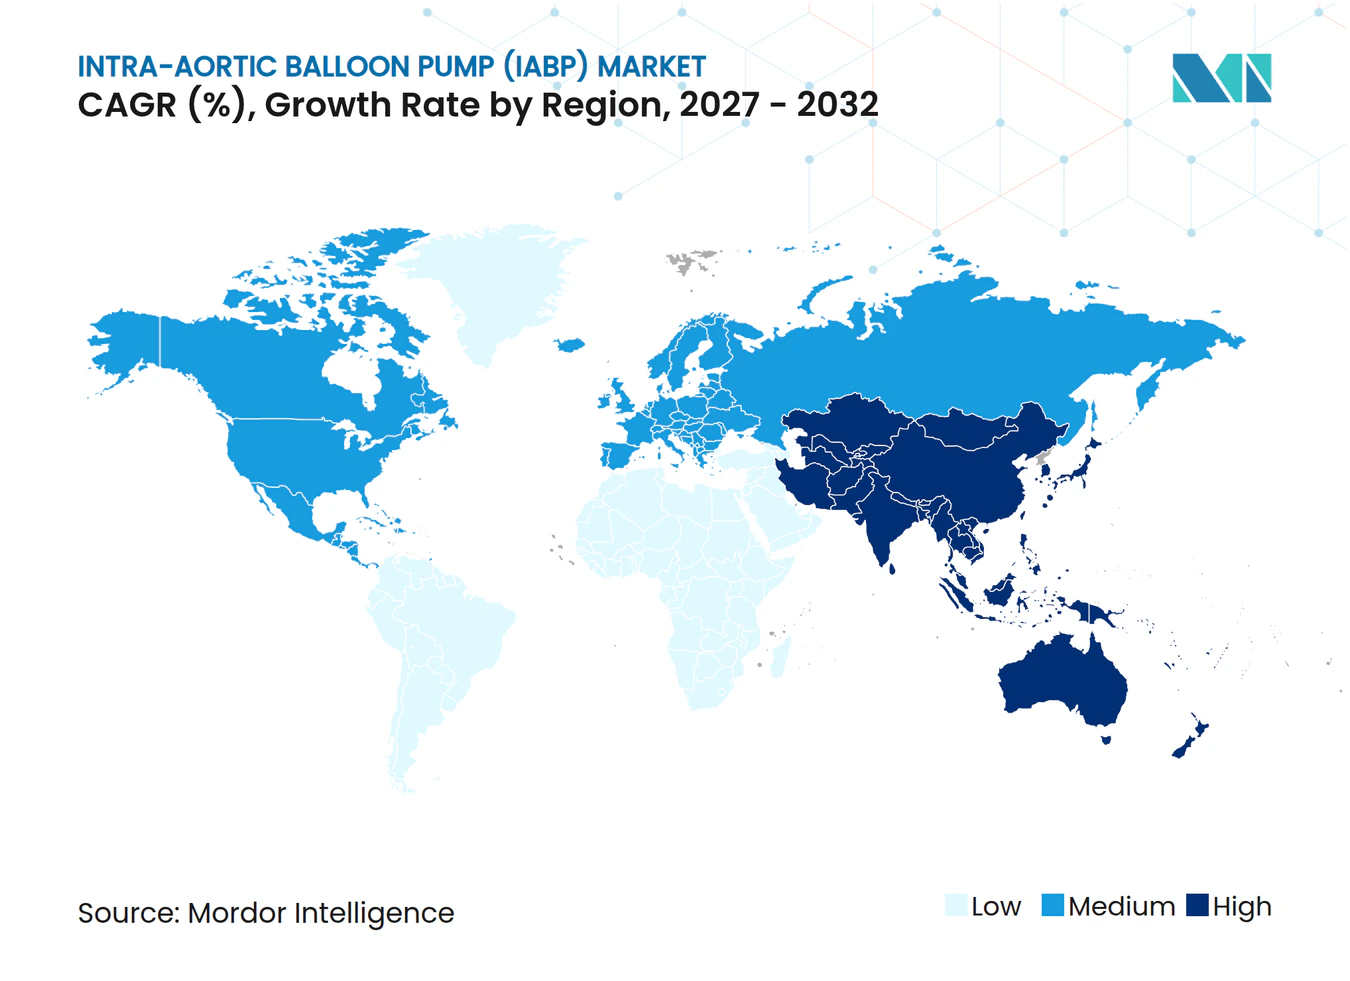
- Por geografia, a América do Norte deteve 42,8% da receita em 2027, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda por ICP de Alto Risco e Procedimentos Cardíacos Complexos | +1.0% | Global, com forte relevância na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Ciclos de Substituição de Consoles e Manutenção da Base Instalada | +0.8% | América do Norte, Europa Ocidental e Japão | Médio prazo (2 a 4 anos) |
| Doenças Cardiovasculares, Envelhecimento e Acesso Emergente a Redes de Cardiologia | +1.1% | Global, com maior relevância na Ásia-Pacífico e em ambientes de IDH médio | Longo prazo (≥ 4 anos) |
| Atualizações de Sensores de Fibra Óptica e Digitalização de Fluxos de Trabalho | +0.4% | Mercados de alta renda globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por ICP de Alto Risco e Procedimentos Cardíacos Complexos
A intervenção coronária percutânea de alto risco permanece um caso de uso central para o mercado de Bomba de Balão Intra-Aórtico, mesmo com os hospitais avaliando dispositivos de suporte mais avançados para pacientes selecionados. Um estudo francês relatou que a doença arterial coronária multivascular aumentou de 16,4% para 18,4% dos casos de 2014 a 2025. Os sistemas de IABP podem ser inseridos rapidamente no laboratório de cateterismo e não requerem um perfusionista. Essas características práticas mantêm valor para hospitais sem equipes dedicadas de suporte circulatório mecânico. Nos Estados Unidos, o uso de IABP durante a ICP permaneceu entre 328 e 356 procedimentos por 10.000 procedimentos de 2012 a 2025, o que contrasta com declínios no Reino Unido e no Canadá.
Ciclos de Substituição de Consoles e Manutenção da Base Instalada
O mercado de Bomba de Balão Intra-Aórtico se beneficia quando consoles mais antigos atingem o fim do ciclo de vida com suporte, e os hospitais precisam avaliar opções de substituição. Muitos sistemas instalados entraram em operação no início a meados dos anos 2010, o que torna a manutenção, os avisos de segurança e a disponibilidade de componentes considerações importantes de aquisição. As equipes de engenharia biomédica comparam cada vez mais o gerenciamento de hélio, a capacidade de transporte, a compatibilidade de cateteres e o histórico de manutenção antes de uma compra de capital. A Teleflex recebeu autorização FDA 510(k) em abril de 2025 para a IABP AC3 Range, projetada para suporte ao paciente durante o transporte em ambulância e aeronave. O sistema inclui um tanque de hélio de tamanho completo, entradas de energia duplas, uma alça extensível reforçada e rodas giratórias. Esses recursos permitem que as equipes de aquisição avaliem um único console para unidades de terapia intensiva, procedimentos e ambientes de transferência, em vez de tratar o transporte como uma necessidade separada.
Doenças Cardiovasculares, Envelhecimento e Acesso Emergente a Redes de Cardiologia
A carga subjacente de doença cardíaca isquêmica sustenta a demanda por suporte hemodinâmico em todo o mercado de Bomba de Balão Intra-Aórtico. A prevalência global de doença cardíaca isquêmica aumentou de 112 milhões de casos em 1990 para 254 milhões de casos em 2024, com o envelhecimento e o crescimento populacional contribuindo para o aumento. Adultos mais velhos frequentemente apresentam anatomia coronária mais complexa, fragilidade e vulnerabilidade hemodinâmica durante o cuidado coronário. Pacientes com 75 anos ou mais representam 30% a 40% das hospitalizações por síndrome coronária aguda nos Estados Unidos. Na China, Coreia, Índia e no Sul da Ásia, a disponibilidade limitada de bombas microaxiais avançadas preserva a IABP como uma opção prática de suporte na cardiologia terciária. Novos centros cardíacos no Sudeste Asiático também criam oportunidades para a instalação de consoles e demanda subsequente por cateteres onde os sistemas de referência estão se expandindo.
Atualizações de Sensores de Fibra Óptica e Digitalização de Fluxos de Trabalho
O monitoramento por fibra óptica está criando um caminho de maior valor dentro do mercado de Bomba de Balão Intra-Aórtico. Sensores embutidos na ponta medem a pressão intra-aórtica diretamente e podem reduzir o amortecimento de sinal associado a sistemas de transdutores externos preenchidos com fluido. A tecnologia ajuda os clínicos a identificar a incisura dicrótica, que orienta o tempo de contrapulsação, quando os sinais de pressão são difíceis de interpretar. Isso é relevante para pacientes com arritmias ou formas de onda de pressão de baixa amplitude. A Teleflex referenciou seu desempenho de detecção da incisura dicrótica em sinais de pressão arrítmicos ao apresentar sua capacidade de cateter de fibra óptica. A integração de dados de forma de onda em sistemas de informação de UTI está se tornando um diferencial prático à medida que os hospitais padronizam os fluxos de trabalho clínicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rebaixamento das Diretrizes de Rotina para IAM-CS e Dispositivos de Suporte Concorrentes | -0.7% | América do Norte, Europa e outros mercados que seguem diretrizes | Curto prazo (≤ 2 anos) |
| Restrições de Ações de Segurança, Pessoal, Transporte e Logística de Hélio | -0.3% | Global, com relevância elevada no MEA e na América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rebaixamento das Diretrizes de Rotina para IAM-CS e Dispositivos de Suporte Concorrentes
A diretriz de síndrome coronária aguda de 2025 do ACC e da AHA atribui ao uso rotineiro de IABP no choque cardiogênico relacionado ao IAM uma recomendação de Classe 3 sem benefício. A posição reflete os achados do IABP-SHOCK II e difere do uso em complicações mecânicas do IAM, onde a IABP mantém relevância clínica. A diretriz também afeta as decisões de compra em centros que alinham as políticas de equipamentos de capital com as recomendações clínicas. Evidências comparando bombas microaxiais com IABP podem limitar ainda mais o uso de IABP em populações selecionadas de choque cardiogênico. Uma metanálise de 18 estudos e 4.500 pacientes associou o Impella a menor mortalidade em 30 dias do que a IABP, ao mesmo tempo em que relatou mais complicações relacionadas ao dispositivo. O mercado de Bomba de Balão Intra-Aórtico mantém suporte em cirurgia cardíaca, terapia de ponte e ambientes de suporte moderado onde alternativas de maior custo podem não ser adequadas.
Restrições de Ações de Segurança, Pessoal, Transporte e Logística de Hélio
Ações de segurança em campo podem atrasar decisões de compra e adicionar demandas administrativas para as equipes hospitalares. A FDA classificou ações corretivas voluntárias para os sistemas de IABP Getinge Cardiosave Hybrid e Rescue como recalls de Classe 2 em novembro de 2025, abrangendo 11.470 unidades distribuídas globalmente. As ações abordaram manutenção de bateria, vibração e instruções de mesa de choque, intervalos de substituição do anel de vedação de hélio e informações sobre a autonomia da bateria. Os programas de IABP também dependem de pessoal especializado, procedimentos de transferência confiáveis e gerenciamento do fornecimento de hélio. Essas necessidades são mais difíceis de atender em ambientes com capacidade de terapia intensiva limitada ou suporte técnico restrito. Tais requisitos operacionais podem retardar a adoção em partes do Oriente Médio, África e América do Sul, apesar da demanda não atendida por cardiologia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente de Produto:
Consumíveis de Cateter Ancoram a Estabilidade da ReceitaOs cateteres de balão intra-aórtico representaram 58,40% da participação do mercado de Bomba de Balão Intra-Aórtico em 2027. A categoria se beneficia de um padrão de compra recorrente porque um novo cateter é necessário para cada procedimento. Esse modelo fornece uma base de receita mais estável do que as compras de consoles, que estão vinculadas a orçamentos de capital e ao momento da substituição. Uma grande base instalada de consoles sustenta a demanda contínua por consumíveis, mesmo quando os hospitais adiam as atualizações de equipamentos. As bandejas introdutoras e os kits de acessórios representam o menor componente de produto porque geralmente são adquiridos com sistemas de cateteres. Sua demanda acompanha o volume de procedimentos e oferece influência de compra independente limitada. Os hospitais avaliam a compatibilidade entre cateteres e consoles existentes antes de trocar de fornecedor. Isso cria uma barreira prática à troca em programas estabelecidos. Também sustenta negócios recorrentes para fornecedores com uma ampla base de consoles instalados.
Os consoles de IABP têm previsão de crescer a um CAGR de 6,30% até 2032 dentro do tamanho do mercado de Bomba de Balão Intra-Aórtico. A atividade de substituição é sustentada por sistemas instalados no início dos anos 2010 que agora enfrentam componentes envelhecidos e requisitos de manutenção em evolução. Os hospitais não comparam apenas o preço de compra ao substituir um console. Eles também avaliam portabilidade, suporte de bateria, gerenciamento de hélio, capacidade de cateter de fibra óptica, práticas de segurança cibernética, necessidades de treinamento e cobertura de serviço. A demanda por transporte está tornando a mobilidade uma parte mais visível da decisão de produto. A Teleflex recebeu autorização da FDA para seu sistema AC3 Range em abril de 2025, que suporta uso em ambientes de transporte terrestre e aéreo. As entradas de energia duplas e o tanque de hélio de tamanho completo do dispositivo abordam a continuidade do suporte durante a transferência. Os fabricantes que conectam essas capacidades a um modelo de serviço claro podem ganhar atenção durante os ciclos de substituição.


Por Tipo de Cateter:
O Segmento de Fibra Óptica Comanda Poder de Precificação PremiumOs cateteres de balão intra-aórtico comuns detiveram 71,80% de participação do mercado de Bomba de Balão Intra-Aórtico em 2027. Sua posição reflete ampla compatibilidade com consoles existentes e um custo unitário mais baixo para hospitais que gerenciam orçamentos restritos. Esses cateteres permanecem importantes em ambientes de cuidados emergentes onde custo e acesso confiável são as principais preocupações de aquisição. O segmento também se beneficia da familiaridade estabelecida dos clínicos e das redes de distribuidores. Os cateteres padrão atendem às necessidades de muitos procedimentos onde a detecção avançada de pressão não é necessária. Portanto, sua base de volume provavelmente permanecerá significativa em grandes mercados sensíveis ao preço. A conformidade com os requisitos de biocompatibilidade da ISO 10993 se aplica aos materiais do cateter e acrescenta aos requisitos de entrada. As aprovações de produtos e os sistemas de qualidade também permanecem importantes para fornecedores que buscam acesso geográfico mais amplo. Essas condições favorecem empresas com capacidades regulatórias estabelecidas e processos de produção validados.
Os cateteres de balão intra-aórtico de fibra óptica têm previsão de crescer a um CAGR de 7,80% até 2032. A medição direta de pressão na ponta do cateter pode melhorar a qualidade do sinal e a precisão do tempo quando as formas de onda são complicadas. Os perfis de sensor entre 260 e 550 μm suportam medição próxima ao ponto clínico de uso. O recurso é particularmente relevante em pacientes com arritmias, onde os sinais convencionais podem ser mais difíceis de interpretar. Uma melhor detecção da incisura dicrótica sustenta um caso clínico premium durante as revisões de formulário. Também pode aumentar a receita por console sem exigir um aumento proporcional no volume de procedimentos. Na China, os altos requisitos técnicos para aprovações de dispositivos de Classe III protegem a posição de fornecedores estrangeiros estabelecidos. O resultado é um padrão dividido onde os cateteres comuns sustentam o volume amplo, enquanto os produtos de fibra óptica contribuem com mais valor em ambientes de maior acuidade. Ambas as categorias permanecem necessárias em todo o setor de Bomba de Balão Intra-Aórtico porque a capacidade de atendimento e as prioridades de compra diferem por hospital.
Por Indicação:
O Crescimento da Ponte para Destino Remodela a Priorização ClínicaO infarto agudo do miocárdio com choque cardiogênico deteve uma participação de 34,6% do mercado de Bomba de Balão Intra-Aórtico em 2027. A indicação permanece grande porque o IAMCSST e o IAMSSST continuam a criar uma necessidade de base substancial para suporte cardíaco agudo. No entanto, as mudanças nas diretrizes tornam o uso rotineiro nesse grupo mais seletivo. A diretriz de 2025 do ACC e da AHA não recomenda a IABP rotineira para o choque cardiogênico relacionado ao IAM. O uso clínico permanece mais defensável quando os pacientes têm complicações mecânicas, incluindo ruptura do septo ventricular ou ruptura do músculo papilar. O choque cardiogênico relacionado à insuficiência cardíaca aguda e a ICP de alto risco também contribuem para a demanda em uma variedade de níveis de gravidade. A cirurgia cardíaca permanece outro ambiente importante porque a instabilidade perioperatória pode exigir suporte circulatório temporário. Essas indicações diferentes reduzem a dependência de qualquer via clínica única. Elas também tornam as evidências e o posicionamento das diretrizes importantes para os protocolos hospitalares.
A ponte para dispositivo de assistência ventricular ou transplante cardíaco tem previsão de crescer a um CAGR de 8,50% até 2032. O número de pacientes em ponte para transplante cardíaco usando suporte circulatório mecânico temporário triplicou desde 2018. A IABP pode apoiar a deambulação do paciente em uma configuração de acesso axilar durante a terapia de ponte prolongada. A deambulação pode ajudar a preservar o estado funcional antes da terapia avançada e da transferência. Essa via favorece centros especializados que podem coordenar equipes cirúrgicas, de terapia intensiva e de transplante. Também amplia o papel da IABP além de uma intervenção de emergência de curta duração. A síndrome de baixo débito cardíaco pós-cardiotomia e a angina instável refratária permanecem dentro de outras indicações clinicamente definidas. As diretrizes europeias de cirurgia cardíaca continuam a reconhecer opções de suporte temporário para pacientes cuidadosamente selecionados. O tamanho do mercado de Bomba de Balão Intra-Aórtico para cuidados de ponte, portanto, depende de redes de referência e acesso a programas avançados de insuficiência cardíaca.


Por Usuário Final:
Instalações Cardíacas Especializadas Ganham Participação IncrementalOs hospitais detiveram uma participação de 74,20% do mercado de Bomba de Balão Intra-Aórtico em 2027. Eles gerenciam os ambientes centrais para o tratamento de IAMCSST, cirurgia cardíaca complexa, terapia intensiva e choque cardiogênico. Sua escala e complexidade de casos criam alta demanda por cateteres e sustentam a expertise técnica interna. Grandes hospitais também podem manter as equipes multidisciplinares necessárias para posicionar, monitorar e transferir pacientes que recebem suporte de IABP. A aquisição hospitalar tende a favorecer sistemas que se encaixam nos arranjos existentes de cateter, serviço e treinamento. Isso pode aumentar o valor dos relacionamentos com a base instalada para os principais fornecedores. As atualizações das diretrizes podem reduzir o uso em alguns casos de choque relacionado ao IAM. No entanto, as complicações mecânicas, os cuidados perioperatórios e a estabilização para transferência preservam casos de uso relevantes. Essas condições mantêm os hospitais centrais para aquisição e utilização.
Os centros de cardiologia têm previsão de crescer a um CAGR de 6,90% até 2032. Os programas cardíacos dedicados estão investindo em capacidade local para gerenciar transferências e encaminhamentos complexos dentro de suas unidades de cateterismo e terapia intensiva. Seu crescimento está vinculado a redes regionais que movem pacientes de instalações menores para equipes cardíacas especializadas. Os laboratórios de cateterismo independentes permanecem um segmento de usuário final pequeno, mas em desenvolvimento. Os volumes de procedimentos cardiovasculares dos EUA em centros cirúrgicos ambulatoriais têm previsão de crescer 15% de 2023 a 2030. Muitas dessas instalações têm escopo limitado para IABP porque pacientes de alta acuidade ainda requerem serviços de nível hospitalar. Algumas podem fornecer estabilização precoce antes da transferência sob protocolos definidos. Os centros cirúrgicos ambulatoriais, portanto, têm um papel mais restrito do que os hospitais ou centros cardíacos dedicados. O treinamento, os acordos de transferência e a seleção de pacientes determinarão se sua contribuição se expande.
Análise Geográfica
América do Norte
A América do Norte deteve 42,80% da participação do mercado de Bomba de Balão Intra-Aórtico em 2027. A região tem densa capacidade de laboratório de cateterismo, uma frota de consoles envelhecida e redes estabelecidas de transferência cardíaca entre instalações. Mais de 50% dos procedimentos de ICP nos EUA são realizados em pacientes com mais de 65 anos, enquanto pessoas com 75 anos ou mais representam 30% a 40% das hospitalizações por síndrome coronária aguda. Esse perfil de paciente sustenta a necessidade de suporte hemodinâmico em procedimentos complexos. A mudança nas diretrizes do ACC e da AHA pode reduzir o uso rotineiro no choque relacionado ao IAM. O papel mantido para complicações mecânicas e cuidados perioperatórios selecionados limita o efeito em toda a base regional. A autorização do AC3 Range da Teleflex atende a uma necessidade de transporte em ambientes de ambulância, aeronave de asa fixa e asa rotativa.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,70% até 2032, a maior taxa regional no mercado de Bomba de Balão Intra-Aórtico. O acesso limitado a bombas de fluxo microaxial na China e na Coreia mantém a IABP relevante no cuidado do choque cardiogênico. Na Índia e no Sul da Ásia, o custo do dispositivo, os requisitos de treinamento e os padrões de encaminhamento também moldam a escolha do suporte mecânico. O registro JROAD-DPC do Japão captura mais de 1,5 milhão de hospitalizações cardiovasculares anuais, com ICP para IAM excedendo 46.000 casos e uma idade mediana do paciente cardíaco de 75 anos. Japão, Coreia do Sul, Austrália e Singapura podem apoiar a adoção de cateteres de fibra óptica premium. China e Índia contribuem com volume de procedimentos por meio do uso mais amplo de cateteres comuns. O padrão regional suporta diferentes estratégias de produto em vez de uma oferta uniforme. Os requisitos de aprovação de Classe III da NMPA permanecem uma influência regulatória para fabricantes que entram na China. Esses requisitos fortalecem a importância da documentação de qualidade, da capacidade de registro local e do suporte de distribuidor de longo prazo.
Europa, Oriente Médio e África, e América do Sul
A Europa é moldada pela cautela clínica estabelecida em relação ao uso rotineiro de IABP no choque cardiogênico relacionado ao IAM. A demanda está mais concentrada em cirurgia cardíaca, cuidados perioperatórios, terapia de ponte e aplicações de transporte. A Getinge anunciou a reintegração da Marca CE do Cardiosave em agosto de 2025 após uma suspensão de 18 meses relacionada à conformidade com o MDR da UE. A reintegração é relevante para o planejamento de substituição hospitalar e as entregas europeias. Os países do Conselho de Cooperação do Golfo estão expandindo a capacidade de cardiologia terciária, o que pode criar novas instalações em hospitais públicos e especializados. Outros ambientes do Oriente Médio e da África enfrentam limitações de pessoal, suporte técnico e capacidade de terapia intensiva. A adoção na América do Sul está concentrada em centros terciários no Brasil, Chile e Colômbia. Essas regiões mistas exigem que os fornecedores combinem as vendas de equipamentos com treinamento, manutenção e suporte de cuidados de transferência. A conformidade com o MDR da UE permanece um fator importante para produtos fornecidos aos sistemas de saúde europeus[2].
Cenário Competitivo
Concentração do Mercado
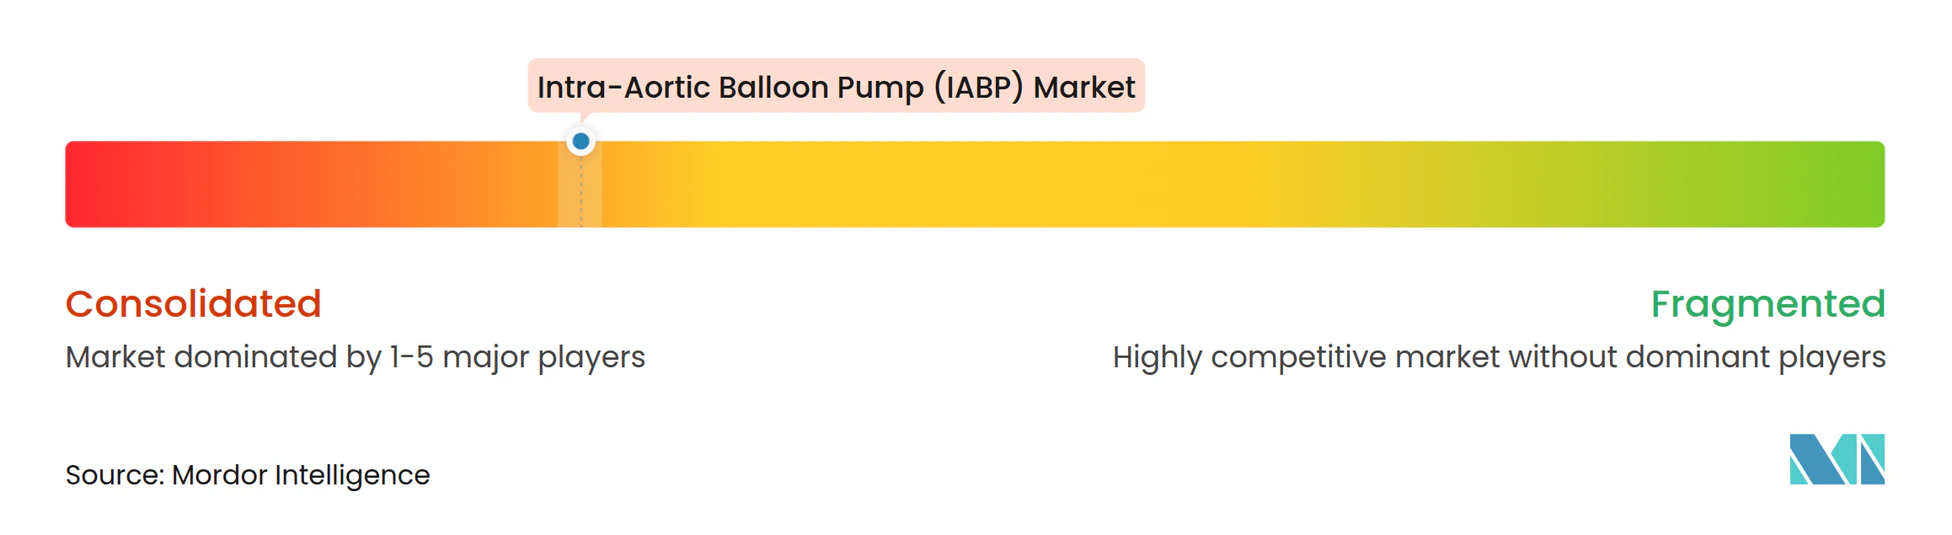
O mercado de Bomba de Balão Intra-Aórtico está concentrado em torno da Getinge, por meio da Datascope, e da Teleflex. A compatibilidade de cateteres específica da plataforma fortalece a receita recorrente e cria custos de troca para programas com equipamentos e processos de treinamento estabelecidos. Ambas as empresas têm os recursos regulatórios e a infraestrutura de serviços necessários para atender grandes contas hospitalares. Sua posição é especialmente forte onde as aprovações de dispositivos e os requisitos de qualidade limitam a entrada de fornecedores menores. Insightra Medical, Senko Medical, Zeon Medical e Tokai Medical Products mantêm posições mais restritas em segmentos clínicos e geográficos selecionados. Essas empresas não têm densidade de base instalada comparável em mercados premium.
A Teleflex usou o desenvolvimento de produtos para abordar uma lacuna identificada no transporte entre instalações. Seu AC3 Range, com autorização da FDA em abril de 2025, foi projetado para uso durante o transporte em ambulância, aeronave de asa fixa e asa rotativa. O produto estende o foco da empresa dos ambientes de laboratório de cateterismo e terapia intensiva para os cuidados móveis. A Getinge obteve a reintegração da Marca CE do Cardiosave em agosto de 2025 após seu trabalho de conformidade com o MDR da UE. Essa ação restaurou uma rota importante para as entregas europeias e reforça o papel da execução regulatória na competitividade dos fornecedores. O Hospital Fuwai da Academia Chinesa de Ciências Médicas recebeu a Patente dos EUA 12.257.407 em março de 2025 para um conceito de cateter de duplo balão com temporização diferencial. O depósito indica atividade contínua de pesquisa em design de cateteres[3].
A gestão da qualidade permanece central para a competição entre fornecedores no mercado de Bomba de Balão Intra-Aórtico. O MDR da UE, os requisitos de dispositivos da FDA, os sistemas de qualidade ISO 13485 e as expectativas de biocompatibilidade ISO 10993 aumentam o ônus de evidências para consoles e cateteres. A suspensão do certificado Cardiosave da Getinge mostrou como os problemas de conformidade podem interromper o acesso normal ao mercado. A subsequente reintegração da Marca CE mostrou a importância de resolver problemas identificados de design e documentação. A classificação de recall de Classe 2 da FDA em 2025 para ações corretivas selecionadas do Cardiosave também tornou a manutenção preventiva e a comunicação visíveis para os compradores hospitalares. Os fornecedores podem se diferenciar por meio de serviço confiável, gestão transparente de ações corretivas e desempenho de detecção de cateteres. Empresas menores devem comprovar qualidade e suporte comparáveis antes de poder desafiar os relacionamentos de aquisição estabelecidos.
Líderes do Setor de Bomba de Balão Intra-Aórtico (IABP)
-
Getinge AB
-
Teleflex Incorporated
-
Osypka Medical GmbH
-
Tokai Medical Products Inc.
-
Zeon Medical Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bomba de Balão Intra-Aórtico (IABP) Empresas cobertas neste relatório
- Abbott Laboratories
- Abiomed
- BIOTRONIK SE and Co. KG
- Boston Scientific
- Cook Group
- Fukuda Denshi Co., Ltd.
- Getinge
- Insightra Medical, Inc.
- InterValve, Inc.
- Lepu Medical Technology (Beijing) Co., Ltd.
- Medtronic
- Meril Life Science
- MicroPort
- Osypka Medical
- Senko Medical Instrument Mfg. Co., Ltd.
- Teleflex
- Terumo
- Tokai Medical Products, Inc.
- Zeon Medical Inc.
- Zoll Medical
Desenvolvimentos industriais recentes em Mercado de Bomba de Balão Intra-Aórtico (IABP)
- Fevereiro de 2026: O ensaio SAVE-PCI é um estudo prospectivo e randomizado conduzido na China que avalia o NyokAssist em comparação com o suporte de bomba de balão intra-aórtico (IABP) em 236 pacientes hemodinamicamente estáveis com intervenção coronária percutânea de alto risco (HRPCI) com disfunção ventricular esquerda (VE) ou aterectomia rotacional planejada e anatomia de alto risco, incluindo doença do tronco de coronária esquerda desprotegido, último vaso remanescente ou doença triarterial. Aos 30 dias, as taxas de eventos cardiovasculares e cerebrovasculares adversos maiores (MACCE) permaneceram baixas e foram comparáveis entre os dois grupos, em 4,4% para o NyokAssist e 2,6% para a IABP, sem complicações vasculares maiores relatadas.
- Abril de 2025: A Teleflex Incorporated recebeu autorização FDA 510(k) para a Bomba de Balão Intra-Aórtico AC3 Range, projetada para suporte contínuo ao paciente em modos de transporte por ambulância, aeronave de asa fixa e asa rotativa. O dispositivo utiliza os algoritmos patenteados do AC3 Optimus, adicionando recursos específicos de transporte, incluindo um tanque de hélio de tamanho completo, entradas de energia duplas, uma alça extensível reforçada em metal e rodas giratórias de 360 graus. O lançamento completo no mercado dos EUA começou no segundo trimestre de 2025, visando diretamente a lacuna não atendida de estabilização hemodinâmica nas transferências cardíacas entre instalações.
Escopo do Relatório Global de Bomba de Balão Intra-Aórtico (IABP)
De acordo com o escopo do relatório, o mercado de Bomba de Balão Intra-Aórtico (IABP) abrange o desenvolvimento, fabricação, distribuição e utilização de sistemas de bomba de balão intra-aórtico e acessórios relacionados que fornecem suporte circulatório mecânico temporário a pacientes com função cardíaca comprometida. A terapia com IABP funciona por meio da tecnologia de contrapulsação, que infla e desinfla um cateter de balão dentro da aorta torácica descendente para melhorar o fluxo sanguíneo coronário, reduzir a carga de trabalho cardíaca e melhorar a estabilidade hemodinâmica. Esses sistemas são amplamente utilizados no manejo do choque cardiogênico, infarto agudo do miocárdio, intervenções coronárias percutâneas de alto risco (ICP), insuficiência cardíaca e procedimentos de cirurgia cardíaca.
O mercado de Bomba de Balão Intra-Aórtico (IABP) é segmentado por componente de produto em consoles de bomba de balão intra-aórtico, cateteres de balão intra-aórtico e bandejas introdutoras e kits de acessórios; por tipo de cateter em cateteres de balão intra-aórtico de fibra óptica e cateteres de balão intra-aórtico comuns; por indicação em infarto agudo do miocárdio com choque cardiogênico, choque cardiogênico relacionado à insuficiência cardíaca aguda, complicações mecânicas do infarto agudo do miocárdio, intervenção coronária percutânea de alto risco, cirurgia cardíaca e suporte hemodinâmico perioperatório, ponte para dispositivo de assistência ventricular ou transplante cardíaco e outras indicações clinicamente definidas; por usuário final em hospitais, centros de cardiologia, laboratórios de cateterismo independentes, centros cirúrgicos ambulatoriais e outros usuários finais; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Consoles de Bomba de Balão Intra-Aórtico |
| Cateteres de Balão Intra-Aórtico |
| Bandejas Introdutoras e Kits de Acessórios |
| Cateteres de Balão Intra-Aórtico de Fibra Óptica |
| Cateteres de Balão Intra-Aórtico Comuns |
| Infarto Agudo do Miocárdio com Choque Cardiogênico |
| Choque Cardiogênico Relacionado à Insuficiência Cardíaca Aguda |
| Complicações Mecânicas do Infarto Agudo do Miocárdio |
| Intervenção Coronária Percutânea de Alto Risco |
| Cirurgia Cardíaca e Suporte Hemodinâmico Perioperatório |
| Ponte para Dispositivo de Assistência Ventricular ou Transplante Cardíaco |
| Outras Indicações Clinicamente Definidas (Angina Instável Refratária, Síndrome de Baixo Débito Cardíaco Pós-Cardiotomia, entre outras) |
| Hospitais |
| Centros de Cardiologia |
| Laboratórios de Cateterismo Independentes |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais (Serviços de Transporte de Emergência e Entre Instalações, Centros Médicos Acadêmicos e Universitários, entre outros) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Componente de Produto | Consoles de Bomba de Balão Intra-Aórtico | |
| Cateteres de Balão Intra-Aórtico | ||
| Bandejas Introdutoras e Kits de Acessórios | ||
| Por Tipo de Cateter | Cateteres de Balão Intra-Aórtico de Fibra Óptica | |
| Cateteres de Balão Intra-Aórtico Comuns | ||
| Por Indicação | Infarto Agudo do Miocárdio com Choque Cardiogênico | |
| Choque Cardiogênico Relacionado à Insuficiência Cardíaca Aguda | ||
| Complicações Mecânicas do Infarto Agudo do Miocárdio | ||
| Intervenção Coronária Percutânea de Alto Risco | ||
| Cirurgia Cardíaca e Suporte Hemodinâmico Perioperatório | ||
| Ponte para Dispositivo de Assistência Ventricular ou Transplante Cardíaco | ||
| Outras Indicações Clinicamente Definidas (Angina Instável Refratária, Síndrome de Baixo Débito Cardíaco Pós-Cardiotomia, entre outras) | ||
| Por Usuário Final | Hospitais | |
| Centros de Cardiologia | ||
| Laboratórios de Cateterismo Independentes | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais (Serviços de Transporte de Emergência e Entre Instalações, Centros Médicos Acadêmicos e Universitários, entre outros) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por bombas de balão intra-aórtico?
No mercado de Bomba de Balão Intra-Aórtico, a demanda é sustentada por ICP complexa, pacientes cardíacos idosos, substituição de consoles, requisitos de transporte e acesso mais amplo a cardiologia em ambientes emergentes.
Qual é o tamanho do mercado de Bomba de Balão Intra-Aórtico?
O tamanho do mercado de Bomba de Balão Intra-Aórtico é de 341,60 milhões de USD em 2027 e tem previsão de atingir 451,00 milhões de USD até 2032 a um CAGR de 5,70%.
Qual componente de produto de IABP tem a maior participação?
No mercado de Bomba de Balão Intra-Aórtico, os cateteres de balão intra-aórtico lideram com 58,40% da receita em 2027 porque cada procedimento de tratamento requer um novo cateter.
Qual indicação de IABP está crescendo mais rapidamente?
Espera-se que o mercado de Bomba de Balão Intra-Aórtico veja a ponte para dispositivo de assistência ventricular ou transplante cardíaco crescer a um CAGR de 8,50% até 2032.
Qual região crescerá mais rapidamente para sistemas de IABP?
Dentro do mercado de Bomba de Balão Intra-Aórtico, a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,70% até 2032 porque alternativas de maior custo são menos acessíveis nos principais mercados.
Quem são os principais fornecedores de IABP?
A concorrência entre fornecedores no mercado de Bomba de Balão Intra-Aórtico é liderada pela Getinge e pela Teleflex, sustentada pela compatibilidade com a base instalada, infraestrutura de serviços e capacidades regulatórias.