
Marktgröße und Marktanteil der Intra-Aortalen Ballonpumpe (IABP)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 341.62 Millionen US-Dollar |
| Marktgröße (2032) | 450.95 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.71 % |
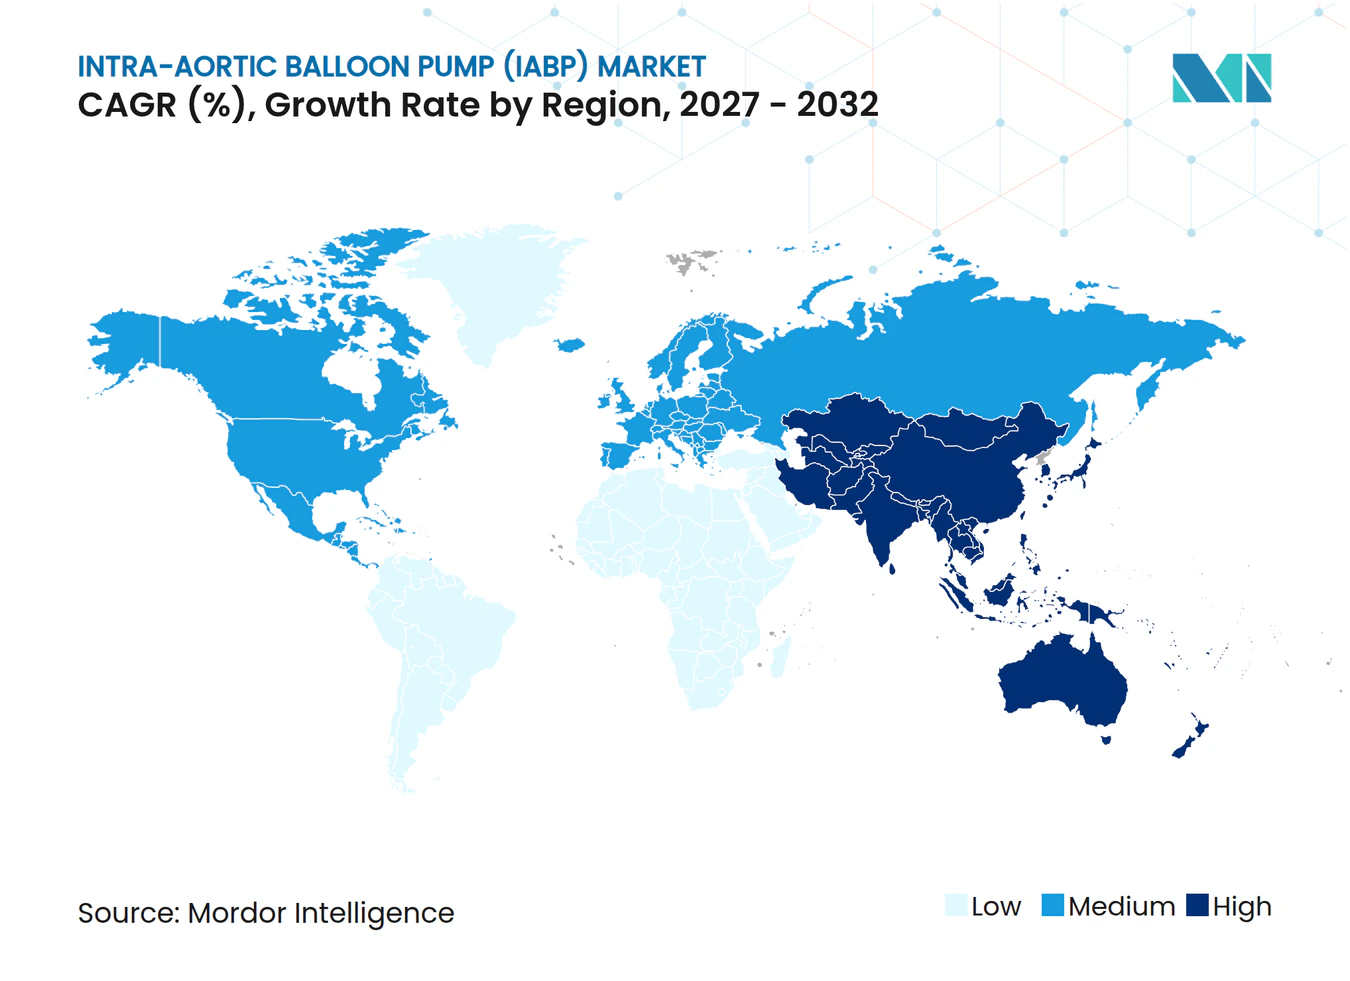
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Intra-Aortalen Ballonpumpe (IABP) von Mordor Intelligence
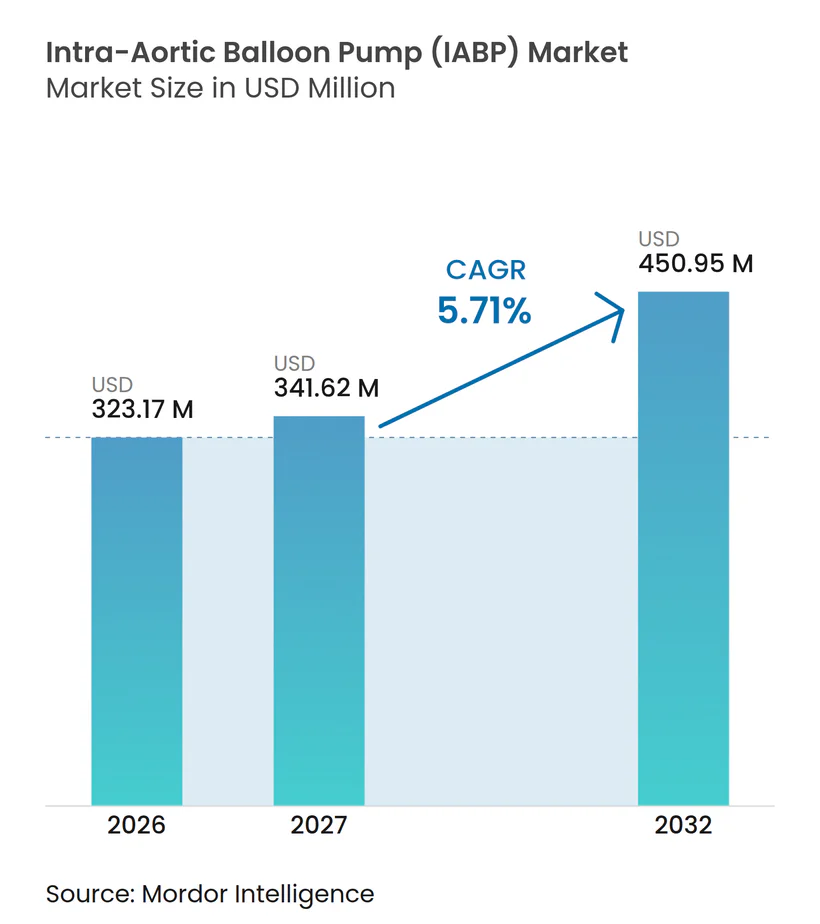
Die Marktgröße der Intra-Aortalen Ballonpumpe wurde im Jahr 2026 auf 323,17 Millionen USD geschätzt und soll von 341,62 Millionen USD im Jahr 2027 auf 450,95 Millionen USD bis 2032 wachsen, bei einem CAGR von 5,71 % während des Prognosezeitraums (2027–2032).
Der Markt für Intra-Aortale Ballonpumpen bleibt trotz eines selektiveren Einsatzes bei der routinemäßigen Behandlung des akuten Myokardinfarkts mit kardiogenem Schock ein wichtiger Bereich der kardialen Unterstützung. Die Nachfrage verlagert sich in Richtung Transport, Überbrückungstherapie bis zur Transplantation, Herzchirurgie und komplexe Koronareingriffe. Der Austausch von Konsolenflotten, die Anfang der 2010er Jahre installiert wurden, unterstützt ebenfalls die Beschaffungsaktivitäten in etablierten Herzprogrammen. In ressourcenärmeren Umgebungen unterstützt der niedrigere Preis und die einfacheren Betriebsanforderungen von IABP-Systemen weiterhin deren Einsatz, wo mikroaxiale Pumpen nicht weit verbreitet sind. Die ACC- und AHA-Leitlinien von 2025 schränken den routinemäßigen Einsatz bei AMI-bedingtem kardiogenem Schock ein, behalten jedoch den klinischen Anwendungsbereich für mechanische Komplikationen und ausgewählte perioperative Situationen bei[1].
Wichtigste Erkenntnisse des Berichts
- Nach Produktkomponente hielten Intra-Aortale Ballonkatheter im Jahr 2027 einen Umsatzanteil von 58,4 %, während IABP-Konsolen bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen werden.
- Nach Kathetertyp hielten Standard-Intra-Aortale Ballonkatheter im Jahr 2027 einen Umsatzanteil von 71,8 %, während faseroptische Intra-Aortale Ballonkatheter bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Indikation hielt der akute Myokardinfarkt mit kardiogenem Schock im Jahr 2027 einen Umsatzanteil von 34,6 %, während die Überbrückung zu einem ventrikulären Unterstützungssystem oder einer Herztransplantation bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2027 einen Umsatzanteil von 74,2 %, während Herzversorgungszentren bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2027 einen Umsatzanteil von 42,8 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Hochrisiko-PCI und komplexen Herzverfahren | +1.0% | Global, mit starker Relevanz in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Konsolenaustausch und Servicezyklen der installierten Basis | +0.8% | Nordamerika, Westeuropa und Japan | Mittelfristig (2–4 Jahre) |
| Herz-Kreislauf-Erkrankungen, Alterung und Zugang zur aufstrebenden Herzversorgung | +1.1% | Global, mit höchster Relevanz in Asien-Pazifik und Ländern mit mittlerem SDI | Langfristig (≥ 4 Jahre) |
| Faseroptische Sensor-Upgrades und Digitalisierung von Arbeitsabläufen | +0.4% | Hocheinkommensmärkte weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Hochrisiko-PCI und komplexen Herzverfahren
Hochrisiko-Perkutane Koronarinterventionen bleiben ein zentraler Anwendungsfall für den Markt der Intra-Aortalen Ballonpumpe, auch wenn Krankenhäuser für ausgewählte Patienten Geräte mit höherer Unterstützungsleistung prüfen. Eine französische Studie berichtete, dass die Mehrgefäß-Koronararterienerkrankung von 16,4 % auf 18,4 % der Fälle von 2014 bis 2025 anstieg. IABP-Systeme können im Herzkatheterlabor schnell eingesetzt werden und erfordern keinen Perfusionisten. Diese praktischen Eigenschaften behalten ihren Wert für Krankenhäuser ohne dedizierte Teams für mechanische Kreislaufunterstützung. In den Vereinigten Staaten blieb der IABP-Einsatz während PCI zwischen 328 und 356 Eingriffen pro 10.000 Verfahren von 2012 bis 2025, was im Gegensatz zu Rückgängen im Vereinigten Königreich und Kanada steht.
Konsolenaustausch und Servicezyklen der installierten Basis
Der Markt für Intra-Aortale Ballonpumpen profitiert, wenn ältere Konsolen das Ende ihrer unterstützten Lebensdauer erreichen und Krankenhäuser Ersatzoptionen prüfen müssen. Viele installierte Systeme wurden Anfang bis Mitte der 2010er Jahre in Betrieb genommen, was Wartbarkeit, Sicherheitshinweise und Komponentenverfügbarkeit zu wichtigen Beschaffungsüberlegungen macht. Biomedizinische Ingenieurteams vergleichen zunehmend Heliummanagement, Transportfähigkeit, Katheterkompatibilität und Servicehistorie vor einem Kapitalankauf. Teleflex erhielt im April 2025 die FDA 510(k)-Zulassung für die AC3 Range IABP, die für die Patientenunterstützung während des Transports per Krankenwagen und Luftfahrzeug konzipiert wurde. Das System umfasst einen Heliumtank in voller Größe, zwei Stromeingänge, einen verstärkten ausziehbaren Griff und Schwenkräder. Diese Merkmale ermöglichen es Beschaffungsteams, eine Konsole für Intensivpflege, Eingriffe und Transfersituationen zu bewerten, anstatt den Transport als separaten Bedarf zu behandeln.
Herz-Kreislauf-Erkrankungen, Alterung und Zugang zur aufstrebenden Herzversorgung
Die zugrunde liegende Last der ischämischen Herzerkrankung unterstützt die Nachfrage nach hämodynamischer Unterstützung im gesamten Markt für Intra-Aortale Ballonpumpen. Die weltweite Prävalenz der ischämischen Herzerkrankung stieg von 112 Millionen Fällen im Jahr 1990 auf 254 Millionen Fälle im Jahr 2024, wobei Bevölkerungsalterung und -wachstum zum Anstieg beitrugen. Ältere Erwachsene weisen häufig eine komplexere Koronaranatomie, Gebrechlichkeit und hämodynamische Vulnerabilität während der Koronarversorgung auf. Patienten im Alter von 75 Jahren und älter machen 30 % bis 40 % der Krankenhausaufenthalte wegen akutem Koronarsyndrom in den Vereinigten Staaten aus. In China, Korea, Indien und Südasien erhält die begrenzte Verfügbarkeit fortschrittlicher mikroaxialer Pumpen die IABP als praktische Unterstützungsoption in der tertiären Herzversorgung. Neue Herzzentren in Südostasien schaffen ebenfalls Möglichkeiten für die Konsolenplatzierung und die Folgenachfrage nach Kathetern, wo Überweisungssysteme ausgebaut werden.
Faseroptische Sensor-Upgrades und Digitalisierung von Arbeitsabläufen
Faseroptisches Monitoring schafft einen höherwertigen Weg innerhalb des Marktes für Intra-Aortale Ballonpumpen. In der Spitze eingebettete Sensoren messen den intra-aortalen Druck direkt und können die Signaldämpfung reduzieren, die mit flüssigkeitsgefüllten externen Transduktorsystemen verbunden ist. Die Technologie hilft Klinikern, die dikrotische Kerbe zu identifizieren, die die Gegenpulsationstaktung leitet, wenn Drucksignale schwer zu interpretieren sind. Dies ist relevant für Patienten mit Arrhythmien oder Druckwellenformen mit niedriger Amplitude. Teleflex verwies auf seine Leistung bei der Erkennung der dikrotischen Kerbe in arrhythmischen Drucksignalen bei der Präsentation seiner faseroptischen Katheterkapazität. Die Integration von Wellenformdaten in ICU-Informationssysteme wird zu einem praktischen Differenzierungsmerkmal, da Krankenhäuser klinische Arbeitsabläufe standardisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Routinemäßige AMI-CS-Leitlinienherabstufung und konkurrierende Unterstützungsgeräte | -0.7% | Nordamerika, Europa und andere leitlinientreue Märkte | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsmaßnahmen, Personalbesetzung, Transport und Einschränkungen bei der Heliumlogistik | -0.3% | Global, mit erhöhter Relevanz in MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Routinemäßige AMI-CS-Leitlinienherabstufung und konkurrierende Unterstützungsgeräte
Die ACC- und AHA-Leitlinie für akute Koronarsyndrome von 2025 gibt dem routinemäßigen IABP-Einsatz bei AMI-bedingtem kardiogenem Schock eine Klasse-3-Empfehlung ohne Nutzen. Die Position spiegelt die Ergebnisse von IABP-SHOCK II wider und unterscheidet sich vom Einsatz bei mechanischen Komplikationen des AMI, wo die IABP klinische Relevanz behält. Die Leitlinie beeinflusst auch Kaufentscheidungen in Zentren, die Kapitalausstattungsrichtlinien an klinische Empfehlungen anpassen. Belege, die mikroaxiale Pumpen mit der IABP vergleichen, könnten den IABP-Einsatz in ausgewählten Populationen mit kardiogenem Schock weiter einschränken. Eine Metaanalyse über 18 Studien und 4.500 Patienten verband Impella mit einer niedrigeren 30-Tage-Mortalität als die IABP, berichtete jedoch über mehr gerätebezogene Komplikationen. Der Markt für Intra-Aortale Ballonpumpen behält seine Unterstützung in der Herzchirurgie, Überbrückungstherapie und Situationen mit moderatem Unterstützungsbedarf, wo kostenintensivere Alternativen möglicherweise nicht geeignet sind.
Sicherheitsmaßnahmen, Personalbesetzung, Transport und Einschränkungen bei der Heliumlogistik
Feldsicherheitsmaßnahmen können Kaufentscheidungen verzögern und den Verwaltungsaufwand für Krankenhausteams erhöhen. Die FDA klassifizierte freiwillige Korrekturmaßnahmen für Getinge Cardiosave Hybrid und Rescue IABP-Systeme im November 2025 als Klasse-2-Rückrufe, die 11.470 weltweit vertriebene Einheiten betrafen. Die Maßnahmen betrafen Batteriewartung, Vibrations- und Schocktischanweisungen, Helium-O-Ring-Austauschintervalle und Informationen zur Batterielaufzeit. IABP-Programme sind auch auf Fachpersonal, zuverlässige Transferverfahren und Heliumversorgungsmanagement angewiesen. Diese Anforderungen sind in Umgebungen mit eingeschränkter Intensivpflegekapazität oder begrenztem technischen Serviceunterstützung schwieriger zu erfüllen. Solche betrieblichen Anforderungen können die Einführung in Teilen des Nahen Ostens, Afrikas und Südamerikas verlangsamen, trotz ungedecktem Bedarf an Herzversorgung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkomponente:
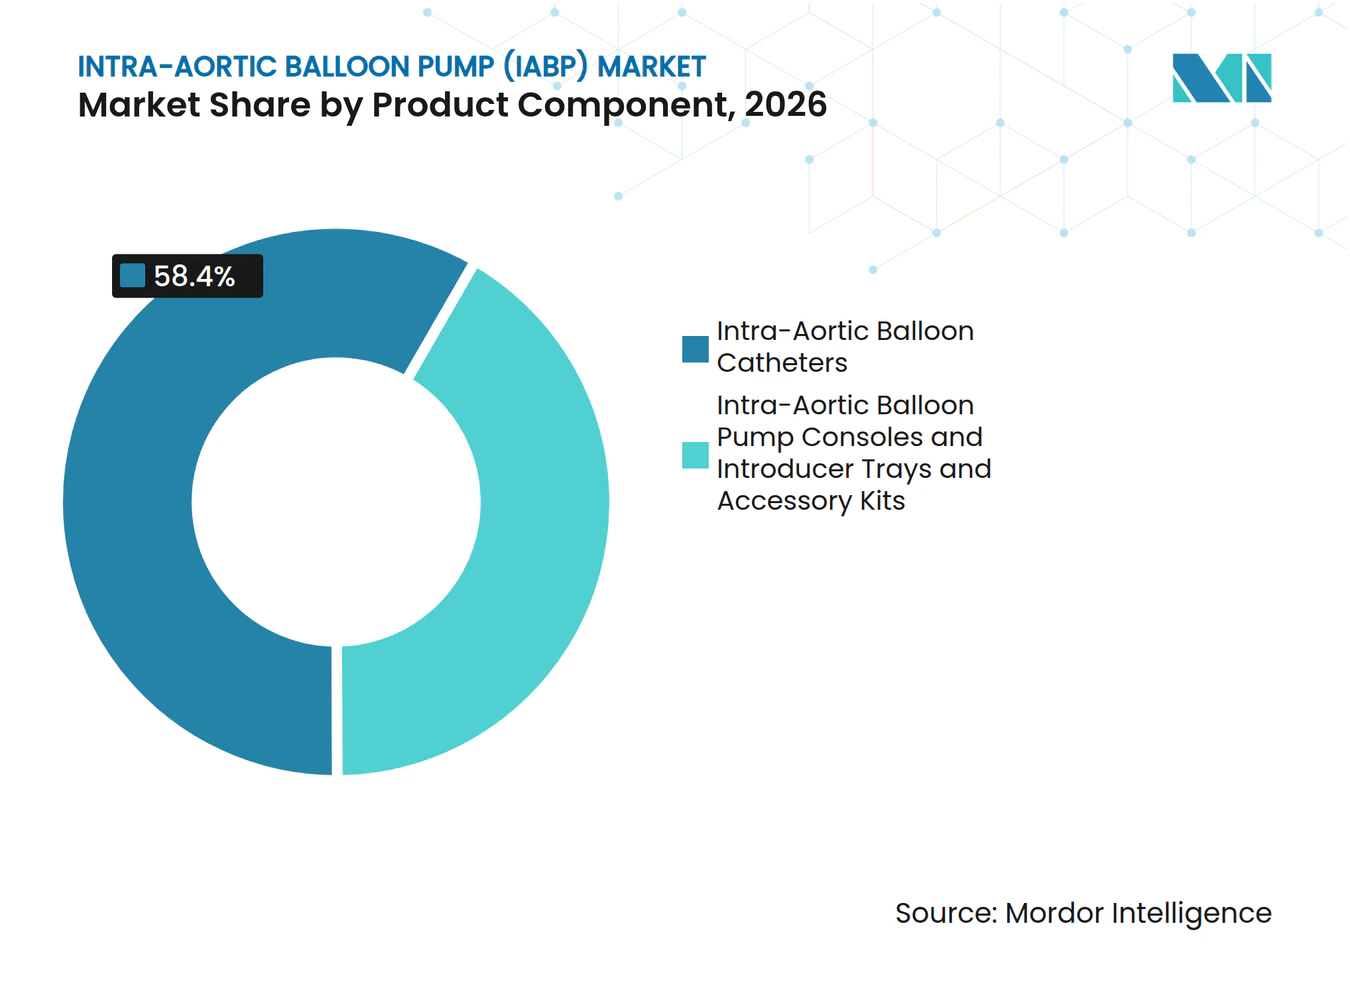
Katheter-Verbrauchsmaterialien sichern UmsatzstabilitätIntra-Aortale Ballonkatheter hielten im Jahr 2027 einen Marktanteil von 58,40 % im Markt für Intra-Aortale Ballonpumpen. Die Kategorie profitiert von einem wiederkehrenden Kaufmuster, da für jeden Eingriff ein neuer Katheter benötigt wird. Dieses Modell bietet eine stabilere Umsatzbasis als Konsolenkäufe, die an Kapitalbudgets und Ersatzzeitpunkte gebunden sind. Eine große installierte Basis von Konsolen unterstützt die anhaltende Nachfrage nach Verbrauchsmaterialien, auch wenn Krankenhäuser Geräteaufrüstungen verschieben. Einführbesteck-Sets und Zubehörsets stellen die kleinste Produktkomponente dar, da sie in der Regel zusammen mit Kathetersystemen gekauft werden. Ihre Nachfrage folgt dem Eingriffvolumen und bietet begrenzten eigenständigen Kaufeinfluss. Krankenhäuser prüfen die Kompatibilität zwischen Kathetern und vorhandenen Konsolen, bevor sie den Lieferanten wechseln. Dies schafft eine praktische Wechselbarriere in etablierten Programmen. Es unterstützt auch das wiederkehrende Geschäft für Lieferanten mit einer breiten installierten Konsolenbasis.
IABP-Konsolen sollen bis 2032 mit einem CAGR von 6,30 % innerhalb der Marktgröße für Intra-Aortale Ballonpumpen wachsen. Die Ersatzaktivität wird durch Systeme unterstützt, die Anfang der 2010er Jahre installiert wurden und nun mit alternden Komponenten und sich entwickelnden Serviceanforderungen konfrontiert sind. Krankenhäuser vergleichen beim Austausch einer Konsole nicht nur den Kaufpreis. Sie bewerten auch Portabilität, Batterieunterstützung, Heliummanagement, faseroptische Katheterkapazität, Cybersicherheitspraktiken, Schulungsbedarf und Serviceabdeckung. Die Transportnachfrage macht Mobilität zu einem sichtbareren Teil der Produktentscheidung. Teleflex erhielt im April 2025 die FDA-Zulassung für sein AC3 Range-System, das den Einsatz in Boden- und Lufttransportumgebungen unterstützt. Die dualen Stromeingänge und der Heliumtank in voller Größe des Geräts gewährleisten die Kontinuität der Unterstützung während des Transfers. Hersteller, die diese Fähigkeiten mit einem klaren Servicemodell verbinden, können während Ersatzzyklen Aufmerksamkeit gewinnen.


Nach Kathetertyp:
Faseroptisches Segment erzielt Premium-PreissetzungsmachtStandard-Intra-Aortale Ballonkatheter hielten im Jahr 2027 einen Anteil von 71,80 % am Markt für Intra-Aortale Ballonpumpen. Ihre Position spiegelt die breite Kompatibilität mit vorhandenen Konsolen und niedrigere Stückkosten für Krankenhäuser mit eingeschränkten Budgets wider. Diese Katheter bleiben in aufstrebenden Versorgungsumgebungen wichtig, wo Kosten und zuverlässiger Zugang wesentliche Beschaffungsanliegen sind. Das Segment profitiert auch von der etablierten klinischen Vertrautheit und den Vertriebsnetzwerken. Standardkatheter erfüllen die Anforderungen vieler Eingriffe, bei denen keine fortschrittliche Druckmessung erforderlich ist. Ihr Volumenanteil wird daher wahrscheinlich in großen, preissensiblen Märkten bedeutsam bleiben. Die Einhaltung der ISO 10993-Biokompatibilitätsanforderungen gilt für Kathetermaterialien und erhöht die Einstiegsanforderungen. Produktzulassungen und Qualitätssysteme bleiben ebenfalls wichtig für Lieferanten, die einen breiteren geografischen Zugang anstreben. Diese Bedingungen begünstigen Unternehmen mit etablierten regulatorischen Fähigkeiten und validierten Produktionsprozessen.
Faseroptische Intra-Aortale Ballonkatheter sollen bis 2032 mit einem CAGR von 7,80 % wachsen. Die direkte Druckmessung an der Katheterspitze kann die Signalqualität und Taktungspräzision verbessern, wenn Wellenformen kompliziert sind. Sensorprofile zwischen 260 und 550 μm unterstützen die Messung nahe am klinischen Anwendungsort. Das Merkmal ist besonders relevant bei Patienten mit Arrhythmien, bei denen konventionelle Signale schwieriger zu interpretieren sein können. Eine bessere Erkennung der dikrotischen Kerbe unterstützt einen Premium-Klinikanwendungsfall bei Formulierungsüberprüfungen. Es kann auch den Umsatz pro Konsole steigern, ohne eine proportionale Steigerung des Eingriffvolumens zu erfordern. In China schützen hohe technische Anforderungen für Klasse-III-Gerätezulassungen die Position etablierter ausländischer Lieferanten. Das Ergebnis ist ein gespaltenes Muster, bei dem Standardkatheter ein breites Volumen unterstützen, während faseroptische Produkte in Umgebungen mit höherem Schweregrad mehr Wert beitragen. Beide Kategorien bleiben in der Intra-Aortalen Ballonpumpen-Branche notwendig, da Versorgungskapazität und Beschaffungsprioritäten je nach Krankenhaus unterschiedlich sind.
Nach Indikation:
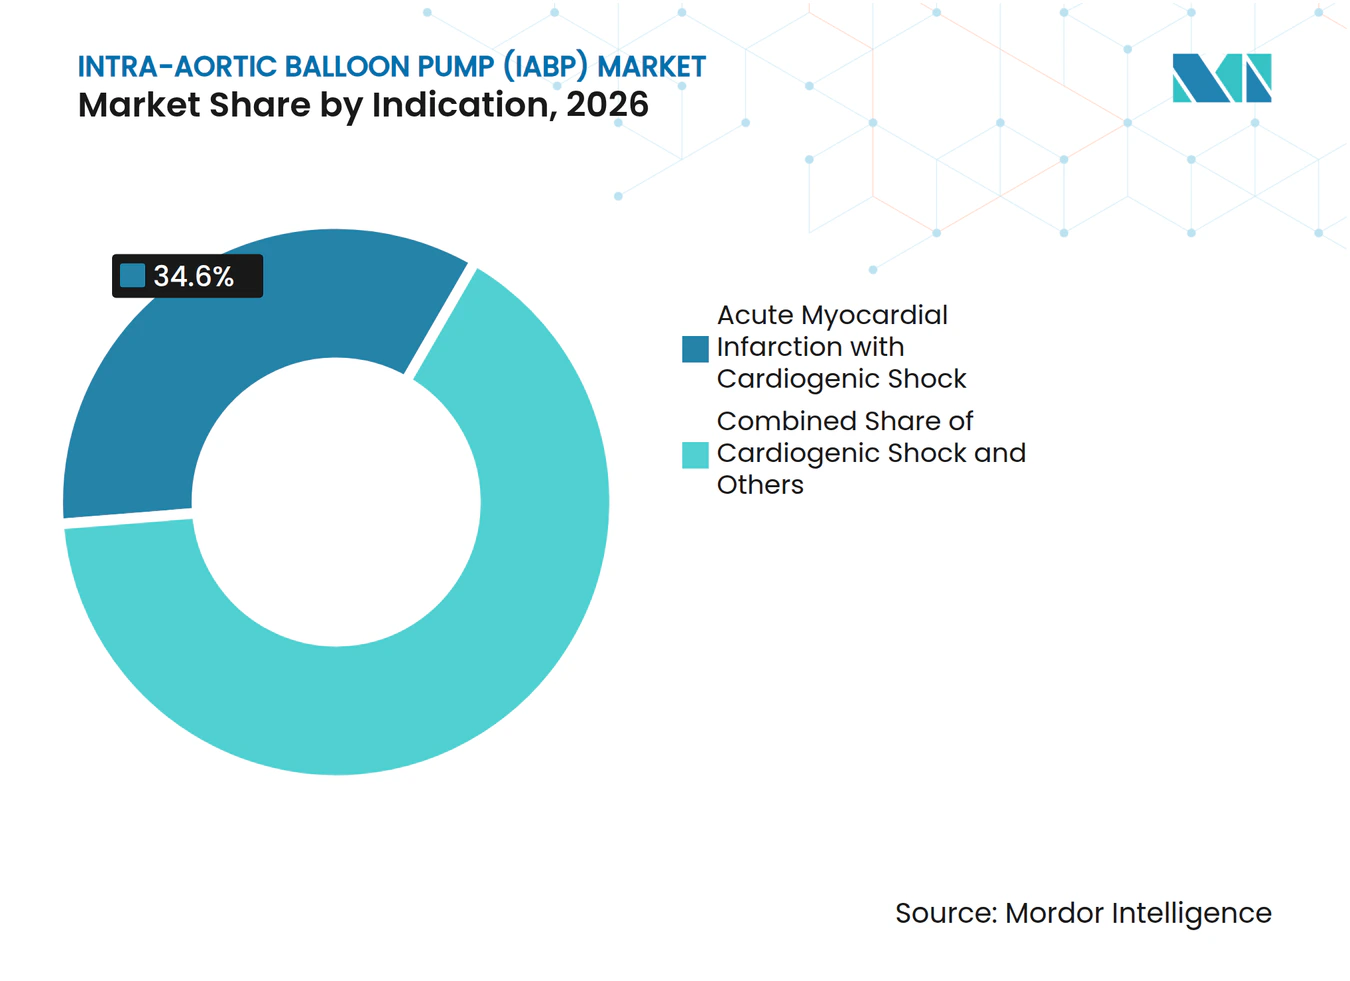
Wachstum der Überbrückung bis zur Zieldestination verändert die klinische PriorisierungDer akute Myokardinfarkt mit kardiogenem Schock hielt im Jahr 2027 einen Anteil von 34,6 % am Markt für Intra-Aortale Ballonpumpen. Die Indikation bleibt groß, da STEMI und NSTEMI weiterhin einen erheblichen Grundbedarf an akuter kardialer Unterstützung schaffen. Leitlinienänderungen machen den routinemäßigen Einsatz in dieser Gruppe jedoch selektiver. Die ACC- und AHA-Leitlinien von 2025 empfehlen keine routinemäßige IABP bei AMI-bedingtem kardiogenem Schock. Der klinische Einsatz bleibt vertretbarer, wenn Patienten mechanische Komplikationen aufweisen, einschließlich Ventrikelseptumruptur oder Papillarmuskelruptur. Akutes Herzversagen mit kardiogenem Schock und Hochrisiko-PCI tragen ebenfalls zur Nachfrage über ein breites Schweregradspektrum bei. Die Herzchirurgie bleibt ein weiteres wichtiges Umfeld, da perioperative Instabilität eine vorübergehende Kreislaufunterstützung erfordern kann. Diese unterschiedlichen Indikationen verringern die Abhängigkeit von einem einzigen klinischen Pfad. Sie machen auch Evidenz und Leitlinienpositionierung wichtig für Krankenhausprotokolle.
Die Überbrückung zu einem ventrikulären Unterstützungssystem oder einer Herztransplantation soll bis 2032 mit einem CAGR von 8,50 % wachsen. Die Anzahl der Patienten, die mit temporärer mechanischer Kreislaufunterstützung zur Herztransplantation überbrückt wurden, hat sich seit 2018 verdreifacht. Die IABP kann die Mobilisierung des Patienten in einer axillären Zugangskonfiguration während einer verlängerten Überbrückungstherapie unterstützen. Die Mobilisierung kann dazu beitragen, den Funktionsstatus vor einer fortgeschrittenen Therapie und einem Transfer zu erhalten. Dieser Weg begünstigt Spezialzentren, die chirurgische, intensivmedizinische und Transplantationsteams koordinieren können. Er erweitert auch die Rolle der IABP über einen kurzen Notfalleingriff hinaus. Das postkardiotome Low-Cardiac-Output-Syndrom und refraktäre instabile Angina pectoris verbleiben innerhalb anderer klinisch definierter Indikationen. Europäische Herzchirurgie-Leitlinien erkennen weiterhin temporäre Unterstützungsoptionen für sorgfältig ausgewählte Patienten an. Die Marktgröße der Intra-Aortalen Ballonpumpe für die Überbrückungsversorgung hängt daher von Überweisungsnetzwerken und dem Zugang zu fortgeschrittenen Herzinsuffizienzprogrammen ab.


Nach Endnutzer:
Spezialisierte Herzeinrichtungen gewinnen inkrementellen MarktanteilKrankenhäuser hielten im Jahr 2027 einen Anteil von 74,20 % am Markt für Intra-Aortale Ballonpumpen. Sie verwalten die Kernbereiche für die STEMI-Behandlung, komplexe Herzchirurgie, Intensivpflege und kardiogenen Schock. Ihr Umfang und ihre Fallkomplexität schaffen eine hohe Katheternachfrage und unterstützen internes technisches Fachwissen. Große Krankenhäuser können auch die multidisziplinären Teams aufrechterhalten, die für die Platzierung, Überwachung und den Transfer von Patienten mit IABP-Unterstützung erforderlich sind. Die Krankenhausbeschaffung tendiert dazu, Systeme zu bevorzugen, die zu bestehenden Katheter-, Service- und Schulungsvereinbarungen passen. Dies kann den Wert von Beziehungen zur installierten Basis für große Lieferanten erhöhen. Leitlinienaktualisierungen können den Einsatz in einigen AMI-bedingten Schockfällen reduzieren. Dennoch erhalten mechanische Komplikationen, perioperative Versorgung und Transferstabilisierung relevante Anwendungsfälle. Diese Bedingungen halten Krankenhäuser zentral für Beschaffung und Nutzung.
Herzversorgungszentren sollen bis 2032 mit einem CAGR von 6,90 % wachsen. Dedizierte Herzprogramme investieren in lokale Kapazitäten zur Verwaltung von Transfers und komplexen Überweisungen innerhalb ihrer Herzkatheterlabore und Intensivstationen. Ihr Wachstum ist mit regionalen Netzwerken verbunden, die Patienten von kleineren Einrichtungen zu spezialisierten Herzteams verlegen. Unabhängige Herzkatheterlabore bleiben ein kleines, aber sich entwickelndes Endnutzersegment. Die kardiovaskulären Eingriffvolumina in ambulanten Operationszentren in den USA sollen von 2023 bis 2030 um 15 % wachsen. Viele dieser Einrichtungen haben einen begrenzten Spielraum für IABP, da Hochrisikopatienten weiterhin Dienstleistungen auf Krankenhausniveau benötigen. Einige können eine frühe Stabilisierung vor dem Transfer unter definierten Protokollen durchführen. Ambulante Operationszentren haben daher eine engere Rolle als Krankenhäuser oder dedizierte Herzzentren. Schulung, Transfervereinbarungen und Patientenauswahl werden bestimmen, ob ihr Beitrag zunimmt.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2027 einen Anteil von 42,80 % am Markt für Intra-Aortale Ballonpumpen. Die Region verfügt über eine dichte Herzkatheterlaborkapazität, eine alternde Konsolenflotte und etablierte Netzwerke für den kardialen Transfer zwischen Einrichtungen. Mehr als 50 % der PCI-Eingriffe in den USA werden bei Patienten über 65 Jahren durchgeführt, während Menschen im Alter von 75 Jahren und älter 30 % bis 40 % der Krankenhausaufenthalte wegen akutem Koronarsyndrom ausmachen. Dieses Patientenprofil erhält den Bedarf an hämodynamischer Unterstützung bei komplexen Eingriffen. Die Leitlinienänderung von ACC und AHA kann den routinemäßigen Einsatz bei AMI-bedingtem Schock reduzieren. Die beibehaltene Rolle bei mechanischen Komplikationen und ausgewählter perioperativer Versorgung begrenzt die Auswirkungen auf die gesamte regionale Basis. Die Zulassung des AC3 Range von Teleflex adressiert einen Transportbedarf in Krankenwagen-, Starrflügler- und Drehflügler-Versorgungsumgebungen.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,70 % wachsen, der höchsten regionalen Rate im Markt für Intra-Aortale Ballonpumpen. Der begrenzte Zugang zu mikroaxialen Flusspumpen in China und Korea hält die IABP in der Versorgung des kardiogenen Schocks relevant. In Indien und Südasien prägen auch Gerätekosten, Schulungsanforderungen und Überweisungsmuster die Wahl der mechanischen Unterstützung. Das JROAD-DPC-Register Japans erfasst mehr als 1,5 Millionen jährliche kardiovaskuläre Krankenhausaufenthalte, wobei PCI bei AMI 46.000 Fälle übersteigt und das mediane Alter der Herzpatienten 75 Jahre beträgt. Japan, Südkorea, Australien und Singapur können die Einführung von Premium-Faseroptikkathetern unterstützen. China und Indien tragen durch den breiteren Einsatz von Standardkathetern zum Eingriffvolumen bei. Das regionale Muster unterstützt unterschiedliche Produktstrategien statt eines einheitlichen Angebots. Die NMPA-Klasse-III-Zulassungsanforderungen bleiben ein regulatorischer Einfluss für Hersteller, die in China eintreten. Diese Anforderungen stärken die Bedeutung von Qualitätsdokumentation, lokaler Registrierungsfähigkeit und langfristiger Distributorunterstützung.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist durch eine etablierte klinische Vorsicht gegenüber dem routinemäßigen IABP-Einsatz bei AMI-bedingtem kardiogenem Schock geprägt. Die Nachfrage konzentriert sich stärker auf Herzchirurgie, perioperative Versorgung, Überbrückungstherapie und Transportanwendungen. Getinge gab im August 2025 die Wiederherstellung des Cardiosave CE-Zeichens nach einer 18-monatigen Aussetzung im Zusammenhang mit der EU-MDR-Konformität bekannt. Die Wiederherstellung ist relevant für die Krankenhausersatzplanung und europäische Lieferungen. Die Länder des Golfkooperationsrats bauen tertiäre Herzversorgungskapazitäten aus, was neue Platzierungen in öffentlichen und Spezialkrankenhäusern schaffen kann. Andere Umgebungen im Nahen Osten und in Afrika sind durch Einschränkungen bei Personal, technischem Support und Intensivpflegekapazität begrenzt. Die südamerikanische Einführung konzentriert sich auf Tertiärzentren in Brasilien, Chile und Kolumbien. Diese gemischten Regionen erfordern von Lieferanten, Geräteverkäufe mit Schulung, Wartung und Transferversorgungsunterstützung zu verbinden. Die EU-MDR-Konformität bleibt ein wichtiger Faktor für Produkte, die in europäische Gesundheitssysteme geliefert werden[2].
Wettbewerbslandschaft
Marktkonzentration
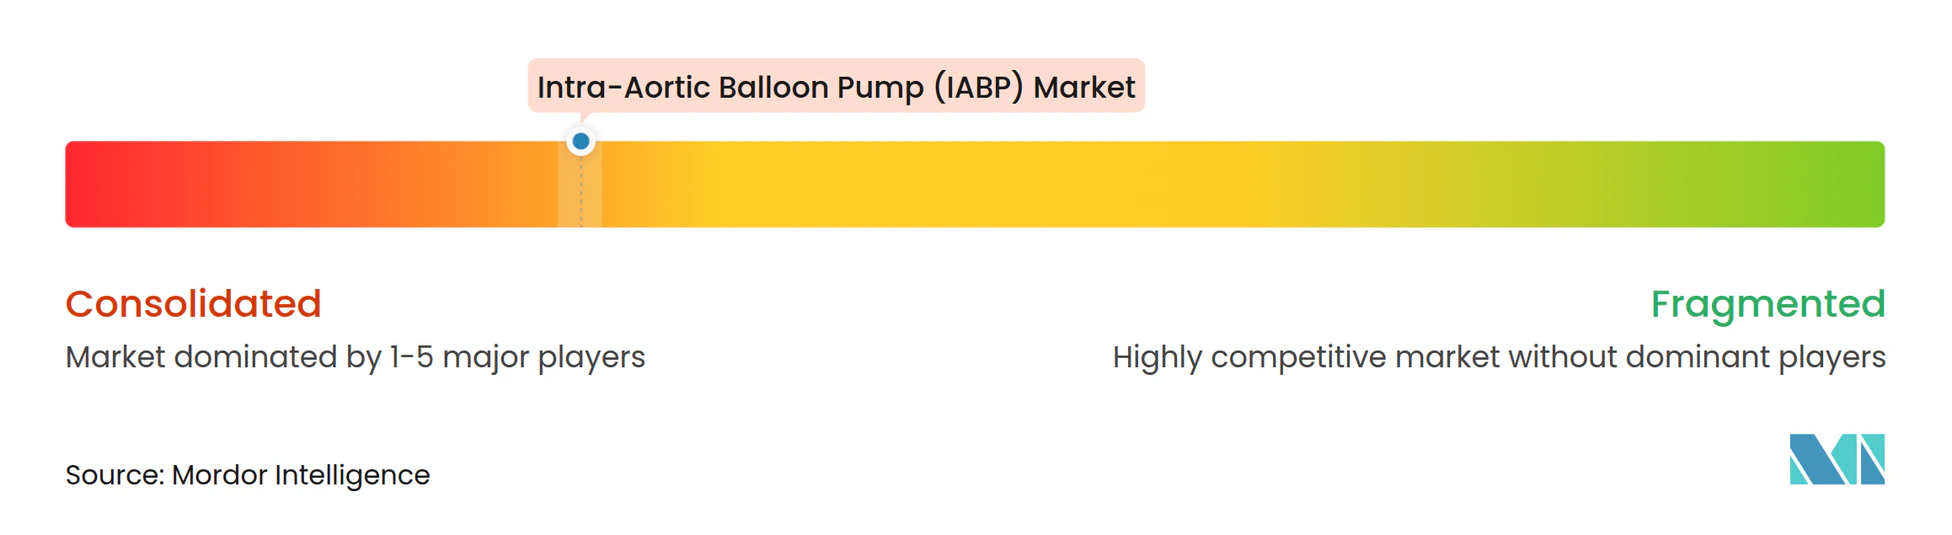
Der Markt für Intra-Aortale Ballonpumpen konzentriert sich auf Getinge, über Datascope, und Teleflex. Die plattformspezifische Katheterkompatibilität stärkt den wiederkehrenden Umsatz und schafft Wechselkosten für Programme mit etablierten Geräten und Schulungsprozessen. Beide Unternehmen verfügen über die regulatorischen Ressourcen und die Serviceinfrastruktur, die zur Unterstützung großer Krankenhauskonten erforderlich sind. Ihre Position ist besonders stark, wo Gerätezulassungen und Qualitätsanforderungen den Eintritt kleinerer Lieferanten einschränken. Insightra Medical, Senko Medical, Zeon Medical und Tokai Medical Products behalten engere Positionen in ausgewählten klinischen und geografischen Segmenten. Diese Unternehmen verfügen nicht über eine vergleichbare Dichte der installierten Basis in Premium-Märkten.
Teleflex nutzte die Produktentwicklung, um eine identifizierte Lücke im Einrichtungstransfer zu schließen. Sein im April 2025 von der FDA zugelassenes AC3 Range ist für den Einsatz während des Transports per Krankenwagen, Starrflügler und Drehflügler konzipiert. Das Produkt erweitert den Fokus des Unternehmens vom Herzkatheterlabor und der Intensivstation auf die mobile Versorgung. Getinge sicherte sich im August 2025 die Wiederherstellung des Cardiosave CE-Zeichens nach seiner EU-MDR-Konformitätsarbeit. Diese Maßnahme stellte einen wichtigen Weg für europäische Lieferungen wieder her und unterstreicht die Rolle der regulatorischen Umsetzung für die Wettbewerbsfähigkeit von Lieferanten. Das Fuwai-Krankenhaus der Chinesischen Akademie der Medizinischen Wissenschaften erhielt im März 2025 das US-Patent 12.257.407 für ein Doppelballonkatheter-Konzept mit differenzierter Taktung. Die Anmeldung weist auf anhaltende Forschungsaktivitäten im Katheterdesign hin[3].
Das Qualitätsmanagement bleibt zentral für den Lieferantenwettbewerb im Markt für Intra-Aortale Ballonpumpen. EU-MDR, FDA-Geräteanforderungen, ISO 13485-Qualitätssysteme und ISO 10993-Biokompatibilitätserwartungen erhöhen die Evidenzlast für Konsolen und Katheter. Die Aussetzung des Cardiosave-Zertifikats von Getinge zeigte, wie Compliance-Probleme den normalen Marktzugang unterbrechen können. Die anschließende Wiederherstellung des CE-Zeichens zeigte die Bedeutung der Lösung identifizierter Design- und Dokumentationsprobleme. Die FDA-Klassifizierung von 2025 als Klasse-2-Rückruf für ausgewählte Cardiosave-Korrekturmaßnahmen machte auch vorbeugende Wartung und Kommunikation für Krankenhauseinkäufer sichtbar. Lieferanten können sich durch zuverlässigen Service, transparentes Korrekturmaßnahmenmanagement und Katheter-Sensorleistung differenzieren. Kleinere Unternehmen müssen vergleichbare Qualität und Unterstützung nachweisen, bevor sie etablierte Beschaffungsbeziehungen herausfordern können.
Marktführer der Intra-Aortalen Ballonpumpen (IABP)-Branche
-
Getinge AB
-
Teleflex Incorporated
-
Osypka Medical GmbH
-
Tokai Medical Products Inc.
-
Zeon Medical Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Intra-Aortale Ballonpumpen (IABP) Unternehmen in diesem Bericht
- Abbott Laboratories
- Abiomed
- BIOTRONIK SE and Co. KG
- Boston Scientific
- Cook Group
- Fukuda Denshi Co., Ltd.
- Getinge
- Insightra Medical, Inc.
- InterValve, Inc.
- Lepu Medical Technology (Beijing) Co., Ltd.
- Medtronic
- Meril Life Science
- MicroPort
- Osypka Medical
- Senko Medical Instrument Mfg. Co., Ltd.
- Teleflex
- Terumo
- Tokai Medical Products, Inc.
- Zeon Medical Inc.
- Zoll Medical
Neueste Industrielle Entwicklungen in Markt für Intra-Aortale Ballonpumpen (IABP)
- Februar 2026: Die SAVE-PCI-Studie ist eine prospektive, randomisierte Studie, die in China durchgeführt wurde und NyokAssist mit der Unterstützung durch eine Intra-Aortale Ballonpumpe (IABP) bei 236 hämodynamisch stabilen Hochrisiko-Perkutanen Koronarinterventions (HRPCI)-Patienten mit linksventrikulärer (LV) Dysfunktion oder geplanter Rotationsatherektomie und Hochrisikoanatomie, einschließlich ungeschützter linker Hauptstammerkrankung, eines letzten verbleibenden Gefäßes oder Dreigefäßerkrankung, vergleicht. Nach 30 Tagen blieben die Raten schwerwiegender unerwünschter kardiovaskulärer und zerebrovaskulärer Ereignisse (MACCE) niedrig und waren zwischen den beiden Gruppen vergleichbar, bei 4,4 % für NyokAssist und 2,6 % für IABP, ohne dass schwerwiegende vaskuläre Komplikationen gemeldet wurden.
- April 2025: Teleflex Incorporated erhielt die FDA 510(k)-Zulassung für die AC3 Range Intra-Aortale Ballonpumpe, die für die kontinuierliche Patientenunterstützung in Krankenwagen-, Starrflügler- und Drehflügler-Transportmodi konzipiert ist. Das Gerät nutzt die patentierten Algorithmen des AC3 Optimus und fügt transportspezifische Merkmale hinzu, darunter einen Heliumtank in voller Größe, duale Stromeingänge, einen metallverstärkten ausziehbaren Griff und 360-Grad-Schwenkräder. Die vollständige Markteinführung in den USA begann im zweiten Quartal 2025 und zielt direkt auf die ungedeckte Lücke bei der hämodynamischen Stabilisierung bei einrichtungsübergreifenden kardialen Transfers ab.
Berichtsumfang des globalen Marktes für Intra-Aortale Ballonpumpen (IABP)
Gemäß dem Berichtsumfang umfasst der Markt für Intra-Aortale Ballonpumpen (IABP) die Entwicklung, Herstellung, den Vertrieb und die Nutzung von Intra-Aortalen Ballonpumpensystemen und zugehörigem Zubehör, das Patienten mit eingeschränkter Herzfunktion eine temporäre mechanische Kreislaufunterstützung bietet. Die IABP-Therapie funktioniert durch Gegenpulsationstechnologie, die einen Ballonkatheter in der absteigenden thorakalen Aorta aufbläst und entleert, um den koronaren Blutfluss zu verbessern, die kardiale Arbeitsbelastung zu reduzieren und die hämodynamische Stabilität zu verbessern. Diese Systeme werden häufig bei der Behandlung von kardiogenem Schock, akutem Myokardinfarkt, Hochrisiko-Perkutanen Koronarinterventionen (PCI), Herzinsuffizienz und herzchirurgischen Eingriffen eingesetzt.
Der Markt für Intra-Aortale Ballonpumpen (IABP) ist nach Produktkomponente segmentiert in Konsolen für Intra-Aortale Ballonpumpen, Intra-Aortale Ballonkatheter sowie Einführbesteck-Sets und Zubehörsets; nach Kathetertyp in faseroptische Intra-Aortale Ballonkatheter und Standard-Intra-Aortale Ballonkatheter; nach Indikation in akuten Myokardinfarkt mit kardiogenem Schock, kardiogenen Schock im Zusammenhang mit akuter Herzinsuffizienz, mechanische Komplikationen des akuten Myokardinfarkts, Hochrisiko-Perkutane Koronarintervention, Herzchirurgie und perioperative hämodynamische Unterstützung, Überbrückung zu einem ventrikulären Unterstützungssystem oder einer Herztransplantation sowie andere klinisch definierte Indikationen; nach Endnutzer in Krankenhäuser, Herzversorgungszentren, unabhängige Herzkatheterlabore, ambulante Operationszentren und andere Endnutzer; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Konsolen für Intra-Aortale Ballonpumpen |
| Intra-Aortale Ballonkatheter |
| Einführbesteck-Sets und Zubehörsets |
| Faseroptische Intra-Aortale Ballonkatheter |
| Standard-Intra-Aortale Ballonkatheter |
| Akuter Myokardinfarkt mit kardiogenem Schock |
| Kardiogener Schock im Zusammenhang mit akuter Herzinsuffizienz |
| Mechanische Komplikationen des akuten Myokardinfarkts |
| Hochrisiko-Perkutane Koronarintervention |
| Herzchirurgie und perioperative hämodynamische Unterstützung |
| Überbrückung zu einem ventrikulären Unterstützungssystem oder einer Herztransplantation |
| Andere klinisch definierte Indikationen (refraktäre instabile Angina pectoris, postkardiotomes Low-Cardiac-Output-Syndrom u. a.) |
| Krankenhäuser |
| Herzversorgungszentren |
| Unabhängige Herzkatheterlabore |
| Ambulante Operationszentren |
| Andere Endnutzer (Notfall- und einrichtungsübergreifende Transportdienste, akademische und universitäre medizinische Zentren u. a.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produktkomponente | Konsolen für Intra-Aortale Ballonpumpen | |
| Intra-Aortale Ballonkatheter | ||
| Einführbesteck-Sets und Zubehörsets | ||
| Nach Kathetertyp | Faseroptische Intra-Aortale Ballonkatheter | |
| Standard-Intra-Aortale Ballonkatheter | ||
| Nach Indikation | Akuter Myokardinfarkt mit kardiogenem Schock | |
| Kardiogener Schock im Zusammenhang mit akuter Herzinsuffizienz | ||
| Mechanische Komplikationen des akuten Myokardinfarkts | ||
| Hochrisiko-Perkutane Koronarintervention | ||
| Herzchirurgie und perioperative hämodynamische Unterstützung | ||
| Überbrückung zu einem ventrikulären Unterstützungssystem oder einer Herztransplantation | ||
| Andere klinisch definierte Indikationen (refraktäre instabile Angina pectoris, postkardiotomes Low-Cardiac-Output-Syndrom u. a.) | ||
| Nach Endnutzer | Krankenhäuser | |
| Herzversorgungszentren | ||
| Unabhängige Herzkatheterlabore | ||
| Ambulante Operationszentren | ||
| Andere Endnutzer (Notfall- und einrichtungsübergreifende Transportdienste, akademische und universitäre medizinische Zentren u. a.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Intra-Aortalen Ballonpumpen an?
Im Markt für Intra-Aortale Ballonpumpen wird die Nachfrage durch komplexe PCI, alternde Herzpatienten, Konsolenersatz, Transportanforderungen und einen breiteren Zugang zur Herzversorgung in aufstrebenden Umgebungen unterstützt.
Wie groß ist der Markt für Intra-Aortale Ballonpumpen?
Die Marktgröße der Intra-Aortalen Ballonpumpe beträgt 341,60 Millionen USD im Jahr 2027 und soll bis 2032 bei einem CAGR von 5,70 % einen Wert von 451,00 Millionen USD erreichen.
Welche IABP-Produktkomponente hat den größten Anteil?
Im Markt für Intra-Aortale Ballonpumpen führen Intra-Aortale Ballonkatheter mit 58,40 % des Umsatzes im Jahr 2027, da jeder Behandlungseingriff einen neuen Katheter erfordert.
Welche IABP-Indikation wächst am schnellsten?
Im Markt für Intra-Aortale Ballonpumpen wird erwartet, dass die Überbrückung zu einem ventrikulären Unterstützungssystem oder einer Herztransplantation bis 2032 mit einem CAGR von 8,50 % wächst.
Welche Region wird für IABP-Systeme am schnellsten wachsen?
Innerhalb des Marktes für Intra-Aortale Ballonpumpen soll Asien-Pazifik bis 2032 mit einem CAGR von 6,70 % wachsen, da kostenintensivere Alternativen in wichtigen Märkten weniger zugänglich sind.
Wer sind die führenden IABP-Lieferanten?
Der Lieferantenwettbewerb im Markt für Intra-Aortale Ballonpumpen wird von Getinge und Teleflex angeführt, unterstützt durch Kompatibilität der installierten Basis, Serviceinfrastruktur und regulatorische Fähigkeiten.