
大動脈内バルーンポンプ(IABP)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 341.62 百万米ドル |
| 市場規模 (2032) | 450.95 百万米ドル |
| 成長率 (2027 - 2032) | 5.71 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる大動脈内バルーンポンプ(IABP)市場分析
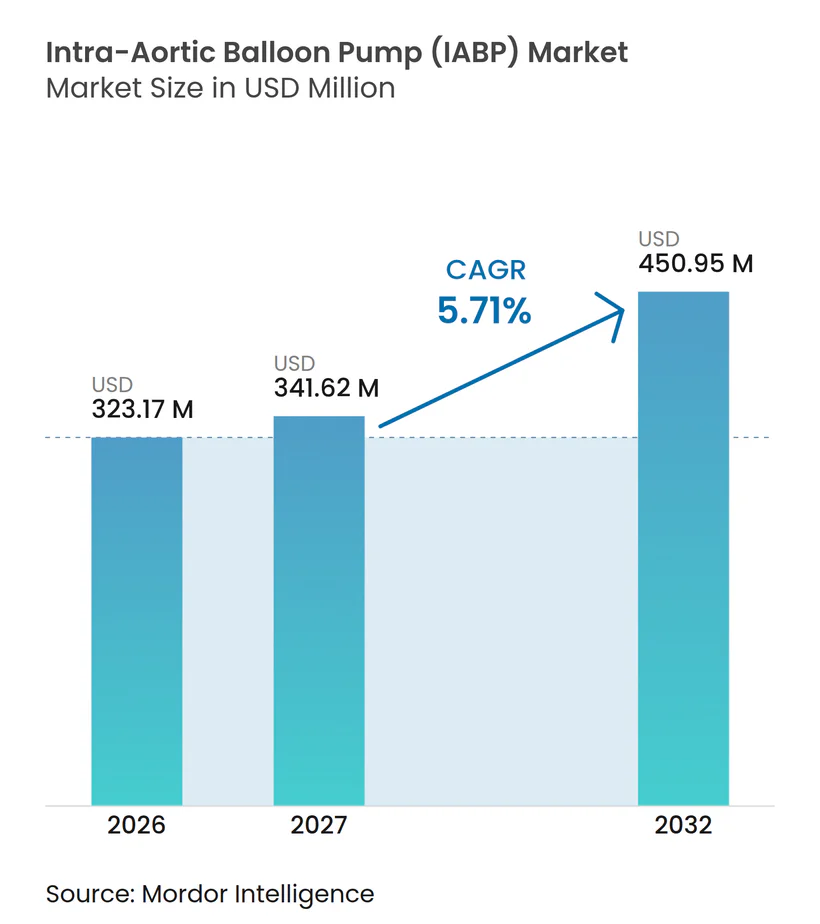
大動脈内バルーンポンプ市場規模は2026年に323.17 ミリオン 米ドルと評価されており、2027年の341.62 ミリオン 米ドルから2032年には450.95 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に5.71%のCAGRで成長する見込みです。
大動脈内バルーンポンプ市場は、急性心筋梗塞関連心原性ショックにおける日常的使用がより選択的になっているにもかかわらず、心臓補助において引き続き重要な位置を占めています。需要は搬送、移植へのブリッジケア、心臓手術、および複雑な冠動脈手術へとシフトしています。2010年代初頭に導入されたコンソール機器の更新も、確立された心臓プログラムにおける調達活動を支えています。医療資源が限られた環境では、IABPシステムの低コストとシンプルな操作要件が、マイクロアキシャルポンプが広く普及していない地域での使用を引き続き支持しています。2025年のACCおよびAHAのガイダンスは、AMI関連心原性ショックにおける日常的使用を制限していますが、機械的合併症および選択された周術期の場面における臨床的適用範囲は維持されています[1]。
レポートの主要ポイント
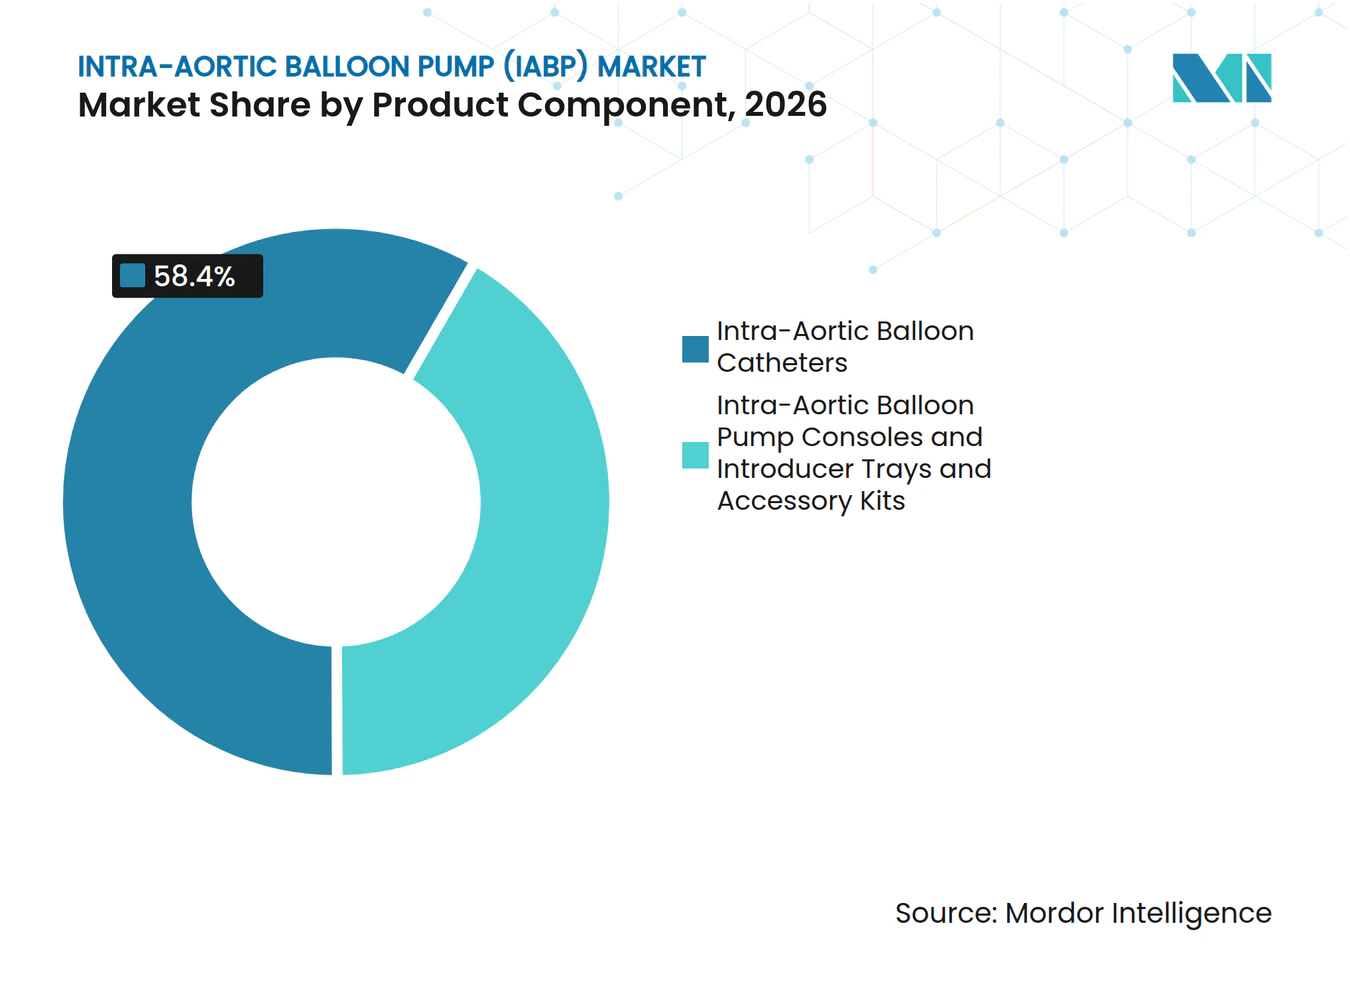
- 製品コンポーネント別では、大動脈内バルーンカテーテルが2027年の収益の58.4%を占め、IABPコンソールは2032年までに6.3%のCAGRで成長すると予測されています。
- カテーテルタイプ別では、通常式大動脈内バルーンカテーテルが2027年の収益の71.8%を占め、光ファイバー式大動脈内バルーンカテーテルは2032年までに7.8%のCAGRで成長すると予測されています。
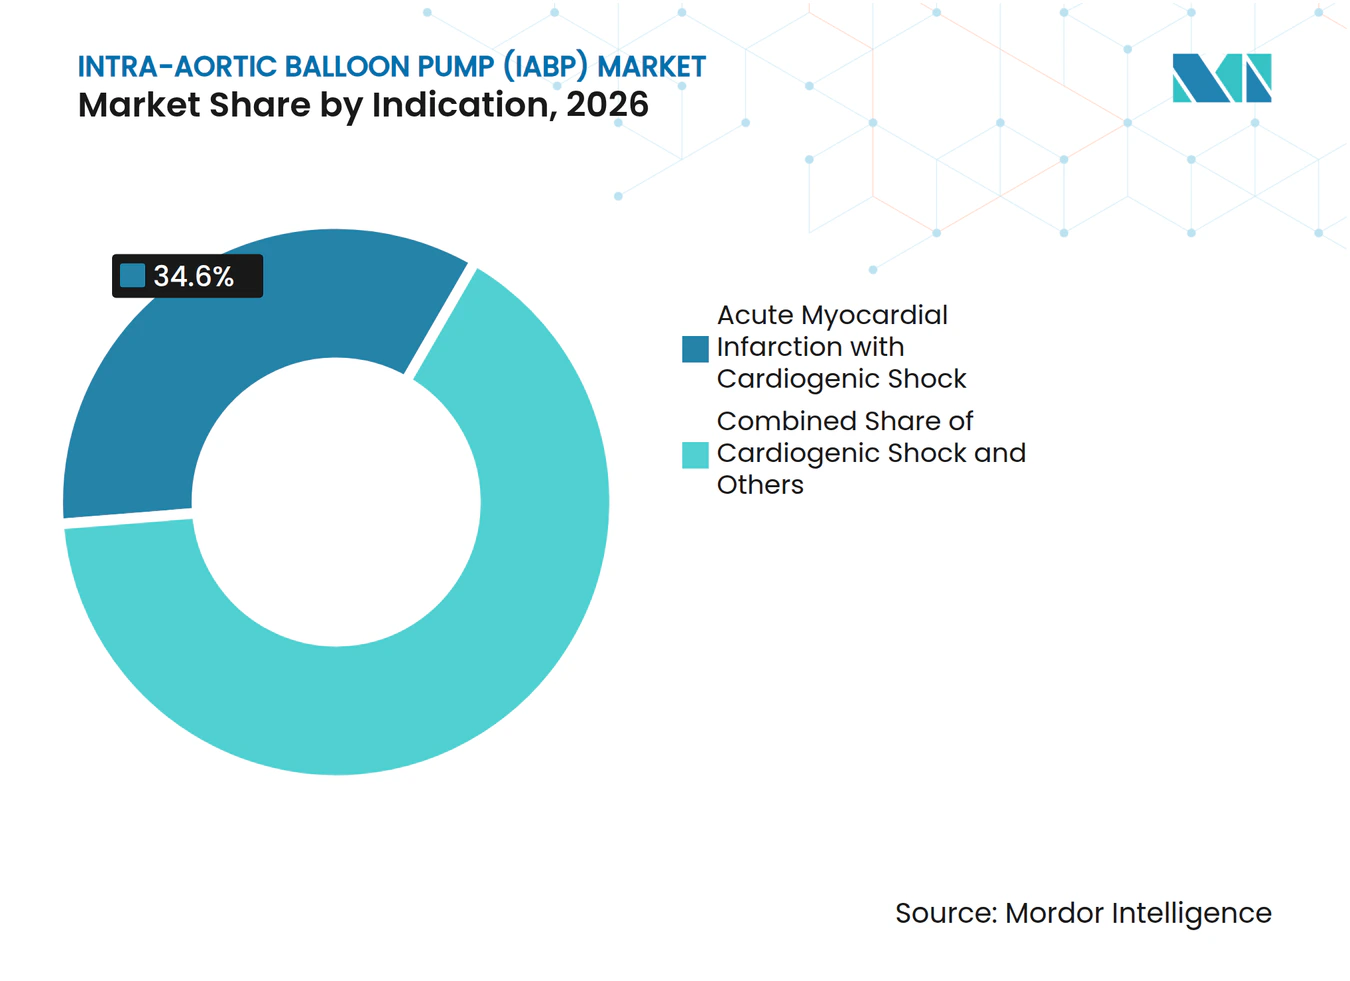
- 適応症別では、心原性ショックを伴う急性心筋梗塞が2027年の収益の34.6%を占め、心室補助装置または心臓移植へのブリッジは2032年までに8.5%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2027年の収益の74.2%を占め、心臓ケアセンターは2032年までに6.9%のCAGRで成長すると予測されています。
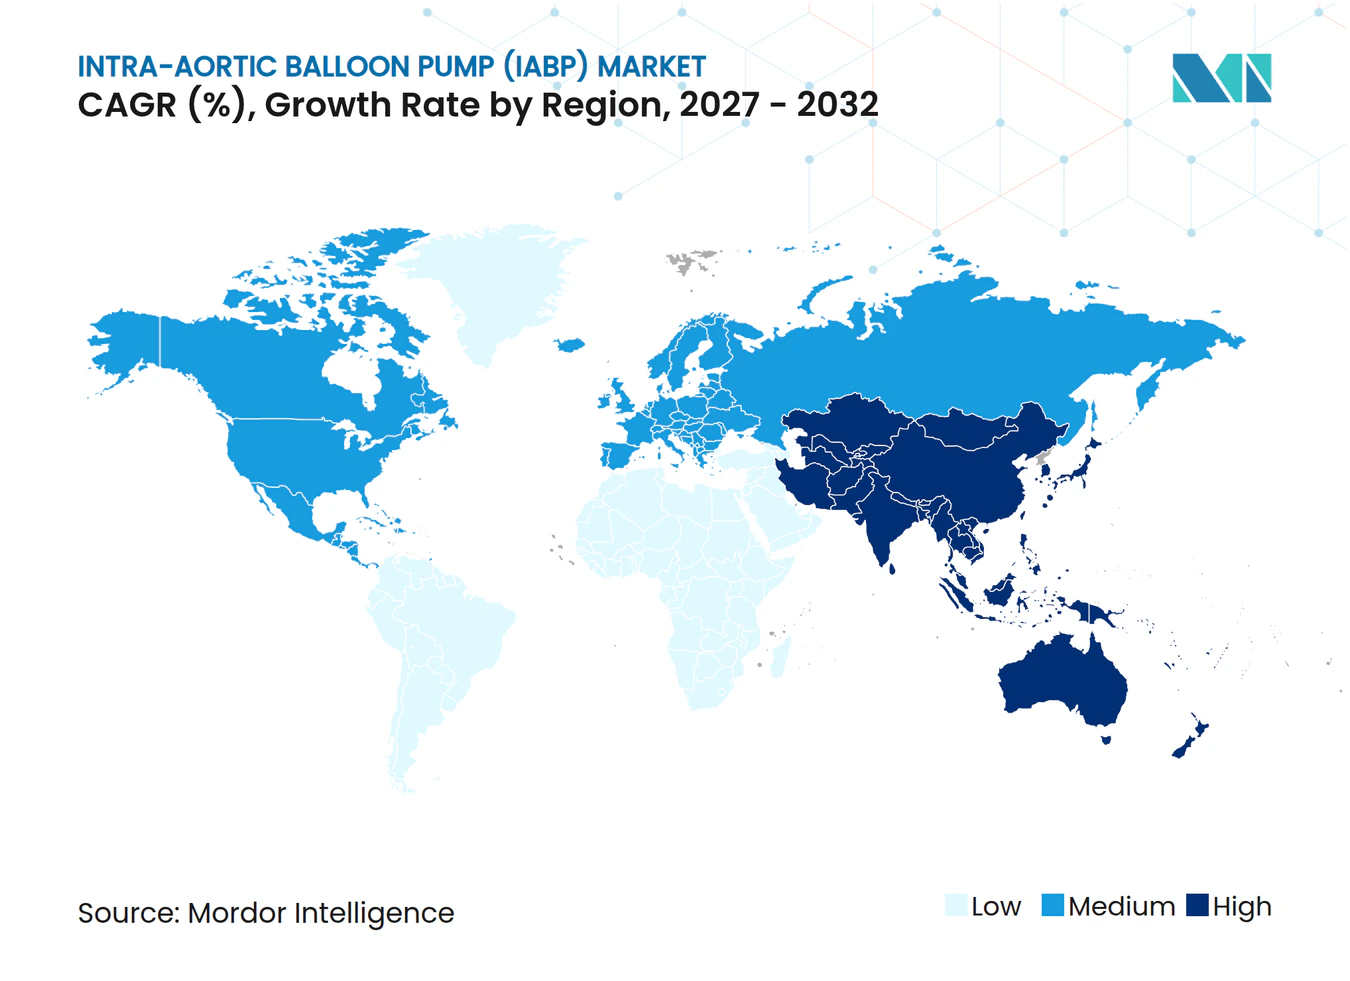
- 地域別では、北米が2027年の収益の42.8%を占め、アジア太平洋は2032年までに6.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高リスクPCIおよび複雑な心臓手術需要の増加 | +1.0% | 北米および西欧において特に強い関連性を持つグローバル市場 | 中期(2〜4年) |
| コンソール更新および導入済み機器のサービスサイクル | +0.8% | 北米、西欧、および日本 | 中期(2〜4年) |
| 心血管疾患、高齢化、および新興心臓ケアアクセス | +1.1% | アジア太平洋および中程度の社会人口統計指数(SDI)環境において最も高い関連性を持つグローバル市場 | 長期(4年以上) |
| 光ファイバーセンサーのアップグレードとワークフローのデジタル化 | +0.4% | グローバルの高所得市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高リスクPCIおよび複雑な心臓手術需要の増加
高リスク経皮的冠動脈インターベンションは、病院が選択された患者に対してより高度なサポートデバイスを評価している中でも、大動脈内バルーンポンプ市場における中心的なユースケースであり続けています。フランスの研究では、多枝冠動脈疾患が2014年から2025年にかけて症例の16.4%から18.4%に増加したことが報告されています。IABPシステムはカテーテル検査室で迅速に挿入でき、灌流技師を必要としません。これらの実用的な特徴は、専任の機械的循環補助チームを持たない病院においても価値を保っています。米国では、PCI中のIABP使用は2012年から2025年にかけて10,000件あたり328〜356件の手術の間で推移しており、英国およびカナダでの減少とは対照的です。
コンソール更新および導入済み機器のサービスサイクル
大動脈内バルーンポンプ市場は、古いコンソールがサポート終了ステータスに達し、病院が更新オプションを評価しなければならない時期に恩恵を受けます。多くの導入済みシステムは2010年代初頭から中頃にかけて稼働を開始しており、保守性、安全通知、および部品の入手可能性が重要な調達上の考慮事項となっています。生物医学工学チームは、資本購入前にヘリウム管理、搬送能力、カテーテル互換性、およびサービス履歴をますます比較するようになっています。Teleflexは2025年4月に、救急車および航空機による搬送中の患者サポートを目的として設計されたAC3 Range IABPについてFDA 510(k)認可を取得しました。このシステムには、フルサイズのヘリウムタンク、デュアル電源入力、補強された伸縮式ハンドル、および旋回ホイールが含まれています。これらの機能により、調達チームは搬送を別個のニーズとして扱うのではなく、集中治療、処置、および転送の各場面で一つのコンソールを評価することができます。
心血管疾患、高齢化、および新興心臓ケアアクセス
虚血性心疾患の根本的な負担は、大動脈内バルーンポンプ市場全体にわたる血行動態サポートへの需要を支えています。世界の虚血性心疾患の有病率は1990年の1億1,200万件から2024年には2億5,400万件に増加しており、人口の高齢化と増加がその要因となっています。高齢者は冠動脈ケア中に、より複雑な冠動脈解剖、虚弱、および血行動的脆弱性を呈することが多くなっています。75歳以上の患者は、米国における急性冠症候群入院の30%〜40%を占めています。中国、韓国、インド、および南アジアでは、高度なマイクロアキシャルポンプの入手可能性が限られているため、三次心臓ケアにおける実用的なサポートオプションとしてIABPが維持されています。東南アジアの新しい心臓センターも、紹介システムが拡大している地域でのコンソール設置とその後のカテーテル需要の機会を生み出しています。
光ファイバーセンサーのアップグレードとワークフローのデジタル化
光ファイバーモニタリングは、大動脈内バルーンポンプ市場内においてより高付加価値な経路を生み出しています。チップ埋め込みセンサーは大動脈内圧を直接測定し、液体充填外部トランスデューサーシステムに関連する信号減衰を低減できます。この技術は、圧力信号の解釈が困難な場合に、対拍動タイミングを導く二重切痕の特定を臨床医が行うのに役立ちます。これは不整脈や低振幅圧力波形を持つ患者に特に関連します。Teleflexは、光ファイバーカテーテルの能力を提示する際に、不整脈性圧力信号における二重切痕検出性能を参照しました。波形データをICU情報システムに統合することは、病院が臨床ワークフローを標準化するにつれて、実用的な差別化要因となりつつあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 日常的AMI-CSガイドラインの格下げと競合するサポートデバイス | -0.7% | 北米、欧州、およびその他のガイドライン準拠市場 | 短期(2年以内) |
| 安全措置、人員配置、搬送、およびヘリウム物流上の制約 | -0.3% | 中東・アフリカおよび南米において特に高い関連性を持つグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
日常的AMI-CSガイドラインの格下げと競合するサポートデバイス
2025年のACCおよびAHAの急性冠症候群ガイドラインは、AMI関連心原性ショックにおける日常的なIABP使用にクラス3の「有益性なし」推奨を与えています。この立場はIABP-SHOCK IIの知見を反映しており、IABPが臨床的関連性を保持しているAMIの機械的合併症における使用とは異なります。このガイドラインは、臨床推奨に資本設備方針を合わせているセンターの購買決定にも影響を与えます。マイクロアキシャルポンプとIABPを比較するエビデンスは、選択された心原性ショック集団におけるIABP使用をさらに制限する可能性があります。18件の研究と4,500人の患者を対象としたメタ分析では、Impellaがデバイス関連合併症の増加を報告しながらも、IABPよりも30日死亡率が低いことが関連付けられました。大動脈内バルーンポンプ市場は、より高コストの代替品が適切でない可能性がある心臓手術、ブリッジ療法、および中程度のサポートが必要な場面においてサポートを維持しています。
安全措置、人員配置、搬送、およびヘリウム物流上の制約
フィールド安全措置は購買決定を遅らせ、病院チームに管理上の負担を加える可能性があります。FDAは2025年11月に、Getinge Cardiosave HybridおよびRescue IABPシステムに対する自主的な是正措置をクラス2リコールとして分類し、世界中に流通した11,470台をカバーしました。これらの措置は、バッテリーメンテナンス、振動、ショックテーブルの指示、ヘリウムOリングの交換間隔、およびバッテリー稼働時間情報に対処しました。IABPプログラムはまた、専門スタッフ、信頼性の高い転手順、およびヘリウム供給管理にも依存しています。これらのニーズは、集中治療能力が制約されているか、技術サービスサポートが限られている環境では満たすことがより困難です。このような運用上の要件は、未充足の心臓ケア需要があるにもかかわらず、中東、アフリカ、および南米の一部での普及を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品コンポーネント別:
カテーテル消耗品が収益の安定性を支える大動脈内バルーンカテーテルは2027年の大動脈内バルーンポンプ市場シェアの58.40%を占めました。このカテゴリーは、各手術に新しいカテーテルが必要であるため、繰り返し購入のパターンから恩恵を受けています。このモデルは、資本予算と更新タイミングに結びついたコンソール購入よりも安定した収益基盤を提供します。コンソールの大規模な導入済み機器は、病院が機器のアップグレードを延期した場合でも、継続的な消耗品需要を支えています。イントロデューサートレイおよびアクセサリーキットは、一般的にカテーテルシステムとともに購入されるため、最小の製品コンポーネントを表しています。それらの需要は手術量に従い、独立した購買への影響力は限られています。病院はサプライヤーを変更する前に、カテーテルと既存のコンソールとの互換性を評価します。これにより、確立されたプログラムにおいてサプライヤー変更に対する実際的な障壁が生まれます。また、広範な導入済みコンソール基盤を持つサプライヤーの継続的なビジネスを支援します。
IABPコンソールは、大動脈内バルーンポンプ市場規模において2032年までに6.30%のCAGRで成長すると予測されています。更新活動は、2010年代初頭に導入されたシステムが老朽化したコンポーネントと進化するサービス要件に直面していることによって支えられています。病院はコンソールを更新する際に購入価格だけを比較するわけではありません。携帯性、バッテリーサポート、ヘリウム管理、光ファイバーカテーテル能力、サイバーセキュリティの実践、トレーニングニーズ、およびサービスカバレッジも評価します。搬送需要により、モビリティが製品決定においてより重要な部分となっています。Teleflexは2025年4月にAC3 RangeシステムについてのFDA認可を取得し、地上および航空搬送環境での使用をサポートしています。このデバイスのデュアル電源入力とフルサイズのヘリウムタンクは、転送中のサポートの継続性に対応しています。これらの能力を明確なサービスモデルに結びつけることができるメーカーは、更新サイクル中に注目を集めることができます。


カテーテルタイプ別:
光ファイバーセグメントがプレミアム価格決定力を持つ通常式大動脈内バルーンカテーテルは2027年の大動脈内バルーンポンプ市場の71.80%のシェアを占めました。その地位は、既存のコンソールとの幅広い互換性と、予算が制約されている病院にとっての低い単を反映しています。これらのカテーテルは、コストと信頼性の高いアクセスが主要な調達上の懸念事項である新興ケア環境において引き続き重要です。このセグメントはまた、確立された臨床医の習熟度と流通ネットワークからも恩恵を受けています。標準カテーテルは、高度な圧力センシングが必要とされない多くの手術のニーズを満たします。したがって、その量的基盤は大規模な価格感応度の高い市場全体で引き続き重要であり続ける可能性が高いです。ISO 10993生体適合性要件へのコンプライアンスはカテーテル材料に適用され、参入要件に加わります。製品承認と品質システムも、より広い地理的アクセスを求めるサプライヤーにとって引き続き重要です。これらの条件は、確立された規制能力と検証済みの生産プロセスを持つ企業に有利に働きます。
光ファイバー式大動脈内バルーンカテーテルは2032年までに7.80%のCAGRで成長すると予測されています。カテーテルチップでの直接圧力測定は、波形が複雑な場合に信号品質とタイミング精度を向上させることができます。260〜550μmのセンサープロファイルは、臨床使用点の近くでの測定をサポートします。この機能は、従来の信号の解釈がより困難になる可能性がある不整脈患者において特に関連します。より良い二重切痕検出は、処方集レビュー中にプレミアムな臨床的根拠を支持します。また、手術量の比例的な増加を必要とせずに、コンソールあたりの収益を増加させることもできます。中国では、クラスIII機器承認に対する高い技術要件が、確立された外国サプライヤーの地位を保護しています。その結果、通常カテーテルが広範な量をサポートし、光ファイバー製品がより高い重症度の環境でより多くの価値を提供するという分割パターンが生まれています。ケア能力と購買優先事項が病院によって異なるため、大動脈内バルーンポンプ産業全体で両カテゴリーが引き続き必要とされています。
適応症別:
ブリッジ・トゥ・デスティネーションの成長が臨床的優先順位を再形成心原性ショックを伴う急性心筋梗塞は2027年の大動脈内バルーンポンプ市場の34.6%のシェアを占めました。STEMIおよびNSTEMIが急性心臓サポートに対する実質的なベースラインニーズを引き続き生み出しているため、この適応症は依然として大きな規模を保っています。しかし、ガイドラインの変更により、このグループでの日常的使用はより選択的になっています。2025年のACCおよびAHAのガイダンスは、AMI関連心原性ショックに対する日常的なIABPを推奨していません。臨床的使用は、心室中隔破裂または乳頭筋断裂を含む機械的合併症を持つ患者においてより正当化されます。急性心不全関連心原性ショックおよび高リスクPCIも、さまざまな重症度レベルにわたる需要に貢献しています。心臓手術は、周術期の不安定性が一時的な循環サポートを必要とする可能性があるため、別の重要な場面であり続けています。これらの異なる適応症は、単一の臨床経路への依存を低減します。また、エビデンスとガイドラインの位置付けが病院プロトコルにとって重要であることも示しています。
心室補助装置または心臓移植へのブリッジは2032年までに8.50%のCAGRで成長すると予測されています。一時的な機械的循環補助を使用して心臓移植へのブリッジとなった患者数は2018年以来3倍になっています。IABPは、長期ブリッジ療法中に腋窩アクセス構成で患者の歩行をサポートることができます。歩行は、高度な治療と転送の前に機能的状態を維持するのに役立ちます。この経路は、外科、集中治療、および移植チームを調整できる専門センターに有利です。また、短期的な緊急介入を超えてIABPの役割を広げます。心臓術後低心拍出量症候群および難治性不安定狭心症は、他の臨床的に定義された適応症の中に残ります。欧州の心臓手術ガイダンスは、慎重に選択された患者に対する一時的なサポートの選択肢を引き続き認識しています。したがって、ブリッジケアのための大動脈内バルーンポンプ市場規模は、紹介ネットワークと高度な心不全プログラムへのアクセスに依存しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
専門心臓施設が段階的にシェアを獲得病院は2027年の大動脈内バルーンポンプ市場の74.20%のシェアを占めました。病院はSTEMI治療、複雑な心臓手術、集中治療、および心原性ショックの中核的な場面を管理しています。その規模と症例の複雑さは、高いカテーテル需要を生み出し、院内技術的専門知識をサポートします。大規模病院はまた、IABPサポートを受けている患者を配置、モニタリング、および転送するために必要な多職種チームを維持することができます。病院の調達は、既存のカテーテル、サービス、およびトレーニングの取り決めに適合するシステムを優先する傾向があります。これにより、主要サプライヤーにとって導入済み機器との関係の価値が高まります。ガイドラインの更新により、一部のAMI関連ショック症例での使用が減少する可能性があります。しかし、機械的合併症、周術期ケア、および転送安定化は関連するユースケースを維持しています。これらの条件により、病院は購買と利用の中心であり続けています。
心臓ケアセンターは2032年までに6.90%のCAGRで成長すると予測されています。専門心臓プログラムは、カテーテル検査室および集中治療室内での転送と複雑な紹介を管理するためのローカル能力に投資しています。その成長は、小規模施設から専門心臓チームへ患者を移動させる地域ネットワークと連動しています。独立したカテーテル検査室は、小規模ではあるが発展しつつあるエンドユーザーセグメントです。米国の外来手術センターにおける心血管手術量は2023年から2030年にかけて15%成長すると予測されています。これらの施設の多くは、重症患者が依然として病院レベルのサービスを必要とするため、IABPの適用範囲が限られています。一部は定義されたプロトコルの下で転送前の早期安定化を提供することができます。したがって、外来手術センターは病院や専門心臓センターよりも狭い役割を持っています。トレーニング、転送協定、および患者選択が、その貢献が拡大するかどうかを決定します。
地域分析
北米
北米は2027年の大動脈内バルーンポンプ市場シェアの42.80%を占めました。この地は、密度の高いカテーテル検査室能力、老朽化したコンソール機器、および確立された施設間心臓転送ネットワークを持っています。米国のPCI手術の50%以上が65歳以上の患者に対して実施されており、75歳以上の人々が急性冠症候群入院の30%〜40%を占めています。この患者プロファイルは、複雑な手術における血行動態サポートの必要性を維持しています。ACCおよびAHAのガイドライン変更により、AMI関連ショックにおける日常的使用が減少する可能性があります。機械的合併症および選択された周術期ケアにおける維持された役割は、地域全体への影響を制限しています。TeleflexのAC3 Range認可は、救急車、固定翼機、および回転翼機のケア環境にわたる搬送ニーズに対応しています。
アジア太平洋
アジア太平洋は2032年までに6.70%のCAGRで成長すると予測されており、大動脈内バルーンポンプ市場において最も高い地域成長率です。中国および韓国でのマイクロアキシャルフローポンプへのアクセスが限られているため、心原性ショックケアにおいてIABPが引き続き関連性を持っています。インドおよび南アジアでは、デバイスコスト、トレーニング要件、および紹介パターンも機械的サポートの選択を形成しています。日本のJROAD-DPCレジストリは年間150万件以上の心血管入院を記録しており、AMIに対するPCIは46,000件を超え、心臓患者の年齢中央値は75歳です。日本、韓国、オーストラリア、およびシンガポールは、プレミアム光ファイバーカテーテルの普及をサポートすることができます。中国とインドは、通常カテーテルのより広範な使用を通じて手術量に貢献しています。地域のパターンは、一つの均一なオファリングではなく、異なる製品戦略をサポートしています。NMPAクラスIII承認要件は、中国に参入するメーカーにとって規制上の影響力を持ち続けています。これらの要件は、品質文書、現地登録能力、および長期的な流通業者サポートの重要性を強化しています。
欧州、中東・アフリカ、および南米
欧州は、AMI関連心原性ショックにおける日常的なIABP使用に関する確立された臨床的慎重さによって形成されています。需要は心臓手術、周術期ケア、ブリッジ療法、および搬送用途においてより集中しています。GetingeはEU MDRコンプライアンス作業に関連した18ヶ月の停止後、2025年8月にCardiosave CEマークの再取得を発表しました。この再取得は、病院の更新計画と欧州への納品に関連しています。湾岸協力会議(GCC)諸国は三次心臓ケア能力を拡大しており、公立病院および専門病院への新規設置の機会を生み出す可能性があります。その他の中東およびアフリカの環境は、人員配置、技術サポート、および集中治療能力の制限に直面しています。南米での普及は、ブラジル、チリ、およびコロンビアの三次センターに集中しています。これらの多様な地域では、サプライヤーが機器販売にトレーニング、メンテナンス、および転送ケアサポートを組み合わせる必要があります。EU MDRコンプライアンスは、欧州の医療システムに供給される製品にとって引き続き重要な要素です[2]。
競合環境
市場集中度
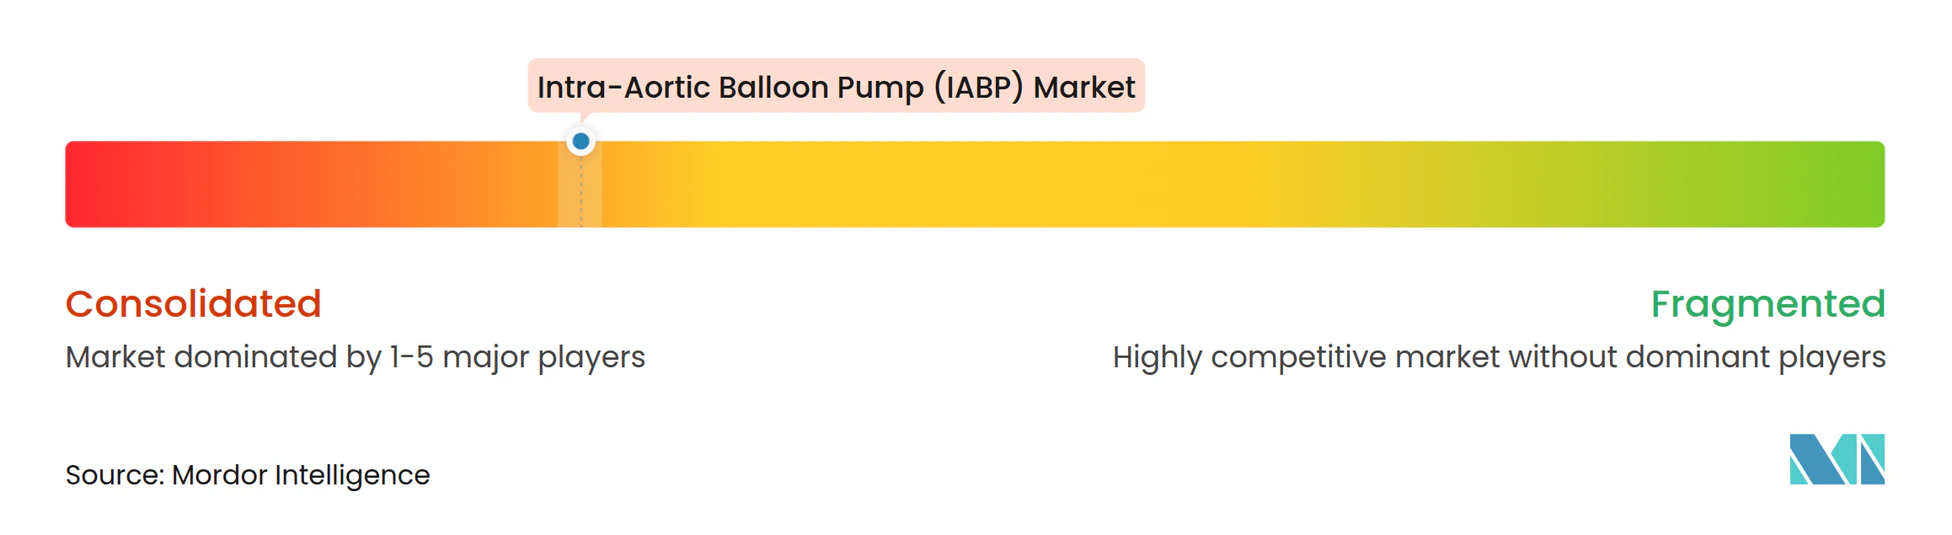
大動脈内バルーンポンプ市場は、Datascopeを通じたGetingeとTeleflexを中心に集中しています。プラットフォーム固有のカテーテル互換性は、繰り返し収益を強化し、確立された機器とトレーニングプロセスを持つプログラムにとってのスイッチングコストを生み出します。両社は、主要な病院アカウントをサポートするために必要な規制リソースとサービスインフラを持っています。その地位は、デバイス承認と品質要件が小規模サプライヤーの参入を制限している場所で特に強固です。Insightra Medical、Senko Medical、Zeon Medical、およびTokai Medical Productsは、選択された臨床および地理的セグメントにおいてより狭い地位を維持しています。これらの企業は、プレミアム市場において同等の導入済み機器密度を持っていません。
Teleflexは製品開発を活用して、施設間搬送における特定されたギャップに対処しました。2025年4月にFDA認可を取得したAC3 Rangeは、救急車、固定翼機、および回転翼機による転送中の使用を目的として設計されています。この製品は、カテーテル検査室および集中治療環境から移動ケアへと同社の焦点を拡大します。GetingeはEU MDRコンプライアンス作業後、2025年8月にCardiosave CEマークの再取得を確保しました。この措置により、欧州への納品への重要なルートが回復し、サプライヤーの競争力における規制実行の役割が強化されました。中国医学科学院阜外医院は2025年3月に、差動タイミングを持つデュアルバルーンカテーテルコンセプトに対して米国特許第12,257,407号を取得しました。この出願は、カテーテル設計における継続的な研究活動を示しています[3]。
品質管理は、大動脈内バルーンポンプ市場におけるサプライヤー競争の中心であり続けています。EU MDR、FDAのデバイス要件、ISO 13485品質システム、およびISO 10993生体適合性要件は、コンソールとカテーテルのエビデンス負担を高めています。GetingeのCardiosave証明書の停止は、コンプライアンス問題が通常の市場アクセスを中断させる可能性を示しました。その後のCEマーク再取得は、特定された設計および文書の問題を解決することの重要性を示しました。FDAの2025年クラス2リコール分類(選択されたCardiosave是正措置に対する)も、予防的メンテナンスとコミュニケーションを病院の購買担当者に対して可視化しました。サプライヤーは、信頼性の高いサービス、透明な是正措置管理、およびカテーテルセンシング性能を通じて差別化することができます。小規模企業は、確立された調達関係に挑戦する前に、同等の品質とサポートを証明しなければなりません。
大動脈内バルーンポンプ(IABP)産業のリーダー企業
-
Getinge AB
-
Teleflex Incorporated
-
Osypka Medical GmbH
-
Tokai Medical Products Inc.
-
Zeon Medical Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
大動脈内バルーンポンプ(IABP)市場 このレポートでカバーされる企業
- Abbott Laboratories
- Abiomed
- BIOTRONIK SE and Co. KG
- Boston Scientific
- Cook Group
- Fukuda Denshi Co., Ltd.
- Getinge
- Insightra Medical, Inc.
- InterValve, Inc.
- Lepu Medical Technology (Beijing) Co., Ltd.
- Medtronic
- Meril Life Science
- MicroPort
- Osypka Medical
- Senko Medical Instrument Mfg. Co., Ltd.
- Teleflex
- Terumo
- Tokai Medical Products, Inc.
- Zeon Medical Inc.
- Zoll Medical
最近の産業開発事情 大動脈内バルーンポンプ(IABP)市場
- 2026年2月:SAVE-PCIトライアルは、中国で実施された前向き無作為化研究であり、左室(LV)機能不全または計画的な回転式アテレクトミーおよび非保護左主幹部疾患、最後の残存血管、または三枝病変を含む高リスク解剖を持つ血行動態的に安定した高リスク経皮的冠動脈インターベンション(HRPCI)患者236名を対象に、NyokAssistと大動脈内バルーンポンプ(IABP)サポートを比較評価しています。30日時点で、主要心血管・脳血管有害事象(MACCE)率は両群間で低く、NyokAssistで4.4%、IABPで2.6%と同等であり、主要な血管合併症は報告されませんでした。
- 2025年4月:Teleflex Incorporatedは、救急車、固定翼機、および回転翼機による搬送モードにわたる継続的な患者サポートを目的として設計されたAC3 Range大動脈内バルーンポンプについてFDA 510(k)認可を取得しました。このデバイスはAC3 Optimusの特許アルゴリズムを活用し、フルサイズのヘリウムタンク、デュアル電源入力、金属補強された伸縮式ハンドル、および360度旋回ホイールを含む搬送固有の機能を追加しています。米国での完全市場リリースは2025年第2四半期に開始され、施設間心臓転送における未充足の血行動態安定化ギャップを直接ターゲットとしています。
グローバル大動脈内バルーンポンプ(IABP)市場レポートの範囲
レポートの範囲によると、大動脈内バーンポンプ(IABP)市場は、心機能が低下した患者に一時的な機械的循環サポートを提供する大動脈内バルーンポンプシステムおよび関連アクセサリーの開発、製造、流通、および利用を包含しています。IABP療法は対拍動技術を通じて機能し、下行胸部大動脈内のバルーンカテーテルを膨張・収縮させることで冠動脈血流を改善し、心臓の負荷を軽減し、血行動態の安定性を高めます。これらのシステムは、心原性ショック、急性心筋梗塞、高リスク経皮的冠動脈インターベンション(PCI)、心不全、および心臓手術の管理において広く使用されています。
大動脈内バルーンポンプ(IABP)市場は、製品コンポーネント別に大動脈内バルーンポンプコンソール、大動脈内バルーンカテーテル、およびイントロデューサートレイ&アクセサリーキットに、カテーテルタイプ別に光ファイバー式大動脈内バルーンカテーテルおよび通常式大動脈内バルーンカテーテルに、適応症別に心原性ショックを伴う急性心筋梗塞、急性心不全に関連する心原性ショック、急性心筋梗塞の機械的合併症、高リスク経皮的冠動脈インターベンション、心臓手術および周術期血行動態サポート、心室補助装置または心臓移植へのブリッジ、およびその他の臨床的に定義された適応症に、エンドユーザー別に病院、心臓ケアセンター、独立したカテーテル検査室、外来手術センター、およびその他のエンドユーザーに、地域別に北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)で提供されています。
セグメンテーション概要
| 大動脈内バルーンポンプコンソール |
| 大動脈内バルーンカテーテル |
| イントロデューサートレイおよびアクセサリーキット |
| 光ファイバー式大動脈内バルーンカテーテル |
| 通常式大動脈内バルーンカテーテル |
| 心原性ショックを伴う急性心筋梗塞 |
| 急性心不全に関連する心原性ショック |
| 急性心筋梗塞の機械的合併症 |
| 高リスク経皮的冠動脈インターベンション |
| 心臓手術および周術期血行動態サポート |
| 心室補助装置または心臓移植へのブリッジ |
| その他の臨床的に定義された適応症(難治性不安定狭心症、心臓術後低心拍出量症候群など) |
| 病院 |
| 心臓ケアセンター |
| 独立したカテーテル検査室 |
| 外来手術センター |
| その他のエンドユーザー(緊急および施設間搬送サービス、学術・大学医療センターなど) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品コンポーネント別 | 大動脈内バルーンポンプコンソール | |
| 大動脈内バルーンカテーテル | ||
| イントロデューサートレイおよびアクセサリーキット | ||
| カテーテルタイプ別 | 光ファイバー式大動脈内バルーンカテーテル | |
| 通常式大動脈内バルーンカテーテル | ||
| 適応症別 | 心原性ショックを伴う急性心筋梗塞 | |
| 急性心不全に関連する心原性ショック | ||
| 急性心筋梗塞の機械的合併症 | ||
| 高リスク経皮的冠動脈インターベンション | ||
| 心臓手術および周術期血行動態サポート | ||
| 心室補助装置または心臓移植へのブリッジ | ||
| その他の臨床的に定義された適応症(難治性不安定狭心症、心臓術後低心拍出量症候群など) | ||
| エンドユーザー別 | 病院 | |
| 心臓ケアセンター | ||
| 独立したカテーテル検査室 | ||
| 外来手術センター | ||
| その他のエンドユーザー(緊急および施設間搬送サービス、学術・大学医療センターなど) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
大動脈内バルーンポンプへの需要を促進しているものは何ですか?
大動脈内バルーンポンプ市場では、複雑なPCI、高齢化する心臓患者、コンソール更新、搬送要件、および新興環境における幅広い心臓ケアアクセスによって需要が支えられています。
大動脈内バルーンポンプ市場の規模はどのくらいですか?
大動脈内バルーンポンプ市場規模は2027年に341.60 ミリオン 米ドルであり、5.70%のCAGRで2032年までに451.00 ミリオン 米ドルに達すると予測されています。
どのIABP製品コンポーネントが最大のシェアを持っていますか?
大動脈内バルーンポンプ市場では、すべての治療手術に新しいカテーテルが必要であるため、大動脈内バルーンカテーテルが2027年の収益の58.40%でリードしています。
どのIABP適応症が最も速く成長していますか?
大動脈内バルーンポンプ市場では、心室補助装置または心臓移植へのブリッジが2032年までに8.50%のCAGRで成長すると予想されています。
IABP システムはどの地域が最も速く成長しますか?
大動脈内バルーンポンプ市場において、アジア太平洋は高コストの代替品が主要市場でアクセスしにくいため、2032年までに6.70%のCAGRで成長すると予測されています。
主要なIABPサプライヤーは誰ですか?
大動脈内バルーンポンプ市場におけるサプライヤー競争は、導入済み機器の互換性、サービスインフラ、および規制能力に支えられたGetingeとTeleflexが主導しています。