
Tamaño y Participación del Mercado de Bomba de Balón Intraaórtico (IABP)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 341.62 Millones de dólares |
| Tamaño del Mercado (2032) | 450.95 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bomba de Balón Intraaórtico (IABP) por Mordor Intelligence
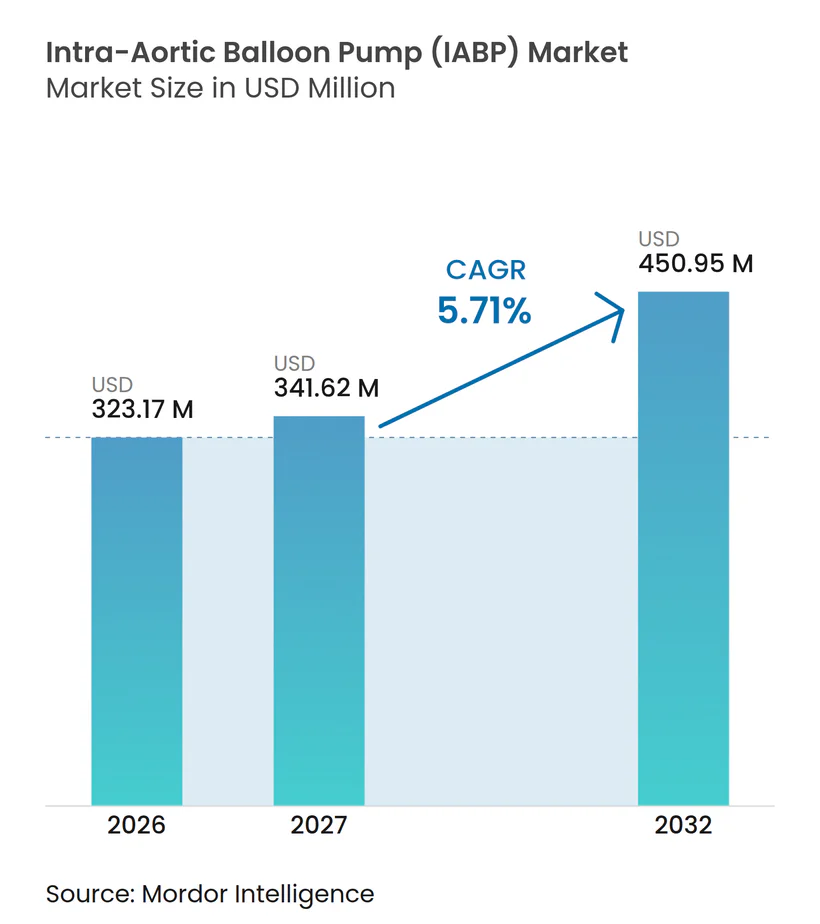
El tamaño del Mercado de Bomba de Balón Intraaórtico fue valorado en 323,17 millones de USD en 2026 y se estima que crecerá desde 341,62 millones de USD en 2027 hasta alcanzar los 450,95 millones de USD para 2032, a una CAGR del 5,71% durante el período de pronóstico (2027-2032).
El mercado de Bomba de Balón Intraaórtico sigue siendo importante en el soporte cardíaco a pesar de un uso más selectivo en el shock cardiogénico rutinario relacionado con el infarto agudo de miocardio. La demanda se está desplazando hacia el transporte, la atención de puente al trasplante, la cirugía cardíaca y los procedimientos coronarios complejos. La sustitución de flotas de consolas instaladas a principios de la década de 2010 también está respaldando la actividad de adquisición en programas cardíacos establecidos. En entornos de menores recursos, el menor costo y los requisitos operativos más simples de los sistemas IABP continúan apoyando su uso donde las bombas microaxiales no están ampliamente disponibles. La guía de 2025 del ACC y la AHA limita el uso rutinario en el shock cardiogénico relacionado con IAM, pero conserva el alcance clínico para las complicaciones mecánicas y determinados entornos perioperatorios[1].
Conclusiones Clave del Informe
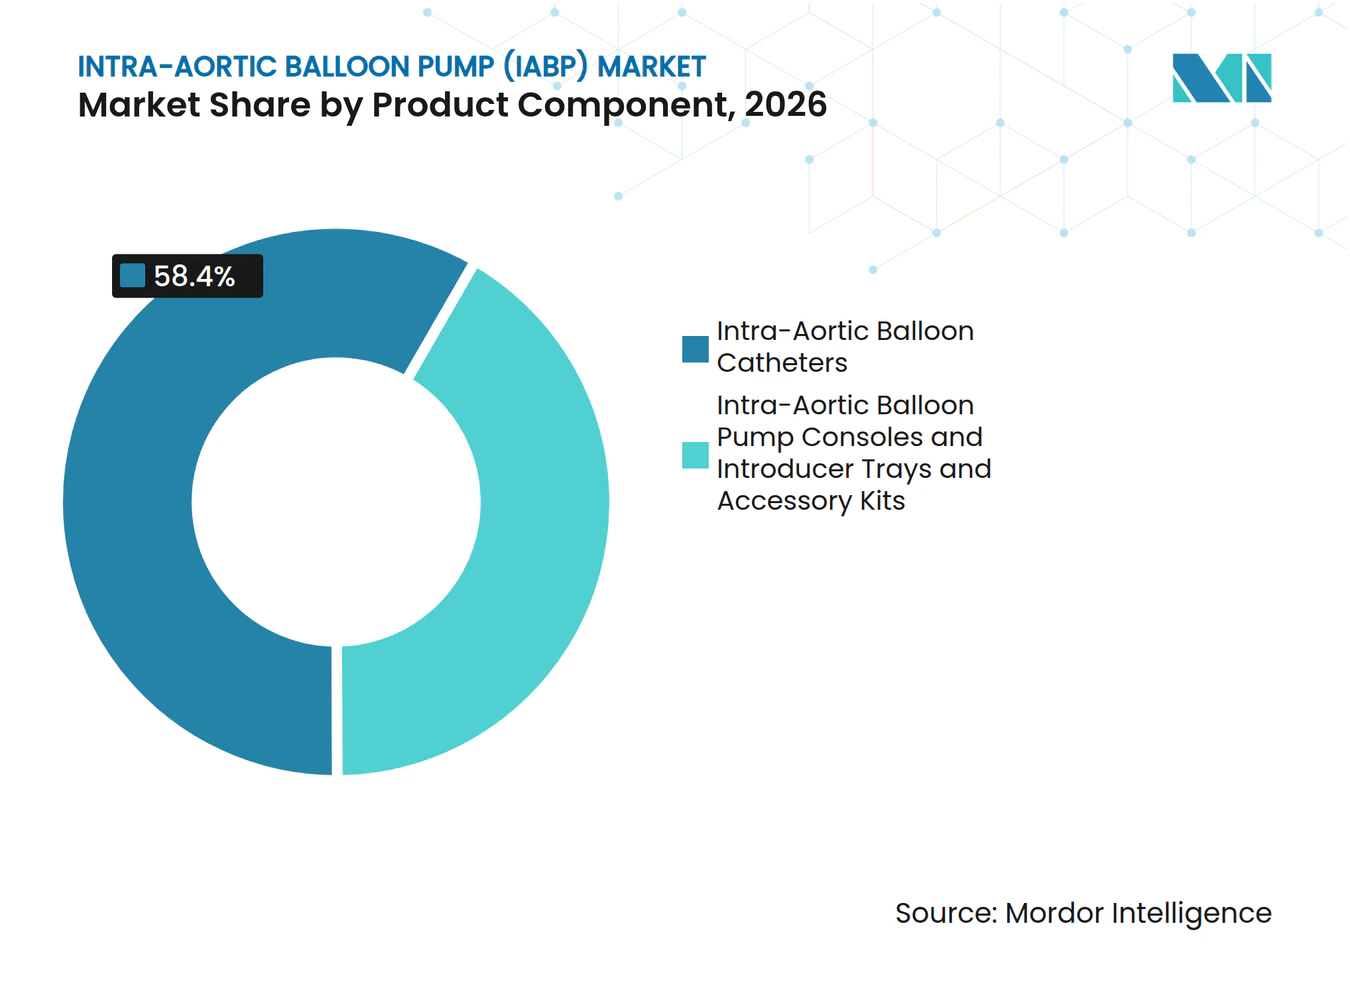
- Por componente de producto, los catéteres de balón intraaórtico representaron el 58,4% de los ingresos en 2027, mientras que se prevé que las consolas IABP crezcan a una CAGR del 6,3% hasta 2032.
- Por tipo de catéter, los catéteres de balón intraaórtico ordinarios representaron el 71,8% de los ingresos en 2027, mientras que se prevé que los catéteres de balón intraaórtico de fibra óptica crezcan a una CAGR del 7,8% hasta 2032.
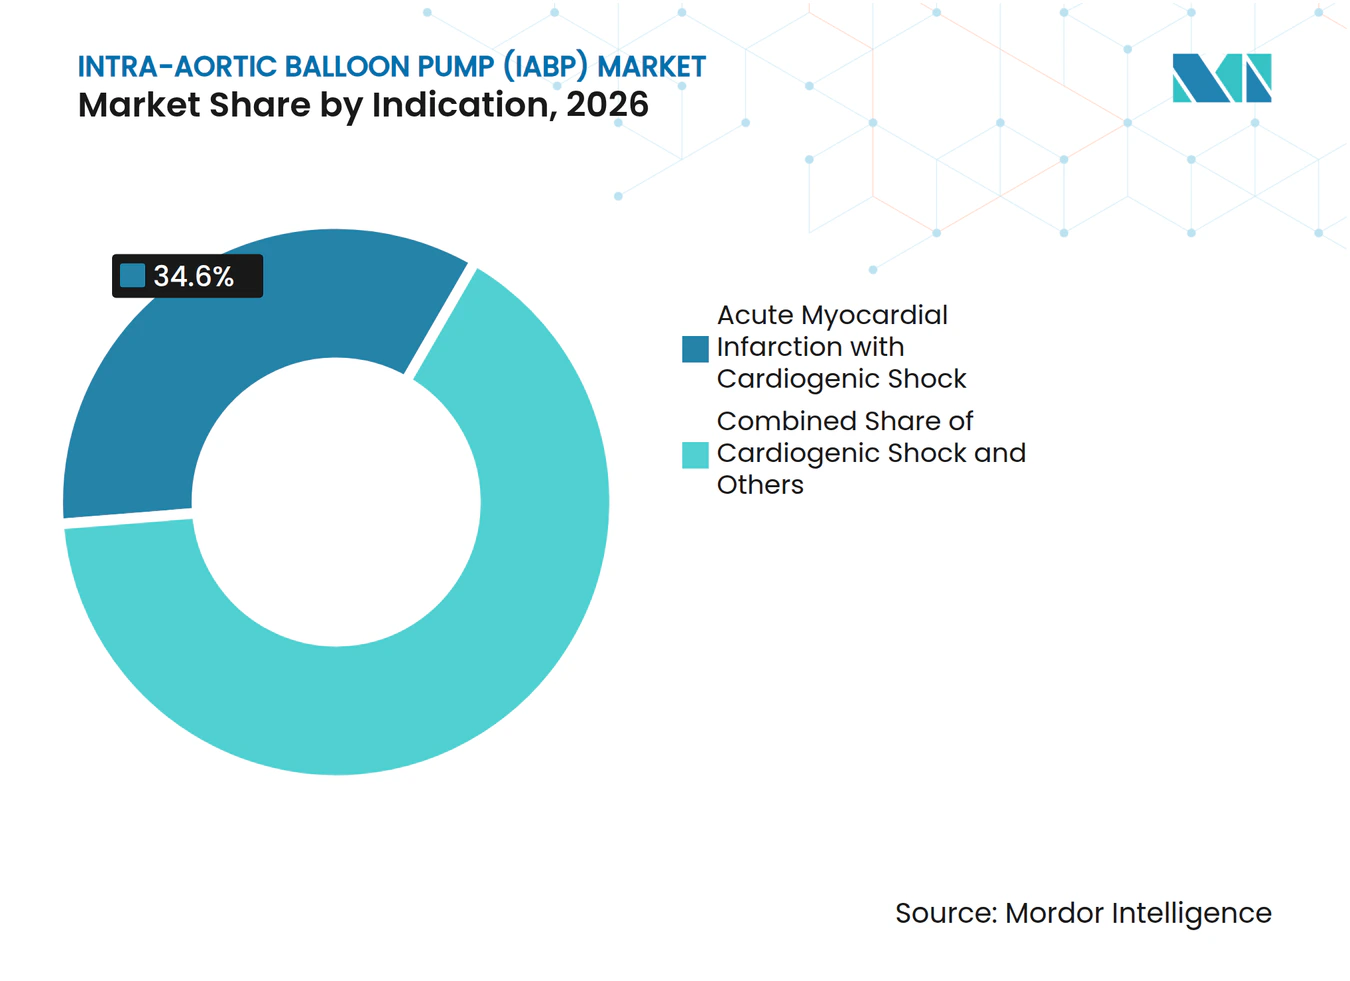
- Por indicación, el infarto agudo de miocardio con shock cardiogénico representó el 34,6% de los ingresos en 2027, mientras que se prevé que el puente a dispositivo de asistencia ventricular o trasplante cardíaco crezca a una CAGR del 8,5% hasta 2032.
- Por usuario final, los hospitales representaron el 74,2% de los ingresos en 2027, mientras que se prevé que los centros de atención cardíaca crezcan a una CAGR del 6,9% hasta 2032.
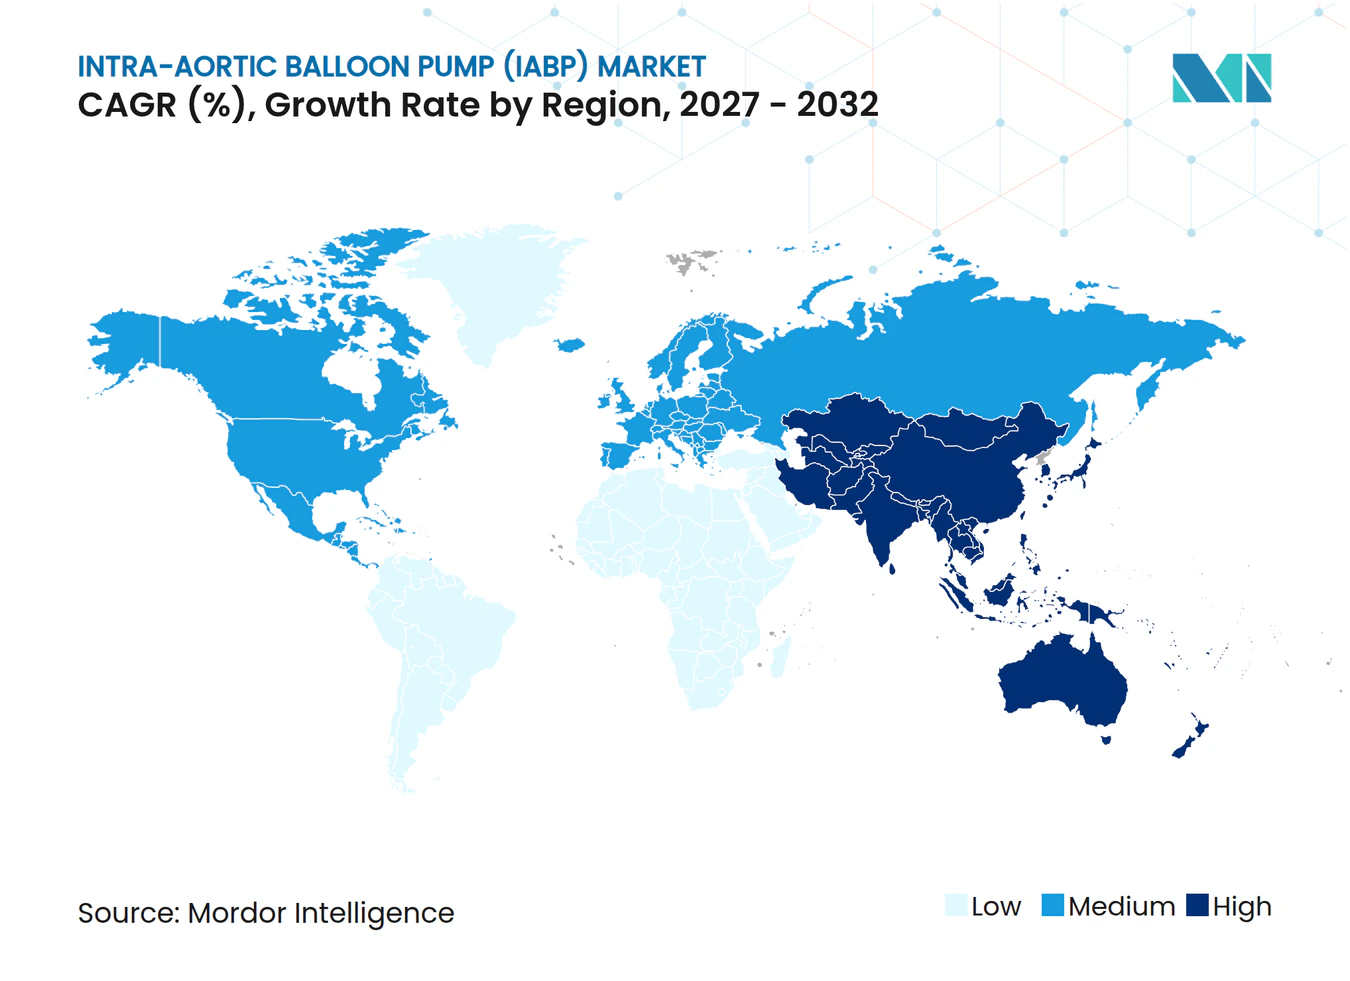
- Por geografía, América del Norte representó el 42,8% de los ingresos en 2027, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de ICP de Alto Riesgo y Procedimientos Cardíacos Complejos | +1.0% | Global, con fuerte relevancia en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Ciclos de Sustitución de Consolas y Servicio de la Base Instalada | +0.8% | América del Norte, Europa Occidental y Japón | Mediano plazo (2-4 años) |
| Enfermedades Cardiovasculares, Envejecimiento y Acceso Emergente a la Atención Cardíaca | +1.1% | Global, con mayor relevancia en Asia-Pacífico y entornos de SDI medio | Largo plazo (≥ 4 años) |
| Actualizaciones de Sensores de Fibra Óptica y Digitalización del Flujo de Trabajo | +0.4% | Mercados de altos ingresos a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de ICP de Alto Riesgo y Procedimientos Cardíacos Complejos
La intervención coronaria percutánea de alto riesgo sigue siendo un caso de uso central para el mercado de Bomba de Balón Intraaórtico, incluso cuando los hospitales evalúan dispositivos de mayor soporte para pacientes seleccionados. Un estudio francés informó que la enfermedad coronaria multivaso aumentó del 16,4% al 18,4% de los casos entre 2014 y 2025. Los sistemas IABP pueden insertarse rápidamente en el laboratorio de cateterismo y no requieren un perfusionista. Estas características prácticas conservan su valor para los hospitales sin equipos dedicados de soporte circulatorio mecánico. En los Estados Unidos, el uso de IABP durante la ICP se mantuvo entre 328 y 356 procedimientos por cada 10.000 procedimientos entre 2012 y 2025, lo que contrasta con las disminuciones en el Reino Unido y Canadá.
Ciclos de Sustitución de Consolas y Servicio de la Base Instalada
El mercado de Bomba de Balón Intraaórtico se beneficia cuando las consolas más antiguas alcanzan el estado de fin de vida útil con soporte, y los hospitales deben evaluar opciones de sustitución. Muchos sistemas instalados entraron en servicio a principios y mediados de la década de 2010, lo que hace que la capacidad de mantenimiento, los avisos de seguridad y la disponibilidad de componentes sean consideraciones importantes de adquisición. Los equipos de ingeniería biomédica comparan cada vez más la gestión del helio, la capacidad de transporte, la compatibilidad de catéteres y el historial de servicio antes de una compra de capital. Teleflex recibió la autorización FDA 510(k) en abril de 2025 para la IABP AC3 Range, diseñada para el soporte del paciente durante el transporte en ambulancia y aeronaves. El sistema incluye un tanque de helio de tamaño completo, entradas de alimentación duales, un mango extensible reforzado y ruedas giratorias. Estas características permiten a los equipos de adquisición evaluar una sola consola en entornos de cuidados intensivos, procedimientos y traslados, en lugar de tratar el transporte como una necesidad separada.
Enfermedades Cardiovasculares, Envejecimiento y Acceso Emergente a la Atención Cardíaca
La carga subyacente de la cardiopatía isquémica respalda la demanda de soporte hemodinámico en todo el mercado de Bomba de Balón Intraaórtico. La prevalencia global de la cardiopatía isquémica aumentó de 112 millones de casos en 1990 a 254 millones de casos en 2024, con el envejecimiento de la población y el crecimiento demográfico contribuyendo al incremento. Los adultos mayores suelen presentar una anatomía coronaria más compleja, fragilidad y vulnerabilidad hemodinámica durante la atención coronaria. Los pacientes de 75 años o más representan entre el 30% y el 40% de las hospitalizaciones por síndrome coronario agudo en los Estados Unidos. En China, Corea, India y el sur de Asia, la disponibilidad limitada de bombas microaxiales avanzadas preserva la IABP como una opción de soporte práctica en la atención cardíaca terciaria. Los nuevos centros cardíacos en el sudeste asiático también crean oportunidades para la colocación de consolas y la demanda de catéteres de seguimiento donde los sistemas de derivación se están expandiendo.
Actualizaciones de Sensores de Fibra Óptica y Digitalización del Flujo de Trabajo
La monitorización de fibra óptica está creando una vía de mayor valor dentro del mercado de Bomba de Balón Intraaórtico. Los sensores integrados en la punta miden la presión intraaórtica directamente y pueden reducir el amortiguamiento de la señal asociado con los sistemas de transductor externo llenos de fluido. La tecnología ayuda a los clínicos a identificar la muesca dicrótica, que guía el tiempo de contrapulsación, cuando las señales de presión son difíciles de interpretar. Esto es relevante para pacientes con arritmias o formas de onda de presión de baja amplitud. Teleflex hizo referencia a su rendimiento de detección de la muesca dicrótica en señales de presión arrítmicas al presentar su capacidad de catéter de fibra óptica. La integración de datos de forma de onda en los sistemas de información de la UCI se está convirtiendo en un diferenciador práctico a medida que los hospitales estandarizan los flujos de trabajo clínicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Degradación de las Guías de Práctica Clínica para IAM-CS Rutinario y Dispositivos de Soporte Competidores | -0.7% | América del Norte, Europa y otros mercados que siguen las guías de práctica clínica | Corto plazo (≤ 2 años) |
| Acciones de Seguridad, Personal, Transporte y Restricciones Logísticas de Helio | -0.3% | Global, con mayor relevancia en MEA y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Degradación de las Guías de Práctica Clínica para IAM-CS Rutinario y Dispositivos de Soporte Competidores
La guía de síndrome coronario agudo del ACC y la AHA de 2025 otorga al uso rutinario de IABP en el shock cardiogénico relacionado con IAM una recomendación de Clase 3 sin beneficio. La posición refleja los hallazgos del IABP-SHOCK II y difiere del uso en complicaciones mecánicas del IAM, donde la IABP conserva relevancia clínica. La guía también afecta las decisiones de compra en centros que alinean las políticas de equipos de capital con las recomendaciones clínicas. La evidencia que compara las bombas microaxiales con la IABP puede limitar aún más el uso de la IABP en poblaciones seleccionadas de shock cardiogénico. Un metaanálisis de 18 estudios y 4.500 pacientes asoció Impella con una menor mortalidad a 30 días que la IABP, al tiempo que reportó más complicaciones relacionadas con el dispositivo. El mercado de Bomba de Balón Intraaórtico conserva soporte en cirugía cardíaca, terapia puente y entornos de soporte moderado donde las alternativas de mayor costo pueden no ser apropiadas.
Acciones de Seguridad, Personal, Transporte y Restricciones Logísticas de Helio
Las acciones de seguridad en campo pueden retrasar las decisiones de compra y añadir demandas administrativas para los equipos hospitalarios. La FDA clasificó las acciones correctivas voluntarias para los sistemas IABP Getinge Cardiosave Hybrid y Rescue como retiros de Clase 2 en noviembre de 2025, cubriendo 11.470 unidades distribuidas globalmente. Las acciones abordaron el mantenimiento de la batería, las instrucciones de vibración y mesa de shock, los intervalos de sustitución de la junta tórica de helio y la información sobre la duración de la batería. Los programas de IABP también dependen de personal especializado, procedimientos de traslado confiables y gestión del suministro de helio. Estas necesidades son más difíciles de satisfacer en entornos con capacidad de cuidados intensivos limitada o soporte técnico de servicio restringido. Tales requisitos operativos pueden ralentizar la adopción en partes de Oriente Medio, África y América del Sur a pesar de la demanda insatisfecha de atención cardíaca.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Producto:
Los Consumibles de Catéter Anclan la Estabilidad de los IngresosLos catéteres de balón intraaórtico representaron el 58,40% de la participación del mercado de Bomba de Balón Intraaórtico en 2027. La categoría se beneficia de un patrón de compra recurrente porque se requiere un nuevo catéter para cada procedimiento. Este modelo proporciona una base de ingresos más estable que las compras de consolas, que están vinculadas a presupuestos de capital y tiempos de sustitución. Una gran base instalada de consolas respalda la demanda continua de consumibles incluso cuando los hospitales posponen las actualizaciones de equipos. Las bandejas introductoras y los kits de accesorios representan el componente de producto más pequeño porque generalmente se adquieren con los sistemas de catéter. Su demanda sigue el volumen de procedimientos y ofrece una influencia de compra independiente limitada. Los hospitales evalúan la compatibilidad entre los catéteres y las consolas existentes antes de cambiar de proveedor. Esto crea una barrera práctica para el cambio en los programas establecidos. También respalda el negocio recurrente para los proveedores con una amplia base de consolas instaladas.
Se prevé que las consolas IABP crezcan a una CAGR del 6,30% hasta 2032 dentro del tamaño del mercado de Bomba de Balón Intraaórtico. La actividad de sustitución está respaldada por sistemas instalados a principios de la década de 2010 que ahora enfrentan componentes envejecidos y requisitos de servicio en evolución. Los hospitales no solo comparan el precio de compra al reemplazar una consola. También evalúan la portabilidad, el soporte de batería, la gestión del helio, la capacidad de catéter de fibra óptica, las prácticas de ciberseguridad, las necesidades de capacitación y la cobertura de servicio. La demanda de transporte está haciendo que la movilidad sea una parte más visible de la decisión de producto. Teleflex recibió la autorización de la FDA para su sistema AC3 Range en abril de 2025, que admite el uso en entornos de transporte terrestre y aéreo. Las entradas de alimentación duales del dispositivo y el tanque de helio de tamaño completo abordan la continuidad del soporte durante el traslado. Los fabricantes que conectan estas capacidades a un modelo de servicio claro pueden captar atención durante los ciclos de sustitución.


Por Tipo de Catéter:
El Segmento de Fibra Óptica Ejerce un Poder de Fijación de Precios PremiumLos catéteres de balón intraaórtico ordinarios representaron el 71,80% de la participación del mercado de Bomba de Balón Intraaórtico en 2027. Su posición refleja una amplia compatibilidad con las consolas existentes y un menor costo unitario para los hospitales que gestionan presupuestos ajustados. Estos catéteres siguen siendo importantes en entornos de atención emergentes donde el costo y el acceso confiable son las principales preocupaciones de adquisición. El segmento también se beneficia de la familiaridad establecida de los clínicos y las redes de distribución. Los catéteres estándar satisfacen las necesidades de muchos procedimientos donde no se requiere una detección de presión avanzada. Por lo tanto, es probable que su base de volumen siga siendo significativa en los grandes mercados sensibles al precio. El cumplimiento de los requisitos de biocompatibilidad ISO 10993 se aplica a los materiales del catéter y añade a los requisitos de entrada. Las aprobaciones de productos y los sistemas de calidad también siguen siendo importantes para los proveedores que buscan un acceso geográfico más amplio. Estas condiciones favorecen a las empresas con capacidades regulatorias establecidas y procesos de producción validados.
Se prevé que los catéteres de balón intraaórtico de fibra óptica crezcan a una CAGR del 7,80% hasta 2032. La medición directa de la presión en la punta del catéter puede mejorar la calidad de la señal y la precisión del tiempo cuando las formas de onda son complicadas. Los perfiles de sensor entre 260 y 550 μm admiten la medición cerca del punto clínico de uso. La característica es particularmente relevante en pacientes con arritmias, donde las señales convencionales pueden ser más difíciles de interpretar. Una mejor detección de la muesca dicrótica respalda un caso clínico premium durante las revisiones de formulario. También puede aumentar los ingresos por consola sin requerir un aumento proporcional en el volumen de procedimientos. En China, los altos requisitos técnicos para las aprobaciones de dispositivos de Clase III protegen la posición de los proveedores extranjeros establecidos. El resultado es un patrón dividido donde los catéteres ordinarios respaldan un amplio volumen mientras que los productos de fibra óptica contribuyen más valor en entornos de mayor agudeza. Ambas categorías siguen siendo necesarias en toda la industria de Bomba de Balón Intraaórtico porque la capacidad de atención y las prioridades de compra difieren según el hospital.
Por Indicación:
El Crecimiento del Puente al Destino Remodela la Priorización ClínicaEl infarto agudo de miocardio con shock cardiogénico representó el 34,6% de la participación del mercado de Bomba de Balón Intraaórtico en 2027. La indicación sigue siendo grande porque el IAMCEST y el IAMSEST continúan creando una necesidad de base sustancial de soporte cardíaco agudo. Sin embargo, los cambios en las guías hacen que el uso rutinario en este grupo sea más selectivo. La guía del ACC y la AHA de 2025 no recomienda el uso rutinario de IABP para el shock cardiogénico relacionado con IAM. El uso clínico sigue siendo más defendible cuando los pacientes tienen complicaciones mecánicas, incluida la rotura del tabique ventricular o la rotura del músculo papilar. El shock cardiogénico relacionado con insuficiencia cardíaca aguda y la ICP de alto riesgo también contribuyen a la demanda en una variedad de niveles de gravedad. La cirugía cardíaca sigue siendo otro entorno importante porque la inestabilidad perioperatoria puede requerir soporte circulatorio temporal. Estas diferentes indicaciones reducen la dependencia de cualquier vía clínica única. También hacen que la evidencia y el posicionamiento en las guías sean importantes para los protocolos hospitalarios.
Se prevé que el puente a dispositivo de asistencia ventricular o trasplante cardíaco crezca a una CAGR del 8,50% hasta 2032. El número de pacientes puenteados al trasplante cardíaco mediante soporte circulatorio mecánico temporal se ha triplicado desde 2018. La IABP puede apoyar la deambulación del paciente en una configuración de acceso axilar durante la terapia puente extendida. La deambulación puede ayudar a preservar el estado funcional antes de la terapia avanzada y el traslado. Esta vía favorece a los centros especializados que pueden coordinar equipos quirúrgicos, de cuidados intensivos y de trasplante. También amplía el papel de la IABP más allá de una intervención de emergencia a corto plazo. El síndrome de bajo gasto cardíaco postcardiotomía y la angina inestable refractaria permanecen dentro de otras indicaciones clínicamente definidas. Las guías europeas de cirugía cardíaca continúan reconociendo opciones de soporte temporal para pacientes cuidadosamente seleccionados. El tamaño del mercado de Bomba de Balón Intraaórtico para la atención puente depende, por tanto, de las redes de derivación y el acceso a programas avanzados de insuficiencia cardíaca.


Por Usuario Final:
Las Instalaciones Cardíacas Especializadas Ganan Participación IncrementalLos hospitales representaron el 74,20% de la participación del mercado de Bomba de Balón Intraaórtico en 2027. Gestionan los entornos principales para el tratamiento de IAMCEST, cirugía cardíaca compleja, cuidados intensivos y shock cardiogénico. Su escala y complejidad de casos crean una alta demanda de catéteres y respaldan la experiencia técnica interna. Los grandes hospitales también pueden mantener los equipos multidisciplinarios necesarios para colocar, monitorizar y trasladar a los pacientes que reciben soporte IABP. La adquisición hospitalaria tiende a favorecer los sistemas que se adaptan a los arreglos existentes de catéter, servicio y capacitación. Esto puede aumentar el valor de las relaciones con la base instalada para los principales proveedores. Las actualizaciones de las guías pueden reducir el uso en algunos casos de shock relacionado con IAM. Sin embargo, las complicaciones mecánicas, la atención perioperatoria y la estabilización durante el traslado preservan casos de uso relevantes. Estas condiciones mantienen a los hospitales como actores centrales en la adquisición y utilización.
Se prevé que los centros de atención cardíaca crezcan a una CAGR del 6,90% hasta 2032. Los programas cardíacos dedicados están invirtiendo en capacidad local para gestionar traslados y derivaciones complejas dentro de sus unidades de cateterismo y cuidados intensivos. Su crecimiento está vinculado a redes regionales que trasladan pacientes desde instalaciones más pequeñas a equipos cardíacos especializados. Los laboratorios de cateterismo independientes siguen siendo un segmento de usuario final pequeño pero en desarrollo. Se proyecta que los volúmenes de procedimientos cardiovasculares en los Estados Unidos en centros de cirugía ambulatoria crezcan un 15% entre 2023 y 2030. Muchas de estas instalaciones tienen un alcance limitado para la IABP porque los pacientes de alta agudeza aún requieren servicios a nivel hospitalario. Algunos pueden proporcionar estabilización temprana antes del traslado bajo protocolos definidos. Los centros de cirugía ambulatoria tienen, por tanto, un papel más limitado que los hospitales o los centros cardíacos dedicados. La capacitación, los acuerdos de traslado y la selección de pacientes determinarán si su contribución se expande.
Análisis Geográfico
América del Norte
América del Norte representó el 42,80% de la participación del mercado de Bomba de Balón Intraaórtico en 2027. La región cuenta con una densa capacidad de laboratorio de cateterismo, una flota de consolas envejecida y redes establecidas de traslado cardíaco entre instalaciones. Más del 50% de los procedimientos de ICP en los Estados Unidos se realizan en pacientes mayores de 65 años, mientras que las personas de 75 años o más representan entre el 30% y el 40% de las hospitalizaciones por síndrome coronario agudo. Este perfil de pacientes sostiene la necesidad de soporte hemodinámico en procedimientos complejos. El cambio en las guías del ACC y la AHA puede reducir el uso rutinario en el shock relacionado con IAM. El papel conservado para las complicaciones mecánicas y la atención perioperatoria seleccionada limita el efecto en toda la base regional. La autorización del AC3 Range de Teleflex aborda una necesidad de transporte en entornos de ambulancia, aeronaves de ala fija y ala rotatoria.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,70% hasta 2032, la tasa regional más alta en el mercado de Bomba de Balón Intraaórtico. El acceso limitado a las bombas de flujo microaxial en China y Corea mantiene la IABP relevante en la atención del shock cardiogénico. En India y el sur de Asia, el costo del dispositivo, los requisitos de capacitación y los patrones de derivación también determinan la elección del soporte mecánico. El registro JROAD-DPC de Japón captura más de 1,5 millones de hospitalizaciones cardiovasculares anuales, con ICP para IAM que supera los 46.000 casos y una edad media del paciente cardíaco de 75 años. Japón, Corea del Sur, Australia y Singapur pueden respaldar la adopción de catéteres de fibra óptica premium. China e India contribuyen al volumen de procedimientos mediante el uso más amplio de catéteres ordinarios. El patrón regional respalda diferentes estrategias de producto en lugar de una oferta uniforme. Los requisitos de aprobación de Clase III de la NMPA siguen siendo una influencia regulatoria para los fabricantes que ingresan a China. Estos requisitos refuerzan la importancia de la documentación de calidad, la capacidad de registro local y el soporte de distribuidor a largo plazo.
Europa, Oriente Medio y África, y América del Sur
Europa está marcada por la cautela clínica establecida con respecto al uso rutinario de IABP en el shock cardiogénico relacionado con IAM. La demanda está más concentrada en cirugía cardíaca, atención perioperatoria, terapia puente y aplicaciones de transporte. Getinge anunció el restablecimiento del marcado CE de Cardiosave en agosto de 2025 tras una suspensión de 18 meses relacionada con el cumplimiento del Reglamento de Dispositivos Médicos de la UE. El restablecimiento es relevante para la planificación de sustitución de equipos hospitalarios y las entregas europeas. Los países del Consejo de Cooperación del Golfo están expandiendo la capacidad de atención cardíaca terciaria, lo que puede crear nuevas colocaciones en hospitales públicos y especializados. Otros entornos de Oriente Medio y África enfrentan limitaciones de personal, soporte técnico y capacidad de cuidados intensivos. La adopción en América del Sur está concentrada en centros terciarios de Brasil, Chile y Colombia. Estas regiones mixtas requieren que los proveedores combinen las ventas de equipos con capacitación, mantenimiento y soporte de atención durante el traslado. El cumplimiento del Reglamento de Dispositivos Médicos de la UE sigue siendo un factor importante para los productos suministrados a los sistemas de salud europeos[2].
Panorama Competitivo
Concentración del Mercado
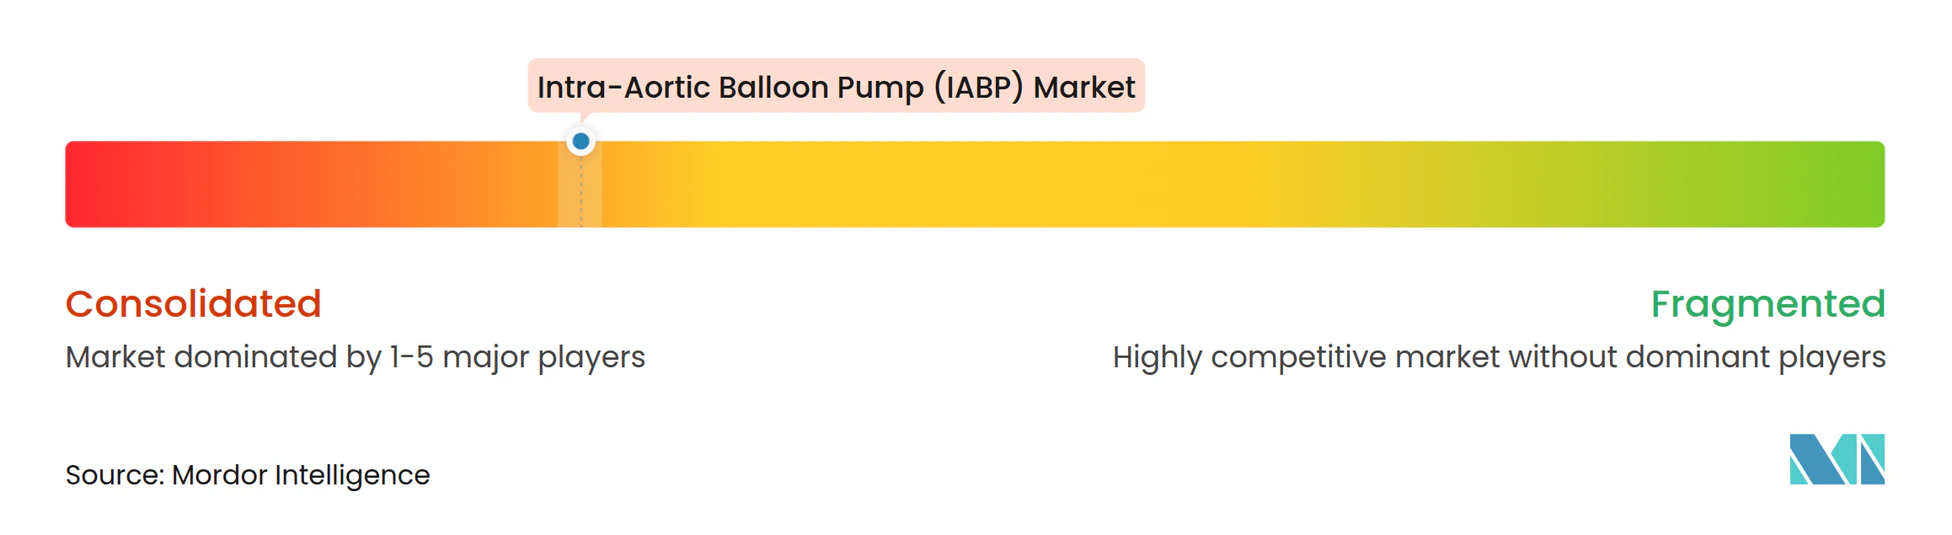
El mercado de Bomba de Balón Intraaórtico está concentrado en torno a Getinge, a través de Datascope, y Teleflex. La compatibilidad de catéteres específica de la plataforma fortalece los ingresos recurrentes y crea costos de cambio para los programas con equipos y procesos de capacitación establecidos. Ambas empresas cuentan con los recursos regulatorios y la infraestructura de servicio necesarios para dar soporte a las principales cuentas hospitalarias. Su posición es especialmente sólida donde las aprobaciones de dispositivos y los requisitos de calidad limitan la entrada de proveedores más pequeños. Insightra Medical, Senko Medical, Zeon Medical y Tokai Medical Products conservan posiciones más limitadas en segmentos clínicos y geográficos seleccionados. Estas empresas no tienen una densidad de base instalada comparable en los mercados premium.
Teleflex utilizó el desarrollo de productos para abordar una brecha identificada en el transporte entre instalaciones. Su AC3 Range, con autorización de la FDA en abril de 2025, está diseñado para su uso durante el traslado en ambulancia, aeronaves de ala fija y ala rotatoria. El producto amplía el enfoque de la empresa desde el laboratorio de cateterismo y los entornos de cuidados intensivos hacia la atención móvil. Getinge obtuvo el restablecimiento del marcado CE de Cardiosave en agosto de 2025 tras su trabajo de cumplimiento del Reglamento de Dispositivos Médicos de la UE. Esa acción restauró una ruta importante para las entregas europeas y refuerza el papel de la ejecución regulatoria en la competitividad de los proveedores. El Hospital Fuwai de la Academia China de Ciencias Médicas recibió la Patente de los Estados Unidos 12.257.407 en marzo de 2025 para un concepto de catéter de doble balón con temporización diferencial. La presentación indica una actividad de investigación continua en el diseño de catéteres[3].
La gestión de la calidad sigue siendo central para la competencia de los proveedores en el mercado de Bomba de Balón Intraaórtico. El Reglamento de Dispositivos Médicos de la UE, los requisitos de dispositivos de la FDA, los sistemas de calidad ISO 13485 y las expectativas de biocompatibilidad ISO 10993 elevan la carga de evidencia para consolas y catéteres. La suspensión del certificado Cardiosave de Getinge mostró cómo los problemas de cumplimiento pueden interrumpir el acceso normal al mercado. El posterior restablecimiento del marcado CE mostró la importancia de resolver los problemas de diseño y documentación identificados. La clasificación de retiro de Clase 2 de la FDA en 2025 para las acciones correctivas seleccionadas de Cardiosave también hizo visibles el mantenimiento preventivo y la comunicación para los compradores hospitalarios. Los proveedores pueden diferenciarse a través de un servicio confiable, una gestión transparente de acciones correctivas y el rendimiento de detección del catéter. Las empresas más pequeñas deben demostrar una calidad y un soporte comparables antes de poder desafiar las relaciones de adquisición establecidas.
Líderes de la Industria de Bomba de Balón Intraaórtico (IABP)
-
Getinge AB
-
Teleflex Incorporated
-
Osypka Medical GmbH
-
Tokai Medical Products Inc.
-
Zeon Medical Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bomba de Balón Intraaórtico (IABP) Empresas cubiertas en este informe
- Abbott Laboratories
- Abiomed
- BIOTRONIK SE and Co. KG
- Boston Scientific
- Cook Group
- Fukuda Denshi Co., Ltd.
- Getinge
- Insightra Medical, Inc.
- InterValve, Inc.
- Lepu Medical Technology (Beijing) Co., Ltd.
- Medtronic
- Meril Life Science
- MicroPort
- Osypka Medical
- Senko Medical Instrument Mfg. Co., Ltd.
- Teleflex
- Terumo
- Tokai Medical Products, Inc.
- Zeon Medical Inc.
- Zoll Medical
Desarrollos recientes de la industria en Mercado de Bomba de Balón Intraaórtico (IABP)
- Febrero de 2026: El ensayo SAVE-PCI es un estudio prospectivo y aleatorizado realizado en China que evalúa NyokAssist frente al soporte de bomba de balón intraaórtico (IABP) en 236 pacientes hemodinámicamente estables con intervención coronaria percutánea de alto riesgo (HRPCI) con disfunción ventricular izquierda (VI) o aterectomía rotacional planificada y anatomía de alto riesgo, incluida enfermedad del tronco coronario izquierdo no protegido, último vaso restante o enfermedad de tres vasos. A los 30 días, las tasas de eventos cardiovasculares y cerebrovasculares adversos mayores (MACCE) se mantuvieron bajas y fueron comparables entre los dos grupos, con un 4,4% para NyokAssist y un 2,6% para IABP, sin complicaciones vasculares mayores reportadas.
- Abril de 2025: Teleflex Incorporated recibió la autorización FDA 510(k) para la Bomba de Balón Intraaórtico AC3 Range, diseñada para el soporte continuo del paciente en modos de transporte en ambulancia, aeronaves de ala fija y ala rotatoria. El dispositivo aprovecha los algoritmos patentados del AC3 Optimus, añadiendo características específicas de transporte que incluyen un tanque de helio de tamaño completo, entradas de alimentación duales, un mango extensible reforzado con metal y ruedas giratorias de 360 grados. El lanzamiento completo al mercado de los Estados Unidos comenzó en el segundo trimestre de 2025, dirigido directamente a la brecha insatisfecha de estabilización hemodinámica en los traslados cardíacos entre instalaciones.
Alcance del Informe Global del Mercado de Bomba de Balón Intraaórtico (IABP)
Según el alcance del informe, el mercado de Bomba de Balón Intraaórtico (IABP) abarca el desarrollo, la fabricación, la distribución y la utilización de sistemas de bomba de balón intraaórtico y accesorios relacionados que proporcionan soporte circulatorio mecánico temporal a pacientes con función cardíaca comprometida. La terapia IABP funciona mediante tecnología de contrapulsación, que infla y desinfla un catéter de balón dentro de la aorta torácica descendente para mejorar el flujo sanguíneo coronario, reducir la carga de trabajo cardíaco y mejorar la estabilidad hemodinámica. Estos sistemas se utilizan ampliamente en el manejo del shock cardiogénico, el infarto agudo de miocardio, las intervenciones coronarias percutáneas de alto riesgo (ICP), la insuficiencia cardíaca y los procedimientos de cirugía cardíaca.
El mercado de Bomba de Balón Intraaórtico (IABP) está segmentado por componente de producto en consolas de bomba de balón intraaórtico, catéteres de balón intraaórtico y bandejas introductoras y kits de accesorios; por tipo de catéter en catéteres de balón intraaórtico de fibra óptica y catéteres de balón intraaórtico ordinarios; por indicación en infarto agudo de miocardio con shock cardiogénico, shock cardiogénico relacionado con insuficiencia cardíaca aguda, complicaciones mecánicas del infarto agudo de miocardio, intervención coronaria percutánea de alto riesgo, cirugía cardíaca y soporte hemodinámico perioperatorio, puente a dispositivo de asistencia ventricular o trasplante cardíaco, y otras indicaciones clínicamente definidas; por usuario final en hospitales, centros de atención cardíaca, laboratorios de cateterismo independientes, centros de cirugía ambulatoria y otros usuarios finales; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Consolas de Bomba de Balón Intraaórtico |
| Catéteres de Balón Intraaórtico |
| Bandejas Introductoras y Kits de Accesorios |
| Catéteres de Balón Intraaórtico de Fibra Óptica |
| Catéteres de Balón Intraaórtico Ordinarios |
| Infarto Agudo de Miocardio con Shock Cardiogénico |
| Shock Cardiogénico Relacionado con Insuficiencia Cardíaca Aguda |
| Complicaciones Mecánicas del Infarto Agudo de Miocardio |
| Intervención Coronaria Percutánea de Alto Riesgo |
| Cirugía Cardíaca y Soporte Hemodinámico Perioperatorio |
| Puente a Dispositivo de Asistencia Ventricular o Trasplante Cardíaco |
| Otras Indicaciones Clínicamente Definidas (Angina Inestable Refractaria, Síndrome de Bajo Gasto Cardíaco Postcardiotomía, entre otras) |
| Hospitales |
| Centros de Atención Cardíaca |
| Laboratorios de Cateterismo Independientes |
| Centros de Cirugía Ambulatoria |
| Otros Usuarios Finales (Servicios de Transporte de Emergencia e Interinstalaciones, Centros Médicos Académicos y Universitarios, entre otros) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Componente de Producto | Consolas de Bomba de Balón Intraaórtico | |
| Catéteres de Balón Intraaórtico | ||
| Bandejas Introductoras y Kits de Accesorios | ||
| Por Tipo de Catéter | Catéteres de Balón Intraaórtico de Fibra Óptica | |
| Catéteres de Balón Intraaórtico Ordinarios | ||
| Por Indicación | Infarto Agudo de Miocardio con Shock Cardiogénico | |
| Shock Cardiogénico Relacionado con Insuficiencia Cardíaca Aguda | ||
| Complicaciones Mecánicas del Infarto Agudo de Miocardio | ||
| Intervención Coronaria Percutánea de Alto Riesgo | ||
| Cirugía Cardíaca y Soporte Hemodinámico Perioperatorio | ||
| Puente a Dispositivo de Asistencia Ventricular o Trasplante Cardíaco | ||
| Otras Indicaciones Clínicamente Definidas (Angina Inestable Refractaria, Síndrome de Bajo Gasto Cardíaco Postcardiotomía, entre otras) | ||
| Por Usuario Final | Hospitales | |
| Centros de Atención Cardíaca | ||
| Laboratorios de Cateterismo Independientes | ||
| Centros de Cirugía Ambulatoria | ||
| Otros Usuarios Finales (Servicios de Transporte de Emergencia e Interinstalaciones, Centros Médicos Académicos y Universitarios, entre otros) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de bombas de balón intraaórtico?
En el mercado de Bomba de Balón Intraaórtico, la demanda está respaldada por la ICP compleja, el envejecimiento de los pacientes cardíacos, la sustitución de consolas, los requisitos de transporte y el acceso más amplio a la atención cardíaca en entornos emergentes.
¿Qué tamaño tiene el mercado de Bomba de Balón Intraaórtico?
El tamaño del mercado de Bomba de Balón Intraaórtico es de 341,60 millones de USD en 2027 y se proyecta que alcance los 451,00 millones de USD para 2032 a una CAGR del 5,70%.
¿Qué componente de producto de IABP tiene la mayor participación?
En el mercado de Bomba de Balón Intraaórtico, los catéteres de balón intraaórtico lideran con el 58,40% de los ingresos en 2027 porque cada procedimiento de tratamiento requiere un nuevo catéter.
¿Qué indicación de IABP está creciendo más rápido?
Se espera que el mercado de Bomba de Balón Intraaórtico vea crecer el puente a dispositivo de asistencia ventricular o trasplante cardíaco a una CAGR del 8,50% hasta 2032.
¿Qué región crecerá más rápido para los sistemas IABP?
Dentro del mercado de Bomba de Balón Intraaórtico, se prevé que Asia-Pacífico crezca a una CAGR del 6,70% hasta 2032 porque las alternativas de mayor costo son menos accesibles en los principales mercados.
¿Quiénes son los principales proveedores de IABP?
La competencia de proveedores en el mercado de Bomba de Balón Intraaórtico está liderada por Getinge y Teleflex, respaldada por la compatibilidad de la base instalada, la infraestructura de servicio y las capacidades regulatorias.