
Taille et Part du Marché des Pompes à Ballon Intra-Aortique (IABP)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 341.62 Millions de dollars américains |
| Taille du Marché (2032) | 450.95 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Pompes à Ballon Intra-Aortique (IABP) par Mordor Intelligence
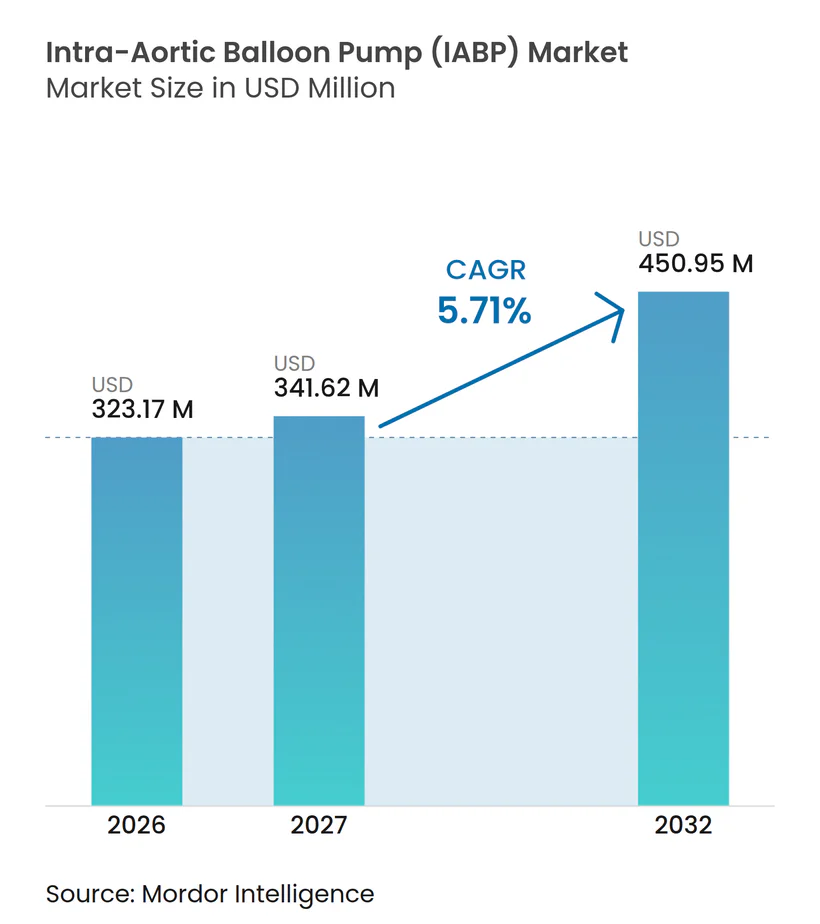
La taille du Marché des Pompes à Ballon Intra-Aortique a été évaluée à 323,17 millions USD en 2026 et devrait croître de 341,62 millions USD en 2027 pour atteindre 450,95 millions USD d'ici 2032, à un CAGR de 5,71 % durant la période de prévision (2027-2032).
Le marché des Pompes à Ballon Intra-Aortique reste important dans le soutien cardiaque malgré une utilisation plus sélective dans le choc cardiogénique de routine lié à l'infarctus aigu du myocarde. La demande se déplace vers le transport, les soins de pont vers la transplantation, la chirurgie cardiaque et les procédures coronariennes complexes. Le remplacement des parcs de consoles installés au début des années 2010 soutient également l'activité d'approvisionnement dans les programmes cardiaques établis. Dans les environnements à ressources limitées, le coût plus faible et les exigences d'exploitation plus simples des systèmes IABP continuent de soutenir leur utilisation là où les pompes microaxiales ne sont pas largement disponibles. Les recommandations 2025 de l'ACC et de l'AHA limitent l'utilisation de routine dans le choc cardiogénique lié à l'AMI, mais elles maintiennent un champ clinique pour les complications mécaniques et certains contextes périopératoires[1].
Principaux Points à Retenir du Rapport
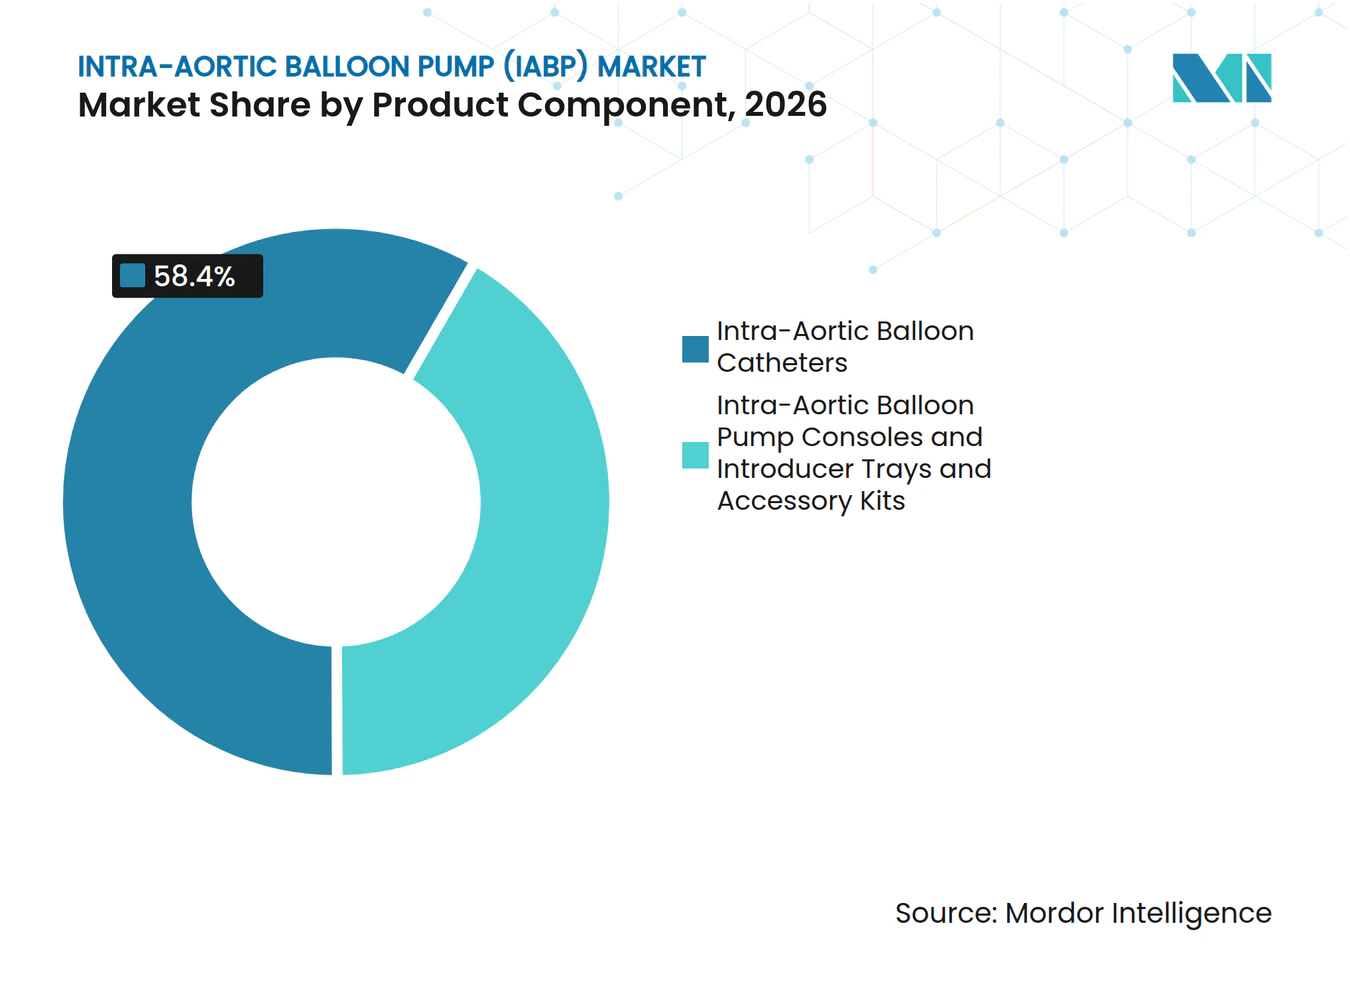
- Par composant de produit, les cathéters à ballon intra-aortique ont représenté 58,4 % du chiffre d'affaires en 2027, tandis que les consoles IABP devraient croître à un CAGR de 6,3 % jusqu'en 2032.
- Par type de cathéter, les cathéters à ballon intra-aortique ordinaires ont représenté 71,8 % du chiffre d'affaires en 2027, tandis que les cathéters à ballon intra-aortique à fibre optique devraient croître à un CAGR de 7,8 % jusqu'en 2032.
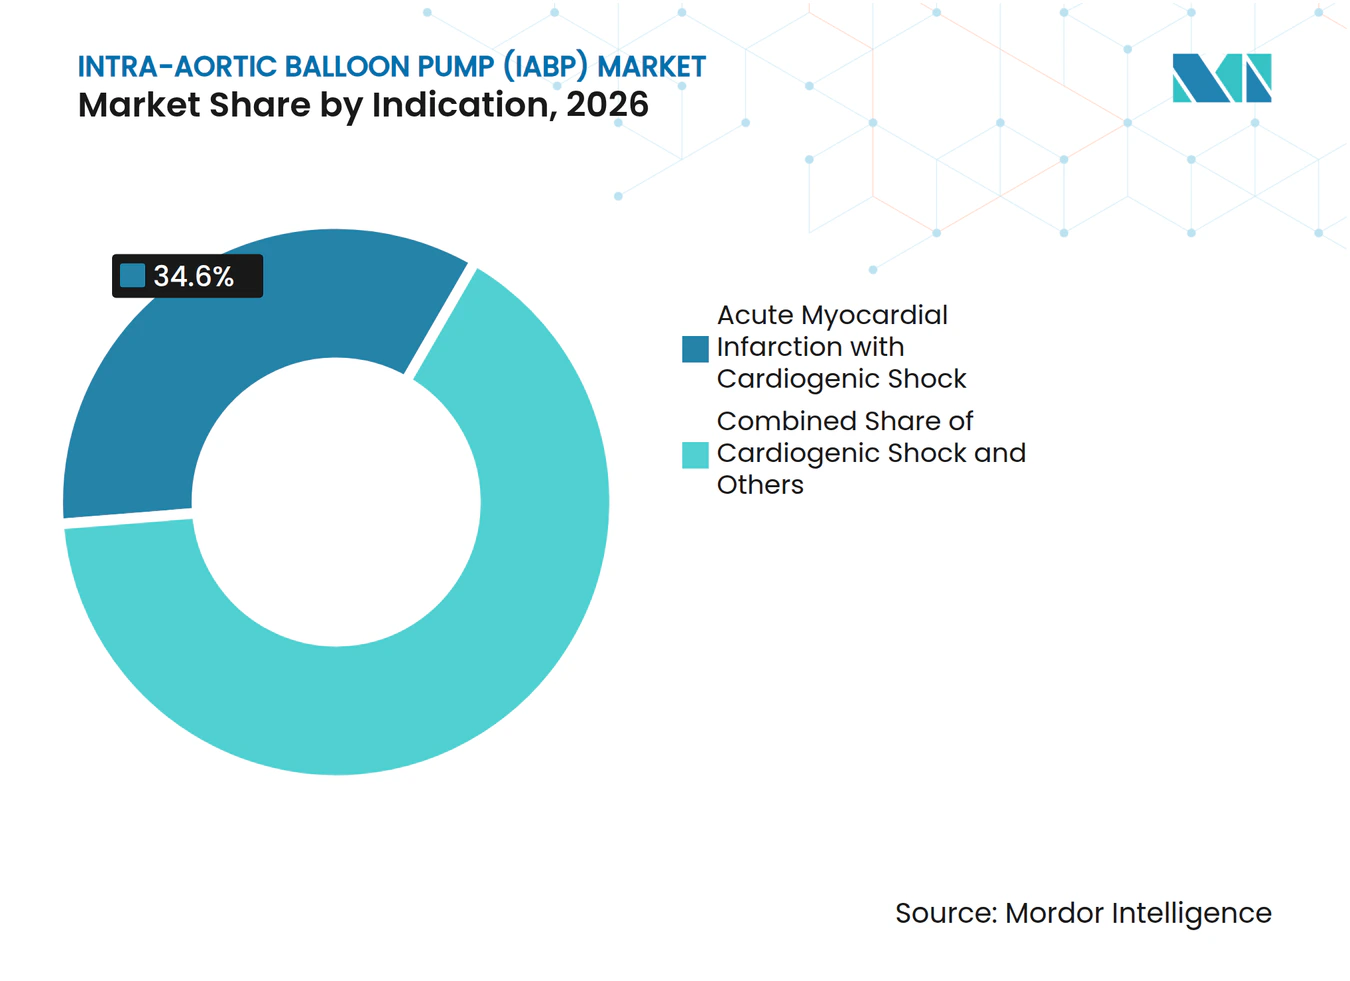
- Par indication, l'infarctus aigu du myocarde avec choc cardiogénique a représenté 34,6 % du chiffre d'affaires en 2027, tandis que le pont vers le dispositif d'assistance ventriculaire ou la transplantation cardiaque devrait croître à un CAGR de 8,5 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux ont représenté 74,2 % du chiffre d'affaires en 2027, tandis que les centres de soins cardiaques devraient croître à un CAGR de 6,9 % jusqu'en 2032.
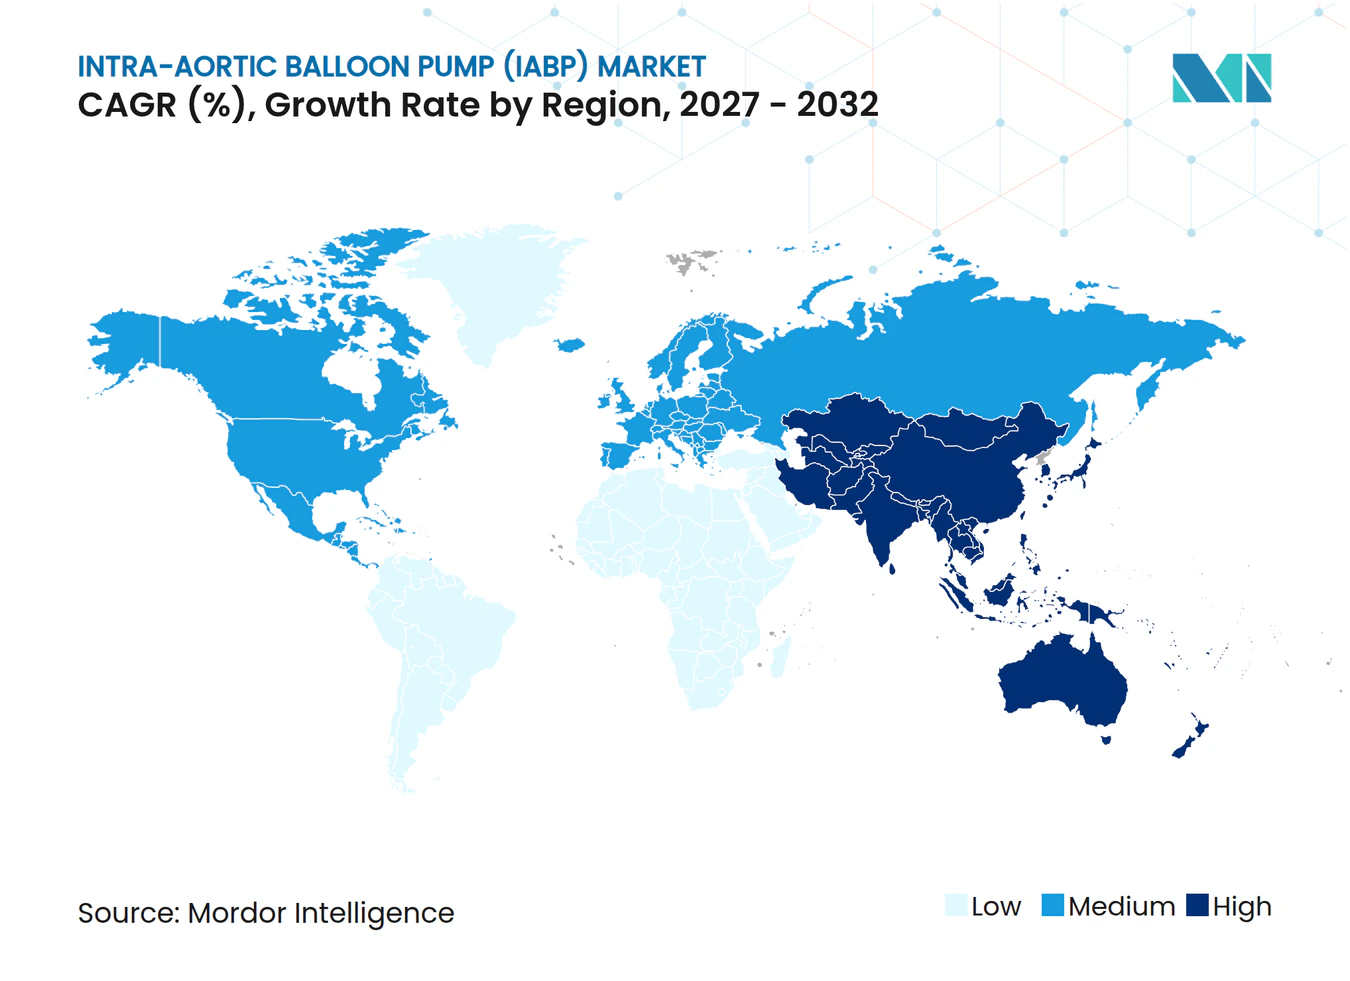
- Par géographie, l'Amérique du Nord a représenté 42,8 % du chiffre d'affaires en 2027, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante en ICP à Haut Risque et en Procédures Cardiaques Complexes | +1.0% | Mondial, avec une forte pertinence en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Cycles de Remplacement des Consoles et de Service du Parc Installé | +0.8% | Amérique du Nord, Europe occidentale et Japon | Moyen terme (2-4 ans) |
| Maladies Cardiovasculaires, Vieillissement et Accès Émergent aux Soins Cardiaques | +1.1% | Mondial, avec la plus haute pertinence en Asie-Pacifique et dans les environnements à IDH moyen | Long terme (≥ 4 ans) |
| Mises à Niveau des Capteurs à Fibre Optique et Numérisation des Flux de Travail | +0.4% | Marchés à revenus élevés à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante en ICP à Haut Risque et en Procédures Cardiaques Complexes
L'intervention coronarienne percutanée à haut risque reste un cas d'usage central pour le marché des Pompes à Ballon Intra-Aortique, même si les hôpitaux évaluent des dispositifs à soutien plus élevé pour certains patients. Une étude française a rapporté que la maladie coronarienne plurivasculaire est passée de 16,4 % à 18,4 % des cas de 2014 à 2025. Les systèmes IABP peuvent être insérés rapidement en salle de cathétérisme et ne nécessitent pas de perfusionniste. Ces caractéristiques pratiques conservent leur valeur pour les hôpitaux sans équipes dédiées au soutien circulatoire mécanique. Aux États-Unis, l'utilisation de l'IABP lors de l'ICP est restée entre 328 et 356 procédures pour 10 000 procédures de 2012 à 2025, ce qui contraste avec les baisses observées au Royaume-Uni et au Canada.
Cycles de Remplacement des Consoles et de Service du Parc Installé
Le marché des Pompes à Ballon Intra-Aortique bénéficie lorsque les consoles plus anciennes atteignent la fin de leur durée de vie supportée et que les hôpitaux doivent évaluer les options de remplacement. De nombreux systèmes installés ont été mis en service au début et au milieu des années 2010, ce qui rend la maintenabilité, les avis de sécurité et la disponibilité des composants des considérations d'approvisionnement importantes. Les équipes de génie biomédical comparent de plus en plus la gestion de l'hélium, la capacité de transport, la compatibilité des cathéters et l'historique de service avant un achat en capital. Teleflex a reçu l'autorisation FDA 510(k) en avril 2025 pour l'IABP AC3 Range, conçue pour le soutien des patients lors du transport en ambulance et en aéronef. Le système comprend un réservoir d'hélium pleine taille, deux entrées d'alimentation, une poignée extensible renforcée et des roues pivotantes. Ces caractéristiques permettent aux équipes d'approvisionnement d'évaluer une seule console pour les soins intensifs, les procédures et les transferts, plutôt que de traiter le transport comme un besoin distinct.
Maladies Cardiovasculaires, Vieillissement et Accès Émergent aux Soins Cardiaques
La charge sous-jacente de la cardiopathie ischémique soutient la demande de soutien hémodynamique sur l'ensemble du marché des Pompes à Ballon Intra-Aortique. La prévalence mondiale de la cardiopathie ischémique est passée de 112 millions de cas en 1990 à 254 millions de cas en 2024, le vieillissement de la population et la croissance démographique contribuant à cette augmentation. Les personnes âgées présentent souvent une anatomie coronarienne plus complexe, une fragilité et une vulnérabilité hémodynamique lors des soins coronariens. Les patients âgés de 75 ans et plus représentent 30 % à 40 % des hospitalisations pour syndrome coronarien aigu aux États-Unis. En Chine, en Corée, en Inde et en Asie du Sud, la disponibilité limitée des pompes microaxiales avancées préserve l'IABP comme option de soutien pratique dans les soins cardiaques tertiaires. Les nouveaux centres cardiaques en Asie du Sud-Est créent également des opportunités pour le placement de consoles et la demande de cathéters de suivi là où les systèmes d'orientation se développent.
Mises à Niveau des Capteurs à Fibre Optique et Numérisation des Flux de Travail
La surveillance par fibre optique crée une voie à plus haute valeur ajoutée au sein du marché des Pompes à Ballon Intra-Aortique. Les capteurs intégrés à l'extrémité mesurent directement la pression intra-aortique et peuvent réduire l'amortissement du signal associé aux systèmes de transducteurs externes remplis de liquide. La technologie aide les cliniciens à identifier l'encoche dicrote, qui guide le timing de la contrepulsation, lorsque les signaux de pression sont difficiles à interpréter. Cela est pertinent pour les patients présentant des arythmies ou des formes d'onde de pression à faible amplitude. Teleflex a mentionné ses performances de détection de l'encoche dicrote dans les signaux de pression arythmiques lors de la présentation de sa capacité de cathéter à fibre optique. L'intégration des données de forme d'onde dans les systèmes d'information des unités de soins intensifs devient un facteur de différenciation pratique à mesure que les hôpitaux standardisent leurs flux de travail cliniques.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déclassement des Recommandations de Routine pour l'AMI-CS et Dispositifs de Soutien Concurrents | -0.7% | Amérique du Nord, Europe et autres marchés respectant les recommandations | Court terme (≤ 2 ans) |
| Contraintes liées aux Actions de Sécurité, au Personnel, au Transport et à la Logistique de l'Hélium | -0.3% | Mondial, avec une pertinence accrue au MEA et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déclassement des Recommandations de Routine pour l'AMI-CS et Dispositifs de Soutien Concurrents
Les recommandations 2025 de l'ACC et de l'AHA sur le syndrome coronarien aigu attribuent à l'utilisation de routine de l'IABP dans le choc cardiogénique lié à l'AMI une recommandation de Classe 3 sans bénéfice. Cette position reflète les résultats de l'étude IABP-SHOCK II et diffère de l'utilisation dans les complications mécaniques de l'AMI, où l'IABP conserve sa pertinence clinique. Les recommandations affectent également les décisions d'achat dans les centres qui alignent les politiques d'équipement en capital sur les recommandations cliniques. Les données comparant les pompes microaxiales à l'IABP pourraient encore limiter l'utilisation de l'IABP dans certaines populations en choc cardiogénique. Une méta-analyse portant sur 18 études et 4 500 patients a associé Impella à une mortalité à 30 jours plus faible que l'IABP, tout en signalant davantage de complications liées au dispositif. Le marché des Pompes à Ballon Intra-Aortique conserve un soutien en chirurgie cardiaque, en thérapie de pont et dans les contextes de soutien modéré où des alternatives plus coûteuses peuvent ne pas être appropriées.
Contraintes liées aux Actions de Sécurité, au Personnel, au Transport et à la Logistique de l'Hélium
Les actions de sécurité sur le terrain peuvent retarder les décisions d'achat et ajouter des exigences administratives pour les équipes hospitalières. La FDA a classé les actions correctives volontaires pour les systèmes IABP Getinge Cardiosave Hybrid et Rescue comme des rappels de Classe 2 en novembre 2025, couvrant 11 470 unités distribuées dans le monde. Les actions portaient sur la maintenance des batteries, les vibrations et les instructions de la table de choc, les intervalles de remplacement des joints toriques d'hélium et les informations sur l'autonomie des batteries. Les programmes IABP dépendent également d'un personnel spécialisé, de procédures de transfert fiables et de la gestion de l'approvisionnement en hélium. Ces besoins sont plus difficiles à satisfaire dans les environnements à capacité de soins intensifs limitée ou à soutien technique limit. De telles exigences opérationnelles peuvent ralentir l'adoption dans certaines parties du Moyen-Orient, de l'Afrique et de l'Amérique du Sud malgré une demande de soins cardiaques non satisfaite.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant de Produit :
Les Consommables de Cathéters Ancrent la Stabilité des RevenusLes cathéters à ballon intra-aortique ont représenté 58,40 % de la part du marché des Pompes à Ballon Intra-Aortique en 2027. La catégorie bénéficie d'un schéma d'achat récurrent car un nouveau cathéter est nécessaire pour chaque procédure. Ce modèle offre une base de revenus plus stable que les achats de consoles, qui sont liés aux budgets d'investissement et au calendrier de remplacement. Un large parc de consoles installées soutient la demande continue de consommables même lorsque les hôpitaux reportent les mises à niveau d'équipement. Les plateaux d'introduction et les kits d'accessoires représentent le plus petit composant de produit car ils sont généralement achetés avec les systèmes de cathéters. Leur demande suit le volume de procédures et offre une influence d'achat autonome limitée. Les hôpitaux évaluent la compatibilité entre les cathéters et les consoles existantes avant de changer de fournisseur. Cela crée une barrière pratique au changement dans les programmes établis. Cela soutient également les activités récurrentes pour les fournisseurs disposant d'un large parc de consoles installées.
Les consoles IABP devraient croître à un CAGR de 6,30 % jusqu'en 2032 au sein de la taille du marché des Pompes à Ballon Intra-Aortique. L'activité de remplacement est soutenue par les systèmes installés au début des années 2010 qui font maintenant face à des composants vieillissants et à des exigences de service en évolution. Les hôpitaux ne comparent pas uniquement le prix d'achat lors du remplacement d'une console. Ils évaluent également la portabilité, l'autonomie de la batterie, la gestion de l'hélium, la capacité des cathéters à fibre optique, les pratiques de cybersécurité, les besoins en formation et la couverture de service. La demande de transport rend la mobilité une partie plus visible de la décision produit. Teleflex a reçu l'autorisation FDA pour son système AC3 Range en avril 2025, qui prend en charge l'utilisation dans les environnements de transport terrestre et aérien. Les deux entrées d'alimentation du dispositif et le réservoir d'hélium pleine taille assurent la continuité du soutien pendant le transfert. Les fabricants qui associent ces capacités à un modèle de service clair peuvent attirer l'attention lors des cycles de remplacement.


Par Type de Cathéter :
Le Segment à Fibre Optique Commande un Pouvoir de Tarification PremiumLes cathéters à ballon intra-aortique ordinaires ont détenu une part de 71,80 % du marché des Pompes à Ballon Intra-Aortique en 2027. Leur position reflète une large compatibilité avec les consoles existantes et un coût unitaire plus faible pour les hôpitaux gérant des budgets contraints. Ces cathéters restent importants dans les environnements de soins émergents où le coût et l'accès fiable sont des préoccupations majeures en matière d'approvisionnement. Le segment bénéficie également de la familiarité établie des cliniciens et des réseaux de distributeurs. Les cathéters standard répondent aux besoins de nombreuses procédures où la détection avancée de la pression n'est pas requise. Leur base de volume est donc susceptible de rester significative sur les grands marchés sensibles aux prix. La conformité aux exigences de biocompatibilité ISO 10993 s'applique aux matériaux des cathéters et s'ajoute aux exigences d'entrée. Les approbations de produits et les systèmes de qualité restent également importants pour les fournisseurs cherchant un accès géographique plus large. Ces conditions favorisent les entreprises disposant de capacités réglementaires établies et de processus de production validés.
Les cathéters à ballon intra-aortique à fibre optique devraient croître à un CAGR de 7,80 % jusqu'en 2032. La mesure directe de la pression à l'extrémité du cathéter peut améliorer la qualité du signal et la précision du timing lorsque les formes d'onde sont compliquées. Les profils de capteurs entre 260 et 550 μm permettent une mesure proche du point d'utilisation clinique. Cette caractéristique est particulièrement pertinente chez les patients présentant des arythmies, où les signaux conventionnels peuvent être plus difficiles à interpréter. Une meilleure détection de l'encoche dicrote soutient un argument clinique premium lors des examens de formulaire. Elle peut également augmenter les revenus par console sans nécessiter une augmentation proportionnelle du volume de procédures. En Chine, les exigences techniques élevées pour les approbations de dispositifs de Classe III protègent la position des fournisseurs étrangers établis. Il en résulte un schéma divisé où les cathéters ordinaires soutiennent un large volume tandis que les produits à fibre optique contribuent davantage de valeur dans les contextes de soins plus aigus. Les deux catégories restent nécessaires dans l'ensemble du secteur des Pompes à Ballon Intra-Aortique car la capacité de soins et les priorités d'achat diffèrent selon les hôpitaux.
Par Indication :
La Croissance du Pont vers la Destination Remodèle la Priorisation CliniqueL'infarctus aigu du myocarde avec choc cardiogénique a détenu une part de 34,6 % du marché des Pompes à Ballon Intra-Aortique en 2027. L'indication reste importante car les STEMI et les NSTEMI continuent de créer un besoin de base substantiel pour le soutien cardiaque aigu. Cependant, les changements de recommandations rendent l'utilisation de routine dans ce groupe plus sélective. Les recommandations 2025 de l'ACC et de l'AHA ne recommandent pas l'utilisation de routine de l'IABP pour le choc cardiogénique lié à l'AMI. L'utilisation clinique reste plus défendable lorsque les patients présentent des complications mécaniques, notamment une rupture du septum ventriculaire ou une rupture du muscle papillaire. Le choc cardiogénique lié à l'insuffisance cardiaque aiguë et l'ICP à haut risque contribuent également à la demande sur une gamme de niveaux de gravité. La chirurgie cardiaque reste un autre contexte important car l'instabilité périopératoire peut nécessiter un soutien circulatoire temporaire. Ces indications différentes réduisent la dépendance à une seule voie clinique. Elles rendent également le positionnement des données probantes et des recommandations important pour les protocoles hospitaliers.
Le pont vers le dispositif d'assistance ventriculaire ou la transplantation cardiaque devrait croître à un CAGR de 8,50 % jusqu'en 2032. Le nombre de patients mis en pont vers une transplantation cardiaque à l'aide d'un soutien circulatoire mécanique temporaire a triplé depuis 2018. L'IABP peut soutenir la déambulation des patients dans une configuration d'accès axillaire lors d'une thérapie de pont prolongée. La déambulation peut aider à préserver l'état fonctionnel avant une thérapie avancée et un transfert. Cette voie favorise les centres spécialisés capables de coordonner les équipes chirurgicales, de soins intensifs et de transplantation. Elle élargit également le rôle de l'IABP au-delà d'une courte intervention d'urgence. Le syndrome de bas débit cardiaque post-cardiotomie et l'angor instable réfractaire restent dans d'autres indications cliniquement définies. Les recommandations européennes en chirurgie cardiaque continuent de reconnaître les choix de soutien temporaire pour les patients soigneusement sélectionnés. La taille du marché des Pompes à Ballon Intra-Aortique pour les soins de pont dépend donc des réseaux d'orientation et de l'accès aux programmes avancés d'insuffisance cardiaque.


Par Utilisateur Final :
Les Établissements Cardiaques Spécialisés Gagnent des Parts ProgressivesLes hôpitaux ont détenu une part de 74,20 % du marché des Pompes à Ballon Intra-Aortique en 2027. Ils gèrent les contextes principaux pour le traitement des STEMI, la chirurgie cardiaque complexe, les soins intensifs et le choc cardiogénique. Leur échelle et la complexité des cas créent une forte demande de cathéters et soutiennent l'expertise technique interne. Les grands hôpitaux peuvent également maintenir les équipes multidisciplinaires nécessaires pour placer, surveiller et transférer les patients bénéficiant d'un soutien IABP. L'approvisionnement hospitalier tend à favoriser les systèmes qui s'adaptent aux arrangements existants en matière de cathéters, de service et de formation. Cela peut augmenter la valeur des relations avec le parc installé pour les principaux fournisseurs. Les mises à jour des recommandations peuvent réduire l'utilisation dans certains cas de choc lié à l'AMI. Pourtant, les complications mécaniques, les soins périopératoires et la stabilisation lors du transfert préservent des cas d'usage pertinents. Ces conditions maintiennent les hôpitaux au centre des achats et de l'utilisation.
Les centres de soins cardiaques devraient croître à un CAGR de 6,90 % jusqu'en 2032. Les programmes cardiaques dédiés investissent dans la capacité locale pour gérer les transferts et les orientations complexes au sein de leurs unités de cathétérisme et de soins intensifs. Leur croissance est liée aux réseaux régionaux qui déplacent les patients des petits établissements vers des équipes cardiaques spécialisées. Les laboratoires de cathétérisme indépendants restent un segment d'utilisateurs finaux petit mais en développement. Les volumes de procédures cardiovasculaires aux États-Unis dans les centres de chirurgie ambulatoire devraient croître de 15 % de 2023 à 2030. Beaucoup de ces établissements ont une portée limitée pour l'IABP car les patients à haute acuité nécessitent toujours des services de niveau hospitalier. Certains peuvent assurer une stabilisation précoce avant le transfert selon des protocoles définis. Les centres de chirurgie ambulatoire ont donc un rôle plus étroit que les hôpitaux ou les centres cardiaques dédiés. La formation, les accords de transfert et la sélection des patients détermineront si leur contribution s'élargit.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord a détenu 42,80 % de la part du marché des Pompes à Ballon Intra-Aortique en 2027. La région dispose d'une dense capacité de laboratoires de cathétérisme, d'un parc de consoles vieillissant et de réseaux établis de transfert cardiaque inter-établissements. Plus de 50 % des procédures d'ICP aux États-Unis sont réalisées chez des patients de plus de 65 ans, tandis que les personnes âgées de 75 ans et plus représentent 30 % à 40 % des hospitalisations pour syndrome coronarien aigu. Ce profil de patients soutient un besoin de soutien hémodynamique dans les procédures complexes. Le changement de recommandations de l'ACC et de l'AHA peut réduire l'utilisation de routine dans le choc lié à l'AMI. Le rôle maintenu pour les complications mécaniques et certains soins périopératoires limite l'effet sur l'ensemble de la base régionale. L'autorisation de l'AC3 Range de Teleflex répond à un besoin de transport dans les environnements de soins en ambulance, en avion à voilure fixe et en hélicoptère.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,70 % jusqu'en 2032, le taux régional le plus élevé du marché des Pompes à Ballon Intra-Aortique. L'accès limité aux pompes à flux microaxial en Chine et en Corée maintient l'IABP pertinente dans les soins du choc cardiogénique. En Inde et en Asie du Sud, le coût des dispositifs, les exigences de formation et les schémas d'orientation influencent également le choix du soutien mécanique. Le registre JROAD-DPC du Japon recense plus de 1,5 million d'hospitalisations cardiovasculaires annuelles, avec plus de 46 000 cas d'ICP pour AMI et un âge médian des patients cardiaques de 75 ans. Le Japon, la Corée du Sud, l'Australie et Singapour peuvent soutenir l'adoption de cathéters à fibre optique premium. La Chine et l'Inde contribuent au volume de procédures grâce à une utilisation plus large des cathéters ordinaires. Le schéma régional soutient différentes stratégies de produits plutôt qu'une offre uniforme. Les exigences d'approbation de Classe III de la NMPA restent une influence réglementaire pour les fabricants entrant en Chine. Ces exigences renforcent l'importance de la documentation qualité, de la capacité d'enregistrement local et du soutien à long terme des distributeurs.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est façonnée par une prudence clinique établie concernant l'utilisation de routine de l'IABP dans le choc cardiogénique lié à l'AMI. La demande est plus concentrée dans la chirurgie cardiaque, les soins périopératoires, la thérapie de pont et les applications de transport. Getinge a annoncé le rétablissement du marquage CE Cardiosave en août 2025 après une suspension de 18 mois liée à la conformité au RDM UE. Le rétablissement est pertinent pour la planification du remplacement des équipements hospitaliers et les livraisons européennes. Les pays du Conseil de Coopération du Golfe développent leur capacité de soins cardiaques tertiaires, ce qui peut créer de nouveaux placements dans les hôpitaux publics et spécialisés. D'autres contextes du Moyen-Orient et d'Afrique font face à des limites liées au personnel, au soutien technique et à la capacité de soins intensifs. L'adoption en Amérique du Sud est concentrée dans les centres tertiaires au Brésil, au Chili et en Colombie. Ces régions mixtes exigent que les fournisseurs associent les ventes d'équipements à la formation, à la maintenance et au soutien aux soins de transfert. La conformité au RDM UE reste un facteur important pour les produits fournis aux systèmes de santé européens[2].
Paysage Concurrentiel
Concentration du Marché
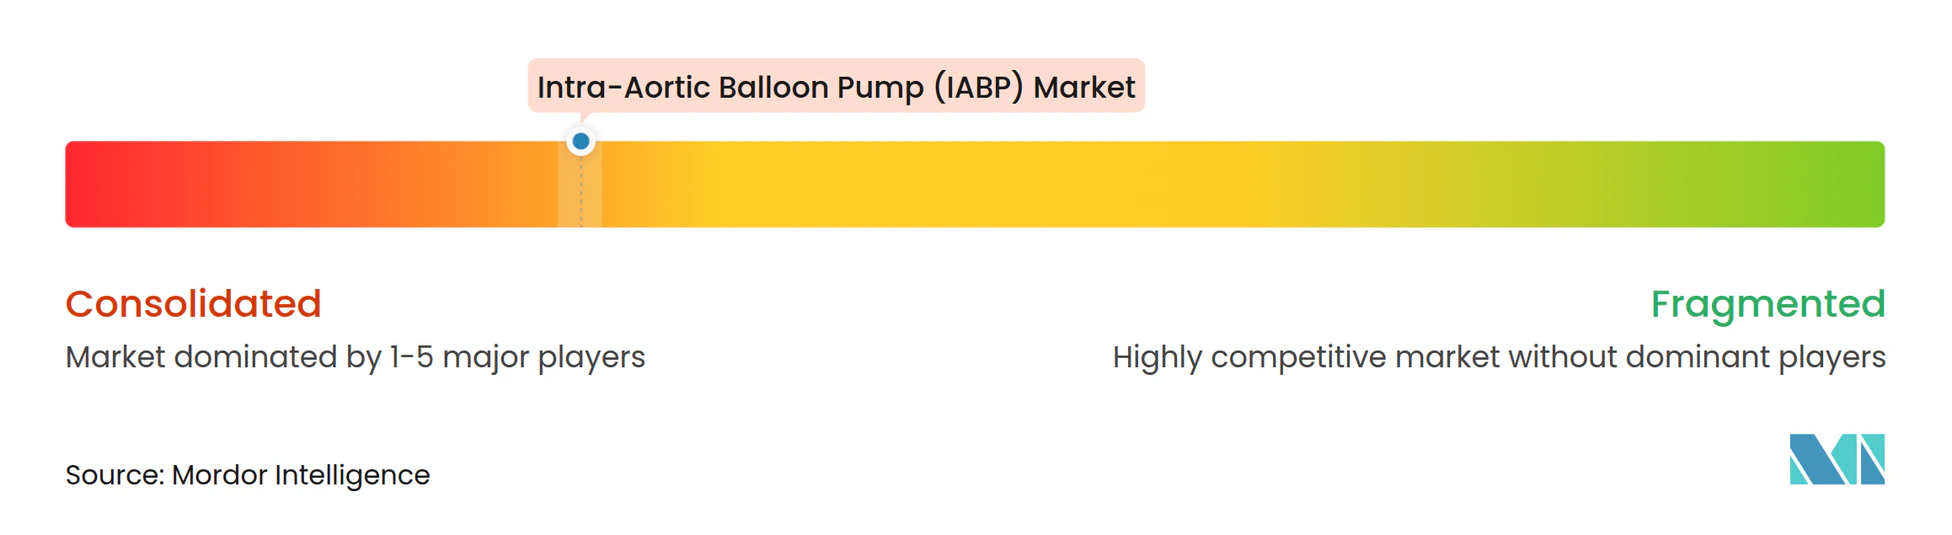
Le marché des Pompes à Ballon Intra-Aortique est concentré autour de Getinge, via Datascope, et de Teleflex. La compatibilité des cathéters spécifique à la plateforme renforce les revenus récurrents et crée des coûts de changement pour les programmes disposant d'équipements et de processus de formation établis. Les deux sociétés disposent des ressources réglementaires et de l'infrastructure de service nécessaires pour soutenir les grands comptes hospitaliers. Leur position est particulièrement forte là où les approbations de dispositifs et les exigences de qualité limitent l'entrée de fournisseurs plus petits. Insightra Medical, Senko Medical, Zeon Medical et Tokai Medical Products conservent des positions plus étroites dans des segments cliniques et géographiques sélectionnés. Ces sociétés ne disposent pas d'une densité de parc installé comparable dans les marchés premium.
Teleflex a utilisé le développement de produits pour combler un écart identifié dans le transport inter-établissements. Son AC3 Range autorisé par la FDA en avril 2025 est conçu pour une utilisation lors du transfert en ambulance, en avion à voilure fixe et en hélicoptère. Le produit étend l'orientation de la société des salles de cathétérisme et des unités de soins intensifs vers les soins mobiles. Getinge a obtenu le rétablissement du marquage CE Cardiosave en août 2025 après ses travaux de conformité au RDM UE. Cette action a rétabli une voie importante vers les livraisons européennes et renforce le rôle de l'exécution réglementaire dans la compétitivité des fournisseurs. L'Hôpital Fuwai de l'Académie Chinoise des Sciences Médicales a reçu le brevet américain 12 257 407 en mars 2025 pour un concept de cathéter à double ballon avec un timing différentiel. Le dépôt indique une activité de recherche continue dans la conception de cathéters[3].
La gestion de la qualité reste centrale à la concurrence entre fournisseurs sur le marché des Pompes à Ballon Intra-Aortique. Le RDM UE, les exigences FDA pour les dispositifs, les systèmes de qualité ISO 13485 et les exigences de biocompatibilité ISO 10993 augmentent la charge de preuve pour les consoles et les cathéters. La suspension du certificat Cardiosave de Getinge a montré comment les problèmes de conformité peuvent interrompre l'accès normal au marché. Le rétablissement ultérieur du marquage CE a montré l'importance de résoudre les problèmes de conception et de documentation identifiés. La classification de rappel de Classe 2 par la FDA en 2025 pour certaines actions correctives Cardiosave a également rendu la maintenance préventive et la communication visibles pour les acheteurs hospitaliers. Les fournisseurs peuvent se différencier par un service fiable, une gestion transparente des actions correctives et des performances de détection des cathéters. Les petites entreprises doivent prouver une qualité et un soutien comparables avant de pouvoir remettre en question les relations d'approvisionnement établies.
Leaders du Secteur des Pompes à Ballon Intra-Aortique (IABP)
-
Getinge AB
-
Teleflex Incorporated
-
Osypka Medical GmbH
-
Tokai Medical Products Inc.
-
Zeon Medical Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pompes à Ballon Intra-Aortique (IABP) Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Abiomed
- BIOTRONIK SE and Co. KG
- Boston Scientific
- Cook Group
- Fukuda Denshi Co., Ltd.
- Getinge
- Insightra Medical, Inc.
- InterValve, Inc.
- Lepu Medical Technology (Beijing) Co., Ltd.
- Medtronic
- Meril Life Science
- MicroPort
- Osypka Medical
- Senko Medical Instrument Mfg. Co., Ltd.
- Teleflex
- Terumo
- Tokai Medical Products, Inc.
- Zeon Medical Inc.
- Zoll Medical
Développements industriels récents dans Marché des Pompes à Ballon Intra-Aortique (IABP)
- Février 2026 : L'essai SAVE-PCI est une étude prospective randomisée menée en Chine qui évalue NyokAssist par rapport au soutien par pompe à ballon intra-aortique (IABP) chez 236 patients hémodynamiquement stables subissant une intervention coronarienne percutanée à haut risque (HRPCI) avec dysfonction ventriculaire gauche (VG) ou athérectomie rotationnelle planifiée et anatomie à haut risque, incluant une maladie du tronc commun gauche non protégé, un dernier vaisseau restant ou une maladie tritronculaire. À 30 jours, les taux d'événements cardiovasculaires et cérébrovasculaires indésirables majeurs (MACCE) sont restés faibles et comparables entre les deux groupes, à 4,4 % pour NyokAssist et 2,6 % pour l'IABP, sans complications vasculaires majeures signalées.
- Avril 2025 : Teleflex Incorporated a reçu l'autorisation FDA 510(k) pour la Pompe à Ballon Intra-Aortique AC3 Range, conçue pour le soutien continu des patients lors du transport en ambulance, en avion à voilure fixe et en hélicoptère. Le dispositif exploite les algorithmes brevetés de l'AC3 Optimus, ajoutant des fonctionnalités spécifiques au transport, notamment un réservoir d'hélium pleine taille, deux entrées d'alimentation, une poignée extensible renforcée en métal et des roues pivotantes à 360 degrés. La mise sur le marché américain complète a commencé au deuxième trimestre 2025, ciblant directement l'écart non satisfait de stabilisation hémodynamique lors des transferts cardiaques inter-établissements.
Portée du Rapport sur le Marché Mondial des Pompes à Ballon Intra-Aortique (IABP)
Selon la portée du rapport, le marché des Pompes à Ballon Intra-Aortique (IABP) englobe le développement, la fabrication, la distribution et l'utilisation des systèmes de pompes à ballon intra-aortique et des accessoires connexes qui fournissent un soutien circulatoire mécanique temporaire aux patients présentant une fonction cardiaque compromise. La thérapie IABP fonctionne grâce à la technologie de contrepulsation, qui gonfle et dégonfle un cathéter à ballon dans l'aorte thoracique descendante pour améliorer le flux sanguin coronarien, réduire la charge de travail cardiaque et améliorer la stabilité hémodynamique. Ces systèmes sont largement utilisés dans la prise en charge du choc cardiogénique, de l'infarctus aigu du myocarde, des interventions coronariennes percutanées à haut risque (ICP), de l'insuffisance cardiaque et des procédures de chirurgie cardiaque.
Le marché des Pompes à Ballon Intra-Aortique (IABP) est segmenté par composant de produit en consoles de pompes à ballon intra-aortique, cathéters à ballon intra-aortique et plateaux d'introduction et kits d'accessoires ; par type de cathéter en cathéters à ballon intra-aortique à fibre optique et cathéters à ballon intra-aortique ordinaires ; par indication en infarctus aigu du myocarde avec choc cardiogénique, choc cardiogénique lié à l'insuffisance cardiaque aiguë, complications mécaniques de l'infarctus aigu du myocarde, intervention coronarienne percutanée à haut risque, chirurgie cardiaque et soutien hémodynamique périopératoire, pont vers le dispositif d'assistance ventriculaire ou la transplantation cardiaque, et autres indications cliniquement définies ; par utilisateur final en hôpitaux, centres de soins cardiaques, laboratoires de cathétérisme indépendants, centres de chirurgie ambulatoire et autres utilisateurs finaux ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Consoles de Pompes à Ballon Intra-Aortique |
| Cathéters à Ballon Intra-Aortique |
| Plateaux d'Introduction et Kits d'Accessoires |
| Cathéters à Ballon Intra-Aortique à Fibre Optique |
| Cathéters à Ballon Intra-Aortique Ordinaires |
| Infarctus Aigu du Myocarde avec Choc Cardiogénique |
| Choc Cardiogénique Lié à l'Insuffisance Cardiaque Aiguë |
| Complications Mécaniques de l'Infarctus Aigu du Myocarde |
| Intervention Coronarienne Percutanée à Haut Risque |
| Chirurgie Cardiaque et Soutien Hémodynamique Périopératoire |
| Pont vers le Dispositif d'Assistance Ventriculaire ou la Transplantation Cardiaque |
| Autres Indications Cliniquement Définies (Angor Instable Réfractaire, Syndrome de Bas Débit Cardiaque Post-Cardiotomie, entre autres) |
| Hôpitaux |
| Centres de Soins Cardiaques |
| Laboratoires de Cathétérisme Indépendants |
| Centres de Chirurgie Ambulatoire |
| Autres Utilisateurs Finaux (Services de Transport d'Urgence et Inter-Établissements, Centres Médicaux Académiques et Universitaires, entre autres) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Composant de Produit | Consoles de Pompes à Ballon Intra-Aortique | |
| Cathéters à Ballon Intra-Aortique | ||
| Plateaux d'Introduction et Kits d'Accessoires | ||
| Par Type de Cathéter | Cathéters à Ballon Intra-Aortique à Fibre Optique | |
| Cathéters à Ballon Intra-Aortique Ordinaires | ||
| Par Indication | Infarctus Aigu du Myocarde avec Choc Cardiogénique | |
| Choc Cardiogénique Lié à l'Insuffisance Cardiaque Aiguë | ||
| Complications Mécaniques de l'Infarctus Aigu du Myocarde | ||
| Intervention Coronarienne Percutanée à Haut Risque | ||
| Chirurgie Cardiaque et Soutien Hémodynamique Périopératoire | ||
| Pont vers le Dispositif d'Assistance Ventriculaire ou la Transplantation Cardiaque | ||
| Autres Indications Cliniquement Définies (Angor Instable Réfractaire, Syndrome de Bas Débit Cardiaque Post-Cardiotomie, entre autres) | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Soins Cardiaques | ||
| Laboratoires de Cathétérisme Indépendants | ||
| Centres de Chirurgie Ambulatoire | ||
| Autres Utilisateurs Finaux (Services de Transport d'Urgence et Inter-Établissements, Centres Médicaux Académiques et Universitaires, entre autres) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de pompes à ballon intra-aortique ?
Sur le marché des Pompes à Ballon Intra-Aortique, la demande est soutenue par l'ICP complexe, le vieillissement des patients cardiaques, le remplacement des consoles, les exigences de transport et un accès plus large aux soins cardiaques dans les environnements émergents.
Quelle est la taille du marché des Pompes à Ballon Intra-Aortique ?
La taille du marché des Pompes à Ballon Intra-Aortique est de 341,60 millions USD en 2027 et devrait atteindre 451,00 millions USD d'ici 2032 à un CAGR de 5,70 %.
Quel composant de produit IABP détient la plus grande part ?
Sur le marché des Pompes à Ballon Intra-Aortique, les cathéters à ballon intra-aortique sont en tête avec 58,40 % du chiffre d'affaires en 2027 car chaque procédure de traitement nécessite un nouveau cathéter.
Quelle indication IABP connaît la croissance la plus rapide ?
Le marché des Pompes à Ballon Intra-Aortique devrait voir le pont vers le dispositif d'assistance ventriculaire ou la transplantation cardiaque croître à un CAGR de 8,50 % jusqu'en 2032.
Quelle région connaîtra la croissance la plus rapide pour les systèmes IABP ?
Au sein du marché des Pompes à Ballon Intra-Aortique, l'Asie-Pacifique devrait croître à un CAGR de 6,70 % jusqu'en 2032 car les alternatives plus coûteuses sont moins accessibles dans les principaux marchés.
Qui sont les principaux fournisseurs d'IABP ?
La concurrence entre fournisseurs sur le marché des Pompes à Ballon Intra-Aortique est menée par Getinge et Teleflex, soutenus par la compatibilité du parc installé, l'infrastructure de service et les capacités réglementaires.