
Tamanho e Participação do Mercado de Biossimilares Intercambiáveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
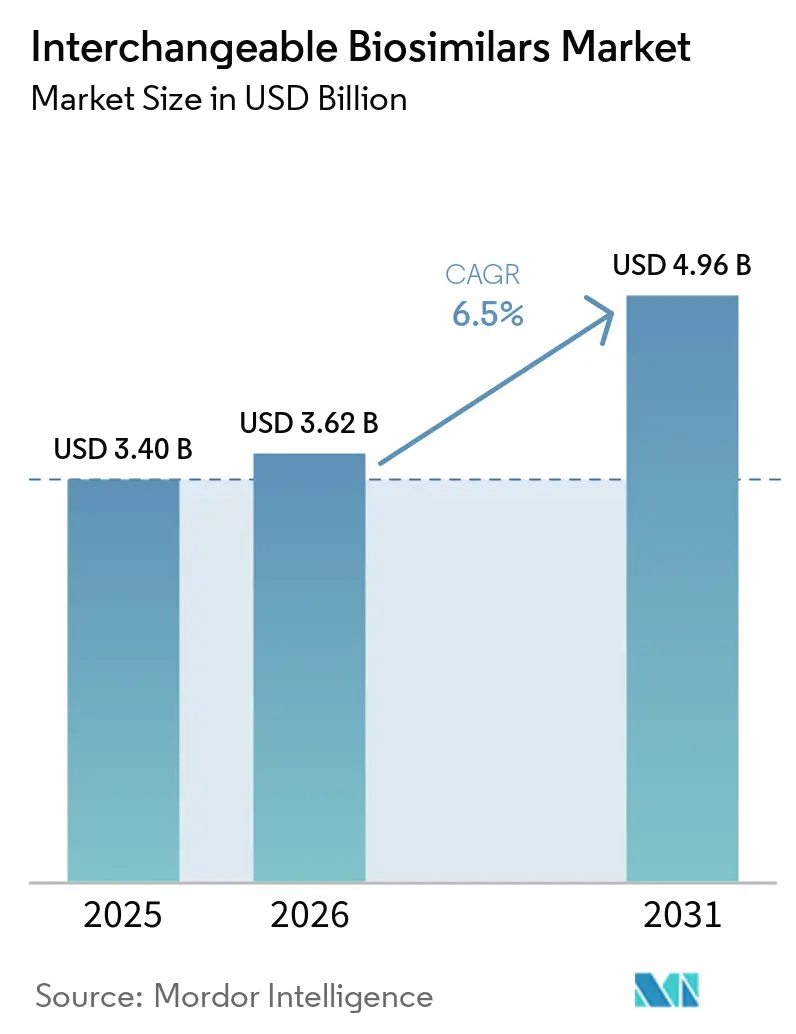
| Tamanho do Mercado (2026) | 3.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.96 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biossimilares Intercambiáveis pela Mordor Intelligence
O tamanho do Mercado de Biossimilares Intercambiáveis foi avaliado em 3,40 bilhões de USD em 2025 e estima-se que cresça de 3,62 bilhões de USD em 2026 para atingir 4,96 bilhões de USD até 2031, a um CAGR de 6,5% durante o período de previsão (2026-2031).
O mercado de biossimilares intercambiáveis nos Estados Unidos superou sua fase regulatória inicial. Uma via de intercambialidade distinta da FDA apoia a substituição em farmácias, enquanto os formulários dos pagadores e os gestores de benefícios farmacêuticos tornam a seleção de produtos mais sistemática para medicamentos com alternativas biossimilares estabelecidas. A abordagem simplificada da FDA permite que os fabricantes busquem biossimilaridade e intercambialidade dentro do mesmo plano de desenvolvimento, potencialmente acelerando a consideração nos formulários. No entanto, as negociações de preços do Medicare podem reduzir a diferença de economia entre os biológicos de referência e os biossimilares concorrentes, criando incentivos de mercado desiguais. Empresas com capacidades robustas em regulamentação, fabricação, contratação e distribuição estão mais bem posicionadas para converter aprovações em adoção sustentada no mercado.
Principais Conclusões do Relatório
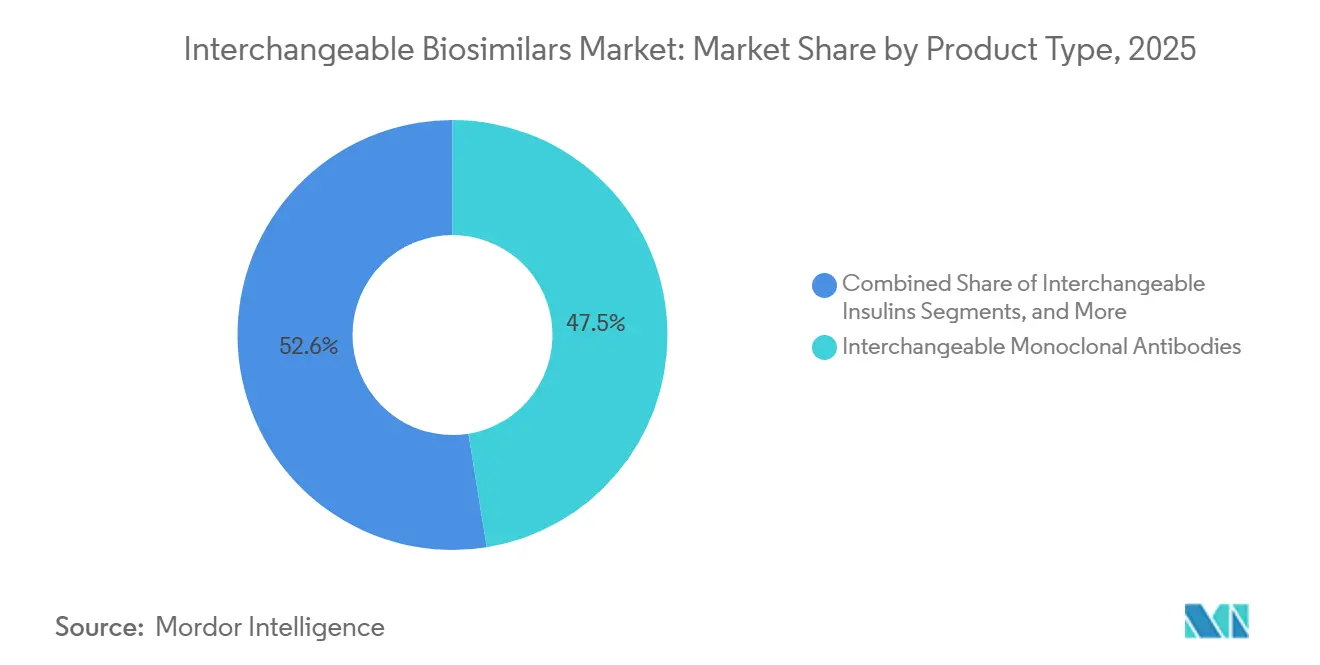
- Por tipo de produto, os anticorpos monoclonais intercambiáveis lideraram com 47,45% da receita em 2025, enquanto as insulinas intercambiáveis devem registrar o maior CAGR de 7,45% até 2031.
- Por área terapêutica, as doenças autoimunes e inflamatórias detiveram 39,76% da receita em 2025, enquanto oncologia e hematologia devem crescer a um CAGR de 7,98% até 2031.
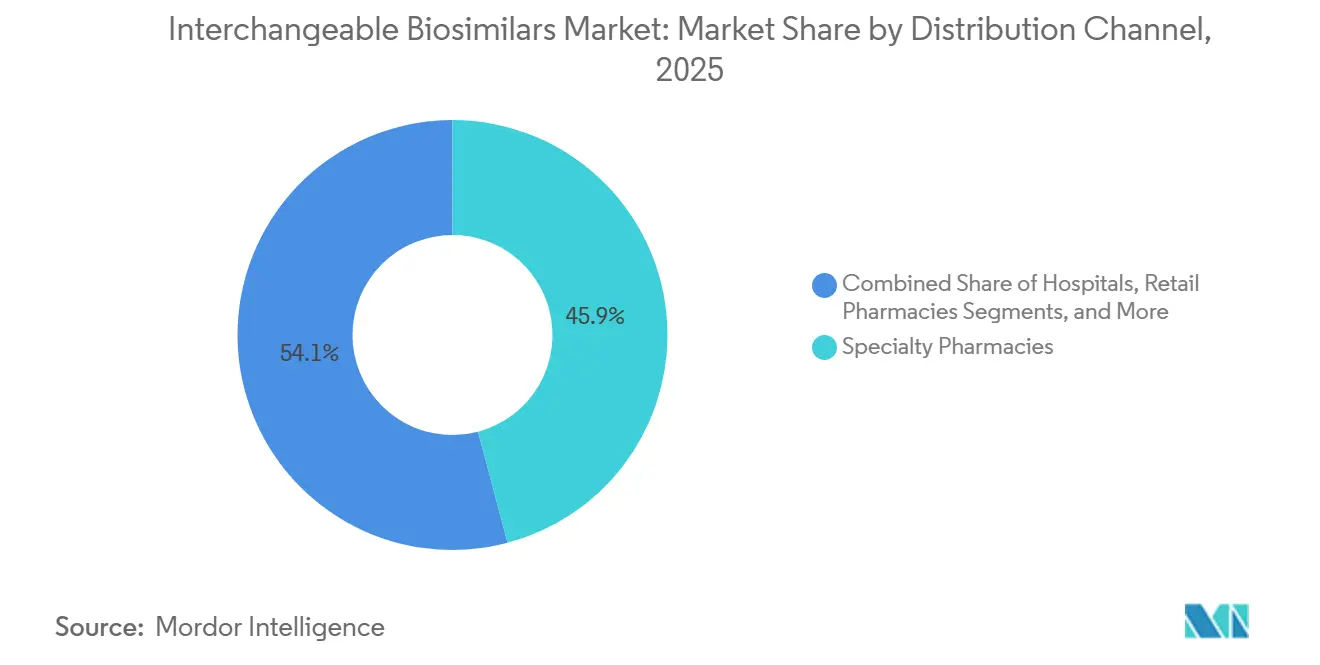
- Por canal de distribuição, as farmácias especializadas responderam por 45,88% da receita em 2025, enquanto as farmácias online devem expandir a um CAGR de 8,56% até 2031.
- Por usuário final, hospitais e clínicas detiveram 54,66% da receita em 2025, enquanto os centros de infusão ambulatorial devem crescer a um CAGR de 9,22% até 2031.
- Por geografia, a América do Norte respondeu por 40,35% da receita em 2025, enquanto a Ásia-Pacífico deve avançar a um CAGR de 8,76% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Biossimilares Intercambiáveis
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Vencimento de patentes de biológicos de alto valor | +1.8% | Global, com ganhos concentrados na América do Norte e Europa | Médio prazo (2-4 anos) |
| Potencial de substituição em nível de farmácia | +1.3% | América do Norte como principal, Europa dependente do estado-membro | Curto prazo (≤ 2 anos) |
| Pressão dos pagadores para reduzir os custos do tratamento biológico | +1.1% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Expansão das designações de intercambialidade em moléculas principais | +0.9% | América do Norte, com repercussão na convergência regulatória da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Automação de formulários e dados de dispensação de farmácias especializadas | +0.5% | América do Norte como núcleo, com interesse emergente em aquisição centralizada na UE | Curto prazo (≤ 2 anos) |
| Captação de demanda em canais de tratamento não atendidos | +0.4% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vencimento de Patentes de Biológicos de Alto Valor
Um estudo publicado em 2026 identificou uma oportunidade de 234 bilhões de USD associada a 118 biológicos que devem perder exclusividade nos EUA até 2034. Em meados de 2024, apenas 12 biossimilares para essas moléculas estavam em desenvolvimento, indicando oportunidades menos disputadas para desenvolvedores capazes de financiar programas complexos.[1]Lisa E. Hines et al., "Requisitos Regulatórios para Designação de Biossimilar Intercambiável," Therapeutic Innovation & Regulatory Science O período de 2026-2029 inclui vencimentos importantes de patentes em oncologia, aumentando o interesse no desenvolvimento de grandes terapias biológicas. A Formycon reportou dados clínicos positivos para o FYB206, seu candidato a biossimilar de pembrolizumabe, em 2025. Os registros de vedolizumabe da Alvotech em 2026 indicam que os desenvolvedores estão buscando a intercambialidade desde o início, aumentando a concorrência pelo acesso aos formulários à medida que os biológicos de referência perdem proteção.
Potencial de Substituição em Nível de Farmácia
A substituição em nível de farmácia oferece ao mercado de biossimilares intercambiáveis uma vantagem prática em ambientes de dispensação onde as leis estaduais permitem a substituição. Um estudo do JAMA Health Forum de 2025 constatou que a dispensação de biossimilar de insulina glargina aumentou em mais de 47.000 prescrições após o Semglee receber uma designação de intercambialidade em novembro de 2021. O aumento ocorreu nos canais de varejo, correspondência e cuidados de longa duração, demonstrando o impacto da designação em todas as vias de dispensação.[2]Formycon AG, "Formycon Anuncia Dados Clínicos Positivos para o Candidato a Biossimilar do Keytruda FYB206," EQS News A Califórnia considerou o SB 1094 em 2026 para permitir a substituição de biossimilares não intercambiáveis, enquanto o Tennessee promulgou legislação em 2025 permitindo que as operadoras de saúde exijam o uso de biossimilares sem uma designação de intercambialidade. A adoção comercial continua a depender das políticas dos pagadores e das operações das farmácias.
Pressão dos Pagadores para Reduzir os Custos do Tratamento Biológico
As decisões de formulário dos pagadores impulsionam a demanda por biossimilares intercambiáveis ao influenciar as preferências de produtos em grandes populações de pacientes. A CVS Health reportou 3,3 bilhões de USD em economias brutas para clientes comerciais provenientes da adoção de biossimilares entre abril de 2024 e dezembro de 2025, após a remoção do Humira dos formulários comerciais em abril de 2024. Em maio de 2026, a CVS Caremark anunciou que seus formulários de modelo comercial comum dariam preferência aos biossimilares de ustekinumabe intercambiáveis em detrimento do Stelara a partir de 1º de julho de 2026, com membros elegíveis pagando USD 0 do próprio bolso. A Lei de Redução da Inflação aumentou o reembolso do biossimilar da Parte B do Medicare para o preço médio de venda mais 8% do preço médio de venda do produto de referência, em comparação com o diferencial anterior de 6%, apoiando a economia de dispensação por compra e faturamento.
Expansão das Designações de Intercambialidade em Moléculas Principais
A orientação da FDA divulgada em junho de 2024 reduziu a ênfase nos estudos clínicos de alternância e deu maior peso às evidências analíticas e farmacocinéticas. Essa abordagem reduz a duplicação de desenvolvimento quando os patrocinadores já dispõem de evidências que apoiam a biossimilaridade. Em outubro de 2025, a orientação preliminar da FDA propôs que estudos comparativos de eficácia não seriam um requisito padrão, potencialmente reduzindo custos e prazos de desenvolvimento. Hines e colegas constataram que o intervalo médio entre a submissão do pedido de licença de biológicos e a aprovação de intercambialidade diminuiu de 798 dias para pedidos de 2020 para 364 dias para pedidos de 2024. A designação antecipada apoia discussões oportunas sobre formulários e reduz a desvantagem de buscar a intercambialidade após a aprovação do biossimilar.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Variação nas leis de substituição automática | -0.5% | Estados Unidos, com diferenças estaduais em notificação, manutenção de registros e requisitos de equivalência de custos | Curto prazo (≤ 2 anos) |
| Complexidade de reembolso e contratação de canais | -0.4% | América do Norte e UE | Médio prazo (2-4 anos) |
| Confusão sobre intercambialidade entre prescritores e pacientes | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Flexibilidade de fabricação limitada para operações complexas de cadeia de frio e dispositivos | -0.2% | Global, com impacto agudo no Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Variação Estadual nas Leis de Substituição Automática
A variação em nível estadual limita a simplicidade operacional que a intercambialidade pretende proporcionar. Uma análise de 2025 relatou que 90% dos estados impuseram requisitos mais rígidos para biológicos intercambiáveis do que para medicamentos genéricos, incluindo notificação ao prescritor, retenção de registros e, em alguns casos, consentimento por escrito. Esses requisitos aumentam a carga de trabalho das farmácias, especialmente quando os sistemas não se conectam facilmente com as redes de prescritores. Um estudo do JAMA Health Forum relatou taxas de substituição mais baixas em estados com requisitos de notificação mais restritivos. Essa constatação indica que uma designação da FDA por si só não garante práticas de dispensação consistentes entre os estados.[3]CVS Health, "CVS Caremark Expande a Adoção de Biossimilares por Meio de Atualizações de Formulários para Melhorar a Acessibilidade e o Acesso," CVS Health A FDA aplica a intercambialidade entre um biossimilar e seu produto de referência nomeado, e não entre biossimilares para a mesma molécula, o que pode complicar as mudanças de formulário quando há múltiplas opções disponíveis.
Complexidade de Reembolso e Contratação de Canais
As políticas de reembolso, os descontos dos gestores de benefícios farmacêuticos e os cronogramas de contratação de formulários criam incentivos conflitantes para as partes interessadas no mercado de biossimilares intercambiáveis. O preço negociado pelo Medicare para o Stelara entrou em vigor em janeiro de 2026, reduzindo o diferencial de preço disponível para os biossimilares de ustekinumabe. A Lei de Redução da Inflação estabelece um processo formal para negociar preços de medicamentos selecionados do Medicare, acrescentando considerações para fabricantes e planos de saúde. Os produtos administrados em hospitais operam sob arranjos de compra e faturamento que diferem da dispensação em farmácias de varejo. Hospitais e centros de infusão podem precisar negociar acordos de compra com fornecedores individuais. As farmácias especializadas podem implementar mudanças de formulário mais rapidamente para produtos de autoadministração, enquanto os departamentos ambulatoriais hospitalares enfrentam processos de compra e reembolso mais complexos. Participantes menores e mais tardios podem, portanto, enfrentar um caminho mais longo para o amplo acesso ao mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Anticorpos Monoclonais Lideram Enquanto Insulinas Ganham Impulso na Dispensação
Os anticorpos monoclonais intercambiáveis responderam por 47,45% da receita em 2025, representando a maior participação no mercado de biossimilares intercambiáveis por tipo de produto. Sua posição refletiu a importância comercial do adalimumabe e do ustekinumabe, onde os fabricantes competiram pela cobertura dos pagadores e pelo acesso às farmácias. O denosumabe também emergiu como uma categoria de produto competitiva, deslocando o foco para a confiabilidade do fornecimento e a contratação com pagadores.
As insulinas intercambiáveis devem crescer a um CAGR de 7,45% até 2031, o maior entre os tipos de produtos. Os fluxos de trabalho estabelecidos de prescrição por varejo e correspondência tornam a intercambialidade mais prática para a dispensação de insulina. O aumento da dispensação de insulina glargina após a designação do Semglee apoiou essa tendência. Fatores de crescimento, proteínas de fusão e proteínas recombinantes permanecem segmentos menores devido aos requisitos de cadeia de frio e dispositivos.


Por Área Terapêutica: Doenças Autoimunes Permanecem as Maiores Enquanto a Oncologia Desenvolve um Pipeline
As doenças autoimunes e inflamatórias responderam por 39,76% da receita em 2025, mantendo a maior participação por área terapêutica. A artrite reumatoide, a artrite psoriásica e a doença inflamatória intestinal têm grandes populações tratadas e padrões estabelecidos de prescrição de biológicos. Os biossimilares de adalimumabe alcançaram posicionamento significativo nos formulários das principais redes de pagadores, enquanto os protocolos de terapia escalonada apoiaram a demanda recorrente.
Oncologia e hematologia devem expandir a um CAGR de 7,98% até 2031, tornando-se a área terapêutica de crescimento mais rápido. A Samsung Bioepis relatou que os biossimilares de bevacizumabe, rituximabe e trastuzumabe atingiram participações médias de mercado de 52% a 81% cinco anos após o lançamento. O crescimento é impulsionado pelo desenvolvimento do pipeline, pois essas moléculas têm concorrência de biossimilares, mas nenhuma entrada intercambiável. Diabetes e cuidados oftálmicos também contribuem por meio de alternativas de insulina glargina, ranibizumabe e aflibercepte.
Por Canal de Distribuição: Farmácias Especializadas Lideram e Farmácias Online Expandem
As farmácias especializadas responderam por 45,88% da receita em 2025, representando a maior participação por canal de distribuição. Elas fornecem gestão de terapia, suporte à autorização prévia, coordenação clínica e entrega com controle de temperatura. Essas capacidades apoiam as transições de pacientes de biológicos de referência para produtos intercambiáveis. As farmácias especializadas também gerenciam o contato durante as transições de formulário.
As farmácias online devem crescer a um CAGR de 8,56% até 2031, a taxa mais rápida entre os canais de distribuição. A dispensação por correspondência continua a ganhar aceitação para terapias crônicas, apoiando o crescimento do canal. O aumento da dispensação de insulina glargina por correspondência após sua designação de intercambialidade demonstrou a resposta dos canais digitais aos sinais de intercambialidade. O desempenho depende da autorização prévia, dos requisitos de notificação e da gestão de formulários.
Por Usuário Final: Hospitais e Clínicas Lideram Enquanto Centros de Infusão Ambulatorial Crescem
Hospitais e clínicas responderam por 54,66% da receita em 2025, representando o maior tamanho do mercado de biossimilares intercambiáveis entre os ambientes de usuários finais. Os comitês de farmácia e terapêutica selecionam os produtos preferidos para tratamentos infundidos nessas instituições. As terapias autoimunes e oncológicas são comumente administradas nesses ambientes. Acordos de compra, políticas de reembolso e protocolos clínicos moldam a utilização dos produtos.
Os centros de infusão ambulatorial devem crescer a um CAGR de 9,22% até 2031, a taxa mais rápida entre os usuários finais. Os pagadores estão transferindo pacientes de infusão clinicamente estáveis dos departamentos ambulatoriais hospitalares para instalações independentes. Os centros especializados em oncologia e reumatologia estão ganhando relevância à medida que a economia dos biossimilares apoia os acordos com fornecedores. As mudanças de preços do Medicare que afetam os medicamentos de infusão da Parte B em 2026 adicionam incerteza às decisões de compra e faturamento dos hospitais.
Análise Geográfica
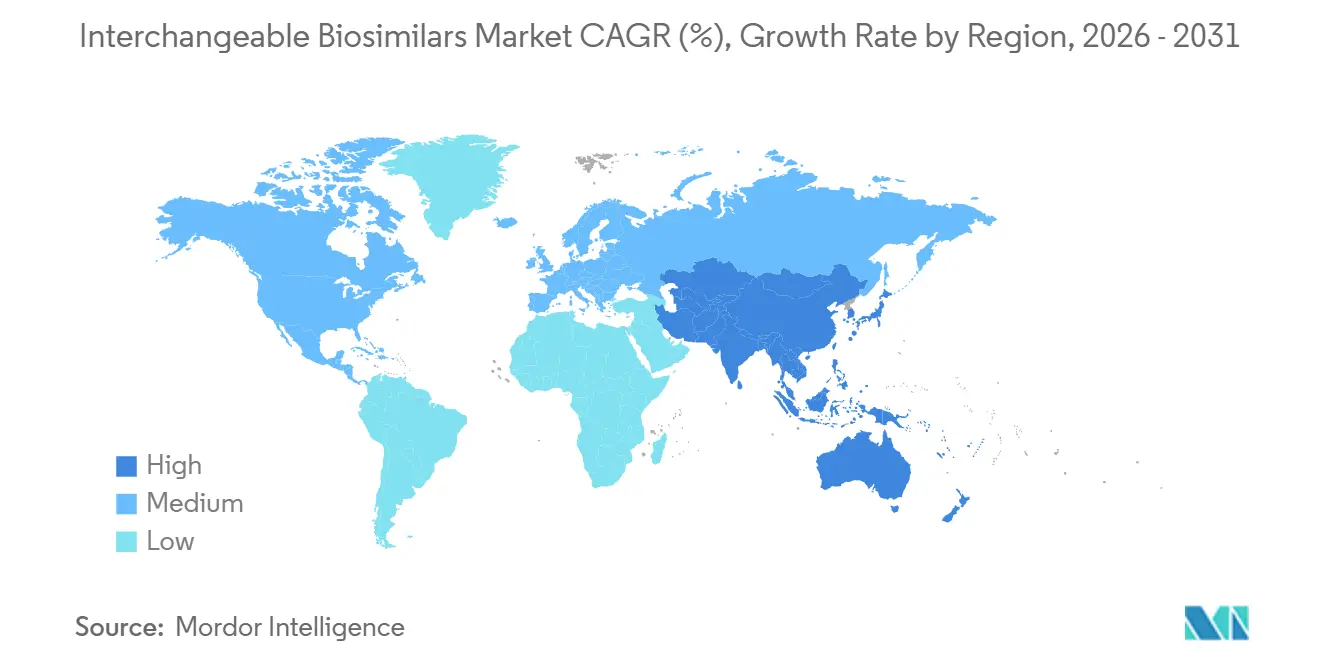
A América do Norte deteve 40,35% da receita em 2025, representando a maior participação regional no mercado de biossimilares intercambiáveis. Os Estados Unidos possuem uma via distinta da FDA e uma estrutura de pagadores e gestores de benefícios farmacêuticos que permite mudanças de formulário em larga escala. A CVS Caremark fez a transição para biossimilares de ustekinumabe intercambiáveis preferidos em julho de 2026, enquanto a CVS Health reportou 3,3 bilhões de USD em economias brutas para clientes provenientes da adoção de biossimilares entre abril de 2024 e dezembro de 2025. O Canadá segue processos de formulário provinciais, enquanto o México permanece mais dependente de produtos de referência nas aquisições públicas.
A Ásia-Pacífico deve crescer a um CAGR de 8,76% até 2031, a taxa mais rápida entre as regiões. Em setembro de 2025, a PMDA do Japão removeu os requisitos obrigatórios de estudos clínicos específicos para sujeitos japoneses, alinhando-se mais estreitamente com as práticas internacionais. O Japão tinha 47 produtos biossimilares aprovados em março de 2026, embora os médicos continuassem a dirigir as decisões de substituição. A China não estabeleceu um marco formal de intercambialidade, enquanto a Índia revisou suas diretrizes de Biológicos Similares em maio de 2025 para fortalecer as ferramentas analíticas e alinhar-se com as principais práticas regulatórias.
A Europa opera sob um marco diferente, pois os estados-membros determinam muitas políticas de substituição e prescrição. Dinamarca, Países Baixos e França adotaram abordagens mais ativas de biossimilar em primeiro lugar do que vários mercados do sul e leste europeus. O Oriente Médio e África e a América do Sul permanecem contribuintes menores para o mercado de biossimilares intercambiáveis devido a lacunas de reembolso, limitações de infraestrutura de cadeia de frio e capacidade regulatória restrita. O progresso regional depende da implementação prática, bem como dos padrões de aprovação.

Cenário Competitivo
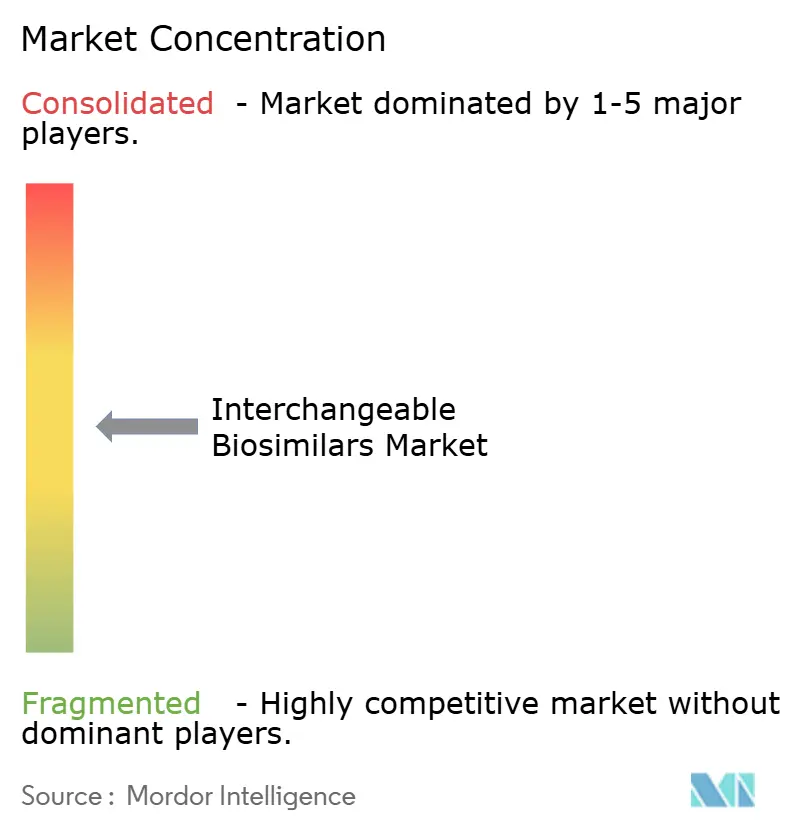
O mercado de biossimilares intercambiáveis é moderadamente concentrado entre empresas com capacidades regulatórias, de fabricação e de comercialização em larga escala. Em junho de 2026, os dados fornecidos reportam 22 entradas de produtos intercambiáveis para a Celltrion, 17 para a Samsung Bioepis, 16 para a Sandoz, 14 para a Amgen e 14 para a Biocon Biologics. Essas cinco empresas responderam por 83 das 127 entradas, enquanto a concorrência se intensifica à medida que múltiplos fornecedores visam o mesmo medicamento de referência.
A Samsung Bioepis e a Sandoz assinaram um acordo global de licenciamento, desenvolvimento e comercialização em março de 2026 para até cinco candidatos a biossimilares, incluindo o SB36, um candidato a vedolizumabe da Samsung Bioepis. O acordo alinha as atividades de desenvolvimento, planejamento regulatório e comercialização antes da aprovação. A Alvotech apresentou pedidos para formatos intravenosos e subcutâneos de vedolizumabe; o AVT16 foi aceito em junho de 2026, enquanto o AVT80 foi aceito em agosto de 2026. Essa abordagem atende ao uso em infusão hospitalar e à autoinjeção domiciliar.
Bevacizumabe, rituximabe, trastuzumabe, infliximabe e pegfilgrastima têm biossimilares aprovados, mas nenhum produto intercambiável nos dados fornecidos. Essas moléculas oferecem oportunidades para pedidos adicionais sob a abordagem evolutiva da FDA. O denosumabe destaca o rápido adensamento de uma única molécula, aumentando a importância dos contratos com pagadores, custos de fabricação e execução. Desenvolvedores indianos e sul-coreanos, incluindo Zydus, Dr. Reddy's e Biocon, aproveitam a escala de fabricação doméstica enquanto atendem aos padrões da FDA, apoiados pela atualização das diretrizes da Índia em 2025.
Líderes do Setor de Biossimilares Intercambiáveis
Amgen Inc.
Celltrion, Inc.
Pfizer Inc.
Biocon Biologics Limited
Sandoz Group AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Alvotech recebeu a aceitação da FDA para o AVT80, um biossimilar de vedolizumabe intercambiável em formatos de seringa pré-cheia subcutânea e autoinjetor, complementando seu programa AVT16 IV.
- Junho de 2026: A Alvotech recebeu a aceitação da FDA para o AVT16, um biossimilar de vedolizumabe intercambiável em formato de frasco liofilizado para administração IV; a Teva atuou como seu parceiro de comercialização nos EUA.
- Maio de 2026: A CVS Health transferiu seus formulários de modelo comercial do Stelara de marca para os biossimilares de ustekinumabe intercambiáveis preferidos Pyzchiva e Yesintek, com vigência a partir de 1º de julho de 2026.
- Março de 2026: A Samsung Bioepis e a Sandoz assinaram um acordo global para licenciar, desenvolver e comercializar até cinco candidatos a biossimilares, incluindo o SB36.


Escopo do Relatório Global do Mercado de Biossimilares Intercambiáveis
De acordo com o escopo do relatório, um biossimilar intercambiável é um produto médico biológico que pode ser substituído por um produto de referência original por um farmacêutico sem consultar o médico prescritor, sujeito às leis regionais.
O mercado de biossimilares intercambiáveis é segmentado por tipo de produto, área terapêutica, canal de distribuição, usuário final e geografia. Por tipo de produto, o mercado inclui anticorpos monoclonais intercambiáveis, insulinas intercambiáveis, fatores de crescimento intercambiáveis, proteínas de fusão intercambiáveis, proteínas recombinantes intercambiáveis e outros produtos biológicos intercambiáveis. Por área terapêutica, o mercado é segmentado em doenças autoimunes e inflamatórias, oncologia e hematologia, diabetes, doenças oftálmicas e outros. Por canal de distribuição, o mercado é categorizado em farmácias especializadas, farmácias de varejo, farmácias hospitalares, farmácias online e outros. Por usuário final, o mercado é segmentado em hospitais e clínicas, centros de infusão ambulatorial, centros de tratamento especializados e outros. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Anticorpos Monoclonais Intercambiáveis |
| Insulinas Intercambiáveis |
| Fatores de Crescimento Intercambiáveis |
| Proteínas de Fusão Intercambiáveis |
| Proteínas Recombinantes Intercambiáveis |
| Outros Produtos Biológicos Intercambiáveis |
| Doenças Autoimunes e Inflamatórias |
| Oncologia e Hematologia |
| Diabetes |
| Doenças Oftálmicas |
| Outros |
| Farmácias Especializadas |
| Farmácias de Varejo |
| Farmácias Hospitalares |
| Farmácias Online |
| Outros |
| Hospitais e Clínicas |
| Centros de Infusão Ambulatorial |
| Centros de Tratamento Especializados |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Anticorpos Monoclonais Intercambiáveis | |
| Insulinas Intercambiáveis | ||
| Fatores de Crescimento Intercambiáveis | ||
| Proteínas de Fusão Intercambiáveis | ||
| Proteínas Recombinantes Intercambiáveis | ||
| Outros Produtos Biológicos Intercambiáveis | ||
| Por Área Terapêutica | Doenças Autoimunes e Inflamatórias | |
| Oncologia e Hematologia | ||
| Diabetes | ||
| Doenças Oftálmicas | ||
| Outros | ||
| Por Canal de Distribuição | Farmácias Especializadas | |
| Farmácias de Varejo | ||
| Farmácias Hospitalares | ||
| Farmácias Online | ||
| Outros | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros de Infusão Ambulatorial | ||
| Centros de Tratamento Especializados | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por biossimilares intercambiáveis?
As mudanças na via da FDA, a substituição em farmácias, as ações de formulário dos pagadores e os vencimentos de patentes de biológicos apoiam a adoção. Essas forças são mais relevantes quando um produto pode ser fornecido de forma confiável e adicionado à via de tratamento preferida de um pagador.
Qual é o tamanho do mercado de biossimilares intercambiáveis em 2026?
O tamanho do mercado de biossimilares intercambiáveis é de 3,62 bilhões de USD em 2026 e deve atingir 4,96 bilhões de USD até 2031. A previsão reflete um CAGR de 6,50% durante 2026-2031.
Qual tipo de produto lidera os biossimilares intercambiáveis?
Os anticorpos monoclonais intercambiáveis lideraram os tipos de produtos com 47,45% da receita em 2025. O adalimumabe e o ustekinumabe apoiam essa posição porque possuem vias de prescrição maduras e várias alternativas aprovadas.
Qual área terapêutica está crescendo mais rapidamente?
Oncologia e hematologia devem crescer a um CAGR de 7,98% até 2031. O crescimento futuro depende de candidatos que passem do desenvolvimento para opções intercambiáveis aprovadas para os principais biológicos oncológicos.
Por que as farmácias especializadas são importantes para a adoção de biossimilares?
Elas gerenciam a autorização prévia, o contato com pacientes, a coordenação clínica e a entrega com cadeia de frio durante as transições de tratamento. Essas tarefas podem reduzir as interrupções quando um pagador transfere pacientes para uma alternativa preferida.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico deve expandir a um CAGR de 8,76% até 2031. As mudanças regulatórias no Japão e na Índia podem apoiar a atividade de desenvolvimento, embora as práticas de substituição permaneçam diferentes em toda a região.
Página atualizada pela última vez em:



