
Tamaño y Participación del Mercado de Biosimilares Intercambiables
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
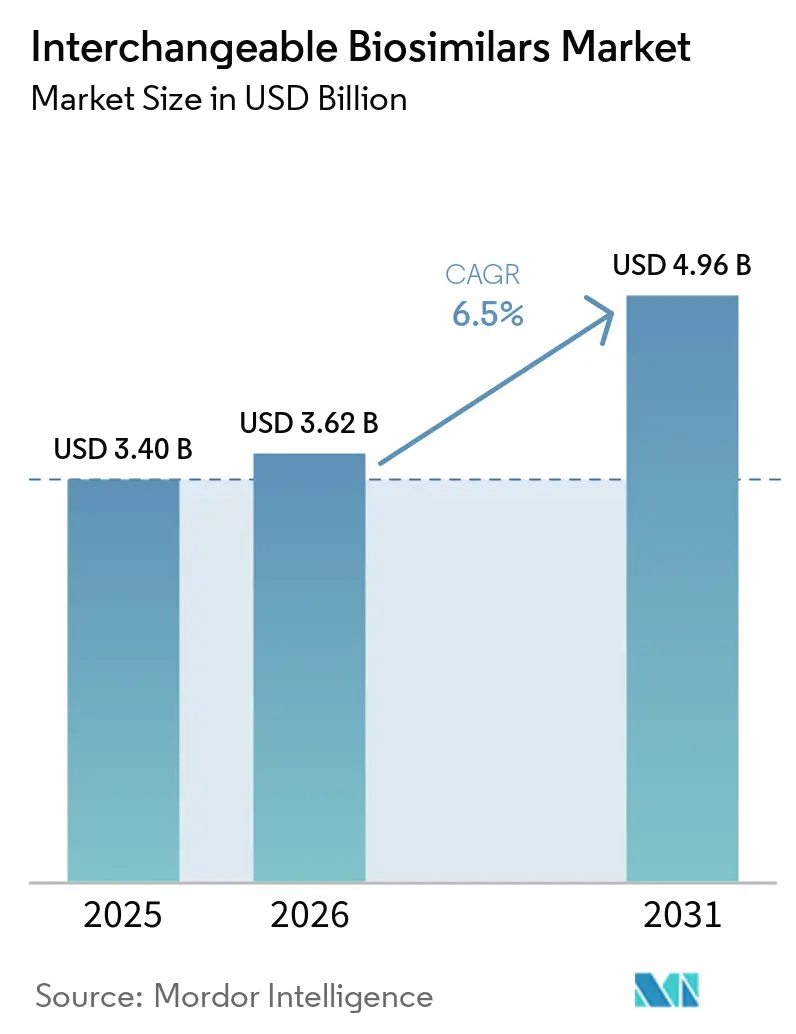
| Tamaño del Mercado (2026) | 3.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.96 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.50 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biosimilares Intercambiables por Mordor Intelligence
El tamaño del Mercado de Biosimilares Intercambiables fue valorado en 3,40 mil millones de USD en 2025 y se estima que crecerá desde 3,62 mil millones de USD en 2026 hasta alcanzar los 4,96 mil millones de USD en 2031, a una CAGR del 6,5% durante el período de pronóstico (2026-2031).
El mercado de biosimilares intercambiables en los Estados Unidos ha superado su etapa regulatoria inicial. Una vía de intercambiabilidad específica de la FDA respalda la sustitución en farmacias, mientras que los formularios de los pagadores y los gestores de beneficios farmacéuticos hacen que la selección de productos sea más sistemática para los medicamentos con alternativas biosimilares establecidas. El enfoque simplificado de la FDA permite a los fabricantes perseguir la biosimilaridad y la intercambiabilidad dentro del mismo plan de desarrollo, lo que podría acelerar la consideración en formularios. Sin embargo, las negociaciones de precios de Medicare pueden reducir la brecha de ahorro entre los biológicos de referencia y los biosimilares competidores, creando incentivos de mercado desiguales. Las empresas con sólidas capacidades regulatorias, de fabricación, contratación y distribución están mejor posicionadas para convertir las aprobaciones en una adopción sostenida en el mercado.
Conclusiones Clave del Informe
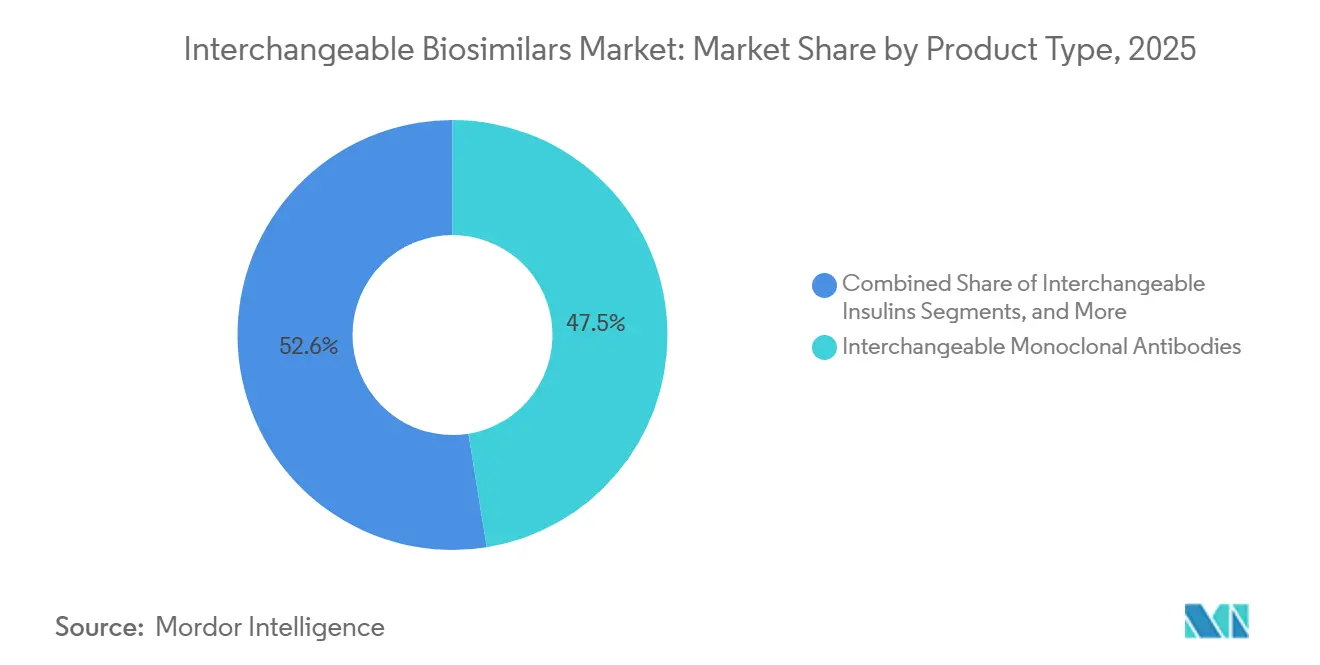
- Por tipo de producto, los anticuerpos monoclonales intercambiables lideraron con el 47,45% de los ingresos en 2025, mientras que se proyecta que las insulinas intercambiables registren la CAGR más alta del 7,45% hasta 2031.
- Por área terapéutica, las enfermedades autoinmunes e inflamatorias representaron el 39,76% de los ingresos en 2025, mientras que se proyecta que oncología y hematología crezcan a una CAGR del 7,98% hasta 2031.
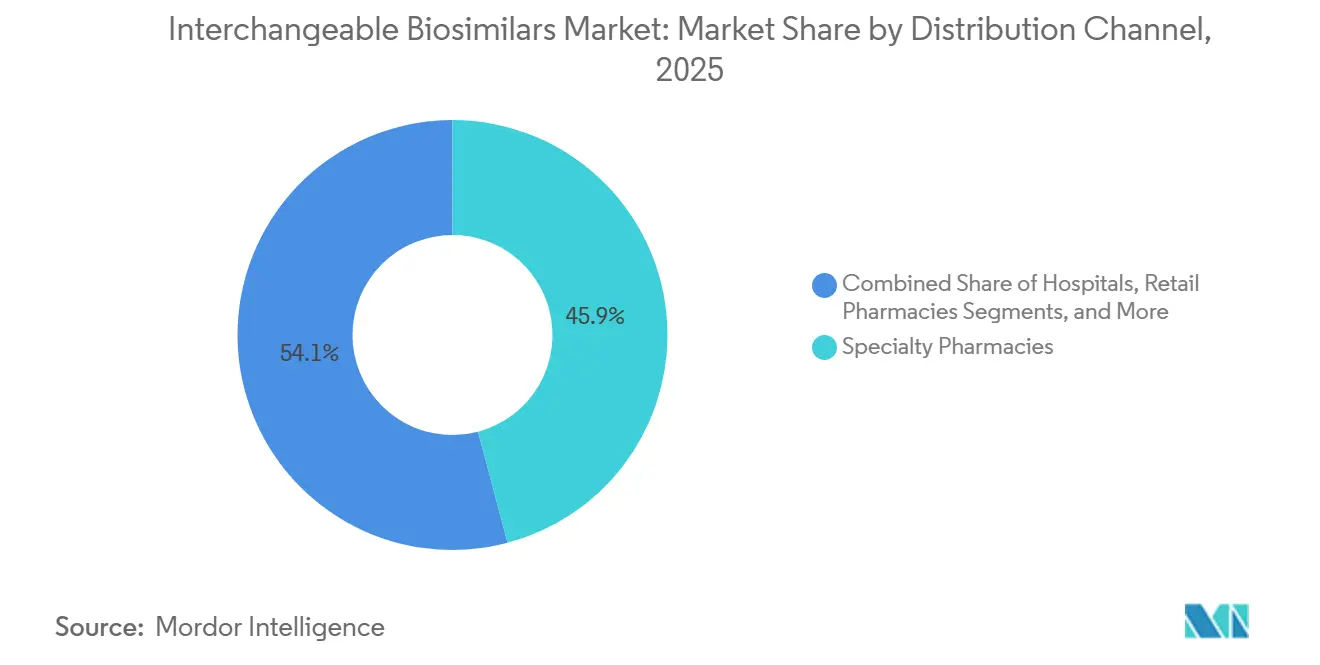
- Por canal de distribución, las farmacias especializadas representaron el 45,88% de los ingresos en 2025, mientras que se espera que las farmacias en línea se expandan a una CAGR del 8,56% hasta 2031.
- Por usuario final, los hospitales y clínicas representaron el 54,66% de los ingresos en 2025, mientras que se proyecta que los centros de infusión ambulatoria crezcan a una CAGR del 9,22% hasta 2031.
- Por geografía, América del Norte representó el 40,35% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 8,76% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Biosimilares Intercambiables
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Vencimiento de patentes de biológicos de alto valor | +1.8% | Global, con ganancias concentradas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Potencial de sustitución a nivel de farmacia | +1.3% | América del Norte como principal, Europa dependiente del estado miembro | Corto plazo (≤ 2 años) |
| Presión de los pagadores para reducir los costos del tratamiento biológico | +1.1% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Expansión de las designaciones de intercambiabilidad en moléculas principales | +0.9% | América del Norte, con extensión a la convergencia regulatoria de APAC | Mediano plazo (2-4 años) |
| Automatización de formularios y datos de dispensación de farmacias especializadas | +0.5% | América del Norte como núcleo, con interés emergente en adquisición centralizada de la UE | Corto plazo (≤ 2 años) |
| Captación de demanda en canales de tratamiento desatendidos | +0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vencimiento de Patentes de Biológicos de Alto Valor
Un estudio publicado en 2026 identificó una oportunidad de 234 mil millones de USD asociada con 118 biológicos que se espera pierdan su exclusividad en los Estados Unidos hasta 2034. A mediados de 2024, solo 12 biosimilares para estas moléculas estaban en desarrollo, lo que indica oportunidades menos saturadas para los desarrolladores que pueden financiar programas complejos.[1]Lisa E. Hines et al., "Requisitos Regulatorios para la Designación de Biosimilar Intercambiable," Therapeutic Innovation & Regulatory Science El período 2026-2029 incluye importantes vencimientos de patentes en oncología, lo que aumenta el interés en el desarrollo de grandes terapias biológicas. Formycon reportó datos clínicos positivos para FYB206, su candidato a biosimilar de pembrolizumab, en 2025. Las solicitudes de vedolizumab de Alvotech para 2026 indican que los desarrolladores están persiguiendo la intercambiabilidad desde el principio, aumentando la competencia por el acceso a formularios a medida que los biológicos de referencia pierden protección.
Potencial de Sustitución a Nivel de Farmacia
La sustitución a nivel de farmacia proporciona al mercado de biosimilares intercambiables una ventaja práctica en entornos de dispensación donde las leyes estatales permiten la sustitución. Un estudio del JAMA Health Forum de 2025 encontró que la dispensación del biosimilar de insulina glargina aumentó en más de 47.000 recetas después de que Semglee recibiera una designación de intercambiabilidad en noviembre de 2021. El aumento se produjo en los canales minorista, de correo y de atención a largo plazo, demostrando el impacto de la designación en todas las vías de dispensación.[2]Formycon AG, "Formycon Anuncia Datos Clínicos Positivos para el Candidato a Biosimilar de Keytruda FYB206," EQS News California consideró el SB 1094 en 2026 para permitir la sustitución de biosimilares no intercambiables, mientras que Tennessee promulgó legislación en 2025 que permite a los portadores de salud exigir el uso de biosimilares sin una designación de intercambiabilidad. La adopción comercial continúa dependiendo de las políticas de los pagadores y las operaciones de las farmacias.
Presión de los Pagadores para Reducir los Costos del Tratamiento Biológico
Las decisiones de formulario de los pagadores impulsan la demanda de biosimilares intercambiables al influir en las preferencias de productos en grandes poblaciones de pacientes. CVS Health reportó 3,3 mil millones de USD en ahorros brutos para clientes comerciales derivados de la adopción de biosimilares entre abril de 2024 y diciembre de 2025, tras la eliminación de Humira de los formularios comerciales en abril de 2024. En mayo de 2026, CVS Caremark anunció que sus formularios de plantilla comercial común preferirían los biosimilares de ustekinumab intercambiables sobre Stelara a partir del 1 de julio de 2026, con miembros elegibles pagando 0 USD de su bolsillo. La Ley de Reducción de la Inflación aumentó el reembolso de biosimilares de la Parte B al precio de venta promedio más el 8% del precio de venta promedio del producto de referencia, en comparación con el diferencial anterior del 6%, apoyando la economía de dispensación de compra y facturación.
Expansión de las Designaciones de Intercambiabilidad en Moléculas Principales
La guía de la FDA publicada en junio de 2024 redujo el énfasis en los estudios clínicos de cambio y otorgó mayor peso a la evidencia analítica y farmacocinética. Este enfoque reduce la duplicación del desarrollo cuando los patrocinadores ya cuentan con evidencia que respalda la biosimilaridad. En octubre de 2025, la guía preliminar de la FDA propuso que los estudios de eficacia comparativa no serían un requisito predeterminado, lo que podría reducir los costos y los plazos de desarrollo. Hines y sus colegas encontraron que el intervalo promedio desde la presentación de la solicitud de licencia de biológicos hasta la aprobación de intercambiabilidad disminuyó de 798 días para las solicitudes de 2020 a 364 días para las solicitudes de 2024. Una designación más temprana respalda las discusiones oportunas sobre formularios y reduce la desventaja de perseguir la intercambiabilidad después de la aprobación del biosimilar.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Variación en las leyes de sustitución automática | -0.5% | Estados Unidos, con diferencias estatales en notificación, mantenimiento de registros y requisitos de equivalencia de costos | Corto plazo (≤ 2 años) |
| Complejidad del reembolso y la contratación de canales | -0.4% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Confusión sobre intercambiabilidad entre prescriptores y pacientes | -0.3% | Global | Corto plazo (≤ 2 años) |
| Flexibilidad de fabricación limitada para operaciones complejas de cadena de frío y dispositivos | -0.2% | Global, con impacto agudo en Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Variación a Nivel Estatal en las Leyes de Sustitución Automática
La variación a nivel estatal limita la simplicidad operativa que la intercambiabilidad pretende proporcionar. Un análisis de 2025 informó que el 90% de los estados impuso requisitos más estrictos para los biológicos intercambiables que para los medicamentos genéricos, incluida la notificación al prescriptor, la retención de registros y, en algunos casos, el consentimiento por escrito. Estos requisitos aumentan la carga de trabajo de las farmacias, especialmente cuando los sistemas no se conectan fácilmente con las redes de prescriptores. Un estudio del JAMA Health Forum reportó tasas de sustitución más bajas en estados con requisitos de notificación más restrictivos. Este hallazgo indica que una designación de la FDA por sí sola no garantiza prácticas de dispensación consistentes en todos los estados.[3]CVS Health, "CVS Caremark Amplía la Adopción de Biosimilares Mediante Actualizaciones de Formularios para Mejorar la Asequibilidad y el Acceso," CVS Health La FDA aplica la intercambiabilidad entre un biosimilar y su producto de referencia designado, en lugar de entre biosimilares para la misma molécula, lo que puede complicar los cambios de formulario cuando hay múltiples opciones disponibles.
Complejidad del Reembolso y la Contratación de Canales
Las políticas de reembolso, los descuentos de los gestores de beneficios farmacéuticos y los calendarios de contratación de formularios crean incentivos contradictorios para las partes interesadas en el mercado de biosimilares intercambiables. El precio negociado de Medicare para Stelara entró en vigor en enero de 2026, reduciendo el diferencial de precio disponible para los biosimilares de ustekinumab. La Ley de Reducción de la Inflación establece un proceso formal para negociar precios de medicamentos seleccionados de Medicare, añadiendo consideraciones para los fabricantes y los planes de salud. Los productos administrados en hospitales operan bajo acuerdos de compra y facturación que difieren de la dispensación en farmacias minoristas. Los hospitales y los centros de infusión pueden necesitar negociar acuerdos de compra con proveedores individuales. Las farmacias especializadas pueden implementar cambios de formulario más rápidamente para los productos autoadministrados, mientras que los departamentos ambulatorios hospitalarios enfrentan procesos de compra y reembolso más complejos. Por lo tanto, los participantes más pequeños y los que ingresan más tarde pueden enfrentar un camino más largo hacia un amplio acceso al mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Anticuerpos Monoclonales Lideran Mientras las Insulinas Ganan Impulso en la Dispensación
Los anticuerpos monoclonales intercambiables representaron el 47,45% de los ingresos en 2025, representando la mayor participación del mercado de biosimilares intercambiables por tipo de producto. Su posición reflejó la importancia comercial del adalimumab y el ustekinumab, donde los fabricantes compitieron por la cobertura de los pagadores y el acceso a las farmacias. El denosumab también emergió como una categoría de producto competitiva, desplazando el enfoque hacia la fiabilidad del suministro y la contratación con los pagadores.
Se prevé que las insulinas intercambiables crezcan a una CAGR del 7,45% hasta 2031, la más alta entre los tipos de productos. Los flujos de trabajo establecidos de prescripción minorista y por correo hacen que la intercambiabilidad sea más práctica para la dispensación de insulina. El aumento de la dispensación de insulina glargina tras la designación de Semglee respaldó esta tendencia. Los factores de crecimiento, las proteínas de fusión y las proteínas recombinantes siguen siendo segmentos más pequeños debido a los requisitos de cadena de frío y dispositivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Área Terapéutica: Las Enfermedades Autoinmunes Siguen Siendo las Más Grandes Mientras la Oncología Desarrolla una Cartera
Las enfermedades autoinmunes e inflamatorias representaron el 39,76% de los ingresos en 2025, manteniendo la mayor participación por área terapéutica. La artritis reumatoide, la artritis psoriásica y la enfermedad inflamatoria intestinal tienen grandes poblaciones tratadas y patrones establecidos de prescripción de biológicos. Los biosimilares de adalimumab lograron una colocación significativa en formularios en las principales redes de pagadores, mientras que los protocolos de terapia escalonada respaldaron la demanda recurrente.
Se proyecta que oncología y hematología se expandan a una CAGR del 7,98% hasta 2031, convirtiéndola en el área terapéutica de más rápido crecimiento. Samsung Bioepis informó que los biosimilares de bevacizumab, rituximab y trastuzumab alcanzaron participaciones de mercado promedio del 52% al 81% cinco años después del lanzamiento. El crecimiento está impulsado por el desarrollo de la cartera, ya que estas moléculas tienen competencia de biosimilares pero ninguna entrada intercambiable. La diabetes y el cuidado oftálmico también contribuyen a través de alternativas de insulina glargina, ranibizumab y aflibercept.
Por Canal de Distribución: Las Farmacias Especializadas Lideran y las Farmacias en Línea se Expanden
Las farmacias especializadas representaron el 45,88% de los ingresos en 2025, representando la mayor participación por canal de distribución. Proporcionan gestión de terapias, apoyo en autorizaciones previas, coordinación clínica y entrega con control de temperatura. Estas capacidades respaldan las transiciones de pacientes desde biológicos de referencia hacia productos intercambiables. Las farmacias especializadas también gestionan la comunicación durante las transiciones de formularios.
Se prevé que las farmacias en línea crezcan a una CAGR del 8,56% hasta 2031, la tasa más rápida entre los canales de distribución. La dispensación por correo continúa ganando aceptación para las terapias crónicas, apoyando el crecimiento del canal. El aumento de la dispensación de insulina glargina por correo tras su designación de intercambiabilidad demostró la respuesta de los canales digitales a las señales de intercambiabilidad. El desempeño depende de la autorización previa, los requisitos de notificación y la gestión de formularios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Los Hospitales y Clínicas Lideran Mientras los Centros de Infusión Ambulatoria Crecen
Los hospitales y clínicas representaron el 54,66% de los ingresos en 2025, representando el mayor tamaño del mercado de biosimilares intercambiables entre los entornos de usuarios finales. Los comités de farmacia y terapéutica seleccionan los productos preferidos para los tratamientos de infusión en estas instituciones. Las terapias autoinmunes y oncológicas se administran comúnmente en estos entornos. Los acuerdos de compra, las políticas de reembolso y los protocolos clínicos determinan la utilización de los productos.
Se proyecta que los centros de infusión ambulatoria crezcan a una CAGR del 9,22% hasta 2031, la tasa más rápida entre los usuarios finales. Los pagadores están trasladando a los pacientes de infusión clínicamente estables desde los departamentos ambulatorios hospitalarios hacia instalaciones independientes. Los centros especializados de oncología y reumatología están ganando relevancia a medida que la economía de los biosimilares respalda los acuerdos con proveedores. Los cambios en los precios de Medicare que afectan a los medicamentos de infusión de la Parte B en 2026 añaden incertidumbre a las decisiones de compra y facturación hospitalaria.
Análisis Geográfico
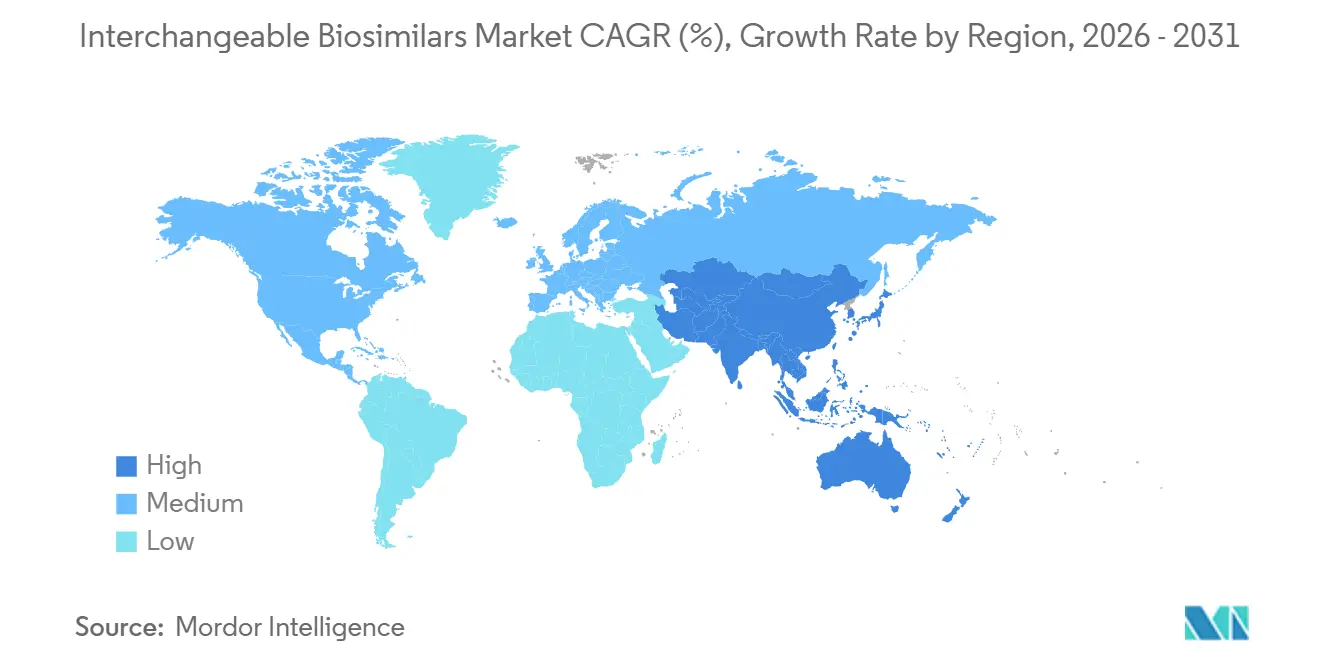
América del Norte representó el 40,35% de los ingresos en 2025, representando la mayor participación regional del mercado de biosimilares intercambiables. Los Estados Unidos cuentan con una vía específica de la FDA y una estructura de pagadores y gestores de beneficios farmacéuticos que permite cambios de formulario a gran escala. CVS Caremark realizó la transición a biosimilares de ustekinumab intercambiables preferidos en julio de 2026, mientras que CVS Health reportó 3,3 mil millones de USD en ahorros brutos para clientes derivados de la adopción de biosimilares entre abril de 2024 y diciembre de 2025. Canadá sigue procesos de formulario provinciales, mientras que México sigue siendo más dependiente de los productos de referencia en la adquisición pública.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,76% hasta 2031, la tasa más rápida entre las regiones. En septiembre de 2025, la PMDA de Japón eliminó los requisitos obligatorios de estudios clínicos específicos para sujetos japoneses, alineándose más estrechamente con las prácticas internacionales. Japón contaba con 47 productos biosimilares aprobados a marzo de 2026, aunque los médicos continuaron dirigiendo las decisiones de sustitución. China no ha establecido un marco formal de intercambiabilidad, mientras que India revisó sus directrices de Biológicos Similares en mayo de 2025 para fortalecer las herramientas analíticas y alinearse con las principales prácticas regulatorias.
Europa opera bajo un marco diferente, ya que los estados miembros determinan muchas políticas de sustitución y prescripción. Dinamarca, los Países Bajos y Francia han adoptado enfoques más activos de biosimilar primero que varios mercados del sur y este de Europa. Oriente Medio y África y América del Sur siguen siendo contribuyentes menores al mercado de biosimilares intercambiables debido a las brechas de reembolso, las limitaciones de infraestructura de cadena de frío y la capacidad regulatoria limitada. El progreso regional depende de la implementación práctica, así como de los estándares de aprobación.

Panorama Competitivo
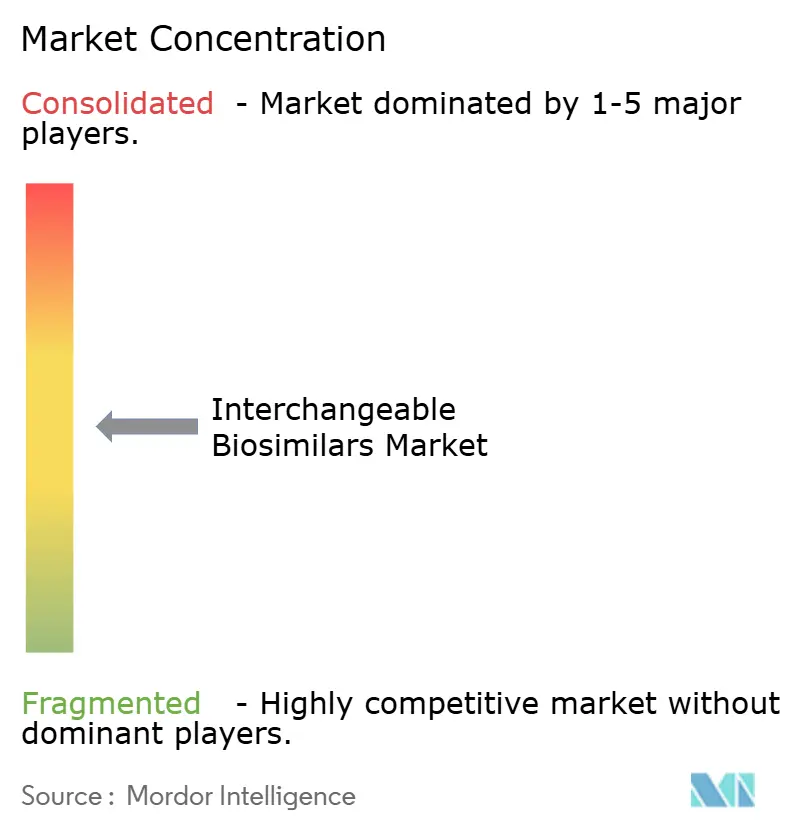
El mercado de biosimilares intercambiables está moderadamente concentrado entre empresas con capacidades regulatorias, de fabricación y de comercialización a gran escala. A junio de 2026, los datos suministrados reportan 22 entradas de productos intercambiables para Celltrion, 17 para Samsung Bioepis, 16 para Sandoz, 14 para Amgen y 14 para Biocon Biologics. Estas cinco empresas representaron 83 de 127 entradas, mientras que la competencia se intensifica a medida que múltiples proveedores apuntan al mismo medicamento de referencia.
Samsung Bioepis y Sandoz firmaron un acuerdo global de licencia, desarrollo y comercialización en marzo de 2026 para hasta cinco candidatos a biosimilares, incluido SB36, un candidato a vedolizumab de Samsung Bioepis. El acuerdo alinea las actividades de desarrollo, planificación regulatoria y comercialización antes de la aprobación. Alvotech ha presentado solicitudes para formatos de vedolizumab intravenoso y subcutáneo; AVT16 fue aceptado en junio de 2026, mientras que AVT80 fue aceptado en agosto de 2026. Este enfoque aborda el uso en infusión hospitalaria y la autoinyección domiciliaria.
El bevacizumab, el rituximab, el trastuzumab, el infliximab y el pegfilgrastim tienen biosimilares aprobados pero ningún producto intercambiable en los datos suministrados. Estas moléculas ofrecen oportunidades para solicitudes adicionales bajo el enfoque evolutivo de la FDA. El denosumab destaca la rápida saturación de una sola molécula, aumentando la importancia de los contratos con pagadores, los costos de fabricación y la ejecución. Los desarrolladores indios y surcoreanos, incluidos Zydus, Dr. Reddy's y Biocon, aprovechan la escala de fabricación doméstica mientras cumplen con los estándares de la FDA, respaldados por la actualización de las directrices de India en 2025.
Líderes de la Industria de Biosimilares Intercambiables
Amgen Inc.
Celltrion, Inc.
Pfizer Inc.
Biocon Biologics Limited
Sandoz Group AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Alvotech recibió la aceptación de la FDA para AVT80, un biosimilar de vedolizumab intercambiable en formatos de jeringa precargada subcutánea y autoinyector, complementando su programa AVT16 IV.
- Junio de 2026: Alvotech recibió la aceptación de la FDA para AVT16, un biosimilar de vedolizumab intercambiable en formato de vial liofilizado para administración IV; Teva actuó como su socio de comercialización en los Estados Unidos.
- Mayo de 2026: CVS Health cambió sus formularios de plantilla comercial de Stelara de marca a los biosimilares de ustekinumab intercambiables preferidos Pyzchiva y Yesintek, con vigencia a partir del 1 de julio de 2026.
- Marzo de 2026: Samsung Bioepis y Sandoz firmaron un acuerdo global para licenciar, desarrollar y comercializar hasta cinco candidatos a biosimilares, incluido SB36.


Alcance del Informe Global del Mercado de Biosimilares Intercambiables
Según el alcance del informe, un biosimilar intercambiable es un producto médico biológico que puede ser sustituido por el producto de referencia original por un farmacéutico sin consultar al médico prescriptor, sujeto a las leyes regionales.
El mercado de biosimilares intercambiables está segmentado por tipo de producto, área terapéutica, canal de distribución, usuario final y geografía. Por tipo de producto, el mercado incluye anticuerpos monoclonales intercambiables, insulinas intercambiables, factores de crecimiento intercambiables, proteínas de fusión intercambiables, proteínas recombinantes intercambiables y otros productos biológicos intercambiables. Por área terapéutica, el mercado está segmentado en enfermedades autoinmunes e inflamatorias, oncología y hematología, diabetes, enfermedades oftálmicas y otros. Por canal de distribución, el mercado está categorizado en farmacias especializadas, farmacias minoristas, farmacias hospitalarias, farmacias en línea y otros. Por usuario final, el mercado está segmentado en hospitales y clínicas, centros de infusión ambulatoria, centros de tratamiento especializado y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Anticuerpos Monoclonales Intercambiables |
| Insulinas Intercambiables |
| Factores de Crecimiento Intercambiables |
| Proteínas de Fusión Intercambiables |
| Proteínas Recombinantes Intercambiables |
| Otros Productos Biológicos Intercambiables |
| Enfermedades Autoinmunes e Inflamatorias |
| Oncología y Hematología |
| Diabetes |
| Enfermedades Oftálmicas |
| Otros |
| Farmacias Especializadas |
| Farmacias Minoristas |
| Farmacias Hospitalarias |
| Farmacias en Línea |
| Otros |
| Hospitales y Clínicas |
| Centros de Infusión Ambulatoria |
| Centros de Tratamiento Especializado |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Anticuerpos Monoclonales Intercambiables | |
| Insulinas Intercambiables | ||
| Factores de Crecimiento Intercambiables | ||
| Proteínas de Fusión Intercambiables | ||
| Proteínas Recombinantes Intercambiables | ||
| Otros Productos Biológicos Intercambiables | ||
| Por Área Terapéutica | Enfermedades Autoinmunes e Inflamatorias | |
| Oncología y Hematología | ||
| Diabetes | ||
| Enfermedades Oftálmicas | ||
| Otros | ||
| Por Canal de Distribución | Farmacias Especializadas | |
| Farmacias Minoristas | ||
| Farmacias Hospitalarias | ||
| Farmacias en Línea | ||
| Otros | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros de Infusión Ambulatoria | ||
| Centros de Tratamiento Especializado | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de biosimilares intercambiables?
Los cambios en la vía de la FDA, la sustitución en farmacias, las acciones de formulario de los pagadores y los vencimientos de patentes de biológicos respaldan la adopción. Estas fuerzas importan más cuando un producto puede suministrarse de manera confiable y añadirse a la vía de tratamiento preferida de un pagador.
¿Cuál es el tamaño del mercado de biosimilares intercambiables en 2026?
El tamaño del mercado de biosimilares intercambiables es de 3,62 mil millones de USD en 2026 y se prevé que alcance los 4,96 mil millones de USD en 2031. El pronóstico refleja una CAGR del 6,50% durante 2026-2031.
¿Qué tipo de producto lidera en biosimilares intercambiables?
Los anticuerpos monoclonales intercambiables lideraron los tipos de productos con el 47,45% de los ingresos en 2025. El adalimumab y el ustekinumab respaldan esta posición porque tienen vías de prescripción maduras y varias alternativas aprobadas.
¿Qué área terapéutica está creciendo más rápido?
Se prevé que oncología y hematología crezcan a una CAGR del 7,98% hasta 2031. El crecimiento futuro depende de los candidatos que pasen del desarrollo a opciones intercambiables aprobadas para los principales biológicos oncológicos.
¿Por qué son importantes las farmacias especializadas para la adopción de biosimilares?
Gestionan la autorización previa, la comunicación con los pacientes, la coordinación clínica y la entrega con cadena de frío durante las transiciones de tratamiento. Estas tareas pueden reducir las interrupciones cuando un pagador traslada a los pacientes a una alternativa preferida.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,76% hasta 2031. Los cambios regulatorios en Japón e India pueden respaldar la actividad de desarrollo, aunque las prácticas de sustitución siguen siendo diferentes en toda la región.
Última actualización de la página el:



