
交換可能バイオシミラー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.62 十億米ドル |
| 市場規模 (2031) | 4.96 十億米ドル |
| Growth Rate (2026 - 2031) | 6.50 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる交換可能バイオシミラー市場分析
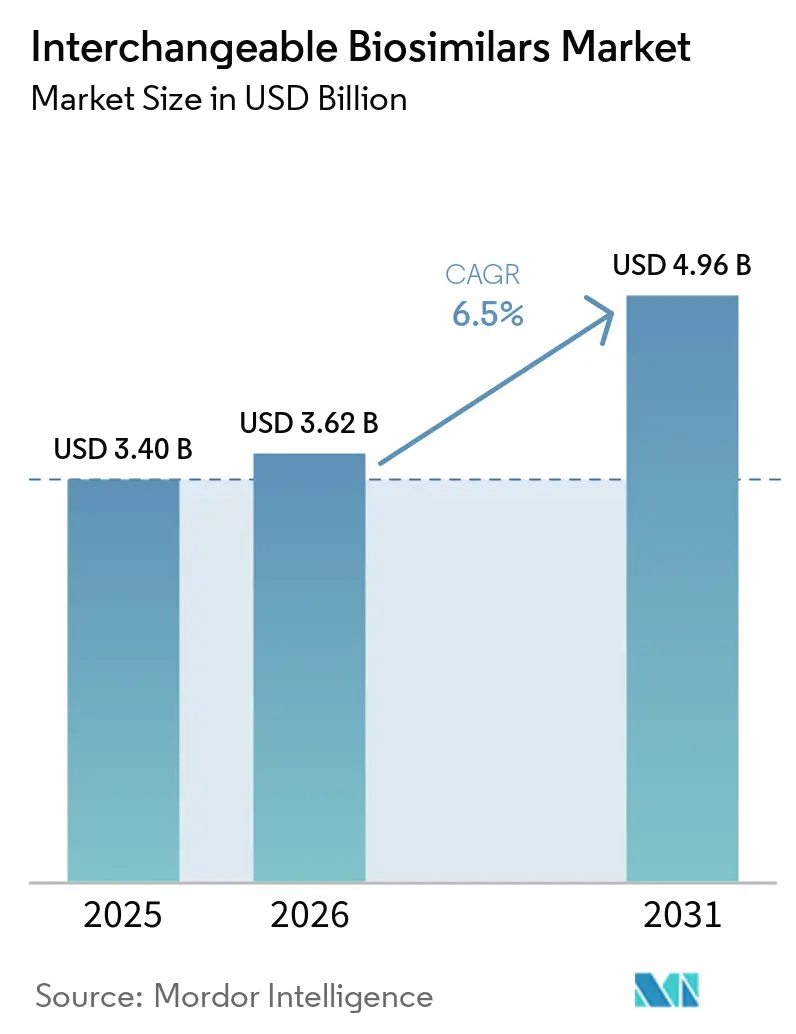
交換可能バイオシミラー市場規模は2025年に3.40 ビリオン 米ドルと評価され、2026年の3.62 ビリオン 米ドルから2031年には4.96 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.5%です。
米国における交換可能バイオシミラー市場は、初期の規制段階を超えて発展しています。FDAの明確な交換可能性審査経路が薬局での代替調剤を支援しており、支払者のフォーミュラリーおよび薬局給付管理会社(PBM)が、確立されたバイオシミラー代替品を持つ医薬品の製品選択をより体系的なものにしています。FDAの合理化されたアプローチにより、製造業者は同一の開発計画内でバイオシミラー性と交換可能性の両方を追求できるため、フォーミュラリー審査の加速が期待されます。ただし、メディケアの価格交渉により、先行バイオロジクスと競合バイオシミラーの間のコスト差が縮小し、市場インセンティブに不均一が生じる可能性があります。規制、製造、契約、流通の各能力を備えた企業は、承認を持続的な市場普及へと転換するうえで有利な立場にあります。
レポートの主要ポイント
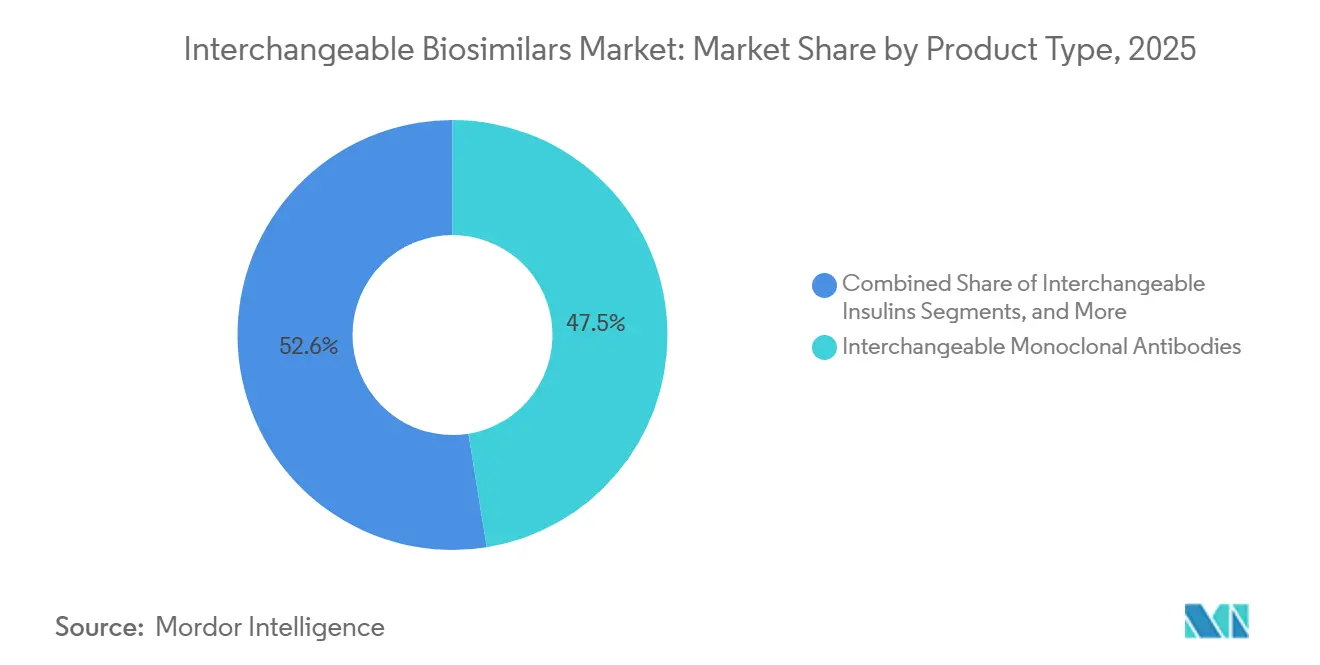
- 製品タイプ別では、交換可能モノクローナル抗体が2025年の売上高の47.45%を占めてトップとなり、交換可能インスリンは2031年までに最高のCAGR 7.45%を記録する見込みです。
- 治療領域別では、自己免疫・炎症性疾患が2025年の売上高の39.76%を占め、腫瘍・血液疾患は2031年までにCAGR 7.98%で成長する見込みです。
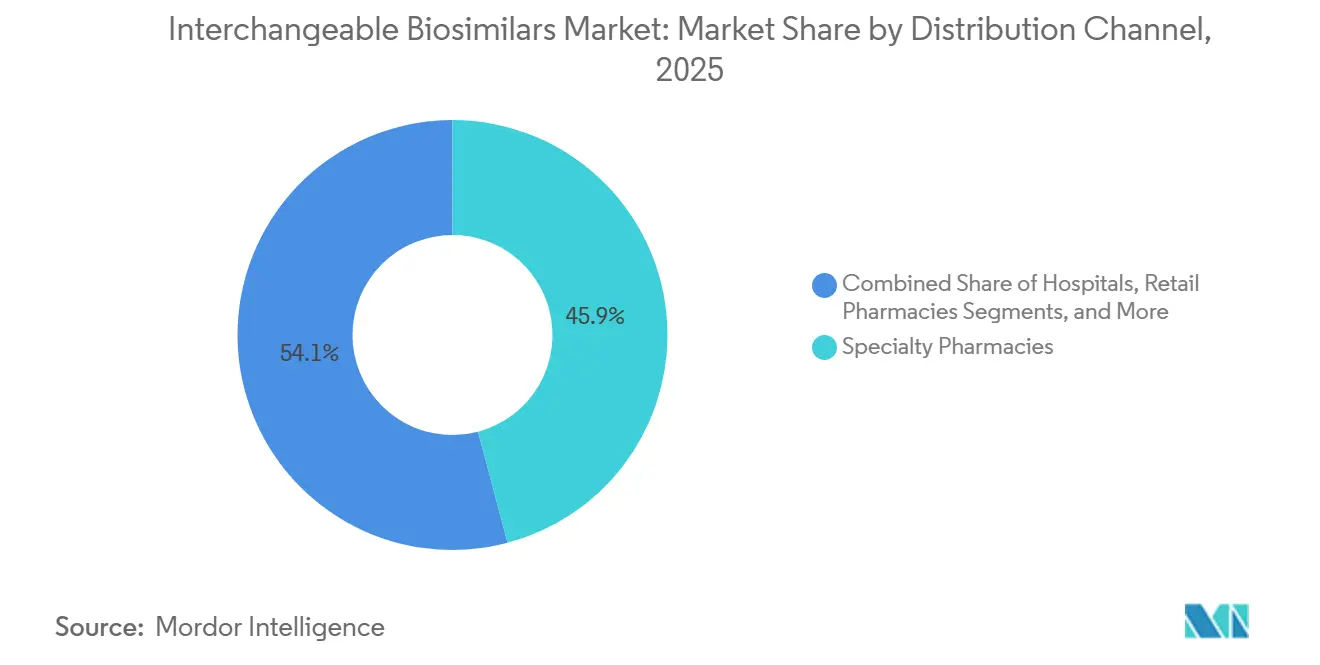
- 流通チャネル別では、専門薬局が2025年の売上高の45.88%を占め、オンライン薬局は2031年までにCAGR 8.56%で拡大する見込みです。
- エンドユーザー別では、病院・クリニックが2025年の売上高の54.66%を占め、外来輸液センターは2031年までにCAGR 9.22%で成長する見込みです。
- 地域別では、北米が2025年の売上高の40.35%を占め、アジア太平洋は2031年までにCAGR 8.76%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル交換可能バイオシミラー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高価値バイオロジクスの特許切れ | +1.8% | 北米と欧州に集中した利益を伴うグローバル規模 | 中期(2〜4年) |
| 薬局レベルでの代替調剤の可能性 | +1.3% | 北米が主要、欧州は加盟国依存 | 短期(2年以内) |
| バイオロジクス治療コスト削減に向けた支払者の圧力 | +1.1% | 北米とEU | 短期(2年以内) |
| 主要分子における交換可能性指定の拡大 | +0.9% | 北米、アジア太平洋の規制収斂への波及を伴う | 中期(2〜4年) |
| フォーミュラリーの自動化と専門薬局の調剤データ | +0.5% | 北米が中核、EUの集中調達への関心が高まりつつある | 短期(2年以内) |
| 未開拓の治療チャネルにおける需要獲得 | +0.4% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高価値バイオロジクスの特許切れ
2026年に発表された研究では、2034年までに米国での独占権を失うと予想される118品目のバイオロジクスに関連する2,340 ビリオン 米ドルの機会が特定されました。2024年半ば時点で、これらの分子に対するバイオシミラーの開発中品目はわずか12品目であり、複雑なプログラムに資金を提供できる開発者にとって競争が少ない機会があることを示しています。[1]Lisa E. Hines et al.,「交換可能バイオシミラー指定のための規制要件」、Therapeutic Innovation & Regulatory Science 2026年から2029年の期間には主要な腫瘍領域の特許切れが含まれており、大型バイオロジクス療法への開発関心が高まっています。Formyconは2025年にペムブロリズマブバイオシミラー候補FYB206の良好な臨床データを報告しました。Alvotechの2026年ベドリズマブ申請は、開発者が当初から交換可能性を追求していることを示しており、先行バイオロジクスが保護を失うにつれてフォーミュラリーアクセスをめぐる競争が激化しています。
薬局レベルでの代替調剤の可能性
薬局レベルでの代替調剤は、州法が代替を認める調剤環境において、交換可能バイオシミラー市場に実践的な優位性をもたらします。2025年のJAMA Health Forum研究では、2021年11月にSemgleeが交換可能性指定を受けた後、インスリングラルギンバイオシミラーの調剤数が47,000処方以上増加したことが明らかになりました。この増加は小売、郵便、長期ケの各チャネルにわたって生じており、調剤経路全体にわたる指定の影響を示しています。[2]Formycon AG,「FormyconがKeytruda バイオシミラー候補FYB206の良好な臨床データを発表」、EQS News カリフォルニア州は2026年に非交換可能バイオシミラーの代替を認めるSB 1094法案を検討し、テネシー州は2025年に交換可能性指定なしでも保険会社がバイオシミラーの使用を義務付けることを認める法律を制定しました。商業的な普及は引き続き支払者の方針と薬局の運営に依存しています。
バイオロジクス治療コスト削減に向けた支払者の圧力
支払者のフォーミュラリー決定は、大規模な患者集団にわたる製品選好に影響を与えることで、交換可能バイオシミラーへの需要を促進します。CVS Healthは、2024年4月にHumiraを商業フォーミュラリーから除外した後、2024年4月から2025年12月の間にバイオシミラー採用により商業クライアントに対して33 ビリオン 米ドルの総節約額を報告しました。2026年5月、CVS Caremarkは、2026年7月1日から共通商業テンプレートフォーミュラリーがStelaraよりも交換可能ウステキヌマブバイオシミラーを優先し、対象メンバーの自己負担額を0米ドルとすることを発表しました。インフレ抑制法により、パートBバイオシミラーの償還額が先行製品の平均販売価格の6%差から8%差に引き上げられ、バイ・アンド・ビル調剤の経済性を支援しています。
主要分子における交換可能性指定の拡大
2024年6月に公表されたFDAガイダンスは、臨床切り替え試験の重要性を低下させ、分析的および薬物動態学的エビデンスをより重視するものとなりました。このアプローチは、スポンサーがすでにバイオシミラー性を支持するエビデンスを有している場合、開発の重複を削減します。2025年10月、FDAのドラフトガイダンスは、比較有効性試験がデフォルトの要件とはならないことを提案し、開発コストとタイムラインを削減する可能性があります。HinesらはBLA申請から交換可能性承認までの平均期間が、2020年申請の798日から2024年申請の364日に短縮されたことを明らかにしました。早期の指定はタイムリーなフォーミュラリー協議を支援し、バイオシミラー承認後に交換可能性を追求することの不利を軽減します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動代替法の州間格差 | -0.5% | 米国、通知・記録保持・費用同等性要件における州間差異 | 短期(2年以内) |
| 償還および流通チャネル契約の複雑性 | -0.4% | 北米とEU | 中期(2〜4年) |
| 処方医と患者の間での交換可能性に関する混乱 | -0.3% | グローバル | 短期(2年以内) |
| 複雑なコールドチェーンおよびデバイス操作を必要とする分子における製造柔軟性の限界 | -0.2% | グローバル、中東・アフリカ・南米での深刻な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動代替法の州レベルの格差
州レベルの格差は、交換可能性が提供することを意図した運用上の簡便性を制限しています。2025年の分析では、90%の州が交換可能バイオロジクスに対してジェネリック医薬品よりも厳格な要件(処方医への通知、記録保持、場合によっては書面による同意を含む)を課していることが報告されました。これらの要件は、特にシステムが処方医ネットワークと容易に連携していない場合、薬局の業務負担を増大させます。JAMA Health Forum研究では、より厳格な通知要件を持つ州で代替率が低いことが報告されました。この結果は、FDAの指定だけでは州をまたいだ一貫した調剤慣行が保証されないことを示しています。[3]CVS Health,「CVS Caremarkがフォーミュラリーのアップデートによりバイオシミラーの採用を拡大し、手頃な価格とアクセスを改善」、CVS Health FDAは同一分子の複数のバイオシミラー間ではなく、バイオシミラーとその指定先行製品との間に交換可能性を適用するため、複数の選択肢が利用可能な場合のフォーミュラリー変更が複雑になる可能性があります。
償還および流通チャネル契約の複雑性
償還方針、PBMリベート、フォーミュラリー契約スケジュールは、交換可能バイオシミラー市場の利害関係者に相反するインセンティブをもたらします。Stelaraに対するメディケアの交渉価格は2026年1月に発効し、ウステキヌマブバイオシミラーが利用できる価格差を縮小しました。インフレ抑制法は、選定されたメディケア医薬品の価格交渉のための正式なプロセスを確立し、製造業者と医療保険プランに考慮事項を追加しています。病院で投与される製品は、小売薬局の調剤とは異なるバイ・アンド・ビル方式で運営されています。病院や輸液センターは個々のサプライヤーと購買契約を交渉する必要がある場合があります。専門薬局は自己投与製品のフォーミュラリー変更をより迅速に実施できますが、病院外来部門はより複雑な購買・償還プロセスに直面しています。そのため、規模の小さい後発参入者は広範な市場アクセスへの道のりが長くなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:モノクローナル抗体がリードし、インスリンが調剤の勢いを増す
交換可能モノクローナル抗体は2025年の売上高の47.45%を占め、製品タイプ別で最大の交換可能バイオシミラー市場シェアを示しました。その地位は、製造業者が支払者のカバレッジと薬局アクセスをめぐって競争したアダリムマブとウステキヌマブの商業的重要性を反映しています。デノスマブも競争的な製品カテゴリーとして台頭し、供給の信頼性と支払者との契約に焦点が移りました。
交換可能インスリンは2031年までにCAGR 7.45%で成長すると予測されており、製品タイプの中で最高の成長率です。確立された小売および郵便注文処方ワークフローにより、インスリン調剤における交換可能性がより実用的になっています。Semgleeの指定後のインスリングラルギン調剤の増加がこのトレンドを支持しました。成長因子、融合タンパク質、組換えタンパク質は、コールドチェーンおよびデバイス要件のため、引き続き小規模なセグメントにとどまっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


治療領域別:自己免疫疾患が最大を維持し、腫瘍領域がパイプラインを構築
自己免疫・炎症性疾患は2025年の売上高の39.76%を占め、最大の治療領域シェアを維持しました。関節リウマチ、乾癬性関節炎、炎症性腸疾患は治療患者数が多く、確立されたバイオロジクス処方パターンを持っています。アダリムマブバイオシミラーは主要な支払者ネットワーク全体で意味のあるフォーミュラリー配置を達成し、ステップセラピープロトコルが継続的な需要を支援しました。
腫瘍・血液疾患は2031年までにCAGR 7.98%で拡大すると予測されており、最も成長の速い治療領域となっています。Samsung Bioepisは、ベバシズマブ、リツキシマブ、トラスツズマブのバイオシミラーが発売5年後に平均市場シェア52%から81%に達したと報告しました。成長はパイプライン開発によって牽引されており、これらの分子にはバイオシミラルの競合品はあるものの交換可能品はまだ存在しません。糖尿病および眼科ケアも、インスリングラルギン、ラニビズマブ、アフリベルセプトの代替品を通じて貢献しています。
流通チャネル別:専門薬局がリードし、オンライン薬局が拡大
専門薬局は2025年の売上高の45.88%を占め、最大の流通チャネルシェアを示しました。専門薬局は、治療管理、事前承認サポート、臨床コーディネーション、温度管理された配送を提供します。これらの機能は、先行バイオロジクスから交換可能製品への患者移行を支援します。専門薬局はフォーミュラリー移行時のアウトリーチも管理します。
オンライン薬局は2031年までにCAGR 8.56%で成長すると予測されており、流通チャネルの中で最も速い成長率です。慢性疾患治療における郵便注文調剤の受け入れが引き続き拡大し、チャネルの成長を支援しています。交換可能性指定後の郵便注文インスリングラルギン調剤の増加は、交換可能性シグナルに対するデジタルチャネルの反応を示しました。パフォーマンスは事前承認、通知要件、フォーミュラリー管理に依存しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:病院・クリニックがリードし、外来輸液センターが成長
病院・クリニックは2025年の売上高の54.66%を占め、エンドユーザー設定の中で最大の交換可能バイオシミラー市場規模を示しました。薬局・治療委員会がこれらの施設における輸液治療の優先製品を選定します。自己免疫および腫瘍療法はこれらの設定で一般的に投与されます。購買契約、償還方針、臨床プロトコルが製品利用を形成します。
外来輸液センターは2031年までにCAGR 9.22%で成長すると予測されており、エンドユーザーの中で最も速い成長率です。支払者は臨床的に安定した輸液患者を病院外来部門から独立施設へと移行させています。バイオシミラーの経済性がサプライヤー契約を支援するにつれて、専門腫瘍・リウマチセンターの重要性が高まっています。2026年のパートB輸液薬に影響するメディケアの価格変更は、病院のバイ・アンド・ビル決定に不確実性を加えています。
地域分析
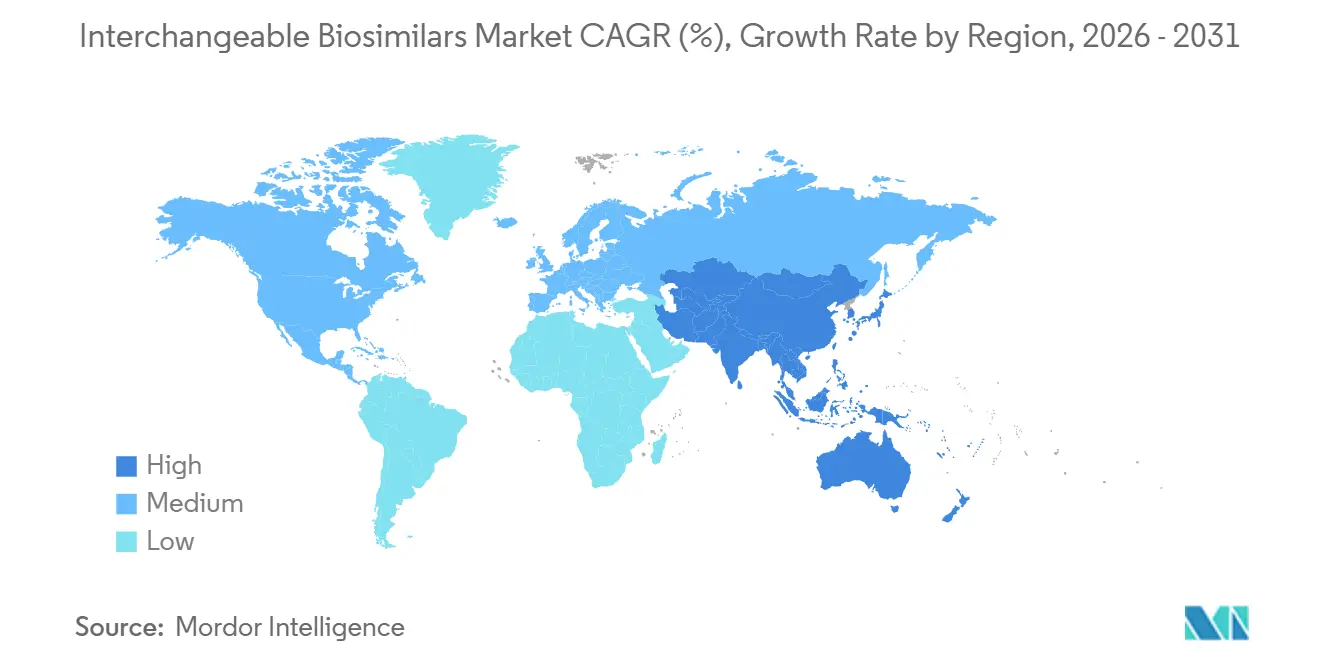
北米は2025年の売上高の40.35%を占め、交換可能バイオシミラー市場の最大の地域シェアを示しました。米国には明確なFDA審査経路と、大規模なフォーミュラリー変更を可能にする支払者・PBM構造があります。CVS Caremarkは2026年7月に優先交換可能ウステキヌマブバイオシミラーへの移行を実施し、CVS Healthは2024年4月から2025年12月の間にバイオシミラー採用により33 ビリオン 米ドルのクライアント総節約額を報告しました。カナダは州のフォーミュラリープロセスに従い、メキシコは公共調達において先行製品への依存度が高い状況が続いています。
アジア太平洋は2031年までにCAGR 8.76%で成長すると予測されており、地域の中で最も速い成長率です。2025年9月、日本のPMDAは日本人被験者に特有の必須臨床試験要件を撤廃し、国際的な慣行との整合性を高めました。日本は2026年3月時点で47品目のバイオシミラーが承認されていますが、医師が引き続き代替決定を主導しています。中国は正式な交換可能性フレームワークを確立していない一方、インドは2025年5月に類似バイオロジクスガイドラインを改訂し、分析ツールを強化して主要な規制慣行との整合性を高めました。
欧州は異なるフレームワークの下で運営されており、加盟国が多くの代替・処方方針を決定しています。デンマーク、オランダ、フランスは、南欧・東の一部市場よりも積極的なバイオシミラー優先アプローチを採用しています。中東・アフリカおよび南米は、償還格差、コールドチェーンインフラの制限、規制能力の制約により、交換可能バイオシミラー市場への貢献が引き続き小さい状況です。地域の進展は承認基準だけでなく実際の実施にも依存しています。

競合状況
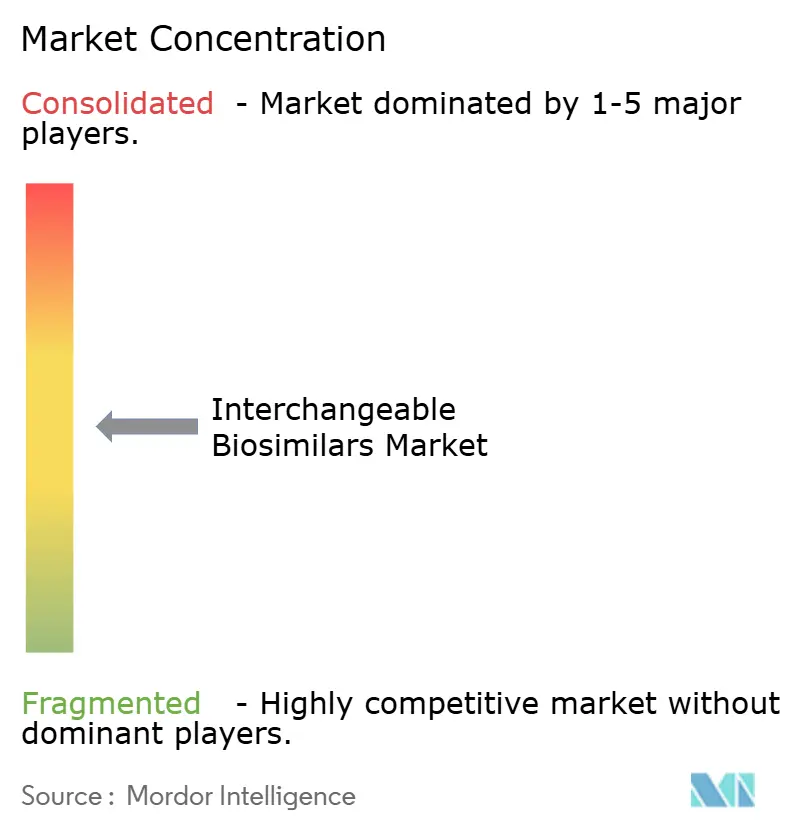
交換可能バイオシミラー市場は、規制、製造、大規模商業化能力を持つ企業の間で中程度の集中度を示しています。2026年6月時点で、提供データによるとCelltrionが22品目、Samsung Bioepisが17品目、Sandozが16品目、Amgenが14品目、Biocon Biologicsが14品目の交換可能製品エントリーを報告しています。これら5社が127エントリー中83エントリーを占めており、複数のサプライヤーが同一の先行医薬品を標的とするにつれて競争が激化しています。
Samsung BioepisとSandozは2026年3月、Samsung BioepisのベドリズマブバイオシミラーSB36を含む最大5品目のバイオシミラー候補に関するグローバルライセンス・開発・商業化契約を締結しました。この契約は承認前に開発、規制計画、商業化活動を整合させるものです。Alvotechは静脈内投与および皮下投与のベドリズマブ製剤の申請を行っており、AVT16は2026年6月に受理され、AVT80は2026年8月に受理されました。このアプローチは病院での輸液投与と在宅自己注射の両方の使用に対応しています。
ベバシズマブ、リツキシマブ、トラスツズマブ、インフリキシマブ、ペグフィルグラスチムは承認済みバイオシミラーを持つものの、提供データには交換可能製品が存在しません。これらの分子は、進化するFDAアプローチの下で追加申請の機会を提供します。デノスマブは単一分子の急速な競争激化を示しており、支払者契約、製造コスト、実行力の重要性を高めています。Zydus、Dr. Reddy's、Bioconを含むインドおよび韓国の開発者は、インドの2025年ガイドライン更新に支援されながら、FDA基準を満たしつつ国内製造規模を活用しています。
交換可能バイオシミラー業界リーダー
Amgen Inc.
Celltrion, Inc.
Pfizer Inc.
Biocon Biologics Limited
Sandoz Group AG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Alvotechは、皮下投与プレフィルドシリンジおよびオートインジェクター形式の交換可能ベドリズマブバイオシミラーAVT80のFDA受理を取得し、AVT16静脈内投与プログラムを補完しました。
- 2026年6月:Alvotechは、静脈内投与用凍結乾燥バイアル形式の交換可能ベドリズマブバイオシミラーAVT16のFDA受理を取得しました。Tevaが米国での商業化パートナーを務めています。
- 2026年5月:CVS Healthは、2026年7月1日付けで商業テンプレートフォーミュラリーをブランド品Stelaraから優先交換可能ウステキヌマブバイオシミラーのPyzchivaおよびYesinitekに移行しました。
- 2026年3月:Samsung BioepisとSandozは、SB36を含む最大5品目のバイオシミラー候補のライセンス、開発、商業化に関するグローバル契約を締結しました。


グローバル交換可能バイオシミラー市場レポートの調査範囲
本レポートの調査範囲によると、交換可能バイオシミラーとは、地域の法律に従い、処方医に相談することなく薬剤師が元の先行製品と代替できる生物学的医薬品です。
交換可能バイオシミラー市場は、製品タイプ、治療領域、流通チャネル、エンドユーザー、地域別にセグメント化されています。製品タイプ別では、市場は交換可能モノクローナル抗体、交換可能インスリン、交換可能成長因子、交換可能融合タンパク質、交換可能組換えタンパク質、その他の交換可能生物学的製品を含みます。治療領域別では、市場は自己免疫・炎症性疾患、腫瘍・血液疾患、糖尿病、眼科疾患、その他にセグメント化されています。流通チャネル別では、市場は専門薬局、小売薬局、病院薬局、オンライン薬局、その他に分類されています。エンドユーザー別では、市場は病院・クリニック、外来輸液センター、専門治療センター、その他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。本レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは上記セグメントについて金額ベース(米ドル)での市場規模と予測を提供しています。
| 交換可能モノクローナル抗体 |
| 交換可能インスリン |
| 交換可能成長因子 |
| 交換可能融合タンパク質 |
| 交換可能組換えタンパク質 |
| その他の交換可能生物学的製品 |
| 自己免疫・炎症性疾患 |
| 腫瘍・血液疾患 |
| 糖尿病 |
| 眼科疾患 |
| その他 |
| 専門薬局 |
| 小売薬局 |
| 病院薬局 |
| オンライン薬局 |
| その他 |
| 病院・クリニック |
| 外来輸液センター |
| 専門治療センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 交換可能モノクローナル抗体 | |
| 交換可能インスリン | ||
| 交換可能成長因子 | ||
| 交換可能融合タンパク質 | ||
| 交換可能組換えタンパク質 | ||
| その他の交換可能生物学的製品 | ||
| 治療領域別 | 自己免疫・炎症性疾患 | |
| 腫瘍・血液疾患 | ||
| 糖尿病 | ||
| 眼科疾患 | ||
| その他 | ||
| 流通チャネル別 | 専門薬局 | |
| 小売薬局 | ||
| 病院薬局 | ||
| オンライン薬局 | ||
| その他 | ||
| エンドユーザー別 | 病院・クリニック | |
| 外来輸液センター | ||
| 専門治療センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
交換可能バイオシミラーへの需要を促進しているものは何ですか?
FDAの審査経路の変更、薬局での代替調剤、支払者のフォーミュラリー措置、バイオロジクスの特許切れが普及を支援しています。これらの要因は、製品が確実に供給でき、支払者の優先治療経路に追加できる場合に最も重要です。
2026年の交換可能バイオシミラー市場の規模はどのくらいですか?
交換可能バイオシミラー市場規模は2026年に3.62 ビリオン 米ドルであり、2031年までに4.96 ビリオン 米ドルに達すると予測されています。予測は2026年から2031年の期間のCAGR 6.50%を反映しています。
どの製品タイプが交換可能バイオシミラーをリードしていますか?
交換可能モノクローナル抗体が2025年の売上高の47.45%で製品タイプをリードしました。アダリムマブとウステキヌマブは、成熟した処方経路と複数の承認済み代替品を持つため、この地位を支えています。
最も成長の速い治療領域はどこですか?
腫瘍・血液疾患は2031年までにCAGR 7.98%で成長すると予測されています。将来の成長は、主要ながんバイオロジクスの承認済み交換可能オプションへと開発から移行する候補品に依存しています。
バイオシミラーの普及において専門薬局が重要な理由は何ですか?
専門薬局は治療移行時の事前承認、患者アウトリーチ、臨床コーディネーション、コールドチェーン配送を管理します。これらの業務は、支払者が患者を優先代替品に移行させる際の混乱を軽減できます。
2031年までに最も速く成長すると予想される地域はどこですか?
アジア太平洋は2031年までにCAGR 8.76%で拡大すると予測されています。日本とインドの規制変更が開発活動を支援できますが、代替慣行は地域全体で異なります。
最終更新日:



