
Marktgröße und Marktanteil für austauschbare Biosimilars
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.62 Milliarden US-Dollar |
| Marktgröße (2031) | 4.96 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
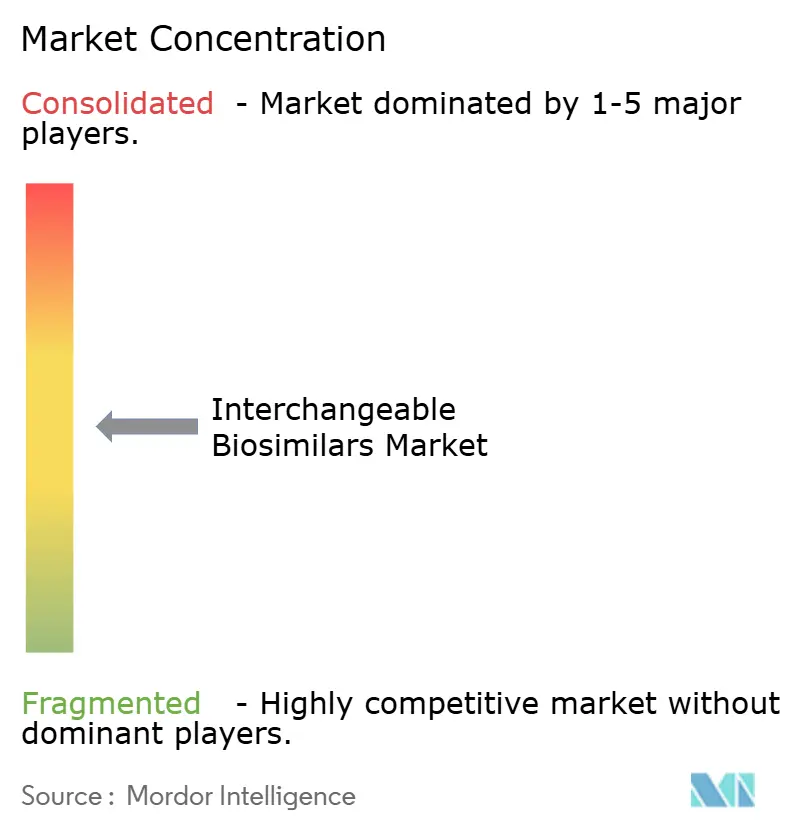
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für austauschbare Biosimilars von Mordor Intelligence
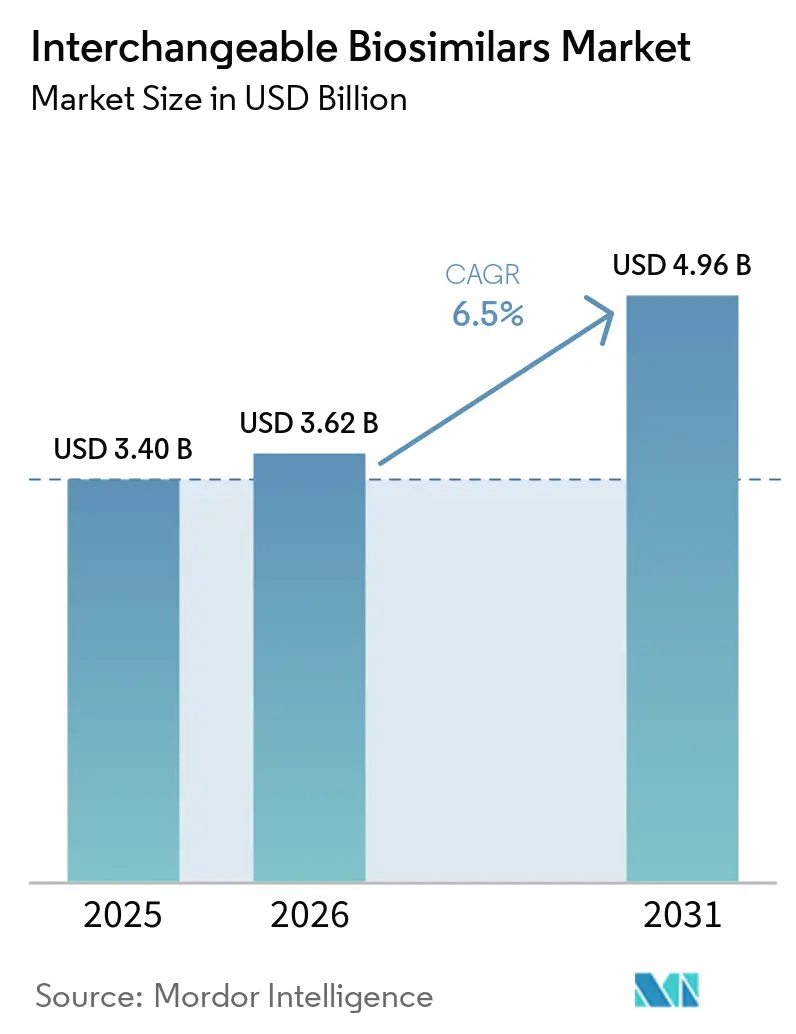
Die Marktgröße für austauschbare Biosimilars wurde im Jahr 2025 auf 3,40 Milliarden USD geschätzt und soll von 3,62 Milliarden USD im Jahr 2026 auf 4,96 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,5 % während des Prognosezeitraums (2026–2031).
Der Markt für austauschbare Biosimilars in den Vereinigten Staaten hat seine frühe regulatorische Phase überwunden. Ein eigenständiger FDA-Zulassungsweg für Austauschbarkeit unterstützt die Substitution in Apotheken, während Kostenträger-Formulare und Pharmacy Benefit Manager die Produktauswahl für Arzneimittel mit etablierten Biosimilar-Alternativen systematischer gestalten. Der optimierte Ansatz der FDA ermöglicht es Herstellern, Biosimilarität und Austauschbarkeit innerhalb desselben Entwicklungsplans anzustreben, was die Aufnahme in Formulare potenziell beschleunigt. Allerdings können Medicare-Preisverhandlungen die Einsparmöglichkeiten zwischen Referenzbiologika und konkurrierenden Biosimilars verringern und ungleiche Marktanreize schaffen. Unternehmen mit robusten regulatorischen, fertigungstechnischen, vertraglichen und vertrieblichen Fähigkeiten sind besser positioniert, um Zulassungen in eine nachhaltige Marktdurchdringung umzuwandeln.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten austauschbare monoklonale Antikörper mit einem Umsatzanteil von 47,45 % im Jahr 2025, während austauschbare Insuline bis 2031 die höchste CAGR von 7,45 % verzeichnen sollen.
- Nach Therapiegebiet hielten Autoimmun- und entzündliche Erkrankungen im Jahr 2025 einen Umsatzanteil von 39,76 %, während Onkologie und Hämatologie bis 2031 mit einer CAGR von 7,98 % wachsen sollen.
- Nach Vertriebskanal entfielen auf Spezialapotheken im Jahr 2025 45,88 % des Umsatzes, während Online-Apotheken bis 2031 mit einer CAGR von 8,56 % expandieren sollen.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 54,66 %, während ambulante Infusionszentren bis 2031 mit einer CAGR von 9,22 % wachsen sollen.
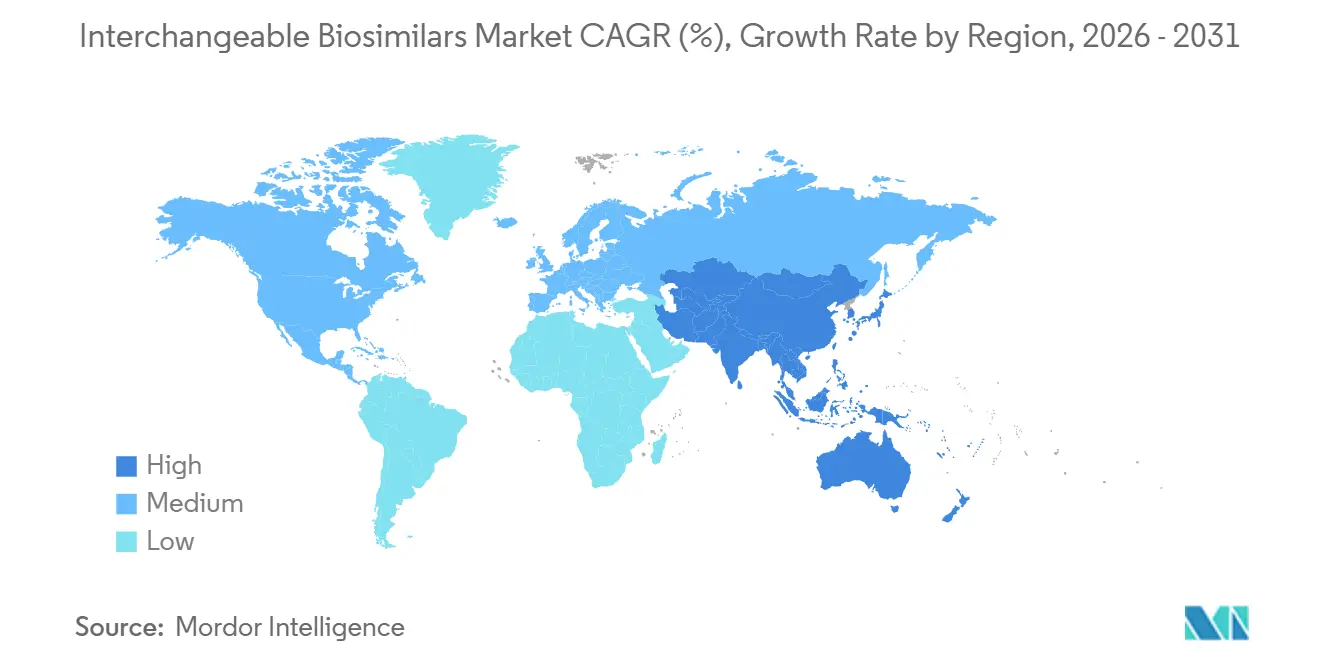
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 40,35 %, während Asien-Pazifik bis 2031 mit einer CAGR von 8,76 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für austauschbare Biosimilars
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Patentablauf hochpreisiger Biologika | +1.8% | Global, mit konzentrierten Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Substitutionspotenzial auf Apothekenebene | +1.3% | Nordamerika primär, Europa abhängig von den Mitgliedstaaten | Kurzfristig (≤ 2 Jahre) |
| Kostendruck der Kostenträger zur Senkung der Behandlungskosten für Biologika | +1.1% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Austauschbarkeitsbezeichnungen auf wichtige Moleküle | +0.9% | Nordamerika, mit Ausstrahlungseffekten auf die regulatorische Konvergenz im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Formularautomatisierung und Dispensierungsdaten von Spezialapotheken | +0.5% | Nordamerika als Kernmarkt, mit aufkommendem EU-Interesse an zentralisierter Beschaffung | Kurzfristig (≤ 2 Jahre) |
| Nachfrageerfassung in unterversorgten Behandlungskanälen | +0.4% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Patentablauf hochpreisiger Biologika
Eine im Jahr 2026 veröffentlichte Studie identifizierte eine Chance in Höhe von 234 Milliarden USD im Zusammenhang mit 118 Biologika, die bis 2034 ihren US-amerikanischen Exklusivitätsschutz verlieren sollen. Bis Mitte 2024 befanden sich nur 12 Biosimilars für diese Moleküle in der Entwicklung, was auf weniger umkämpfte Möglichkeiten für Entwickler hindeutet, die komplexe Programme finanzieren können.[1]Lisa E. Hines et al., „Regulatorische Anforderungen für die Bezeichnung austauschbarer Biosimilars”, Therapeutic Innovation & Regulatory Science Der Zeitraum 2026–2029 umfasst wichtige Patentabläufe in der Onkologie, was das Entwicklungsinteresse an großen biologischen Therapien steigert. Formycon meldete im Jahr 2025 positive klinische Daten für FYB206, seinen Biosimilar-Kandidaten für Pembrolizumab. Die Vedolizumab-Einreichungen von Alvotech im Jahr 2026 zeigen, dass Entwickler von Anfang an Austauschbarkeit anstreben, was den Wettbewerb um den Formularzugang verstärkt, da Referenzbiologika ihren Schutz verlieren.
Substitutionspotenzial auf Apothekenebene
Die Substitution auf Apothekenebene verschafft dem Markt für austauschbare Biosimilars einen praktischen Vorteil in Dispensierungsumgebungen, in denen staatliche Gesetze eine Substitution erlauben. Eine Studie im JAMA Health Forum aus dem Jahr 2025 ergab, dass die Dispensierung von Insulin-Glargin-Biosimilars nach der Erteilung der Austauschbarkeitsbezeichnung für Semglee im November 2021 um mehr als 47.000 Rezepte zunahm. Der Anstieg erfolgte über Einzel-, Versand- und Langzeitpflegekanäle und demonstrierte die Auswirkungen der Bezeichnung auf alle Dispensierungswege.[2]Formycon AG, „Formycon gibt positive klinische Daten für den Keytruda-Biosimilar-Kandidaten FYB206 bekannt”, EQS News Kalifornien prüfte im Jahr 2026 den Gesetzentwurf SB 1094, der die Substitution nicht austauschbarer Biosimilars erlauben würde, während Tennessee im Jahr 2025 eine Gesetzgebung verabschiedete, die es Krankenversicherern erlaubt, die Verwendung von Biosimilars ohne Austauschbarkeitsbezeichnung zu verlangen. Die kommerzielle Akzeptanz hängt weiterhin von den Richtlinien der Kostenträger und dem Apothekenbetrieb ab.
Kostendruck der Kostenträger zur Senkung der Behandlungskosten für Biologika
Formularentscheidungen der Kostenträger treiben die Nachfrage nach austauschbaren Biosimilars an, indem sie die Produktpräferenzen bei großen Patientenpopulationen beeinflussen. CVS Health meldete zwischen April 2024 und Dezember 2025 Bruttoeinsparungen von 3,3 Milliarden USD für kommerzielle Kunden durch die Einführung von Biosimilars, nachdem Humira im April 2024 aus kommerziellen Formularen entfernt worden war. Im Mai 2026 gab CVS Caremark bekannt, dass seine gemeinsamen kommerziellen Musterformulare ab dem 1. Juli 2026 austauschbare Ustekinumab-Biosimilars gegenüber Stelara bevorzugen würden, wobei berechtigte Mitglieder 0 USD Eigenanteil zahlen. Der Inflation Reduction Act erhöhte die Medicare-Erstattung für Biosimilars im Rahmen von Teil B auf den durchschnittlichen Verkaufspreis zuzüglich 8 % des durchschnittlichen Verkaufspreises des Referenzprodukts, verglichen mit dem bisherigen Differenzial von 6 %, was die Wirtschaftlichkeit der Kauf-und-Abrechnung-Dispensierung unterstützt.
Ausweitung der Austauschbarkeitsbezeichnungen auf wichtige Moleküle
Ein im Juni 2024 veröffentlichter FDA-Leitfaden reduzierte die Betonung klinischer Wechselstudien und legte größeres Gewicht auf analytische und pharmakokinetische Nachweise. Dieser Ansatz reduziert Entwicklungsduplikate, wenn Sponsoren bereits über Nachweise zur Biosimilarität verfügen. Im Oktober 2025 schlug der Entwurf eines FDA-Leitfadens vor, dass vergleichende Wirksamkeitsstudien keine Standardanforderung mehr sein würden, was potenziell Entwicklungskosten und -zeitpläne reduziert. Hines und Kollegen stellten fest, dass das durchschnittliche Intervall von der Einreichung des Biologika-Zulassungsantrags bis zur Genehmigung der Austauschbarkeit von 798 Tagen für Anträge aus dem Jahr 2020 auf 364 Tage für Anträge aus dem Jahr 2024 gesunken ist. Eine frühere Bezeichnung unterstützt zeitnahe Formulargespräche und verringert den Nachteil, Austauschbarkeit nach der Biosimilar-Zulassung anzustreben.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Unterschiede in den Gesetzen zur automatischen Substitution | -0.5% | Vereinigte Staaten, mit staatlichen Unterschieden bei Benachrichtigungs-, Aufzeichnungs- und Kostenäquivalenzanforderungen | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Erstattung und Kanalverträgen | -0.4% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Verwirrung über Austauschbarkeit bei Verschreibern und Patienten | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Fertigungsflexibilität für komplexe Kühlketten- und Gerätebetriebe | -0.2% | Global, mit akuten Auswirkungen im Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterschiede auf staatlicher Ebene bei den Gesetzen zur automatischen Substitution
Unterschiede auf staatlicher Ebene schränken die operative Einfachheit ein, die Austauschbarkeit bieten soll. Eine Analyse aus dem Jahr 2025 ergab, dass 90 % der Bundesstaaten strengere Anforderungen für austauschbare Biologika als für Generika stellten, darunter Verschreiberbenachrichtigung, Aufbewahrung von Unterlagen und in einigen Fällen schriftliche Einwilligung. Diese Anforderungen erhöhen den Arbeitsaufwand in Apotheken, insbesondere wenn Systeme nicht ohne Weiteres mit Verschreibernetzwerken verbunden sind. Eine Studie im JAMA Health Forum berichtete von niedrigeren Substitutionsraten in Bundesstaaten mit restriktiveren Benachrichtigungsanforderungen. Dieser Befund zeigt, dass eine FDA-Bezeichnung allein keine einheitlichen Dispensierungspraktiken in allen Bundesstaaten gewährleistet.[3]CVS Health, „CVS Caremark erweitert die Einführung von Biosimilars durch Formularaktualisierungen zur Verbesserung der Erschwinglichkeit und des Zugangs”, CVS Health Die FDA wendet Austauschbarkeit zwischen einem Biosimilar und seinem benannten Referenzprodukt an, nicht zwischen Biosimilars für dasselbe Molekül, was Formularänderungen erschweren kann, wenn mehrere Optionen verfügbar sind.
Komplexität bei Erstattung und Kanalverträgen
Erstattungsrichtlinien, Pharmacy Benefit Manager-Rabatte und Formularvertragspläne schaffen widersprüchliche Anreize für Interessengruppen im Markt für austauschbare Biosimilars. Der von Medicare ausgehandelte Preis für Stelara trat im Januar 2026 in Kraft und verringerte das Preisdifferenzial, das für Ustekinumab-Biosimilars verfügbar ist. Der Inflation Reduction Act legt ein formales Verfahren zur Aushandlung von Preisen für ausgewählte Medicare-Arzneimittel fest und schafft damit zusätzliche Überlegungen für Hersteller und Krankenversicherungen. Im Krankenhaus verabreichte Produkte unterliegen Kauf-und-Abrechnung-Vereinbarungen, die sich von der Dispensierung in Einzelhandelsapotheken unterscheiden. Krankenhäuser und Infusionszentren müssen möglicherweise Einkaufsvereinbarungen mit einzelnen Lieferanten aushandeln. Spezialapotheken können Formularänderungen für selbst verabreichte Produkte schneller umsetzen, während ambulante Krankenhausabteilungen komplexere Einkaufs- und Erstattungsprozesse haben. Kleinere und später eintretende Marktteilnehmer können daher einen längeren Weg zu einem breiten Marktzugang haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Monoklonale Antikörper führen, während Insuline an Dispensierungsdynamik gewinnen
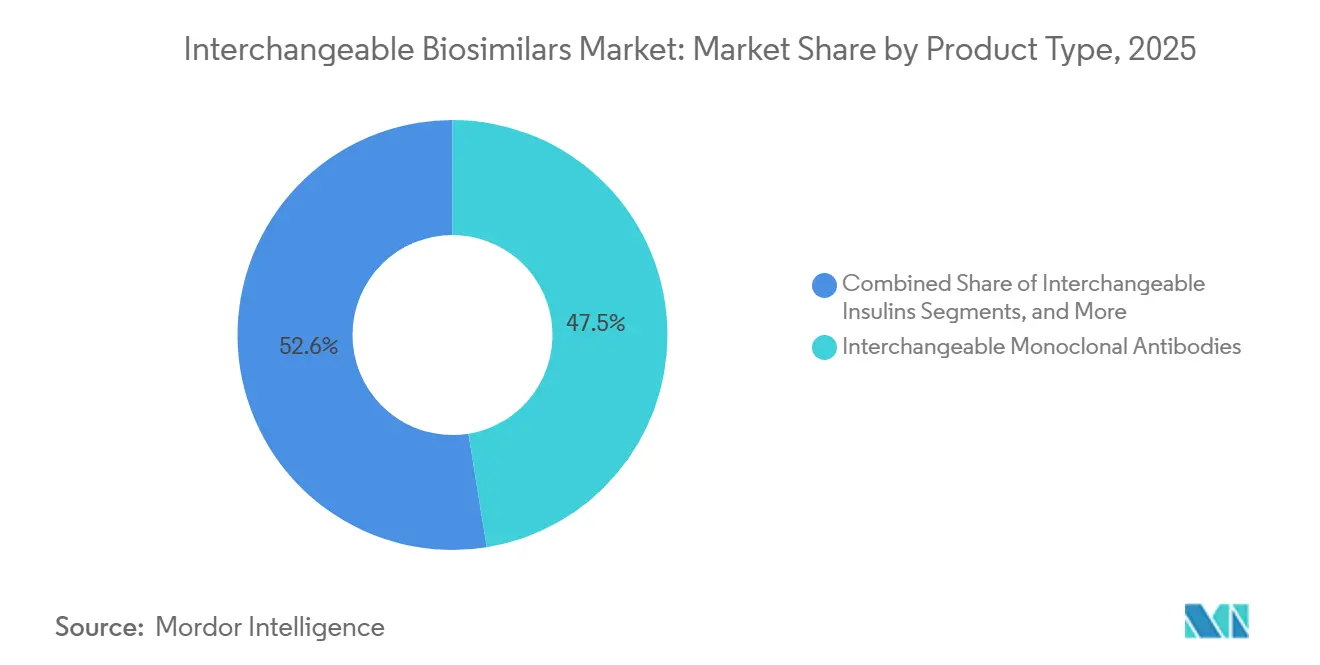
Austauschbare monoklonale Antikörper machten im Jahr 2025 47,45 % des Umsatzes aus und repräsentierten den größten Marktanteil für austauschbare Biosimilars nach Produkttyp. Ihre Position spiegelte die kommerzielle Bedeutung von Adalimumab und Ustekinumab wider, bei denen Hersteller um Kostenträgerdeckung und Apothekenzugang konkurrierten. Denosumab entwickelte sich ebenfalls zu einer wettbewerbsfähigen Produktkategorie, wobei der Fokus auf Versorgungszuverlässigkeit und Kostenträgerverträgen lag.
Austauschbare Insuline sollen bis 2031 mit einer CAGR von 7,45 % wachsen, der höchsten unter den Produkttypen. Etablierte Einzel- und Versandrezept-Workflows machen Austauschbarkeit für die Insulin-Dispensierung praktischer. Die erhöhte Dispensierung von Insulin-Glargin nach der Austauschbarkeitsbezeichnung von Semglee unterstützte diesen Trend. Wachstumsfaktoren, Fusionsproteine und rekombinante Proteine bleiben aufgrund von Kühlketten- und Geräteanforderungen kleinere Segmente.


Nach Therapiegebiet: Autoimmunerkrankungen bleiben das größte Segment, während die Onkologie eine Pipeline aufbaut
Autoimmun- und entzündliche Erkrankungen machten im Jahr 2025 39,76 % des Umsatzes aus und behielten den größten Therapiegebietsanteil. Rheumatoide Arthritis, Psoriasis-Arthritis und entzündliche Darmerkrankungen haben große behandelte Patientenpopulationen und etablierte biologische Verschreibungsmuster. Adalimumab-Biosimilars erreichten eine bedeutende Formularplatzierung in großen Kostenträgernetzwerken, während Stufentherapieprotokolle eine wiederkehrende Nachfrage unterstützten.
Onkologie und Hämatologie sollen bis 2031 mit einer CAGR von 7,98 % expandieren und damit das am schnellsten wachsende Therapiegebiet darstellen. Samsung Bioepis berichtete, dass Bevacizumab-, Rituximab- und Trastuzumab-Biosimilars fünf Jahre nach der Markteinführung durchschnittliche Marktanteile von 52 % bis 81 % erreichten. Das Wachstum wird durch die Pipeline-Entwicklung angetrieben, da diese Moleküle zwar Biosimilar-Konkurrenz haben, aber noch keine austauschbaren Produkte. Diabetes und ophthalmologische Versorgung tragen ebenfalls durch Insulin-Glargin-, Ranibizumab- und Aflibercept-Alternativen bei.
Nach Vertriebskanal: Spezialapotheken führen und Online-Apotheken expandieren
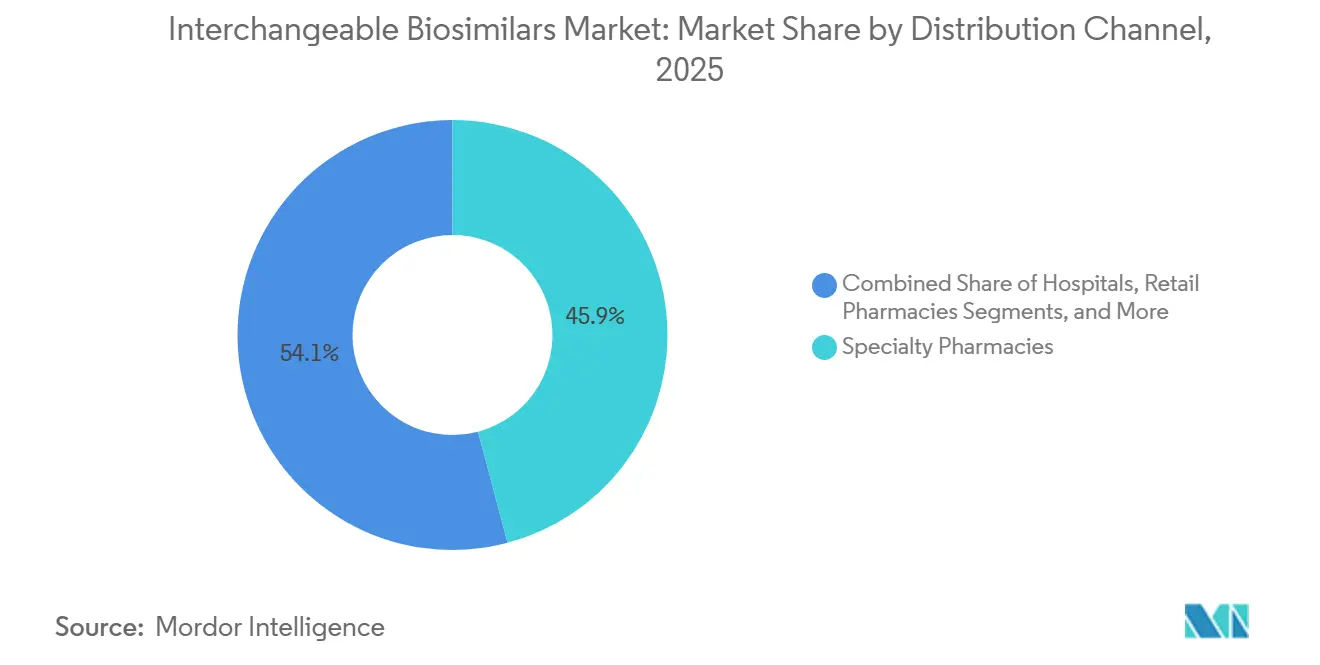
Spezialapotheken machten im Jahr 2025 45,88 % des Umsatzes aus und repräsentierten den größten Vertriebskanalanteil. Sie bieten Therapiemanagement, Unterstützung bei der Vorabgenehmigung, klinische Koordination und temperaturkontrollierte Lieferung. Diese Fähigkeiten unterstützen den Übergang von Patienten von Referenzbiologika zu austauschbaren Produkten. Spezialapotheken verwalten auch die Kommunikation während Formularübergängen.
Online-Apotheken sollen bis 2031 mit einer CAGR von 8,56 % wachsen, der schnellsten Rate unter den Vertriebskanälen. Die Versanddispensierung gewinnt weiterhin an Akzeptanz für chronische Therapien und unterstützt das Kanalwachstum. Die erhöhte Versanddispensierung von Insulin-Glargin nach seiner Austauschbarkeitsbezeichnung demonstrierte die Reaktion digitaler Kanäle auf Austauschbarkeitssignale. Die Leistung hängt von der Vorabgenehmigung, den Benachrichtigungsanforderungen und dem Formularmanagement ab.
Nach Endnutzer: Krankenhäuser und Kliniken führen, während ambulante Infusionszentren wachsen
Krankenhäuser und Kliniken machten im Jahr 2025 54,66 % des Umsatzes aus und repräsentierten die größte Marktgröße für austauschbare Biosimilars unter den Endnutzereinrichtungen. Apotheken- und Therapeutikausschüsse wählen bevorzugte Produkte für infundierte Behandlungen in diesen Einrichtungen aus. Autoimmun- und Onkologietherapien werden häufig in diesen Einrichtungen verabreicht. Einkaufsvereinbarungen, Erstattungsrichtlinien und klinische Protokolle prägen die Produktnutzung.
Ambulante Infusionszentren sollen bis 2031 mit einer CAGR von 9,22 % wachsen, der schnellsten Rate unter den Endnutzern. Kostenträger verlagern klinisch stabile Infusionspatienten von ambulanten Krankenhausabteilungen in eigenständige Einrichtungen. Spezialisierte Onkologie- und Rheumatologiezentren gewinnen an Bedeutung, da die Biosimilar-Wirtschaftlichkeit Lieferantenvereinbarungen unterstützt. Änderungen der Medicare-Preise für Teil-B-Infusionsarzneimittel im Jahr 2026 schaffen Unsicherheit bei den Kauf-und-Abrechnung-Entscheidungen der Krankenhäuser.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 40,35 % und repräsentierte den größten regionalen Anteil am Markt für austauschbare Biosimilars. Die Vereinigten Staaten verfügen über einen eigenständigen FDA-Zulassungsweg und eine Kostenträger- und Pharmacy Benefit Manager-Struktur, die groß angelegte Formularänderungen ermöglicht. CVS Caremark wechselte im Juli 2026 zu bevorzugten austauschbaren Ustekinumab-Biosimilars, während CVS Health zwischen April 2024 und Dezember 2025 Bruttoeinsparungen von 3,3 Milliarden USD für Kunden durch die Einführung von Biosimilars meldete. Kanada folgt provinziellen Formularprozessen, während Mexiko bei der öffentlichen Beschaffung stärker auf Referenzprodukte angewiesen bleibt.
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,76 % wachsen, der schnellsten Rate unter den Regionen. Im September 2025 hob Japans PMDA obligatorische klinische Studienanforderungen speziell für japanische Probanden auf und näherte sich damit stärker internationalen Praktiken an. Japan hatte bis März 2026 47 zugelassene Biosimilar-Produkte, obwohl Ärzte weiterhin Substitutionsentscheidungen treffen. China hat kein formales Austauschbarkeitsrahmenwerk etabliert, während Indien seine Leitlinien für ähnliche Biologika im Mai 2025 überarbeitete, um analytische Instrumente zu stärken und sich an wichtigen regulatorischen Praktiken auszurichten.
Europa operiert unter einem anderen Rahmenwerk, da die Mitgliedstaaten viele Substitutions- und Verschreibungsrichtlinien bestimmen. Dänemark, die Niederlande und Frankreich haben aktivere Biosimilar-First-Ansätze verfolgt als mehrere süd- und osteuropäische Märkte. Der Nahe Osten und Afrika sowie Südamerika bleiben kleinere Beitragsleister zum Markt für austauschbare Biosimilars aufgrund von Erstattungslücken, Einschränkungen der Kühlketteninfrastruktur und begrenzter regulatorischer Kapazität. Der regionale Fortschritt hängt von der praktischen Umsetzung sowie von Zulassungsstandards ab.

Wettbewerbslandschaft
Der Markt für austauschbare Biosimilars ist mäßig konzentriert unter Unternehmen mit regulatorischen, fertigungstechnischen und großangelegten Vermarktungsfähigkeiten. Stand Juni 2026 weisen die gelieferten Daten 22 austauschbare Produkteinträge für Celltrion, 17 für Samsung Bioepis, 16 für Sandoz, 14 für Amgen und 14 für Biocon Biologics aus. Diese fünf Unternehmen machten 83 von 127 Einträgen aus, während sich der Wettbewerb verschärft, da mehrere Lieferanten dasselbe Referenzarzneimittel anvisieren.
Samsung Bioepis und Sandoz unterzeichneten im März 2026 eine globale Lizenz-, Entwicklungs- und Vermarktungsvereinbarung für bis zu fünf Biosimilar-Kandidaten, darunter SB36, ein Vedolizumab-Kandidat von Samsung Bioepis. Die Vereinbarung stimmt Entwicklungs-, regulatorische Planungs- und Vermarktungsaktivitäten vor der Zulassung aufeinander ab. Alvotech hat Anträge für intravenöse und subkutane Vedolizumab-Formate eingereicht; AVT16 wurde im Juni 2026 akzeptiert, während AVT80 im August 2026 akzeptiert wird. Dieser Ansatz adressiert die Krankenhausinfusion und die häusliche Selbstinjektion.
Bevacizumab, Rituximab, Trastuzumab, Infliximab und Pegfilgrastim haben zugelassene Biosimilars, aber keine austauschbaren Produkte in den gelieferten Daten. Diese Moleküle bieten Möglichkeiten für zusätzliche Anträge im Rahmen des sich entwickelnden FDA-Ansatzes. Denosumab verdeutlicht die rasche Überfüllung eines einzelnen Moleküls und unterstreicht die Bedeutung von Kostenträgerverträgen, Herstellungskosten und Ausführung. Indische und südkoreanische Entwickler, darunter Zydus, Dr. Reddy's und Biocon, nutzen ihre inländische Fertigungskapazität und erfüllen gleichzeitig FDA-Standards, unterstützt durch Indiens Leitlinienaktualisierung von 2025.
Marktführer für austauschbare Biosimilars
Amgen Inc.
Celltrion, Inc.
Pfizer Inc.
Biocon Biologics Limited
Sandoz Group AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Alvotech erhielt die FDA-Akzeptanz für AVT80, ein austauschbares Vedolizumab-Biosimilar in subkutanen vorgefüllten Spritzen- und Autoinjektor-Formaten, als Ergänzung zu seinem AVT16-IV-Programm.
- Juni 2026: Alvotech erhielt die FDA-Akzeptanz für AVT16, ein austauschbares Vedolizumab-Biosimilar in lyophilisiertem Vialformat zur intravenösen Verabreichung; Teva fungierte als US-amerikanischer Vermarktungspartner.
- Mai 2026: CVS Health wechselte seine kommerziellen Musterformulare von dem Markenprodukt Stelara zu den bevorzugten austauschbaren Ustekinumab-Biosimilars Pyzchiva und Yesintek, wirksam ab dem 1. Juli 2026.
- März 2026: Samsung Bioepis und Sandoz unterzeichneten eine globale Vereinbarung zur Lizenzierung, Entwicklung und Vermarktung von bis zu fünf Biosimilar-Kandidaten, darunter SB36.


Globaler Berichtsumfang für den Markt für austauschbare Biosimilars
Gemäß dem Umfang des Berichts ist ein austauschbares Biosimilar ein biologisches Arzneimittel, das von einem Apotheker ohne Rücksprache mit dem verschreibenden Arzt gegen ein originales Referenzprodukt ausgetauscht werden kann, vorbehaltlich regionaler Gesetze.
Der Markt für austauschbare Biosimilars ist nach Produkttyp, Therapiegebiet, Vertriebskanal, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt austauschbare monoklonale Antikörper, austauschbare Insuline, austauschbare Wachstumsfaktoren, austauschbare Fusionsproteine, austauschbare rekombinante Proteine und andere austauschbare biologische Produkte. Nach Therapiegebiet ist der Markt in Autoimmun- und entzündliche Erkrankungen, Onkologie und Hämatologie, Diabetes, ophthalmologische Erkrankungen und andere segmentiert. Nach Vertriebskanal ist der Markt in Spezialapotheken, Einzelhandelsapotheken, Krankenhausapotheken, Online-Apotheken und andere kategorisiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, ambulante Infusionszentren, spezialisierte Behandlungszentren und andere segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Werten (USD) für die oben genannten Segmente.
| Austauschbare monoklonale Antikörper |
| Austauschbare Insuline |
| Austauschbare Wachstumsfaktoren |
| Austauschbare Fusionsproteine |
| Austauschbare rekombinante Proteine |
| Andere austauschbare biologische Produkte |
| Autoimmun- und entzündliche Erkrankungen |
| Onkologie und Hämatologie |
| Diabetes |
| Ophthalmologische Erkrankungen |
| Sonstige |
| Spezialapotheken |
| Einzelhandelsapotheken |
| Krankenhausapotheken |
| Online-Apotheken |
| Sonstige |
| Krankenhäuser und Kliniken |
| Ambulante Infusionszentren |
| Spezialisierte Behandlungszentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Austauschbare monoklonale Antikörper | |
| Austauschbare Insuline | ||
| Austauschbare Wachstumsfaktoren | ||
| Austauschbare Fusionsproteine | ||
| Austauschbare rekombinante Proteine | ||
| Andere austauschbare biologische Produkte | ||
| Nach Therapiegebiet | Autoimmun- und entzündliche Erkrankungen | |
| Onkologie und Hämatologie | ||
| Diabetes | ||
| Ophthalmologische Erkrankungen | ||
| Sonstige | ||
| Nach Vertriebskanal | Spezialapotheken | |
| Einzelhandelsapotheken | ||
| Krankenhausapotheken | ||
| Online-Apotheken | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Ambulante Infusionszentren | ||
| Spezialisierte Behandlungszentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach austauschbaren Biosimilars an?
Änderungen des FDA-Zulassungswegs, Substitution in Apotheken, Formularmaßnahmen der Kostenträger und Patentabläufe von Biologika unterstützen die Einführung. Diese Faktoren sind am wichtigsten, wenn ein Produkt zuverlässig geliefert und in den bevorzugten Behandlungsweg eines Kostenträgers aufgenommen werden kann.
Wie groß ist der Markt für austauschbare Biosimilars im Jahr 2026?
Die Marktgröße für austauschbare Biosimilars beträgt im Jahr 2026 3,62 Milliarden USD und soll bis 2031 4,96 Milliarden USD erreichen. Die Prognose spiegelt eine CAGR von 6,50 % im Zeitraum 2026–2031 wider.
Welcher Produkttyp führt bei austauschbaren Biosimilars?
Austauschbare monoklonale Antikörper führten die Produkttypen mit einem Umsatzanteil von 47,45 % im Jahr 2025 an. Adalimumab und Ustekinumab unterstützen diese Position, da sie über ausgereifte Verschreibungswege und mehrere zugelassene Alternativen verfügen.
Welches Therapiegebiet wächst am schnellsten?
Onkologie und Hämatologie sollen bis 2031 mit einer CAGR von 7,98 % wachsen. Das zukünftige Wachstum hängt davon ab, dass Kandidaten von der Entwicklung in zugelassene austauschbare Optionen für wichtige Krebsbiologika übergehen.
Warum sind Spezialapotheken wichtig für die Einführung von Biosimilars?
Sie verwalten Vorabgenehmigungen, Patientenkommunikation, klinische Koordination und Kühlkettenlieferung während Behandlungsübergängen. Diese Aufgaben können Störungen reduzieren, wenn ein Kostenträger Patienten auf eine bevorzugte Alternative umstellt.
Welche Region soll bis 2031 am schnellsten wachsen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,76 % expandieren. Regulatorische Änderungen in Japan und Indien können Entwicklungsaktivitäten unterstützen, obwohl die Substitutionspraktiken in der Region unterschiedlich bleiben.
Seite zuletzt aktualisiert am:



