
Taille et part du marché des biosimilaires interchangeables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.62 Milliards de dollars |
| Taille du Marché (2031) | 4.96 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
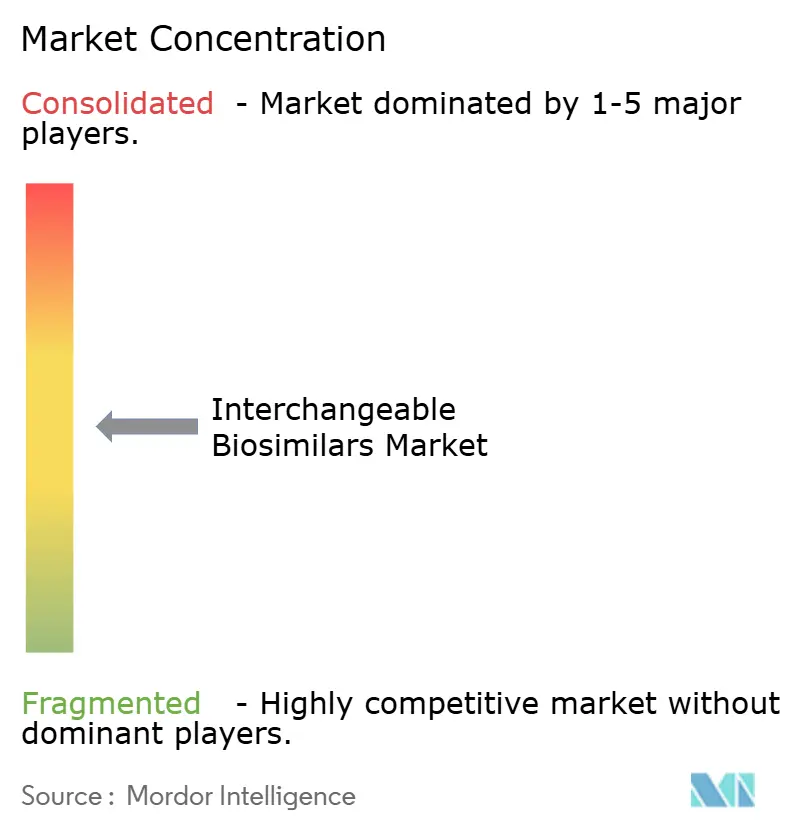
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des biosimilaires interchangeables par Mordor Intelligence
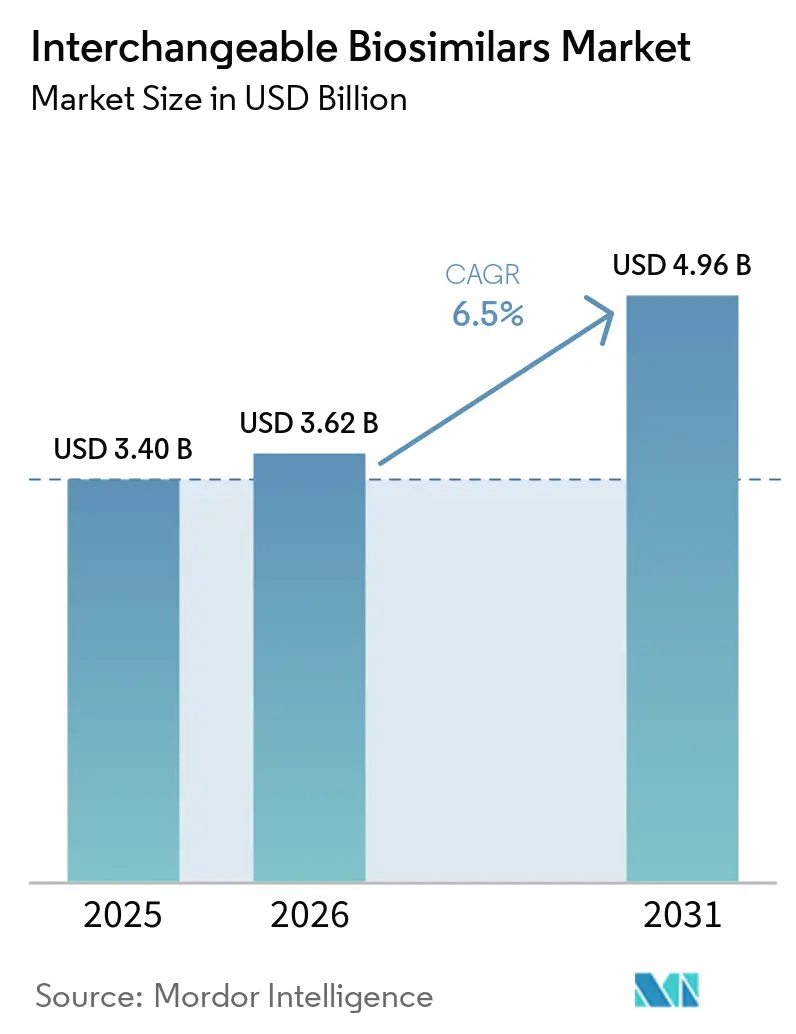
La taille du marché des biosimilaires interchangeables était évaluée à 3,40 milliards USD en 2025 et devrait croître de 3,62 milliards USD en 2026 pour atteindre 4,96 milliards USD d'ici 2031, à un CAGR de 6,5 % durant la période de prévision (2026-2031).
Le marché des biosimilaires interchangeables aux États-Unis a dépassé sa phase réglementaire initiale. Une voie d'interchangeabilité distincte de la FDA soutient la substitution en pharmacie, tandis que les formulaires des payeurs et les gestionnaires de prestations pharmaceutiques rendent la sélection des produits plus systématique pour les médicaments disposant d'alternatives biosimilaires établies. L'approche rationalisée de la FDA permet aux fabricants de poursuivre la biosimilarité et l'interchangeabilité dans le cadre d'un même plan de développement, accélérant potentiellement la prise en compte dans les formulaires. Cependant, les négociations de prix dans le cadre de Medicare pourraient réduire l'écart d'économies entre les biologiques de référence et les biosimilaires concurrents, créant des incitations inégales sur le marché. Les entreprises dotées de solides capacités réglementaires, de fabrication, de contractualisation et de distribution sont mieux positionnées pour convertir les approbations en adoption durable sur le marché.
Principaux enseignements du rapport
- Par type de produit, les anticorps monoclonaux interchangeables ont représenté 47,45 % du chiffre d'affaires en 2025, tandis que les insulines interchangeables devraient enregistrer le CAGR le plus élevé de 7,45 % jusqu'en 2031.
- Par domaine thérapeutique, les maladies auto-immunes et inflammatoires ont représenté 39,76 % du chiffre d'affaires en 2025, tandis que l'oncologie et l'hématologie devraient croître à un CAGR de 7,98 % jusqu'en 2031.
- Par canal de distribution, les pharmacies spécialisées ont représenté 45,88 % du chiffre d'affaires en 2025, tandis que les pharmacies en ligne devraient se développer à un CAGR de 8,56 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques ont représenté 54,66 % du chiffre d'affaires en 2025, tandis que les centres de perfusion ambulatoires devraient croître à un CAGR de 9,22 % jusqu'en 2031.
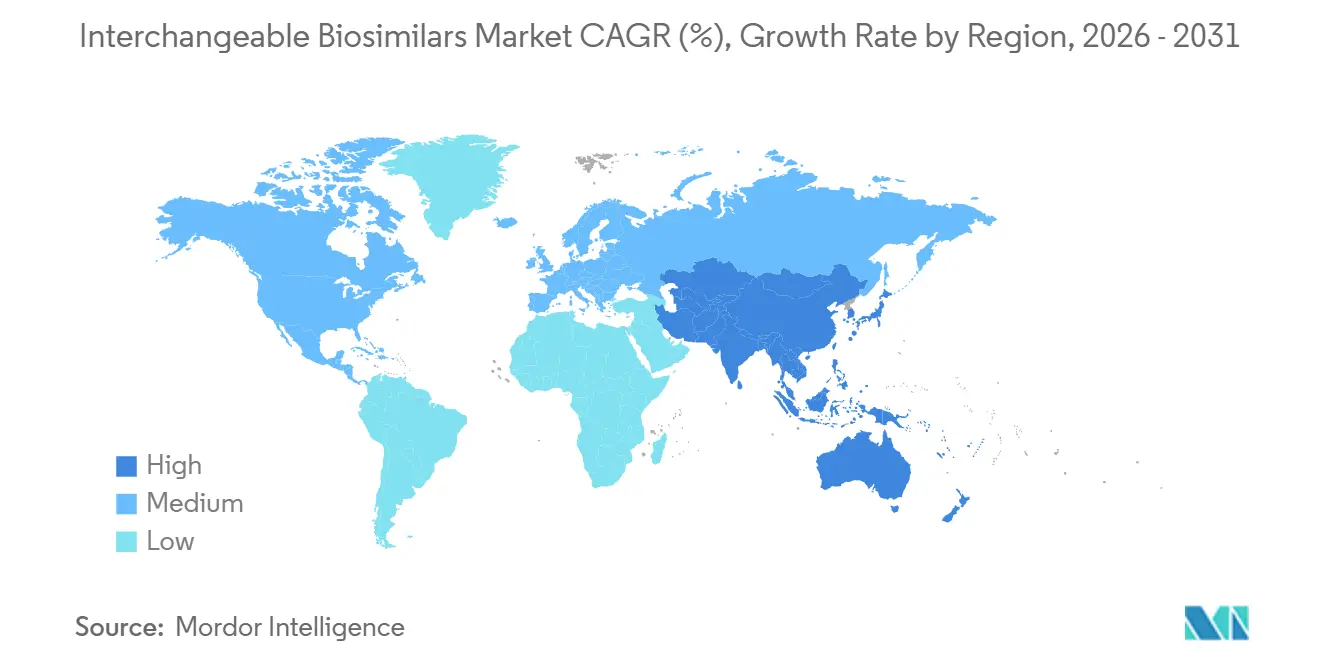
- Par géographie, l'Amérique du Nord a représenté 40,35 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,76 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des biosimilaires interchangeables
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Expiration des brevets de biologiques à haute valeur | +1.8% | Mondial, avec des gains concentrés en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Potentiel de substitution au niveau des pharmacies | +1.3% | Amérique du Nord en priorité, Europe selon les États membres concernés | Court terme (≤ 2 ans) |
| Pression des payeurs pour réduire les coûts de traitement biologique | +1.1% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Expansion des désignations d'interchangeabilité pour les molécules majeures | +0.9% | Amérique du Nord, avec des répercussions sur la convergence réglementaire en Asie-Pacifique | Moyen terme (2-4 ans) |
| Automatisation des formulaires et données de dispensation des pharmacies spécialisées | +0.5% | Amérique du Nord en priorité, avec un intérêt émergent pour les achats centralisés dans l'Union européenne | Court terme (≤ 2 ans) |
| Captation de la demande dans les canaux de traitement insuffisamment desservis | +0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expiration des brevets de biologiques à haute valeur
Une étude publiée en 2026 a identifié une opportunité de 234 milliards USD associée à 118 biologiques susceptibles de perdre leur exclusivité aux États-Unis d'ici 2034. À la mi-2024, seuls 12 biosimilaires pour ces molécules étaient en cours de développement, indiquant des opportunités moins encombrées pour les développeurs capables de financer des programmes complexes.[1]Lisa E. Hines et al., "Exigences réglementaires pour la désignation de biosimilaire interchangeable," Therapeutic Innovation & Regulatory Science La période 2026-2029 comprend d'importantes expirations de brevets en oncologie, suscitant un intérêt croissant pour le développement de grandes thérapies biologiques. Formycon a rapporté des données cliniques positives pour FYB206, son candidat biosimilaire au pembrolizumab, en 2025. Les dépôts de dossiers d'Alvotech pour le védolizumab en 2026 indiquent que les développeurs poursuivent l'interchangeabilité dès le départ, intensifiant la concurrence pour l'accès aux formulaires à mesure que les biologiques de référence perdent leur protection.
Potentiel de substitution au niveau des pharmacies
La substitution au niveau des pharmacies offre au marché des biosimilaires interchangeables un avantage pratique dans les contextes de dispensation où les lois des États autorisent la substitution. Une étude du JAMA Health Forum de 2025 a révélé que la dispensation de biosimilaires d'insuline glargine a augmenté de plus de 47 000 ordonnances après que Semglee a reçu une désignation d'interchangeabilité en novembre 2021. Cette augmentation s'est produite dans les circuits de vente au détail, par correspondance et de soins de longue durée, démontrant l'impact de la désignation sur l'ensemble des voies de dispensation.[2]Formycon AG, "Formycon annonce des données cliniques positives pour le candidat biosimilaire de Keytruda FYB206," EQS News La Californie a examiné le projet de loi SB 1094 en 2026 pour autoriser la substitution de biosimilaires non interchangeables, tandis que le Tennessee a adopté en 2025 une législation permettant aux assureurs de santé d'exiger l'utilisation de biosimilaires sans désignation d'interchangeabilité. L'adoption commerciale continue de dépendre des politiques des payeurs et des opérations des pharmacies.
Pression des payeurs pour réduire les coûts de traitement biologique
Les décisions des payeurs concernant les formulaires stimulent la demande de biosimilaires interchangeables en influençant les préférences de produits auprès de larges populations de patients. CVS Health a rapporté 3,3 milliards USD d'économies brutes pour ses clients commerciaux grâce à l'adoption de biosimilaires entre avril 2024 et décembre 2025, à la suite du retrait d'Humira des formulaires commerciaux en avril 2024. En mai 2026, CVS Caremark a annoncé que ses formulaires commerciaux types communs préféreraient les biosimilaires d'ustekinumab interchangeables à Stelara à partir du 1er juillet 2026, les membres éligibles payant 0 USD de leur poche. La loi sur la réduction de l'inflation a porté le remboursement des biosimilaires de la partie B au prix de vente moyen majoré de 8 % du prix de vente moyen du produit de référence, contre un différentiel de 6 % auparavant, soutenant l'économie de dispensation par achat et facturation.
Expansion des désignations d'interchangeabilité pour les molécules majeures
Les orientations de la FDA publiées en juin 2024 ont réduit l'importance accordée aux études cliniques de substitution et accordé un poids plus important aux données analytiques et pharmacocinétiques. Cette approche réduit la duplication du développement lorsque les promoteurs disposent déjà de données probantes à l'appui de la biosimilarité. En octobre 2025, le projet d'orientation de la FDA a proposé que les études d'efficacité comparative ne soient pas une exigence par défaut, réduisant potentiellement les coûts et les délais de développement. Hines et ses collègues ont constaté que l'intervalle moyen entre le dépôt de la demande de licence de produit biologique et l'approbation de l'interchangeabilité est passé de 798 jours pour les demandes de 2020 à 364 jours pour les demandes de 2024. Une désignation plus précoce favorise des discussions opportunes sur les formulaires et réduit le désavantage de poursuivre l'interchangeabilité après l'approbation du biosimilaire.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Variation des lois sur la substitution automatique | -0.5% | États-Unis, avec des différences entre États concernant les exigences de notification, de conservation des dossiers et d'équivalence des coûts | Court terme (≤ 2 ans) |
| Complexité du remboursement et de la contractualisation des canaux | -0.4% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Confusion sur l'interchangeabilité parmi les prescripteurs et les patients | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Flexibilité de fabrication limitée pour les opérations complexes de chaîne du froid et de dispositifs | -0.2% | Mondial, avec un impact aigu au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Variation au niveau des États dans les lois sur la substitution automatique
La variation au niveau des États limite la simplicité opérationnelle que l'interchangeabilité est censée offrir. Une analyse de 2025 a rapporté que 90 % des États imposaient des exigences plus strictes pour les biologiques interchangeables que pour les médicaments génériques, notamment la notification du prescripteur, la conservation des dossiers et, dans certains cas, le consentement écrit. Ces exigences augmentent la charge de travail des pharmacies, en particulier lorsque les systèmes ne se connectent pas facilement aux réseaux de prescripteurs. Une étude du JAMA Health Forum a rapporté des taux de substitution plus faibles dans les États ayant des exigences de notification plus restrictives. Ce résultat indique qu'une désignation de la FDA seule ne garantit pas des pratiques de dispensation cohérentes d'un État à l'autre.[3]CVS Health, "CVS Caremark élargit l'adoption des biosimilaires grâce à des mises à jour des formulaires pour améliorer l'accessibilité financière et l'accès," CVS Health La FDA applique l'interchangeabilité entre un biosimilaire et son produit de référence désigné, plutôt qu'entre biosimilaires pour la même molécule, ce qui peut compliquer les changements de formulaires lorsque plusieurs options sont disponibles.
Complexité du remboursement et de la contractualisation des canaux
Les politiques de remboursement, les remises des gestionnaires de prestations pharmaceutiques et les calendriers de contractualisation des formulaires créent des incitations contradictoires pour les parties prenantes du marché des biosimilaires interchangeables. Le prix négocié par Medicare pour Stelara est entré en vigueur en janvier 2026, réduisant le différentiel de prix disponible pour les biosimilaires d'ustekinumab. La loi sur la réduction de l'inflation établit un processus formel de négociation des prix pour certains médicaments Medicare, ajoutant des considérations pour les fabricants et les régimes de santé. Les produits administrés en milieu hospitalier fonctionnent selon des arrangements d'achat et de facturation qui diffèrent de la dispensation en pharmacie de détail. Les hôpitaux et les centres de perfusion peuvent avoir besoin de négocier des accords d'achat avec des fournisseurs individuels. Les pharmacies spécialisées peuvent mettre en œuvre des changements de formulaires plus rapidement pour les produits auto-administrés, tandis que les services ambulatoires hospitaliers font face à des processus d'achat et de remboursement plus complexes. Les entrants plus petits et plus tardifs peuvent donc faire face à un chemin plus long vers un large accès au marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les anticorps monoclonaux sont en tête tandis que les insulines gagnent en dynamisme de dispensation
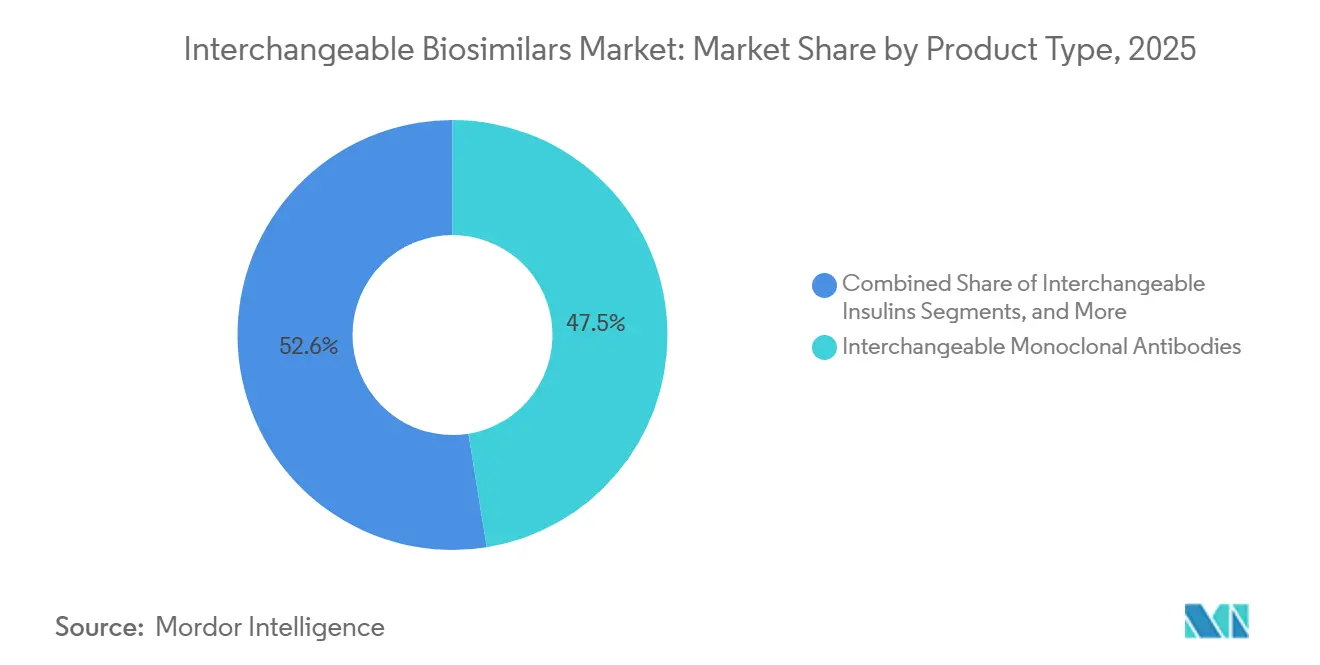
Les anticorps monoclonaux interchangeables ont représenté 47,45 % du chiffre d'affaires en 2025, constituant la plus grande part du marché des biosimilaires interchangeables par type de produit. Leur position reflétait l'importance commerciale de l'adalimumab et de l'ustekinumab, où les fabricants se disputaient la couverture des payeurs et l'accès aux pharmacies. Le dénosumab est également apparu comme une catégorie de produits concurrentielle, déplaçant l'attention vers la fiabilité de l'approvisionnement et la contractualisation avec les payeurs.
Les insulines interchangeables devraient croître à un CAGR de 7,45 % jusqu'en 2031, le plus élevé parmi les types de produits. Les flux de travail établis pour les ordonnances au détail et par correspondance rendent l'interchangeabilité plus pratique pour la dispensation d'insuline. L'augmentation de la dispensation d'insuline glargine à la suite de la désignation de Semglee a soutenu cette tendance. Les facteurs de croissance, les protéines de fusion et les protéines recombinantes restent des segments plus petits en raison des exigences liées à la chaîne du froid et aux dispositifs.


Par domaine thérapeutique : les maladies auto-immunes restent les plus importantes tandis que l'oncologie développe un pipeline
Les maladies auto-immunes et inflammatoires ont représenté 39,76 % du chiffre d'affaires en 2025, conservant la plus grande part par domaine thérapeutique. La polyarthrite rhumatoïde, le rhumatisme psoriasique et les maladies inflammatoires de l'intestin comptent de larges populations traitées et des schémas de prescription biologique établis. Les biosimilaires d'adalimumab ont obtenu une place significative dans les formulaires des principaux réseaux de payeurs, tandis que les protocoles de thérapie par étapes ont soutenu une demande récurrente.
L'oncologie et l'hématologie devraient se développer à un CAGR de 7,98 % jusqu'en 2031, ce qui en fait le domaine thérapeutique à la croissance la plus rapide. Samsung Bioepis a rapporté que les biosimilaires du bévacizumab, du rituximab et du trastuzumab ont atteint des parts de marché moyennes de 52 % à 81 % cinq ans après leur lancement. La croissance est portée par le développement du pipeline, car ces molécules ont une concurrence biosimilaire mais aucune entrée interchangeable. Le diabète et les soins ophtalmiques contribuent également par le biais d'alternatives à l'insuline glargine, au ranibizumab et à l'aflibercept.
Par canal de distribution : les pharmacies spécialisées sont en tête et les pharmacies en ligne se développent
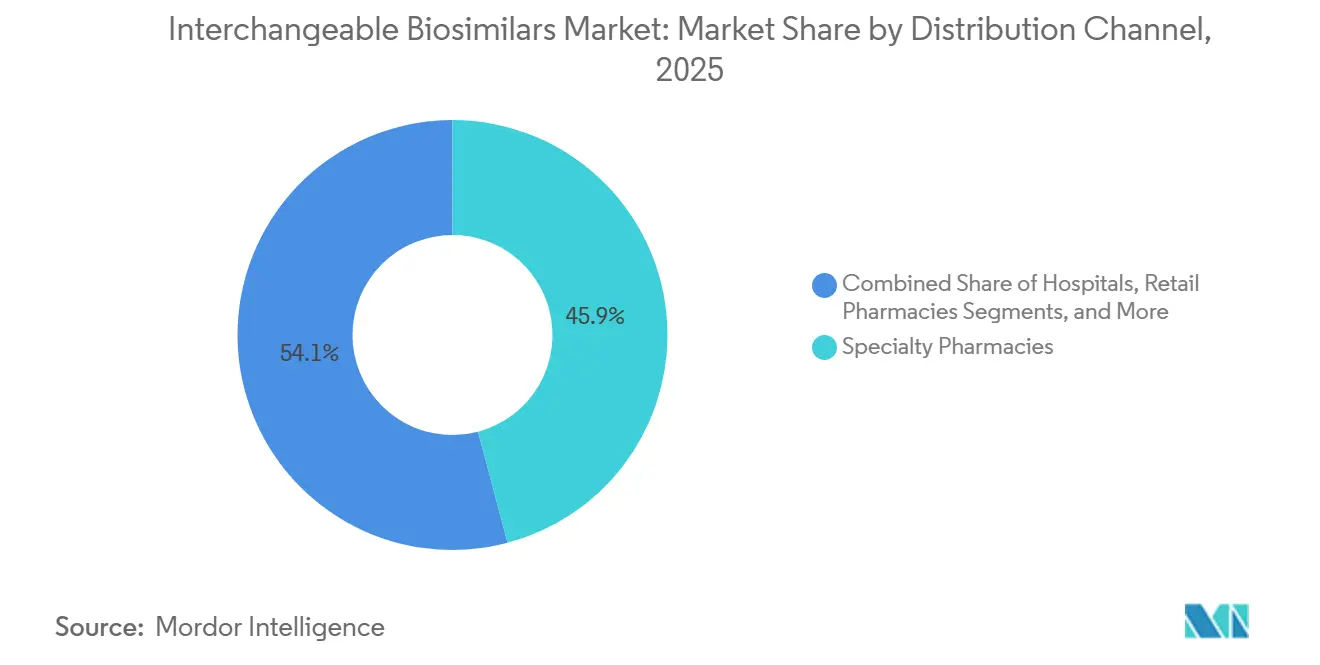
Les pharmacies spécialisées ont représenté 45,88 % du chiffre d'affaires en 2025, constituant la plus grande part par canal de distribution. Elles assurent la gestion thérapeutique, le soutien aux autorisations préalables, la coordination clinique et la livraison à température contrôlée. Ces capacités facilitent les transitions des patients des biologiques de référence vers les produits interchangeables. Les pharmacies spécialisées gèrent également la communication lors des transitions de formulaires.
Les pharmacies en ligne devraient croître à un CAGR de 8,56 % jusqu'en 2031, le taux le plus rapide parmi les canaux de distribution. La dispensation par correspondance continue de gagner en acceptation pour les thérapies chroniques, soutenant la croissance du canal. L'augmentation de la dispensation d'insuline glargine par correspondance après sa désignation d'interchangeabilité a démontré la réactivité des canaux numériques aux signaux d'interchangeabilité. Les performances dépendent des autorisations préalables, des exigences de notification et de la gestion des formulaires.
Par utilisateur final : les hôpitaux et cliniques sont en tête tandis que les centres de perfusion ambulatoires se développent
Les hôpitaux et cliniques ont représenté 54,66 % du chiffre d'affaires en 2025, constituant la plus grande taille du marché des biosimilaires interchangeables parmi les contextes d'utilisateurs finaux. Les comités de pharmacie et de thérapeutique sélectionnent les produits préférés pour les traitements par perfusion dans ces établissements. Les thérapies auto-immunes et oncologiques sont couramment administrées dans ces contextes. Les accords d'achat, les politiques de remboursement et les protocoles cliniques déterminent l'utilisation des produits.
Les centres de perfusion ambulatoires devraient croître à un CAGR de 9,22 % jusqu'en 2031, le taux le plus rapide parmi les utilisateurs finaux. Les payeurs transfèrent les patients sous perfusion cliniquement stables des services ambulatoires hospitaliers vers des établissements indépendants. Les centres spécialisés en oncologie et en rhumatologie gagnent en pertinence à mesure que l'économie des biosimilaires soutient les accords avec les fournisseurs. Les changements de prix Medicare affectant les médicaments de perfusion de la partie B en 2026 ajoutent une incertitude aux décisions d'achat et de facturation des hôpitaux.
Analyse géographique
L'Amérique du Nord a représenté 40,35 % du chiffre d'affaires en 2025, constituant la plus grande part régionale du marché des biosimilaires interchangeables. Les États-Unis disposent d'une voie FDA distincte et d'une structure de payeurs et de gestionnaires de prestations pharmaceutiques qui permet des changements de formulaires à grande échelle. CVS Caremark est passé aux biosimilaires d'ustekinumab interchangeables préférés en juillet 2026, tandis que CVS Health a rapporté 3,3 milliards USD d'économies brutes pour ses clients grâce à l'adoption de biosimilaires entre avril 2024 et décembre 2025. Le Canada suit des processus de formulaires provinciaux, tandis que le Mexique reste plus dépendant des produits de référence dans les marchés publics.
L'Asie-Pacifique devrait croître à un CAGR de 8,76 % jusqu'en 2031, le taux le plus rapide parmi les régions. En septembre 2025, la PMDA japonaise a supprimé les exigences d'études cliniques obligatoires spécifiques aux sujets japonais, s'alignant davantage sur les pratiques internationales. Le Japon comptait 47 produits biosimilaires approuvés en mars 2026, bien que les médecins continuent de diriger les décisions de substitution. La Chine n'a pas établi de cadre formel d'interchangeabilité, tandis que l'Inde a révisé ses lignes directrices sur les biologiques similaires en mai 2025 pour renforcer les outils analytiques et s'aligner sur les principales pratiques réglementaires.
L'Europe fonctionne selon un cadre différent, les États membres déterminant de nombreuses politiques de substitution et de prescription. Le Danemark, les Pays-Bas et la France ont adopté des approches plus actives de priorité aux biosimilaires que plusieurs marchés d'Europe du Sud et de l'Est. Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent des contributeurs plus modestes au marché des biosimilaires interchangeables en raison des lacunes en matière de remboursement, des limites de l'infrastructure de la chaîne du froid et des capacités réglementaires limitées. Les progrès régionaux dépendent de la mise en œuvre pratique ainsi que des normes d'approbation.

Paysage concurrentiel
Le marché des biosimilaires interchangeables est modérément concentré parmi les entreprises disposant de capacités réglementaires, de fabrication et de commercialisation à grande échelle. En juin 2026, les données fournies font état de 22 entrées de produits interchangeables pour Celltrion, 17 pour Samsung Bioepis, 16 pour Sandoz, 14 pour Amgen et 14 pour Biocon Biologics. Ces cinq entreprises représentaient 83 des 127 entrées, tandis que la concurrence s'intensifie à mesure que plusieurs fournisseurs ciblent le même médicament de référence.
Samsung Bioepis et Sandoz ont signé un accord mondial de licence, de développement et de commercialisation en mars 2026 portant sur jusqu'à cinq candidats biosimilaires, dont SB36, un candidat au védolizumab de Samsung Bioepis. L'accord aligne les activités de développement, de planification réglementaire et de commercialisation avant l'approbation. Alvotech a déposé des demandes pour des formats de védolizumab intraveineux et sous-cutané ; AVT16 a été accepté en juin 2026, tandis qu'AVT80 a été accepté en août 2026. Cette approche répond aux besoins de perfusion hospitalière et d'auto-injection à domicile.
Le bévacizumab, le rituximab, le trastuzumab, l'infliximab et le pegfilgrastim disposent de biosimilaires approuvés mais d'aucun produit interchangeable dans les données fournies. Ces molécules offrent des opportunités pour des demandes supplémentaires dans le cadre de l'évolution de l'approche de la FDA. Le dénosumab illustre l'encombrement rapide d'une seule molécule, renforçant l'importance des contrats avec les payeurs, des coûts de fabrication et de l'exécution. Les développeurs indiens et sud-coréens, notamment Zydus, Dr. Reddy's et Biocon, tirent parti de leur échelle de fabrication nationale tout en respectant les normes de la FDA, soutenus par la mise à jour des lignes directrices indiennes de 2025.
Leaders du secteur des biosimilaires interchangeables
Amgen Inc.
Celltrion, Inc.
Pfizer Inc.
Biocon Biologics Limited
Sandoz Group AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Alvotech a reçu l'acceptation de la FDA pour AVT80, un biosimilaire de védolizumab interchangeable en formats de seringue préremplie sous-cutanée et d'auto-injecteur, complétant son programme AVT16 intraveineux.
- Juin 2026 : Alvotech a reçu l'acceptation de la FDA pour AVT16, un biosimilaire de védolizumab interchangeable en format de flacon lyophilisé pour administration intraveineuse ; Teva a servi de partenaire de commercialisation aux États-Unis.
- Mai 2026 : CVS Health a fait passer ses formulaires commerciaux types de Stelara de marque aux biosimilaires d'ustekinumab interchangeables préférés Pyzchiva et Yesintek, avec effet au 1er juillet 2026.
- Mars 2026 : Samsung Bioepis et Sandoz ont signé un accord mondial pour concéder sous licence, développer et commercialiser jusqu'à cinq candidats biosimilaires, dont SB36.


Périmètre du rapport mondial sur le marché des biosimilaires interchangeables
Selon le périmètre du rapport, un biosimilaire interchangeable est un produit médical biologique pouvant être substitué à un produit de référence original par un pharmacien sans consulter le médecin prescripteur, sous réserve des lois régionales.
Le marché des biosimilaires interchangeables est segmenté par type de produit, domaine thérapeutique, canal de distribution, utilisateur final et géographie. Par type de produit, le marché comprend les anticorps monoclonaux interchangeables, les insulines interchangeables, les facteurs de croissance interchangeables, les protéines de fusion interchangeables, les protéines recombinantes interchangeables et d'autres produits biologiques interchangeables. Par domaine thérapeutique, le marché est segmenté en maladies auto-immunes et inflammatoires, oncologie et hématologie, diabète, maladies ophtalmiques et autres. Par canal de distribution, le marché est catégorisé en pharmacies spécialisées, pharmacies de détail, pharmacies hospitalières, pharmacies en ligne et autres. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, centres de perfusion ambulatoires, centres de traitement spécialisés et autres. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments susmentionnés.
| Anticorps monoclonaux interchangeables |
| Insulines interchangeables |
| Facteurs de croissance interchangeables |
| Protéines de fusion interchangeables |
| Protéines recombinantes interchangeables |
| Autres produits biologiques interchangeables |
| Maladies auto-immunes et inflammatoires |
| Oncologie et hématologie |
| Diabète |
| Maladies ophtalmiques |
| Autres |
| Pharmacies spécialisées |
| Pharmacies de détail |
| Pharmacies hospitalières |
| Pharmacies en ligne |
| Autres |
| Hôpitaux et cliniques |
| Centres de perfusion ambulatoires |
| Centres de traitement spécialisés |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Anticorps monoclonaux interchangeables | |
| Insulines interchangeables | ||
| Facteurs de croissance interchangeables | ||
| Protéines de fusion interchangeables | ||
| Protéines recombinantes interchangeables | ||
| Autres produits biologiques interchangeables | ||
| Par domaine thérapeutique | Maladies auto-immunes et inflammatoires | |
| Oncologie et hématologie | ||
| Diabète | ||
| Maladies ophtalmiques | ||
| Autres | ||
| Par canal de distribution | Pharmacies spécialisées | |
| Pharmacies de détail | ||
| Pharmacies hospitalières | ||
| Pharmacies en ligne | ||
| Autres | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres de perfusion ambulatoires | ||
| Centres de traitement spécialisés | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de biosimilaires interchangeables ?
Les changements de voie réglementaire de la FDA, la substitution en pharmacie, les actions des payeurs sur les formulaires et les expirations de brevets de biologiques soutiennent l'adoption. Ces forces sont les plus importantes lorsqu'un produit peut être fourni de manière fiable et ajouté à la voie de traitement préférée d'un payeur.
Quelle est la taille du marché des biosimilaires interchangeables en 2026 ?
La taille du marché des biosimilaires interchangeables est de 3,62 milliards USD en 2026 et devrait atteindre 4,96 milliards USD d'ici 2031. Les prévisions reflètent un CAGR de 6,50 % durant la période 2026-2031.
Quel type de produit est en tête des biosimilaires interchangeables ?
Les anticorps monoclonaux interchangeables ont dominé les types de produits avec 47,45 % du chiffre d'affaires en 2025. L'adalimumab et l'ustekinumab soutiennent cette position car ils disposent de voies de prescription matures et de plusieurs alternatives approuvées.
Quel domaine thérapeutique connaît la croissance la plus rapide ?
L'oncologie et l'hématologie devraient croître à un CAGR de 7,98 % jusqu'en 2031. La croissance future dépend des candidats passant du développement à des options interchangeables approuvées pour les principaux biologiques anticancéreux.
Pourquoi les pharmacies spécialisées sont-elles importantes pour l'adoption des biosimilaires ?
Elles gèrent les autorisations préalables, la communication avec les patients, la coordination clinique et la livraison en chaîne du froid lors des transitions de traitement. Ces tâches peuvent réduire les perturbations lorsqu'un payeur transfère des patients vers une alternative préférée.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,76 % jusqu'en 2031. Les changements réglementaires au Japon et en Inde peuvent soutenir l'activité de développement, bien que les pratiques de substitution restent différentes selon les pays de la région.
Dernière mise à jour de la page le:



