
Tamanho e Participação do Mercado de Plataformas de Gerenciamento de Intenção para Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 489.66 Milhões de dólares |
| Tamanho do Mercado (2031) | 951.32 Milhões de dólares |
| Growth Rate (2026 - 2031) | 14.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Plataformas de Gerenciamento de Intenção para Telecomunicações pela Mordor Intelligence
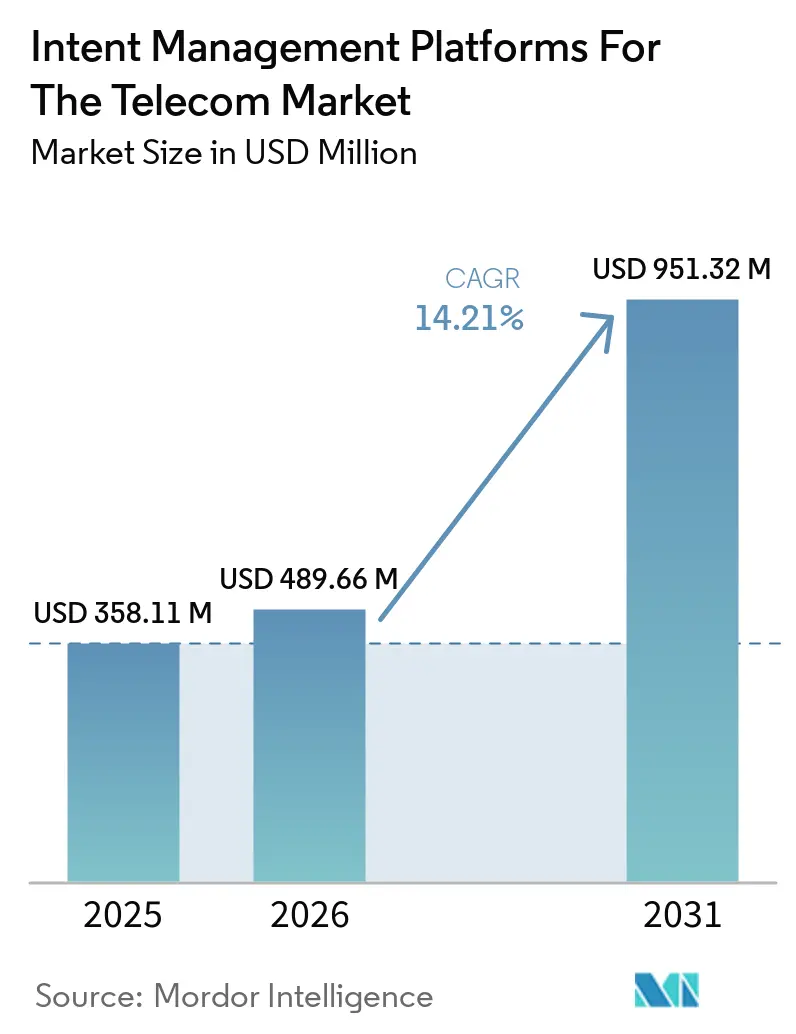
Espera-se que o tamanho do mercado de plataformas de gerenciamento de intenção para telecomunicações aumente de 358,11 milhões de USD em 2025 para 489,66 milhões de USD em 2026 e atinja 951,32 milhões de USD até 2031, expandindo-se a um CAGR de 14,21% ao longo de 2026-2031. O mercado de plataformas de gerenciamento de intenção para telecomunicações está sendo moldado por operadoras que precisam controlar redes 5G autônomas nos domínios de rádio, transporte e núcleo. O fatiamento de rede tornou a configuração manual menos prática, pois cada serviço requer níveis definidos de latência, throughput, isolamento e prioridade. Os programas de automação também vinculam o desempenho da rede aos custos operacionais, ao consumo de energia e à qualidade do serviço, aumentando assim o valor da execução confiável de políticas. As implantações nativas em nuvem e as redes multifornecedor ampliam a oportunidade endereçável, mas também tornam a integração, a consistência de dados e a auditabilidade mais importantes nas decisões de compra.
Principais Conclusões do Relatório
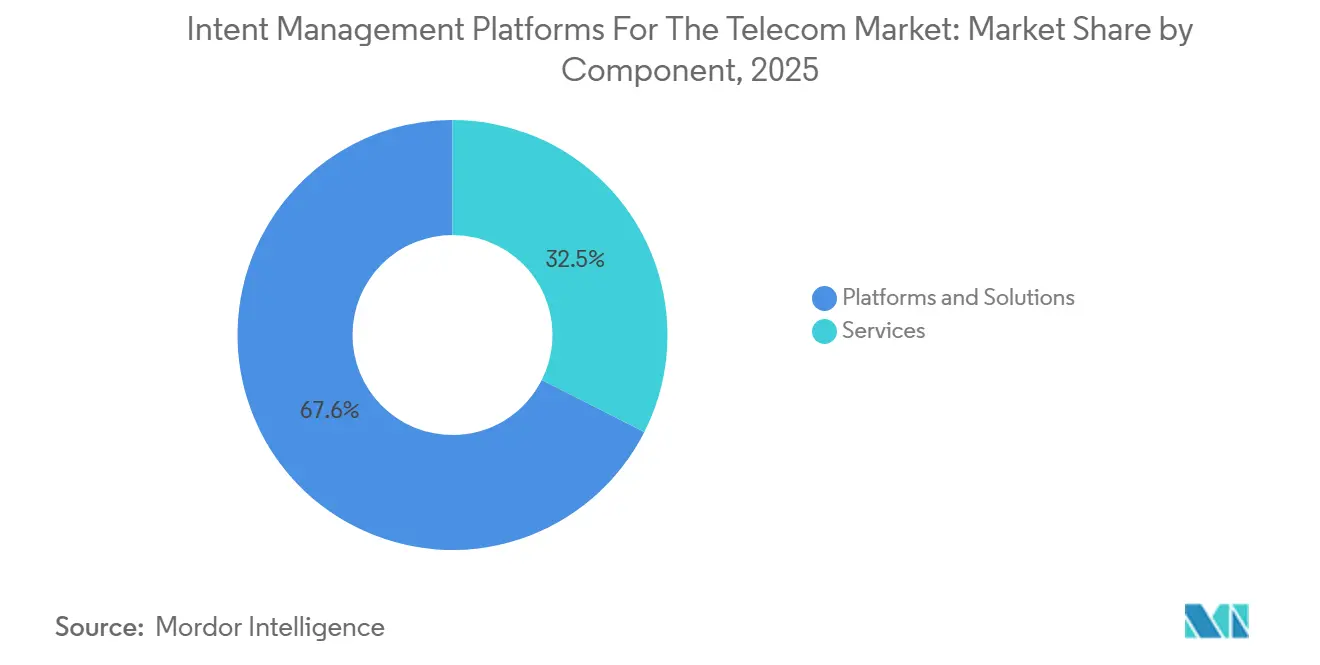
- Por componente, Plataformas e Soluções detinham 67,55% da participação do mercado de plataformas de gerenciamento de intenção para telecomunicações em 2025, enquanto Serviços deve expandir-se a um CAGR de 15,76% até 2031.
- Por modelo de implantação, Nuvem detinha 57,88% da participação do mercado de plataformas de gerenciamento de intenção para telecomunicações em 2025, enquanto Híbrido deve expandir-se a um CAGR de 16,41% até 2031.
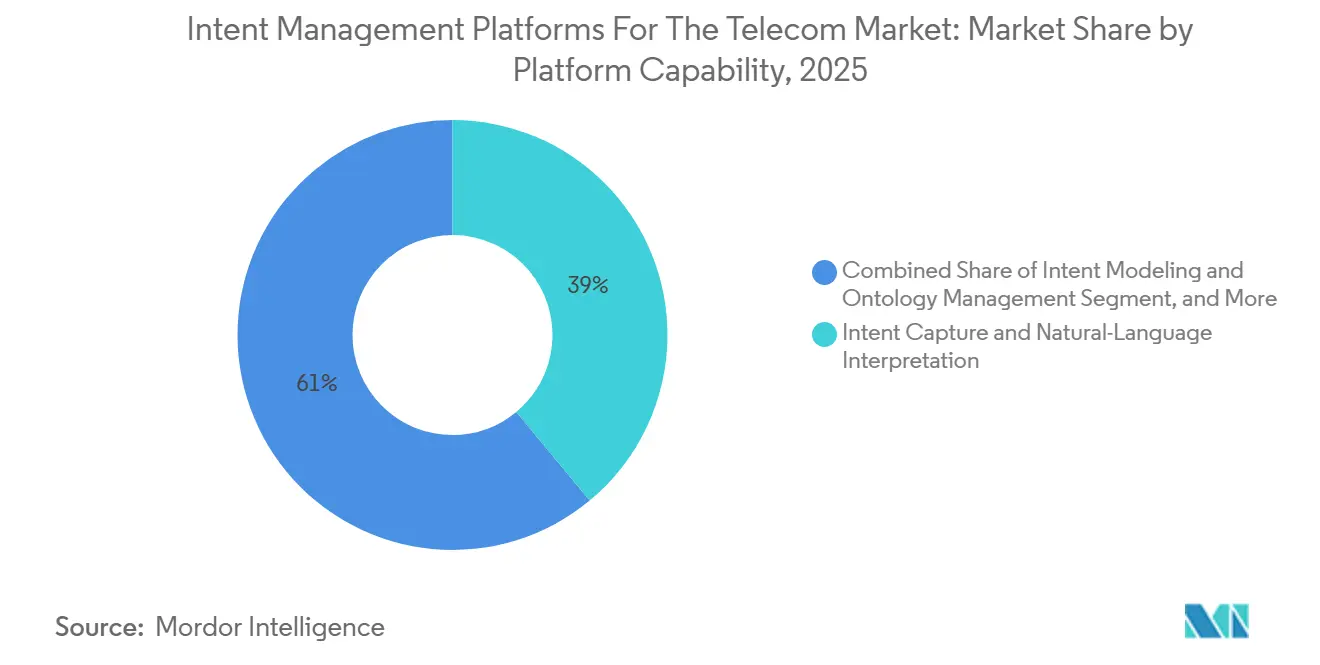
- Por capacidade da plataforma, Captura de Intenção e Interpretação em Linguagem Natural respondeu por 38,99% da receita em 2025, enquanto Tradução de Políticas e Geração de Configuração deve avançar a um CAGR de 14,98% até 2031.
- Por porte empresarial, Grandes Operadoras de Telecomunicações responderam por 40,32% da receita em 2025, enquanto Operadoras de Redes Privadas e Hospedagem Neutra devem expandir-se a um CAGR de 15,88% até 2031.
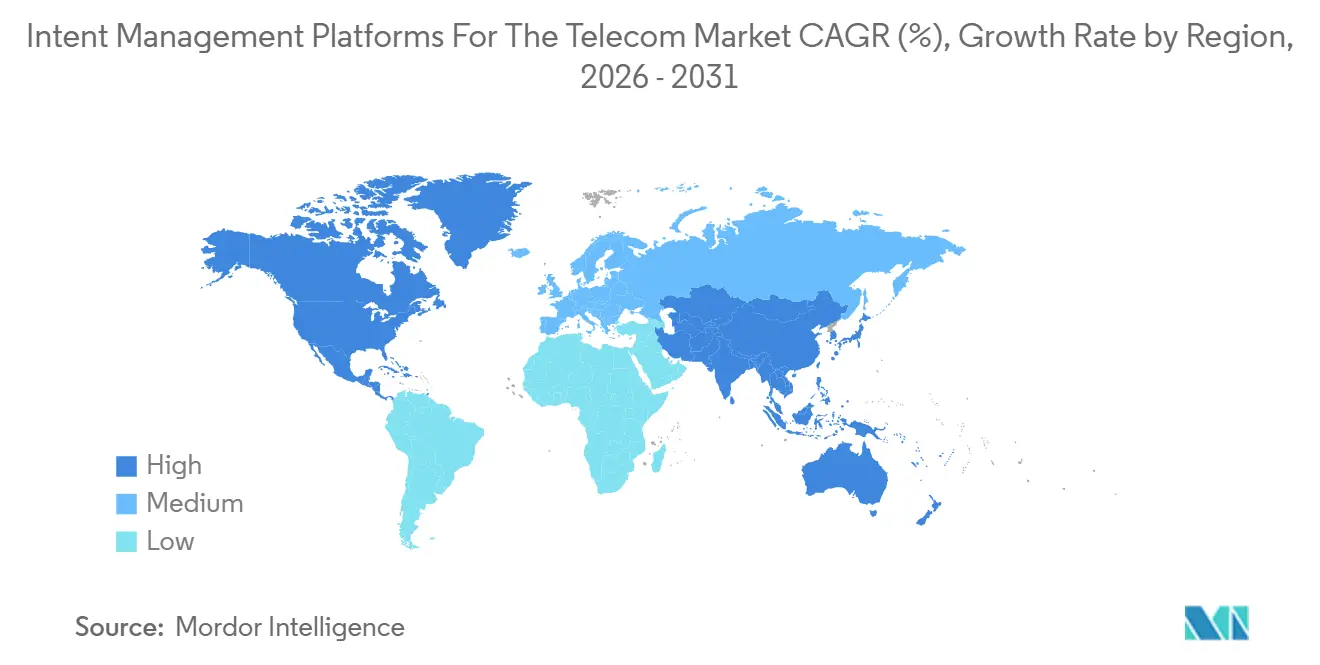
- Por geografia, a América do Norte detinha 27,66% da receita em 2025, enquanto a Ásia-Pacífico deve expandir-se a um CAGR de 16,65% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Complexidade do 5G Autônomo e do Fatiamento de Rede | +4.2% | Global, concentrado na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por Automação de Rede em Malha Fechada | +3.1% | Global, com vantagem de pioneirismo na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Crescimento da Infraestrutura de Telecomunicações Nativa em Nuvem e Multifornecedor | +2.4% | América do Norte, Europa e Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Monetização de Rede como Código e Conectividade Programável | +1.8% | Europa, América do Norte e Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| IA Agêntica para Operações de Telecomunicações Sensíveis ao Contexto | +1.6% | Global, concentrado na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Otimização de Energia com Reconhecimento de Intenção em Redes de Rádio e Transporte | +1.3% | Global, com tração inicial na Ásia-Pacífico e na Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade do 5G Autônomo e do Fatiamento de Rede
As implantações de 5G autônomo exigem que as operadoras coordenem recursos de rádio, transporte, núcleo e aplicações em relação a um objetivo de serviço comum. O TM Forum aprovou seu Guia do Usuário de Operação Baseada em Intenção IG1358 em março de 2026, estabelecendo uma estrutura compartilhada para expressar e reportar intenções em ambientes multidomínio.[1]TM Forum, "Guia do Usuário de Operação Baseada em Intenção IG1358 v1.2.0," TM Forum, tmforum.org Essa estrutura apoia as plataformas de gerenciamento de intenção no mercado de telecomunicações, fornecendo a fornecedores e operadoras uma base mais clara para a interoperabilidade. A Mavenir apoiou o serviço de telefonia de vídeo da Deutsche Telekom em uma fatia de rede 5G autônoma, demonstrando como a entrega de serviços depende da coordenação entre funções de rede e aplicações.[2]Mavenir, "Mavenir Impulsiona o Mais Recente Caso de Uso de Fatiamento de Rede 5G da Deutsche Telekom para Telefonia de Vídeo Implantada em Rede 5G Autônoma," Mavenir, mavenir.com As operadoras devem manter o custo de configuração e manutenção de uma fatia abaixo da receita que ela pode gerar. A orquestração baseada em intenção atende a esse requisito ao transformar objetivos de serviço em ações de rede repetíveis e reduzir a carga de configuração entre domínios.
Demanda por Automação de Rede em Malha Fechada
A automação em malha fechada compara as condições reais da rede com uma meta de serviço declarada e aplica ações corretivas quando o desempenho difere dessa meta. A estrutura de Malha de Controle Fechado Coordenado do 3GPP suporta malhas de controle baseadas em desempenho, incluindo metas como throughput mínimo de fatia.[3]3GPP, "Malha de Controle Fechado Coordenado - Habilitando Redes Autônomas," 3GPP, 3gpp.org Esse trabalho normativo fornece às plataformas de gerenciamento de intenção para o mercado de telecomunicações um caminho da definição de políticas à execução em rede ao vivo. A Rakuten Mobile recebeu a validação de Autonomia Nível 4 do TM Forum em fevereiro de 2026 para otimização de eficiência energética de RAN em um ambiente Open RAN ao vivo.[4]Rakuten Symphony, "Rakuten Mobile Recebe a Primeira Validação Mundial de Autonomia Nível 4 para Otimização de Eficiência Energética de RAN em uma Rede Open RAN ao Vivo pelo TM Forum," Rakuten Symphony, symphony.rakuten.com Estimou-se que a implantação reduziria o consumo de energia da RAN em 20% por meio de operações autônomas orientadas por intenção. As operadoras que conseguem automatizar ciclos de correção repetitivos podem melhorar o controle de custos e reduzir os tempos de resposta para a garantia de serviço.
Crescimento da Infraestrutura de Telecomunicações Nativa em Nuvem e Multifornecedor
As funções de rede nativas em nuvem substituíram muitas configurações de hardware fixo por cargas de trabalho de software que se modificam em infraestruturas distribuídas. A Deutsche Telekom descreveu sua Nuvem de Telecomunicações Horizontal como um ambiente envolvendo 40 fornecedores nos domínios de infraestrutura, aplicações e automação.[5]Deutsche Telekom, "A Nuvem de Telecomunicações Horizontal da Deutsche Telekom Estabelece um Novo Modelo de Referência do Setor para Nuvens de Telecomunicações," Deutsche Telekom, telekom.com Esse modelo operacional cria a necessidade de camadas de políticas neutras em relação ao fornecedor nas plataformas de gerenciamento de intenção para o mercado de telecomunicações. O Teste de Interoperabilidade de Redes de Transporte e Nuvem da EANTC de 2026 envolveu 12 fornecedores, 56 tipos de dispositivos, mais de 1.600 dias de engenharia e mais de 1.300 conjuntos de dados de resultados. A escala desse teste demonstra que a automação entre fornecedores está se tornando um requisito de engenharia em todo o setor. Isso também amplia o escopo da plataforma, pois o software deve reconhecer tanto os recursos de nuvem em constante mudança quanto os equipamentos de rede tradicionais.
Monetização de Rede como Código e Conectividade Programável
A rede como código permite que empresas e aplicações de software solicitem funções de conectividade por meio de interfaces programáveis. A Nokia expandiu seu ecossistema de Rede como Código em março de 2026 por meio de uma parceria com o Google Cloud que conectou modelos Gemini através do Protocolo de Contexto de Modelo. A Nokia declarou que sua plataforma conectava mais de 70 parceiros e mais de 20 APIs de rede. Esse modelo expande as plataformas de gerenciamento de intenção para o mercado de telecomunicações, pois as solicitações podem originar-se fora dos sistemas tradicionais de BSS e OSS. Aplicações empresariais e agentes de IA podem criar volumes maiores de solicitações de serviço com maior variação de intenção. As operadoras precisam de controles capazes de interpretar essas solicitações, alocar recursos em tempo real e manter registros claros das decisões de rede resultantes.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Complexidade de Integração de OSS e BSS Legados | -2.1% | Global, mais pronunciado na América do Sul, no Oriente Médio e África, e em partes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Habilidades em Automação de Telecomunicações e Engenharia de IA | -1.4% | Global | Médio prazo (2-4 anos) |
| Comportamento Não Determinístico de Mecanismos de Políticas de IA Generativa | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Ontologias de Intenção Fragmentadas e Interoperabilidade entre Fornecedores | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração de OSS e BSS Legados
Os ambientes de OSS e BSS legados podem retardar a implantação de plataformas de gerenciamento de intenção no mercado de telecomunicações. Muitas operadoras mantêm camadas de mediação e componentes de OSS projetados antes do 4G, com interfaces proprietárias e padrões de processamento em lote. Esses sistemas não suportam prontamente a troca de dados em tempo real exigida pelo controle orientado por intenção. As operadoras frequentemente precisam atualizar os métodos de acesso a dados, normalizar registros de inventário e expor APIs confiáveis antes que uma plataforma possa ser implantada em escala. Esse trabalho pode estender os cronogramas de implantação e aumentar o papel dos integradores de sistemas. O problema é particularmente relevante na América do Sul, no Oriente Médio e na África, bem como em partes da Ásia-Pacífico, onde a modernização da rede pode superar os ciclos de atualização do OSS.
Escassez de Habilidades em Automação de Telecomunicações e Engenharia de IA
A implantação de plataformas de gerenciamento de intenção requer expertise em automação de redes, IA e aprendizado de máquina, engenharia de dados, operações em nuvem e cibersegurança. Operadoras sem essas habilidades podem levar mais tempo para migrar um projeto piloto para a produção completa. A lacuna de habilidades também aumenta os custos quando os fornecedores precisam fornecer suporte de integração e operações gerenciadas. A demanda por especialistas é ampla em todo o setor de tecnologia, dificultando que as operadoras de telecomunicações formem grandes equipes internas. Essa restrição apoia a demanda por serviços gerenciados, mas limita o número de parceiros capazes de entregar programas complexos e multidomínio. A restrição pode, portanto, retardar a implementação mesmo quando uma operadora definiu uma estratégia de automação clara.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Plataformas Lideram os Gastos Iniciais Enquanto Serviços Ganham ImportânciaPlataformas e Soluções responderam por 67,55% da participação do mercado de telecomunicações em plataformas de gerenciamento de intenção em 2025. A adoção inicial concentrou-se na aquisição de software central que captura intenções, define políticas e controla ações de rede. As operadoras frequentemente preferem plataformas que se integram aos seus ambientes de OSS existentes, pois substituir sistemas profundamente incorporados pode ser custoso e disruptivo. Ericsson, Nokia, Amdocs e Netcracker estabeleceram posições sólidas por meio dessas integrações e relacionamentos operacionais de longo prazo. Como resultado, a receita de plataformas permanece significativa durante as fases iniciais de programas de automação em grande escala.
Espera-se que Serviços cresça a um CAGR de 15,76% de 2026 a 2031, superando o mercado geral de plataformas de gerenciamento de intenção para telecomunicações. Após a implantação inicial do software, a demanda está se deslocando para integração, operações gerenciadas, ajuste de modelos de IA e manutenção contínua de políticas. Em fevereiro de 2026, a Amdocs lançou o aOS, uma camada de inteligência agnóstica em relação a BSS e OSS para operadoras de telecomunicações. A Amdocs declarou que a plataforma foi projetada para mais de 350 provedores de serviços. Portanto, as plataformas de gerenciamento de intenção para o setor de telecomunicações dependem não apenas das capacidades do software, mas também da capacidade de entrega necessária para implantá-las e operá-las em redes ao vivo.


Por Modelo de Implantação:
Nuvem Oferece Escala Enquanto Híbrido Apoia a TransiçãoA implantação em nuvem respondeu por 57,88% da participação do mercado de telecomunicações para plataformas de gerenciamento de intenção em 2025. As operadoras utilizam ambientes de nuvem para escalar a capacidade de processamento para avaliação de políticas, dados de garantia e cargas de trabalho de rede dinâmicas. A Deutsche Telekom relatou que o agendamento de cargas de trabalho orientado por IA poderia proporcionar até 65% de economia de energia nas operações do núcleo 5G. Essas eficiências operacionais fortalecem o argumento para a implantação em nuvem entre as operadoras que começaram a modernizar suas funções de rede. Os ambientes de nuvem também permitem atualizações de software mais rápidas e integração com ferramentas de automação orientadas por dados.
Espera-se que a implantação híbrida cresça a um CAGR de 16,41% de 2026 a 2031 no mercado de plataformas de gerenciamento de intenção para telecomunicações. Muitas operadoras não conseguem migrar todas as funções de rede para ambientes de nuvem porque continuam operando equipamentos de longa vida útil e possuem sistemas locais estabelecidos. Uma plataforma híbrida pode aplicar políticas em domínios legados e funções nativas em nuvem sem exigir uma migração imediata e em escala total. A implantação local permanece relevante para redes soberanas e aplicações privadas de 5G empresarial que requerem processamento local ou controles rigorosos de dados. Portanto, as plataformas de gerenciamento de intenção para o setor de telecomunicações devem suportar condições de implantação diversas, em vez de um único modelo operacional.
Por Capacidade da Plataforma:
Tradução de Políticas Torna-se o Principal Foco de ImplementaçãoCaptura de Intenção e Interpretação em Linguagem Natural respondeu por 38,99% da participação do mercado de telecomunicações em plataformas de gerenciamento de intenção em 2025. Essas capacidades permitem que usuários de rede e de negócios definam resultados desejados por meio de interfaces de linguagem, modelos de serviço e editores de políticas. Elas reduzem a necessidade de expressar cada solicitação como um comando de rede de baixo nível. Essa capacidade ajudou as operadoras a estabelecer uma interface prática para operações baseadas em intenção e permite que mais equipes operacionais participem da definição de objetivos de serviço.
Espera-se que Tradução de Políticas e Geração de Configuração cresça a um CAGR de 14,98% de 2026 a 2031 no mercado de plataformas de gerenciamento de intenção para telecomunicações. Essa capacidade converte requisitos amplos de serviço em etapas de configuração executáveis por máquina e deve atender aos requisitos de nível de serviço em tempo real. O Kit de Ferramentas de Intenção do TM Forum fornece recursos para conceitos de intenção comuns e abordagens de implementação. A Modelagem de Intenção e o Gerenciamento de Ontologia também permanecem importantes porque vinculam a intenção do usuário aos modelos de dados de rede. Mesmo com alinhamento parcial entre os modelos do setor, trabalhos de ponte personalizados ainda podem ser necessários para cada implantação, mantendo a confiabilidade da tradução como elemento central na seleção de fornecedores.

Por Porte Empresarial:
Grandes Operadoras Sustentam a Receita Enquanto Redes Privadas se ExpandemGrandes Operadoras de Telecomunicações responderam por 40,32% da participação do mercado de telecomunicações em plataformas de gerenciamento de intenção em 2025. Sua escala permite financiar licenças de plataforma, integração de dados e programas de modernização plurianuais. Elas também operam redes complexas, onde uma única melhoria de automação pode ser aplicada em grandes bases de assinantes e infraestrutura. Em outubro de 2025, Ericsson e Vodafone anunciaram uma parceria de cinco anos em redes programáveis cobrindo modernização e automação de redes. Tais relacionamentos podem gerar demanda de longo prazo por software de plataforma e suporte operacional.
Espera-se que Operadoras de Redes Privadas e Hospedagem Neutra cresçam a um CAGR de 15,88% de 2026 a 2031. Instalações industriais, portos e locais inteligentes estão adotando infraestrutura 5G autônoma que requer níveis de serviço definidos e fatias de rede controladas. Essas operadoras podem inicialmente implantar automação focada em acesso de rádio ou transporte antes de expandir para uma orquestração mais ampla. Seus requisitos diferem dos das operadoras nacionais porque as implantações estão vinculadas às operações do local, ao controle localizado e a compromissos específicos de serviço empresarial. Essa tendência cria uma oportunidade de crescimento distinta no mercado de telecomunicações para fornecedores que oferecem plataformas de gerenciamento de intenção com opções de implantação mais simples e flexíveis.
Análise Geográfica
Plataformas de Gestão de Intenção para o Mercado de Telecomunicações na América do Norte
Estima-se que a América do Norte represente 27,66% do mercado de plataformas de gestão de intenção para telecomunicações em 2025. A região beneficia de implementações avançadas de 5G autônomo e de investimentos sustentados em programas de redes autônomas. Espera-se que a Proximus informe que a arquitetura autônoma representará 32% das conexões 5G norte-americanas em abril de 2026. Esse ambiente proporciona às operadoras dos Estados Unidos e do Canadá maior experiência comercial nos requisitos de serviço e operacionais do fatiamento de rede. A Ericsson posicionou sua Plataforma de Automação Inteligente para o gerenciamento de RAN multifornecedor e operações baseadas em intenção. O México apresenta uma oportunidade em desenvolvimento à medida que as operadoras expandem a cobertura 5G por meio de programas de alocação de espectro.
Plataformas de Gestão de Intenção para o Mercado de Telecomunicações na Europa
A Europa continua a ser moldada pela implantação de 5G autônomo, infraestrutura multifornecedor e requisitos de governança para tomada de decisão automatizada. Espera-se que a Proximus lance serviços comerciais de 5G autônomo na Bélgica em abril de 2026, com casos de uso abrangendo serviços de emergência, tráfego de pagamentos e distribuição de mídia. As operadoras europeias exigem explicabilidade, rastreabilidade e registros de auditoria ao implantar mecanismos de política orientados por inteligência artificial. As plataformas de gestão de intenção para o mercado de telecomunicações se beneficiam quando esses controles são integrados à plataforma operacional, em vez de implantados como ferramentas separadas. Espera-se que os testes de interoperabilidade da EANTC em 2026 destaquem os desafios de engenharia da operação em ambientes de fornecedores diversos. O Reino Unido, a Alemanha, a França, a Espanha e os países nórdicos continuam sendo mercados importantes devido aos seus programas de investimento em redes e automação.
Plataformas de Gestão de Intenção para o Mercado de Telecomunicações na APAC e no Oriente Médio e África
Projeta-se que a Ásia-Pacífico cresça a um CAGR de 16,65% de 2026 a 2031, representando a maior taxa de crescimento regional no mercado de plataformas de gestão de intenção para telecomunicações. O ambiente maduro de rede 5G autônoma da China suporta o fatiamento de rede comercial em casos de uso para consumidores e empresas. Espera-se que a NTT EAST informe uma demonstração de otimização de 5G privado em março de 2026, envolvendo 26 empresas e controle habilitado por RIC. Espera-se que a demonstração mostre uma redução de até 65% no consumo de energia em condições especificadas. O Japão e a Coreia do Sul também apoiam a automação de redes por meio de programas respaldados pelo governo. A Arábia Saudita e os Emirados Árabes Unidos impulsionam a demanda no Oriente Médio por meio de iniciativas nacionais de transformação digital e redes soberanas, enquanto a adoção na África está mais diretamente ligada à eficiência energética e ao controle de custos operacionais.

Cenário Competitivo
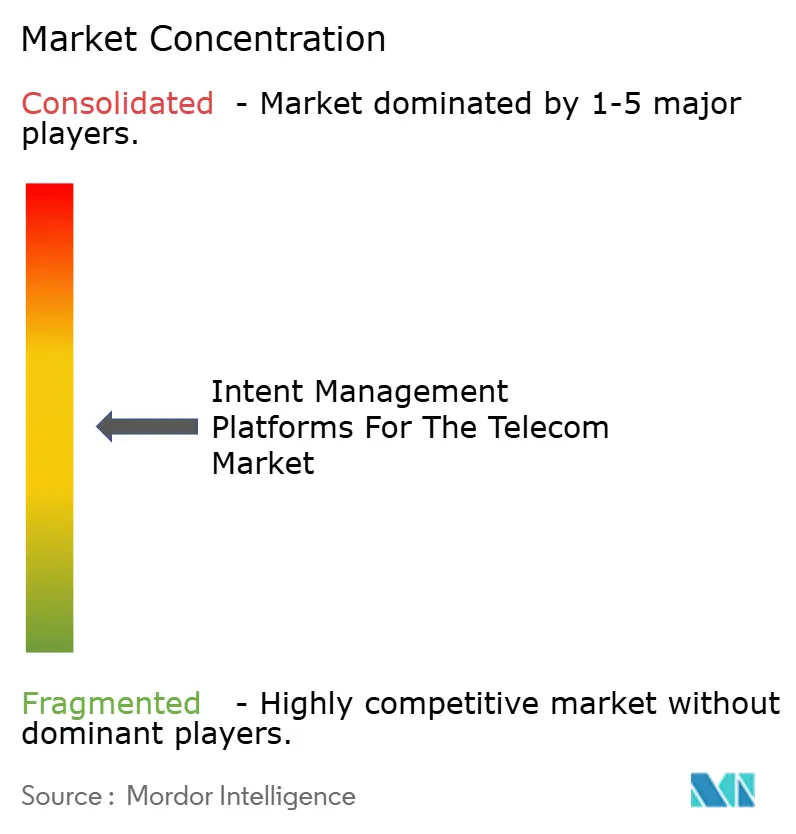
O mercado de plataformas de gerenciamento de intenção para telecomunicações apresenta concentração moderada a alta na camada de plataforma integrada. Ericsson, Nokia, Cisco, Amdocs e Netcracker detêm posições significativas por meio da integração de OSS e BSS, relacionamentos estabelecidos com operadoras e contratos de serviços gerenciados. Suas bases instaladas criam custos de troca para operadoras que consideram substituir o software central de automação. A concorrência concentra-se cada vez mais na capacidade de uma plataforma de operar em um ecossistema mais amplo de aplicações e fornecedores. Essa dinâmica favorece os provedores que combinam controle de políticas, garantia, integração em nuvem e interfaces abertas. A integração de sistemas permanece mais fragmentada, criando oportunidades para provedores especializados competirem com base em expertise de entrega.
Espera-se que Nokia e Ericsson anunciem uma colaboração em março de 2026 que permitirá à Ericsson ingressar no Mercado SMO da Nokia e à Nokia ingressar no Ecossistema rApp da Ericsson. O acordo permitirá que aplicações de automação de qualquer uma das empresas operem em ambas as plataformas para provedores de serviços de comunicação. Espera-se também que a Nokia expanda seu ecossistema de Rede como Código com o Google Cloud em março de 2026, permitindo que agentes de IA empresariais acessem APIs de rede por meio do Protocolo de Contexto de Modelo. Em junho de 2026, espera-se que Nokia e Google Cloud anunciem seis agentes de IA baseados em Gemini para o portfólio de redes autônomas da Nokia. Esses desenvolvimentos indicam que ecossistemas de aplicações abertas e garantia habilitada por IA estão se tornando características competitivas importantes no mercado de plataformas de gerenciamento de intenção para telecomunicações.
A Netcracker introduziu uma Solução de IA Agêntica expandida em setembro de 2025, com agentes de IA de telecomunicações prontos para implantação, uma plataforma aberta, um Estúdio de Design de Agentes e uma camada de Confiança e Controle de IA. A solução oferece às operadoras uma abordagem agnóstica em relação ao fornecedor para implantar automação em ambientes estabelecidos de BSS e OSS. As implantações de redes privadas e hospedagem neutra permanecem menos concentradas, pois nenhum único provedor estabeleceu uma posição dominante. As ferramentas de ontologia de intenção entre fornecedores também permanecem uma área aberta, pois as operadoras continuam precisando conectar diferentes modelos de dados e estruturas de políticas. Os recursos de intenção do TM Forum apoiam a terminologia comum; no entanto, cada implementação pode exigir trabalho de integração específico. Portanto, a estrutura competitiva permanece concentrada entre os fornecedores de plataformas centrais, enquanto os serviços de implementação e as capacidades especializadas de interoperabilidade permanecem disputados.
Líderes do Setor de Plataformas de Gerenciamento de Intenção para Telecomunicações
-
Cisco Systems, Inc.
-
Nokia Corporation
-
IBM Corporation
-
Amdocs Limited
-
Huawei Technologies Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Plataformas de Gestão de Intenção para o Mercado de Telecomunicações
- Cisco Systems, Inc.
- Nokia Corporation
- Juniper Networks, Inc.
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Hewlett Packard Enterprise Company
- IBM Corporation
- Ciena Corporation
- Amdocs Limited
- Netcracker Technology Corporation
- Blue Planet, a division of Ciena Corporation
- NEC Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- VMware, Inc.
- Arista Networks, Inc.
- Forward Networks, Inc.
- NetBrain Technologies, Inc.
- Gluware, Inc.
- Itential, LLC
- Anuta Networks, Inc.
- Wipro Limited
- Accenture plc

Recent Industry Developments in Plataformas de Gestão de Intenção para o Mercado de Telecomunicações
- Agosto de 2026: A Pesquisa Pulse da HCLTech com operadoras de telecomunicações constatou que 49% descrevem sua cultura de transformação de IA como apenas "moderada", com escassez grave de especialistas em IA/ML, engenheiros de dados e arquitetos de nuvem identificados como a principal restrição de execução nas implantações de plataformas de intenção globalmente. A concorrência de hiperescaladores por talentos está agravando a desvantagem estrutural.
- Junho de 2026: Nokia e Google Cloud anunciaram uma parceria expandida que incorpora seis agentes de IA especializados baseados em Gemini ao conjunto de redes autônomas do Centro de Garantia da Nokia, com um lançamento comercial de Software como Serviço no Google Cloud Marketplace previsto para setembro de 2026. A integração concentra-se na resolução de falhas em malha fechada e no gerenciamento autônomo de energia de RAN para operadoras de telecomunicações.
- Junho de 2026: A Cisco apresentou o Cisco Cloud Control no Cisco Live EUA, uma plataforma agêntica unificada que estende seu modelo AgenticOps para ambientes de campus, filiais, industriais, data centers e provedores de serviços. Os fluxos de trabalho de solução de problemas agênticos da Cisco já haviam sido executados mais de 165.000 vezes nos 30 dias anteriores, demonstrando o impulso de implantação em escala de produção.
- Junho de 2026: A Nokia anunciou múltiplas atualizações em seu portfólio de Redes Autônomas no DTW 2026 em Copenhague, introduzindo uma nova Biblioteca de Agentes de Redes Autônomas, um Conjunto de Redes Autônomas atualizado e estruturas orientadas por IA para gerenciamento de redes IP, fixas e ópticas, expandindo seu mercado endereçável de automação multifornecedor.


Escopo do Relatório Global do Mercado de Plataformas de Gerenciamento de Intenção para Telecomunicações
O Relatório do Mercado de Plataformas de Gerenciamento de Intenção para Telecomunicações é Segmentado por Componente (Plataformas e Soluções, e Serviços), Modelo de Implantação (Nuvem, Local e Híbrido), Capacidade da Plataforma (Captura de Intenção e Interpretação em Linguagem Natural, Modelagem de Intenção e Gerenciamento de Ontologia, Tradução de Políticas e Geração de Configuração, e Outras Capacidades de Plataforma), Porte Empresarial (Grandes Operadoras de Telecomunicações, Operadoras Regionais e Desafiadoras, e Operadoras de Redes Privadas e Hospedagem Neutra) e Geografia (América do Norte, Ásia-Pacífico, Europa, América do Sul e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Plataformas e Soluções |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Captura de Intenção e Interpretação em Linguagem Natural |
| Modelagem de Intenção e Gerenciamento de Ontologia |
| Tradução de Políticas e Geração de Configuração |
| Outras Capacidades de Plataforma |
| Grandes Operadoras de Telecomunicações |
| Operadoras Regionais e Desafiadoras |
| Operadoras de Redes Privadas e Hospedagem Neutra |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Componente | Plataformas e Soluções | |
| Serviços | ||
| Por Modelo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Capacidade da Plataforma | Captura de Intenção e Interpretação em Linguagem Natural | |
| Modelagem de Intenção e Gerenciamento de Ontologia | ||
| Tradução de Políticas e Geração de Configuração | ||
| Outras Capacidades de Plataforma | ||
| Por Porte Empresarial | Grandes Operadoras de Telecomunicações | |
| Operadoras Regionais e Desafiadoras | ||
| Operadoras de Redes Privadas e Hospedagem Neutra | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de plataformas de gerenciamento de intenção para telecomunicações?
O mercado de plataformas de gerenciamento de intenção para telecomunicações era de 489,66 milhões de USD em 2026 e deve atingir 951,32 milhões de USD até 2031, a um CAGR de 14,21%.
O que está impulsionando a adoção de plataformas de gerenciamento de intenção para telecomunicações?
As plataformas de gerenciamento de intenção para o mercado de telecomunicações estão sendo adotadas para implantações de 5G autônomo, fatiamento de rede, automação em malha fechada, infraestrutura nativa em nuvem e conectividade programável.
Qual componente detinha a maior participação em 2025?
Plataformas e Soluções detinham 67,55% da receita em 2025, refletindo os gastos iniciais em capacidades centrais de políticas e automação.
Qual modelo de implantação está se expandindo mais rapidamente?
Espera-se que a implantação híbrida se expanda a um CAGR de 16,41% até 2031, à medida que as operadoras gerenciam sistemas legados e nativos em nuvem.
Qual região deve se expandir mais rapidamente?
Espera-se que a Ásia-Pacífico se expanda a um CAGR de 16,65% até 2031, apoiada por redes 5G autônomas e programas de automação.
O que limita a implantação de plataformas de gerenciamento de intenção?
A implantação no mercado de plataformas de gerenciamento de intenção para telecomunicações pode ser retardada pela integração de OSS e BSS legados, escassez de habilidades, saídas de IA não determinísticas e ontologias fragmentadas entre fornecedores.
Página atualizada pela última vez em:



