
Tamaño y Participación del Mercado de Plataformas de Gestión de Intenciones para Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 489.66 Millones de dólares |
| Tamaño del Mercado (2031) | 951.32 Millones de dólares |
| Growth Rate (2026 - 2031) | 14.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataformas de Gestión de Intenciones para Telecomunicaciones por Mordor Intelligence
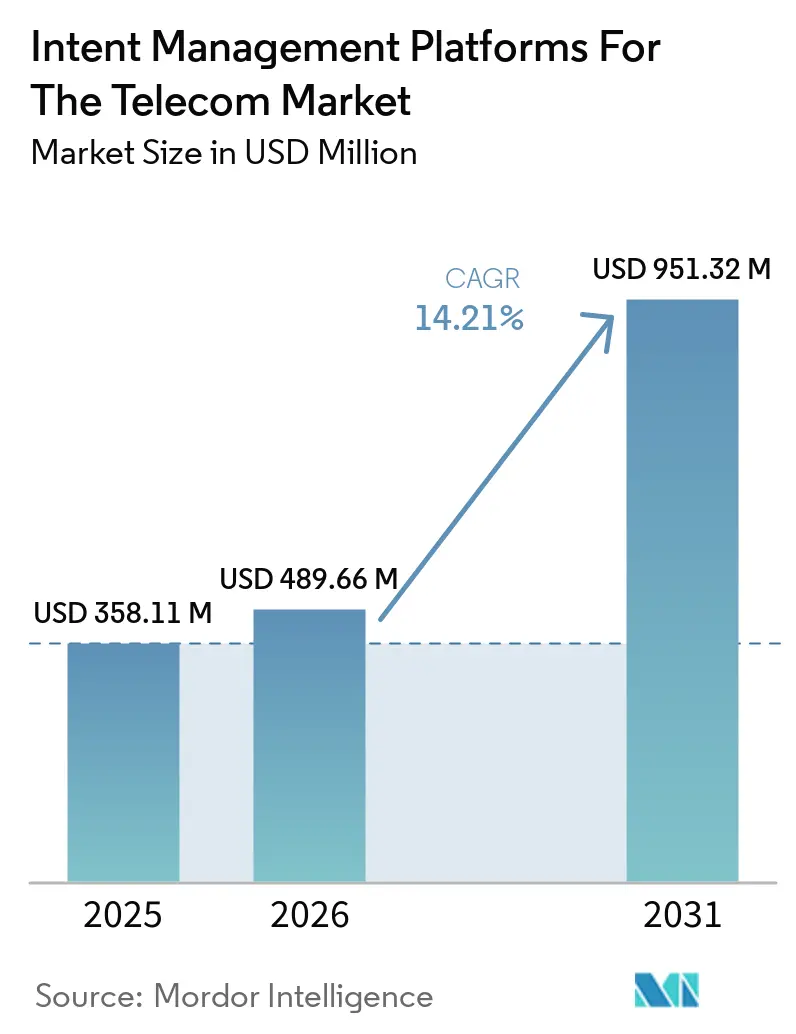
Se espera que el tamaño del mercado de plataformas de gestión de intenciones para telecomunicaciones aumente de 358,11 millones de USD en 2025 a 489,66 millones de USD en 2026 y alcance 951,32 millones de USD en 2031, expandiéndose a una CAGR del 14,21% durante 2026-2031. El mercado de plataformas de gestión de intenciones para telecomunicaciones está siendo moldeado por operadores que necesitan controlar redes 5G autónomas en los dominios de radio, transporte y núcleo. La segmentación de red ha hecho que la configuración manual sea menos práctica, ya que cada servicio requiere niveles definidos de latencia, rendimiento, aislamiento y prioridad. Los programas de automatización también vinculan el rendimiento de la red con los costos operativos, el consumo de energía y la calidad del servicio, aumentando así el valor de una ejecución de políticas confiable. Las implementaciones nativas en la nube y las redes de múltiples proveedores amplían la oportunidad direccionable, pero también hacen que la integración, la consistencia de datos y la auditabilidad sean más importantes en las decisiones de compra.
Conclusiones Clave del Informe
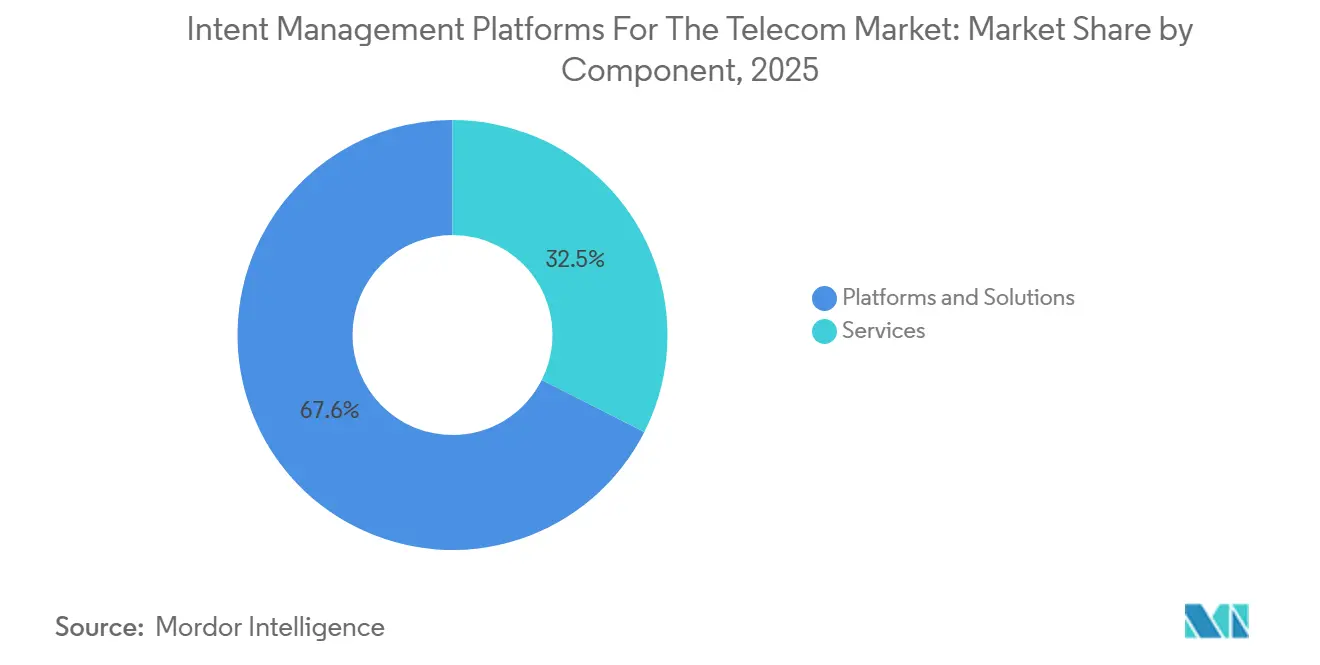
- Por componente, Plataformas y Soluciones representó el 67,55% de la participación del mercado de plataformas de gestión de intenciones para telecomunicaciones en 2025, mientras que Servicios se proyecta que se expandirá a una CAGR del 15,76% hasta 2031.
- Por modelo de implementación, la Nube representó el 57,88% de la participación del mercado de plataformas de gestión de intenciones para telecomunicaciones en 2025, mientras que el Híbrido se espera que se expanda a una CAGR del 16,41% hasta 2031.
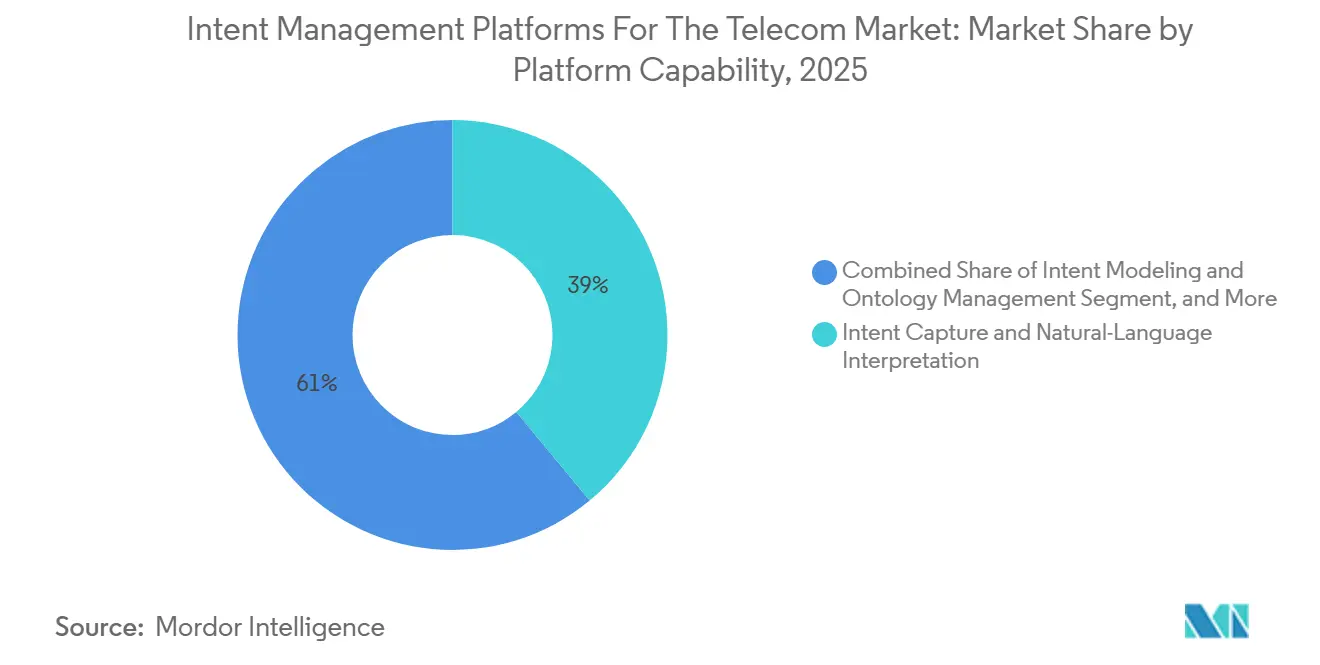
- Por capacidad de plataforma, la Captura de Intenciones e Interpretación en Lenguaje Natural representó el 38,99% de los ingresos en 2025, mientras que la Traducción de Políticas y Generación de Configuraciones se proyecta que avanzará a una CAGR del 14,98% hasta 2031.
- Por tamaño de empresa, los Grandes Operadores de Telecomunicaciones representaron el 40,32% de los ingresos en 2025, mientras que los Operadores de Redes Privadas y de Host Neutral se espera que se expandan a una CAGR del 15,88% hasta 2031.
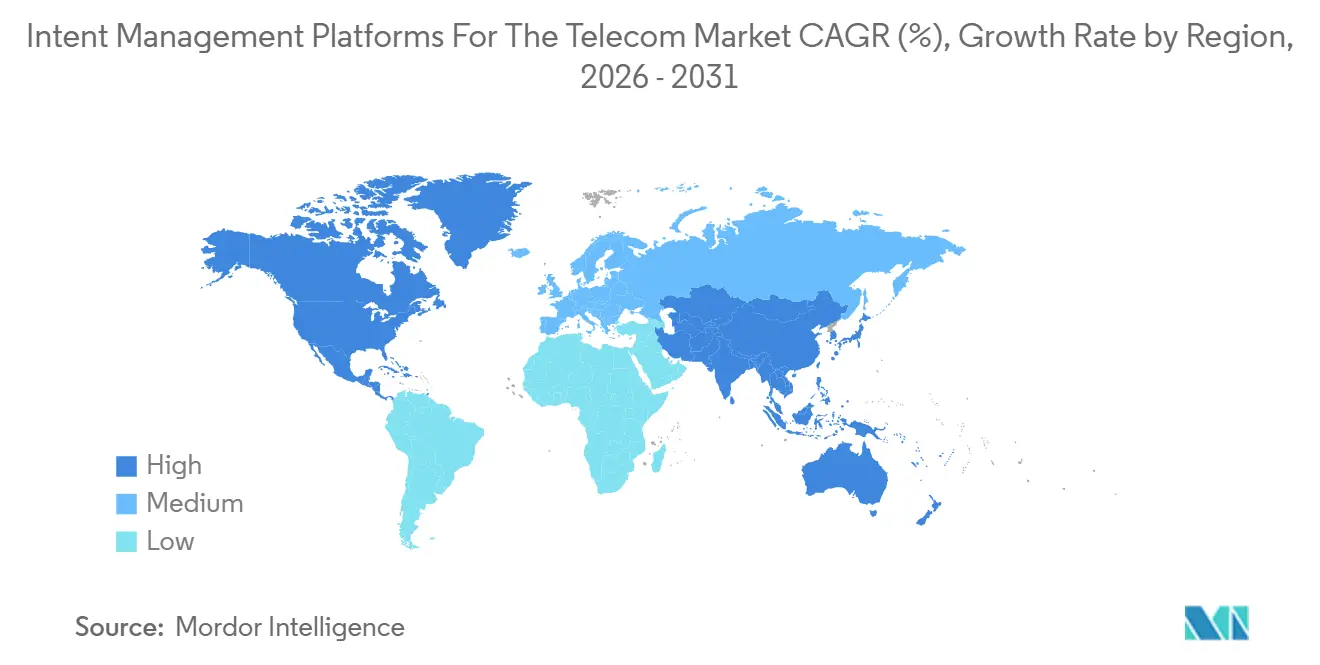
- Por geografía, América del Norte representó el 27,66% de los ingresos en 2025, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 16,65% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Complejidad del 5G Autónomo y la Segmentación de Red | +4.2% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de Automatización de Red de Bucle Cerrado | +3.1% | Global, con ventaja de primer movimiento en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de la Infraestructura de Telecomunicaciones Nativa en la Nube y de Múltiples Proveedores | +2.4% | América del Norte, Europa y Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Monetización de la Conectividad Programable y la Red como Código | +1.8% | Europa, América del Norte y Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| IA Agéntica para Operaciones de Telecomunicaciones Conscientes del Contexto | +1.6% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Optimización Energética Consciente de Intenciones en Redes de Radio y Transporte | +1.3% | Global, con tracción temprana en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del 5G Autónomo y la Segmentación de Red
Las implementaciones de 5G autónomo requieren que los operadores coordinen los recursos de radio, transporte, núcleo y aplicaciones en función de un objetivo de servicio común. TM Forum aprobó su Guía de Usuario de Operación Basada en Intenciones IG1358 en marzo de 2026, estableciendo un marco compartido para expresar e informar intenciones en entornos de múltiples dominios.[1]TM Forum, "IG1358 Intent Based Operation User Guide v1.2.0," TM Forum, tmforum.org Ese marco apoya las plataformas de gestión de intenciones en el mercado de telecomunicaciones al proporcionar a los proveedores y operadores una base más clara para la interoperabilidad. Mavenir apoyó el servicio de telefonía de video de Deutsche Telekom a través de una porción de red 5G autónoma, mostrando cómo la prestación de servicios depende de la coordinación entre las funciones de red y las aplicaciones.[2]Mavenir, "Mavenir Powers Deutsche Telekom's Latest 5G Network Slicing Use Case for Video Telephony Deployed Over 5G Standalone Network," Mavenir, mavenir.com Los operadores deben mantener el costo de configurar y mantener una porción por debajo de los ingresos que puede generar. La orquestación basada en intenciones aborda este requisito convirtiendo los objetivos de servicio en acciones de red repetibles y reduciendo la carga de configuración entre dominios.
Demanda de Automatización de Red de Bucle Cerrado
La automatización de bucle cerrado compara las condiciones de red en tiempo real con un objetivo de servicio declarado y aplica acciones correctivas cuando el rendimiento difiere de ese objetivo. El marco de Bucle de Control Coordinado Cerrado de 3GPP admite bucles de control basados en el rendimiento, incluidos objetivos como el rendimiento mínimo de la porción.[3]3GPP, "Coordinated Closed Control Loop - Enabling Autonomous Networks," 3GPP, 3gpp.org Este trabajo estándar proporciona a las plataformas de gestión de intenciones para el mercado de telecomunicaciones una ruta desde la definición de políticas hasta la ejecución en la red en tiempo real. Rakuten Mobile recibió la validación de Autonomía de Nivel 4 de TM Forum en febrero de 2026 por la optimización de la eficiencia energética de RAN en un entorno Open RAN en producción.[4]Rakuten Symphony, "Rakuten Mobile Receives World First Level 4 Autonomy Validation for RAN Energy Efficiency Optimization in a Live Open RAN Network from TM Forum," Rakuten Symphony, symphony.rakuten.com Se estimó que la implementación reduciría el consumo de energía de RAN en un 20% mediante operaciones autónomas basadas en intenciones. Los operadores que pueden automatizar ciclos de corrección repetitivos pueden mejorar el control de costos y acortar los tiempos de respuesta para la garantía del servicio.
Crecimiento de la Infraestructura de Telecomunicaciones Nativa en la Nube y de Múltiples Proveedores
Las funciones de red nativas en la nube han reemplazado muchas configuraciones de hardware fijo con cargas de trabajo de software que cambian en toda la infraestructura distribuida. Deutsche Telekom describió su Nube de Telecomunicaciones Horizontal como un entorno que involucra a 40 proveedores en los dominios de infraestructura, aplicaciones y automatización.[5]Deutsche Telekom, "Deutsche Telekom's Horizontal Telco Cloud Establishes a New Industry Blueprint for Telco Clouds," Deutsche Telekom, telekom.com Este modelo operativo crea la necesidad de capas de políticas independientes del proveedor en las plataformas de gestión de intenciones para el mercado de telecomunicaciones. La Prueba de Interoperabilidad de Redes de Transporte y Nube de EANTC 2026 involucró a 12 proveedores, 56 tipos de dispositivos, más de 1.600 días de ingeniería y más de 1.300 conjuntos de datos de resultados. La escala de estas pruebas muestra que la automatización entre proveedores se está convirtiendo en un requisito de ingeniería a nivel de toda la industria. También amplía el alcance de la plataforma, ya que el software debe reconocer tanto los recursos de nube cambiantes como los equipos de red tradicionales.
Monetización de la Conectividad Programable y la Red como Código
La red como código permite a las empresas y las aplicaciones de software solicitar funciones de conectividad a través de interfaces programables. Nokia amplió su ecosistema de Red como Código en marzo de 2026 a través de una asociación con Google Cloud que conectó los modelos Gemini a través del Protocolo de Contexto de Modelo. Nokia declaró que su plataforma conectó a más de 70 socios y más de 20 API de red. Este modelo expande el mercado de plataformas de gestión de intenciones para telecomunicaciones porque las solicitudes pueden originarse fuera de los sistemas BSS y OSS tradicionales. Las aplicaciones empresariales y los agentes de IA pueden generar mayores volúmenes de solicitudes de servicio con mayor variación en la intención. Los operadores necesitan controles que puedan interpretar estas solicitudes, asignar recursos en tiempo real y mantener registros claros de las decisiones de red resultantes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Complejidad de Integración de OSS y BSS Heredados | -2.1% | Global, más pronunciado en América del Sur, Oriente Medio y África, y partes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Automatización de Telecomunicaciones e Ingeniería de IA | -1.4% | Global | Mediano plazo (2-4 años) |
| Comportamiento No Determinista de los Motores de Políticas de IA Generativa | -0.9% | Global | Corto plazo (≤ 2 años) |
| Ontologías de Intenciones Fragmentadas e Interoperabilidad entre Proveedores | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de OSS y BSS Heredados
Los entornos OSS y BSS heredados pueden ralentizar el despliegue de plataformas de gestión de intenciones en el mercado de telecomunicaciones. Muchos operadores conservan capas de mediación y componentes OSS que fueron diseñados antes del 4G, con interfaces propietarias y patrones de procesamiento por lotes. Estos sistemas no admiten fácilmente el intercambio de datos en tiempo real requerido por el control basado en intenciones. Los operadores a menudo necesitan actualizar los métodos de acceso a datos, normalizar los registros de inventario y exponer API confiables antes de que una plataforma pueda implementarse a escala. Este trabajo puede extender los cronogramas de implementación y aumentar el papel de los integradores de sistemas. El problema es particularmente relevante en América del Sur, Oriente Medio y África, así como en partes de Asia-Pacífico, donde la modernización de la red puede superar los ciclos de actualización de OSS.
Escasez de Habilidades en Automatización de Telecomunicaciones e Ingeniería de IA
El despliegue de plataformas de gestión de intenciones requiere experiencia en automatización de redes, IA y aprendizaje automático, ingeniería de datos, operaciones en la nube y ciberseguridad. Los operadores sin estas habilidades pueden tardar más en pasar de un piloto a la producción completa. La brecha de habilidades también añade costos cuando los proveedores necesitan proporcionar soporte de integración y operaciones gestionadas. La demanda de especialistas es amplia en todo el sector tecnológico, lo que dificulta que los operadores de telecomunicaciones construyan grandes equipos internos. Esta restricción apoya la demanda de servicios gestionados, pero limita el número de socios capaces de entregar programas complejos de múltiples dominios. Por lo tanto, la restricción puede ralentizar la implementación incluso cuando un operador ha definido una estrategia de automatización clara.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Plataformas Lideran el Gasto Inicial Mientras los Servicios Ganan ImportanciaPlataformas y Soluciones representó el 67,55% de la participación del mercado de telecomunicaciones en plataformas de gestión de intenciones en 2025. La adopción temprana se centró en adquirir el software central que captura intenciones, establece políticas y controla las acciones de la red. Los operadores a menudo prefieren plataformas que se integren con sus entornos OSS existentes, ya que reemplazar sistemas profundamente integrados puede ser costoso y disruptivo. Ericsson, Nokia, Amdocs y Netcracker han establecido posiciones sólidas a través de estas integraciones y relaciones operativas a largo plazo. Como resultado, los ingresos de la plataforma siguen siendo significativos durante las fases iniciales de los programas de automatización a gran escala.
Se proyecta que los Servicios crecerán a una CAGR del 15,76% de 2026 a 2031, superando el mercado general de plataformas de gestión de intenciones para telecomunicaciones. Tras el despliegue inicial del software, la demanda se está desplazando hacia la integración, las operaciones gestionadas, el ajuste de modelos de IA y el mantenimiento continuo de políticas. En febrero de 2026, Amdocs lanzó aOS, una capa de inteligencia agnóstica de BSS y OSS para operadores de telecomunicaciones. Amdocs declaró que la plataforma fue diseñada para más de 350 proveedores de servicios. Por lo tanto, las plataformas de gestión de intenciones para la industria de telecomunicaciones dependen no solo de las capacidades del software, sino también de la capacidad de entrega necesaria para implementarlas y operarlas en redes en producción.


Por Modelo de Implementación:
La Nube Proporciona Escala Mientras el Híbrido Apoya la TransiciónLa implementación en la nube representó el 57,88% de la participación del mercado de telecomunicaciones para plataformas de gestión de intenciones en 2025. Los operadores utilizan entornos de nube para escalar la capacidad de procesamiento para la evaluación de políticas, los datos de garantía y las cargas de trabajo de red dinámicas. Deutsche Telekom informó que la programación de cargas de trabajo impulsada por IA podría generar hasta un 65% de ahorro de energía en las operaciones del núcleo 5G. Estas eficiencias operativas refuerzan el argumento a favor de la implementación en la nube entre los operadores que han comenzado a modernizar sus funciones de red. Los entornos de nube también permiten actualizaciones de software más rápidas e integración con herramientas de automatización basadas en datos.
Se proyecta que la implementación híbrida crecerá a una CAGR del 16,41% de 2026 a 2031 en el mercado de plataformas de gestión de intenciones para telecomunicaciones. Muchos operadores no pueden migrar todas las funciones de red a entornos de nube porque continúan operando equipos de larga vida útil y tienen sistemas locales establecidos. Una plataforma híbrida puede aplicar políticas en dominios heredados y funciones nativas en la nube sin requerir una migración inmediata y a gran escala. La implementación local sigue siendo relevante para redes soberanas y aplicaciones privadas empresariales de 5G que requieren procesamiento local o controles de datos estrictos. Por lo tanto, las plataformas de gestión de intenciones para la industria de telecomunicaciones deben admitir diversas condiciones de implementación en lugar de un único modelo operativo.
Por Capacidad de Plataforma:
La Traducción de Políticas se Convierte en el Principal Enfoque de ImplementaciónLa Captura de Intenciones e Interpretación en Lenguaje Natural representó el 38,99% de la participación del mercado de telecomunicaciones en plataformas de gestión de intenciones en 2025. Estas capacidades permiten a los usuarios de red y de negocio definir los resultados deseados a través de interfaces de lenguaje, modelos de servicio y editores de políticas. Reducen la necesidad de expresar cada solicitud como un comando de red de bajo nivel. Esta capacidad ha ayudado a los operadores a establecer una interfaz práctica para las operaciones basadas en intenciones y permite que más equipos operativos participen en el establecimiento de objetivos de servicio.
Se proyecta que la Traducción de Políticas y Generación de Configuraciones crecerá a una CAGR del 14,98% de 2026 a 2031 en el mercado de plataformas de gestión de intenciones para telecomunicaciones. Esta capacidad convierte los requisitos de servicio amplios en pasos de configuración ejecutables por máquina y debe cumplir con los requisitos de nivel de servicio en tiempo real. El Kit de Herramientas de Intenciones de TM Forum proporciona recursos para conceptos de intenciones comunes y enfoques de implementación. El Modelado de Intenciones y la Gestión de Ontologías también siguen siendo importantes porque vinculan la intención del usuario con los modelos de datos de red. Incluso con una alineación parcial entre los modelos de la industria, es posible que aún se requiera trabajo de puente personalizado para cada implementación, manteniendo la fiabilidad de la traducción como elemento central en la selección de proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Empresa:
Los Grandes Operadores Sostienen los Ingresos Mientras las Redes Privadas se ExpandenLos Grandes Operadores de Telecomunicaciones representaron el 40,32% de la participación del mercado de telecomunicaciones en plataformas de gestión de intenciones en 2025. Su escala les permite financiar licencias de plataformas, integración de datos y programas de modernización plurianuales. También operan redes complejas, donde una sola mejora de automatización puede aplicarse en grandes bases de suscriptores e infraestructura. En octubre de 2025, Ericsson y Vodafone anunciaron una asociación de redes programables de cinco años que abarca la modernización y automatización de redes. Tales relaciones pueden generar demanda a largo plazo de software de plataforma y soporte operativo.
Se proyecta que los Operadores de Redes Privadas y de Host Neutral crecerán a una CAGR del 15,88% de 2026 a 2031. Los sitios industriales, puertos y recintos inteligentes están adoptando infraestructura 5G autónoma que requiere niveles de servicio definidos y porciones de red controladas. Estos operadores pueden implementar inicialmente automatización enfocada en el acceso de radio o transporte antes de expandirse a una orquestación más amplia. Sus requisitos difieren de los de los operadores nacionales porque las implementaciones están vinculadas a las operaciones del sitio, el control localizado y los compromisos de servicio empresarial específicos. Esta tendencia crea una oportunidad de crecimiento diferenciada en el mercado de telecomunicaciones para los proveedores que ofrecen plataformas de gestión de intenciones con opciones de implementación más simples y flexibles.
Análisis Geográfico
Plataformas de Gestión de Intenciones para el Mercado de las Telecomunicaciones en América del Norte
Se proyecta que América del Norte representará el 27,66% del mercado de plataformas de gestión de intenciones para las telecomunicaciones en 2025. La región se beneficia de despliegues avanzados de 5G autónomo e inversiones sostenidas en programas de redes autónomas. Se espera que Proximus informe que la arquitectura autónoma representará el 32% de las conexiones 5G de América del Norte en abril de 2026. Este entorno brinda a los operadores de Estados Unidos y Canadá una mayor experiencia comercial en los requisitos de servicio y operación del network slicing. Ericsson ha posicionado su Plataforma de Automatización Inteligente para la gestión de RAN multiproveedor y operaciones basadas en intenciones. México presenta una oportunidad en desarrollo a medida que los operadores amplían la cobertura 5G mediante programas de asignación de espectro.
Plataformas de Gestión de Intenciones para el Mercado de las Telecomunicaciones en Europa
Europa continúa siendo moldeada por el despliegue de 5G autónomo, la infraestructura multiproveedor y los requisitos de gobernanza para la toma de decisiones automatizada. Se espera que Proximus lance servicios comerciales de 5G autónomo en Bélgica en abril de 2026, con casos de uso que abarcan servicios de emergencia, tráfico de pagos y distribución de contenidos multimedia. Los operadores europeos requieren explicabilidad, trazabilidad y registros de auditoría al desplegar motores de políticas impulsados por inteligencia artificial. Las plataformas de gestión de intenciones para el mercado de las telecomunicaciones se benefician cuando estos controles se integran en la plataforma operativa en lugar de desplegarse como herramientas independientes. Se espera que las pruebas de interoperabilidad de EANTC en 2026 destaquen los desafíos de ingeniería derivados de operar en entornos de proveedores diversos. El Reino Unido, Alemania, Francia, España y los países nórdicos siguen siendo mercados importantes debido a sus programas de inversión en redes y automatización.
Plataformas de Gestión de Intenciones para el Mercado de las Telecomunicaciones en APAC y MEA
Se proyecta que Asia-Pacífico crecerá a una CAGR del 16,65% de 2026 a 2031, lo que representa la tasa de crecimiento regional más alta en el mercado de plataformas de gestión de intenciones para las telecomunicaciones. El entorno maduro de redes 5G autónomas de China respalda el network slicing comercial en casos de uso tanto para consumidores como para empresas. Se espera que NTT EAST informe en marzo de 2026 sobre una demostración de optimización de 5G privado que involucra a 26 empresas y control habilitado por RIC. Se espera que la demostración muestre una reducción de hasta el 65% en el consumo de energía bajo condiciones especificadas. Japón y Corea del Sur también impulsan la automatización de redes mediante programas respaldados por sus respectivos gobiernos. Arabia Saudita y los Emiratos Árabes Unidos impulsan la demanda en Oriente Medio a través de iniciativas nacionales de transformación digital y redes soberanas, mientras que la adopción en África está más estrechamente vinculada al control de la eficiencia energética y los costos operativos.

Panorama Competitivo
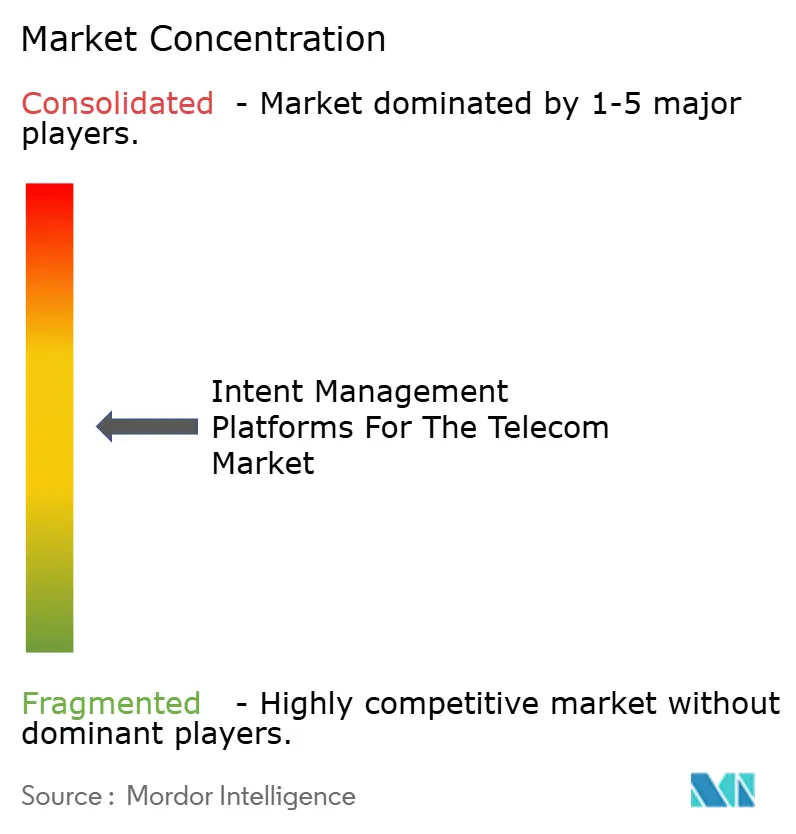
El mercado de plataformas de gestión de intenciones para telecomunicaciones exhibe una concentración de moderada a alta en la capa de plataforma integrada. Ericsson, Nokia, Cisco, Amdocs y Netcracker mantienen posiciones significativas a través de la integración de OSS y BSS, las relaciones establecidas con los operadores y los contratos de servicios gestionados. Sus bases instaladas crean costos de cambio para los operadores que consideran reemplazar el software central de automatización. La competencia se centra cada vez más en la capacidad de una plataforma para operar en un ecosistema más amplio de aplicaciones y proveedores. Esta dinámica favorece a los proveedores que combinan control de políticas, garantía, integración en la nube e interfaces abiertas. La integración de sistemas sigue siendo más fragmentada, creando oportunidades para que los proveedores especializados compitan en función de su experiencia en entrega.
Se espera que Nokia y Ericsson anuncien una colaboración en marzo de 2026 que permitirá a Ericsson unirse al Mercado SMO de Nokia y a Nokia unirse al Ecosistema rApp de Ericsson. El acuerdo permitirá que las aplicaciones de automatización de cualquiera de las dos empresas operen en ambas plataformas para los proveedores de servicios de comunicaciones. También se espera que Nokia amplíe su ecosistema de Red como Código con Google Cloud en marzo de 2026, permitiendo que los agentes de IA empresariales accedan a las API de red a través del Protocolo de Contexto de Modelo. En junio de 2026, se espera que Nokia y Google Cloud anuncien seis agentes de IA impulsados por Gemini para la suite de productos de redes autónomas de Nokia. Estos desarrollos indican que los ecosistemas de aplicaciones abiertas y la garantía habilitada por IA se están convirtiendo en características competitivas importantes en el mercado de plataformas de gestión de intenciones para telecomunicaciones.
Netcracker introdujo una Solución de IA Agéntica ampliada en septiembre de 2025, con agentes de IA de telecomunicaciones listos para implementar, una plataforma abierta, un Estudio de Diseño de Agentes y una capa de Confianza y Control de IA. La solución proporciona a los operadores un enfoque independiente del proveedor para implementar la automatización en entornos BSS y OSS establecidos. Las implementaciones de redes privadas y de host neutral siguen siendo menos concentradas, ya que ningún proveedor único ha establecido una posición dominante. Las herramientas de ontología de intenciones entre proveedores también siguen siendo un área abierta, ya que los operadores continúan necesitando conectar diferentes modelos de datos y estructuras de políticas. Los recursos de intenciones de TM Forum apoyan la terminología común; sin embargo, cada implementación puede requerir trabajo de integración específico. Por lo tanto, la estructura competitiva sigue concentrada entre los proveedores de plataformas centrales, mientras que los servicios de implementación y las capacidades de interoperabilidad especializadas siguen siendo disputadas.
Líderes de la Industria de Plataformas de Gestión de Intenciones para Telecomunicaciones
Cisco Systems, Inc.
Nokia Corporation
IBM Corporation
Amdocs Limited
Huawei Technologies Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Plataformas de Gestión de Intenciones para el Mercado de las Telecomunicaciones
- Cisco Systems, Inc.
- Nokia Corporation
- Juniper Networks, Inc.
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Hewlett Packard Enterprise Company
- IBM Corporation
- Ciena Corporation
- Amdocs Limited
- Netcracker Technology Corporation
- Blue Planet, a division of Ciena Corporation
- NEC Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- VMware, Inc.
- Arista Networks, Inc.
- Forward Networks, Inc.
- NetBrain Technologies, Inc.
- Gluware, Inc.
- Itential, LLC
- Anuta Networks, Inc.
- Wipro Limited
- Accenture plc

Recent Industry Developments in Plataformas de Gestión de Intenciones para el Mercado de las Telecomunicaciones
- Agosto de 2026: La Encuesta Pulse de HCLTech a operadores de telecomunicaciones encontró que el 49% describe su cultura de transformación de IA como solo
moderada,
con graves escaseces de especialistas en IA/ML, ingenieros de datos y arquitectos de nube identificados como la principal restricción de ejecución en las implementaciones de plataformas de intenciones a nivel global. La competencia de los hiperescaladores por el talento está agravando la desventaja estructural. - Junio de 2026: Nokia y Google Cloud anunciaron una asociación ampliada que integra seis agentes de IA especializados impulsados por Gemini en la suite de redes autónomas del Centro de Garantía de Nokia, con un lanzamiento comercial de SaaS en Google Cloud Marketplace previsto para septiembre de 2026. La integración se centra en la resolución de fallos de bucle cerrado y la gestión autónoma de energía de RAN para operadores de telecomunicaciones.
- Junio de 2026: Cisco presentó Cisco Cloud Control en Cisco Live EE. UU., una plataforma agéntica unificada que extiende su modelo AgenticOps a entornos de campus, sucursales, industriales, centros de datos y proveedores de servicios. Los flujos de trabajo de resolución de problemas agénticos de Cisco ya se habían ejecutado más de 165.000 veces en los 30 días anteriores, demostrando un impulso de implementación a escala de producción.
- Junio de 2026: Nokia anunció múltiples mejoras a su cartera de Redes Autónomas en DTW 2026 en Copenhague, introduciendo una nueva Biblioteca de Agentes de Redes Autónomas, una Suite de Redes Autónomas actualizada y marcos impulsados por IA para la gestión de redes IP, fijas y ópticas, ampliando su mercado direccionable de automatización multiproveedor.


Alcance del Informe Global del Mercado de Plataformas de Gestión de Intenciones para Telecomunicaciones
El Informe del Mercado de Plataformas de Gestión de Intenciones para Telecomunicaciones está Segmentado por Componente (Plataformas y Soluciones, y Servicios), Modelo de Implementación (Nube, Local e Híbrido), Capacidad de Plataforma (Captura de Intenciones e Interpretación en Lenguaje Natural, Modelado de Intenciones y Gestión de Ontologías, Traducción de Políticas y Generación de Configuraciones, y Otras Capacidades de Plataforma), Tamaño de Empresa (Grandes Operadores de Telecomunicaciones, Operadores Regionales y Retadores, y Operadores de Redes Privadas y de Host Neutral), y Geografía (América del Norte, Asia-Pacífico, Europa, América del Sur, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Plataformas y Soluciones |
| Servicios |
| Nube |
| Local |
| Híbrido |
| Captura de Intenciones e Interpretación en Lenguaje Natural |
| Modelado de Intenciones y Gestión de Ontologías |
| Traducción de Políticas y Generación de Configuraciones |
| Otras Capacidades de Plataforma |
| Grandes Operadores de Telecomunicaciones |
| Operadores Regionales y Retadores |
| Operadores de Redes Privadas y de Host Neutral |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Componente | Plataformas y Soluciones | |
| Servicios | ||
| Por Modelo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Capacidad de Plataforma | Captura de Intenciones e Interpretación en Lenguaje Natural | |
| Modelado de Intenciones y Gestión de Ontologías | ||
| Traducción de Políticas y Generación de Configuraciones | ||
| Otras Capacidades de Plataforma | ||
| Por Tamaño de Empresa | Grandes Operadores de Telecomunicaciones | |
| Operadores Regionales y Retadores | ||
| Operadores de Redes Privadas y de Host Neutral | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plataformas de gestión de intenciones para telecomunicaciones?
El mercado de plataformas de gestión de intenciones para telecomunicaciones fue de 489,66 millones de USD en 2026 y se espera que alcance 951,32 millones de USD en 2031, a una CAGR del 14,21%.
¿Qué está impulsando la adopción de plataformas de gestión de intenciones para telecomunicaciones?
Las plataformas de gestión de intenciones para el mercado de telecomunicaciones se están adoptando para implementaciones de 5G autónomo, segmentación de red, automatización de bucle cerrado, infraestructura nativa en la nube y conectividad programable.
¿Qué componente tuvo la mayor participación en 2025?
Plataformas y Soluciones representó el 67,55% de los ingresos en 2025, reflejando el gasto inicial en capacidades centrales de políticas y automatización.
¿Qué modelo de implementación se está expandiendo más rápidamente?
Se proyecta que la implementación híbrida se expandirá a una CAGR del 16,41% hasta 2031 a medida que los operadores gestionan tanto los sistemas heredados como los nativos en la nube.
¿Qué región se espera que se expanda más rápidamente?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 16,65% hasta 2031, respaldada por redes 5G autónomas y programas de automatización.
¿Qué limita el despliegue de plataformas de gestión de intenciones?
El despliegue en el mercado de plataformas de gestión de intenciones para telecomunicaciones puede verse retrasado por la integración de OSS y BSS heredados, la escasez de habilidades, los resultados de IA no deterministas y las ontologías fragmentadas entre proveedores.
Última actualización de la página el:



