
テレコム向けインテント管理プラットフォーム市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
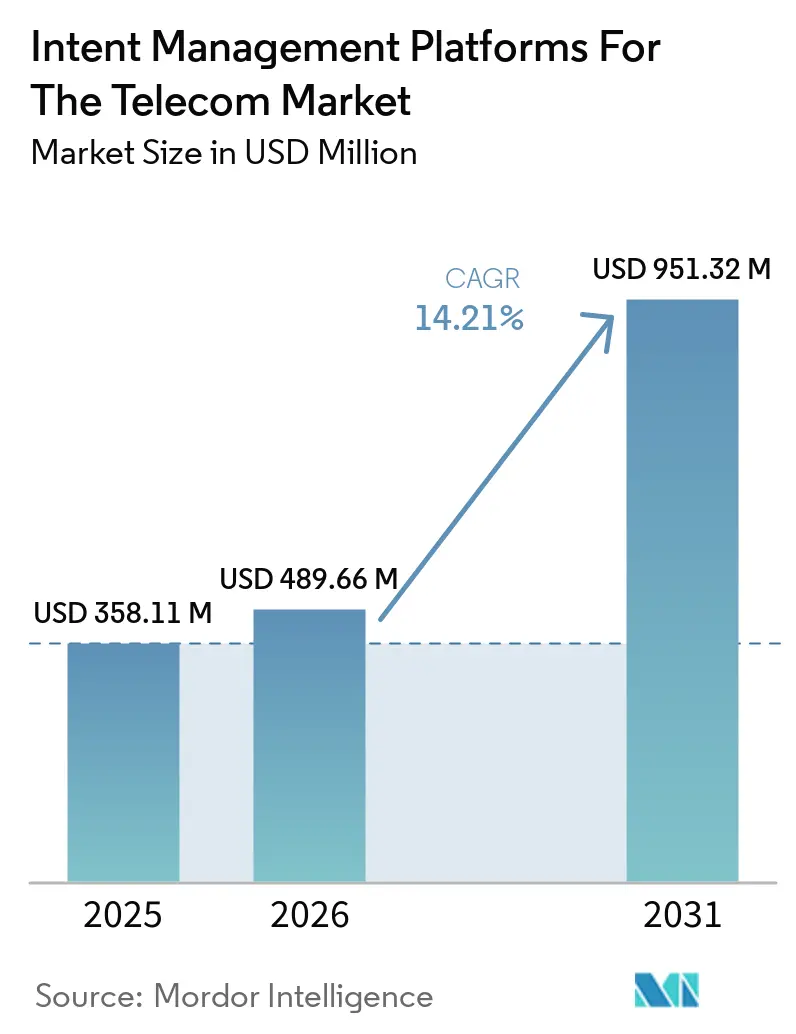
| 市場規模 (2026) | 489.66 百万米ドル |
| 市場規模 (2031) | 951.32 百万米ドル |
| Growth Rate (2026 - 2031) | 14.21 % |
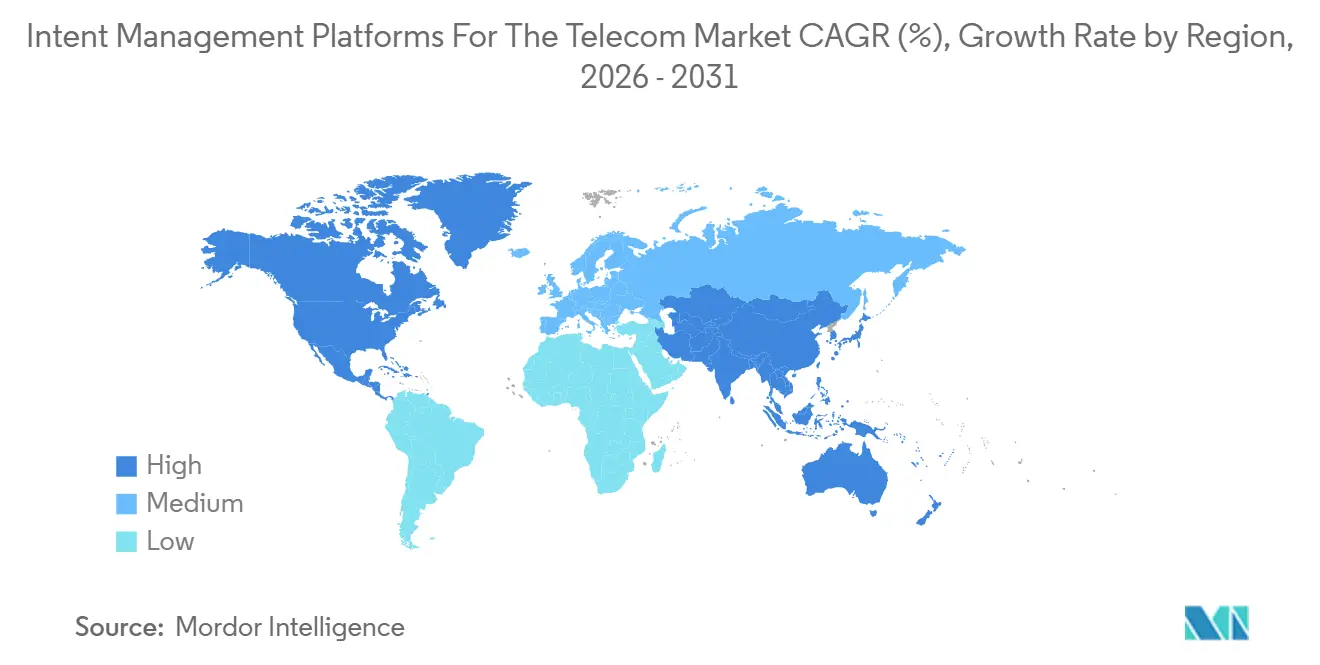
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
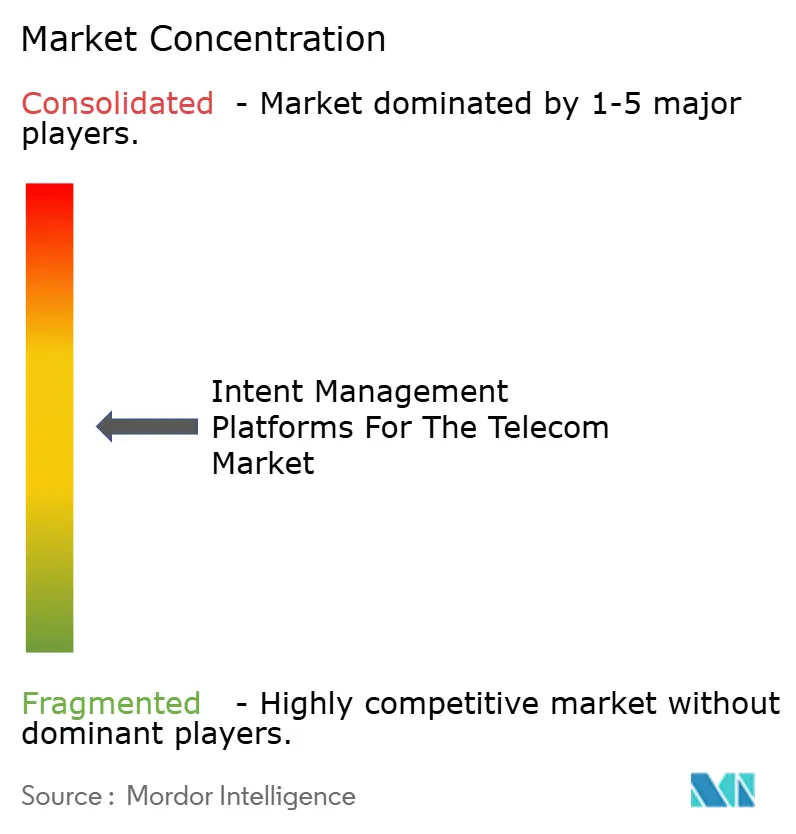
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテレコム向けインテント管理プラットフォーム市場分析
テレコム向けインテント管理プラットフォーム市場規模は、2025年の358.11 ミリオン 米ドルから2026年には489.66 ミリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 14.21%で成長して2031年には951.32 ミリオン 米ドルに達する見込みです。テレコム向けインテント管理プラットフォーム市場は、無線、トランスポート、コアドメンにわたって5Gスタンドアローンネットワークを制御する必要がある通信事業者によって形成されています。ネットワークスライシングは、各サービスが定義されたレイテンシ、スループット、分離、および優先度レベルを必要とするため、手動設定を実用的でなくしています。自動化プログラムはまた、ネットワークパフォーマンスを運用コスト、エネルギー使用量、サービス品質に結びつけることで、信頼性の高いポリシー実行の価値を高めています。クラウドネイティブなデプロイメントとマルチベンダーネットワークは対応可能な機会を広げる一方で、購買決定においてインテグレーション、データ一貫性、および監査可能性をより重要にしています。
主要レポートのポイント
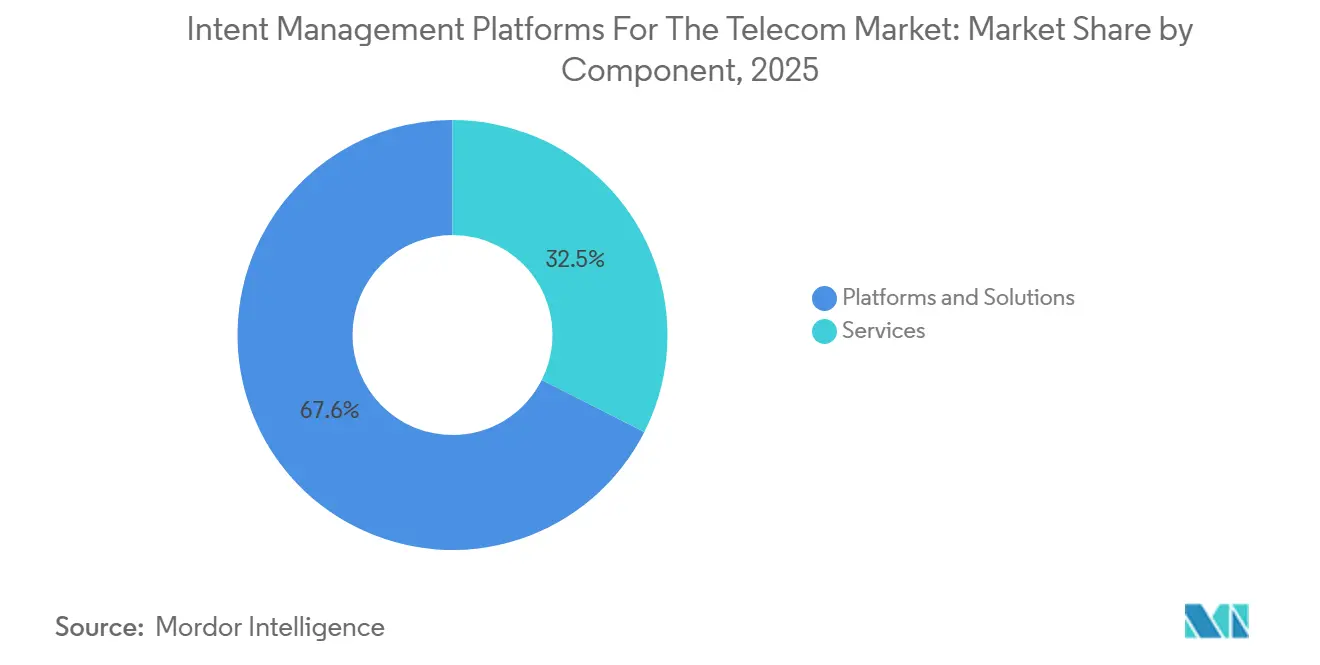
- コンポーネント別では、プラットフォームおよびソリューションが2025年のテレコム向けインテント管理プラットフォーム市場シェアの67.55%を占め、サービスは2031年にかけてCAGR 15.76%で拡大する見込みです。
- デプロイメントモデル別では、クラウドが2025年のテレコム向けインテント管理プラットフォーム市場シェアの57.88%を占め、ハイブリッドは2031年にかけてCAGR 16.41%で拡大する見込みです。
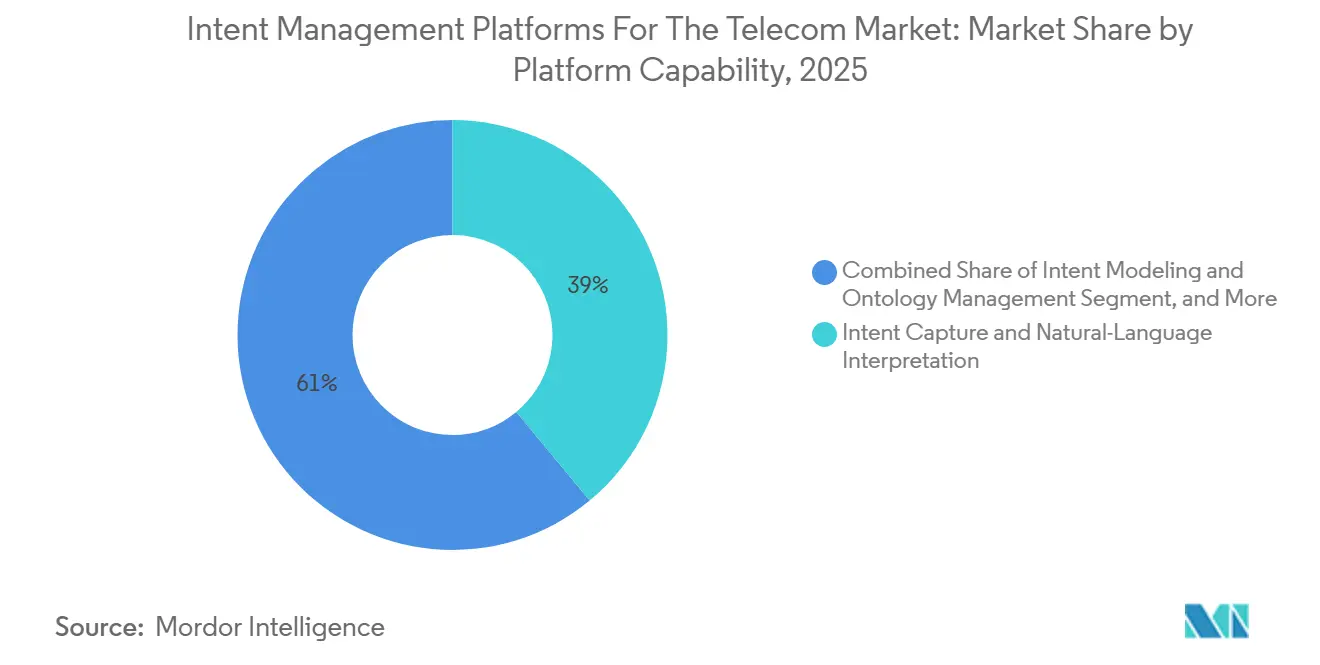
- プラットフォーム機能別では、インテントキャプチャおよび自然言語解釈が2025年の収益の38.99%を占め、ポリシー変換および設定生成は2031年にかけてCAGR 14.98%で成長する見込みです。
- 企業規模別では、大手テレコム事業者が2025年の収益の40.32%を占め、プライベートネットワークおよびニュートラルホスト事業者は2031年にかけてCAGR 15.88%で拡大する見込みです。
- 地域別では、北米が2025年の収益の27.66%を占め、アジア太平洋は2031年にかけてCAGR 16.65%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gスタンドアローンおよびネットワークスライシングの複雑性 | +4.2% | グローバル、特に北米およびアジア太平洋に集中 | 短期(2年以内) |
| クローズドループネットワーク自動化への需要 | +3.1% | グローバル、欧州および北米でファーストムーバー優位 | 短期(2年以内) |
| クラウドネイティブおよびマルチベンダーテレコムインフラの成長 | +2.4% | 北米、欧州、アジア太平洋、中東・アフリカへの波及あり | 中期(2〜4年) |
| ネットワーク・アズ・コードおよびプログラマブル接続の収益化 | +1.8% | 欧州、北米、アジア太平洋、中東・アフリカへの波及あり | 中期(2〜4年) |
| コンテキスト対応テレコム運用のためのエージェンティックAI | +1.6% | グローバル、特に北米およびアジア太平洋に集中 | 短期(2年以内) |
| 無線およびトランスポートネットワークにおけるインテント対応エネルギー最適化 | +1.3% | グローバル、アジア太平洋および欧州で早期牽引力あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアローンおよびネットワークスライシングの複雑性
5Gスタンドアローンのデプロイメントでは、通信事業者が共通のサービス目標に対して無線、トランスポート、コア、およびアプリケーションリソースを調整する必要があります。TM Forumは2026年3月にIG1358インテントベース運用ユーザーガイドを承認し、マルチドメイン環境全体でインテントを表現・報告するため共通フレームワークを確立しました。[1]TM Forum、「IG1358 Intent Based Operation User Guide v1.2.0」、TM Forum、tmforum.org このフレームワークは、ベンダーと通信事業者に相互運用性のより明確な基盤を提供することで、テレコム市場におけるインテント管理プラットフォームを支援します。MavenirはDeutsche Telekomのビデオテレフォニーサービスをサポートするにあたり、5Gスタンドアローンネットワークスライス上でのサービス提供がネットワーク機能とアプリケーション間の調整に依存することを示しました。[2]Mavenir、「Mavenir Powers Deutsche Telekom's Latest 5G Network Slicing Use Case for Video Telephony Deployed Over 5G Standalone Network」、Mavenir、mavenir.com 通信事業者は、スライの設定・維持コストをそのスライスが生み出せる収益以下に抑える必要があります。インテントベースのオーケストレーションは、サービス目標を繰り返し可能なネットワークアクションに変換し、ドメイン全体の設定負担を軽減することでこの要件に対応します。
クローズドループネットワーク自動化への需要
クローズドループ自動化は、ライブネットワークの状態を宣言されたサービス目標と比較し、パフォーマンスがその目標と異なる場合に是正措置を適用します。3GPPの協調クローズドコントロールループフレームワークは、最小スライススループットなどの目標を含むパフォーマンスベースのコントロールループをサポートします。[3]3GPP、「Coordinated Closed Control Loop - Enabling Autonomous Networks」、3GPP、3gpp.org この標準作業は、テレコム市場向けインテント管理プラットフォームにポリシー定義からライブネットワーク実行への経路を提します。Rakuten Mobileは2026年2月、ライブオープンRANネットワークにおけるRANエネルギー効率最適化でTM Forum レベル4自律性検証を取得しました。[4]Rakuten Symphony、「Rakuten Mobile Receives World First Level 4 Autonomy Validation for RAN Energy Efficiency Optimization in a Live Open RAN Network from TM Forum」、Rakuten Symphony、symphony.rakuten.com このデプロイメントは、自律的なインテント駆動型運用によってRANエネルギー消費を20%削減すると推定されました。反復的な修正サイクルを自動化できる通信事業者は、コスト管理を改善し、サービス保証の応答時間を短縮できます。
クラウドネイティブおよびマルチベンダーテレコムインフラの成長
クラウドネイティブなネットワーク機能は、多くの固定ハードウェア構成を分散インフラ全体で変化するソフトウェアワークロードに置き換えました。Deutsche Telekomは、そのホリゾンタルテレコクラウドをインフラ、アプリケーション、自動化ドメインにわたって40のベンダーが関与する環境として説明しました。[5]Deutsche Telekom、「Deutsche Telekom's Horizontal Telco Cloud Establishes a New Industry Blueprint for Telco Clouds」、Deutsche Telekom、telekom.com この運用モデルは、テレコム市場向けインテント管理プラットフォームにおいてベンダー中立のポリシーレイヤーの必要性を生み出します。EANTCトランスポートおよびクラウドネットワーク相互運用性テスト2026には、12のベンダー、56の機器タイプ、1,600以上のエンジニアリング日数、および1,300以上の結果データセットが関与しました。このテストの規模は、クロスベンダー自動化が業界全体のエンジニアリング要件になりつつあることを示しています。また、ソフトウェアが変化するクラウドリソースと従来のネットワーク機器の両方認識する必要があるため、プラットフォームの範囲も広がります。
ネットワーク・アズ・コードおよびプログラマブル接続の収益化
ネットワーク・アズ・コードにより、企業やソフトウェアアプリケーションはプログラマブルインターフェースを通じて接続機能をリクエストできます。Nokiaは2026年3月、Google Cloudとのパートナーシップを通じてネットワーク・アズ・コードエコシステムを拡大し、モデルコンテキストプロトコルを通じてGeminiモデルを接続しました。Nokiaは、そのプラットフォームが70以上のパートナーと20以上のネットワークAPIを接続したと述べました。このモデルは、リクエストが従来のBSSおよびOSSシステム外から発生できるため、テレコム市場向けインテント管理プラットフォームを拡大します。エンタープライズアプリケーションおよびAIエージェントは、インテントのより広い変動を伴うより多くのサービスリクエストを生成する可能性があります。通信事業者は、これらのリクエストを解釈し、リアルタイムでリソースを割り当て、結果として生じるネットワーク決定の明確な記録を維持できるコントロールを必要としています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーOSSおよびBSSインテグレーションの複雑性 | -2.1% | グローバル、南米、中東・アフリカ、アジア太平洋の一部で特に顕著 | 短期(2年以内) |
| テレコム自動化およびAIエンジニアリングスキルの不足 | -1.4% | グローバル | 中期(2〜4年) |
| 生成AIポリシーエンジンの非決定論的挙動 | -0.9% | グローバル | 短期(2年以内) |
| 断片化したインテントオントロジーとクロスベンダー相互運用性 | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーOSSおよびBSSインテグレーションの複雑性
レガシーOSSおよびBSS環境は、テレコム市場におけるインテント管理プラットフォームの展開を遅らせる可能性があります。多くの通信事業者は、4G以前に設計された独自インターフェースとバッチ処理パターンを持つメディエーションレイヤーおよびOSSコンポーネントを保持しています。これらのシステムは、インテント駆動型制御が必要とするリアルタイムデータ交換を容易にサポートしません。通信事業者は多くの場合、プラットフォームを大規模に展開する前に、データアクセス方法を更新し、インベントリレコードを正規化し、信頼性の高いAPIを公開する必要があります。この作業はデプロイメントスケジュールを延長し、システムインテグレーターの役割を増大させる可能性があります。この問題は、ネットワーク近代化がOSSの更新サイクルを上回る可能性がある南米、中東、アフリカ、およびアジア太平洋の一部で特に関連性が高いです。
テレコム自動化およびAIエンジニアリングスキルの不足
インテント管理プラットフォームのデプロイメントには、ネットワーク自動化、AIおよび機械学習、データエンジニアリング、クラウド運用、サイバーセキュリティの専門知識が必要です。これらのスキルを持たない通信事業者は、パイロットを本格的な生産環境に移行するのに時間がかかる場合があります。スキルギャップはまた、ベンダーがインテグレーションおよびマネージドオペレーションサポートを提供する必要がある場合にコストを増加させます。スペシャリストへの要はテクノロジーセクター全体で広く、テレコム事業者が大規模な社内チームを構築することを困難にしています。この制約はマネージドサービスへの需要を支援しますが、複雑なマルチドメインプログラムを提供できるパートナーの数を制限します。したがって、この抑制要因は、通信事業者が明確な自動化戦略を定義している場合でも、実装を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
プラットフォームが初期支出をリードし、サービスの重要性が増大プラットフォームおよびソリューションは、2025年のインテント管理プラットフォームにおけるテレコム市場シェアの67.55%を占めました。初期の採用は、インテントをキャプチャし、ポリシーを設定し、ネットワークアクションを制御するコアソフトウェアの取得に焦点を当てていました。深く組み込まれたシステムの置き換えはコストがかかり混乱を招く可能性があるため、通信事業者は既存のOSS環境と統合するプラットフォームを好む傾向があります。Ericsson、Nokia、Amdocs、Netcrackerは、これらのインテグレーションと期的な運用関係を通じて強固なポジションを確立しています。その結果、大規模な自動化プログラムの初期段階においてプラットフォーム収益は依然として重要です。
サービスは2026年から2031年にかけてCAGR 15.76%で成長し、テレコムインテント管理プラットフォーム市場全体を上回る見込みです。初期のソフトウェアデプロイメント後、需要はインテグレーション、マネージドオペレーション、AIモデルチューニング、および継続的なポリシーメンテナンスへとシフトしています。2026年2月、AmdocsはBSSおよびOSS非依存のインテリジェンスレイヤーであるaOSをテレコム事業者向けに発表しました。Amdocsは、このプラットフォームが350以上のサービスプロバイダー向けに設計されたと述べました。したがって、テレコム産業向けインテント管理プラットフォームは、ソフトウェア機能だけでなく、ライブネットワーク全体でそれらを展開・運用するために必要なデリバリー能力にも依存しています。


デプロイメントモデル別:
クラウドがスケールを提供し、ハイブリッドが移行を支援クラウドデプロイメントは、2025年のインテント管理プラットフォームにおけるテレコム市場シェアの57.88%を占めました。通信事業者はクラウド環境を使用して、ポリシー評価、保証データ、および動的なネットワークワークロードの処理能力をスケールします。Deutsche Telekomは、AIによるワークロードスケジューリングが5Gコア運用において最大65%のエネルギー節約をもたらす可能性があると報告しました。これらの運用効率は、ネットワーク機能の近代化を開始した通信事業者の間でクラウドデプロイメントの根拠を強化します。クラウド環境はまた、より迅速なソフトウェアアップデートとデータ駆動型自動化ツールとのイテグレーションを可能にします。
ハイブリッドデプロイメントは、テレコム向けインテント管理プラットフォーム市場において2026年から2031年にかけてCAGR 16.41%で成長する見込みです。多くの通信事業者は、長期間使用してきた機器を引き続き運用し、確立されたオンプレミスシステムを持っているため、すべてのネットワーク機能をクラウド環境に移行することができません。ハイブリッドプラットフォームは、即時の全面的な移行を必要とせずに、レガシードメインとクラウドネイティブ機能全体にポリシーを適用できます。オンプレミスデプロイメントは、ローカル処理または厳格なデータ管理を必要とするソブリンネットワークおよびプライベートエンタープライズ5Gアプリケーションに引き続き関連性があります。したがって、テレコム産業向けインテント管理プラットフォームは、単一の運用モデルではなく、多様なデプロイメント条件をサポートする必要があります。
プラットフォーム機能別:
ポリシー変換が主要な実装の焦点にインテントキャプチャおよび自然言語解釈は、2025のインテント管理プラットフォームにおけるテレコム市場シェアの38.99%を占めました。これらの機能により、ネットワークおよびビジネスユーザーは言語インターフェース、サービスモデル、およびポリシーエディターを通じて望ましい成果を定義できます。これらはすべてのリクエストを低レベルのネットワークコマンドとして表現する必要性を減らします。この機能は、通信事業者がインテントベース運用の実用的なフロントエンドを確立するのを助け、より多くの運用チームがサービス目標の設定に参加できるようにします。
ポリシー変換および設定生成は、テレコム向けインテント管理プラットフォーム市場において2026年から2031年にかけてCAGR 14.98%で成長する見込みです。この機能は、広範なサービス要件を機械実行可能な設定ステップに変換し、リアルタイムのサービスレベル要件を満たす必要があります。TM Forumのインテントツールキットは、一般的なインテントの概念と実装アプローチのリソースを提供します。インテントモデリングおよびオントロジー管理も、ユーザーインテントをネッワークデータモデルに結びつけるため引き続き重要です。業界モデル間の部分的な整合があっても、各デプロイメントにはカスタムブリッジング作業が依然として必要な場合があり、変換の信頼性がベンダー選定の中心でり続けます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
企業規模別:
大手事業者が収益を維持し、プライベートネットワークが拡大大手テレコム事業者は、2025年のインテント管理プラットフォームにおけるテレコム市場シェアの40.32%を占めました。その規模により、プラットフォームライセンス、データインテグレーション、および複数年にわたる近代化プログラムへの資金調達が能です。また、複雑なネットワークを運用しており、単一の自動化改善が大規模な加入者およびインフラベース全体に適用できます。2025年10月、EricssonとVodafoneはネットワーク近代化と自動化をカバーする5年間のプログラマブルネットワークパートナーシップを発表しました。このような関係は、プラットフォームソフトウェアと運用サポートへの長期的な需要を生み出す可能性があります。
プライベートネットワークおよびニュートラルホスト事業者は、2026年から2031年にかけてCAGR 15.88%で成長する見込みです。産業サイト、港湾、スマートベニューは、定義されたサービスレベルと制御されたネットワークスライスを必要とする5Gスタンドアローンインフラを採用しています。これらの事業者は、より広範なオーケストレーションに拡大する前に、無線アクセスまたはトランスポートにおいて最初に集中的な自動化を展開する場合があります。デプロイメントがサイト運用、ローカライズされた制御、および特定のエンタープライズサービスコミットメントに結びついているため、その要件は全国規模の信事業者とは異なります。このトレンドは、よりシンプルで柔軟なデプロイメントオプションを備えたインテント管理プラットフォームを提供するベンダーにとって、テレコム市場における明確な成長機会を生み出します。
地域分析
北米テレコム向けインテント管理プラットフォーム市場
北米は、2025年におけるテレコム向けインテント管理プラットフォーム市場の27.66%を占めると予測されています。同地域は、先進的な5Gスタンドアロン展開と自律型ネットワークプログラムへの継続的な投資から恩恵を受けています。Proximusは、2026年4月時点でスタンドアロンアーキテクチャが北米の5G接続の32%を占めると報告する見込みです。この環境により、米国およびカナダの通信事業者は、ネットワークスライシングのサービスおよび運用要件においてより豊富な商業的経験を積むことができます。Ericssonは、マルチベンダーRANマネジメントおよびインテントベースオペレーション向けにインテリジェントオートメーションプラットフォームを位置付けています。メキシでは、通信事業者がスペクトラム割り当てプログラムを通じて5Gカバレッジを拡大しており、発展途上の機会を提供しています。
欧州テレコム向けインテント管理プラットフォーム市場
欧州は引き続き、5Gスタンドアロン展開、マルチベンダーインフラ、および自動化された意思決定に関するガバナンス要件によって形成されています。Proximusは、2026年4月にベルギーで商用5Gスタンドアロンサービスを開始する見込みであり、緊急サービス、決済トラフィック、メディア配信にわたるユースケースが想定されています。欧州の通信事業者は、AIを活用したポリシーエンジンを展開する際に、説明可能性、トレーサビリティ、および監査記録を求めています。テレコム向けインテント管理プラットフォーム市場は、これらの制御機能が個別ツールとして展開されるのではなく、オペレーティングプラットフォームに統合されている場合に恩恵を受けます。EANTCの2026年相互運用性テストでは、多様なベンダー環境にわたる運用における技術的課題が浮き彫りになると予想されています。英国、ドイツ、フランス、スペイン、および北欧諸国は、ネットワーク投資と自動化プログラムにより引き続き重要な市場であり続けています。
アジア太平洋・中東アフリカ地域テレコム向けインテント管理プラットフォーム市場
アジア太平洋地域は、2026年から2031年にかけてCAGR 16.65%で成長すると予測されており、テレコム向けインテント管理プラットフォーム市場において最も高い地域成長率を示しています。中国の成熟した5Gスタンドアロンネットワーク環境は、コンシューマーおよびエンタープライズのユースケースにわたる商用ネットワークスライシングを支えています。NTT東日本は、2026年3月に26社が参加しRICを活用した制御を伴うプライベート5G最適化デモンストレーションを報告する見込みです。同デモンストレーションでは、特定条件下において消費電力を最大65%削減できることが示される見込みです。日本および韓国も、政府主導のプログラムを通じてネットワーク自動化を推進しています。サウジアラビアおよびアラブ首長国連邦は、国家デジタルトランスフォーメーションおよびソブリンネットワーク想を通じて中東における需要を牽引しており、アフリカでの普及はエネルギー効率および運用コスト削減とより密接に関連しています。

競合環境
テレコム向けインテント管理プラットフォーム市場は、統合プラットフォームレイヤーにおいて中程度から高い集中度を示しています。Ericsson、Nokia、Cisco、Amdocs、Netcrackerは、OSSおよびBSSインテグレーション、通信事業者との確立された関係、およびマネージドサービス契約を通じて重要なポジションを保持しています。それらのインストールベースは、コア自動化ソフトウェアの置き換えを検討する通信事業者にとってスイッチングコストを生み出します。競争はますます、より広いアプリケーションおよびベンダーのエコシステム全体で運用するプラットフォームの能力に集中しています。このダイナミクスは、ポリシー制御、保証、クラウドインテグレーション、およびオープンインターフェースを組み合わせるプロバイダーに有利です。システムインテグレーションはより断片化したままであり、スペシャリストプロバイダーがデリバリーの専門知識に基づいて競争する機会を生み出しています。
NokiaとEricssonは2026年3月に、EricssonがNokiaのSMOマーケットプレイスに参加し、NokiaがEricssonのrAppエコシステムに参加することを可能にするコラボレーションを発表する見込みです。この取り決めにより、いずれかの企業の自動化アプリケーションが通信サービスプロバイダー向けに両プラットフォームで動作できるようになります。Nokiaはまた、2026年3月にGoogle Cloudとのネットワーク・アズ・コードエコシステムを拡大し、モデルコンテキストプロトコルを通じてエンタープライズAIエージェントがネットワークAPIにアクセスできるようにする見込みです。2026年6月、NokiaとGoogle CloudはNokiaの自律ネットワーク製品スイート向けに6つのGemini搭載AIエージェントを発表する見込みです。これらの動向は、オープンアプリケーションエコシステムとAI対応保証がテレコム向けインテント管理プラットフォーム市場において重要な競争上の特徴になりつつあることを示しています。
Netcrackerは2025年9月に、すぐに展開可能なテレコムAIエージェント、オープンプラットフォーム、エージェトデザインスタジオ、およびAIトラストおよびコントロールレイヤーを特徴とする拡張エージェンティックAIソリューションを発表しました。このソリューションは、確立されたBSSおよびOSS環境全体で自動化を展開するためのベンダー非依存のアプローチを通信事業者に提供します。プライベートネットワークおよびニュートラルホストのデプロイメントは、単一のプロバイダーが支配的なポジションを確立していないため、集中度が低いままです。クロスベンダーインテントオントロジーツールも、通信事業者が異なるデータモデルとポリシー構造を接続し続ける必要があるため、オープンな領域のままです。TM Forumのインテントリソースは共通の用語をサポートしていますが、各実装には特定のインテグレーション作業が必要な場合があります。したがって、競争構造はコアプラットフォームベンダーの間で集中したままであり、実装サービスと専門的な相互運用性機能は引き続き競争が激しい状態です。
テレコム向けインテント管理プラットフォーム産業リーダー
Cisco Systems, Inc.
Nokia Corporation
IBM Corporation
Amdocs Limited
Huawei Technologies Co., Ltd.
- *免責事項:主要選手の並び順不同
テレコム向けインテント管理プラットフォーム市場
- Cisco Systems, Inc.
- Nokia Corporation
- Juniper Networks, Inc.
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Hewlett Packard Enterprise Company
- IBM Corporation
- Ciena Corporation
- Amdocs Limited
- Netcracker Technology Corporation
- Blue Planet, a division of Ciena Corporation
- NEC Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- VMware, Inc.
- Arista Networks, Inc.
- Forward Networks, Inc.
- NetBrain Technologies, Inc.
- Gluware, Inc.
- Itential, LLC
- Anuta Networks, Inc.
- Wipro Limited
- Accenture plc

Recent Industry Developments in テレコム向けインテント管理プラットフォーム市場
- 2026年8月:HCLTechのテレコム事業者を対象としたパルスサーベイにより、49%がAIトランスフォーメーション文化を「中程度」にすぎないと評価しており、AI/MLスペシャリスト、データエンジニア、クラウドアーキテクトの深刻な不足がインテントプラットフォームデプロイメントのグローバルな主要実行制約として特定されたことが判明しました。ハイパースケーラーによる人材獲得競争が構造的な不利を悪化させています。
- 2026年6月:NokiaとGoogle Cloudは、6つの専門的なGemini搭載AIエージェントをNokiaの保証センター自律ネットワークスイートに組み込む拡張パートナーシップを発表し、Google Cloud Marketplaceでの商用SaaS(サービスとしてのソフトウェア)ローンチを2026年9月に予定しています。このインテグレーションは、テレコム事業者向けのクローズドループ障害解決と自律RANエネルギー管理に焦点を当てています。
- 2026年6月:CiscoはCisco Live USにてCisco Cloud Controlを発表しました。これはキャンパス、ブランチ、産業、データセンター、サービスプロバイダー環境にAgenticOpsモルを拡張する統合エージェンティックプラットフォームです。Ciscoのエージェンティックトラブルシューティングワークフローは、直前の30日間ですでに165,000回以上実行されており、本番規模のデプロイメントの勢いを示しています。
- 2026年6月:Nokiaはコペンハーゲンで開催されたDTW 2026において自律ネットワークポートフォリオへの複数のアップグレードを発表し、新しい自律ネットワークエージェントライブラリ、更新された自律ネットワークスイート、およびIP、固定、光ネットワーク管理のためのAI駆動フレームワークを導入し、マルチベンダー自動化の対応可能市場を拡大しました。


テレコム向けグローバルインテント管理プラットフォーム市場レポートの範囲
テレコム向けインテント管理プラットフォーム市場レポートは、コンポーネント(プラットフォームおよびソリューション、サービス)、デプロイメントモデル(クラウド、オンプレミス、ハイブリッド)、プラットフォーム機能(インテントキャプチャおよび自然言語解釈、インテントモデリングおよびオントロジー管理、ポリシー変換および設定生成、その他のプラットフォーム機能)、企業規模(大手テレコム事業者、地域系・チャレンジャー通信事業者、プライベートネットワークおよびニュートラルホスト事業者)、地域(北米、アジア太平洋、欧州、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| プラットフォームおよびソリューション |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| インテントキャプチャおよび自然言語解釈 |
| インテントモデリングおよびオントロジー管理 |
| ポリシー変換および設定生成 |
| その他のプラットフォーム機能 |
| 大手テレコム事業者 |
| 地域系・チャレンジャー通信事業者 |
| プライベートネットワークおよびニュートラルホスト事業者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | プラットフォームおよびソリューション | |
| サービス | ||
| デプロイメントモデル別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| プラトフォーム機能別 | インテントキャプチャおよび自然言語解釈 | |
| インテントモデリングおよびオントロジー管理 | ||
| ポリシー変換および設定生成 | ||
| その他のプラットフォーム機能 | ||
| 企業規模別 | 大手テレコム事業者 | |
| 地域系・チャレンジャー通信事業者 | ||
| プライベートネットワークおよびニュートラルホスト事業者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
テレコム向けインテント管理プラットフォーム市場の規模はどのくらいですか?
テレコム向けインテント管理プラットフォーム市場は2026年に489.66 ミリオン 米ドルであり、CAGR 14.21%で2031年までに951.32 ミリオン 米ドルに達する見込みです。
テレコム向けインテント管理プラットフォームの採用を促進しているものは何ですか?
テレコム向けインテント管理プラットフォーム市場は、5Gスタンドアローンデプロイメント、ネットワークスライシング、クローズドループ自動化、クラウドネイティブインフラ、およびプログラマブル接続のために採用されています。
2025年に最大のシェアを保持したコンポーネントはどれですか?
プラットフォームおよびソリューションは2025年の収益の67.55%を占め、コアポリシーおよび自動化機能への初期支出を反映しています。
最も急速に拡大しているデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは、通信事業者がレガシーシステムとクラウドネイティブシステムの両方を管理するため、2031年にかけてCAGR 16.41%で拡大する見込みです。
最も急速に拡大する見込みの地域はどこですか?
アジア太平洋は5Gスタンドアローンネットワークと自動化プログラムに支えられ、2031年にかけてCAGR 16.65%で拡大する見込みです。
インテント管理プラットフォームのデプロイメントを制限するものは何ですか?
テレコム向けインテント管理プラットフォーム市場でのデプロイメントは、レガシーOSSおよびBSSインテグレーション、スキル不足、非決定論的なAI出力、および断片化したクロスベンダーオントロジーによって遅延する可能性があります。
最終更新日:



