
Taille et Part de Marché des Plateformes de Gestion des Intentions pour les Télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 489.66 Millions de dollars américains |
| Taille du Marché (2031) | 951.32 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 14.21 % |
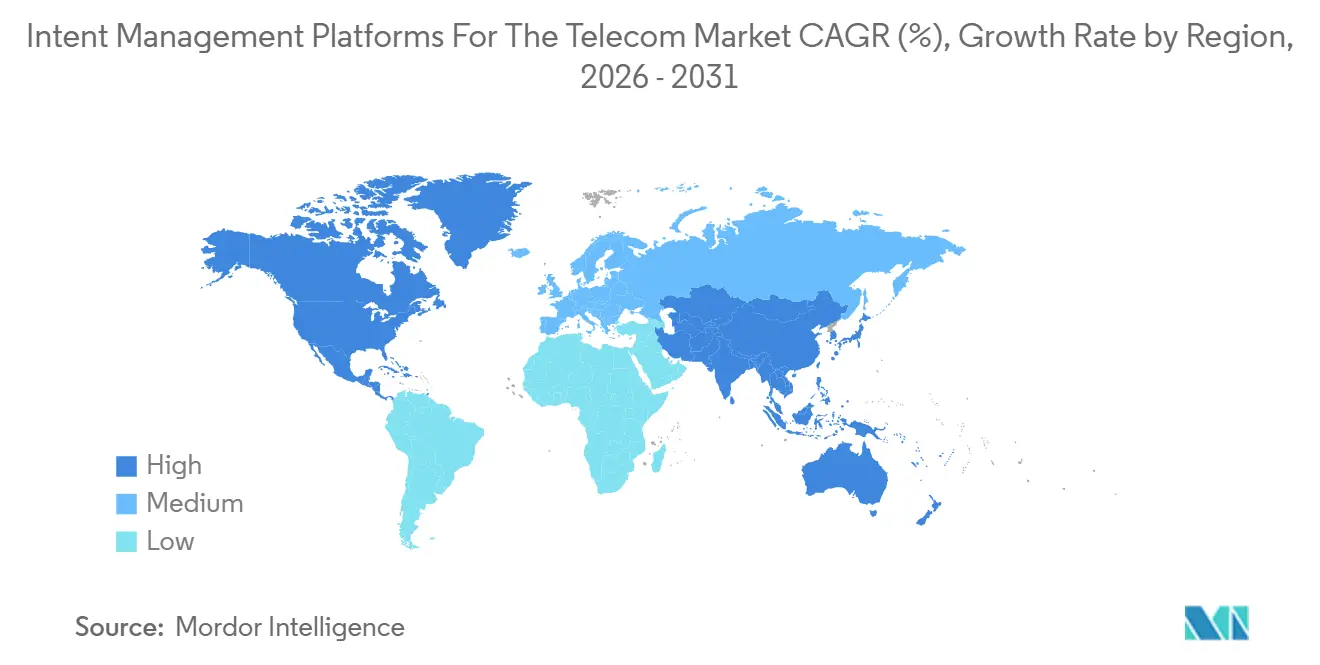
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
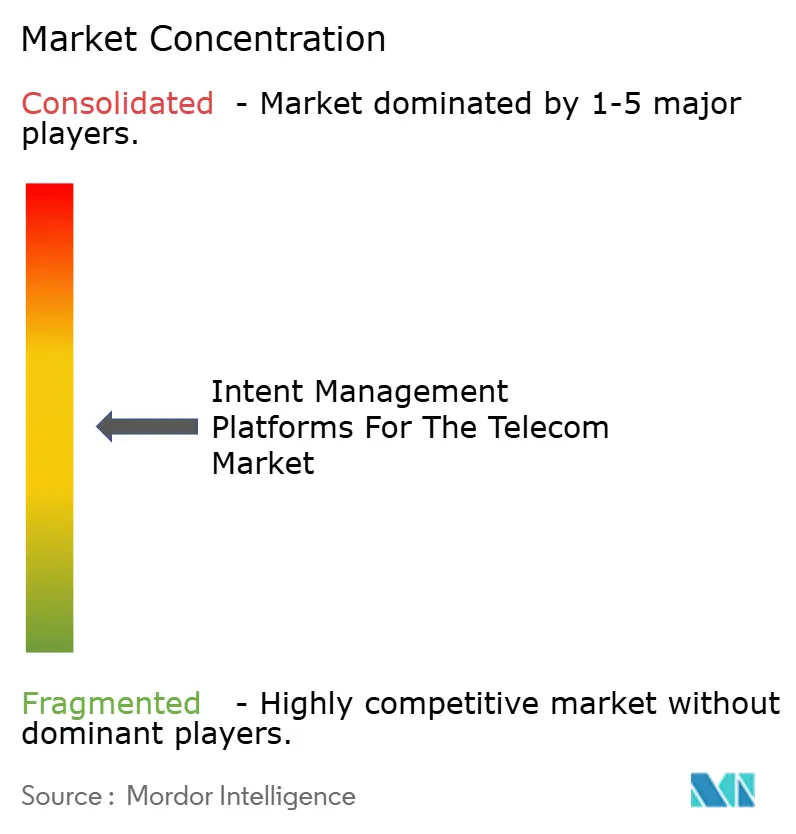
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Plateformes de Gestion des Intentions pour les Télécommunications par Mordor Intelligence
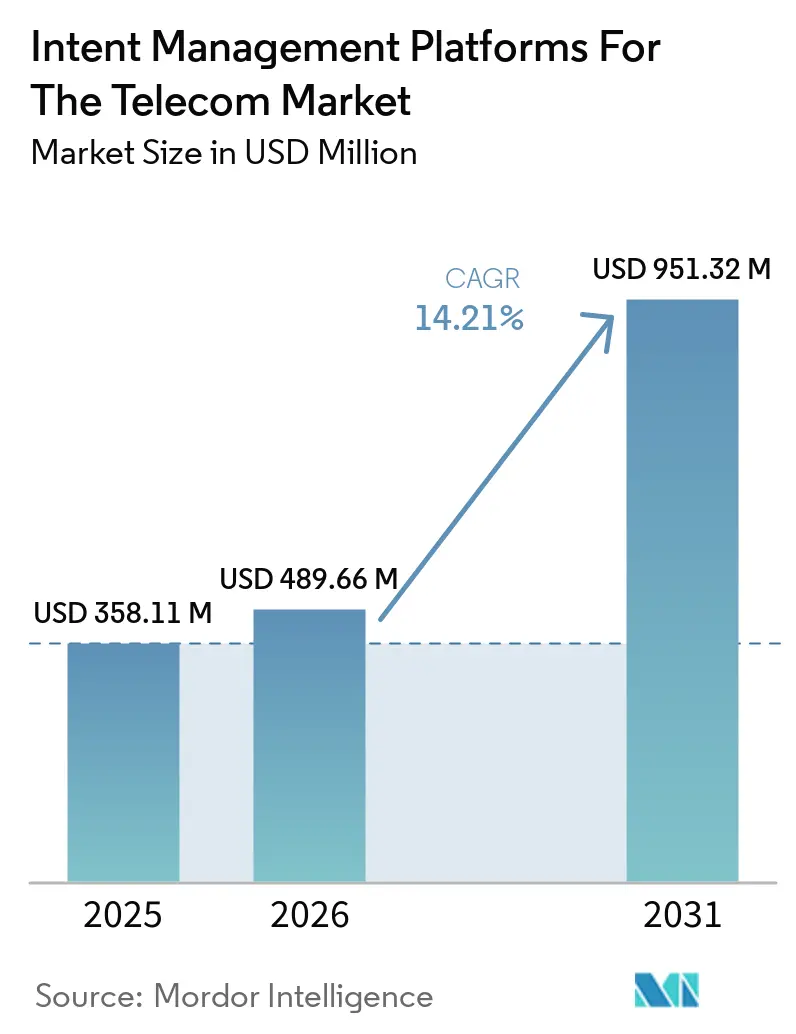
La taille du marché des plateformes de gestion des intentions pour les télécommunications devrait passer de 358,11 millions USD en 2025 à 489,66 millions USD en 2026 et atteindre 951,32 millions USD d'ici 2031, progressant à un CAGR de 14,21 % sur la période 2026-2031. Le marché des plateformes de gestion des intentions pour les télécommunications est façonné par les opérateurs qui doivent contrôler les réseaux 5G autonomes à travers les domaines radio, transport et cœur de réseau. Le découpage en tranches réseau (network slicing) a rendu la configuration manuelle moins pratique, car chaque service nécessite des niveaux définis de latence, de débit, d'isolation et de priorité. Les programmes d'automatisation lient également les performances réseau aux coûts d'exploitation, à la consommation énergétique et à la qualité de service, augmentant ainsi la valeur d'une exécution fiable des politiques. Les déploiements cloud natifs et les réseaux multi-fournisseurs élargissent l'opportunité adressable, mais ils rendent également l'intégration, la cohérence des données et l'auditabilité plus importants dans les décisions d'achat.
Points Clés du Rapport
- Par composant, les Plateformes et Solutions détenaient 67,55 % de la part de marché des plateformes de gestion des intentions pour les télécommunications en 2025, tandis que les Services devraient progresser à un CAGR de 15,76 % jusqu'en 2031.
- Par modèle de déploiement, le Cloud détenait 57,88 % de la part de marché des plateformes de gestion des intentions pour les télécommunications en 2025, tandis que le Hybride devrait progresser à un CAGR de 16,41 % jusqu'en 2031.
- Par capacité de plateforme, la Capture des Intentions et l'Interprétation du Langage Naturel représentaient 38,99 % des revenus en 2025, tandis que la Traduction des Politiques et la Génération de Configuration devraient progresser à un CAGR de 14,98 % jusqu'en 2031.
- Par taille d'entreprise, les Grands Opérateurs de Télécommunications représentaient 40,32 % des revenus en 2025, tandis que les Opérateurs de Réseaux Privés et d'Hébergement Neutre devraient progresser à un CAGR de 15,88 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 27,66 % des revenus en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 16,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| FACTEUR MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Complexité de la 5G Autonome et du Découpage en Tranches Réseau | +4.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande d'Automatisation Réseau en Boucle Fermée | +3.1% | Mondial, avec un avantage de pionnier en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance de l'Infrastructure Télécom Cloud Native et Multi-Fournisseurs | +2.4% | Amérique du Nord, Europe et Asie-Pacifique, avec des effets d'entraînement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Réseau en tant que Code et Monétisation de la Connectivité Programmable | +1.8% | Europe, Amérique du Nord et Asie-Pacifique, avec des effets d'entraînement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| IA Agentique pour les Opérations Télécom Contextualisées | +1.6% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Optimisation Énergétique Sensible aux Intentions dans les Réseaux Radio et de Transport | +1.3% | Mondial, avec une adoption précoce en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la 5G Autonome et du Découpage en Tranches Réseau
Les déploiements 5G autonomes obligent les opérateurs à coordonner les ressources radio, transport, cœur de réseau et applicatives en fonction d'un objectif de service commun. Le TM Forum a approuvé son guide d'utilisation IG1358 sur les opérations basées sur les intentions en mars 2026, établissant un cadre partagé pour exprimer et reporter les intentions dans des environnements multi-domaines.[1]TM Forum, "IG1358 Intent Based Operation User Guide v1.2.0," TM Forum, tmforum.org Ce cadre soutient les plateformes de gestion des intentions sur le marché des télécommunications en fournissant aux fournisseurs et aux opérateurs une base plus claire pour l'interopérabilité. Mavenir a soutenu le service de téléphonie vidéo de Deutsche Telekom sur une tranche de réseau 5G autonome, montrant comment la fourniture de services dépend de la coordination entre les fonctions réseau et les applications.[2]Mavenir, "Mavenir Powers Deutsche Telekom's Latest 5G Network Slicing Use Case for Video Telephony Deployed Over 5G Standalone Network," Mavenir, mavenir.com Les opérateurs doivent maintenir le coût de configuration et de maintenance d'une tranche en dessous des revenus qu'elle peut générer. L'orchestration basée sur les intentions répond à cette exigence en transformant les objectifs de service en actions réseau reproductibles et en réduisant la charge de configuration dans tous les domaines.
Demande d'Automatisation Réseau en Boucle Fermée
L'automatisation en boucle fermée compare les conditions réseau en temps réel avec un objectif de service déclaré et applique des actions correctives lorsque les performances diffèrent de cet objectif. Le cadre de Boucle de Contrôle Fermée Coordonnée du 3GPP soutient les boucles de contrôle basées sur les performances, y compris des cibles telles que le débit minimal d'une tranche.[3]3GPP, "Coordinated Closed Control Loop - Enabling Autonomous Networks," 3GPP, 3gpp.org Ces travaux de normalisation fournissent aux plateformes de gestion des intentions pour le marché des télécommunications un chemin depuis la définition des politiques jusqu'à l'exécution sur le réseau en direct. Rakuten Mobile a reçu la validation de niveau 4 d'autonomie du TM Forum en février 2026 pour l'optimisation de l'efficacité énergétique du RAN dans un environnement Open RAN en exploitation.[4]Rakuten Symphony, "Rakuten Mobile Receives World First Level 4 Autonomy Validation for RAN Energy Efficiency Optimization in a Live Open RAN Network from TM Forum," Rakuten Symphony, symphony.rakuten.com Le déploiement a été estimé à même de réduire la consommation énergétique du RAN de 20 % grâce à des opérations autonomes pilotées par les intentions. Les opérateurs capables d'automatiser les cycles de correction répétitifs peuvent améliorer le contrôle des coûts et raccourcir les délais de réponse pour l'assurance des services.
Croissance de l'Infrastructure Télécom Cloud Native et Multi-Fournisseurs
Les fonctions réseau cloud natives ont remplacé de nombreuses configurations matérielles fixes par des charges de travail logicielles qui évoluent sur une infrastructure distribuée. Deutsche Telekom a décrit son Cloud Télécom Horizontal comme un environnement impliquant 40 fournisseurs dans les domaines de l'infrastructure, des applications et de l'automatisation.[5]Deutsche Telekom, "Deutsche Telekom's Horizontal Telco Cloud Establishes a New Industry Blueprint for Telco Clouds," Deutsche Telekom, telekom.com Ce modèle d'exploitation crée un besoin de couches de politiques indépendantes des fournisseurs dans les plateformes de gestion des intentions pour le marché des télécommunications. Le test d'interopérabilité des réseaux de transport et cloud EANTC 2026 a impliqué 12 fournisseurs, 56 types d'équipements, plus de 1 600 jours-ingénieur et plus de 1 300 jeux de données de résultats. L'ampleur de ces tests montre que l'automatisation inter-fournisseurs devient une exigence d'ingénierie à l'échelle de l'industrie. Cela élargit également le périmètre de la plateforme, car le logiciel doit reconnaître à la fois les ressources cloud évolutives et les équipements réseau traditionnels.
Réseau en tant que Code et Monétisation de la Connectivité Programmable
Le réseau en tant que code permet aux entreprises et aux applications logicielles de demander des fonctions de connectivité via des interfaces programmables. Nokia a élargi son écosystème Réseau en tant que Code en mars 2026 grâce à un partenariat avec Google Cloud qui a connecté les modèles Gemini via le Protocole de Contexte de Modèle. Nokia a déclaré que sa plateforme connectait plus de 70 partenaires et plus de 20 API réseau. Ce modèle élargit le marché des plateformes de gestion des intentions pour les télécommunications, car les demandes peuvent provenir en dehors des systèmes BSS et OSS traditionnels. Les applications d'entreprise et les agents IA peuvent créer des volumes plus élevés de demandes de services avec une plus grande variété d'intentions. Les opérateurs ont besoin de contrôles capables d'interpréter ces demandes, d'allouer des ressources en temps réel et de conserver des enregistrements clairs des décisions réseau qui en résultent.
Analyse de l'Impact des Facteurs Limitants*
| FACTEUR LIMITANT | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Complexité de l'Intégration des OSS et BSS Hérités | -2.1% | Mondial, plus prononcé en Amérique du Sud, au Moyen-Orient et en Afrique, et dans certaines parties de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie de Compétences en Automatisation Télcom et en Ingénierie IA | -1.4% | Mondial | Moyen terme (2-4 ans) |
| Comportement Non Déterministe des Moteurs de Politiques IA Générative | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Ontologies d'Intentions Fragmentées et Interopérabilité Inter-Fournisseurs | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'Intégration des OSS et BSS Hérités
Les environnements OSS et BSS hérités peuvent ralentir le déploiement des plateformes de gestion des intentions sur le marché des télécommunications. De nombreux opérateurs conservent des couches de médiation et des composants OSS qui ont été conçus avant la 4G, avec des interfaces propriétaires et des modèles de traitement par lots. Ces systèmes ne prennent pas facilement en charge l'échange de données en temps réel requis par le contrôle piloté par les intentions. Les opérateurs ont souvent besoin de mettre à jour les méthodes d'accès aux données, de normaliser les enregistrements d'inventaire et d'exposer des API fiables avant qu'une plateforme puisse être déployée à grande échelle. Ces travaux peuvent prolonger les calendriers de déploiement et accroître le rôle des intégrateurs de systèmes. La question est particulièrement pertinente en Amérique du Sud, au Moyen-Orient et en Afrique, ainsi que dans certaines parties de l'Asie-Pacifique, où la modernisation des réseaux peut dépasser les cycles de renouvellement des OSS.
Pénurie de Compétences en Automatisation Télécom et en Ingénierie IA
Le déploiement des plateformes de gestion des intentions nécessite une expertise en automatisation des réseaux, en IA et apprentissage automatique, en ingénierie des données, en opérations cloud et en cybersécurité. Les opérateurs ne disposant pas de ces compétences peuvent mettre plus de temps à passer d'un pilote à une production complète. Le déficit de compétences augmente également les coûts lorsque les fournisseurs doivent assurer l'intégration et le support des opérations managées. La demande de spécialistes est large dans l'ensemble du secteur technologique, ce qui rend difficile pour les opérateurs de télécommunications la constitution de grandes équipes internes. Cette contrainte soutient la demande de services managés, mais limite le nombre de partenaires capables de délivrer des programmes complexes et multi-domaines. Cette limitation peut donc ralentir la mise en œuvre même lorsqu'un opérateur a défini une stratégie d'automatisation claire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
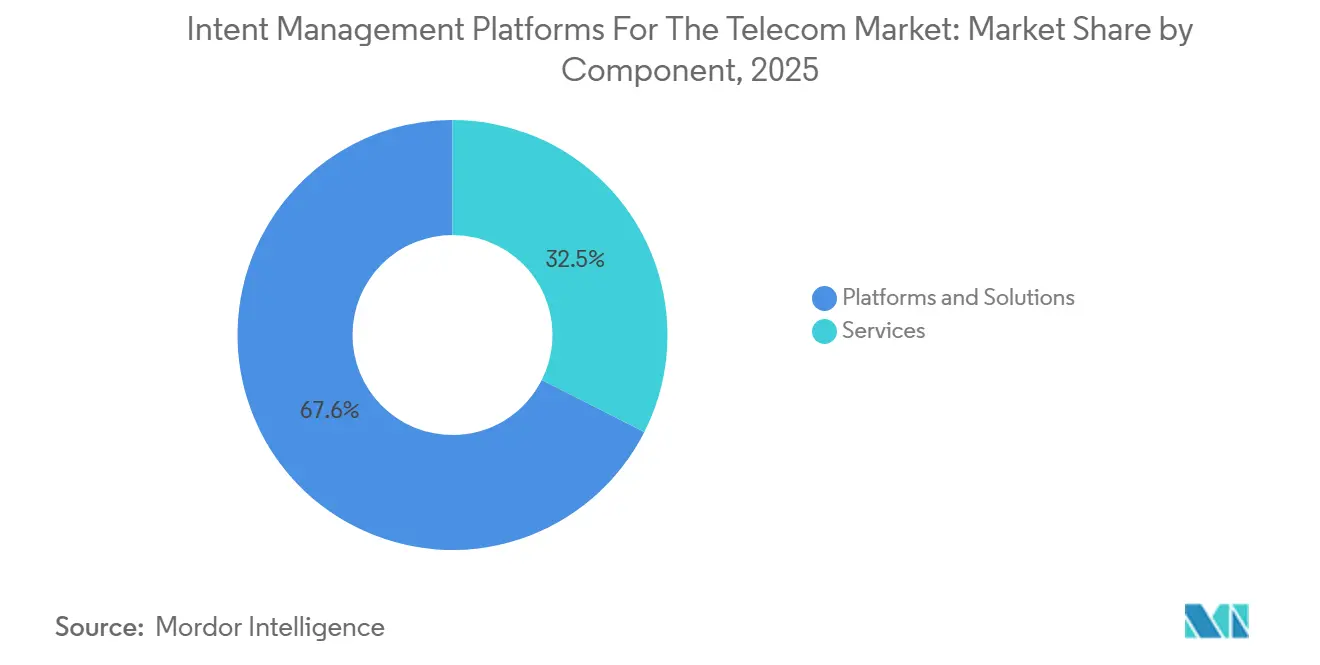
Les Plateformes Dominent les Dépenses Initiales tandis que les Services Gagnent en ImportanceLes Plateformes et Solutions représentaient 67,55 % de la part de marché des télécommunications dans les plateformes de gestion des intentions en 2025. L'adoption initiale s'est concentrée sur l'acquisition des logiciels de base permettant de capturer les intentions, de définir les politiques et de contrôler les actions réseau. Les opérateurs préfèrent souvent des plateformes qui s'intègrent à leurs environnements OSS existants, car le remplacement de systèmes profondément intégrés peut être coûteux et perturbateur. Ericsson, Nokia, Amdocs et Netcracker ont consolidé des positions solides grâce à ces intégrations et à des relations opérationnelles de long terme. En conséquence, les revenus des plateformes restent significatifs pendant les phases initiales des programmes d'automatisation à grande échelle.
Les Services devraient croître à un CAGR de 15,76 % de 2026 à 2031, dépassant le marché global des plateformes de gestion des intentions pour les télécommunications. À la suite du déploiement initial des logiciels, la demande se déplace vers l'intégration, les opérations managées, l'ajustement des modèles IA et la maintenance continue des politiques. En février 2026, Amdocs a lancé aOS, une couche d'intelligence agnostique vis-à-vis des BSS et OSS pour les opérateurs de télécommunications. Amdocs a déclaré que la plateforme était conçue pour plus de 350 fournisseurs de services. Par conséquent, les plateformes de gestion des intentions pour le secteur des télécommunications dépendent non seulement des capacités logicielles, mais aussi de la capacité de livraison nécessaire pour les déployer et les exploiter sur des réseaux en production.


Par Modèle de Déploiement :
Le Cloud Offre de l'Évolutivité tandis que le Hybride Soutient la TransitionLe déploiement cloud représentait 57,88 % de la part de marché des télécommunications pour les plateformes de gestion des intentions en 2025. Les opérateurs utilisent les environnements cloud pour faire évoluer la capacité de traitement dédiée à l'évaluation des politiques, aux données d'assurance et aux charges de travail réseau dynamiques. Deutsche Telekom a indiqué que la planification des charges de travail pilotée par l'IA pourrait permettre jusqu'à 65 % d'économies d'énergie dans les opérations du cœur de réseau 5G. Ces gains opérationnels renforcent l'argumentaire en faveur du déploiement cloud chez les opérateurs qui ont commencé à moderniser leurs fonctions réseau. Les environnements cloud permettent également des mises à jour logicielles plus rapides et l'intégration avec des outils d'automatisation pilotés par les données.
Le déploiement hybride devrait croître à un CAGR de 16,41 % de 2026 à 2031 sur le marché des plateformes de gestion des intentions pour les télécommunications. De nombreux opérateurs ne peuvent pas migrer toutes les fonctions réseau vers des environnements cloud, car ils continuent d'exploiter des équipements de longue durée de vie et disposent de systèmes sur site établis. Une plateforme hybride peut appliquer des politiques dans les domaines hérités et les fonctions cloud natives sans nécessiter une migration immédiate et complète. Le déploiement sur site reste pertinent pour les réseaux souverains et les applications 5G d'entreprise privée qui nécessitent un traitement local ou des contrôles stricts des données. Par conséquent, les plateformes de gestion des intentions pour le secteur des télécommunications doivent prendre en charge diverses conditions de déploiement plutôt qu'un seul modèle d'exploitation.
Par Capacité de Plateforme :
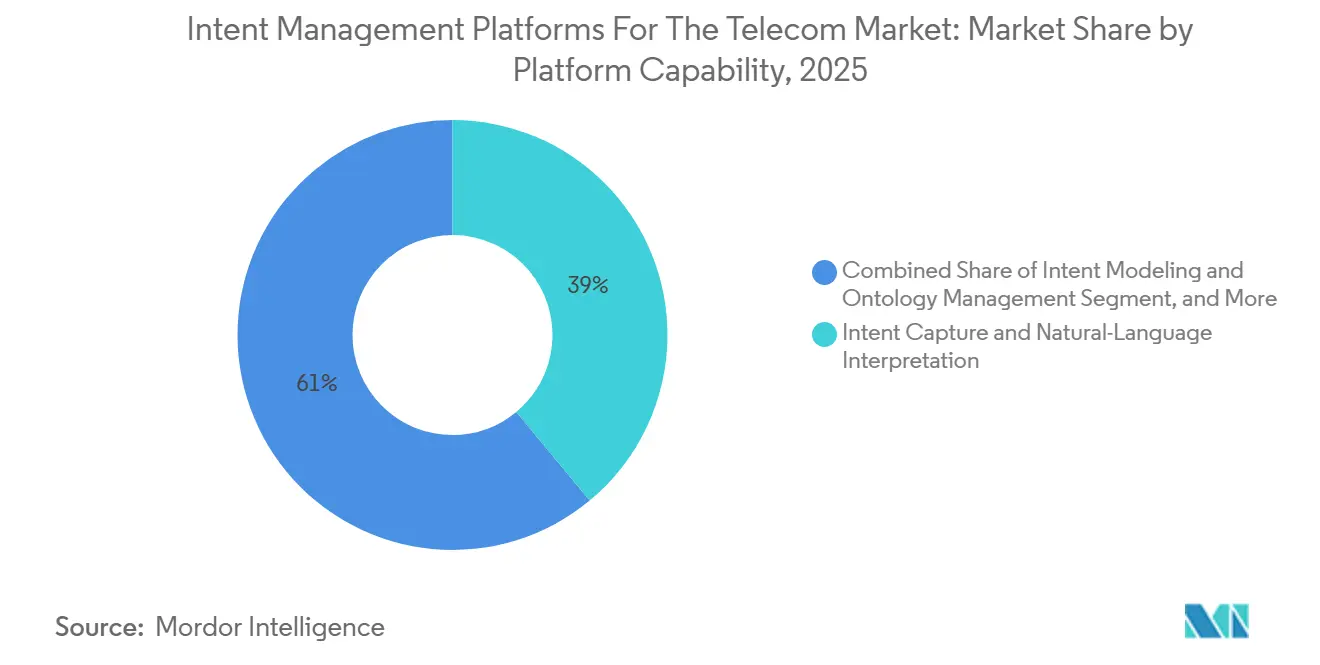
La Traduction des Politiques Devient le Principal Axe d'ImplémentationLa Capture des Intentions et l'Interprétation du Langage Naturel représentaient 38,99 % de la part de marché des télécommunications dans les plateformes de gestion des intentions en 2025. Ces capacités permettent aux équipes réseau et commerciales de définir les résultats souhaités via des interfaces en langage naturel, des modèles de services et des éditeurs de politiques. Elles réduisent la nécessité d'exprimer chaque demande sous la forme d'une commande réseau de bas niveau. Cette capacité a aidé les opérateurs à mettre en place une interface pratique pour les opérations basées sur les intentions et permet à davantage d'équipes opérationnelles de participer à la définition des objectifs de service.
La Traduction des Politiques et la Génération de Configuration devraient croître à un CAGR de 14,98 % de 2026 à 2031 sur le marché des plateformes de gestion des intentions pour les télécommunications. Cette capacité convertit les exigences de service générales en étapes de configuration exécutables par machine et doit satisfaire les exigences de niveau de service en temps réel. L'ensemble d'outils d'intention du TM Forum fournit des ressources pour les concepts d'intention courants et les approches d'implémentation. La Modélisation des Intentions et la Gestion de l'Ontologie restent également importantes car elles établissent le lien entre l'intention de l'utilisateur et les modèles de données réseau. Même avec un alignement partiel entre les modèles industriels, des travaux de pontage personnalisés peuvent encore être nécessaires pour chaque déploiement, ce qui place la fiabilité de la traduction au cœur de la sélection des fournisseurs.

Par Taille d'Entreprise :
Les Grands Opérateurs Soutiennent les Revenus tandis que les Réseaux Privés se DéveloppentLes Grands Opérateurs de Télécommunications représentaient 40,32 % de la part de marché des télécommunications dans les plateformes de gestion des intentions en 2025. Leur envergure leur permet de financer les licences de plateformes, l'intégration des données et les programmes de modernisation pluriannuels. Ils exploitent également des réseaux complexes, où une seule amélioration de l'automatisation peut s'appliquer à de larges bases d'abonnés et d'infrastructures. En octobre 2025, Ericsson et Vodafone ont annoncé un partenariat de cinq ans sur les réseaux programmables couvrant la modernisation et l'automatisation des réseaux. De telles relations peuvent générer une demande à long terme pour les logiciels de plateformes et le support opérationnel.
Les Opérateurs de Réseaux Privés et d'Hébergement Neutre devraient croître à un CAGR de 15,88 % de 2026 à 2031. Les sites industriels, les ports et les sites intelligents adoptent une infrastructure 5G autonome qui nécessite des niveaux de service définis et des tranches réseau contrôlées. Ces opérateurs peuvent initialement déployer une automatisation ciblée dans l'accès radio ou le transport avant de s'étendre à une orchestration plus large. Leurs exigences diffèrent de celles des opérateurs nationaux, car les déploiements sont liés aux opérations du site, au contrôle localisé et à des engagements de services d'entreprise spécifiques. Cette tendance crée une opportunité de croissance distincte sur le marché des télécommunications pour les fournisseurs proposant des plateformes de gestion des intentions avec des options de déploiement plus simples et plus flexibles.
Analyse Géographique
Plateformes de Gestion des Intentions pour le Marché des Télécommunications en Amérique du Nord
L'Amérique du Nord devrait représenter 27,66 % du marché des plateformes de gestion des intentions pour les télécommunications en 2025. La région bénéficie de déploiements 5G autonomes avancés et d'investissements soutenus dans les programmes de réseaux autonomes. Proximus devrait annoncer que l'architecture autonome représentera 32 % des connexions 5G nord-américaines en avril 2026. Cet environnement offre aux opérateurs américains et canadiens une expérience commerciale accrue dans les exigences de service et d'exploitation du découpage réseau. Ericsson a positionné sa Plateforme d'Automatisation Intelligente pour la gestion RAN multi-fournisseurs et les opérations basées sur les intentions. Le Mexique représente une opportunité en développement à mesure que les opérateurs étendent la couverture 5G grâce aux programmes d'attribution de spectre.
Plateformes de Gestion des Intentions pour le Marché des Télécommunications en Europe
L'Europe continue d'être façonnée par le déploiement 5G autonome, l'infrastructure multi-fournisseurs et les exigences de gouvernance pour la prise de décision automatisée. Proximus devrait lancer des services 5G autonomes commerciaux en Belgique en avril 2026, avec des cas d'usage couvrant les services d'urgence, le trafic de paiement et la distribution de médias. Les opérateurs européens exigent l'explicabilité, la traçabilité et des enregistrements d'audit lors du déploiement de moteurs de politique pilotés par l'IA. Les plateformes de gestion des intentions pour le marché des télécommunications bénéficient lorsque ces contrôles sont intégrés dans la plateforme d'exploitation plutôt que déployés comme des outils distincts. Les tests d'interopérabilité 2026 de l'EANTC devraient mettre en évidence les défis techniques liés à l'exploitation dans des environnements multi-fournisseurs diversifiés. Le Royaume-Uni, l'Allemagne, la France, l'Espagne et les pays nordiques restent des marchés importants en raison de leurs programmes d'investissement réseau et d'automatisation.
Plateformes de Gestion des Intentions pour le Marché des Télécommunications en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 16,65 % de 2026 à 2031, représentant le taux de croissance régional le plus élevé sur le marché des plateformes de gestion des intentions pour les télécommunications. L'environnement mature de réseau 5G autonome de la Chine prend en charge le découpage réseau commercial pour les cas d'usage grand public et entreprise. NTT EAST devrait présenter une démonstration d'optimisation 5G privée en mars 2026 impliquant 26 entreprises et un contrôle activé par RIC. La démonstration devrait montrer une réduction allant jusqu'à 65 % de la consommation d'énergie dans des conditions spécifiées. Le Japon et la Corée du Sud soutiennent également l'automatisation des réseaux grâce à des programmes soutenus par les gouvernements. L'Arabie saoudite et les Émirats arabes unis stimulent la demande au Moyen-Orient à travers des initiatives nationales de transformation numérique et de réseaux souverains, tandis que l'adoption en Afrique est davantage liée à l'efficacité énergétique et au contrôle des coûts d'exploitation.

Paysage Concurrentiel
Le marché des plateformes de gestion des intentions pour les télécommunications présente une concentration modérée à élevée dans la couche de plateforme intégrée. Ericsson, Nokia, Cisco, Amdocs et Netcracker détiennent des positions significatives grâce à l'intégration OSS et BSS, aux relations établies avec les opérateurs et aux contrats de services managés. Leurs bases installées créent des coûts de migration pour les opérateurs envisageant de remplacer un logiciel d'automatisation de base. La concurrence se concentre de plus en plus sur la capacité d'une plateforme à fonctionner dans un écosystème plus large d'applications et de fournisseurs. Cette dynamique favorise les fournisseurs qui combinent contrôle des politiques, assurance, intégration cloud et interfaces ouvertes. L'intégration des systèmes reste plus fragmentée, créant des opportunités pour des fournisseurs spécialisés de se différencier sur la base de leur expertise en matière de livraison.
Nokia et Ericsson devraient annoncer une collaboration en mars 2026 qui permettra à Ericsson de rejoindre le SMO Marketplace de Nokia et à Nokia de rejoindre l'écosystème rApp d'Ericsson. Cet accord permettra aux applications d'automatisation de l'une ou l'autre entreprise de fonctionner sur les deux plateformes pour les fournisseurs de services de communication. Nokia devrait également élargir son écosystème Réseau en tant que Code avec Google Cloud en mars 2026, permettant aux agents IA d'entreprise d'accéder aux API réseau via le Protocole de Contexte de Modèle. En juin 2026, Nokia et Google Cloud devraient annoncer six agents IA alimentés par Gemini pour la suite de réseau autonome de Nokia. Ces développements indiquent que les écosystèmes d'applications ouvertes et l'assurance activée par l'IA deviennent des caractéristiques concurrentielles importantes sur le marché des plateformes de gestion des intentions pour les télécommunications.
Netcracker a lancé une Solution IA Agentique élargie en septembre 2025, dotée d'agents IA télécom prêts au déploiement, d'une plateforme ouverte, d'un Studio de Conception d'Agents et d'une couche de Confiance et de Contrôle de l'IA. La solution offre aux opérateurs une approche agnostique vis-à-vis des fournisseurs pour déployer l'automatisation dans des environnements BSS et OSS établis. Les déploiements de réseaux privés et d'hébergement neutre restent moins concentrés, car aucun fournisseur unique n'a établi de position dominante. Les outils d'ontologie d'intention inter-fournisseurs restent également un domaine ouvert, car les opérateurs continuent d'avoir besoin de connecter différents modèles de données et structures de politiques. Les ressources d'intention du TM Forum soutiennent une terminologie commune ; cependant, chaque implémentation peut nécessiter des travaux d'intégration spécifiques. Par conséquent, la structure concurrentielle reste concentrée parmi les fournisseurs de plateformes de base, tandis que les services d'implémentation et les capacités d'interopérabilité spécialisées restent disputés.
Leaders du Secteur des Plateformes de Gestion des Intentions pour les Télécommunications
Cisco Systems, Inc.
Nokia Corporation
IBM Corporation
Amdocs Limited
Huawei Technologies Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Plateformes de Gestion des Intentions pour le Marché des Télécommunications
- Cisco Systems, Inc.
- Nokia Corporation
- Juniper Networks, Inc.
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Hewlett Packard Enterprise Company
- IBM Corporation
- Ciena Corporation
- Amdocs Limited
- Netcracker Technology Corporation
- Blue Planet, a division of Ciena Corporation
- NEC Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- VMware, Inc.
- Arista Networks, Inc.
- Forward Networks, Inc.
- NetBrain Technologies, Inc.
- Gluware, Inc.
- Itential, LLC
- Anuta Networks, Inc.
- Wipro Limited
- Accenture plc

Recent Industry Developments in Plateformes de Gestion des Intentions pour le Marché des Télécommunications
- Août 2026 : L'enquête HCLTech Pulse auprès des opérateurs de télécommunications a révélé que 49 % décrivent leur culture de transformation IA comme seulement
modérée,
les pénuries sévères de spécialistes IA/ML, d'ingénieurs en données et d'architectes cloud étant identifiées comme la principale contrainte d'exécution sur les déploiements de plateformes d'intention à l'échelle mondiale. La concurrence des hyperscalers pour les talents aggrave le désavantage structurel. - Juin 2026 : Nokia et Google Cloud ont annoncé un partenariat élargi intégrant six agents IA spécialisés alimentés par Gemini dans la suite de réseau autonome Assurance Center de Nokia, avec un lancement commercial en mode SaaS sur Google Cloud Marketplace prévu pour septembre 2026. L'intégration se concentre sur la résolution des pannes en boucle fermée et la gestion autonome de l'énergie du RAN pour les opérateurs de télécommunications.
- Juin 2026 : Cisco a dévoilé Cisco Cloud Control lors de Cisco Live US, une plateforme agentique unifiée qui étend son modèle AgenticOps aux environnements de campus, de succursales, industriels, de centres de données et de fournisseurs de services. Les flux de résolution agentique de Cisco avaient déjà été exécutés plus de 165 000 fois au cours des 30 jours précédents, démontrant une dynamique de déploiement à l'échelle de la production.
- Juin 2026 : Nokia a annoncé plusieurs améliorations de son portefeuille Réseaux Autonomes lors du DTW 2026 à Copenhague, introduisant une nouvelle Bibliothèque d'Agents de Réseaux Autonomes, une Suite de Réseaux Autonomes mise à jour et des cadres pilotés par l'IA pour la gestion des réseaux IP, fixes et optiques, élargissant ainsi son marché adressable d'automatisation multi-fournisseurs.


Périmètre du Rapport Mondial sur le Marché des Plateformes de Gestion des Intentions pour les Télécommunications
Le Rapport sur le Marché des Plateformes de Gestion des Intentions pour les Télécommunications est segmenté par composant (Plateformes et Solutions, et Services), modèle de déploiement (Cloud, Sur Site, et Hybride), capacité de plateforme (Capture des Intentions et Interprétation du Langage Naturel, Modélisation des Intentions et Gestion de l'Ontologie, Traduction des Politiques et Génération de Configuration, et Autres Capacités de Plateforme), taille d'entreprise (Grands Opérateurs de Télécommunications, Opérateurs Régionaux et Challengers, et Opérateurs de Réseaux Privés et d'Hébergement Neutre) et géographie (Amérique du Nord, Asie-Pacifique, Europe, Amérique du Sud, et Moyen-Orient et Afrique). Les Prévisions de Marché sont Fournies en Termes de Valeur (USD).
| Plateformes et Solutions |
| Services |
| Cloud |
| Sur Site |
| Hybride |
| Capture des Intentions et Interprétation du Langage Naturel |
| Modélisation des Intentions et Gestion de l'Ontologie |
| Traduction des Politiques et Génération de Configuration |
| Autres Capacités de Plateforme |
| Grands Opérateurs de Télécommunications |
| Opérateurs Régionaux et Challengers |
| Opérateurs de Réseaux Privés et d'Hébergement Neutre |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par Composant | Plateformes et Solutions | |
| Services | ||
| Par Modèle de Déploiement | Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Capacité de Plateforme | Capture des Intentions et Interprétation du Langage Naturel | |
| Modélisation des Intentions et Gestion de l'Ontologie | ||
| Traduction des Politiques et Génération de Configuration | ||
| Autres Capacités de Plateforme | ||
| Par Taille d'Entreprise | Grands Opérateurs de Télécommunications | |
| Opérateurs Régionaux et Challengers | ||
| Opérateurs de Réseaux Privés et d'Hébergement Neutre | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||


Questions Clés Traitées dans le Rapport
Quelle est la taille du marché des plateformes de gestion des intentions pour les télécommunications ?
Le marché des plateformes de gestion des intentions pour les télécommunications était de 489,66 millions USD en 2026 et devrait atteindre 951,32 millions USD d'ici 2031, avec un CAGR de 14,21 %.
Qu'est-ce qui stimule l'adoption des plateformes de gestion des intentions pour les télécommunications ?
Les plateformes de gestion des intentions pour le marché des télécommunications sont adoptées pour les déploiements 5G autonomes, le découpage en tranches réseau, l'automatisation en boucle fermée, l'infrastructure cloud native et la connectivité programmable.
Quel composant détenait la plus grande part en 2025 ?
Les Plateformes et Solutions détenaient 67,55 % des revenus en 2025, reflétant les dépenses initiales sur les capacités de base en matière de politiques et d'automatisation.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement hybride devrait progresser à un CAGR de 16,41 % jusqu'en 2031, à mesure que les opérateurs gèrent à la fois les systèmes hérités et les systèmes cloud natifs.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait progresser à un CAGR de 16,65 % jusqu'en 2031, soutenue par les réseaux 5G autonomes et les programmes d'automatisation.
Qu'est-ce qui limite le déploiement des plateformes de gestion des intentions ?
Le déploiement sur le marché des plateformes de gestion des intentions pour les télécommunications peut être retardé par l'intégration des OSS et BSS hérités, les pénuries de compétences, les sorties non déterministes de l'IA et les ontologies inter-fournisseurs fragmentées.
Dernière mise à jour de la page le:



