
Marktgröße und Marktanteile der Intent-Management-Plattformen für den Telekommunikationsmarkt
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 489.66 Millionen US-Dollar |
| Marktgröße (2031) | 951.32 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 14.21 % |
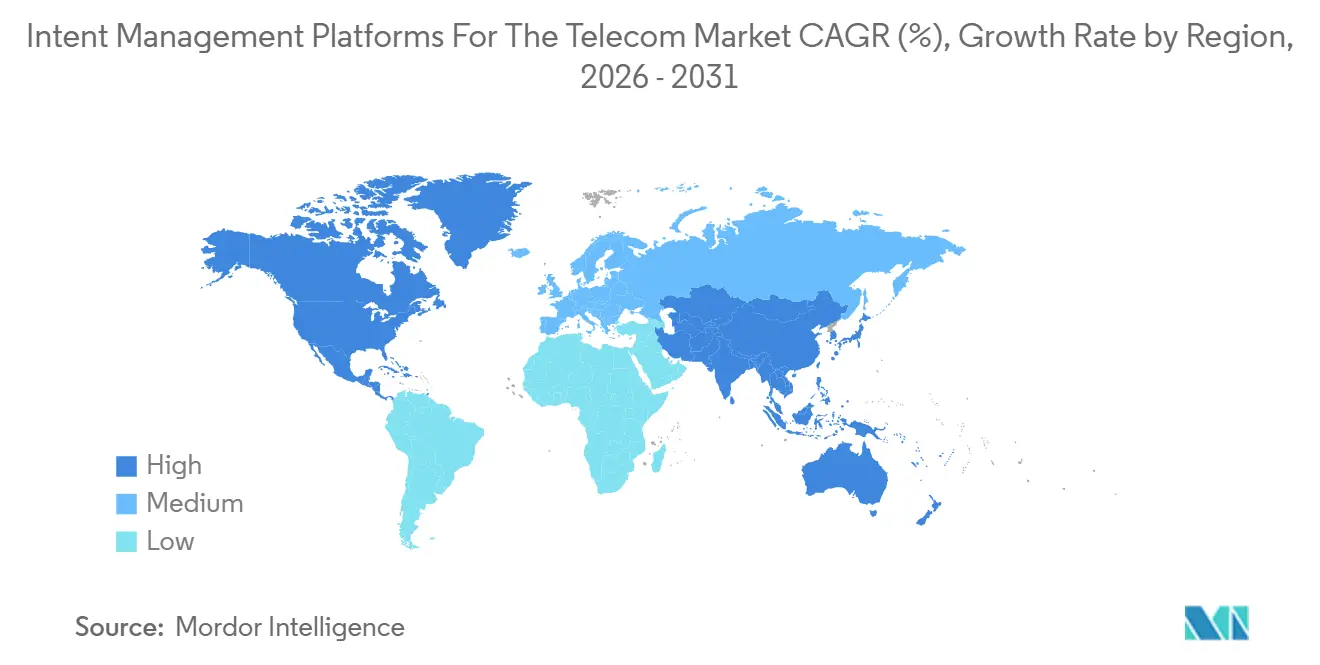
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
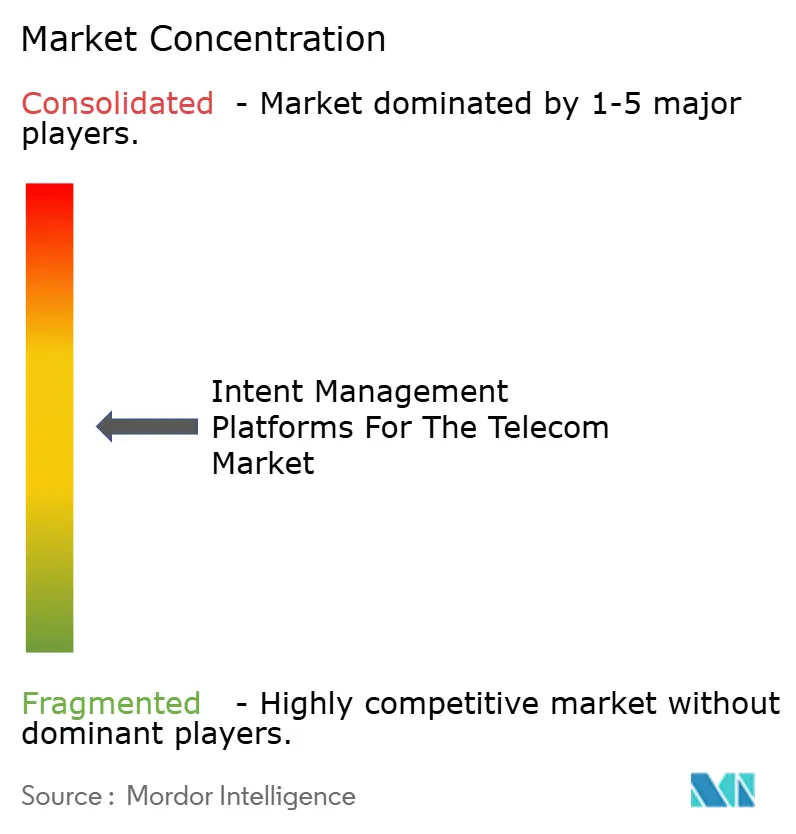
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
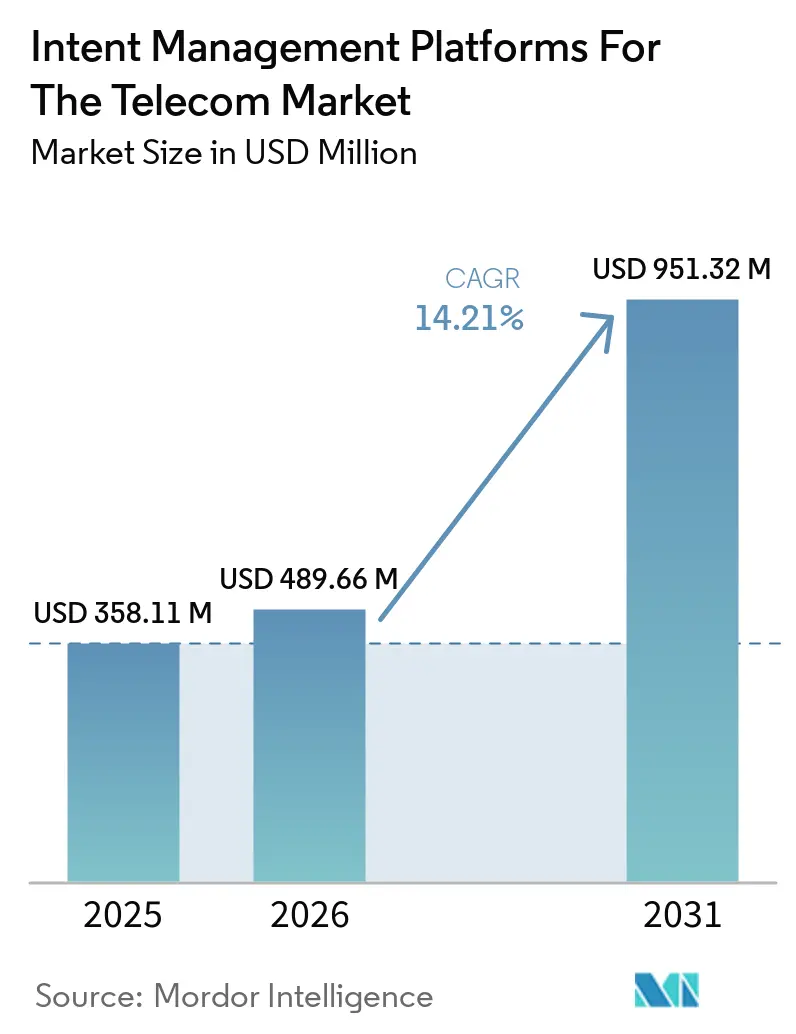
Marktanalyse der Intent-Management-Plattformen für den Telekommunikationsmarkt von Mordor Intelligence
Die Marktgröße der Intent-Management-Plattformen für die Telekommunikation wird voraussichtlich von 358,11 Millionen USD im Jahr 2025 auf 489,66 Millionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 951,32 Millionen USD erreichen, was einer CAGR von 14,21 % über den Zeitraum 2026–2031 entspricht. Der Markt für Intent-Management-Plattformen für die Telekommunikation wird von Betreibern geprägt, die 5G-Standalone-Netzwerke über Funk-, Transport- und Kerndomänen hinweg steuern müssen. Netzwerk-Slicing hat die manuelle Konfiguration weniger praktikabel gemacht, da jeder Dienst definierte Latenz-, Durchsatz-, Isolierungs- und Prioritätsstufen erfordert. Automatisierungsprogramme verknüpfen zudem die Netzwerkleistung mit Betriebskosten, Energieverbrauch und Dienstqualität und steigern dadurch den Wert einer zuverlässigen Richtlinienausführung. Cloud-native Bereitstellungen und Multi-Vendor-Netzwerke erweitern die adressierbare Marktchance, machen jedoch Integration, Datenkonsistenz und Nachvollziehbarkeit bei Kaufentscheidungen wichtiger.
Wichtigste Erkenntnisse des Berichts
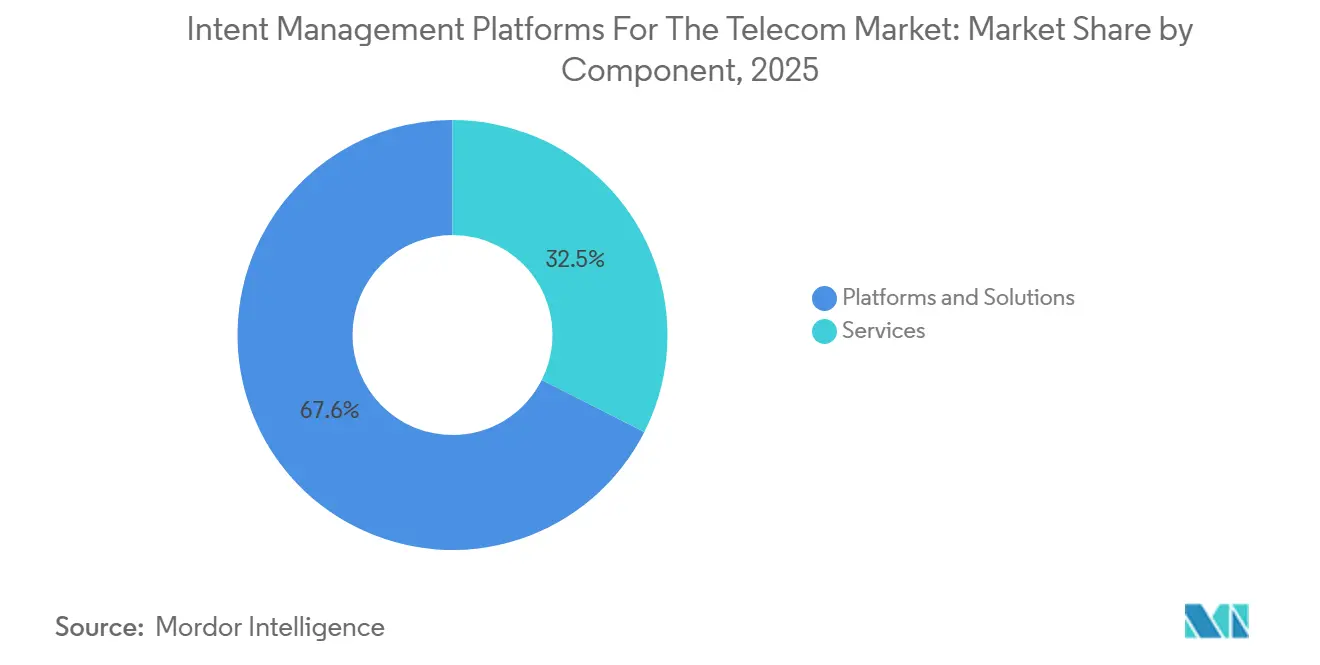
- Nach Komponente hielten Plattformen und Lösungen im Jahr 2025 einen Marktanteil von 67,55 % am Markt für Intent-Management-Plattformen für die Telekommunikation, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 15,76 % wachsen werden.
- Nach Bereitstellungsmodell hielt Cloud im Jahr 2025 einen Marktanteil von 57,88 % am Markt für Intent-Management-Plattformen für die Telekommunikation, während Hybrid bis 2031 voraussichtlich mit einer CAGR von 16,41 % wachsen wird.
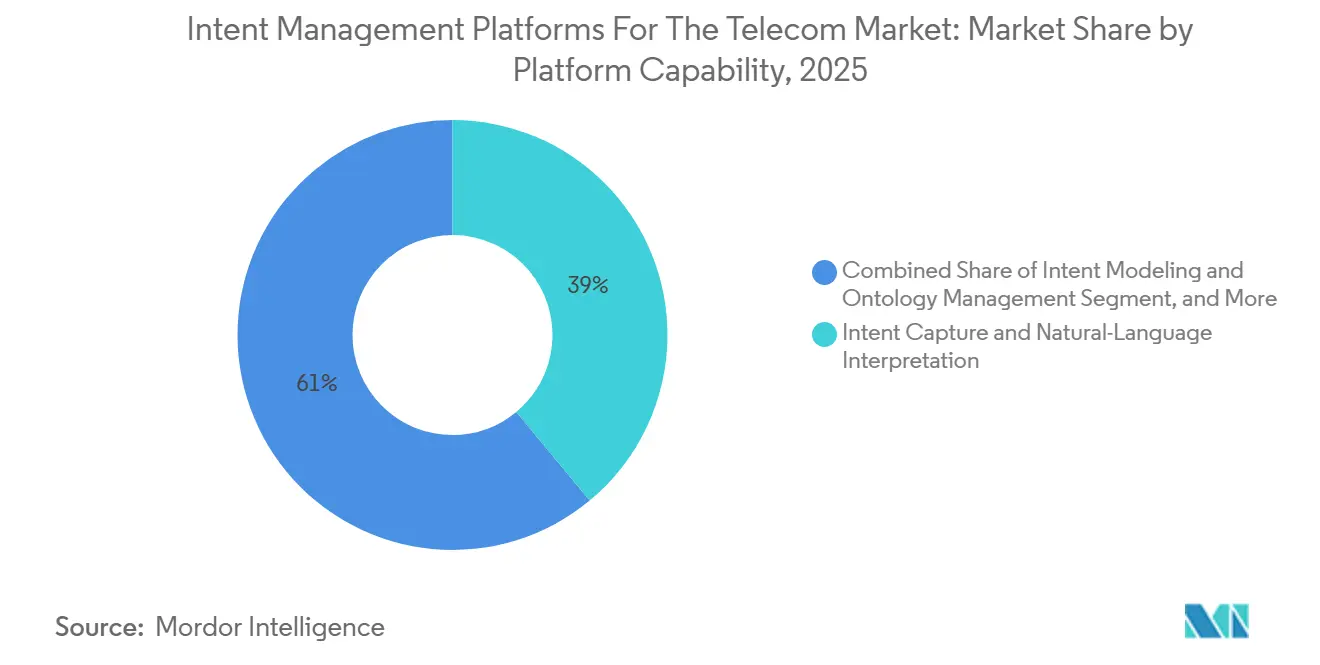
- Nach Plattformfähigkeit entfielen im Jahr 2025 38,99 % des Umsatzes auf Intent-Erfassung und Interpretation natürlicher Sprache, während Richtlinienübersetzung und Konfigurationsgenerierung bis 2031 voraussichtlich mit einer CAGR von 14,98 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2025 40,32 % des Umsatzes auf große Telekommunikationsbetreiber, während private Netzwerk- und Neutral-Host-Betreiber bis 2031 voraussichtlich mit einer CAGR von 15,88 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 27,66 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 16,65 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Komplexität von 5G Standalone und Netzwerk-Slicing | +4.2% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach geschlossener Netzwerkautomatisierung | +3.1% | Global, mit einem Vorteil für frühe Anwender in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Cloud-nativen und Multi-Vendor-Telekommunikationsinfrastruktur | +2.4% | Nordamerika, Europa und der asiatisch-pazifische Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Netzwerk-als-Code und Monetarisierung programmierbarer Konnektivität | +1.8% | Europa, Nordamerika und der asiatisch-pazifische Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Agentische KI für kontextbewusste Telekommunikationsbetriebe | +1.6% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Intent-bewusste Energieoptimierung in Funk- und Transportnetzwerken | +1.3% | Global, mit früher Dynamik im asiatisch-pazifischen Raum und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von 5G Standalone und Netzwerk-Slicing
5G-Standalone-Bereitstellungen erfordern von Betreibern die Koordination von Funk-, Transport-, Kern- und Anwendungsressourcen auf ein gemeinsames Dienstziel hin. Das TM Forum genehmigte im März 2026 seinen IG1358 Intent-Based Operation User Guide und schuf damit einen gemeinsamen Rahmen für die Formulierung und Berichterstattung von Intent in Multi-Domain-Umgebungen.[1]TM Forum, "IG1358 Intent Based Operation User Guide v1.2.0," TM Forum, tmforum.org Dieser Rahmen unterstützt Intent-Management-Plattformen im Telekommunikationsmarkt, indem er Anbietern und Betreibern eine klarere Grundlage für Interoperabilität bietet. Mavenir unterstützte den Videotelefonie-Dienst der Deutschen Telekom über einen 5G-Standalone-Netzwerk-Slice und zeigte damit, wie die Diensterbringung von der Koordination zwischen Netzwerkfunktionen und Anwendungen abhängt.[2]Mavenir, "Mavenir Powers Deutsche Telekom's Latest 5G Network Slicing Use Case for Video Telephony Deployed Over 5G Standalone Network," Mavenir, mavenir.com Betreiber müssen die Kosten für die Konfiguration und Wartung eines Slices unter dem erzielbaren Umsatz halten. Intent-basierte Orchestrierung begegnet dieser Anforderung, indem sie Dienstziele in wiederholbare Netzwerkaktionen umwandelt und den Konfigurationsaufwand domänenübergreifend reduziert.
Nachfrage nach geschlossener Netzwerkautomatisierung
Geschlossene Automatisierung vergleicht die aktuellen Netzwerkbedingungen mit einem deklarierten Dienstziel und leitet Korrekturmaßnahmen ein, wenn die Leistung von diesem Ziel abweicht. Das Coordinated Closed Control Loop-Framework der 3GPP unterstützt leistungsbasierte Regelkreise, einschließlich Zielvorgaben wie einen Mindest-Slice-Durchsatz.[3]3GPP, "Coordinated Closed Control Loop - Enabling Autonomous Networks," 3GPP, 3gpp.org Diese Standardarbeit bietet Intent-Management-Plattformen für den Telekommunikationsmarkt einen Weg von der Richtliniendefinition zur Live-Netzwerkausführung. Rakuten Mobile erhielt im Februar 2026 die TM Forum Level 4 Autonomy-Validierung für die RAN-Energieeffizienzoptimierung in einer Live-Open-RAN-Umgebung.[4]Rakuten Symphony, "Rakuten Mobile Receives World First Level 4 Autonomy Validation for RAN Energy Efficiency Optimization in a Live Open RAN Network from TM Forum," Rakuten Symphony, symphony.rakuten.com Die Bereitstellung wurde auf eine Reduzierung des RAN-Energieverbrauchs um 20 % durch autonome, Intent-gesteuerte Betriebe geschätzt. Betreiber, die repetitive Korrekturzyklen automatisieren können, können die Kostenkontrolle verbessern und die Reaktionszeiten für die Dienstqualitätssicherung verkürzen.
Wachstum der Cloud-nativen und Multi-Vendor-Telekommunikationsinfrastruktur
Cloud-native Netzwerkfunktionen haben viele feste Hardwarekonfigurationen durch Software-Workloads ersetzt, die sich über verteilte Infrastrukturen hinweg verändern. Die Deutsche Telekom beschrieb ihre Horizontal Telco Cloud als eine Umgebung mit 40 Anbietern in den Bereichen Infrastruktur, Anwendungen und Automatisierungsdomänen.[5]Deutsche Telekom, "Deutsche Telekom's Horizontal Telco Cloud Establishes a New Industry Blueprint for Telco Clouds," Deutsche Telekom, telekom.com Dieses Betriebsmodell schafft einen Bedarf an anbieterneutralen Richtlinienebenen in den Intent-Management-Plattformen für den Telekommunikationsmarkt. Der EANTC Transport and Cloud Networks Interoperability Test 2026 umfasste 12 Anbieter, 56 Gerätetypen, mehr als 1.600 Engineering-Tage und über 1.300 Ergebnisdatensätze. Der Umfang dieser Tests zeigt, dass herstellerübergreifende Automatisierung zu einer branchenweiten Engineering-Anforderung wird. Er erweitert auch den Anwendungsbereich der Plattform, da die Software sowohl sich ändernde Cloud-Ressourcen als auch traditionelle Netzwerkgeräte erkennen muss.
Netzwerk-als-Code und Monetarisierung programmierbarer Konnektivität
Netzwerk-als-Code ermöglicht es Unternehmen und Softwareanwendungen, Konnektivitätsfunktionen über programmierbare Schnittstellen anzufordern. Nokia erweiterte sein Netzwerk-als-Code-Ökosystem im März 2026 durch eine Google-Cloud-Partnerschaft, die Gemini-Modelle über das Model Context Protocol verband. Nokia gab an, dass seine Plattform mehr als 70 Partner und über 20 Netzwerk-APIs verband. Dieses Modell erweitert den Markt für Intent-Management-Plattformen für die Telekommunikation, da Anfragen außerhalb traditioneller BSS- und OSS-Systeme entstehen können. Unternehmensanwendungen und KI-Agenten können höhere Volumina an Dienstanfragen mit größerer Variation im Intent erzeugen. Betreiber benötigen Steuerungsmechanismen, die diese Anfragen interpretieren, Ressourcen in Echtzeit zuweisen und klare Aufzeichnungen der daraus resultierenden Netzwerkentscheidungen führen können.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Komplexität der Integration von Legacy-OSS und -BSS | -2.1% | Global, am ausgeprägtesten in Südamerika, dem Nahen Osten und Afrika sowie Teilen des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Telekommunikationsautomatisierung und KI-Engineering | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Nicht-deterministisches Verhalten generativer KI-Richtlinien-Engines | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Intent-Ontologien und herstellerübergreifende Interoperabilität | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Legacy-OSS und -BSS
Legacy-OSS- und -BSS-Umgebungen können die Einführung von Intent-Management-Plattformen im Telekommunikationsmarkt verlangsamen. Viele Betreiber behalten Mediationsschichten und OSS-Komponenten bei, die vor der 4G-Ära konzipiert wurden, mit proprietären Schnittstellen und Stapelverarbeitungsmustern. Diese Systeme unterstützen nicht ohne Weiteres den Echtzeit-Datenaustausch, der für die Intent-gesteuerte Steuerung erforderlich ist. Betreiber müssen häufig Datenzugriffsmethoden aktualisieren, Bestandsaufzeichnungen normalisieren und zuverlässige APIs bereitstellen, bevor eine Plattform in großem Maßstab eingesetzt werden kann. Diese Arbeit kann Bereitstellungspläne verlängern und die Rolle von Systemintegratoren erhöhen. Das Problem ist besonders relevant in Südamerika, dem Nahen Osten und Afrika sowie Teilen des asiatisch-pazifischen Raums, wo die Netzwerkmodernisierung die OSS-Erneuerungszyklen überholen kann.
Mangel an Fachkräften für Telekommunikationsautomatisierung und KI-Engineering
Die Bereitstellung von Intent-Management-Plattformen erfordert Fachkenntnisse in Netzwerkautomatisierung, KI und maschinellem Lernen, Daten-Engineering, Cloud-Betrieb und Cybersicherheit. Betreiber ohne diese Fähigkeiten benötigen möglicherweise länger, um einen Piloten in die vollständige Produktion zu überführen. Die Qualifikationslücke erhöht auch die Kosten, wenn Anbieter Integrations- und Managed-Operations-Support bereitstellen müssen. Die Nachfrage nach Spezialisten ist im gesamten Technologiesektor breit gefächert, was es für Telekommunikationsbetreiber schwierig macht, große interne Teams aufzubauen. Diese Einschränkung unterstützt die Nachfrage nach Managed Services, begrenzt jedoch die Anzahl der Partner, die in der Lage sind, komplexe, domänenübergreifende Programme zu liefern. Das Hemmnis kann daher die Implementierung verlangsamen, selbst wenn ein Betreiber eine klare Automatisierungsstrategie definiert hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Plattformen führen die frühen Ausgaben an, während Dienstleistungen an Bedeutung gewinnenPlattformen und Lösungen machten im Jahr 2025 67,55 % des Telekommunikationsmarktanteils bei Intent-Management-Plattformen aus. Die frühe Einführung konzentrierte sich auf den Erwerb von Kernsoftware, die Intent erfasst, Richtlinien festlegt und Netzwerkaktionen steuert. Betreiber bevorzugen häufig Plattformen, die sich in ihre bestehenden OSS-Umgebungen integrieren lassen, da der Ersatz tief eingebetteter Systeme kostspielig und störend sein kann. Ericsson, Nokia, Amdocs und Netcracker haben durch diese Integrationen und langfristige Betriebsbeziehungen starke Positionen aufgebaut. Infolgedessen bleibt der Plattformumsatz in den Anfangsphasen groß angelegter Automatisierungsprogramme bedeutend.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,76 % wachsen und damit den Gesamtmarkt für Intent-Management-Plattformen in der Telekommunikation übertreffen. Nach der anfänglichen Softwarebereitstellung verlagert sich die Nachfrage hin zu Integration, Managed Operations, KI-Modell-Feinabstimmung und laufender Richtlinienpflege. Im Februar 2026 lancierte Amdocs aOS, eine BSS- und OSS-agnostische Intelligenzschicht für Telekommunikationsbetreiber. Amdocs gab an, dass die Plattform für mehr als 350 Dienstanbieter konzipiert wurde. Daher hängen Intent-Management-Plattformen für die Telekommunikationsbranche nicht nur von Softwarefähigkeiten ab, sondern auch von der Bereitstellungskapazität, die erforderlich ist, um sie in Live-Netzwerken einzusetzen und zu betreiben.


Nach Bereitstellungsmodell:
Cloud bietet Skalierbarkeit, während Hybrid den Übergang unterstütztDie Cloud-Bereitstellung machte im Jahr 2025 57,88 % des Telekommunikationsmarktanteils für Intent-Management-Plattformen aus. Betreiber nutzen Cloud-Umgebungen, um die Verarbeitungskapazität für Richtlinienbewertung, Qualitätssicherungsdaten und dynamische Netzwerk-Workloads zu skalieren. Die Deutsche Telekom berichtete, dass KI-gesteuertes Workload-Scheduling bis zu 65 % Energieeinsparungen im 5G-Kernbetrieb ermöglichen könnte. Diese betrieblichen Effizienzgewinne stärken das Argument für die Cloud-Bereitstellung bei Betreibern, die mit der Modernisierung ihrer Netzwerkfunktionen begonnen haben. Cloud-Umgebungen ermöglichen auch schnellere Software-Updates und die Integration mit datengesteuerten Automatisierungstools.
Die Hybrid-Bereitstellung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 16,41 % im Markt für Intent-Management-Plattformen für die Telekommunikation wachsen. Viele Betreiber können nicht alle Netzwerkfunktionen in Cloud-Umgebungen migrieren, da sie weiterhin langlebige Geräte betreiben und etablierte On-Premises-Systeme haben. Eine hybride Plattform kann Richtlinien über Legacy-Domänen und Cloud-native Funktionen hinweg anwenden, ohne eine sofortige, vollständige Migration zu erfordern. Die On-Premises-Bereitstellung bleibt für souveräne Netzwerke und private Unternehmens-5G-Anwendungen relevant, die lokale Verarbeitung oder strenge Datenkontrolle erfordern. Daher müssen Intent-Management-Plattformen für die Telekommunikationsbranche diverse Bereitstellungsbedingungen unterstützen und nicht nur ein einziges Betriebsmodell.
Nach Plattformfähigkeit:
Richtlinienübersetzung wird zum HauptimplementierungsschwerpunktIntent-Erfassung und Interpretation natürlicher Sprache machten im Jahr 2025 38,99 % des Telekommunikationsmarktanteils bei Intent-Management-Plattformen aus. Diese Fähigkeiten ermöglichen es Netzwerk- und Geschäftsanwendern, gewünschte Ergebnisse über Sprachschnittstellen, Dienstmodelle und Richtlinieneditoren zu definieren. Sie reduzieren die Notwendigkeit, jede Anfrage als Low-Level-Netzwerkbefehl auszudrücken. Diese Fähigkeit hat Betreibern geholfen, ein praktisches Frontend für Intent-basierte Betriebe einzurichten, und ermöglicht es mehr Betriebsteams, an der Festlegung von Dienstzielen teilzunehmen.
Richtlinienübersetzung und Konfigurationsgenerierung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,98 % im Markt für Intent-Management-Plattformen für die Telekommunikation wachsen. Diese Fähigkeit wandelt breite Dienstanforderungen in maschinenausführbare Konfigurationsschritte um und muss Echtzeit-Servicelevel-Anforderungen erfüllen. Das Intent Toolkit des TM Forums bietet Ressourcen für gängige Intent-Konzepte und Implementierungsansätze. Intent-Modellierung und Ontologie-Management bleiben ebenfalls wichtig, da sie den Benutzer-Intent mit Netzwerkdatenmodellen verknüpfen. Selbst bei teilweiser Angleichung zwischen Branchenmodellen kann für jede Bereitstellung noch benutzerdefinierte Überbrückungsarbeit erforderlich sein, wodurch die Übersetzungszuverlässigkeit bei der Anbieterauswahl zentral bleibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Große Betreiber sichern den Umsatz, während private Netzwerke expandierenGroße Telekommunikationsbetreiber machten im Jahr 2025 40,32 % des Telekommunikationsmarktanteils bei Intent-Management-Plattformen aus. Ihre Größe ermöglicht es ihnen, Plattformlizenzen, Datenintegration und mehrjährige Modernisierungsprogramme zu finanzieren. Sie betreiben auch komplexe Netzwerke, bei denen eine einzige Automatisierungsverbesserung auf große Teilnehmer- und Infrastrukturbasen angewendet werden kann. Im Oktober 2025 kündigten Ericsson und Vodafone eine fünfjährige Partnerschaft für programmierbare Netzwerke an, die Netzwerkmodernisierung und Automatisierung umfasst. Solche Beziehungen können eine langfristige Nachfrage nach Plattformsoftware und Betriebsunterstützung erzeugen.
Private Netzwerk- und Neutral-Host-Betreiber werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,88 % wachsen. Industriestandorte, Häfen und intelligente Veranstaltungsorte übernehmen 5G-Standalone-Infrastruktur, die definierte Servicelevel und kontrollierte Netzwerk-Slices erfordert. Diese Betreiber können zunächst eine fokussierte Automatisierung im Funkzugang oder Transport einsetzen, bevor sie auf eine breitere Orchestrierung ausweiten. Ihre Anforderungen unterscheiden sich von denen nationaler Netzbetreiber, da Bereitstellungen mit dem Standortbetrieb, der lokalisierten Steuerung und spezifischen Unternehmensdienstleistungsverpflichtungen verknüpft sind. Dieser Trend schafft eine eigenständige Wachstumschance im Telekommunikationsmarkt für Anbieter, die Intent-Management-Plattformen mit einfacheren, flexibleren Bereitstellungsoptionen anbieten.
Geografische Analyse
Nordamerika: Intent-Management-Plattformen für den Telekommunikationsmarkt
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 27,66 % am Markt für Intent-Management-Plattformen für den Telekommunikationssektor ausmachen. Die Region profitiert von fortgeschrittenen 5G-Standalone-Deployments und anhaltenden Investitionen in autonome Netzwerkprogramme. Proximus wird voraussichtlich im April 2026 berichten, dass die Standalone-Architektur 32 % der nordamerikanischen 5G-Verbindungen repräsentieren wird. Dieses Umfeld gibt US-amerikanischen und kanadischen Betreibern umfangreichere kommerzielle Erfahrungen in den Dienst- und Betriebsanforderungen des Netzwerk-Slicings. Ericsson hat seine Intelligent Automation Platform für das Multi-Vendor-RAN-Management und Intent-basierte Betriebsabläufe positioniert. Mexiko bietet eine sich entwickelnde Chance, da Betreiber die 5G-Abdeckung durch Spektrumzuteilungsprogramme ausbauen.
Europa: Intent-Management-Plattformen für den Telekommunikationsmarkt
Europa wird weiterhin durch 5G-Standalone-Deployments, Multi-Vendor-Infrastruktur und Governance-Anforderungen für automatisierte Entscheidungsfindung geprägt. Proximus wird voraussichtlich im April 2026 kommerzielle 5G-Standalone-Dienste in Belgien einführen, mit Anwendungsfällen in den Bereichen Notfalldienste, Zahlungsverkehr und Medienverteilung. Europäische Betreiber fordern Erklärbarkeit, Nachvollziehbarkeit und Prüfprotokolle beim Einsatz KI-gesteuerter Policy-Engines. Intent-Management-Plattformen für den Telekommunikationsmarkt profitieren davon, wenn diese Kontrollen in die Betriebsplattform integriert sind, anstatt als separate Werkzeuge eingesetzt zu werden. Die EANTC-Interoperabilitätstests 2026 werden voraussichtlich die technischen Herausforderungen beim Betrieb in heterogenen Herstellerumgebungen hervorheben. Das Vereinigte Königreich, Deutschland, Frankreich, Spanien und die nordischen Länder bleiben wichtige Märkte aufgrund ihrer Netzwerkinvestitionen und Automatisierungsprogramme.
APAC und MEA: Intent-Management-Plattformen für den Telekommunikationsmarkt
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 16,65 % wachsen und damit die höchste regionale Wachstumsrate im Markt für Intent-Management-Plattformen für die Telekommunikation aufweisen. Chinas reifes 5G-Standalone-Netzwerkumfeld unterstützt kommerzielles Netzwerk-Slicing für Verbraucher- und Unternehmensanwendungsfälle. NTT EAST wird voraussichtlich im März 2026 eine Demonstration zur Optimierung privater 5G-Netzwerke unter Beteiligung von 26 Unternehmen und RIC-gesteuerter Steuerung vorstellen. Die Demonstration soll unter bestimmten Bedingungen eine Reduzierung des Stromverbrauchs um bis zu 65 % zeigen. Japan und Südkorea fördern ebenfalls die Netzwerkautomatisierung durch staatlich geförderte Programme. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die Nachfrage im Nahen Osten durch nationale Initiativen zur digitalen Transformation und souveräne Netzwerkinitiativen an, während die Akzeptanz in Afrika stärker mit Energieeffizienz und der Kontrolle der Betriebskosten verknüpft ist.

Wettbewerbslandschaft
Der Markt für Intent-Management-Plattformen für die Telekommunikation weist in der integrierten Plattformschicht eine moderate bis hohe Konzentration auf. Ericsson, Nokia, Cisco, Amdocs und Netcracker halten bedeutende Positionen durch OSS- und BSS-Integration, etablierte Beziehungen zu Betreibern und Managed-Service-Verträge. Ihre installierten Basen schaffen Wechselkosten für Betreiber, die einen Austausch der Kernautomatisierungssoftware in Betracht ziehen. Der Wettbewerb konzentriert sich zunehmend auf die Fähigkeit einer Plattform, in einem breiteren Ökosystem von Anwendungen und Anbietern zu operieren. Diese Dynamik begünstigt Anbieter, die Richtlinienkontrolle, Qualitätssicherung, Cloud-Integration und offene Schnittstellen kombinieren. Die Systemintegration bleibt fragmentierter und schafft Möglichkeiten für Spezialanbieter, auf der Grundlage von Lieferexpertise zu konkurrieren.
Nokia und Ericsson werden voraussichtlich im März 2026 eine Zusammenarbeit ankündigen, die es Ericsson ermöglicht, dem Nokia SMO Marketplace beizutreten, und Nokia, dem Ericsson rApp Ecosystem beizutreten. Die Vereinbarung wird es Automatisierungsanwendungen beider Unternehmen ermöglichen, auf beiden Plattformen für Kommunikationsdienstanbieter zu operieren. Nokia wird voraussichtlich auch im März 2026 sein Netzwerk-als-Code-Ökosystem mit Google Cloud erweitern und es Unternehmens-KI-Agenten ermöglichen, über das Model Context Protocol auf Netzwerk-APIs zuzugreifen. Im Juni 2026 werden Nokia und Google Cloud voraussichtlich sechs Gemini-gestützte KI-Agenten für Nokias autonomes Netzwerkproduktportfolio ankündigen. Diese Entwicklungen zeigen, dass offene Anwendungsökosysteme und KI-gestützte Qualitätssicherung zu wichtigen Wettbewerbsmerkmalen im Markt für Intent-Management-Plattformen für die Telekommunikation werden.
Netcracker stellte im September 2025 eine erweiterte agentische KI-Lösung vor, die einsatzbereite Telekommunikations-KI-Agenten, eine offene Plattform, ein Agent Design Studio und eine KI-Vertrauens- und Kontrollschicht umfasst. Die Lösung bietet Betreibern einen anbieterunabhängigen Ansatz zur Bereitstellung von Automatisierung in etablierten BSS- und OSS-Umgebungen. Private Netzwerk- und Neutral-Host-Bereitstellungen bleiben weniger konzentriert, da kein einzelner Anbieter eine dominante Position etabliert hat. Herstellerübergreifende Intent-Ontologie-Tools bleiben ebenfalls ein offener Bereich, da Betreiber weiterhin verschiedene Datenmodelle und Richtlinienstrukturen verbinden müssen. Die Intent-Ressourcen des TM Forums unterstützen eine gemeinsame Terminologie; jede Implementierung kann jedoch spezifische Integrationsarbeit erfordern. Daher bleibt die Wettbewerbsstruktur unter den Kernplattformanbietern konzentriert, während Implementierungsdienstleistungen und spezialisierte Interoperabilitätsfähigkeiten umkämpft bleiben.
Marktführer in der Telekommunikationsbranche für Intent-Management-Plattformen
Cisco Systems, Inc.
Nokia Corporation
IBM Corporation
Amdocs Limited
Huawei Technologies Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Intent-Management-Plattformen für den Telekommunikationsmarkt
- Cisco Systems, Inc.
- Nokia Corporation
- Juniper Networks, Inc.
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Hewlett Packard Enterprise Company
- IBM Corporation
- Ciena Corporation
- Amdocs Limited
- Netcracker Technology Corporation
- Blue Planet, a division of Ciena Corporation
- NEC Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- VMware, Inc.
- Arista Networks, Inc.
- Forward Networks, Inc.
- NetBrain Technologies, Inc.
- Gluware, Inc.
- Itential, LLC
- Anuta Networks, Inc.
- Wipro Limited
- Accenture plc

Recent Industry Developments in Intent-Management-Plattformen für den Telekommunikationsmarkt
- August 2026: Die HCLTech Pulse-Umfrage unter Telekommunikationsbetreibern ergab, dass 49 % ihre KI-Transformationskultur als lediglich
moderat
beschreiben, wobei schwerwiegende Engpässe bei KI/ML-Spezialisten, Daten-Ingenieuren und Cloud-Architekten als primäre Ausführungseinschränkung bei der globalen Bereitstellung von Intent-Plattformen identifiziert wurden. Der Wettbewerb der Hyperscaler um Talente verschärft den strukturellen Nachteil. - Juni 2026: Nokia und Google Cloud kündigten eine erweiterte Partnerschaft an, die sechs spezialisierte Gemini-gestützte KI-Agenten in Nokias Assurance Center autonomes Netzwerkportfolio integriert, mit einem kommerziellen SaaS-Start auf dem Google Cloud Marketplace, der für September 2026 geplant ist. Die Integration konzentriert sich auf die geschlossene Fehlerbehebung und das autonome RAN-Energiemanagement für Telekommunikationsbetreiber.
- Juni 2026: Cisco stellte auf der Cisco Live US Cisco Cloud Control vor, eine einheitliche agentische Plattform, die ihr AgenticOps-Modell auf Campus-, Zweigstellen-, Industrie-, Rechenzentrum- und Dienstanbieterumgebungen ausweitet. Ciscos agentische Fehlerbehebungs-Workflows wurden in den vorangegangenen 30 Tagen bereits über 165.000 Mal ausgeführt und demonstrierten damit eine Bereitstellungsdynamik im Produktionsmaßstab.
- Juni 2026: Nokia kündigte auf dem DTW 2026 in Kopenhagen mehrere Upgrades seines Autonomous Networks-Portfolios an und führte eine neue Autonomous Networks Agent Library, eine aktualisierte Autonomous Networks Suite sowie KI-gesteuerte Frameworks für IP-, Festnetz- und optisches Netzwerkmanagement ein, wodurch der adressierbare Markt für Multi-Vendor-Automatisierung erweitert wird.


Globaler Berichtsumfang des Marktes für Intent-Management-Plattformen für die Telekommunikation
Der Bericht über den Markt für Intent-Management-Plattformen für die Telekommunikation ist segmentiert nach Komponente (Plattformen und Lösungen sowie Dienstleistungen), Bereitstellungsmodell (Cloud, On-Premises und Hybrid), Plattformfähigkeit (Intent-Erfassung und Interpretation natürlicher Sprache, Intent-Modellierung und Ontologie-Management, Richtlinienübersetzung und Konfigurationsgenerierung sowie weitere Plattformfähigkeiten), Unternehmensgröße (Große Telekommunikationsbetreiber, Regionale Betreiber und Herausforderer-Betreiber sowie Private Netzwerk- und Neutral-Host-Betreiber) und Geografie (Nordamerika, asiatisch-pazifischer Raum, Europa, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Plattformen und Lösungen |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Intent-Erfassung und Interpretation natürlicher Sprache |
| Intent-Modellierung und Ontologie-Management |
| Richtlinienübersetzung und Konfigurationsgenerierung |
| Weitere Plattformfähigkeiten |
| Große Telekommunikationsbetreiber |
| Regionale Betreiber und Herausforderer-Betreiber |
| Private Netzwerk- und Neutral-Host-Betreiber |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Plattformen und Lösungen | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodell | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Plattformfähigkeit | Intent-Erfassung und Interpretation natürlicher Sprache | |
| Intent-Modellierung und Ontologie-Management | ||
| Richtlinienübersetzung und Konfigurationsgenerierung | ||
| Weitere Plattformfähigkeiten | ||
| Nach Unternehmensgröße | Große Telekommunikationsbetreiber | |
| Regionale Betreiber und Herausforderer-Betreiber | ||
| Private Netzwerk- und Neutral-Host-Betreiber | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Intent-Management-Plattformen für die Telekommunikation?
Der Markt für Intent-Management-Plattformen für die Telekommunikation hatte im Jahr 2026 einen Wert von 489,66 Millionen USD und wird bis 2031 voraussichtlich einen Wert von 951,32 Millionen USD erreichen, bei einer CAGR von 14,21 %.
Was treibt die Einführung von Intent-Management-Plattformen für die Telekommunikation an?
Intent-Management-Plattformen für den Telekommunikationsmarkt werden für 5G-Standalone-Bereitstellungen, Netzwerk-Slicing, geschlossene Automatisierung, Cloud-native Infrastruktur und programmierbare Konnektivität eingeführt.
Welche Komponente hielt im Jahr 2025 den größten Anteil?
Plattformen und Lösungen hielten im Jahr 2025 67,55 % des Umsatzes und spiegeln die frühen Ausgaben für Kernrichtlinien- und Automatisierungsfähigkeiten wider.
Welches Bereitstellungsmodell expandiert am schnellsten?
Die Hybrid-Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 16,41 % wachsen, da Betreiber sowohl Legacy- als auch Cloud-native Systeme verwalten.
Welche Region wird voraussichtlich am schnellsten expandieren?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 16,65 % wachsen, unterstützt durch 5G-Standalone-Netzwerke und Automatisierungsprogramme.
Was schränkt die Bereitstellung von Intent-Management-Plattformen ein?
Die Bereitstellung im Markt für Intent-Management-Plattformen für die Telekommunikation kann durch die Integration von Legacy-OSS und -BSS, Qualifikationsmangel, nicht-deterministische KI-Ausgaben und fragmentierte herstellerübergreifende Ontologien verzögert werden.
Seite zuletzt aktualisiert am:



