
Tamanho e Participação do Mercado de Serviços de Inspeção
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 162.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 223.53 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.62 % |
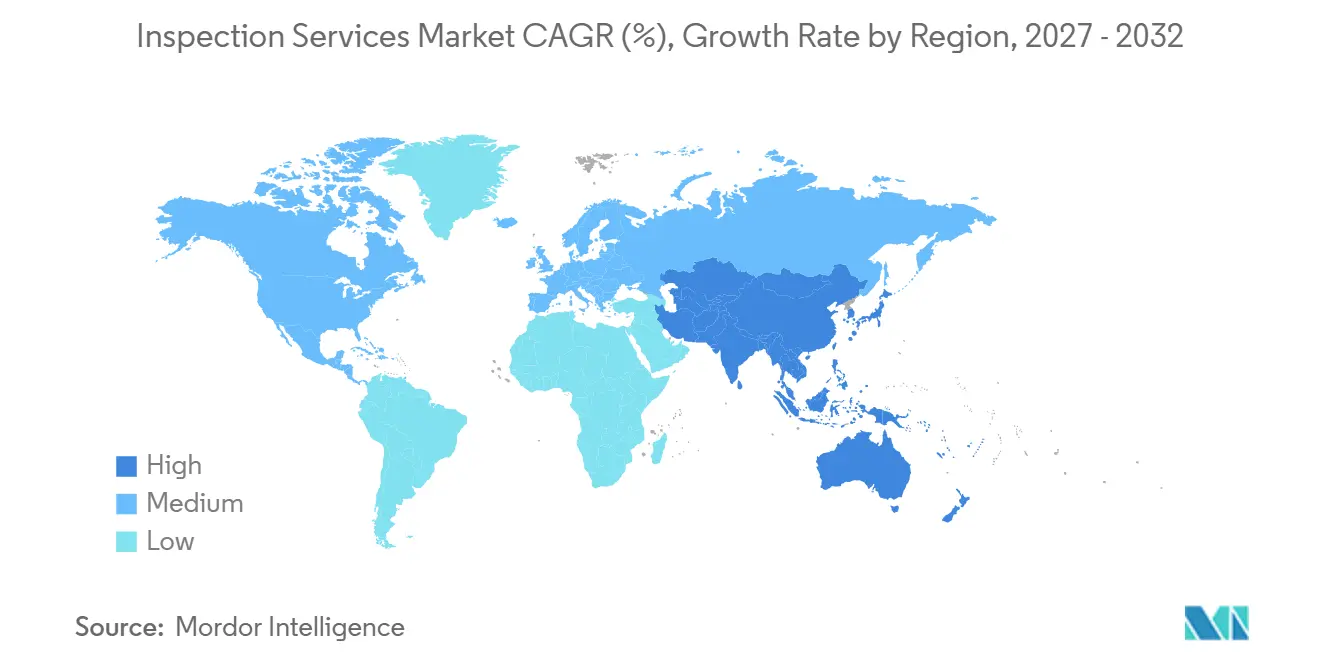
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
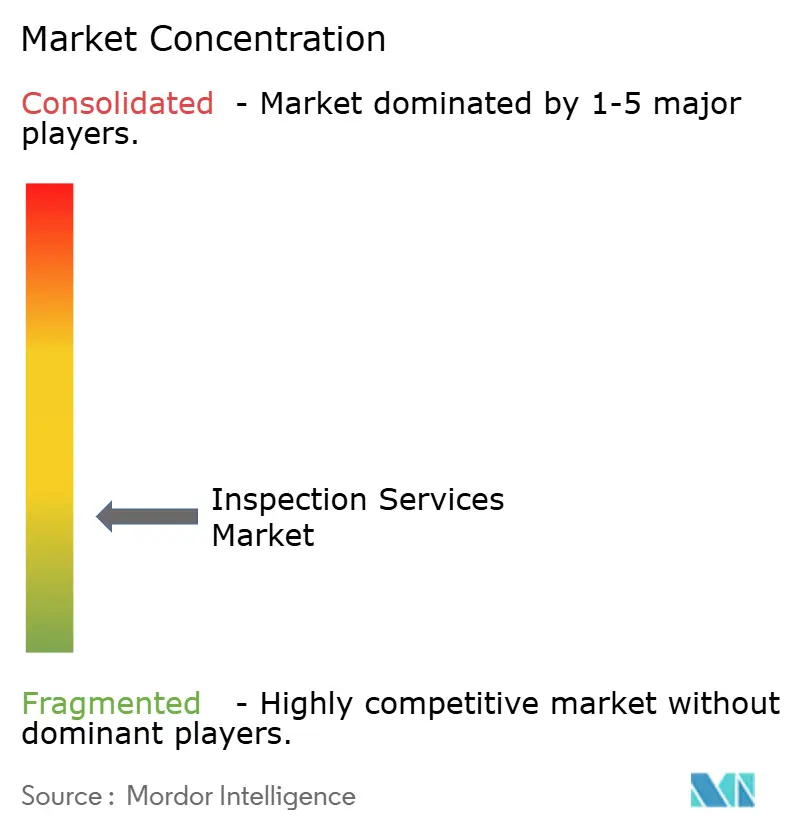
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Inspeção pela Mordor Intelligence
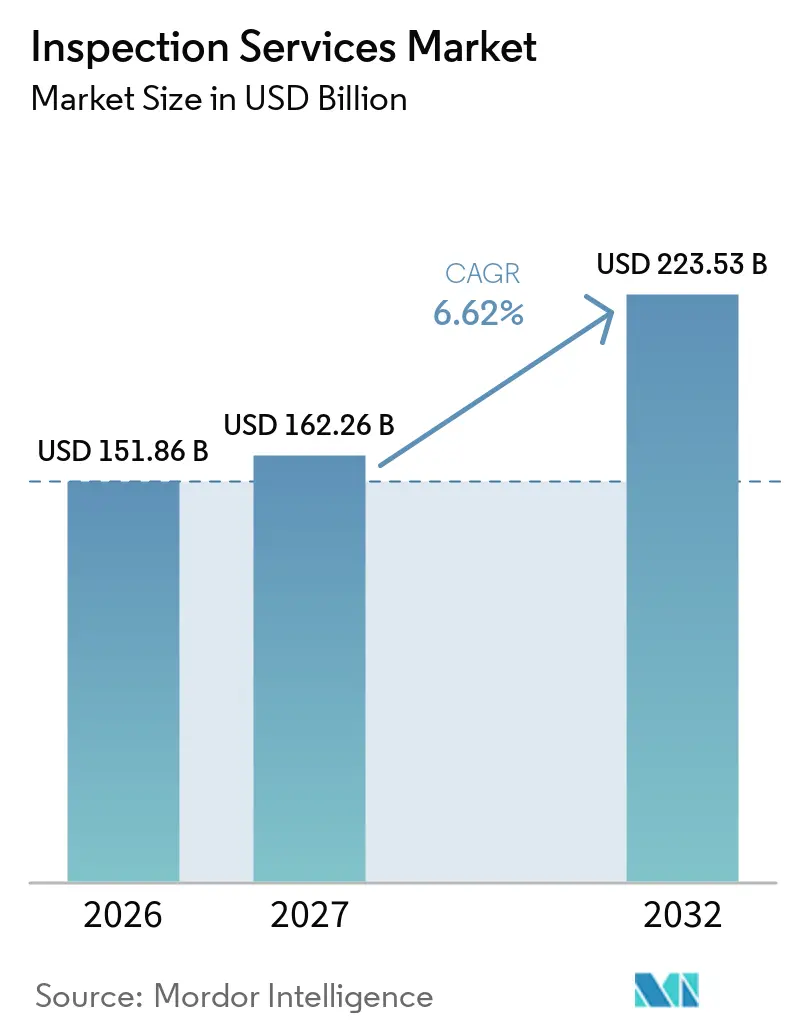
Espera-se que o tamanho do Mercado de Serviços de Inspeção aumente de 151,86 bilhões de USD em 2026 para 162,26 bilhões de USD em 2027 e atinja 223,53 bilhões de USD até 2032, crescendo a um CAGR de 6,62% no período de 2027 a 2032.
Obrigações de segurança obrigatórias, ativos envelhecidos e uma necessidade mais ampla de verificação independente sustentam o mercado de serviços de inspeção. A transição para a ISO/IEC 17020:2026 exige que os organismos de inspeção acreditados atualizem seus sistemas, controles de competência e arranjos de imparcialidade até março de 2029, criando demanda por revisões de procedimentos, treinamento e atualizações de documentação. A demanda também é sustentada por mudanças na cadeia de suprimentos, pois os compradores precisam qualificar instalações, processos e produtos ao expandir o fornecimento para novos locais. A crescente complexidade das operações industriais em infraestrutura, energia, manufatura e transporte aumenta ainda mais a necessidade de inspeções especializadas para identificar defeitos, verificar a integridade dos ativos e reduzir o tempo de inatividade não planejado. Equipamentos e infraestruturas envelhecidos criam oportunidades para ensaios não destrutivos, avaliações de condição, inspeções estatutárias e programas de inspeção baseados em risco que apoiam a manutenção preventiva e a confiabilidade operacional. A digitalização também está mudando a prestação de serviços por meio de inspeções remotas, drones, plataformas de relatórios digitais e detecção de defeitos assistida por dados, ajudando os prestadores a melhorar a cobertura de inspeção e a agilizar os relatórios.
Principais Conclusões do Relatório
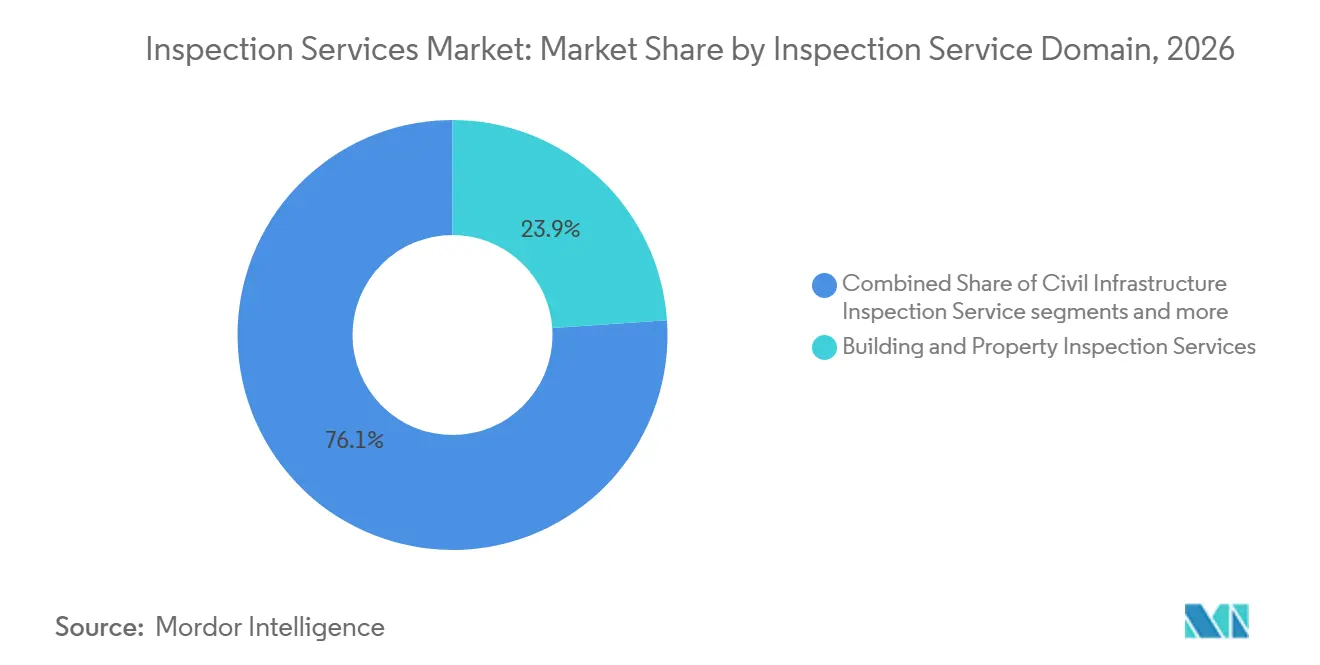
- Por domínio de serviço de inspeção, os serviços de inspeção de edificações e propriedades detinham 23,9% da participação do mercado de serviços de inspeção em 2026, enquanto os serviços de inspeção de infraestrutura civil têm projeção de crescimento a um CAGR de 7,9% até 2032.
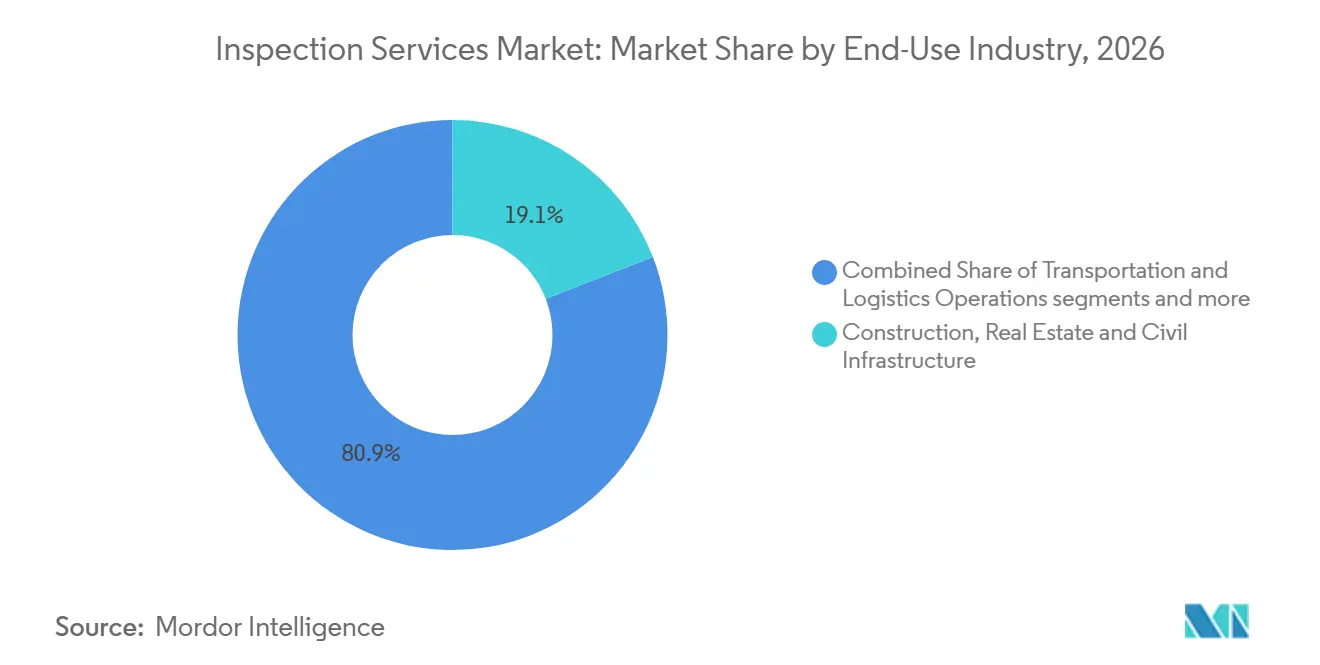
- Por setor de uso final, construção, imóveis e infraestrutura civil responderam por 19,1% do tamanho do mercado de serviços de inspeção em 2026 e têm previsão de avançar a um CAGR de 7,2% até 2032.
- Por geografia, a Ásia-Pacífico detinha 37,1% da participação do mercado de serviços de inspeção em 2026 e deve expandir-se a um CAGR de 7,49% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Rigorosos de Segurança, Qualidade e Conformidade Regulatória | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Infraestrutura e Ativos Industriais Envelhecidos Impulsionando Inspeções Periódicas e Baseadas em Condição | +1.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Desenvolvimento de Infraestrutura, Atividade de Construção e Investimentos de Capital Industrial | +1.2% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescente Terceirização de Serviços de Inspeção e Demanda por Verificação Independente | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Crescentes Requisitos de Qualidade de Produtos e Complexidade Global da Cadeia de Suprimentos | +0.7% | Global, particularmente Ásia-Pacífico, América do Norte e Europa, corredores de fornecimento | Curto prazo (≤ 2 anos) |
| Expansão de Energia Renovável, Eletrificação e Outras Classes de Ativos Emergentes | +0.5% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Rigorosos de Segurança, Qualidade e Conformidade Regulatória
Requisitos de segurança, qualidade e regulatórios são a maior fonte de demanda recorrente no mercado de serviços de inspeção. A ISO/IEC 17020:2026 substituiu a edição de 2012 em 27 de março de 2026 e introduziu mudanças na classificação de independência, governança de imparcialidade e tratamento de reclamações. O UKAS declara que os organismos de inspeção acreditados têm um período de transição de três anos e devem concluir a mudança até março de 2029. O novo quadro exige que as organizações revisem procedimentos, treinem pessoal e mantenham evidências mais claras de competência. A França expandiu as obrigações relacionadas a edificações por meio do Decreto nº 2025-814, que exige laudos de diagnóstico estrutural para edifícios residenciais coletivos. Tais regras tornam os gastos com inspeção menos dependentes de orçamentos de capital voluntários, pois proprietários e operadores de imóveis devem demonstrar conformidade.
Infraestrutura e Ativos Industriais Envelhecidos Impulsionando Inspeções Periódicas e Baseadas em Condição
Pontes, barragens, diques, oleodutos e plantas industriais envelhecidos aumentam a necessidade de avaliações periódicas e baseadas em condição. A Sociedade Americana de Engenheiros Civis relatou em 2025 que 6,8% de mais de 623.000 pontes dos Estados Unidos estavam em más condições. A mesma avaliação observou que quase dois terços de mais de 24.000 milhas de diques no banco de dados nacional não haviam recebido uma avaliação formal de risco. Mais de 92.000 barragens dos Estados Unidos têm uma idade média acima de 60 anos, e 17.000 são classificadas como estruturas de alto potencial de risco. Os proprietários de ativos estão, portanto, indo além dos intervalos fixos de inspeção em direção a programas que utilizam dados de condição, risco e operação. Essa transição apoia avaliações mais frequentes e cria demanda por especialistas capazes de interpretar a condição dos ativos e priorizar trabalhos corretivos.
Desenvolvimento de Infraestrutura, Atividade de Construção e Investimento de Capital Industrial
Projetos de construção e capital criam requisitos de inspeção desde a verificação de materiais até o comissionamento e a entrega. A Intertek concordou em maio de 2025 em adquirir a TESIS no Brasil, uma empresa de ensaios de produtos para construção, para expandir sua presença no setor de construção e edificações do país. A empresa vinculou a oportunidade à atividade esperada em programas de habitação popular e saneamento. Na Alemanha, a DB Services GmbH adjudicou em 2025 um contrato-quadro de EUR 3,9 milhões (USD 4,6 milhões) para inspeções estruturais e mapeamento de danos em todo o país. A França também utilizou contratos-quadro de inspeção plurianuais para estruturas de autoestradas, o que reforça o papel da contratação recorrente em detrimento de trabalhos pontuais. No mercado de serviços de inspeção, esses modelos de contrato melhoram a visibilidade de receita para os prestadores e ajudam a manter a atividade de inspeção ao longo dos ciclos de construção variáveis.
Crescente Terceirização de Serviços de Inspeção e Demanda por Verificação Independente
As empresas utilizam cada vez mais prestadores de serviços independentes quando adicionam fornecedores, entram em novos locais de produção ou precisam de evidências de terceiros sobre a conformidade dos produtos. A terceirização separa a verificação das funções de fabricação e compras, o que pode fortalecer a confiança entre compradores, reguladores e seguradoras. Essa necessidade torna-se mais importante quando as empresas estabelecem relações com fornecedores no Sudeste Asiático, Europa Oriental, México ou outros novos locais de fornecimento. A Intertek lançou o SupplyTek em maio de 2025 como uma solução global de acesso ao mercado e conformidade da cadeia de suprimentos de ponta a ponta. A oferta combina atividades de consultoria, treinamento e garantia, o que demonstra como os prestadores de inspeção estão ampliando seu papel na conformidade da cadeia de suprimentos. No mercado de serviços de inspeção, a verificação independente também cria um relacionamento de serviço recorrente após a qualificação inicial do fornecedor, pois instalações e processos requerem verificações contínuas.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) | Âmbito Geográfico | Prazo |
|---|---|---|---|
| Escassez de Profissionais de Inspeção Qualificados e Acreditados | -1.2% | Global | Médio prazo (2–4 anos) |
| Altos Custos de Equipamentos e Tecnologias de Inspeção Especializados | -0.8% | Global, especialmente mercados emergentes | Médio prazo (2–4 anos) |
| Pressão de Preços e Fragmentação do Mercado entre Prestadores Regionais | -0.5% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Restrições Operacionais, Riscos de Segurança e Acessibilidade Limitada aos Ativos | -0.3% | Global | Curto prazo (≤ 2 anos) a Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Profissionais de Inspeção Qualificados e Acreditados
A escassez de pessoal qualificado limita a velocidade com que os prestadores podem aumentar a capacidade no mercado de serviços de inspeção. A Sociedade Americana para Ensaios Não Destrutivos identificou a necessidade de habilidades, confiança e sistemas de tecnologia mais robustos à medida que a força de trabalho de avaliação não destrutiva muda. O trabalho de inspeção frequentemente requer experiência industrial documentada, além de instrução formal e exames. Esse requisito prolonga o tempo necessário para implantar técnicos em ativos críticos. A transição para a ISO/IEC 17020:2026 acrescenta trabalho de treinamento e gestão de competências para organizações que já enfrentam pressão de pessoal. Diferentes sistemas de certificação entre regiões podem limitar ainda mais a movimentação transfronteiriça de especialistas experientes. A restrição é mais visível em ensaios não destrutivos avançados, ativos industriais de alto risco e funções de inspeção que requerem julgamento técnico sênior.
Altos Custos de Equipamentos e Tecnologias de Inspeção Especializados
Métodos de inspeção avançados podem exigir ensaios ultrassônicos por arranjo de fases, tomografia computadorizada, sistemas de arranjo de correntes parasitas, ferramentas de visão computacional e equipamentos de calibração de suporte. No mercado de serviços de inspeção, prestadores menores podem ter dificuldade em financiar esses sistemas e mantê-los no padrão exigido. A ISO/IEC 17020:2026 atribui maior importância à competência em equipamentos, registros de calibração e documentação confiável. O NATA também aconselhou os organismos de inspeção a se prepararem para as mudanças na norma revisada. Os proprietários de ativos públicos enfrentam pressões semelhantes quando os orçamentos atrasam o investimento em equipamentos de monitoramento e plataformas de inspeção digital. O ônus dos custos é particularmente relevante em mercados emergentes, onde as empresas locais podem ter volumes de inspeção menores sobre os quais distribuir os custos dos equipamentos. Prestadores com redes mais amplas podem, portanto, obter vantagem ao compartilhar ativos técnicos e expertise entre locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Domínio de Serviço de Inspeção:
Serviços de Edificações e Propriedades Lideram, Enquanto a Infraestrutura Civil AceleraOs Serviços de Inspeção de Edificações e Propriedades detinham 23,9% da participação do mercado de serviços de inspeção em 2026. No mercado de serviços de inspeção, o segmento atende propriedades residenciais, comerciais e institucionais, onde obrigações estatutárias e transações imobiliárias sustentam a atividade de inspeção. O trabalho principal inclui verificações estruturais, avaliações mecânicas, elétricas e hidráulicas, inspeções de segurança contra incêndio e laudos de condição pré-entrega. Esses serviços respondem tanto a necessidades de conformidade programadas quanto a eventos urgentes, como vendas, locações, reformas e mudanças de ocupação. Os proprietários de edificações também enfrentam expectativas mais amplas de condição e segurança documentadas. O requisito de diagnóstico estrutural da França de 2025 para edifícios residenciais coletivos ilustra como a política pública pode ampliar o escopo da avaliação de edificações. Esse amplo conjunto de requisitos confere ao segmento uma base de demanda estável em diferentes tipos de propriedades.
Os Serviços de Inspeção de Infraestrutura Civil têm previsão de registrar um CAGR de 7,9% até 2032. O mercado de serviços de inspeção inclui um segmento que abrange pontes, estradas, túneis, barragens, ativos ferroviários e estruturas públicas relacionadas que requerem revisões periódicas de condição. Ativos envelhecidos e acúmulos de pendências tornam as avaliações detalhadas mais importantes, especialmente quando os proprietários precisam priorizar reparos e manter a operação segura. Os dados de condição da infraestrutura dos Estados Unidos mostram a escala das necessidades de inspeção em pontes, diques e barragens. O contrato-quadro de inspeção estrutural nacional da Alemanha de 2025 também demonstra que os compradores públicos estão adotando modelos de contratação plurianuais. Instalações industriais, produtos manufaturados, ativos de transporte e commodities permanecem domínios adjacentes importantes. Eles ampliam a demanda para equipamentos sob pressão, oleodutos, processos de produção, aeronaves, veículos, embarcações marítimas, carga e fluxos comerciais.

Por Setor de Uso Final:
Construção, Imóveis e Infraestrutura Civil Ditam o RitmoConstrução, Imóveis e Infraestrutura Civil responderam por 19,1% do tamanho do mercado em 2026. É também a categoria de uso final de crescimento mais rápido, com um CAGR previsto de 7,2% até 2032. No mercado de serviços de inspeção, a construção urbana, a substituição de infraestrutura e as obrigações de qualidade das edificações criam atividade em cada etapa de um projeto. Os prestadores de inspeção verificam materiais, revisam a execução, avaliam estruturas e apoiam o comissionamento antes que os ativos entrem em operação. A transação da Intertek com a TESIS demonstra que os prestadores internacionais veem os ensaios de produtos para construção como uma via de acesso à crescente demanda de construção no Brasil. O segmento também se beneficia de programas públicos em habitação, saneamento, transporte e outras infraestruturas básicas. Sua combinação de requisitos regulatórios e atividade de investimento o torna uma importante fonte de trabalho para o mercado de serviços de inspeção.
Petróleo e gás, refino de petróleo e petroquímicos continuam sendo usuários significativos de inspeção, pois a integridade dos ativos é central para a operação segura. A TÜV Rheinland expandiu seu serviço SmartRBI em dezembro de 2025 para ajudar os operadores a utilizar programas de inspeção alinhados ao risco em petróleo e gás, petroquímicos, geração de energia e manufatura. Geração de energia, energia renovável e serviços públicos adicionam nova demanda à medida que ativos de energia eólica, solar, armazenamento de baterias e transmissão entram em ciclos de construção e manutenção. A DNV recebeu em julho de 2025 um contrato para certificar o primeiro parque eólico offshore de fundação fixa da Noruega, Sørlige Nordsjø II. Manufatura, transporte, saúde, farmacêuticos e ciências da vida também requerem verificação contínua de produtos, instalações, frotas e cadeia de frio. Esses usuários finais ampliam o mercado de serviços de inspeção para além das verificações tradicionais de ativos industriais.
Análise Geográfica
Mercado de Serviços de Inspeção da APAC
A Ásia-Pacífico detinha 37,1% da participação no mercado de serviços de inspeção em 2026 e tem previsão de crescimento a uma CAGR de 7,49% até 2032. A China sustenta uma demanda substancial de inspeção por meio de sua base industrial, portos, redes logísticas e atividade regulatória doméstica. A Índia acrescenta demanda por meio de investimentos em estradas, metrô, aeroportos, energia renovável e outras infraestruturas. Vietnã, Indonésia, Tailândia e Malásia também estão ganhando capacidade produtiva à medida que as empresas diversificam suas cadeias de suprimentos. Novas instalações exigem a qualificação de equipamentos, processos e fornecedores antes que a produção possa escalar. A TÜV Rheinland reportou 87,2 milhões de euros (102,6 milhões de USD) em investimentos em 2025, incluindo a expansão de laboratórios em Taicang e Shenzhen, o que indica a prioridade atribuída à capacidade regional. O mercado de serviços de inspeção na região combina grandes bases de ativos instalados com novas atividades de construção e manufatura.
Mercado de Serviços de Inspeção da América do Norte
A América do Norte continua sendo uma parte importante do mercado de serviços de inspeção devido ao envelhecimento de sua infraestrutura pública e à grande base de ativos industriais. A ASCE identificou uma lacuna de financiamento de infraestrutura nos Estados Unidos de 3,7 trilhões de USD ao longo de 10 anos em seu relatório de 2025. Essa lacuna aponta para necessidades persistentes de avaliação de condições, planejamento de manutenção e supervisão de ativos civis. A SGS assinou um acordo em julho de 2025 para adquirir a Applied Technical Services, que opera 85 instalações nos Estados Unidos com 2.100 especialistas. A transação tem como objetivo ampliar a escala da SGS em testes, inspeção, calibração e perícia forense. A demanda norte-americana também inclui aeroespacial, manufatura, geração de energia e verificação relacionada a seguros. Essas aplicações sustentam a demanda contínua por pessoal especializado e capacidade de inspeção acreditada.
Mercado de Serviços de Inspeção da EMEA e América do Sul
Sistemas de contratação maduros, ciclos regulares de reinspeção e obrigações cada vez mais rigorosas para edifícios e estruturas civis caracterizam a Europa. O contrato alemão de inspeção estrutural no valor de 3,9 milhões de euros (4,6 milhões de USD) demonstra como os operadores formalizam verificações recorrentes de ativos por meio de contratos nacionais. O Oriente Médio e a África dependem dos gastos em petróleo e gás, energia e construção vinculada à diversificação, enquanto a América do Sul é sustentada pela atividade de construção, saneamento e commodities do Brasil. O contrato de garantia de qualidade firmado pela DNV em agosto de 2025 para os projetos Net Zero Teesside Power e Northern Endurance Partnership demonstra como a infraestrutura de captura de carbono está abrindo novos mandatos de inspeção. Esses projetos exigem que os prestadores apliquem métodos de inspeção e qualidade a classes de ativos mais recentes. Nessas regiões, o mercado de serviços de inspeção se beneficia de uma combinação de trabalhos de conformidade consolidados e oportunidades ligadas ao desenvolvimento de energia e infraestrutura.
Cenário Competitivo
O mercado de serviços de inspeção apresenta um baixo nível de concentração de mercado. SGS, Bureau Veritas, Intertek, DEKRA e as afiliadas TÜV estabelecem muitos dos padrões competitivos de cobertura global, acreditação e amplitude técnica. Sua escala permite que atendam a múltiplos setores de uso final e combinem inspeção com serviços de ensaios, certificação, calibração e garantia. Os maiores grupos também estão utilizando aquisições para adicionar expertise em geografias ou categorias de ativos específicas. A SGS assinou um acordo para adquirir a Applied Technical Services por USD 460 milhões em julho de 2025. A ATS opera 85 instalações nos Estados Unidos e traz 2.100 especialistas, apoiando o impulso da SGS por maior densidade na América do Norte. A transação também apoia a venda cruzada em manufatura, aeroespacial, geração de energia e perícia forense.
A Bureau Veritas realizou várias transações em 2025 para ampliar sua presença em edificações, infraestrutura, energias renováveis, serviços nucleares, cibersegurança e sustentabilidade. Seus acordos de outubro para adquirir a Sólida e a London Building Control adicionaram engenharia de renováveis e capacidade de controle de edificações no Reino Unido. A empresa também anunciou aquisições em cibersegurança, nuclear e serviços de transição durante julho de 2025. Essas ações demonstram um foco em áreas onde os clientes precisam de garantia técnica especializada. No mercado de serviços de inspeção, a tecnologia é outro fator competitivo, pois os clientes esperam cada vez mais acesso a registros de inspeção, dados de risco e trilhas de auditoria claras. Empresas maiores podem distribuir o investimento digital por uma base de clientes mais ampla, enquanto especialistas locais podem competir por meio de expertise setorial e proximidade. Essa estrutura deixa espaço tanto para prestadores multinacionais quanto para empresas regionais especializadas.
O serviço SmartRBI da TÜV Rheinland utiliza dados e análise de engenharia para apoiar programas de inspeção alinhados ao risco. A TÜV NORD implantou uma ferramenta de inspeção digital para um projeto de oleoduto de hidrogênio de 60 quilômetros na Alemanha em abril de 2025. A ferramenta integrou geodados, dados de materiais e acesso das partes do projeto em um processo compartilhado. O trabalho da DNV em certificação de energia eólica offshore e captura de carbono também demonstra a importância das credenciais em infraestruturas emergentes. A competição continuará dependendo de competência técnica, acreditação, tempo de resposta, cobertura geográfica e capacidade de oferecer registros digitais confiáveis.
Líderes do Setor de Serviços de Inspeção
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
DEKRA SE
-
TÜV SÜD AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Inspeção Empresas cobertas neste relatório
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD Group
- Applus+
- DNV
- RINA S.p.A.
- Lloyd's Register Group
- Kiwa Group
- SOCOTEC Group
- Apave Group
- OCA Global
- Acuren Corporation (Including NV5 Operations)
- MISTRAS Group, Inc.
- TEAM, Inc.
- Oceaneering International, Inc.
- ROSEN Group
- NDT Global
- QIMA
- Cotecna
- China Certification & Inspection Group (CCIC)
- Opus Inspection
Desenvolvimentos industriais recentes em Mercado de Serviços de Inspeção
- Março de 2026: A ISO/IEC 17020:2026 substituiu a edição de 2012 e introduziu requisitos revisados para classificação de independência de organismos de inspeção, governança de imparcialidade, gestão de competências e tratamento de reclamações. Os organismos de inspeção acreditados têm um período de transição até março de 2029 para implementar os novos requisitos
- Outubro de 2025: A Bureau Veritas assinou acordos para adquirir a Sólida (Espanha) e a London Building Control (Reino Unido). A Sólida, uma empresa de Engenharia do Proprietário em energias renováveis com EUR 18 milhões em receita e mais de 220 GW de experiência em projetos de energia renovável em mais de 50 países, fortalece as capacidades de inspeção e consultoria em renováveis da Bureau Veritas. A London Building Control, com EUR 14 milhões em receita e mais de 14.000 projetos anuais, adiciona um grande grupo de Inspetores de Edificações Registrados acreditados em um mercado regulado do Reino Unido. Ambas as aquisições avançam a estratégia LEAP|28 com foco em Edificações e Infraestrutura e posições de força na transição energética
Escopo do Relatório Global do Mercado de Serviços de Inspeção
O Relatório do Mercado de Serviços de Inspeção é Segmentado por Domínio de Serviço de Inspeção (Serviços de Inspeção de Edificações e Propriedades, Serviços de Inspeção de Infraestrutura Civil e Mais), por Setor de Uso Final (Construção, Imóveis e Infraestrutura Civil, Mineração e Extração e Mais) e por Geografia (América do Norte, Europa, Oriente Médio e África e mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Inspeção de Edificações e Propriedades | Inspeções de Edificações Residenciais, Comerciais e Institucionais |
| Inspeções Estruturais, de Envoltória, Mecânicas, Elétricas, Hidráulicas e de Segurança contra Incêndio | |
| Inspeções de Condição de Propriedades, Construção e Entrega | |
| Serviços de Inspeção de Infraestrutura Civil | Estradas, Pontes, Túneis e Infraestrutura de Via Férrea |
| Barragens, Infraestrutura Hídrica Civil e Outras Estruturas de Engenharia Civil | |
| Serviços de Inspeção de Instalações Industriais e Ativos Fixos | Plantas Industriais e Equipamentos de Processo Instalados |
| Vasos de Pressão, Oleodutos e Tanques de Armazenamento | |
| Sistemas de Geração de Energia e Serviços Públicos | |
| Outros Equipamentos Industriais Estacionários | |
| Serviços de Inspeção de Produtos Manufaturados e Processos de Produção | Inspeção de Matérias-Primas e Componentes |
| Inspeção de Manufatura em Processo | |
| Inspeção de Conformidade de Produtos Acabados e Processos de Produção | |
| Serviços de Inspeção de Veículos de Transporte e Ativos Móveis | Veículos Rodoviários e Frotas Comerciais |
| Material Rodante Ferroviário | |
| Aeronaves e Ativos de Aviação | |
| Embarcações e Outros Navios Marítimos | |
| Outros Ativos de Transporte Móveis | |
| Serviços de Inspeção de Commodities, Carga e Comércio | Inspeção de Carga a Granel e Conteinerizada |
| Inspeção de Commodities Negociadas | |
| Verificação de Condição, Quantidade e Qualidade de Remessas | |
| Inspeção de Carregamento, Descarregamento e Transferência de Custódia | |
| Outros Serviços de Inspeção de Locais Operacionais e Processos | Inspeção de Higiene Física e Segurança no Trabalho |
| Inspeção de Locais Agrícolas | |
| Outras Inspeções de Conformidade Operacional |
| Petróleo e Gás, Incluindo Refino de Petróleo e Petroquímicos |
| Geração de Energia, Energia Renovável e Serviços Públicos |
| Manufatura e Processamento Industrial (Excluindo Setores Classificados Separadamente) |
| Construção, Imóveis e Infraestrutura Civil |
| Operações de Transporte e Logística |
| Mineração e Extração |
| Agricultura, Alimentos e Bebidas |
| Comércio Atacadista, Varejista e de Commodities |
| Saúde, Farmacêuticos e Ciências da Vida |
| Domicílios e Consumidores Individuais |
| Outros Serviços Comerciais e Instituições Públicas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Turquia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| Austrália | |
| ASEAN (Indonésia, Tailândia, Vietnã, Malásia, Singapura, Filipinas, Mianmar, Camboja, Laos, Brunei, Timor-Leste) | |
| Restante da Ásia-Pacífico (Taiwan, Hong Kong, Nova Zelândia, Bangladesh, Paquistão, Sri Lanka, etc.) | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio | |
| Restante da África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul (Chile, Colômbia, Peru, etc.) |
| Por Domínio de Serviço de Inspeção | Serviços de Inspeção de Edificações e Propriedades | Inspeções de Edificações Residenciais, Comerciais e Institucionais |
| Inspeções Estruturais, de Envoltória, Mecânicas, Elétricas, Hidráulicas e de Segurança contra Incêndio | ||
| Inspeções de Condição de Propriedades, Construção e Entrega | ||
| Serviços de Inspeção de Infraestrutura Civil | Estradas, Pontes, Túneis e Infraestrutura de Via Férrea | |
| Barragens, Infraestrutura Hídrica Civil e Outras Estruturas de Engenharia Civil | ||
| Serviços de Inspeção de Instalações Industriais e Ativos Fixos | Plantas Industriais e Equipamentos de Processo Instalados | |
| Vasos de Pressão, Oleodutos e Tanques de Armazenamento | ||
| Sistemas de Geração de Energia e Serviços Públicos | ||
| Outros Equipamentos Industriais Estacionários | ||
| Serviços de Inspeção de Produtos Manufaturados e Processos de Produção | Inspeção de Matérias-Primas e Componentes | |
| Inspeção de Manufatura em Processo | ||
| Inspeção de Conformidade de Produtos Acabados e Processos de Produção | ||
| Serviços de Inspeção de Veículos de Transporte e Ativos Móveis | Veículos Rodoviários e Frotas Comerciais | |
| Material Rodante Ferroviário | ||
| Aeronaves e Ativos de Aviação | ||
| Embarcações e Outros Navios Marítimos | ||
| Outros Ativos de Transporte Móveis | ||
| Serviços de Inspeção de Commodities, Carga e Comércio | Inspeção de Carga a Granel e Conteinerizada | |
| Inspeção de Commodities Negociadas | ||
| Verificação de Condição, Quantidade e Qualidade de Remessas | ||
| Inspeção de Carregamento, Descarregamento e Transferência de Custódia | ||
| Outros Serviços de Inspeção de Locais Operacionais e Processos | Inspeção de Higiene Física e Segurança no Trabalho | |
| Inspeção de Locais Agrícolas | ||
| Outras Inspeções de Conformidade Operacional | ||
| Por Setor de Uso Final | Petróleo e Gás, Incluindo Refino de Petróleo e Petroquímicos | |
| Geração de Energia, Energia Renovável e Serviços Públicos | ||
| Manufatura e Processamento Industrial (Excluindo Setores Classificados Separadamente) | ||
| Construção, Imóveis e Infraestrutura Civil | ||
| Operações de Transporte e Logística | ||
| Mineração e Extração | ||
| Agricultura, Alimentos e Bebidas | ||
| Comércio Atacadista, Varejista e de Commodities | ||
| Saúde, Farmacêuticos e Ciências da Vida | ||
| Domicílios e Consumidores Individuais | ||
| Outros Serviços Comerciais e Instituições Públicas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Turquia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| ASEAN (Indonésia, Tailândia, Vietnã, Malásia, Singapura, Filipinas, Mianmar, Camboja, Laos, Brunei, Timor-Leste) | ||
| Restante da Ásia-Pacífico (Taiwan, Hong Kong, Nova Zelândia, Bangladesh, Paquistão, Sri Lanka, etc.) | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio | ||
| Restante da África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul (Chile, Colômbia, Peru, etc.) | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos serviços de inspeção até 2032?
O mercado de serviços de inspeção tem previsão de atingir 223,53 bilhões de USD até 2032, crescendo a um CAGR de 6,62% a partir de 2027.
Qual domínio de serviço de inspeção tem a maior participação?
Os Serviços de Inspeção de Edificações e Propriedades lideram com uma participação de 23,9% em 2026.
Qual aplicação de uso final está crescendo mais rapidamente?
Construção, Imóveis e Infraestrutura Civil tem previsão de crescer a um CAGR de 7,2% até 2032.
Qual região lidera a demanda global por serviços de inspeção?
A Ásia-Pacífico detém a maior participação com 37,1% em 2026 e tem o crescimento previsto mais rápido a um CAGR de 7,6% até 2032.
Por que os prestadores de inspeção estão investindo em ferramentas digitais?
As ferramentas digitais ajudam os prestadores a gerenciar programas de inspeção alinhados ao risco, compartilhar registros e apoiar a documentação pronta para auditoria.
O que está limitando a disponibilidade de serviços de inspeção?
A escassez de pessoal qualificado e o custo de equipamentos especializados podem limitar a capacidade, especialmente para trabalhos de inspeção avançados.