
Marktgröße und Marktanteile der Inspektionsdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 162.26 Milliarden US-Dollar |
| Marktgröße (2032) | 223.53 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.62 % |
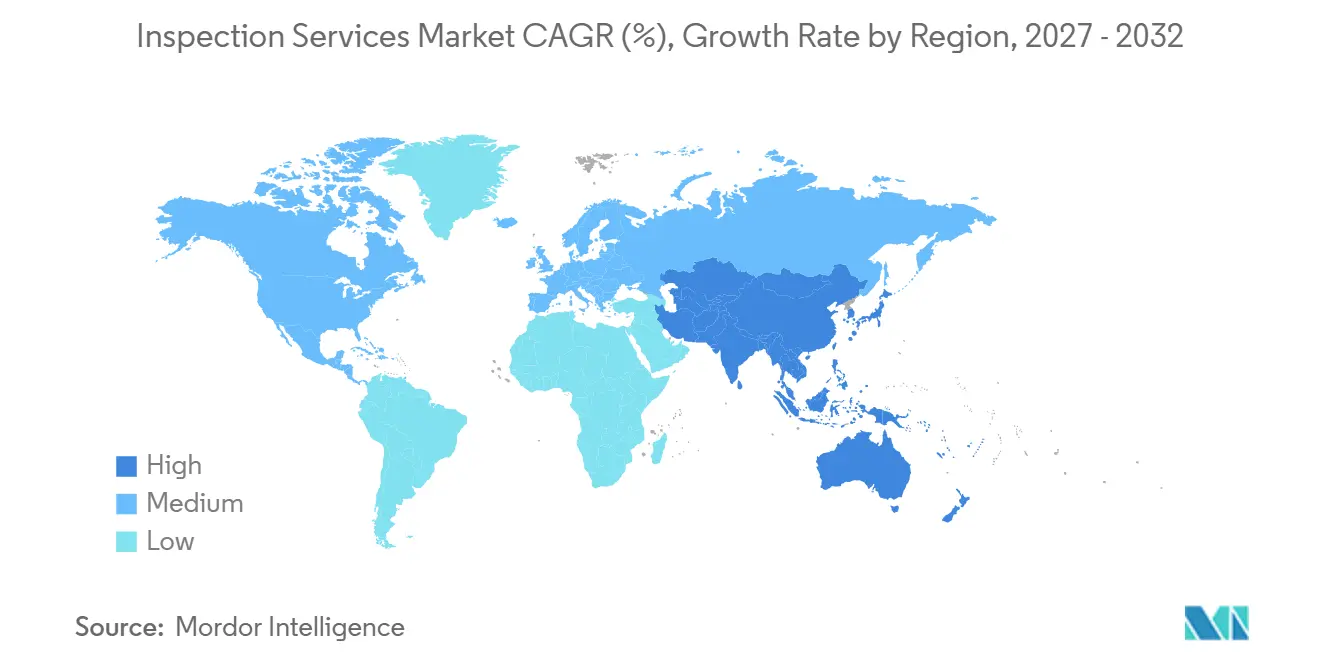
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
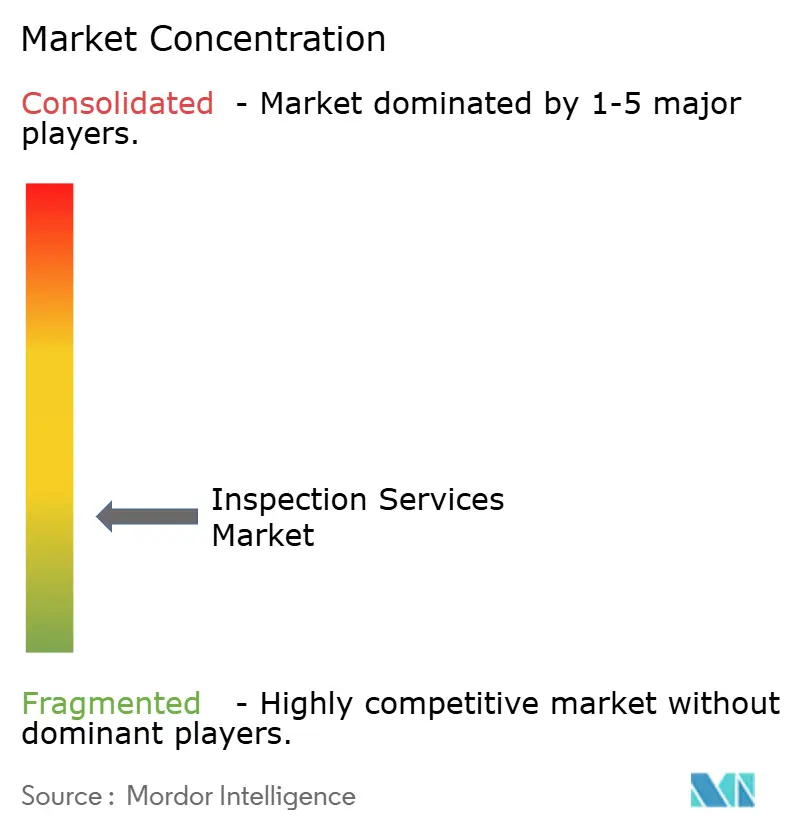
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Inspektionsdienstleistungen von Mordor Intelligence
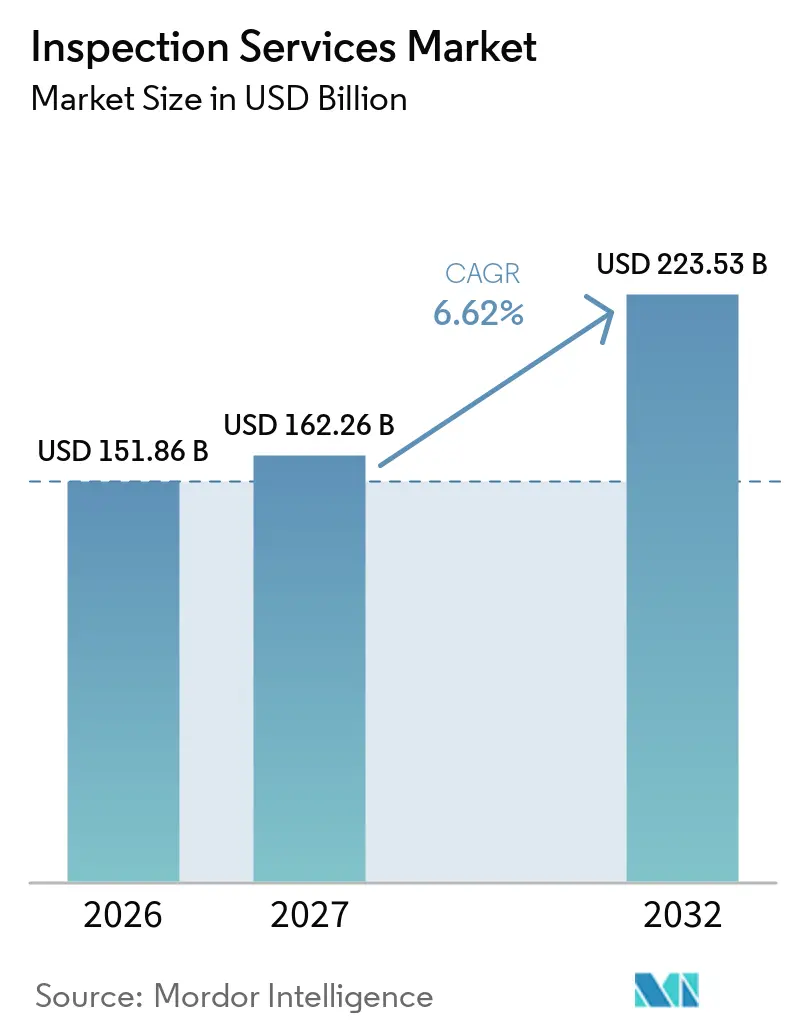
Die Marktgröße für Inspektionsdienstleistungen soll von 151,86 Milliarden USD im Jahr 2026 auf 162,26 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 223,53 Milliarden USD erreichen, was einem CAGR von 6,62 % über den Zeitraum 2027–2032 entspricht.
Verbindliche Sicherheitspflichten, alternde Anlagen und ein breiterer Bedarf an unabhängiger Verifizierung stützen den Markt für Inspektionsdienstleistungen. Der Übergang zu ISO/IEC 17020:2026 verpflichtet akkreditierte Inspektionsstellen, ihre Systeme, Kompetenzkontrollen und Unparteilichkeitsregelungen bis März 2029 zu aktualisieren, was Nachfrage nach Verfahrensüberprüfungen, Schulungen und Dokumentationsaktualisierungen erzeugt. Die Nachfrage wird auch durch Veränderungen in der Lieferkette gestützt, da Käufer Einrichtungen, Prozesse und Produkte qualifizieren müssen, wenn sie ihre Beschaffung auf neue Standorte ausweiten. Die wachsende Komplexität industrieller Betriebe in den Bereichen Infrastruktur, Energie, Fertigung und Transport erhöht den Bedarf an spezialisierten Inspektionen zur Erkennung von Mängeln, zur Überprüfung der Anlagenintegrität und zur Reduzierung ungeplanter Ausfallzeiten. Alternde Ausrüstungen und Infrastrukturen schaffen Möglichkeiten für zerstörungsfreie Prüfungen, Zustandsbewertungen, gesetzlich vorgeschriebene Inspektionen und risikobasierte Inspektionsprogramme, die die vorbeugende Wartung und die betriebliche Zuverlässigkeit unterstützen. Die Digitalisierung verändert auch die Leistungserbringung durch Ferninspektionen, Drohnen, digitale Berichtsplattformen und datengestützte Fehlererkennung, was Anbietern hilft, die Inspektionsabdeckung zu verbessern und die Berichterstattung zu rationalisieren.
Wichtigste Erkenntnisse des Berichts
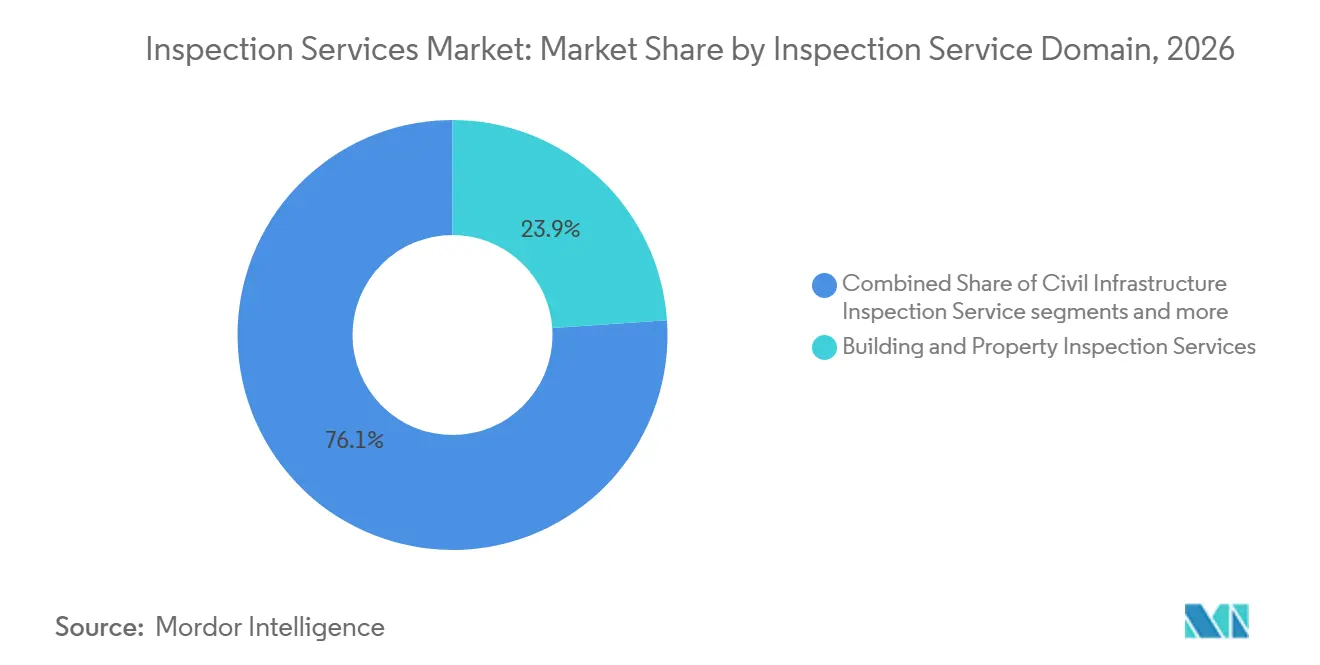
- Nach Inspektionsdienstleistungsbereich hielten Gebäude- und Immobilieninspektion im Jahr 2026 einen Marktanteil von 23,9 % am Markt für Inspektionsdienstleistungen, während die Inspektion der zivilen Infrastruktur bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen wird.
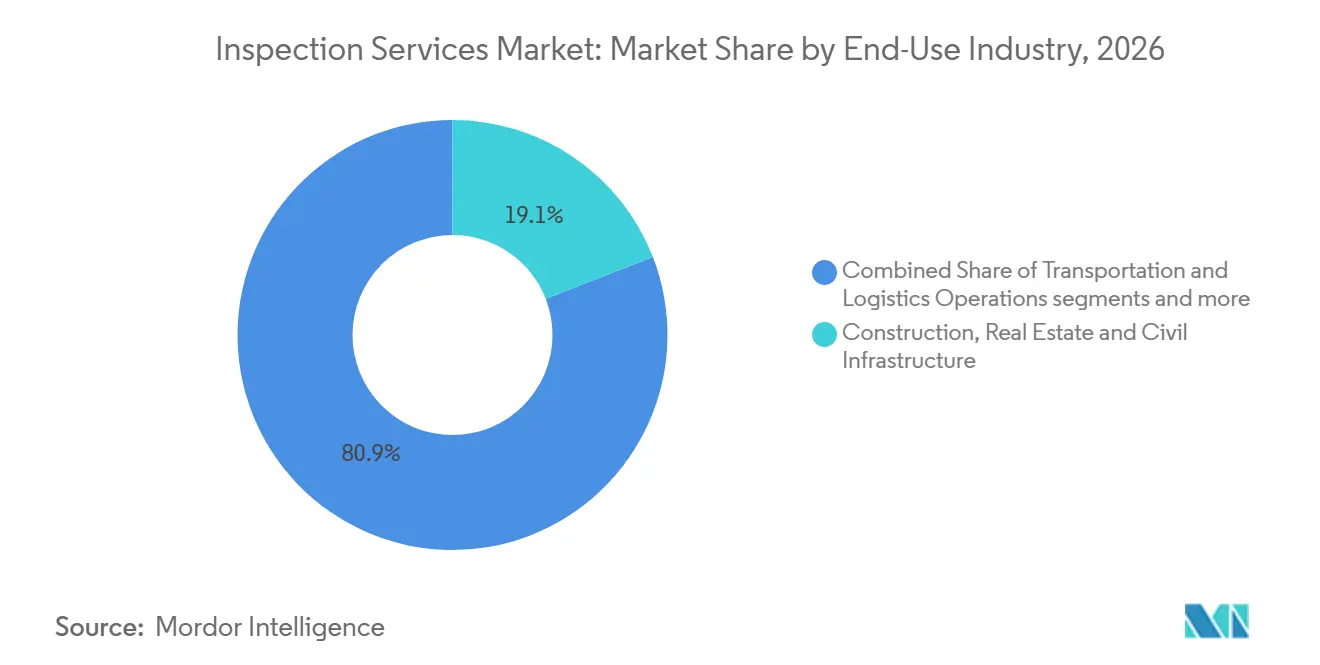
- Nach Endverbraucherbranche entfielen auf Bauwesen, Immobilien und zivile Infrastruktur im Jahr 2026 19,1 % der Marktgröße für Inspektionsdienstleistungen, und es wird prognostiziert, dass dieser Bereich bis 2032 mit einem CAGR von 7,2 % wächst.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 37,1 % am Markt für Inspektionsdienstleistungen und soll bis 2032 mit einem CAGR von 7,49 % expandieren.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Anforderungen an Sicherheit, Qualität und regulatorische Compliance | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Alternde Infrastruktur und industrielle Anlagen als Treiber periodischer und zustandsbasierter Inspektionen | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Infrastrukturentwicklung, Bautätigkeit und industrielle Kapitalinvestitionen | +1.2% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachsende Auslagerung von Inspektionsdienstleistungen und Nachfrage nach unabhängiger Verifizierung | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Anforderungen an die Produktqualität und globale Komplexität der Lieferkette | +0.7% | Global, insbesondere Asien-Pazifik, Nordamerika und Europa, Versorgungskorridore | Kurzfristig (≤ 2 Jahre) |
| Ausbau erneuerbarer Energien, Elektrifizierung und anderer aufkommender Anlageklassen | +0.5% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Anforderungen an Sicherheit, Qualität und regulatorische Compliance
Sicherheits-, Qualitäts- und regulatorische Anforderungen sind die größte Quelle wiederkehrender Nachfrage im Markt für Inspektionsdienstleistungen. ISO/IEC 17020:2026 ersetzte am 27. März 2026 die Ausgabe von 2012 und führte Änderungen bei der Unabhängigkeitsklassifizierung, der Unparteilichkeitssteuerung und der Beschwerdebearbeitung ein. UKAS gibt an, dass akkreditierte Inspektionsstellen eine dreijährige Übergangsfrist haben und den Wechsel bis März 2029 abschließen müssen. Der neue Rahmen verpflichtet Organisationen, Verfahren zu überprüfen, Personal zu schulen und klarere Kompetenznachweise zu führen. Frankreich hat gebäudebezogene Verpflichtungen durch Dekret Nr. 2025-814 ausgeweitet, das strukturelle Diagnoseberichte für kollektive Wohngebäude vorschreibt. Solche Regelungen machen Inspektionsausgaben weniger abhängig von freiwilligen Kapitalbudgets, da Eigentümer und Betreiber von Immobilien die Einhaltung der Vorschriften nachweisen müssen.
Alternde Infrastruktur und industrielle Anlagen als Treiber periodischer und zustandsbasierter Inspektionen
Alternde Brücken, Staudämme, Deiche, Pipelines und Industrieanlagen erhöhen den Bedarf an periodischen und zustandsbasierten Bewertungen. Die American Society of Civil Engineers berichtete 2025, dass 6,8 % von mehr als 623.000 Brücken in den Vereinigten Staaten in schlechtem Zustand waren. Dieselbe Bewertung stellte fest, dass fast zwei Drittel von mehr als 24.000 Deichkilometern in der nationalen Datenbank keine formale Risikobewertung erhalten hatten. Mehr als 92.000 Staudämme in den Vereinigten Staaten haben ein Durchschnittsalter von über 60 Jahren, und 17.000 sind als Bauwerke mit hohem Gefährdungspotenzial eingestuft. Anlageneigentümer gehen daher über feste Inspektionsintervalle hinaus zu Programmen über, die Zustand, Risiko und Betriebsdaten nutzen. Dieser Übergang unterstützt häufigere Bewertungen und schafft Nachfrage nach Spezialisten, die den Anlagenzustand interpretieren und Korrekturmaßnahmen priorisieren können.
Infrastrukturentwicklung, Bautätigkeit und industrielle Kapitalinvestitionen
Bau- und Kapitalprojekte schaffen Inspektionsanforderungen von der Materialverifizierung bis zur Inbetriebnahme und Übergabe. Intertek stimmte im Mai 2025 der Übernahme von TESIS in Brasilien zu, einem Unternehmen für die Prüfung von Bauprodukten, um seine Präsenz im brasilianischen Bau- und Konstruktionssektor auszubauen. Das Unternehmen verknüpfte die Gelegenheit mit der erwarteten Aktivität in den Bereichen bezahlbarer Wohnungsbau und Sanitärprogramme. In Deutschland vergab DB Services GmbH im Jahr 2025 einen Rahmenvertrag im Wert von 3,9 Millionen EUR (4,6 Millionen USD) für Strukturinspektionen und Schadenskartierungen im gesamten Land. Frankreich nutzte ebenfalls mehrjährige Inspektionsrahmen für Autobahnbauwerke, was die Rolle wiederkehrender Beschaffung gegenüber einmaligen Projektarbeiten unterstreicht. Im Markt für Inspektionsdienstleistungen verbessern diese Vertragsmodelle die Umsatztransparenz für Anbieter und helfen, die Inspektionstätigkeit durch wechselnde Bauzyklen aufrechtzuerhalten.
Wachsende Auslagerung von Inspektionsdienstleistungen und Nachfrage nach unabhängiger Verifizierung
Unternehmen setzen zunehmend auf unabhängige Dienstleister, wenn sie Lieferanten hinzufügen, neue Produktionsstandorte erschließen oder Drittparteinachweise für die Produktkonformität benötigen. Die Auslagerung trennt die Verifizierung von Fertigungs- und Einkaufsfunktionen, was das Vertrauen bei Käufern, Regulierungsbehörden und Versicherern stärken kann. Dieser Bedarf wird wichtiger, wenn Unternehmen Lieferantenbeziehungen in Südostasien, Osteuropa, Mexiko oder anderen neuen Beschaffungsstandorten aufbauen. Intertek lancierte im Mai 2025 SupplyTek als durchgängige globale Lösung für Marktzugang und Lieferketten-Compliance. Das Angebot kombiniert Beratungs-, Schulungs- und Assurance-Aktivitäten, was zeigt, wie Inspektionsanbieter ihre Rolle in der Lieferketten-Compliance ausweiten. Im Markt für Inspektionsdienstleistungen schafft die unabhängige Verifizierung nach der ersten Lieferantenqualifizierung auch eine wiederholbare Dienstleistungsbeziehung, da Einrichtungen und Prozesse fortlaufende Überprüfungen erfordern.
Analyse der Hemmnisse*
| Hemmnis | Auswirkung (%) | Geografischer Geltungsbereich | Zeithorizont |
|---|---|---|---|
| Mangel an qualifizierten und akkreditierten Inspektionsfachleuten | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für spezialisierte Inspektionsausrüstung und -technologien | -0.8% | Global, insbesondere Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Preisdruck und Marktfragmentierung bei regionalen Anbietern | -0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Betriebliche Einschränkungen, Sicherheitsrisiken und eingeschränkte Zugänglichkeit von Anlagen | -0.3% | Global | Kurzfristig (≤ 2 Jahre) bis langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten und akkreditierten Inspektionsfachleuten
Der Mangel an qualifiziertem Personal begrenzt, wie schnell Anbieter im Markt für Inspektionsdienstleistungen Kapazitäten aufbauen können. Die American Society for Nondestructive Testing identifizierte einen Bedarf an stärkeren Fähigkeiten, Vertrauen und Technologiesystemen, da sich die Belegschaft im Bereich der zerstörungsfreien Prüfung verändert. Inspektionsarbeiten erfordern häufig dokumentierte Industrieerfahrung zusätzlich zu formaler Ausbildung und Prüfung. Diese Anforderung verlängert die Zeit, die benötigt wird, um Techniker an kritischen Anlagen einzusetzen. Der Übergang zu ISO/IEC 17020:2026 fügt Schulungs- und Kompetenzmanagementaufgaben für Organisationen hinzu, die bereits unter Personalengpässen leiden. Unterschiedliche Zertifizierungssysteme in verschiedenen Regionen können die grenzüberschreitende Mobilität erfahrener Spezialisten weiter einschränken. Die Einschränkung ist am deutlichsten bei fortgeschrittenen zerstörungsfreien Prüfungen, risikoreichen Industrieanlagen und Inspektionsrollen, die ein hohes technisches Urteilsvermögen erfordern.
Hohe Kosten für spezialisierte Inspektionsausrüstung und -technologien
Fortgeschrittene Inspektionsmethoden können Phased-Array-Ultraschallprüfung, Computertomografie, Wirbelstromarray-Systeme, Computer-Vision-Werkzeuge und unterstützende Kalibrierungsausrüstung erfordern. Im Markt für Inspektionsdienstleistungen kann es für kleinere Anbieter schwierig sein, diese Systeme zu finanzieren und auf dem erforderlichen Standard zu halten. ISO/IEC 17020:2026 legt zusätzlichen Wert auf Gerätekompetenz, Kalibrierungsaufzeichnungen und zuverlässige Dokumentation. NATA hat Inspektionsstellen ebenfalls empfohlen, sich auf Änderungen im überarbeiteten Standard vorzubereiten. Öffentliche Anlageneigentümer stehen vor ähnlichem Druck, wenn Budgets Investitionen in Überwachungsausrüstung und digitale Inspektionsplattformen verzögern. Die Kostenbelastung ist besonders bedeutsam in Schwellenmärkten, wo lokale Unternehmen möglicherweise geringere Inspektionsvolumina haben, auf die sie die Ausrüstungskosten verteilen können. Anbieter mit breiteren Netzwerken können daher einen Vorteil erlangen, indem sie technische Ressourcen und Fachkenntnisse standortübergreifend teilen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionsdienstleistungsbereich:
Gebäude- und Immobiliendienstleistungen führen, während die zivile Infrastruktur an Dynamik gewinntGebäude- und Immobilieninspektion hielt im Jahr 2026 einen Marktanteil von 23,9 % am Markt für Inspektionsdienstleistungen. Im Markt für Inspektionsdienstleistungen bedient das Segment Wohn-, Gewerbe- und institutionelle Immobilien, wo sowohl gesetzliche Verpflichtungen als auch Immobilientransaktionen die Inspektionstätigkeit unterstützen. Zu den Kernleistungen gehören Strukturprüfungen, Bewertungen von Heizungs-, Lüftungs-, Klima- und Sanitäranlagen, Brandschutzinspektionen sowie Zustandsberichte vor der Übergabe. Diese Dienstleistungen reagieren sowohl auf geplante Compliance-Anforderungen als auch auf zeitkritische Ereignisse wie Verkauf, Vermietung, Renovierung und Nutzungsänderungen. Gebäudeeigentümer stehen auch vor breiteren Erwartungen an dokumentierten Zustand und Sicherheit. Frankreichs strukturelle Diagnosepflicht für kollektive Wohngebäude aus dem Jahr 2025 veranschaulicht, wie die öffentliche Politik den Umfang der Gebäudebewertung ausweiten kann. Dieses breite Anforderungsspektrum verleiht dem Segment eine stabile Nachfragebasis über verschiedene Immobilientypen hinweg.
Die Inspektion der zivilen Infrastruktur soll bis 2032 einen CAGR von 7,9 % verzeichnen. Der Markt für Inspektionsdienstleistungen umfasst ein Segment, das Brücken, Straßen, Tunnel, Staudämme, Bahnanlagen und verwandte öffentliche Bauwerke abdeckt, die wiederkehrende Zustandsüberprüfungen erfordern. Alternde Anlagen und Rückstände machen detaillierte Bewertungen wichtiger, insbesondere wenn Eigentümer Reparaturen priorisieren und einen sicheren Betrieb aufrechterhalten müssen. Die Infrastrukturzustandsdaten der Vereinigten Staaten zeigen den Umfang des Inspektionsbedarfs bei Brücken, Deichen und Staudämmen. Deutschlands bundesweiter Rahmen für Strukturinspektionen aus dem Jahr 2025 zeigt auch, dass öffentliche Auftraggeber mehrjährige Beschaffungsmodelle einführen. Industrieanlagen, hergestellte Produkte, Transportmittel und Rohstoffe bleiben wichtige angrenzende Bereiche. Sie weiten die Nachfrage auf Druckgeräte, Pipelines, Produktionsprozesse, Luftfahrzeuge, Fahrzeuge, Seeschiffe, Fracht und Handelsströme aus.

Nach Endverbraucherbranche:
Bauwesen, Immobilien und zivile Infrastruktur geben das Tempo vorBauwesen, Immobilien und zivile Infrastruktur machten im Jahr 2026 19,1 % der Marktgröße aus. Es ist auch die am schnellsten wachsende Endverbraucherkategorie mit einem prognostizierten CAGR von 7,2 % bis 2032. Im Markt für Inspektionsdienstleistungen schaffen städtischer Wohnungsbau, Infrastrukturerneuerung und Gebäudequalitätsverpflichtungen in jeder Projektphase Aktivität. Inspektionsanbieter verifizieren Materialien, überprüfen die Ausführungsqualität, bewerten Strukturen und unterstützen die Inbetriebnahme, bevor Anlagen in Betrieb genommen werden. Interteks TESIS-Transaktion zeigt, dass internationale Anbieter die Prüfung von Bauprodukten als Einstieg in die wachsende Baunachfrage in Brasilien sehen. Das Segment profitiert auch von öffentlichen Programmen in den Bereichen Wohnungsbau, Sanitärversorgung, Verkehr und andere grundlegende Infrastruktur. Seine Kombination aus regulatorischen Anforderungen und Investitionstätigkeit macht es zu einer wichtigen Auftragsquelle für den Markt für Inspektionsdienstleistungen.
Öl und Gas, Erdölraffination und Petrochemie bleiben bedeutende Nutzer von Inspektionen, da die Anlagenintegrität für den sicheren Betrieb zentral ist. TÜV Rheinland erweiterte seinen SmartRBI-Dienst im Dezember 2025, um Betreibern zu helfen, risikoausgerichtete Inspektionsprogramme in den Bereichen Öl und Gas, Petrochemie, Stromerzeugung und Fertigung einzusetzen. Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen schaffen neue Nachfrage, da Wind-, Solar-, Batteriespeicher- und Übertragungsanlagen in Bau- und Wartungszyklen eintreten. DNV erhielt im Juli 2025 einen Auftrag zur Zertifizierung von Norwegens erstem bodenfixierten Offshore-Windpark Sørlige Nordsjø II. Fertigung, Transport, Gesundheitswesen, Pharmazeutika und Biowissenschaften erfordern ebenfalls fortlaufende Produkt-, Einrichtungs-, Flotten- und Kühlkettenverifizierung. Diese Endnutzer weiten den Markt für Inspektionsdienstleistungen über traditionelle industrielle Anlagenprüfungen hinaus aus.
Geografische Analyse
APAC-Markt für Inspektionsdienstleistungen
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 37,1 % am Markt für Inspektionsdienstleistungen und wird voraussichtlich bis 2032 mit einem CAGR von 7,49 % wachsen. China unterstützt eine erhebliche Inspektionsnachfrage durch seine Fertigungsbasis, Häfen, Logistiknetzwerke und inländische Regulierungsaktivitäten. Indien trägt durch Investitionen in Straßen, Stadtbahnen, Flughäfen, erneuerbare Energien und andere Infrastruktur zur Nachfrage bei. Vietnam, Indonesien, Thailand und Malaysia gewinnen ebenfalls an Produktionskapazität, da Unternehmen ihre Lieferketten diversifizieren. Neue Anlagen erfordern die Qualifizierung von Ausrüstungen, Prozessen und Lieferanten, bevor die Produktion hochgefahren werden kann. TÜV Rheinland meldete für 2025 Investitionen in Höhe von 87,2 Millionen EUR (102,6 Millionen USD), darunter Laborerweiterungen in Taicang und Shenzhen, was die Priorität verdeutlicht, die der regionalen Kapazität beigemessen wird. Der Markt für Inspektionsdienstleistungen in der Region verbindet große bestehende Anlagenbestände mit neuen Bau- und Fertigungsaktivitäten.
Nordamerika-Markt für Inspektionsdienstleistungen
Nordamerika bleibt aufgrund seiner alternden öffentlichen Infrastruktur und seiner großen Basis an Industrieanlagen ein wichtiger Teil des Marktes für Inspektionsdienstleistungen. Die ASCE identifizierte in ihrem Bericht von 2025 eine Finanzierungslücke von 3,7 Milliarden USD für die US-amerikanische Infrastruktur über einen Zeitraum von 10 Jahren. Diese Lücke verweist auf anhaltenden Bedarf an Zustandsbewertung, Wartungsplanung und Überwachung von Bauwerken. SGS unterzeichnete im Juli 2025 eine Vereinbarung zur Übernahme von Applied Technical Services, das 85 Einrichtungen in den Vereinigten Staaten mit 2.100 Spezialisten betreibt. Die Transaktion soll den Umfang von SGS in den Bereichen Prüfung, Inspektion, Kalibrierung und Forensik ausweiten. Die nordamerikanische Nachfrage umfasst auch Luft- und Raumfahrt, Fertigung, Stromerzeugung sowie versicherungsbezogene Verifizierungen. Diese Anwendungen unterstützen die anhaltende Nachfrage nach Fachpersonal und akkreditierten Inspektionskapazitäten.
EMEA- und Südamerika-Markt für Inspektionsdienstleistungen
Ausgereifte Beschaffungssysteme, regelmäßige Nachprüfungszyklen und verschärfte Verpflichtungen für Gebäude und Bauwerke kennzeichnen Europa. Das deutsche Rahmenwerk für Bauwerksinspektion im Wert von 3,9 Millionen EUR (4,6 Millionen USD) zeigt, wie Betreiber wiederkehrende Anlagenprüfungen durch nationale Verträge formalisieren. Der Nahe Osten und Afrika sind auf Ausgaben im Bereich Öl und Gas, Energie sowie diversifizierungsbedingte Bauinvestitionen angewiesen, während Südamerika durch Brasiliens Bau-, Sanitär- und rohstoffbezogene Aktivitäten gestützt wird. DNVs Qualitätssicherungsvertrag vom August 2025 für die Projekte Net Zero Teesside Power und Northern Endurance Partnership zeigt, wie Infrastruktur zur Kohlenstoffabscheidung neue Inspektionsaufträge eröffnet. Diese Projekte erfordern von den Anbietern die Anwendung von Inspektions- und Qualitätsmethoden auf neuere Anlagenklassen. In diesen Regionen profitiert der Markt für Inspektionsdienstleistungen von einer Mischung aus etablierter Compliance-Arbeit und Chancen im Zusammenhang mit Energie- und Infrastrukturentwicklung.
Wettbewerbslandschaft
Der Markt für Inspektionsdienstleistungen weist eine geringe Marktkonzentration auf. SGS, Bureau Veritas, Intertek, DEKRA und die TÜV-Gesellschaften setzen viele der Wettbewerbsstandards für globale Abdeckung, Akkreditierung und technische Breite. Ihre Größe ermöglicht es ihnen, mehrere Endverbrauchersektoren zu bedienen und Inspektion mit Prüfung, Zertifizierung, Kalibrierung und Assurance-Dienstleistungen zu kombinieren. Die größten Gruppen nutzen auch Akquisitionen, um Fachwissen in bestimmten Regionen oder Anlagekategorien hinzuzufügen. SGS unterzeichnete im Juli 2025 eine Vereinbarung zur Übernahme von Applied Technical Services für 460 Millionen USD. ATS betreibt 85 Einrichtungen in den Vereinigten Staaten und bringt 2.100 Spezialisten mit, was SGS bei der Stärkung seiner nordamerikanischen Präsenz unterstützt. Die Transaktion unterstützt auch das Cross-Selling in den Bereichen Fertigung, Luft- und Raumfahrt, Stromerzeugung und Forensik.
Bureau Veritas verfolgte im Jahr 2025 mehrere Transaktionen, um seine Präsenz in den Bereichen Gebäude, Infrastruktur, erneuerbare Energien, Nukleardienstleistungen, Cybersicherheit und Nachhaltigkeit auszubauen. Seine im Oktober unterzeichneten Vereinbarungen zur Übernahme von Sólida und London Building Control fügten Ingenieurleistungen für erneuerbare Energien und Gebäudekontrollkapazitäten im Vereinigten Königreich hinzu. Das Unternehmen kündigte im Juli 2025 auch Akquisitionen in den Bereichen Cybersicherheit, Nuklear und Übergangsdienstleistungen an. Diese Maßnahmen zeigen einen Fokus auf Bereiche, in denen Kunden spezialisierte technische Assurance benötigen. Im Markt für Inspektionsdienstleistungen ist Technologie ein weiterer Wettbewerbsfaktor, da Kunden zunehmend Zugang zu Inspektionsaufzeichnungen, Risikodaten und klaren Prüfpfaden erwarten. Größere Unternehmen können digitale Investitionen auf eine breitere Kundenbasis verteilen, während lokale Spezialisten durch Branchenexpertise und Nähe konkurrieren können. Diese Struktur lässt Raum für sowohl multinationale Anbieter als auch fokussierte regionale Unternehmen.
TÜV Rheinlands SmartRBI-Dienst nutzt Daten und Ingenieuranalysen zur Unterstützung risikoausgerichteter Inspektionsprogramme. TÜV NORD setzte im April 2025 ein digitales Inspektionswerkzeug für ein 60 Kilometer langes Wasserstoffpipelineprojekt in Deutschland ein. Das Werkzeug brachte Geodaten, Materialdaten und den Zugang der Projektbeteiligten in einen gemeinsamen Prozess. DNVs Arbeit an der Zertifizierung von Offshore-Wind und Kohlenstoffabscheidung zeigt auch die Bedeutung von Zertifizierungen in aufkommender Infrastruktur. Der Wettbewerb wird weiterhin von technischer Kompetenz, Akkreditierung, Reaktionszeit, geografischer Abdeckung und der Fähigkeit abhängen, zuverlässige digitale Aufzeichnungen anzubieten.
Marktführer der Inspektionsdienstleistungsbranche
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
DEKRA SE
-
TÜV SÜD AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Inspektionsdienstleistungen Unternehmen in diesem Bericht
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD Group
- Applus+
- DNV
- RINA S.p.A.
- Lloyd's Register Group
- Kiwa Group
- SOCOTEC Group
- Apave Group
- OCA Global
- Acuren Corporation (Including NV5 Operations)
- MISTRAS Group, Inc.
- TEAM, Inc.
- Oceaneering International, Inc.
- ROSEN Group
- NDT Global
- QIMA
- Cotecna
- China Certification & Inspection Group (CCIC)
- Opus Inspection
Neueste Industrielle Entwicklungen in Markt für Inspektionsdienstleistungen
- März 2026: ISO/IEC 17020:2026 ersetzte die Ausgabe von 2012 und führte überarbeitete Anforderungen für die Unabhängigkeitsklassifizierung von Inspektionsstellen, die Unparteilichkeitssteuerung, das Kompetenzmanagement und die Beschwerdebearbeitung ein. Akkreditierte Inspektionsstellen haben eine Übergangsfrist bis März 2029, um die neuen Anforderungen umzusetzen
- Oktober 2025: Bureau Veritas unterzeichnete Vereinbarungen zur Übernahme von Sólida (Spanien) und London Building Control (Vereinigtes Königreich). Sólida, ein Ingenieurbüro für erneuerbare Energien im Bereich Owner's Engineering mit einem Umsatz von 18 Millionen EUR und Erfahrung in Projekten für erneuerbare Energien mit über 220 GW in mehr als 50 Ländern, stärkt die Inspektions- und Beratungskapazitäten von Bureau Veritas im Bereich erneuerbare Energien. London Building Control mit einem Umsatz von 14 Millionen EUR und über 14.000 Projekten jährlich fügt einen großen Pool akkreditierter registrierter Gebäudeinspektoren in einem regulierten britischen Markt hinzu. Beide Akquisitionen fördern die LEAP|28-Strategie, die auf die Bereiche Gebäude und Infrastruktur sowie Energiewende-Schwerpunkte abzielt
Globaler Berichtsumfang des Marktes für Inspektionsdienstleistungen
Der Bericht über den Markt für Inspektionsdienstleistungen ist segmentiert nach Inspektionsdienstleistungsbereich (Gebäude- und Immobilieninspektion, Inspektion der zivilen Infrastruktur und weitere), nach Endverbraucherbranche (Bauwesen, Immobilien und zivile Infrastruktur, Bergbau und Steinbruch und weitere) sowie nach Geografie (Nordamerika, Europa, Naher Osten und Afrika und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gebäude- und Immobilieninspektion | Inspektionen von Wohn-, Gewerbe- und institutionellen Gebäuden |
| Struktur-, Gebäudehüll-, Heizungs-Lüftungs-Klima-Sanitär- und Brandschutzinspektionen | |
| Zustandsbewertungen von Immobilien, Bau- und Übergabeinspektionen | |
| Inspektion der zivilen Infrastruktur | Straßen, Brücken, Tunnel und Schieneninfrastruktur |
| Staudämme, zivile Wasserinfrastruktur und andere Ingenieurbauwerke | |
| Inspektion von Industrieanlagen und ortsfesten Anlagen | Industrieanlagen und installierte Prozessausrüstungen |
| Druckbehälter, Pipelines und Lagertanks | |
| Stromerzeugung und Versorgungssysteme | |
| Sonstige ortsfeste Industrieausrüstungen | |
| Inspektion von hergestellten Produkten und Produktionsprozessen | Inspektion von Rohstoffen und Komponenten |
| Inspektion während der Fertigung | |
| Konformitätsinspektion von Fertigprodukten und Produktionsprozessen | |
| Inspektion von Transportfahrzeugen und mobilen Anlagen | Straßenfahrzeuge und gewerbliche Flotten |
| Schienenfahrzeuge | |
| Luftfahrzeuge und Luftfahrtanlagen | |
| Schiffe und andere Wasserfahrzeuge | |
| Sonstige mobile Transportmittel | |
| Inspektion von Rohstoffen, Fracht und Handelsware | Inspektion von Schüttgut und Containerfracht |
| Inspektion gehandelter Rohstoffe | |
| Verifizierung von Zustand, Menge und Qualität von Sendungen | |
| Be- und Entladung sowie Inspektion bei Eigentumsübergang | |
| Sonstige Inspektionsdienstleistungen für Betriebsstätten und Prozesse | Inspektion von Betriebshygiene und Arbeitssicherheit |
| Inspektion von landwirtschaftlichen Betrieben | |
| Sonstige Inspektionen zur Betriebskonformität |
| Öl und Gas, einschließlich Erdölraffination und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen |
| Fertigung und industrielle Verarbeitung (ohne gesondert klassifizierte Branchen) |
| Bauwesen, Immobilien und zivile Infrastruktur |
| Transport und Logistikbetrieb |
| Bergbau und Steinbruch |
| Landwirtschaft, Lebensmittel und Getränke |
| Groß- und Einzelhandel sowie Rohstoffhandel |
| Gesundheitswesen, Pharmazeutika und Biowissenschaften |
| Privathaushalte und Einzelverbraucher |
| Sonstige kommerzielle Dienstleistungen und öffentliche Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Türkei | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| ASEAN (Indonesien, Thailand, Vietnam, Malaysia, Singapur, Philippinen, Myanmar, Kambodscha, Laos, Brunei, Timor-Leste) | |
| Übriger Asien-Pazifik-Raum (Taiwan, Hongkong, Neuseeland, Bangladesch, Pakistan, Sri Lanka usw.) | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten | |
| Übriges Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika (Chile, Kolumbien, Peru usw.) |
| Nach Inspektionsdienstleistungsbereich | Gebäude- und Immobilieninspektion | Inspektionen von Wohn-, Gewerbe- und institutionellen Gebäuden |
| Struktur-, Gebäudehüll-, Heizungs-Lüftungs-Klima-Sanitär- und Brandschutzinspektionen | ||
| Zustandsbewertungen von Immobilien, Bau- und Übergabeinspektionen | ||
| Inspektion der zivilen Infrastruktur | Straßen, Brücken, Tunnel und Schieneninfrastruktur | |
| Staudämme, zivile Wasserinfrastruktur und andere Ingenieurbauwerke | ||
| Inspektion von Industrieanlagen und ortsfesten Anlagen | Industrieanlagen und installierte Prozessausrüstungen | |
| Druckbehälter, Pipelines und Lagertanks | ||
| Stromerzeugung und Versorgungssysteme | ||
| Sonstige ortsfeste Industrieausrüstungen | ||
| Inspektion von hergestellten Produkten und Produktionsprozessen | Inspektion von Rohstoffen und Komponenten | |
| Inspektion während der Fertigung | ||
| Konformitätsinspektion von Fertigprodukten und Produktionsprozessen | ||
| Inspektion von Transportfahrzeugen und mobilen Anlagen | Straßenfahrzeuge und gewerbliche Flotten | |
| Schienenfahrzeuge | ||
| Luftfahrzeuge und Luftfahrtanlagen | ||
| Schiffe und andere Wasserfahrzeuge | ||
| Sonstige mobile Transportmittel | ||
| Inspektion von Rohstoffen, Fracht und Handelsware | Inspektion von Schüttgut und Containerfracht | |
| Inspektion gehandelter Rohstoffe | ||
| Verifizierung von Zustand, Menge und Qualität von Sendungen | ||
| Be- und Entladung sowie Inspektion bei Eigentumsübergang | ||
| Sonstige Inspektionsdienstleistungen für Betriebsstätten und Prozesse | Inspektion von Betriebshygiene und Arbeitssicherheit | |
| Inspektion von landwirtschaftlichen Betrieben | ||
| Sonstige Inspektionen zur Betriebskonformität | ||
| Nach Endverbraucherbranche | Öl und Gas, einschließlich Erdölraffination und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen | ||
| Fertigung und industrielle Verarbeitung (ohne gesondert klassifizierte Branchen) | ||
| Bauwesen, Immobilien und zivile Infrastruktur | ||
| Transport und Logistikbetrieb | ||
| Bergbau und Steinbruch | ||
| Landwirtschaft, Lebensmittel und Getränke | ||
| Groß- und Einzelhandel sowie Rohstoffhandel | ||
| Gesundheitswesen, Pharmazeutika und Biowissenschaften | ||
| Privathaushalte und Einzelverbraucher | ||
| Sonstige kommerzielle Dienstleistungen und öffentliche Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Türkei | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| ASEAN (Indonesien, Thailand, Vietnam, Malaysia, Singapur, Philippinen, Myanmar, Kambodscha, Laos, Brunei, Timor-Leste) | ||
| Übriger Asien-Pazifik-Raum (Taiwan, Hongkong, Neuseeland, Bangladesch, Pakistan, Sri Lanka usw.) | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika (Chile, Kolumbien, Peru usw.) | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Inspektionsdienstleistungen bis 2032 erreichen?
Der Markt für Inspektionsdienstleistungen soll bis 2032 einen Wert von 223,53 Milliarden USD erreichen und von 2027 an mit einem CAGR von 6,62 % wachsen.
Welcher Inspektionsdienstleistungsbereich hat den größten Marktanteil?
Gebäude- und Immobilieninspektion führt mit einem Anteil von 23,9 % im Jahr 2026.
Welche Endverbrauchsanwendung wächst am schnellsten?
Bauwesen, Immobilien und zivile Infrastruktur sollen bis 2032 mit einem CAGR von 7,2 % wachsen.
Welche Region führt die globale Nachfrage nach Inspektionsdienstleistungen an?
Asien-Pazifik hält mit 37,1 % im Jahr 2026 den größten Marktanteil und weist mit einem CAGR von 7,6 % bis 2032 das schnellste prognostizierte Wachstum auf.
Warum investieren Inspektionsanbieter in digitale Werkzeuge?
Digitale Werkzeuge helfen Anbietern, risikoausgerichtete Inspektionsprogramme zu verwalten, Aufzeichnungen zu teilen und prüfungsfertige Dokumentation zu unterstützen.
Was schränkt die Verfügbarkeit von Inspektionsdienstleistungen ein?
Mangel an qualifiziertem Personal und die Kosten für spezialisierte Ausrüstung können die Kapazität einschränken, insbesondere bei fortgeschrittenen Inspektionsarbeiten.