
Tamaño y Participación del Mercado de Servicios de Inspección
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 162.26 Mil millones de dólares |
| Tamaño del Mercado (2032) | 223.53 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.62 % |
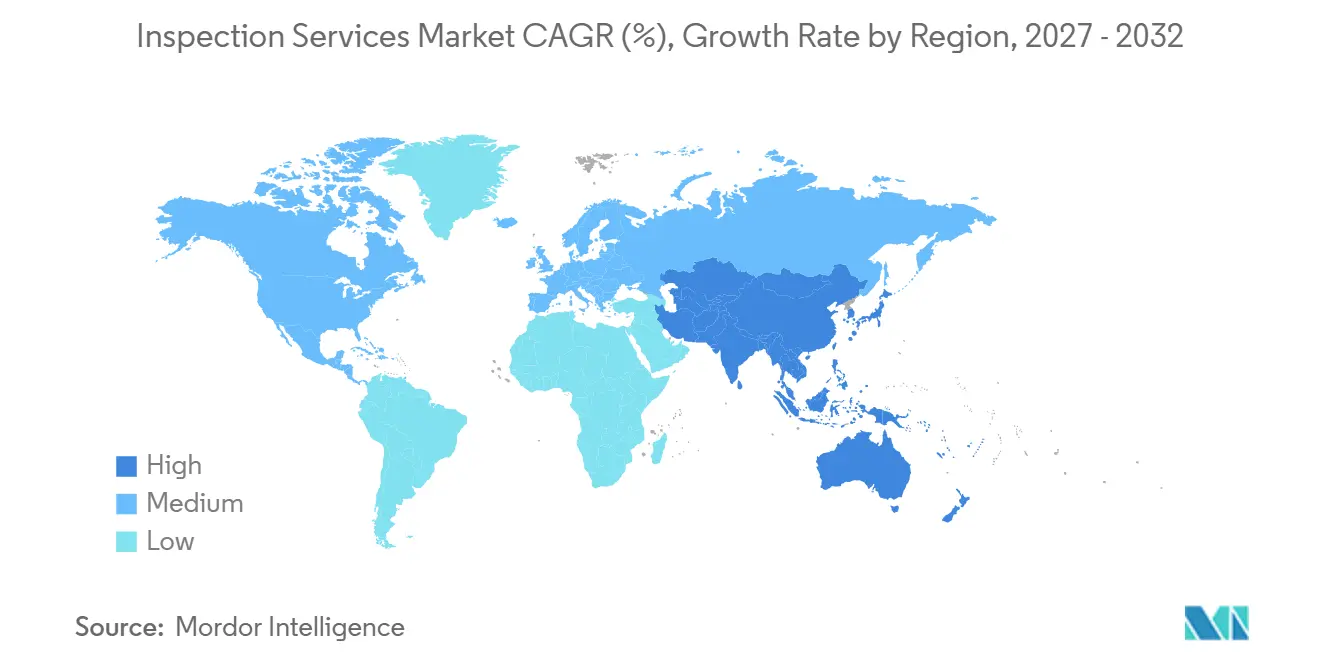
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
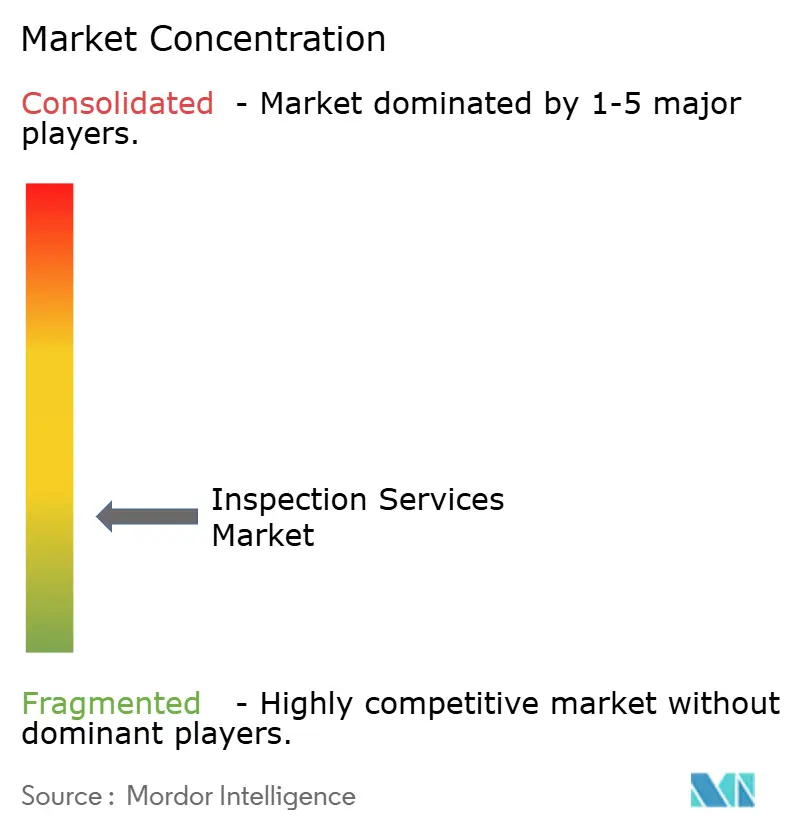
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección por Mordor Intelligence
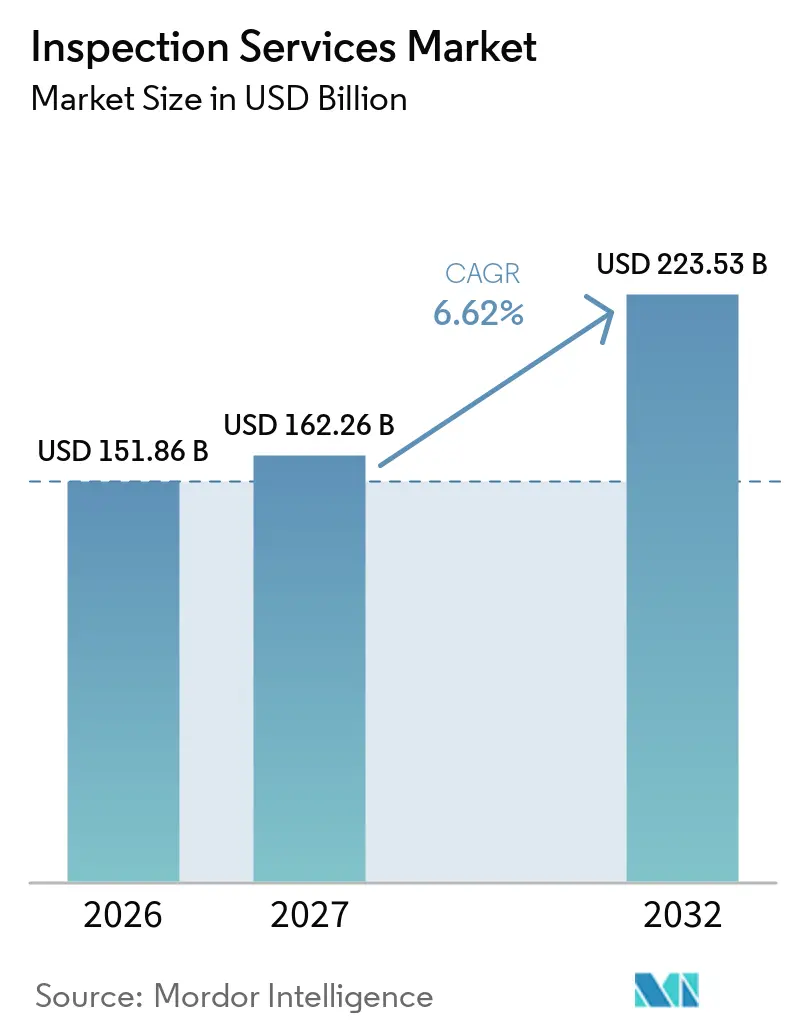
Se espera que el tamaño del Mercado de Servicios de Inspección aumente de 151,86 mil millones de USD en 2026 a 162,26 mil millones de USD en 2027 y alcance los 223,53 mil millones de USD para 2032, creciendo a una CAGR del 6,62% durante 2027-2032.
Las obligaciones de seguridad obligatorias, los activos envejecidos y la necesidad más amplia de verificación independiente respaldan el mercado de servicios de inspección. La transición a la norma ISO/IEC 17020:2026 exige que los organismos de inspección acreditados actualicen sus sistemas, controles de competencia y disposiciones de imparcialidad antes de marzo de 2029, lo que genera demanda de revisiones de procedimientos, formación y actualizaciones de documentación. La demanda también está respaldada por los cambios en la cadena de suministro, ya que los compradores necesitan calificar instalaciones, procesos y productos al ampliar el abastecimiento hacia nuevas ubicaciones. La creciente complejidad de las operaciones industriales en infraestructura, energía, manufactura y transporte aumenta aún más la necesidad de inspecciones especializadas para identificar defectos, verificar la integridad de los activos y reducir el tiempo de inactividad no planificado. Los equipos e infraestructuras envejecidos crean oportunidades para ensayos no destructivos, evaluaciones de condición, inspecciones estatutarias y programas de inspección basados en riesgos que respaldan el mantenimiento preventivo y la fiabilidad operativa. La digitalización también está transformando la prestación de servicios a través de inspecciones remotas, drones, plataformas de informes digitales y detección de defectos asistida por datos, lo que ayuda a los proveedores a mejorar la cobertura de inspección y agilizar los informes.
Conclusiones Clave del Informe
- Por dominio de servicio de inspección, los servicios de inspección de edificios y propiedades representaron el 23,9% de la participación del mercado de servicios de inspección en 2026, mientras que se proyecta que los servicios de inspección de infraestructura civil crezcan a una CAGR del 7,9% hasta 2032.
- Por industria de uso final, la construcción, los bienes raíces y la infraestructura civil representaron el 19,1% del tamaño del mercado de servicios de inspección en 2026 y se prevé que avancen a una CAGR del 7,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 37,1% de la participación del mercado de servicios de inspección en 2026 y se espera que se expanda a una CAGR del 7,49% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos Estrictos de Seguridad, Calidad y Cumplimiento Normativo | +1.8% | Global | Corto plazo (≤ 2 años) |
| Infraestructura y Activos Industriales Envejecidos que Impulsan Inspecciones Periódicas y Basadas en Condición | +1.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Desarrollo de Infraestructura, Actividad de Construcción e Inversiones de Capital Industrial | +1.2% | Asia-Pacífico como núcleo, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente Externalización de Servicios de Inspección y Demanda de Verificación Independiente | +0.9% | Global | Corto plazo (≤ 2 años) |
| Crecientes Requisitos de Calidad de Productos y Complejidad Global de la Cadena de Suministro | +0.7% | Global, particularmente Asia-Pacífico, América del Norte y Europa, corredores de suministro | Corto plazo (≤ 2 años) |
| Expansión de Energías Renovables, Electrificación y Otras Clases de Activos Emergentes | +0.5% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Estrictos de Seguridad, Calidad y Cumplimiento Normativo
Los requisitos de seguridad, calidad y normativa son la mayor fuente de demanda recurrente en el mercado de servicios de inspección. La norma ISO/IEC 17020:2026 reemplazó a la edición de 2012 el 27 de marzo de 2026 e introdujo cambios en la clasificación de independencia, la gobernanza de imparcialidad y el tratamiento de reclamaciones. UKAS establece que los organismos de inspección acreditados disponen de un período de transición de tres años y deben completar el cambio antes de marzo de 2029. El nuevo marco exige que las organizaciones revisen los procedimientos, formen al personal y mantengan evidencias más claras de competencia. Francia amplió las obligaciones relacionadas con los edificios mediante el Decreto n.º 2025-814, que exige informes de diagnóstico estructural para edificios residenciales colectivos. Estas normas hacen que el gasto en inspección sea menos dependiente de los presupuestos de capital voluntarios, ya que los propietarios y operadores de inmuebles deben demostrar el cumplimiento.
Infraestructura y Activos Industriales Envejecidos que Impulsan Inspecciones Periódicas y Basadas en Condición
El envejecimiento de puentes, presas, diques, tuberías e instalaciones industriales aumenta la necesidad de evaluaciones periódicas y basadas en condición. La Sociedad Americana de Ingenieros Civiles informó en 2025 que el 6,8% de más de 623.000 puentes de los Estados Unidos se encontraban en mal estado. La misma evaluación señaló que casi dos tercios de más de 24.000 millas de diques en la base de datos nacional no habían recibido una evaluación formal de riesgos. Más de 92.000 presas de los Estados Unidos tienen una edad media superior a 60 años, y 17.000 están clasificadas como estructuras de alto potencial de peligro. Por ello, los propietarios de activos están abandonando los intervalos de inspección fijos en favor de programas que utilizan datos de condición, riesgo y operación. Esta transición respalda evaluaciones más frecuentes y genera demanda de especialistas capaces de interpretar el estado de los activos y priorizar los trabajos correctivos.
Desarrollo de Infraestructura, Actividad de Construcción e Inversión de Capital Industrial
Los proyectos de construcción y capital generan requisitos de inspección desde la verificación de materiales hasta la puesta en marcha y la entrega. Intertek acordó en mayo de 2025 adquirir TESIS en Brasil, una empresa de ensayos de productos de construcción, para ampliar su presencia en el sector de edificación y construcción del país. La empresa vinculó la oportunidad con la actividad esperada en programas de vivienda asequible y saneamiento. En Alemania, DB Services GmbH adjudicó en 2025 un contrato marco de 3,9 millones de EUR (4,6 millones de USD) para inspecciones estructurales y mapeo de daños en todo el país. Francia también utilizó marcos de inspección plurianuales para estructuras de autopistas, lo que refuerza el papel de la contratación recurrente frente al trabajo puntual por proyecto. En el mercado de servicios de inspección, estos modelos de contrato mejoran la visibilidad de los ingresos para los proveedores y ayudan a mantener la actividad de inspección a lo largo de los ciclos cambiantes de la construcción.
Creciente Externalización de Servicios de Inspección y Demanda de Verificación Independiente
Las empresas recurren cada vez más a proveedores de servicios independientes cuando incorporan nuevos proveedores, acceden a nuevas ubicaciones de producción o necesitan evidencia de terceros sobre el cumplimiento de los productos. La externalización separa la verificación de las funciones de fabricación y compras, lo que puede fortalecer la confianza entre compradores, reguladores y aseguradoras. Esta necesidad se vuelve más importante cuando las empresas establecen relaciones con proveedores en el Sudeste Asiático, Europa del Este, México u otras nuevas ubicaciones de abastecimiento. Intertek lanzó SupplyTek en mayo de 2025 como una solución integral de acceso al mercado global y cumplimiento de la cadena de suministro. La oferta combina actividades de asesoramiento, formación y aseguramiento, lo que muestra cómo los proveedores de inspección están ampliando su papel en el cumplimiento de la cadena de suministro. En el mercado de servicios de inspección, la verificación independiente también crea una relación de servicio repetible tras la calificación inicial del proveedor, ya que las instalaciones y los procesos requieren controles continuos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (%) | Alcance Geográfico | Plazo |
|---|---|---|---|
| Escasez de Profesionales de Inspección Cualificados y Acreditados | -1.2% | Global | Mediano plazo (2–4 años) |
| Elevados Costes de Equipos y Tecnologías de Inspección Especializados | -0.8% | Global, especialmente mercados emergentes | Mediano plazo (2–4 años) |
| Presión sobre los Precios y Fragmentación del Mercado entre Proveedores Regionales | -0.5% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Corto plazo (≤ 2 años) |
| Restricciones Operativas, Riesgos de Seguridad y Accesibilidad Limitada a los Activos | -0.3% | Global | Corto plazo (≤ 2 años) a Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Profesionales de Inspección Cualificados y Acreditados
La escasez de personal cualificado limita la rapidez con la que los proveedores pueden aumentar la capacidad en el mercado de servicios de inspección. La Sociedad Americana para los Ensayos No Destructivos identificó la necesidad de mejorar las competencias, la confianza y los sistemas tecnológicos a medida que cambia la fuerza laboral de evaluación no destructiva. El trabajo de inspección a menudo requiere experiencia industrial documentada además de formación formal y exámenes. Este requisito amplía el tiempo necesario para desplegar técnicos en activos críticos. La transición a la norma ISO/IEC 17020:2026 añade trabajo de formación y gestión de competencias para organizaciones que ya enfrentan presión de personal. Los diferentes sistemas de certificación entre regiones pueden limitar aún más el movimiento transfronterizo de especialistas experimentados. La restricción es más visible en los ensayos no destructivos avanzados, los activos industriales de alto riesgo y los roles de inspección que requieren criterio técnico de alto nivel.
Elevados Costes de Equipos y Tecnologías de Inspección Especializados
Los métodos de inspección avanzados pueden requerir ensayos ultrasónicos de matriz en fase, tomografía computarizada, sistemas de matriz de corrientes de Foucault, herramientas de visión artificial y equipos de calibración de apoyo. Dentro del mercado de servicios de inspección, los proveedores más pequeños pueden encontrar dificultades para financiar estos sistemas y mantenerlos al nivel requerido. La norma ISO/IEC 17020:2026 otorga mayor importancia a la competencia en equipos, los registros de calibración y la documentación fiable. NATA también ha aconsejado a los organismos de inspección que se preparen para los cambios en la norma revisada. Los propietarios de activos públicos enfrentan presiones similares cuando los presupuestos retrasan la inversión en equipos de monitoreo y plataformas de inspección digital. La carga de costes es especialmente importante en los mercados emergentes, donde las empresas locales pueden tener menores volúmenes de inspección sobre los que distribuir los costes de los equipos. Los proveedores con redes más amplias pueden, por tanto, obtener ventaja al compartir activos técnicos y experiencia entre ubicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Dominio de Servicio de Inspección:
Los Servicios de Edificios y Propiedades Lideran, Mientras que la Infraestructura Civil AceleraLos Servicios de Inspección de Edificios y Propiedades representaron el 23,9% de la participación del mercado de servicios de inspección en 2026. En el mercado de servicios de inspección, el segmento atiende propiedades residenciales, comerciales e institucionales, donde tanto las obligaciones estatutarias como las transacciones inmobiliarias respaldan la actividad de inspección. El trabajo principal incluye verificaciones estructurales, evaluaciones mecánicas, eléctricas y de fontanería, inspecciones de seguridad contra incendios e informes de condición previos a la entrega. Estos servicios responden tanto a necesidades de cumplimiento programadas como a eventos urgentes como ventas, arrendamientos, renovaciones y cambios de ocupación. Los propietarios de edificios también enfrentan expectativas más amplias de condición y seguridad documentadas. El requisito de diagnóstico estructural de Francia de 2025 para edificios residenciales colectivos ilustra cómo la política pública puede ampliar el alcance de la evaluación de edificios. Este amplio conjunto de requisitos otorga al segmento una base de demanda estable en diferentes tipos de propiedades.
Se prevé que los Servicios de Inspección de Infraestructura Civil registren una CAGR del 7,9% hasta 2032. El mercado de servicios de inspección incluye un segmento que abarca puentes, carreteras, túneles, presas, activos ferroviarios y estructuras públicas relacionadas que requieren revisiones periódicas de condición. Los activos envejecidos y los retrasos acumulados hacen que las evaluaciones detalladas sean más importantes, especialmente cuando los propietarios necesitan priorizar las reparaciones y mantener una operación segura. Los datos sobre el estado de la infraestructura de los Estados Unidos muestran la escala de las necesidades de inspección en puentes, diques y presas. El marco de inspección estructural nacional de Alemania de 2025 también muestra que los compradores públicos están adoptando modelos de contratación plurianuales. Las instalaciones industriales, los productos manufacturados, los activos de transporte y las materias primas siguen siendo dominios adyacentes importantes. Amplían la demanda a equipos a presión, tuberías, procesos de producción, aeronaves, vehículos, embarcaciones marinas, carga y flujos comerciales.
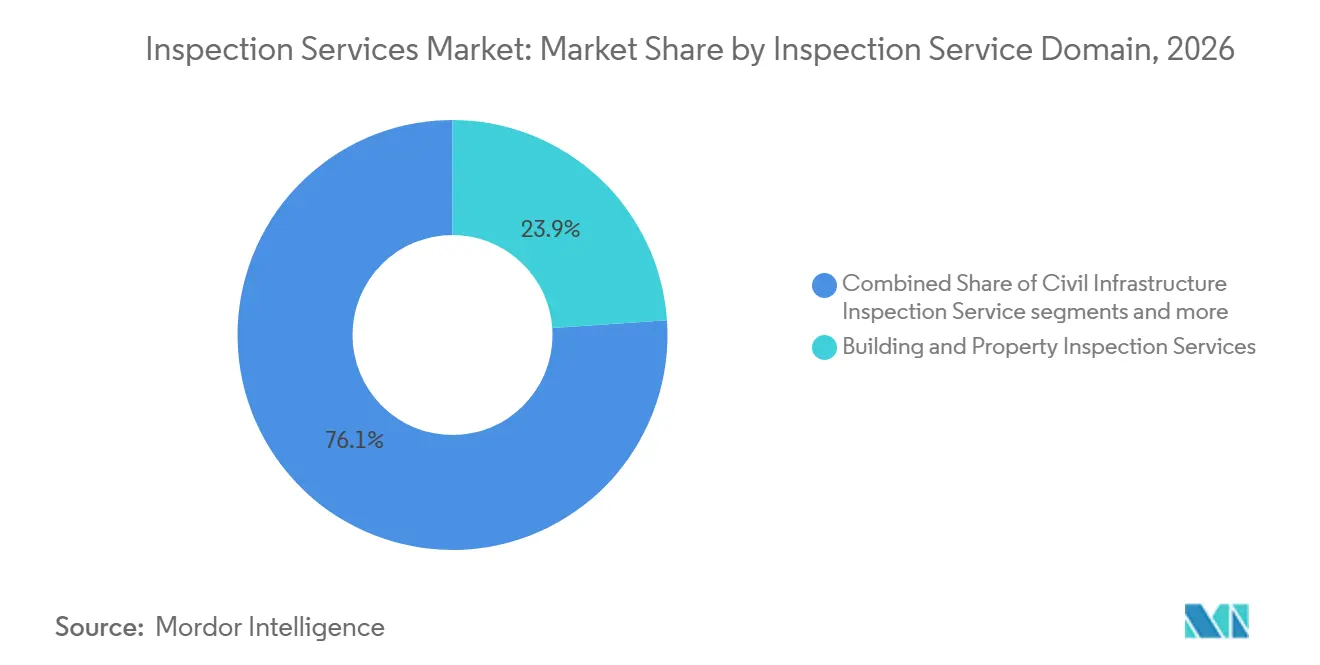
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
Construcción, Bienes Raíces e Infraestructura Civil Marcan el RitmoLa Construcción, los Bienes Raíces y la Infraestructura Civil representaron el 19,1% del tamaño del mercado en 2026. También es la categoría de uso final de más rápido crecimiento, con una CAGR prevista del 7,2% hasta 2032. Dentro del mercado de servicios de inspección, la construcción urbana, la renovación de infraestructuras y las obligaciones de calidad de los edificios generan actividad en cada etapa de un proyecto. Los proveedores de inspección verifican materiales, revisan la mano de obra, evalúan estructuras y apoyan la puesta en marcha antes de que los activos entren en servicio. La transacción de TESIS por parte de Intertek muestra que los proveedores internacionales ven los ensayos de productos de construcción como una vía para acceder a la creciente demanda de construcción en Brasil. El segmento también se beneficia de programas públicos en vivienda, saneamiento, transporte y otras infraestructuras básicas. Su combinación de requisitos normativos y actividad inversora lo convierte en una importante fuente de trabajo para el mercado de servicios de inspección.
El petróleo y el gas, el refino de petróleo y los petroquímicos siguen siendo usuarios significativos de la inspección, ya que la integridad de los activos es fundamental para una operación segura. TÜV Rheinland amplió su servicio SmartRBI en diciembre de 2025 para ayudar a los operadores a utilizar programas de inspección alineados con el riesgo en petróleo y gas, petroquímicos, generación de energía y manufactura. La generación de energía, las energías renovables y los servicios públicos añaden nueva demanda a medida que los activos de energía eólica, solar, almacenamiento de baterías y transmisión entran en ciclos de construcción y mantenimiento. DNV recibió en julio de 2025 un contrato para certificar el primer parque eólico marino de fondo fijo de Noruega, Sørlige Nordsjø II. La manufactura, el transporte, la sanidad, los productos farmacéuticos y las ciencias de la vida también requieren verificación continua de productos, instalaciones, flotas y cadena de frío. Estos usuarios finales amplían el mercado de servicios de inspección más allá de las comprobaciones tradicionales de activos industriales.
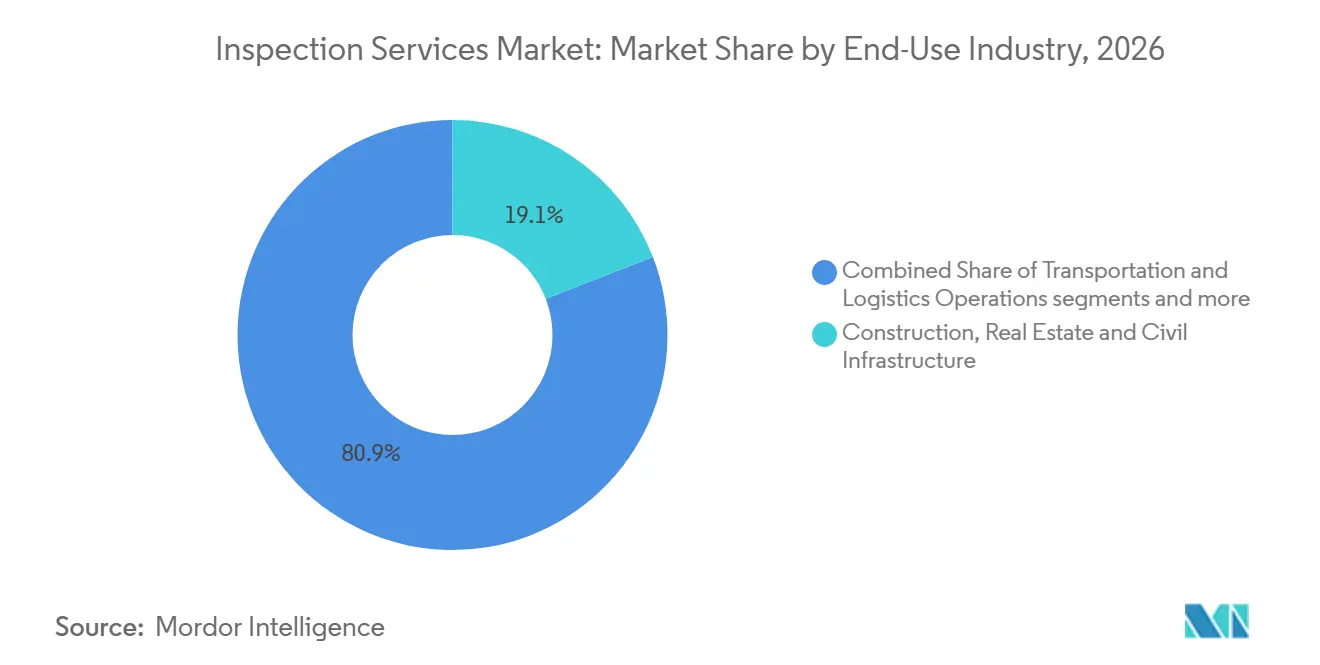
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Servicios de Inspección de Asia-Pacífico
Asia-Pacífico representó el 37,1% de la cuota del mercado de servicios de inspección en 2026 y se prevé que crezca a una CAGR del 7,49% hasta 2032. China sustenta una demanda de inspección considerable gracias a su base manufacturera, puertos, redes logísticas y actividad regulatoria interna. India añade demanda a través de la inversión en carreteras, metro, aeropuertos, energías renovables y otras infraestructuras. Vietnam, Indonesia, Tailandia y Malasia también están ganando capacidad productiva a medida que las empresas diversifican sus cadenas de suministro. Las nuevas instalaciones requieren la calificación de equipos, procesos y proveedores antes de que la producción pueda escalar. TÜV Rheinland reportó 87,2 millones de EUR (102,6 millones de USD) en inversiones en 2025, incluyendo la expansión de laboratorios en Taicang y Shenzhen, lo que indica la prioridad otorgada a la capacidad regional. El mercado de servicios de inspección en la región combina grandes bases de activos instalados con nueva actividad de construcción y manufactura.
Mercado de Servicios de Inspección de América del Norte
América del Norte sigue siendo una parte importante del mercado de servicios de inspección debido al envejecimiento de su infraestructura pública y a su amplia base de activos industriales. La ASCE identificó una brecha de financiamiento de infraestructura en Estados Unidos de 3,7 billones de USD a 10 años en su informe de 2025. Esta brecha apunta a necesidades persistentes de evaluación de condiciones, planificación de mantenimiento y supervisión de activos civiles. SGS firmó un acuerdo en julio de 2025 para adquirir Applied Technical Services, que opera 85 instalaciones en Estados Unidos con 2.100 especialistas. La transacción tiene como objetivo ampliar la escala de SGS en pruebas, inspección, calibración y ciencias forenses. La demanda en América del Norte también incluye aeroespacial, manufactura, generación de energía y verificación relacionada con seguros. Estas aplicaciones sostienen una demanda continua de personal especializado y capacidad de inspección acreditada.
Mercado de Servicios de Inspección de EMEA y América del Sur
Los sistemas de contratación maduros, los ciclos regulares de reinspección y el endurecimiento de las obligaciones para edificios y estructuras civiles caracterizan a Europa. El marco alemán de inspección estructural de 3,9 millones de EUR (4,6 millones de USD) demuestra cómo los operadores formalizan las revisiones periódicas de activos mediante contratos nacionales. Oriente Medio y África dependen del gasto en petróleo y gas, energía y construcción vinculada a la diversificación, mientras que América del Sur está respaldada por la actividad de construcción, saneamiento y materias primas de Brasil. El contrato de garantía de calidad firmado por DNV en agosto de 2025 para los proyectos Net Zero Teesside Power y Northern Endurance Partnership muestra cómo la infraestructura de captura de carbono está abriendo nuevos mandatos de inspección. Estos proyectos requieren que los proveedores apliquen métodos de inspección y calidad a clases de activos más recientes. En estas regiones, el mercado de servicios de inspección se beneficia de una combinación de trabajos de cumplimiento normativo consolidados y oportunidades vinculadas al desarrollo energético y de infraestructuras.
Panorama Competitivo
El mercado de servicios de inspección presenta un bajo nivel de concentración de mercado. SGS, Bureau Veritas, Intertek, DEKRA y las filiales de TÜV establecen muchos de los estándares competitivos en cobertura global, acreditación y amplitud técnica. Su escala les permite atender a múltiples sectores de uso final y combinar la inspección con servicios de ensayos, certificación, calibración y aseguramiento. Los grupos más grandes también están utilizando adquisiciones para añadir experiencia en geografías o categorías de activos específicas. SGS firmó un acuerdo para adquirir Applied Technical Services por 460 millones de USD en julio de 2025. ATS opera 85 instalaciones en los Estados Unidos y aporta 2.100 especialistas, respaldando el impulso de SGS hacia una mayor densidad en América del Norte. La transacción también respalda la venta cruzada en manufactura, aeroespacial, generación de energía y ciencias forenses.
Bureau Veritas llevó a cabo varias transacciones en 2025 para reforzar su presencia en edificios, infraestructuras, energías renovables, servicios nucleares, ciberseguridad y sostenibilidad. Sus acuerdos de octubre para adquirir Sólida y London Building Control añadieron ingeniería de renovables y capacidad de control de edificios en el Reino Unido. La empresa también anunció adquisiciones en ciberseguridad, nuclear y servicios de transición durante julio de 2025. Estas acciones muestran un enfoque en áreas donde los clientes necesitan aseguramiento técnico especializado. En el mercado de servicios de inspección, la tecnología es otro factor competitivo, ya que los clientes esperan cada vez más acceso a registros de inspección, datos de riesgo y trazas de auditoría claras. Las empresas más grandes pueden distribuir la inversión digital entre una base de clientes más amplia, mientras que los especialistas locales pueden competir a través de la experiencia sectorial y la proximidad. Esta estructura deja espacio tanto para proveedores multinacionales como para empresas regionales especializadas.
El servicio SmartRBI de TÜV Rheinland utiliza datos y análisis de ingeniería para respaldar programas de inspección alineados con el riesgo. TÜV NORD desplegó una herramienta de inspección digital para un proyecto de tubería de hidrógeno de 60 kilómetros en Alemania durante abril de 2025. La herramienta integró geodatos, datos de materiales y acceso de las partes del proyecto en un proceso compartido. El trabajo de DNV en la certificación de energía eólica marina y captura de carbono también muestra la importancia de las credenciales en infraestructuras emergentes. La competencia seguirá dependiendo de la competencia técnica, la acreditación, el tiempo de respuesta, la cobertura geográfica y la capacidad de ofrecer registros digitales fiables.
Líderes de la Industria de Servicios de Inspección
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
DEKRA SE
-
TÜV SÜD AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Inspección Empresas cubiertas en este informe
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD Group
- Applus+
- DNV
- RINA S.p.A.
- Lloyd's Register Group
- Kiwa Group
- SOCOTEC Group
- Apave Group
- OCA Global
- Acuren Corporation (Including NV5 Operations)
- MISTRAS Group, Inc.
- TEAM, Inc.
- Oceaneering International, Inc.
- ROSEN Group
- NDT Global
- QIMA
- Cotecna
- China Certification & Inspection Group (CCIC)
- Opus Inspection
Desarrollos recientes de la industria en Mercado de Servicios de Inspección
- Marzo de 2026: La norma ISO/IEC 17020:2026 reemplazó a la edición de 2012 e introdujo requisitos revisados para la clasificación de independencia de los organismos de inspección, la gobernanza de imparcialidad, la gestión de competencias y el tratamiento de reclamaciones. Los organismos de inspección acreditados disponen de un período de transición hasta marzo de 2029 para implementar los nuevos requisitos
- Octubre de 2025: Bureau Veritas firmó acuerdos para adquirir Sólida (España) y London Building Control (Reino Unido). Sólida, una empresa de ingeniería de propietario en energías renovables con 18 millones de EUR en ingresos y más de 220 GW de experiencia en proyectos de energía renovable en más de 50 países, refuerza las capacidades de inspección y asesoramiento en renovables de Bureau Veritas. London Building Control, con 14 millones de EUR en ingresos y más de 14.000 proyectos anuales, añade un gran grupo de Inspectores de Edificios Registrados acreditados en un mercado regulado del Reino Unido. Ambas adquisiciones impulsan la estrategia LEAP|28 orientada a los pilares de Edificios e Infraestructuras y transición energética
Alcance del Informe Global del Mercado de Servicios de Inspección
El Informe del Mercado de Servicios de Inspección está segmentado por Dominio de Servicio de Inspección (Servicios de Inspección de Edificios y Propiedades, Servicios de Inspección de Infraestructura Civil y más), por Industria de Uso Final (Construcción, Bienes Raíces e Infraestructura Civil, Minería y Canteras y más) y por Geografía (América del Norte, Europa, Oriente Medio y África y más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Inspección de Edificios y Propiedades | Inspecciones de Edificios Residenciales, Comerciales e Institucionales |
| Inspecciones Estructurales, de Envolvente del Edificio, Mecánicas, Eléctricas, de Fontanería y de Seguridad contra Incendios | |
| Inspecciones de Condición de Propiedades, Construcción y Entrega | |
| Servicios de Inspección de Infraestructura Civil | Infraestructura de Carreteras, Puentes, Túneles y Vías Ferroviarias |
| Presas, Infraestructura Hídrica Civil y Otras Estructuras de Ingeniería Civil | |
| Servicios de Inspección de Instalaciones Industriales y Activos Fijos | Plantas Industriales y Equipos de Proceso Instalados |
| Recipientes a Presión, Tuberías y Tanques de Almacenamiento | |
| Sistemas de Generación de Energía y Servicios Públicos | |
| Otros Equipos Industriales Estacionarios | |
| Servicios de Inspección de Productos Manufacturados y Procesos de Producción | Inspección de Materias Primas y Componentes |
| Inspección de Manufactura en Proceso | |
| Inspección de Conformidad de Productos Terminados y Procesos de Producción | |
| Servicios de Inspección de Vehículos de Transporte y Activos Móviles | Vehículos de Carretera y Flotas Comerciales |
| Material Rodante Ferroviario | |
| Aeronaves y Activos de Aviación | |
| Buques y Otras Embarcaciones Marinas | |
| Otros Activos de Transporte Móviles | |
| Servicios de Inspección de Materias Primas, Carga y Comercio | Inspección de Carga a Granel y en Contenedores |
| Inspección de Materias Primas Comercializadas | |
| Verificación de Condición, Cantidad y Calidad de Consignaciones | |
| Inspección de Carga, Descarga y Transferencia de Custodia | |
| Otros Servicios de Inspección de Sitios Operativos y Procesos | Inspección de Higiene Física y Seguridad en el Trabajo |
| Inspección de Sitios Agrícolas | |
| Otras Inspecciones de Cumplimiento Operativo |
| Petróleo y Gas, Incluido el Refino de Petróleo y Petroquímicos |
| Generación de Energía, Energías Renovables y Servicios Públicos |
| Manufactura y Procesamiento Industrial (Excluidas las Industrias Clasificadas por Separado) |
| Construcción, Bienes Raíces e Infraestructura Civil |
| Operaciones de Transporte y Logística |
| Minería y Canteras |
| Agricultura, Alimentación y Bebidas |
| Comercio al por Mayor, al por Menor y de Materias Primas |
| Sanidad, Productos Farmacéuticos y Ciencias de la Vida |
| Hogares y Consumidores Individuales |
| Otros Servicios Comerciales e Instituciones Públicas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Turquía | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| ASEAN (Indonesia, Tailandia, Vietnam, Malasia, Singapur, Filipinas, Myanmar, Camboya, Laos, Brunéi, Timor-Leste) | |
| Resto de Asia-Pacífico (Taiwán, Hong Kong, Nueva Zelanda, Bangladés, Pakistán, Sri Lanka, etc.) | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio | |
| Resto de África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur (Chile, Colombia, Perú, etc.) |
| Por Dominio de Servicio de Inspección | Servicios de Inspección de Edificios y Propiedades | Inspecciones de Edificios Residenciales, Comerciales e Institucionales |
| Inspecciones Estructurales, de Envolvente del Edificio, Mecánicas, Eléctricas, de Fontanería y de Seguridad contra Incendios | ||
| Inspecciones de Condición de Propiedades, Construcción y Entrega | ||
| Servicios de Inspección de Infraestructura Civil | Infraestructura de Carreteras, Puentes, Túneles y Vías Ferroviarias | |
| Presas, Infraestructura Hídrica Civil y Otras Estructuras de Ingeniería Civil | ||
| Servicios de Inspección de Instalaciones Industriales y Activos Fijos | Plantas Industriales y Equipos de Proceso Instalados | |
| Recipientes a Presión, Tuberías y Tanques de Almacenamiento | ||
| Sistemas de Generación de Energía y Servicios Públicos | ||
| Otros Equipos Industriales Estacionarios | ||
| Servicios de Inspección de Productos Manufacturados y Procesos de Producción | Inspección de Materias Primas y Componentes | |
| Inspección de Manufactura en Proceso | ||
| Inspección de Conformidad de Productos Terminados y Procesos de Producción | ||
| Servicios de Inspección de Vehículos de Transporte y Activos Móviles | Vehículos de Carretera y Flotas Comerciales | |
| Material Rodante Ferroviario | ||
| Aeronaves y Activos de Aviación | ||
| Buques y Otras Embarcaciones Marinas | ||
| Otros Activos de Transporte Móviles | ||
| Servicios de Inspección de Materias Primas, Carga y Comercio | Inspección de Carga a Granel y en Contenedores | |
| Inspección de Materias Primas Comercializadas | ||
| Verificación de Condición, Cantidad y Calidad de Consignaciones | ||
| Inspección de Carga, Descarga y Transferencia de Custodia | ||
| Otros Servicios de Inspección de Sitios Operativos y Procesos | Inspección de Higiene Física y Seguridad en el Trabajo | |
| Inspección de Sitios Agrícolas | ||
| Otras Inspecciones de Cumplimiento Operativo | ||
| Por Industria de Uso Final | Petróleo y Gas, Incluido el Refino de Petróleo y Petroquímicos | |
| Generación de Energía, Energías Renovables y Servicios Públicos | ||
| Manufactura y Procesamiento Industrial (Excluidas las Industrias Clasificadas por Separado) | ||
| Construcción, Bienes Raíces e Infraestructura Civil | ||
| Operaciones de Transporte y Logística | ||
| Minería y Canteras | ||
| Agricultura, Alimentación y Bebidas | ||
| Comercio al por Mayor, al por Menor y de Materias Primas | ||
| Sanidad, Productos Farmacéuticos y Ciencias de la Vida | ||
| Hogares y Consumidores Individuales | ||
| Otros Servicios Comerciales e Instituciones Públicas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Turquía | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| ASEAN (Indonesia, Tailandia, Vietnam, Malasia, Singapur, Filipinas, Myanmar, Camboya, Laos, Brunéi, Timor-Leste) | ||
| Resto de Asia-Pacífico (Taiwán, Hong Kong, Nueva Zelanda, Bangladés, Pakistán, Sri Lanka, etc.) | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio | ||
| Resto de África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur (Chile, Colombia, Perú, etc.) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de inspección para 2032?
Se prevé que el mercado de servicios de inspección alcance los 223,53 mil millones de USD para 2032, creciendo a una CAGR del 6,62% desde 2027.
¿Qué dominio de servicio de inspección tiene la mayor participación?
Los Servicios de Inspección de Edificios y Propiedades lideran con una participación del 23,9% en 2026.
¿Qué aplicación de uso final crece más rápido?
Se prevé que la Construcción, los Bienes Raíces y la Infraestructura Civil crezcan a una CAGR del 7,2% hasta 2032.
¿Qué región lidera la demanda global de servicios de inspección?
Asia-Pacífico tiene la mayor participación con el 37,1% en 2026 y el crecimiento previsto más rápido con una CAGR del 7,6% hasta 2032.
¿Por qué los proveedores de inspección invierten en herramientas digitales?
Las herramientas digitales ayudan a los proveedores a gestionar programas de inspección alineados con el riesgo, compartir registros y respaldar la documentación lista para auditoría.
¿Qué limita la disponibilidad de los servicios de inspección?
La escasez de personal cualificado y el coste de los equipos especializados pueden limitar la capacidad, especialmente para trabajos de inspección avanzados.