
検査サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 162.26 十億米ドル |
| 市場規模 (2032) | 223.53 十億米ドル |
| 成長率 (2027 - 2032) | 6.62 % |
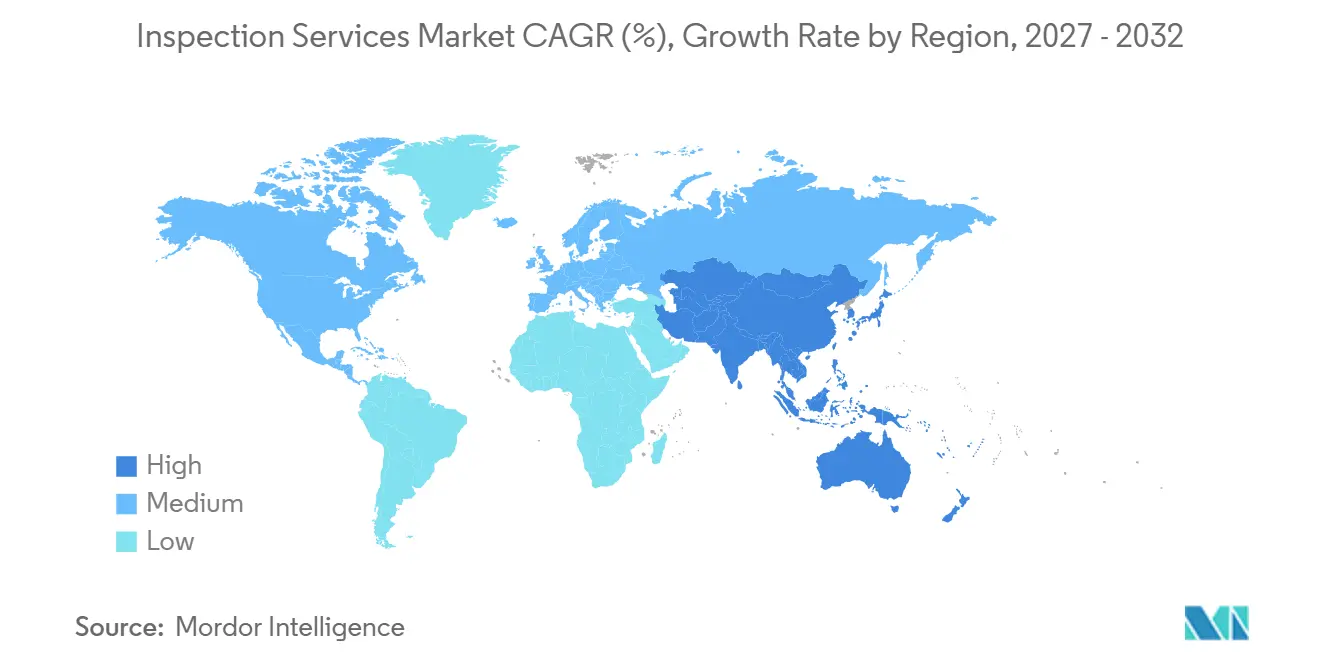
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
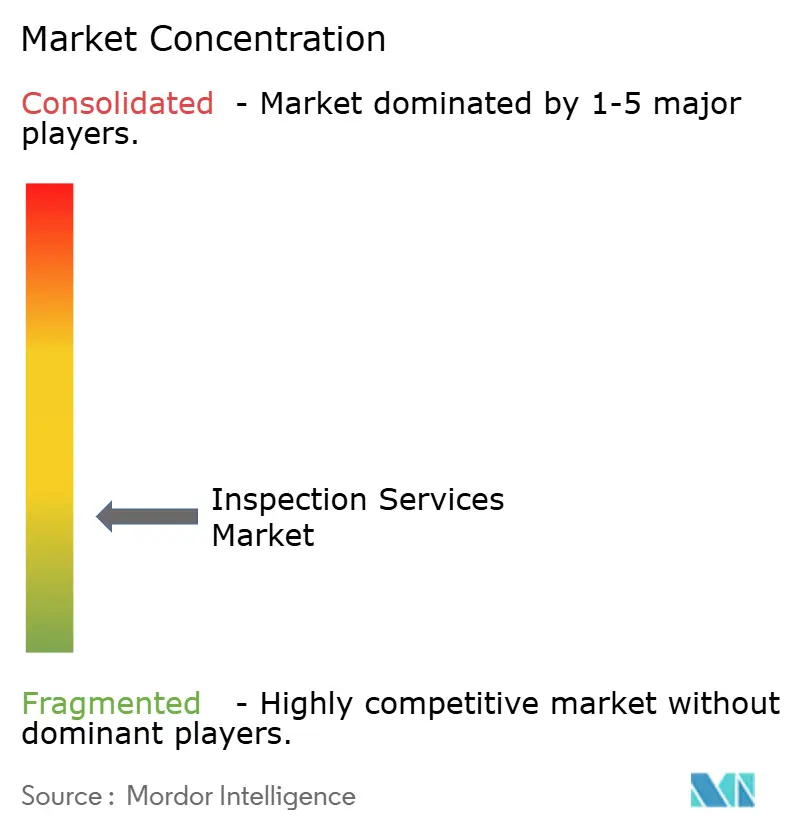
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる検査サービス市場分析
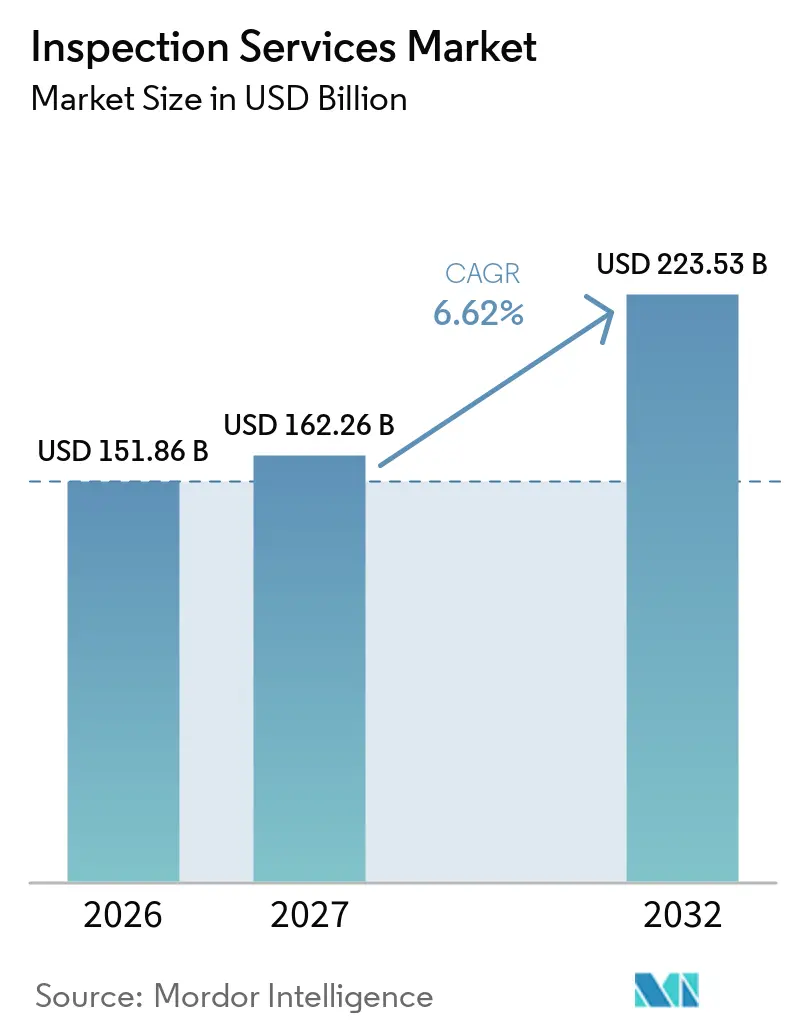
検査サービス市場規模は、2026年の1,518.6億米ドルから2027年には1,622.6億米ドルに増加し、2032年までに2,235.3億米ドルに達すると予測されており、2027年から2032年にかけて6.62%のCAGRで成長します。
義務的な安全義務、老朽化した資産、および独立した検証に対する幅広いニーズが検査サービス市場を支えています。ISO/IEC 17020:2026への移行により、認定検査機関は2029年3月までにシステム、能力管理、および公平性の取り決めを更新することが求められ、手続きの見直し、研修、および文書整備のアップグレードに対する需要が生まれています。需要はまた、サプライチェーンの変化によっても支えられており、購買企業は新たな調達先に調達を拡大する際に施設、プロセス、および製品を認定する必要があります。インフラ、エネルギー、製造、および輸送にわたる産業オペレーションの複雑化が進む中、欠陥の特定、資産の完全性の検証、および計画外のダウンタイムの削減を目的とした専門的な検査の必要性がさらに高まっています。老朽化した設備とインフラは、非破壊検査、状態評価、法定検査、およびリスクベースの検査プログラムに対する機会を生み出し、予防保全と運用信頼性を支援しています。デジタル化もまた、遠隔検査、ドローン、デジタル報告プラットフォーム、およびデータ支援による欠陥検出を通じてサービス提供を変革し、プロバイダーが検査カバレッジを改善し報告を効率化するのに役立っています。
レポートの主要なポイント
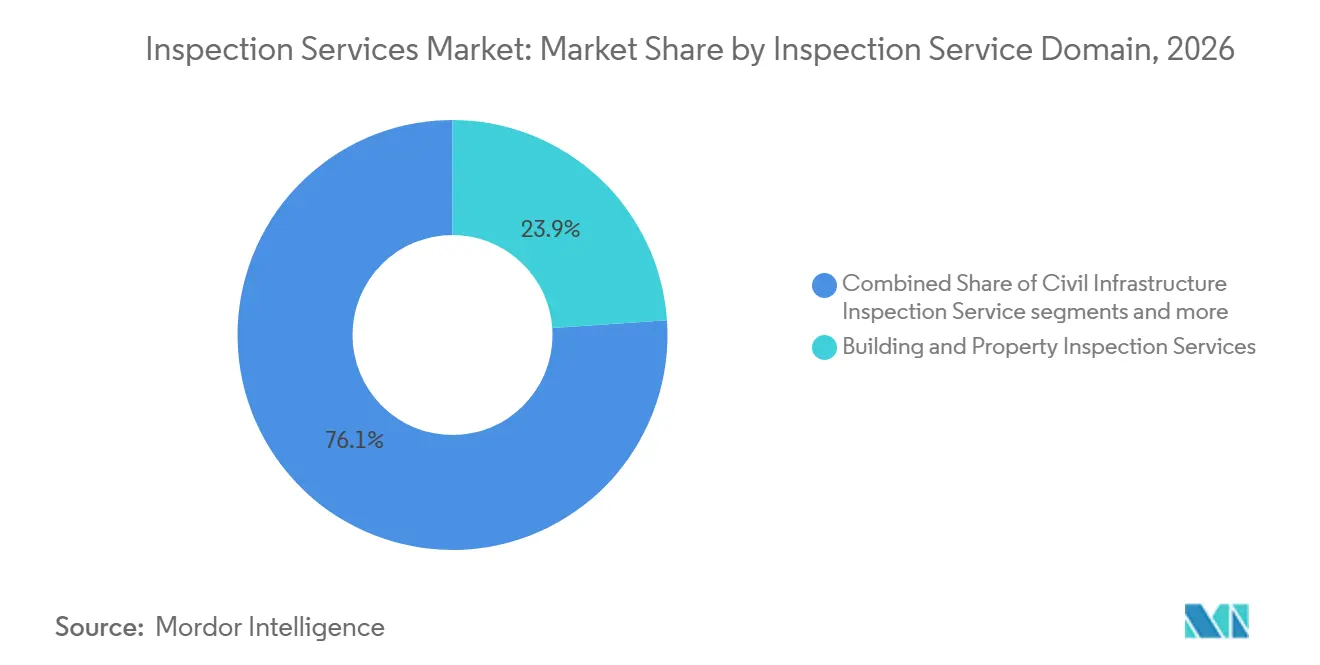
- 検査サービスドメイン別では、建物・不動産検査サービスが2026年の検査サービス市場シェアの23.9%を占め、土木インフラ検査サービスは2032年までに7.9%のCAGRで成長すると予測されています。
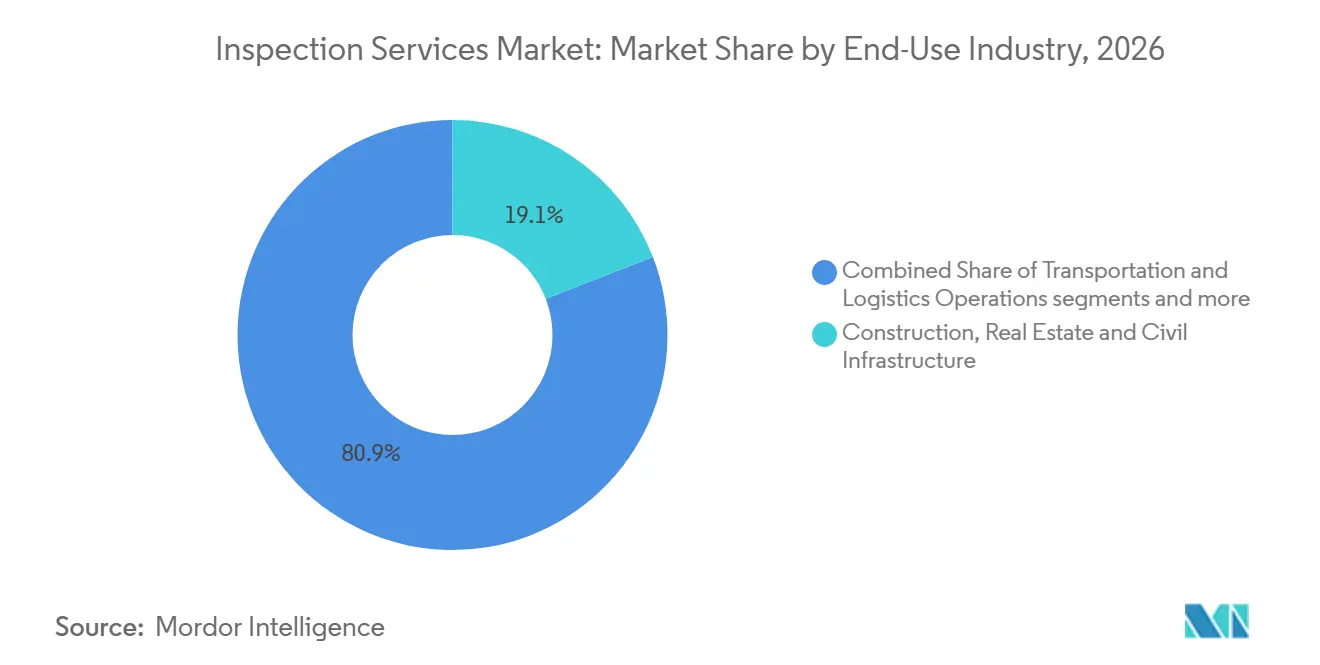
- 最終用途産業別では、建設・不動産・土木インフラが2026年の検査サービス市場規模の19.1%を占め、2032年までに7.2%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2026年の検査サービス市場シェアの37.1%を占め、2032年までに7.49%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 厳格な安全・品質・規制コンプライアンス要件 | +1.8% | グローバル | 短期 (≤2年) |
| 老朽化したインフラと産業資産が定期的・状態ベースの検査を促進 | +1.5% | 北米 および欧州 | 中期 (2〜4年) |
| インフラ開発、建設活動、および産業設備投資 | +1.2% | アジア太平洋地域が中心で、中東・アフリカへの波及効果あり | 中期 (2〜4年) |
| 検査サービスのアウトソーシング拡大と独立した検証への需要 | +0.9% | グローバル | 短期 (≤2年) |
| 製品品質要件の高まりとグローバルサプライチェーンの複雑化 | +0.7% | グローバル、 特にアジア太平洋地域、北米、欧州のサプライ回廊 | 短期 (≤2年) |
| 再生可能エネルギー、電化、およびその他の新興資産クラスの拡大 | +0.5% | 欧州、 北米、およびアジア太平洋地域 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
厳格な安全・品質・規制コンプライアンス要件
安全・品質・規制要件は、検査サービス市場における定期的な需要の最大の源泉です。ISO/IEC 17020:2026は2026年3月27日に2012年版に取って代わり、独立性分類、公平性ガバナンス、および苦情処理に関する変更を導入しました。UKASは、認定検査機関に3年間の移行期間が与えらており、2029年3月までに変更を完了しなければならないと述べています。新しい枠組みでは、組織が手続きを見直し、人員を訓練し、能力の明確な証拠を維持することが求められます。フランスは、集合住宅建物に対する構造診断報告書を義務付ける2025年政令第814号を通じて建物関連の義務を拡大しました。このような規則により、不動産所有者および運営者がコンプライアンスを実証しなければならないため、検査支出は自発的な設備投資予算への依存度が低くなります。
老朽化したインフラと産業資産が定期的・状態ベースの検査を促進
老朽化した橋梁、ダム、堤防、パイプライン、および産業プラントは、定期的・状態ベースの評価の必要性を高めています。米国土木学会は2025年に、62万3,000以上の米国の橋梁のうち6.8%が劣悪な状態にあると報告しました。同評価では、国家データベースに登録された2万4,000マイル以上の堤防のうち、ほぼ3分の2が正式なリスク評価を受けていないことも指摘されました。米国の9万2,000以上のダムは平均築60年以上であり、1万7,000基が高ハザードポテンシャル構造物に分類されています。そのため、資産所有者は固定された検査間隔を超えて、状態、リスク、および運用データを活用するプログラムへと移行しています。この移行は、より頻繁な評価を支援し、資産状態を解釈して是正作業を優先できる専門家への需要を生み出しています。
インフラ開発、建設活動、および産業設備投資
建設および設備投資プロジェクトは、材料検証から試運転および引き渡しに至るまで検査要件を生み出します。Intertekは2025年5月に、ブラジルの建築製品試験事業であるTESISを買収することに合意し、同国の建築・建設セクターにおけるプレゼンスを拡大しました。同社はこの機会を、手頃な価格の住宅および衛生プログラムにおける予想される活動と結び付けました。ドイツでは、DB Services GmbHが2025年に全国の構造検査および損傷マッピングのための390万ユーロ(460万米ドル)の枠組み契約を締結しました。フランスもまた、高速道路構造物に対して複数年の検査枠組みを採用しており、一度限りのプロジェクト作業ではなく定期的な調達の役割を強化しています。検査サービス市場において、これらの契約モデルはプロバイダーの収益の可視性を向上させ、建設サイクルの変化を通じて検査活動を維持するのに役立ちます。
検査サービスのアウトソーシング拡大と独立した検証への需要
企業は、サプライヤーを追加したり、新たな生産拠点に参入したり、製品コンプライアンスのサードパーティによる証拠が必要な場合に、独立したサービスプロバイダーをますます活用しています。アウトソーシングは検証を製造・購買機能から分離し、購買者、規制当局、および保険会社の信頼を強化することができます。このニーズは、企業が東南アジア、東欧、メキシコ、またはその他の新たな調達先でサプライヤー関係を構築する際にさらに重要になります。Intertekは2025年5月に、エンドツーエンドのグローバル市場アクセスおよびサプライチェーンコンプライアンスソリューションとしてSupplyTekを立ち上げました。このサービスは、アドバイザリー、研修、および保証活動を組み合わせており、検査プロバイダーがサプライチェーンコンプライアンス全体にわたって役割を拡大している様子を示しています。検査サービス市場において、独立した検証は初期のサプライヤー定後も繰り返し可能なサービス関係を生み出します。なぜなら、施設とプロセスには継続的なチェックが必要だからです。
制約の影響分析*
| 制約 | 影響(%) | 地理的範囲 | タイムフレーム |
|---|---|---|---|
| 資格を持つ認定検査専門家の不足 | -1.2% | グローバル | 中期(2〜4年) |
| 専門的な検査機器および技術の高コスト | -0.8% | グローバル、特に新興市場 | 中期(2〜4年) |
| 地域プロバイダー間の価格圧力と市場の断片化 | -0.5% | アジア太平洋地域、中東・アフリカ、南米 | 短期(≤2年) |
| 運用上の制約、安全リスク、および資産へのアクセス制限 | -0.3% | グローバル | 短期(≤2年)〜長期(≥4年) |
| 情報源: Mordor Intelligence | |||
資格を持つ認定検査専門家の不足
資格を持つ人材の不足は、検査サービス市場においてプロバイダーが能力を迅速に追加できる速度を制限しています。米国非破壊検査学会は、非破壊評価の労働力が変化する中で、スキル、信頼、および技術システムの強化の必要性を指摘しました。検査業務は、正式な教育と試験に加えて、文書化された産業経験を必要とすることが多いです。この要件により、重要な資産に技術者を配置するために必要な時間が延長されます。ISO/IEC 17020:2026への移行は、すでに人員配置の圧力に直面している組織に対して研修および能力管理の作業を追加します。地域によって異なる認定システムは、経験豊富な専門家の国境を越えた移動をさらに制限する可能性があります。この制約は、高度な非破壊検査、高リスクの産業資産、および上級技術的判断を必要とする検査業務において最も顕著です。
専門的な検査機器および技術の高コスト
高度な検査方法には、フェーズドアレイ超音波検査、コンピュータ断層撮影、渦電流アレイシステム、コンピュータビジョンツール、および補助的な校正機器が必要になる場合があります。検査サービス市場において、中小規模のプロバイダーはこれらのシステムを調達し、必要な水準で維持することが困難な場合があります。ISO/IEC 17020:2026は、機器の能力、校正記録、および信頼性の高い文書化に対する重要性をさらに高めています。NATAもまた、検査機関に対して改訂された規格の変更に備えるよう助言しています。公共資産の所有者は、予算が監視機器およびデジタル検査プラットフォームへの投資を遅らせる場合に同様の圧力に直面します。コスト負担は、地元企業が機器コストを分散させる検査量が少ない可能性がある新興市場において特に重要です。より広いネットワークを持つプロバイダーは、技術資産と専門知識を複数の拠点で共有することで優位性を得ることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査サービスドメイン別:
建物・不動産サービスがリードし、土木インフラが加速建物・不動産検査サービスは2026年の検査サービス市場シェアの23.9%を占めました。検査サービス市場において、このセグメントは住宅、商業、および機関向け不動産にサービスを提供しており、法定義務と不動産取引の両方が検査活動を支えています。主要な業務には、構造チェック、機械・電気・配管評価、防火安全検査、および引き渡し前の状態報告が含まれます。これらのサービスは、定期的なコンプライアンスニーズと、売却、賃貸、改修、および入居変更などの時間的制約のあるイベントの両方に対応しています。建物所有者はまた、文書化された状態と安全性に対するより広い期待にも直面しています。フランスの2025年集合住宅建物に対する構造診断要件は、公共政策が建物評価の範囲を拡大できることを示しています。この幅広い要件のセットにより、セグメントはさまざまな不動産タイプにわたって安定した需要基盤を持っています。
土木インフラ検査サービスは2032年までに7.9%のCAGRを記録すると予測されています。検査サービス市場には、定期的な状態レビューを必要とする橋梁、道路、トンネル、ダム、鉄道資産、および関連する公共構造物をカバーするセグメントが含まれています。老朽化した資産と積み残しにより、特に所有者が修繕を優先し安全な運用を維持する必要がある場合に、詳細な評価がより重要になっています。米国のインフラ状態データは、橋梁、堤防、およびダムにわたる検査ニーズの規模を示しています。ドイツの2025年全国構造検査枠組みもまた、公共の購買者が複数年の調達モデルを採用していることを示しています。産業施設、製造製品、輸送資産、および商品は重要な隣接ドメインとして残っています。これらは、圧力機器、パイプライン、生産プロセス、航空機、車両、船舶、貨物、および貿易フローにわたって需要を拡大します。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
建設・不動産・土木インフラがペースを設定建設・不動産・土木インフラは2026年の市場規模の19.1%を占めました。また、2032年までに7.2%のCAGRが予測される最も成長の速い最終用途カテゴリーでもあります。検査サービス市場において、都市建設、インフラ更新、および建物品質義務がプロジェクトの各段階で活動を生み出しています。検査プロバイダーは材料を検証し、施工品質を審査し、構造を評価し、資産がサービスに入る前に試運転を支援します。IntertekのTESIS取引は、国際的なプロバイダーがブラジルの拡大する建設需要への参入経路として建築製品試験を見ていることを示しています。このセグメントはまた、住宅、衛生、輸送、およびその他の基本インフラにおける公共プログラムからも恩恵を受けています。規制要件と投資活動の組み合わせにより、検査サービス市場にとって主要な業務源となっています。
石油・ガス、石油精製、および石油化学は、資産の完全性が安全な運用の中心であるため、引き続き検査の重要なユーザーです。TÜV Rheinlandは2025年12月にSmartRBIサービスを拡張し、オペレーターが石油・ガス、石油化学、発電、および製造にわたってリスクに沿った検査プログラムを使用できるよう支援しています。発電、再生可能エネルギー、およびユーティリティは、風力、太陽光、蓄電池、および送電資産が建設・保守サイクルに移行するにつれて新たな需要を追加しています。DNVは2025年7月に、ノルウェー初の着底式洋上風力発電所であるSørlige Nordsjø IIの認証契約を受注しました。製造、輸送、医療、製薬、およびライフサイエンスもまた、継続的な製品、施設、フリート、およびコールドチェーン検証を必要としています。これらのエンユーザーは、検査サービス市場を従来の産業資産チェックを超えて拡大させています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の検査サービス市場
アジア太平洋地域は2026年の検査サービス市場シェアの37.1%を占め、2032年にかけて7.49%のCAGRで成長すると予測されている。中国は製造拠点、港湾、物流ネットワーク、および国内規制活動を通じて、相当規模の検査需要を支えている。インドは道路、都市鉄道、空港、再生可能エネルギー、その他インフラへの投資を通じて需要を加えている。ベトナム、インドネシア、タイ、マレーシアも、企業がサプライチェーンを多様化するなかで生産能力を高めつつある。新規施設では、生産規模を拡大する前に設備、プロセス、サプライヤーの適格性確認が必要となる。TÜV Rheinlandは2025年に8,720万ユーロ(1億260万米ドル)の投資を報告しており、太倉および深圳における研究所の拡張を含み、地域能力の強化が優先事項であることを示している。同地域の検査サービス市場は、大規模な既存資産基盤と新規建設・製造活動を組み合わせたものとなっている。
北米の検査サービス市場
北米は老朽化した公共インフラと大規模な産業資産基盤を有することから、検査サービス市場において引き続き重要な位置を占めている。ASCEは2025年の報告書において、米国のインフラ資金不足が10年間で3.7 トリリオン 米ドルに上ると指摘した。この資金不足は、土木資産全体にわたる状態評価、維持管理計画、および監督に対する継続的なニーズを示している。SGSは2025年7月、米国内85施設・2,100名の専門家を擁するApplied Technical Servicesの買収に関する契約を締結した。この取引は、試験、検査、校正、法科学分野におけるSGSの規模を拡大することを目的としている。北米の需要には、航空宇宙、製造、発電、および保険関連の検証も含まれる。これらの用途は、専門スタッフおよび認定検査能力に対する継続的な需要を支えている。
欧州・中東・アフリカおよび南米の検査サービス市場
欧州では、成熟した調達システム、定期的な再検査サイクル、および建築物・土木構造物に対する義務の強化が特徴となっている。390万ユーロ(460万米ドル)のドイツ構造物検査フレームワークは、事業者が国家契約を通じて定期的な資産点検を制度化する方法を示している。中東・アフリカは石油・ガス、電力、および多角化に関連した建設支出に依存しており、南米はブラジルの建設、衛生、および商品関連活動に支えられている。DNVが2025年8月にNet Zero Teesside電力プロジェクトおよびNorthern Endurance Partnershipプロジェクトに対して締結した品質保証契約は、炭素回収インフラが新たな検査義務を生み出していることを示している。これらのプロジェクトでは、プロバイダーが新しい資産クラスに検査・品質手法を適用することが求められる。これらの地域全体において、検査サービス市場確立されたコンプライアンス業務と、エネルギーおよびインフラ開発に関連した機会の組み合わせから恩恵を受けている。
競合環境
検査サービス市場は低い市場集中度を示しています。SGS、Bureau Veritas、Intertek、DEKRA、およびTÜVグループは、グローバルカバレッジ、認定、および技術的な幅広さにおける競争基準の多くを設定しています。その規模により、複数の最終用途セクターにサービスを提供し、検査と試験、認証、校正、および保証サービスを組み合わせることができます。最大手グループはまた、特定の地域または資産カテゴリーの専門知識を追加するために買収を活用しています。SGSは2025年7月にApplied Technical Servicesを4億6,000万米ドルで買収する契約に署名しました。ATSは85の米国施設を運営し、2,100人の専門家を擁しており、SGSの北米における密度向上への取り組みを支援しています。この取引はまた、製造、航空宇宙、発電、および法科学にわたるクロスセルを支援しています。
Bureau Veritasは2025年に、建物、インフラ、再生可能エネルギー、原子力サービス、サイバーセキュリティ、および持続可能性におけるプレゼンスを構築するためにいくつかの取引を追求しました。SólidaおよびLondon Building Controlを買収する10月の合意により、再生可能エネルギーエンジニアリングおよび英国の建物管理能力が追加されました。同社はまた、2025年7月にサイバーセキュリティ、原子力、および移行サービスにおける買収を発表しました。これらの行動は、顧客が専門的な技術保証を必要とする分野への注力を示しています。検査サービス市場において、テクノロジーは別の競争要因であり、クライアントは検査記録、リスクデータ、および明確な監査証跡へのアクセスをますます期待しています。大手企業はより広い顧客基盤にわたってデジタル投資を分散させることができ、地域の専門家はセクターの専門知識と近接性によって競争することができます。この構造は、多国籍プロバイダーと特化した地域企業の両方に余地を残しています。
TÜV RheinlandのSmartRBIサービスは、データとエンジニアリング分析を使用してリスクに沿った検査プログラムを支援します。TÜV NORDは2025年4月にドイツの60キロメートルの水素パイプラインプロジェクトにデジタル検査ツールを導入しました。このツールは、地理データ、材料データ、およびプロジェクト関係者のアクセスを共有プロセスに統合しました。DNVの洋上風力および炭素回収認証に関する業務もまた、新興インフラにおける資格の重要性を示しています。競争は引き続き、技術的能力、認定、対応時間、地理的カバレッジ、および信頼性の高いデジタル記録を提供する能力に依存するでしょう。
検査サービス産業のリーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
DEKRA SE
-
TÜV SÜD AG
- 注:主要企業の掲載順は順位を示すものではありません。
検査サービス市場 このレポートでカバーされる企業
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD Group
- Applus+
- DNV
- RINA S.p.A.
- Lloyd's Register Group
- Kiwa Group
- SOCOTEC Group
- Apave Group
- OCA Global
- Acuren Corporation (Including NV5 Operations)
- MISTRAS Group, Inc.
- TEAM, Inc.
- Oceaneering International, Inc.
- ROSEN Group
- NDT Global
- QIMA
- Cotecna
- China Certification & Inspection Group (CCIC)
- Opus Inspection
最近の産業開発事情 検査サービス市場
- 2026年3月:ISO/IEC 17020:2026が2012年版に取って代わり、検査機関の独立性分類、公平性ガバナンス、能力管理、および苦情処理に関する改訂要件を導入しました。認定検査機関は2029年3月までに新要件を実施するための移行期間が与えられています。
- 2025年10月:Bureau VeritasはSólida(スペイン)およびLondon Building Control(英国)を買収する契約に署名しました。Sólidaは、1,800万ユーロの収益と50カ国以上にわたる220GW以上の再生可能エネルギープロジェクト経験を持つ再生可能エネルギーのオーナーズエンジニアリング会社であり、Bureau Veritasの再生可能エネルギー検査およびアドバイザリー能力を強化します。London Building Controlは、1,400万ユーロの収益と年間1万4,000件以上のプロジェクトを持ち、規制された英国市場において認定登録建物検査官の大規模なプールを追加します。両買収は、建物・インフラおよびエネルギー移行の拠点を対象とするLEAP|28戦略を推進します。
世界の検査サービス市場レポートの範囲
検査サービス市場レポートは、検査サービスドメイン別(建物・不動産検査サービス、土木インフラ検査サービス、その他)、最終用途産業別(建設・不動産・土木インフラ、鉱業・採石業、その他)、地域別(北米、欧州、中東・アフリカ、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 建物・不動産検査サービス | 住宅・商業・機関向け建物検査 |
| 構造、建物外皮、機械・電気・配管、および防火安全検査 | |
| 不動産状態、建設、および引き渡し検査 | |
| 土木インフラ検査サービス | 道路、橋梁、トンネル、および鉄道軌道インフラ |
| ダム、土木水インフラ、およびその他の土木構造物 | |
| 産業施設および固定資産検査サービス | 産業プラントおよび設置済みプロセス機器 |
| 圧力容器、パイプライン、および貯蔵タンク | |
| 発電およびユーティリティシステム | |
| その他の固定産業機器 | |
| 製造製品および生産プロセス検査サービス | 原材料および部品検査 |
| 製造中検査 | |
| 完成品および生産プロセス適合性検査 | |
| 輸送車両および移動資産検査サービス | 道路車両および商業フリート |
| 鉄道車両 | |
| 航空機および航空資産 | |
| 船舶およびその他の海洋船舶 | |
| その他の移動輸送資産 | |
| 商品、貨物、および貿易検査サービス | バルクおよびコンテナ貨物検査 |
| 取引商品検査 | |
| 荷物の状態、数量、および品質検証 | |
| 積み込み、荷降ろし、および保管移転検査 | |
| その他の運用サイトおよびプロセス検査サービス | 物理的衛生および職場安全検査 |
| 農業サイト検査 | |
| その他の運用コンプライアンス検査 |
| 石油・ガス(石油精製および石油化学を含む) |
| 発電、再生可能エネルギー、およびユーティリティ |
| 製造および産業加工(別途分類された産業を除く) |
| 建設・不動産・土木インフラ |
| 輸送・物流オペレーション |
| 鉱業・採石業 |
| 農業・食品・飲料 |
| 卸売・小売・商品取引 |
| 医療・製薬・ライフサイエンス |
| 家庭および個人消費者 |
| その他の商業サービスおよび公共機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| トルコ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| ASEAN(インドネシア、タイ、ベトナム、マレーシア、シンガポール、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ、東ティモール) | |
| アジア太平洋その他(台湾、香港、ニュージーランド、バングラデシュ、パキスタン、スリランカなど) | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| 中東その他 | |
| アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他(チリ、コロンビア、ペルーなど) |
| 検査サービスドメイン別 | 建物・不動産検査サービス | 住宅・商業・機関向け建物検査 |
| 構造、建物外皮、機械・電気・配管、および防火安全検査 | ||
| 不動産状態、建設、および引き渡し検査 | ||
| 土木インフラ検査サービス | 道路、橋梁、トンネル、および鉄道軌道インフラ | |
| ダム、土木水インフラ、およびその他の土木構造物 | ||
| 産業施設および固定資産検査サービス | 産業プラントおよび設置済みプロセス機器 | |
| 圧力容器、パイプライン、および貯蔵タンク | ||
| 発電およびユーティリティシステム | ||
| その他の固定産業機器 | ||
| 製造製品および生産プロセス検査サービス | 原材料および部品検査 | |
| 製造中検査 | ||
| 完成品および生産プロセス適合性検査 | ||
| 輸送車両および移動資産検査サービス | 道路車両および商業フリート | |
| 鉄道車両 | ||
| 航空機および航空資産 | ||
| 船舶およびその他の海洋船舶 | ||
| その他の移動輸送資産 | ||
| 商品、貨物、および貿易検査サービス | バルクおよびコンテナ貨物検査 | |
| 取引商品検査 | ||
| 荷物の状態、数量、および品質検証 | ||
| 積み込み、荷降ろし、および保管移転検査 | ||
| その他の運用サイトおよびプロセス検査サービス | 物理的衛生および職場安全検査 | |
| 農業サイト検査 | ||
| その他の運用コンプライアンス検査 | ||
| 最終用途産業別 | 石油・ガス(石油精製および石油化学を含む) | |
| 発電、再生可能エネルギー、およびユーティリティ | ||
| 製造および産業加工(別途分類された産業を除く) | ||
| 建設・不動産・土木インフラ | ||
| 輸送・物流オペレーション | ||
| 鉱業・採石業 | ||
| 農業・食品・飲料 | ||
| 卸売・小売・商品取引 | ||
| 医療・製薬・ライフサイエンス | ||
| 家庭および個人消費者 | ||
| その他の商業サービスおよび公共機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| トルコ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| ASEAN(インドネシア、タイ、ベトナム、マレーシア、シンガポール、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ、東ティモール) | ||
| アジア太平洋その他(台湾、香港、ニュージーランド、バングラデシュ、パキスタン、スリランカなど) | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東その他 | ||
| アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他(チリ、コロンビア、ペルーなど) | ||
レポートで回答される主要な質問
2032年までの検査サービスの予測値は?
検査サービス市場は2032年までに2,235.3億米ドルに達すると予測されており、2027年から6.62%のCAGRで成長します。
最大のシェアを持つ検査サービスドメインはどれですか?
建物・不動産検査サービスが2026年に23.9%のシェアでリードしています。
最も成長が速い最終用途用途はどれですか?
建設・不動産・土木インフラは2032年までに7.2%のCAGRで成長すると予測されています。
検査サービスのグローバル需要をリードしている地域はどこですか?
アジア太平洋地域が2026年に37.1%の最大シェアを保有し、2032年までに7.6%のCAGRで最も速い予測成長を示しています。
検査プロバイダーがデジタルツールに投資しているのはなぜですか?
デジタルツールは、プロバイダーがリスクに沿った検査プログラムを管理し、記録を共有し、監査対応の文書化を支援するのに役立ちます。
検査サービスの提供を制限しているものは何ですか?
資格を持つ人材の不足と専門機器のコストが、特に高度な検査業務において能力を制限する可能性があります。