
Taille et part du marché des services d'inspection
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 162.26 Milliards de dollars |
| Taille du Marché (2032) | 223.53 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.62 % |
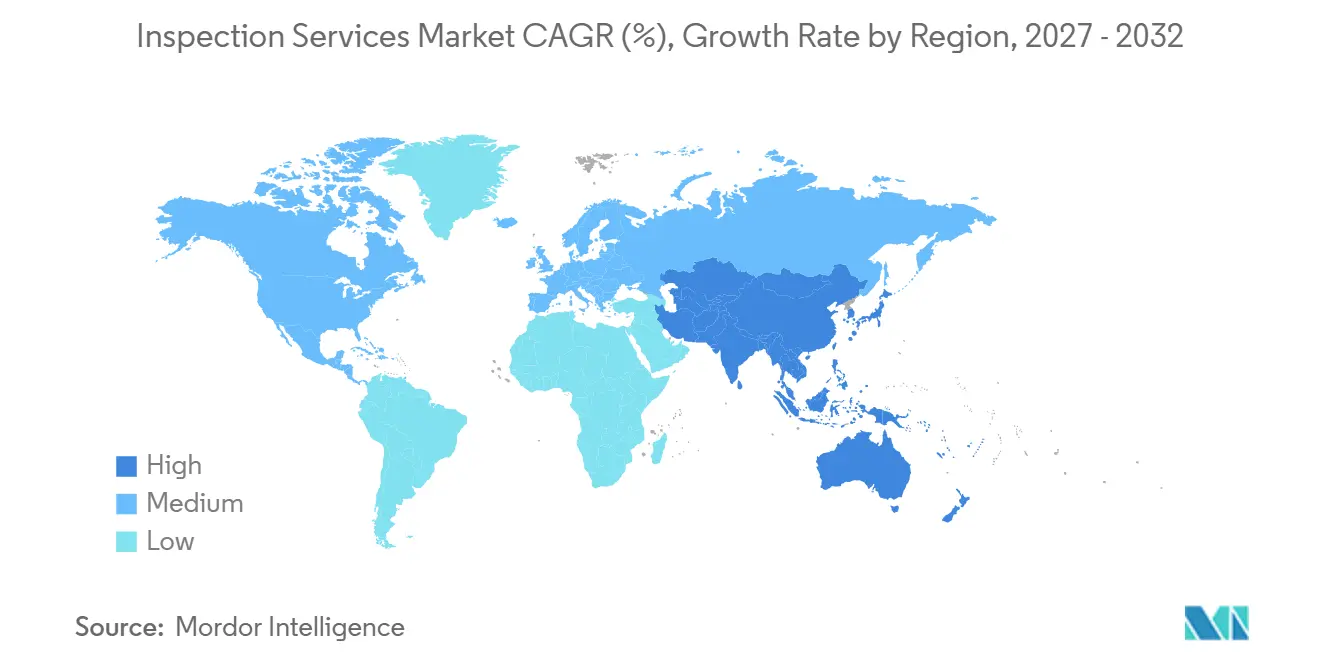
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
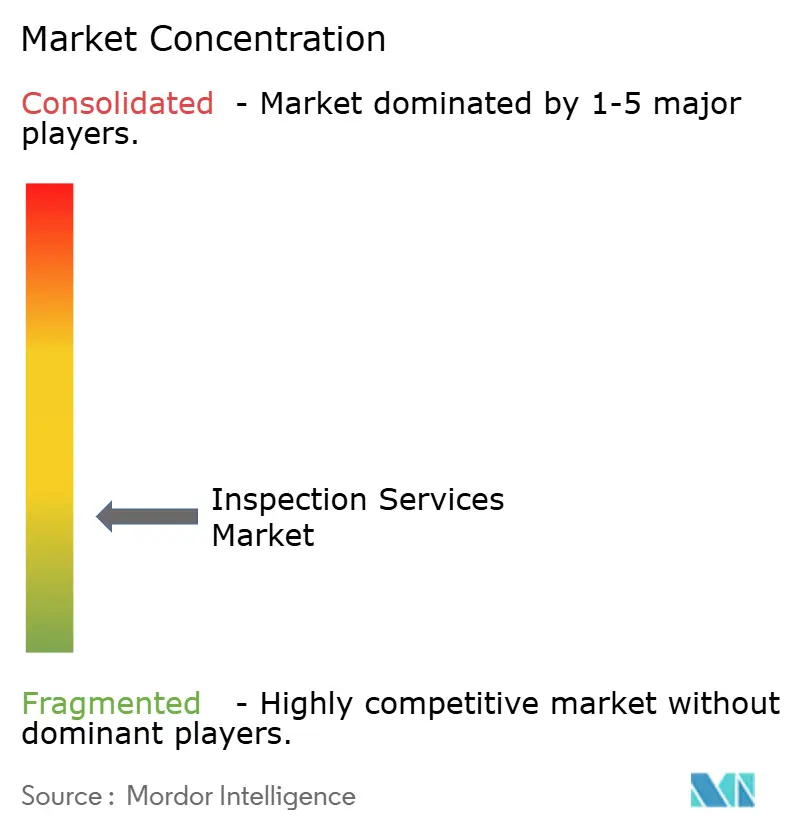
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection par Mordor Intelligence
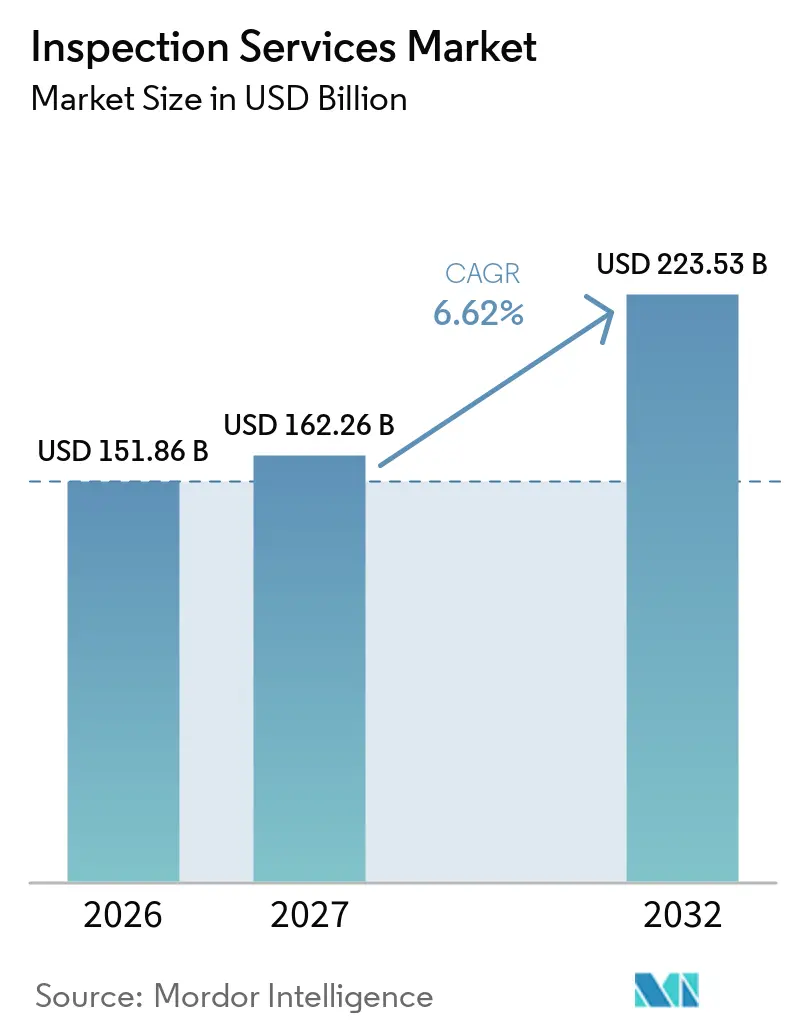
La taille du marché des services d'inspection devrait augmenter de 151,86 milliards USD en 2026 à 162,26 milliards USD en 2027 et atteindre 223,53 milliards USD d'ici 2032, avec un CAGR de 6,62 % sur la période 2027-2032.
Les obligations de sécurité obligatoires, le vieillissement des actifs et un besoin plus large de vérification indépendante soutiennent le marché des services d'inspection. La transition vers ISO/IEC 17020:2026 exige que les organismes d'inspection accrédités mettent à jour leurs systèmes, leurs contrôles de compétences et leurs dispositifs d'impartialité d'ici mars 2029, créant une demande pour des révisions de procédures, des formations et des mises à niveau de la documentation. La demande est également soutenue par les évolutions des chaînes d'approvisionnement, car les acheteurs doivent qualifier les installations, les processus et les produits lors de l'expansion de leurs sources d'approvisionnement vers de nouveaux sites. La complexité croissante des opérations industrielles dans les domaines des infrastructures, de l'énergie, de la fabrication et des transports accroît davantage le besoin d'inspections spécialisées pour identifier les défauts, vérifier l'intégrité des actifs et réduire les temps d'arrêt imprévus. Le vieillissement des équipements et des infrastructures crée des opportunités pour les essais non destructifs, les évaluations de l'état, les inspections réglementaires et les programmes d'inspection basés sur les risques qui soutiennent la maintenance préventive et la fiabilité opérationnelle. La numérisation modifie également la prestation de services grâce aux inspections à distance, aux drones, aux plateformes de rapports numériques et à la détection de défauts assistée par les données, aidant les prestataires à améliorer la couverture des inspections et à rationaliser les rapports.
Principaux enseignements du rapport
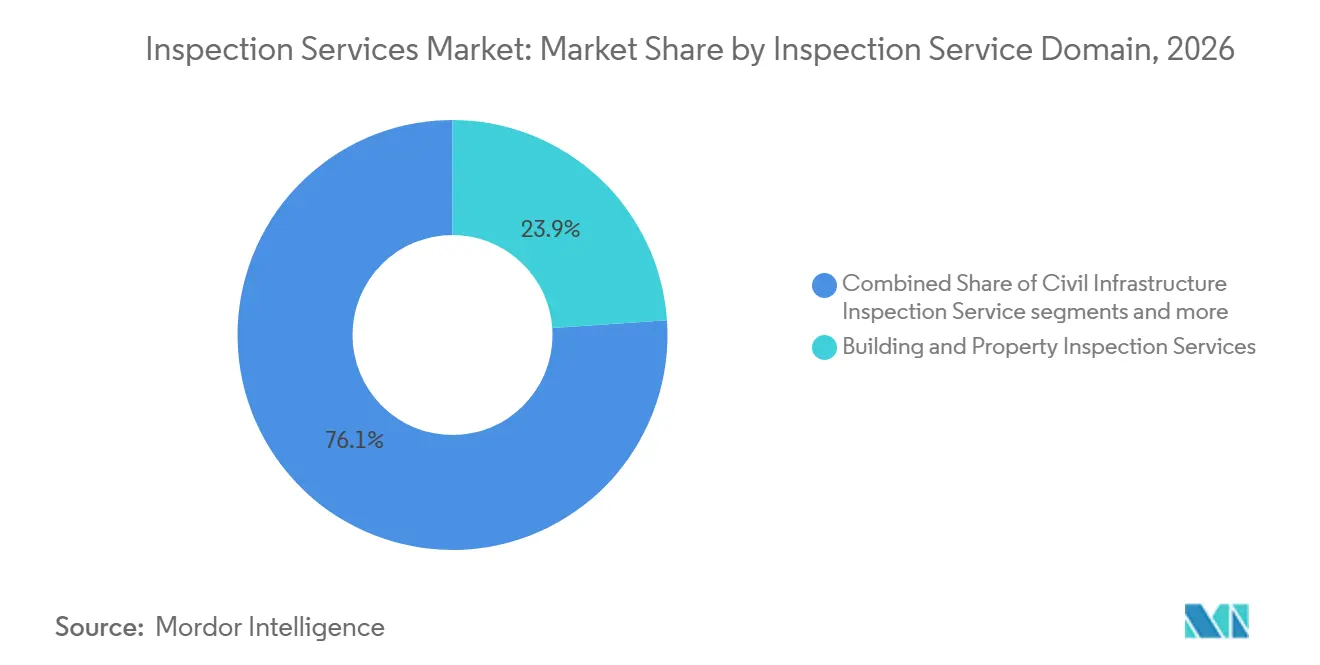
- Par domaine de service d'inspection, les services d'inspection des bâtiments et des proprités détenaient 23,9 % de la part du marché des services d'inspection en 2026, tandis que les services d'inspection des infrastructures civiles devraient croître à un CAGR de 7,9 % jusqu'en 2032.
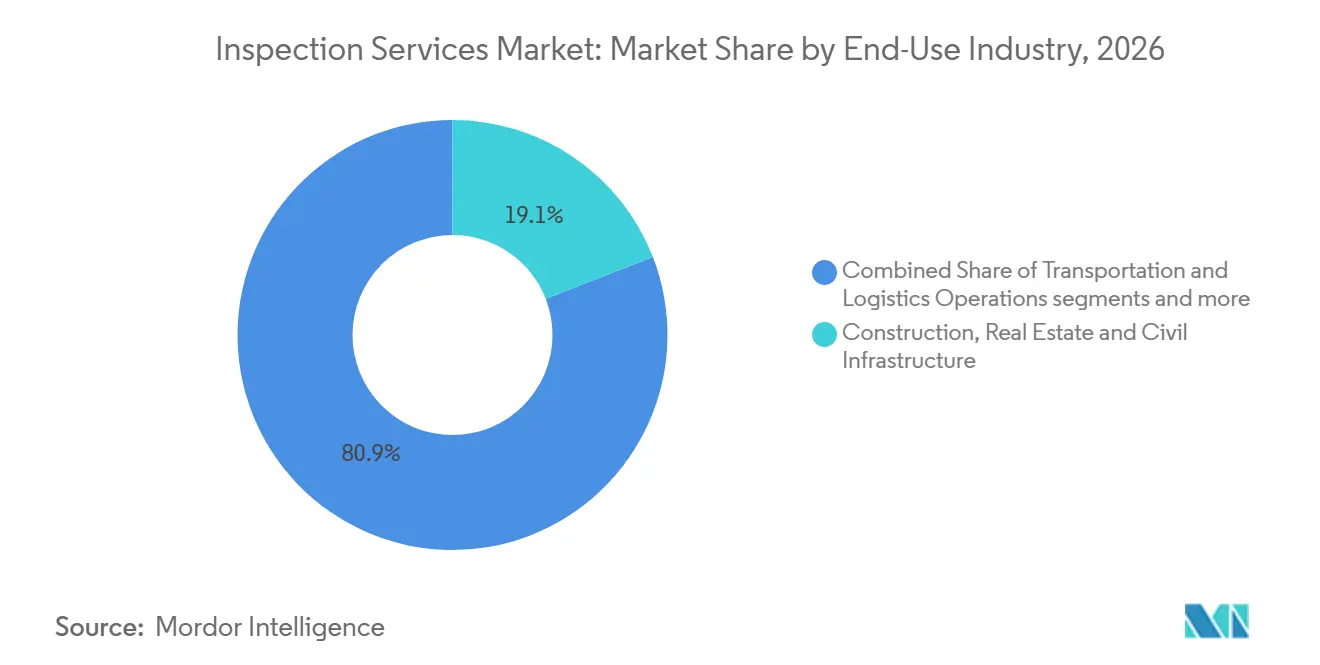
- Par secteur d'utilisation finale, la construction, l'immobilier et les infrastructures civiles représentaient 19,1 % de la taille du marché des services d'inspection en 2026 et devraient progresser à un CAGR de 7,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 37,1 % de la part du marché des services d'inspection en 2026 et devrait se développer à un CAGR de 7,49 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences strictes en matière de sécurité, de qualité et de conformité réglementaire | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Vieillissement des infrastructures et des actifs industriels favorisant les inspections périodiques et basées sur l'état | +1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Développement des infrastructures, activité de construction et investissements en capital industriel | +1.2% | Cœur Asie-Pacifique, avec répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Externalisation croissante des services d'inspection et demande de vérification indépendante | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Exigences croissantes en matière de qualité des produits et complexité des chaînes d'approvisionnement mondiales | +0.7% | Mondial, en particulier les corridors d'approvisionnement Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Expansion des énergies renouvelables, de l'électrification et d'autres classes d'actifs émergentes | +0.5% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes en matière de sécurité, de qualité et de conformité réglementaire
Les exigences en matière de sécurité, de qualité et de réglementation constituent la principale source de demande récurrente sur le marché des services d'inspection. ISO/IEC 17020:2026 a remplacé l'édition de 2012 le 27 mars 2026 et a introduit des modifications concernant la classification de l'indépendance, la gouvernance de l'impartialité et le traitement des réclamations. L'UKAS indique que les organismes d'inspection accrédités disposent d'une période de transition de trois ans et doivent achever la mise en conformité d'ici mars 2029. Le nouveau cadre exige que les organisations révisent leurs procédures, forment leur personnel et maintiennent des preuves plus claires de compétence. La France a élargi les obligations liées aux bâtiments par le Décret n° 2025-814, qui exige des rapports de diagnostic structurel pour les immeubles résidentiels collectifs. De telles règles rendent les dépenses d'inspection moins dépendantes des budgets d'investissement volontaires, car les propriétaires et les exploitants doivent démontrer leur conformité.
Vieillissement des infrastructures et des actifs industriels favorisant les inspections périodiques et basées sur l'état
Le vieillissement des ponts, barrages, digues, pipelines et installations industrielles accroît le besoin d'évaluations périodiques et basées sur l'état. L'American Society of Civil Engineers a rapporté en 2025 que 6,8 % des plus de 623 000 ponts des États-Unis étaient en mauvais état. La même évaluation a noté que près des deux tiers des plus de 24 000 miles de digues dans la base de données nationale n'avaient pas fait l'objet d'une évaluation formelle des risques. Plus de 92 000 barrages aux États-Unis ont un âge moyen supérieur à 60 ans, et 17 000 sont classés comme structures à fort potentiel de danger. Les propriétaires d'actifs s'éloignent donc des intervalles d'inspection fixes pour adopter des programmes utilisant les données de condition, de risque et d'exploitation. Cette transition soutient des évaluations plus fréquentes et crée une demande pour des spécialistes capables d'interpréter l'état des actifs et de prioriser les travaux correctifs.
Développement des infrastructures, activité de construction et investissements en capital industriel
Les projets de construction et d'investissement créent des exigences d'inspection depuis la vérification des matériaux jusqu'à la mise en service et la réception. Intertek a accepté en mai 2025 d'acquérir TESIS au Brésil, une entreprise de tests de produits de construction, afin d'élargir sa présence dans le secteur du bâtiment et de la construction du pays. La société a lié cette opportunité à l'activité attendue dans les programmes de logements abordables et d'assainissement. En Allemagne, DB Services GmbH a attribué en 2025 un contrat-cadre de 3,9 millions EUR (4,6 millions USD) pour des inspections structurelles et la cartographie des dommages à l'échelle nationale. La France a également utilisé des cadres d'inspection pluriannuels pour les ouvrages d'art autoroutiers, ce qui renforce le rôle des marchés récurrents plutôt que des travaux ponctuels. Sur le marché des services d'inspection, ces modèles contractuels améliorent la visibilité des revenus pour les prestataires et contribuent à maintenir l'activité d'inspection à travers les cycles de construction changeants.
Externalisation croissante des services d'inspection et demande de vérification indépendante
Les entreprises font de plus en plus appel à des prestataires de services indépendants lorsqu'elles ajoutent des fournisseurs, s'implantent dans de nouveaux sites de production ou ont besoin de preuves tierces de conformité des produits. L'externalisation sépare la vérification des fonctions de fabrication et d'achat, ce qui peut renforcer la confiance des acheteurs, des régulateurs et des assureurs. Ce besoin devient plus important lorsque les entreprises établissent des relations avec des fournisseurs en Asie du Sud-Est, en Europe de l'Est, au Mexique ou dans d'autres nouveaux sites d'approvisionnement. Intertek a lancé SupplyTek en mai 2025 en tant que solution de bout en bout pour l'accès aux marchés mondiaux et la conformité des chaînes d'approvisionnement. L'offre combine des activités de conseil, de formation et d'assurance, ce qui montre comment les prestataires d'inspection étendent leur rôle à l'ensemble de la conformité des chaînes d'approvisionnement. Sur le marché des services d'inspection, la vérification indépendante crée également une relation de service récurrente après la qualification initiale des fournisseurs, car les installations et les processus nécessitent des contrôles continus.
Analyse de l'impact des freins*
| Frein | Impact (%) | Portée géographique | Calendrier |
|---|---|---|---|
| Pénurie de professionnels de l'inspection qualifiés et accrédités | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Coûts élevés des équipements et technologies d'inspection spécialisés | -0.8% | Mondial, en particulier les marchés émergents | Moyen terme (2-4 ans) |
| Pression sur les prix et fragmentation du marché parmi les prestataires régionaux | -0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Court terme (≤ 2 ans) |
| Contraintes opérationnelles, risques de sécurité et accessibilité limitée aux actifs | -0.3% | Mondial | Court terme (≤ 2 ans) à long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de professionnels de l'inspection qualifiés et accrédités
La pénurie de personnel qualifié limite la rapidité avec laquelle les prestataires peuvent accroître leurs capacités sur le marché des services d'inspection. L'American Society for Nondestructive Testing a identifié un besoin de renforcement des compétences, de la confiance et des systèmes technologiques à mesure que la main-d'œuvre dans le domaine de l'évaluation non destructive évolue. Le travail d'inspection nécessite souvent une expérience industrielle documentée en plus d'une formation formelle et d'examens. Cette exigence prolonge le temps nécessaire pour déployer des techniciens sur des actifs critiques. La transition vers ISO/IEC 17020:2026 ajoute des travaux de formation et de gestion des compétences pour les organisations déjà confrontées à des pressions en matière de personnel. Les différents systèmes de certification selon les régions peuvent également limiter la mobilité transfrontalière des spécialistes expérimentés. La contrainte est la plus visible dans les essais non destructifs avancés, les actifs industriels à haut risque et les rôles d'inspection nécessitant un jugement technique de haut niveau.
Coûts élevés des équipements et technologies d'inspection spécialisés
Les méthodes d'inspection avancées peuvent nécessiter des essais ultrasoniques en réseau phasé, la tomographie par ordinateur, des systèmes de réseaux à courants de Foucault, des outils de vision par ordinateur et des équipements d'étalonnage associés. Au sein du marché des services d'inspection, les prestataires de plus petite taille peuvent avoir du mal à financer ces systèmes et à les maintenir au niveau requis. ISO/IEC 17020:2026 accorde une importance accrue à la compétence en matière d'équipements, aux registres d'étalonnage et à une documentation fiable. La NATA a également conseillé aux organismes d'inspection de se préparer aux changements apportés par la norme révisée. Les propriétaires d'actifs publics font face à des pressions similaires lorsque les budgets retardent les investissements dans les équipements de surveillance et les plateformes d'inspection numérique. La charge des coûts est particulièrement importante dans les marchés émergents, où les entreprises locales peuvent disposer de volumes d'inspection moins importants sur lesquels répartir les coûts des équipements. Les prestataires disposant de réseaux plus larges peuvent donc obtenir un avantage en partageant les actifs techniques et l'expertise entre les sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par domaine de service d'inspection :
les services aux bâtiments et aux propriétés en tête, tandis que les infrastructures civiles s'accélèrentLes services d'inspection des bâtiments et des propriétés détenaient 23,9 % de la part du marché des services d'inspection en 2026. Sur le marché des services d'inspection, le segment dessert les propriétés résidentielles, commerciales et institutionnelles, où les obligations légales et les transactions immobilières soutiennent toutes deux l'activité d'inspection. Les travaux de base comprennent les vérifications structurelles, les évaluations mécaniques, électriques et de plomberie, les inspections de sécurité incendie et les rapports d'état avant réception. Ces services répondent à la fois aux besoins de conformité planifiés et aux événements urgents tels que les ventes, les locations, les rénovations et les changements d'occupation. Les propriétaires de bâtiments font également face à des attentes plus larges en matière de documentation de l'état et de la sécurité. L'exigence française de diagnostic structurel de 2025 pour les immeubles résidentiels collectifs illustre comment la politique publique peut élargir le champ de l'évaluation des bâtiments. Cet ensemble d'exigences confère au segment une base de demande stable pour différents types de propriétés.
Les services d'inspection des infrastructures civiles devraient enregistrer un CAGR de 7,9 % jusqu'en 2032. Le marché des services d'inspection comprend un segment couvrant les ponts, routes, tunnels, barrages, actifs ferroviaires et structures publiques connexes nécessitant des révisions périodiques de leur état. Le vieillissement des actifs et les retards accumulés rendent les évaluations détaillées plus importantes, notamment lorsque les propriétaires doivent prioriser les réparations et maintenir une exploitation sûre. Les données sur l'état des infrastructures aux États-Unis illustrent l'ampleur des besoins d'inspection pour les ponts, les digues et les barrages. Le cadre national d'inspection structurelle allemand de 2025 montre également que les acheteurs publics adoptent des modèles de marchés pluriannuels. Les installations industrielles, les produits manufacturés, les actifs de transport et les matières premières restent des domaines adjacents importants. Ils étendent la demande aux équipements sous pression, aux pipelines, aux processus de production, aux aéronefs, aux véhicules, aux navires de mer, aux cargaisons et aux flux commerciaux.

Par secteur d'utilisation finale :
la construction, l'immobilier et les infrastructures civiles donnent le rythmeLa construction, l'immobilier et les infrastructures civiles représentaient 19,1 % de la taille du marché en 2026. C'est également la catégorie d'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 7,2 % jusqu'en 2032. Au sein du marché des services d'inspection, la construction urbaine, le remplacement des infrastructures et les obligations de qualité des bâtiments créent de l'activité à chaque étape d'un projet. Les prestataires d'inspection vérifient les matériaux, examinent la qualité d'exécution, évaluent les structures et soutiennent la mise en service avant que les actifs n'entrent en service. La transaction TESIS d'Intertek montre que les prestataires internationaux considèrent les tests de produits de construction comme une voie d'accès à la demande croissante de construction au Brésil. Le segment bénéficie également de programmes publics dans les domaines du logement, de l'assainissement, des transports et d'autres infrastructures de base. Sa combinaison d'exigences réglementaires et d'activité d'investissement en fait une source majeure de travail pour le marché des services d'inspection.
Le pétrole et le gaz, le raffinage du pétrole et la pétrochimie restent des utilisateurs importants de l'inspection, car l'intégrité des actifs est au cœur d'une exploitation sûre. TÜV Rheinland a étendu son service SmartRBI en décembre 2025 pour aider les opérateurs à utiliser des programmes d'inspection alignés sur les risques dans les domaines du pétrole et du gaz, de la pétrochimie, de la production d'énergie et de la fabrication. La production d'énergie, les énergies renouvelables et les services publics ajoutent une nouvelle demande à mesure que les actifs éoliens, solaires, de stockage par batteries et de transmission entrent dans les cycles de construction et de maintenance. DNV a reçu en juillet 2025 un contrat pour certifier le premier parc éolien offshore à fondation fixe de Norvège, Sørlige Nordsjø II. La fabrication, les transports, la santé, les produits pharmaceutiques et les sciences de la vie nécessitent également une vérification continue des produits, des installations, des flottes et de la chaîne du froid. Ces utilisateurs finaux élargissent le marché des services d'inspection au-delà des contrôles traditionnels des actifs industriels.
Analyse géographique
Marché des Services d'Inspection en Asie-Pacifique
L'Asie-Pacifique détenait 37,1 % de la part de marché des services d'inspection en 2026 et devrait croître à un CAGR de 7,49 % jusqu'en 2032. La Chine soutient une demande d'inspection substantielle grâce à sa base manufacturière, ses ports, ses réseaux logistiques et son activité réglementaire intérieure. L'Inde génère une demande supplémentaire grâce aux investissements dans les routes, le métro, les aéroports, les énergies renouvelables et d'autres infrastructures. Le Vietnam, l'Indonésie, la Thaïlande et la Malaisie gagnent également en capacité de production à mesure que les entreprises diversifient leurs chaînes d'approvisionnement. Les nouvelles installations nécessitent la qualification des équipements, des processus et des fournisseurs avant que la production puisse être mise à l'échelle. TÜV Rheinland a déclaré 87,2 millions EUR (102,6 millions USD) d'investissements en 2025, incluant l'expansion de laboratoires à Taicang et Shenzhen, ce qui indique la priorité accordée à la capacité régionale. Le marché des services d'inspection dans la région combine de grandes bases d'actifs installés avec de nouvelles activités de construction et de fabrication.
Marché des Services d'Inspection en Amérique du Nord
L'Amérique du Nord demeure une partie importante du marché des services d'inspection en raison de son infrastructure publique vieillissante et de sa large base d'actifs industriels. L'ASCE a identifié un déficit de financement des infrastructures américaines de 3,7 milliards USD sur dix ans dans son rapport de 2025. Ce déficit souligne des besoins persistants en matière d'évaluation de l'état, de planification de la maintenance et de supervision des actifs civils. SGS a signé un accord en juillet 2025 pour acquérir Applied Technical Services, qui exploite 85 installations aux États-Unis avec 2 100 spécialistes. La transaction vise à étendre l'envergure de SGS dans les domaines des essais, de l'inspection, de l'étalonnage et de la criminalistique. La demande nord-américaine comprend également l'aérospatiale, la fabrication, la production d'énergie et la vérification liée aux assurances. Ces applications soutiennent une demande continue en personnel spécialisé et en capacité d'inspection accréditée.
Marché des Services d'Inspection en EMEA et en Amérique du Sud
Des systèmes d'approvisionnement matures, des cycles de réinspection réguliers et des obligations de plus en plus strictes pour les bâtiments et les structures civiles caractérisent l'Europe. Le cadre allemand d'inspection structurelle de 3,9 millions EUR (4,6 millions USD) illustre la manière dont les opérateurs formalisent les contrôles récurrents des actifs par le biais de contrats nationaux. Le Moyen-Orient et l'Afrique dépendent des dépenses liées au pétrole et au gaz, à l'énergie et à la construction liée à la diversification, tandis que l'Amérique du Sud est soutenue par les activités de construction, d'assainissement et liées aux matières premières au Brésil. Le contrat d'assurance qualité signé par DNV en août 2025 pour les projets Net Zero Teesside Power et Northern Endurance Partnership montre comment les infrastructures de captage du carbone ouvrent de nouveaux mandats d'inspection. Ces projets exigent que les prestataires appliquent des méthodes d'inspection et de qualité à de nouvelles classes d'actifs. Dans ces régions, le marché des services d'inspection bénéficie d'un mélange de travaux de conformité établis et d'opportunités liées au développement énergétique et infrastructurel.
Paysage concurrentiel
Le marché des services d'inspection présente un faible niveau de concentration. SGS, Bureau Veritas, Intertek, DEKRA et les filiales TÜV établissent bon nombre des normes concurrentielles en matière de couverture mondiale, d'accréditation et d'étendue technique. Leur envergure leur permet de servir plusieurs secteurs d'utilisation finale et de combiner l'inspection avec les services de tests, de certification, d'étalonnage et d'assurance. Les plus grands groupes utilisent également des acquisitions pour acquérir une expertise dans des zones géographiques ou des catégories d'actifs spécifiques. SGS a signé un accord pour acquérir Applied Technical Services pour 460 millions USD en juillet 2025. ATS exploite 85 installations aux États-Unis et apporte 2 100 spécialistes, soutenant la volonté de SGS d'accroître sa densité en Amérique du Nord. La transaction soutient également la vente croisée dans les domaines de la fabrication, de l'aérospatiale, de la production d'énergie et de la criminalistique.
Bureau Veritas a réalisé plusieurs transactions en 2025 pour renforcer sa présence dans les bâtiments, les infrastructures, les énergies renouvelables, les services nucléaires, la cybersécurité et le développement durable. Ses accords d'octobre pour acquérir Sólida et London Building Control ont ajouté des capacités d'ingénierie en énergies renouvelables et de contrôle des bâtiments au Royaume-Uni. La société a également annoncé des acquisitions dans les domaines de la cybersécurité, du nucléaire et des services de transition en juillet 2025. Ces actions montrent une concentration sur les domaines où les clients ont besoin d'une assurance technique spécialisée. Sur le marché des services d'inspection, la technologie est également un facteur concurrentiel, car les clients s'attendent de plus en plus à avoir accès aux registres d'inspection, aux données de risque et à des pistes d'audit claires. Les grandes entreprises peuvent répartir les investissements numériques sur une base de clients plus large, tandis que les spécialistes locaux peuvent se démarquer par leur expertise sectorielle et leur proximité. Cette structure laisse de la place à la fois aux prestataires multinationaux et aux entreprises régionales spécialisées.
Le service SmartRBI de TÜV Rheinland utilise des données et des analyses d'ingénierie pour soutenir des programmes d'inspection alignés sur les risques. TÜV NORD a déployé un outil d'inspection numérique pour un projet de pipeline d'hydrogène de 60 kilomètres en Allemagne en avril 2025. L'outil a intégré des géodonnées, des données sur les matériaux et l'accès des parties prenantes du projet dans un processus partagé. Les travaux de DNV sur la certification des parcs éoliens offshore et du captage du carbone montrent également l'importance des accréditations dans les nouvelles infrastructures. La concurrence continuera de dépendre de la compétence technique, de l'accréditation, du temps de réponse, de la couverture géographique et de la capacité à fournir des registres numériques fiables.
Leaders du secteur des services d'inspection
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
DEKRA SE
-
TÜV SÜD AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Inspection Entreprises couvertes dans ce rapport
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD Group
- Applus+
- DNV
- RINA S.p.A.
- Lloyd's Register Group
- Kiwa Group
- SOCOTEC Group
- Apave Group
- OCA Global
- Acuren Corporation (Including NV5 Operations)
- MISTRAS Group, Inc.
- TEAM, Inc.
- Oceaneering International, Inc.
- ROSEN Group
- NDT Global
- QIMA
- Cotecna
- China Certification & Inspection Group (CCIC)
- Opus Inspection
Développements industriels récents dans Marché des Services d'Inspection
- Mars 2026 : ISO/IEC 17020:2026 a remplacé l'édition de 2012 et a introduit des exigences révisées pour la classification de l'indépendance des organismes d'inspection, la gouvernance de l'impartialité, la gestion des compétences et le traitement des réclamations. Les organismes d'inspection accrédités disposent d'une période de transition jusqu'en mars 2029 pour mettre en œuvre les nouvelles exigences
- Octobre 2025 : Bureau Veritas a signé des accords pour acquérir Sólida (Espagne) et London Building Control (Royaume-Uni). Sólida, une société d'ingénierie pour propriétaires dans le domaine des énergies renouvelables avec 18 millions EUR de chiffre d'affaires et plus de 220 GW d'expérience en projets d'énergie renouvelable dans plus de 50 pays, renforce les capacités d'inspection et de conseil de Bureau Veritas dans les énergies renouvelables. London Building Control, avec 14 millions EUR de chiffre d'affaires et plus de 14 000 projets par an, ajoute un large vivier d'inspecteurs de bâtiments accrédités et enregistrés sur un marché britannique réglementé. Les deux acquisitions font progresser la stratégie LEAP|28 ciblant les bâtiments et infrastructures ainsi que les positions fortes dans la transition énergétique
Portée du rapport mondial sur le marché des services d'inspection
Le rapport sur le marché des services d'inspection est segmenté par domaine de service d'inspection (services d'inspection des bâtiments et des propriétés, services d'inspection des infrastructures civiles, et plus), par secteur d'utilisation finale (construction, immobilier et infrastructures civiles, mines et carrières, et plus), et par géographie (Amérique du Nord, Europe, Moyen-Orient et Afrique, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services d'inspection des bâtiments et des propriétés | Inspections des bâtiments résidentiels, commerciaux et institutionnels |
| Inspections structurelles, de l'enveloppe du bâtiment, des équipements mécaniques, électriques et de plomberie, et de la sécurité incendie | |
| Inspections de l'état des propriétés, de la construction et de la réception | |
| Services d'inspection des infrastructures civiles | Routes, ponts, tunnels et infrastructures de voies ferrées |
| Barrages, infrastructures hydrauliques civiles et autres ouvrages de génie civil | |
| Services d'inspection des installations industrielles et des actifs fixes | Installations industrielles et équipements de processus installés |
| Récipients sous pression, pipelines et réservoirs de stockage | |
| Systèmes de production d'énergie et de services publics | |
| Autres équipements industriels fixes | |
| Services d'inspection des produits manufacturés et des processus de production | Inspection des matières premières et des composants |
| Inspection de la fabrication en cours de processus | |
| Inspection de la conformité des produits finis et des processus de production | |
| Services d'inspection des véhicules de transport et des actifs mobiles | Véhicules routiers et flottes commerciales |
| Matériel roulant ferroviaire | |
| Aéronefs et actifs de l'aviation | |
| Navires et autres bâtiments de mer | |
| Autres actifs de transport mobiles | |
| Services d'inspection des matières premières, des cargaisons et du commerce | Inspection des cargaisons en vrac et conteneurisées |
| Inspection des matières premières échangées | |
| Vérification de l'état, de la quantité et de la qualité des expéditions | |
| Inspection du chargement, du déchargement et du transfert de garde | |
| Autres services d'inspection des sites opérationnels et des processus | Inspection de l'hygiène physique et de la sécurité au travail |
| Inspection des sites agricoles | |
| Autre inspection de la conformité opérationnelle |
| Pétrole et gaz, y compris le raffinage du pétrole et la pétrochimie |
| Production d'énergie, énergies renouvelables et services publics |
| Fabrication et traitement industriel (à l'exclusion des secteurs classés séparément) |
| Construction, immobilier et infrastructures civiles |
| Opérations de transport et de logistique |
| Mines et carrières |
| Agriculture, alimentation et boissons |
| Commerce de gros, de détail et de matières premières |
| Santé, produits pharmaceutiques et sciences de la vie |
| Ménages et consommateurs individuels |
| Autres services commerciaux et institutions publiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Turquie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| ASEAN (Indonésie, Thaïlande, Vietnam, Malaisie, Singapour, Philippines, Myanmar, Cambodge, Laos, Brunéi, Timor-Leste) | |
| Reste de l'Asie-Pacifique (Taïwan, Hong Kong, Nouvelle-Zélande, Bangladesh, Pakistan, Sri Lanka, etc.) | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient | |
| Reste de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud (Chili, Colombie, Pérou, etc.) |
| Par domaine de service d'inspection | Services d'inspection des bâtiments et des propriétés | Inspections des bâtiments résidentiels, commerciaux et institutionnels |
| Inspections structurelles, de l'enveloppe du bâtiment, des équipements mécaniques, électriques et de plomberie, et de la sécurité incendie | ||
| Inspections de l'état des propriétés, de la construction et de la réception | ||
| Services d'inspection des infrastructures civiles | Routes, ponts, tunnels et infrastructures de voies ferrées | |
| Barrages, infrastructures hydrauliques civiles et autres ouvrages de génie civil | ||
| Services d'inspection des installations industrielles et des actifs fixes | Installations industrielles et équipements de processus installés | |
| Récipients sous pression, pipelines et réservoirs de stockage | ||
| Systèmes de production d'énergie et de services publics | ||
| Autres équipements industriels fixes | ||
| Services d'inspection des produits manufacturés et des processus de production | Inspection des matières premières et des composants | |
| Inspection de la fabrication en cours de processus | ||
| Inspection de la conformité des produits finis et des processus de production | ||
| Services d'inspection des véhicules de transport et des actifs mobiles | Véhicules routiers et flottes commerciales | |
| Matériel roulant ferroviaire | ||
| Aéronefs et actifs de l'aviation | ||
| Navires et autres bâtiments de mer | ||
| Autres actifs de transport mobiles | ||
| Services d'inspection des matières premières, des cargaisons et du commerce | Inspection des cargaisons en vrac et conteneurisées | |
| Inspection des matières premières échangées | ||
| Vérification de l'état, de la quantité et de la qualité des expéditions | ||
| Inspection du chargement, du déchargement et du transfert de garde | ||
| Autres services d'inspection des sites opérationnels et des processus | Inspection de l'hygiène physique et de la sécurité au travail | |
| Inspection des sites agricoles | ||
| Autre inspection de la conformité opérationnelle | ||
| Par secteur d'utilisation finale | Pétrole et gaz, y compris le raffinage du pétrole et la pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics | ||
| Fabrication et traitement industriel (à l'exclusion des secteurs classés séparément) | ||
| Construction, immobilier et infrastructures civiles | ||
| Opérations de transport et de logistique | ||
| Mines et carrières | ||
| Agriculture, alimentation et boissons | ||
| Commerce de gros, de détail et de matières premières | ||
| Santé, produits pharmaceutiques et sciences de la vie | ||
| Ménages et consommateurs individuels | ||
| Autres services commerciaux et institutions publiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Turquie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| ASEAN (Indonésie, Thaïlande, Vietnam, Malaisie, Singapour, Philippines, Myanmar, Cambodge, Laos, Brunéi, Timor-Leste) | ||
| Reste de l'Asie-Pacifique (Taïwan, Hong Kong, Nouvelle-Zélande, Bangladesh, Pakistan, Sri Lanka, etc.) | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient | ||
| Reste de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud (Chili, Colombie, Pérou, etc.) | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services d'inspection d'ici 2032 ?
Le marché des services d'inspection devrait atteindre 223,53 milliards USD d'ici 2032, avec un CAGR de 6,62 % à partir de 2027.
Quel domaine de service d'inspection détient la plus grande part ?
Les services d'inspection des bâtiments et des propriétés sont en tête avec une part de 23,9 % en 2026.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
La construction, l'immobilier et les infrastructures civiles devraient croître à un CAGR de 7,2 % jusqu'en 2032.
Quelle région est en tête de la demande mondiale de services d'inspection ?
L'Asie-Pacifique détient la plus grande part avec 37,1 % en 2026 et affiche la croissance prévisionnelle la plus rapide avec un CAGR de 7,6 % jusqu'en 2032.
Pourquoi les prestataires de services d'inspection investissent-ils dans les outils numériques ?
Les outils numériques aident les prestataires à gérer des programmes d'inspection alignés sur les risques, à partager des registres et à soutenir une documentation prête pour les audits.
Qu'est-ce qui limite la disponibilité des services d'inspection ?
Les pénuries de personnel qualifié et le coût des équipements spécialisés peuvent limiter les capacités, en particulier pour les travaux d'inspection avancés.